

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 685.84 mil millones |
| Tamaño del mercado (2031) | USD 855.18 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.51% CAGR |
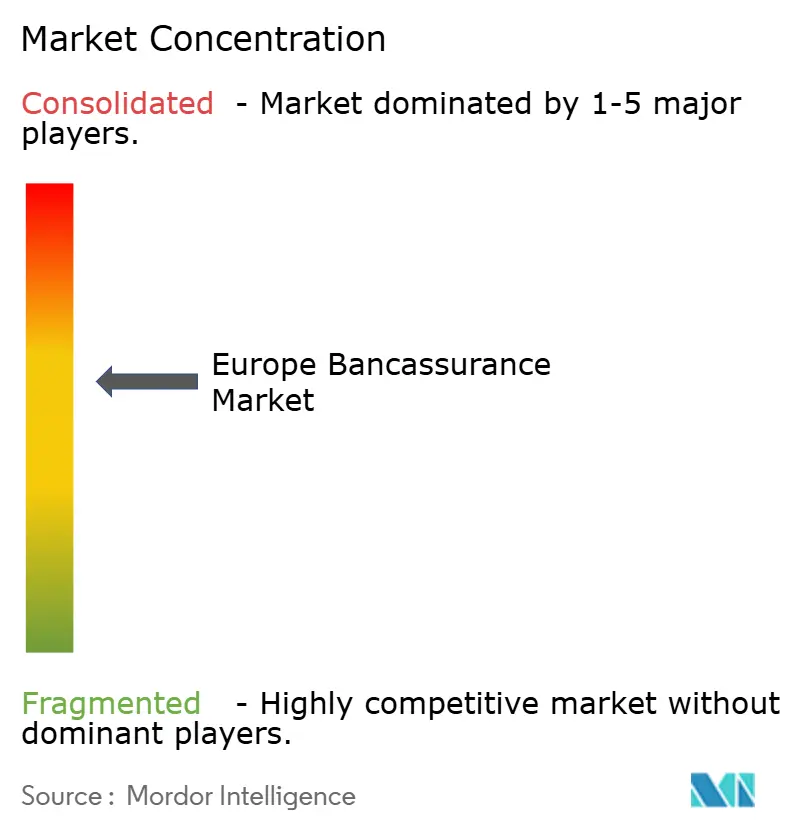
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
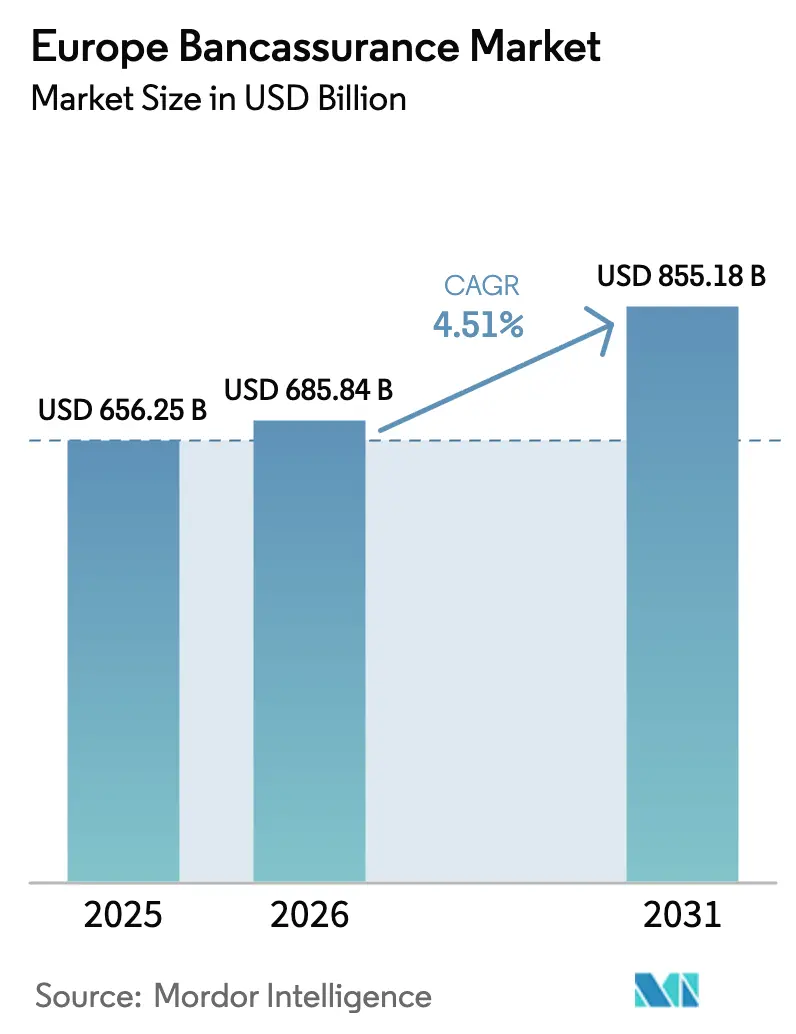
Análisis del mercado de bancaseguros en Europa por Mordor Intelligence
Se espera que el tamaño del mercado europeo de bancaseguros crezca de 656.25 millones de dólares en 2025 a 685.84 millones de dólares en 2026 y se prevé que alcance los 855.18 millones de dólares en 2031 con una tasa de crecimiento anual compuesta (TCAC) del 4.51% durante el período 2026-2031. La creciente eficiencia del capital, impulsada por el Compromiso Danés y las reformas CRR3, permite a los bancos mantener filiales de seguros con una menor ponderación de riesgo, fortaleciendo los ratios de capital de nivel 1 común y fomentando una mayor integración de los seguros. Las pólizas de vida conservan su papel como principales generadores de ingresos, mientras que la demanda de cobertura de salud privada se acelera debido al envejecimiento de la población y la saturación del sistema público de salud. La migración digital continúa transformando la distribución, ya que las aplicaciones móviles integran la emisión instantánea de pólizas en las operaciones bancarias cotidianas. Mientras tanto, la adopción de la inteligencia artificial (IA) permite a los bancos y aseguradoras personalizar las ofertas en tiempo real, reforzar los ratios de venta cruzada y reducir los costes de servicio. Por lo tanto, la diferenciación competitiva se inclina hacia las instituciones que combinan una sólida posición de capital, un alcance omnicanal y una evaluación de riesgos basada en datos.
Conclusiones clave del informe
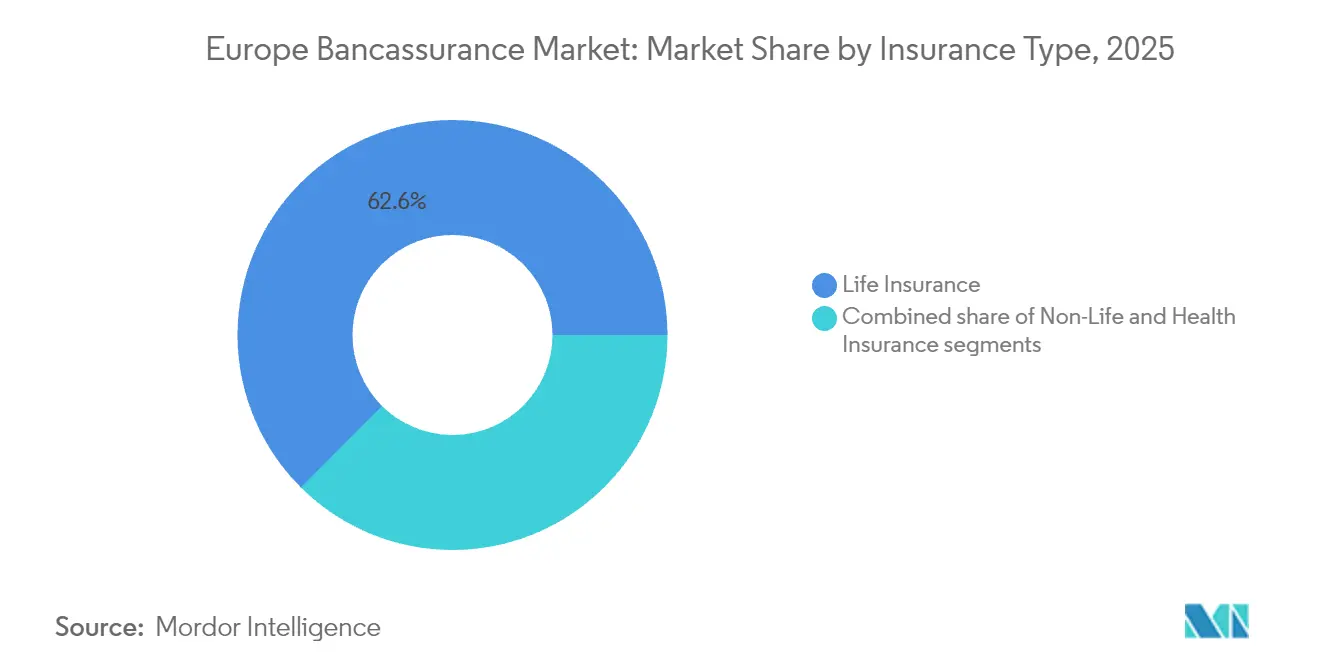
- Por tipo de seguro, los productos de vida representaron el 62.55% de la participación de mercado de bancaseguros en Europa en 2025; se prevé que el seguro de salud crezca a una CAGR del 6.52% para 2031.
- Por canal de distribución, las sucursales bancarias retuvieron el 67.75 % de los ingresos en 2025, mientras que se proyecta que las aplicaciones de banca móvil se expandirán a una CAGR del 8.10 % hasta 2031.
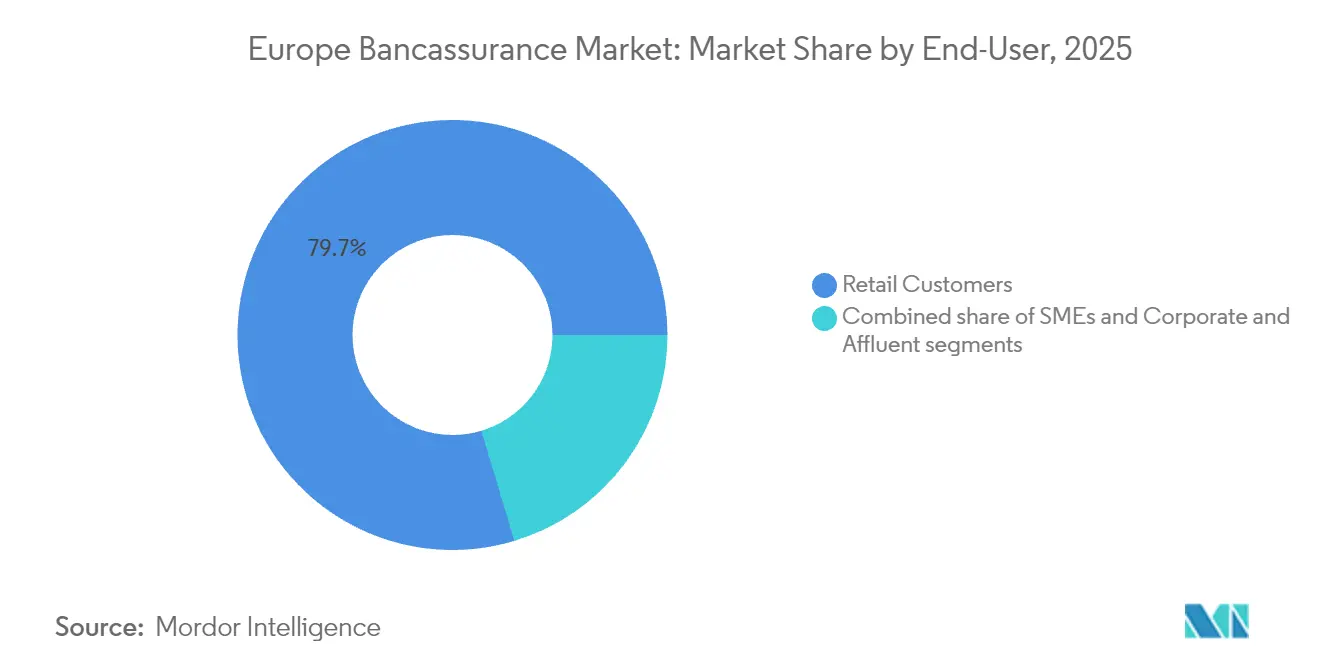
- Por usuario final, los clientes minoristas representaron el 79.65% del tamaño del mercado de bancaseguros de Europa en 2025; se espera que el segmento de PYMES registre el aumento más rápido con una CAGR del 6.85% para 2031.
- Por geografía, Francia dominó con una participación en los ingresos del 17.25% en 2025, mientras que se prevé que Polonia registre una CAGR del 7.55%, la más alta de la región hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de bancaseguros en Europa
Análisis del impacto de los impulsores
| Destornillador | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de productos de jubilación y protección | + 1.2% | Europa occidental, en particular Francia y Alemania | Largo plazo (≥ 4 años) |
| Los bancos buscan ingresos basados en comisiones en medio de la presión del NIM | + 0.8% | Mercados europeos maduros | Mediano plazo (2-4 años) |
| Aumento en la adopción de canales digitales y venta cruzada basada en datos | + 1.0% | Europa del Norte, extendiéndose a Europa Central y Oriental | Corto plazo (≤ 2 años) |
| Las redes de sucursales antiguas aprovechan herramientas de asesoramiento integradas | + 0.6% | Zonas rurales y suburbanas | Mediano plazo (2-4 años) |
| Alivio de capital del Compromiso Danés y reformas del CRR3 | + 0.7% | Estados miembros de la UE con importantes sectores bancarios | Corto plazo (≤ 2 años) |
| Hiperpersonalización impulsada por IA a través de datos bancarios abiertos | + 0.9% | Reino Unido, Países Bajos, países nórdicos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de productos de jubilación y protección
El cambio demográfico en Europa magnifica la brecha de financiación de los planes de pensiones obligatorios y lleva a los hogares hacia vehículos privados de ahorro para la jubilación. Swiss Re estima un potencial adicional de 1.56 billones de USD en primas de seguros de vida entre 2025 y 2034, lo que crea un margen considerable para que los bancos profundicen las ventas dirigidas por asesores de productos de seguros de vida entera y rentas vitalicias [1] Swiss Re, “European Life Insurance Premium Potential”, swissre.com . El aumento de la rentabilidad para los asegurados al 3.5 % en los fondos tradicionales en euros en 2025 hace que los contratos de seguros de vida sean competitivos frente a los depósitos, impulsando la adopción entre los ahorradores reacios al riesgo. Los bancos utilizan su conocimiento a nivel de cuenta para combinar coberturas de protección con préstamos personales e hipotecas, ampliando así los flujos de comisiones y fortaleciendo la fidelización de los clientes. Los países con sistemas de seguridad social maduros, como Francia y Alemania, muestran el giro más fuerte hacia los planes de pensiones individuales, una tendencia que se espera que persista durante toda la década.
Los bancos buscan ingresos basados en comisiones ante la presión del NIM
Las prácticas crediticias competitivas y las incertidumbres en la política macroeconómica siguen limitando los márgenes de interés netos (MIN). Al distribuir seguros, los bancos pueden generar comisiones estables y con bajo requerimiento de capital, lo que ayuda a compensar la volatilidad de los préstamos. Esta estrategia diversifica las fuentes de ingresos y reduce la dependencia de los ingresos por intereses, lo que hace que los bancos sean más resilientes a las fluctuaciones del mercado. Un cambio normativo reciente, que redujo la ponderación de riesgo para la participación en seguros al 250%, ha impulsado directamente la rentabilidad del capital para las bancaaseguradoras integradas. Este ajuste regulatorio aumenta el atractivo de los modelos de bancaaseguradoras, alentando a los bancos a forjar acuerdos de exclusividad más estrictos con sus aseguradoras internas o cautivas para maximizar la colaboración. Como resultado, los ejecutivos bancarios se están centrando ahora en optimizar su cartera de productos, con el objetivo de elevar la proporción de ingresos no financieros a más del 40% para 2030, particularmente entre los grandes grupos de Europa Occidental. Este cambio refleja una tendencia más amplia de los bancos que buscan equilibrar sus carteras de ingresos y adaptarse a la dinámica cambiante del mercado [2] Crédit Agricole Assurances, “Documento de registro 2024”, credit-agricole.com.
Aumento en la adopción de canales digitales y venta cruzada basada en datos
Tras la pandemia, los hábitos de consumo se han inclinado cada vez más hacia las plataformas móviles. Cabe destacar que el 80% de los clientes de banca minorista ahora expresan su disposición a contratar seguros directamente a través de sus aplicaciones bancarias. Este cambio pone de relieve la creciente importancia de los canales móviles en el mercado europeo de bancaseguros, donde la distribución móvil está experimentando un crecimiento significativo con una tasa de crecimiento anual compuesta (TCAC) del 8.31%. Esta expansión se debe a la comodidad de la emisión instantánea de pólizas y a la eficacia de las ofertas personalizadas para mejorar las tasas de conversión. Los bancos están aprovechando los datos de las transacciones para ofrecer avisos personalizados, por ejemplo, ofreciendo un seguro de viaje inmediatamente después de la compra del billete. Estas estrategias mejoran la interacción con el cliente y agilizan el proceso de contratación del seguro. En la región nórdica, los bancos ya han vinculado más del 25% de las nuevas pólizas de no vida a procesos basados en aplicaciones, lo que demuestra la escalabilidad y la eficiencia de estos modelos integrados. Esta tendencia subraya el potencial transformador de la distribución móvil para transformar el panorama de la bancaseguros.
Hiperpersonalización impulsada por IA mediante datos de banca abierta
La Autoridad Europea de Seguros y Pensiones de Jubilación (EIOPA) informa que el 50 % de las aseguradoras de no vida y el 24 % de las de vida habían implementado soluciones de IA para 2024, principalmente en suscripción y reclamaciones [3] EIOPA, “Informe de seguimiento del mercado de la digitalización”, eiopa.europa.eu . Con la ayuda de las interfaces de banca abierta, las aseguradoras ahora pueden acceder a datos detallados de flujo de caja, mejorando sus procesos de suscripción. Este avance les permite refinar las evaluaciones de riesgo y transitar hacia modelos de precios basados en el uso. Generali Suiza ha introducido un asistente impulsado por IA que responde consultas en varios idiomas y agiliza los procesos básicos de reclamaciones. Esta innovación ha aumentado los índices de satisfacción del cliente en 12 puntos durante su primer año. Además, a medida que evolucionan las tecnologías de aprendizaje automático, hay un aumento notable en las tasas de conversión para las ofertas de seguros en la aplicación, lo que resulta en costos de adquisición que ahora son más económicos que los métodos tradicionales de sucursal o centro de llamadas.
Análisis del impacto de las restricciones
| Restricción | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normas regulatorias y fiscales fragmentadas de la UE | -0.5% | Operaciones transfronterizas | Largo plazo (≥ 4 años) |
| Disminución del flujo de clientes en las sucursales después de la COVID-19 | -0.7% | Mercados con densas redes de sucursales | Mediano plazo (2-4 años) |
| Límites impuestos por el RGPD a la minería profunda de datos de los consumidores | -0.4% | En toda la UE | Corto plazo (≤ 2 años) |
| Los ecosistemas BigTech/FinTech desintermedian a los bancos | -0.6% | Reino Unido, Países Bajos, países nórdicos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Normas regulatorias y fiscales fragmentadas de la UE
La divergencia entre los incentivos fiscales nacionales, las obligaciones de divulgación y el etiquetado de productos incrementa los costes de cumplimiento normativo para las bancaaseguradoras paneuropeas. Mantener estructuras de productos y configuraciones de TI paralelas para cada mercado erosiona la economía de escala y ralentiza el plazo de comercialización. Los pequeños participantes transfronterizos se enfrentan a cargas proporcionales más pesadas, lo que protege eficazmente a las bancaaseguradoras nacionales dominantes de la competencia agresiva. Por lo tanto, el progreso hacia un Mercado Único Europeo de Seguros verdaderamente armonizado sigue siendo fundamental para impulsar un mayor crecimiento. Un régimen armonizado reduciría las fricciones regulatorias, permitiendo a las empresas distribuir productos estandarizados transfronterizos con mayor eficiencia. También reforzaría la confianza del consumidor mediante protecciones y divulgaciones coherentes, fomentando una mayor integración del panorama asegurador europeo.
Ecosistemas BigTech/FinTech que desintermedian a los bancos
Los ecosistemas digitales integran a la perfección pagos, inversiones y seguros en interfaces intuitivas. Por ejemplo, Revolut ofrece ahora seguros de dispositivos y viajes directamente a través de su app a más de 30 millones de clientes en Europa, eludiendo las rutas bancarias tradicionales y ofreciendo una alternativa más cómoda a los métodos tradicionales. Las principales empresas tecnológicas utilizan análisis avanzados de interacción para ofrecer microseguros personalizados en momentos cruciales, como la reserva de viajes o la compra de dispositivos, atrayendo a clientes más jóvenes y urbanos que podrían haber recurrido a aseguradoras tradicionales centradas en la banca. Esta tendencia impulsa a los bancos consolidados a intensificar sus esfuerzos de innovación, adoptar estrategias digitales y mejorar la experiencia del cliente para proteger su cuota de mercado en un panorama cada vez más competitivo.
Análisis de segmento
Por tipo de seguro: el seguro de salud impulsa el crecimiento de las primas
Los productos de vida representaron el 62.55% de la cuota de mercado de bancaseguros en Europa en 2025, consolidando su posición como la principal fuente de ingresos. Sin embargo, los ramos de salud están creciendo a un ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.52%, debido a que el envejecimiento de la población, las largas listas de espera en el sector público y la concienciación generada por la pandemia están reorientando a los hogares hacia coberturas complementarias. Para el período 2026-2031, se proyecta que el segmento de salud añadirá 27.4 millones de dólares en primas adicionales, lo que equivale a casi una quinta parte de la expansión total del mercado. El plan de AXA ilustra este cambio: su cartera de salud europea logró un aumento del 9% en primas en 2024 y ahora busca una distribución equitativa entre seguros de vida para particulares y seguros comerciales.
Las plataformas digitales de bienestar refuerzan este impulso al integrar servicios de telemedicina y atención preventiva con los seguros, lo que fomenta la fidelización y reduce la siniestralidad. Los productos de no vida, como los de daños y automóviles, siguen beneficiándose de las relaciones crediticias de las bancaseguradoras. La originación de hipotecas ofrece oportunidades naturales de venta cruzada para seguros de hogar, mientras que los préstamos para automóviles son la base de las propuestas de pólizas de automóviles. Si bien estos subramos crecen a un ritmo más lento que el de salud, sus márgenes de beneficio siguen siendo atractivos gracias a los bajos costes de adquisición y a las ventas en paquete.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: las aplicaciones móviles desafían el dominio de las sucursales
Las sucursales bancarias aún controlaban el 67.75 % de las primas emitidas en 2025, gracias a la estrecha relación con los clientes y la comodidad del asesoramiento presencial. Sin embargo, se prevé que el tamaño del mercado europeo de bancaseguros atribuible a los canales móviles se triplique para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 8.10 %, a medida que los consumidores optan por el autoservicio digital. Las experiencias integradas reducen el proceso de alta a minutos y permiten coberturas de pago por uso, lo que atrae a un público más joven que rara vez visita las sucursales. Qover, la empresa de tecnología de seguros, integra las pólizas directamente en las apps bancarias de Revolut y N26, lo que demuestra una estrategia de implementación paneuropea de bajo coste.
Una proporción de centros de contacto y portales web de un solo dígito medio atiende demandas complejas de productos y facilita la venta asistida. Estos canales desempeñan un papel crucial para abordar las necesidades de los clientes que requieren atención personalizada o explicaciones detalladas, especialmente para productos de seguros complejos. Con la creciente integración de la IA en los bots de voz, se proyecta que para 2027, estos bots gestionarán el 50 % de las consultas entrantes sobre seguros. Se espera que esta automatización agilice las operaciones, reduzca los tiempos de respuesta y mejore la eficiencia, permitiendo que los agentes humanos dediquen su tiempo a brindar servicios de asesoría más valiosos y especializados, como recomendaciones de pólizas personalizadas y la atención de las inquietudes específicas de los clientes.
Por usuario final: Las PYME emergen como un segmento de alto crecimiento
Los clientes minoristas representaron el 79.65 % del mercado europeo de bancaseguros en 2025, lo que refleja una larga trayectoria de enfoque en el consumidor. Las pymes, aunque actualmente son más pequeñas, se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.85 %, ya que los requisitos regulatorios, como la responsabilidad civil profesional, obligan a las empresas a protegerse de los riesgos operativos. Los bancos que ya ofrecen líneas de crédito pueden combinar fácilmente las coberturas de daños, responsabilidad civil y personas clave, lo que aumenta la rentabilidad general de la relación. Se proyecta que el mercado europeo de bancaseguros para pymes alcance los 62.8 2031 millones de dólares estadounidenses para XNUMX si se mantienen las tasas de crecimiento actuales.
Si bien las grandes corporaciones y las personas adineradas siguen desempeñando un papel fundamental en los seguros de vida de prima única y en los productos de transferencia de patrimonio hereditario, su crecimiento se ve superado por el de las pymes y las personas con alto poder adquisitivo. Esto se debe, en gran medida, a la ya alta penetración entre las empresas de primera línea y las personas con un alto patrimonio, lo que limita el potencial de expansión. Por el contrario, las pymes y los segmentos de las personas con alto poder adquisitivo presentan oportunidades sin explotar, impulsando un crecimiento más rápido en estas categorías a medida que adoptan cada vez más estos productos financieros. Además, la evolución de las necesidades financieras de las pymes y la creciente concienciación entre las personas con alto poder adquisitivo sobre las soluciones de gestión patrimonial contribuyen a la adopción acelerada de estos productos en estos segmentos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
En 2025, Francia se convirtió en la fuerza dominante del mercado europeo de bancaseguros, representando el 17.25 % del total de primas. Este liderazgo se ve reforzado por alianzas consolidadas como Crédit Agricole/Predica y Société Générale/Sogecap. Las pólizas de vida, con beneficios fiscales, son fundamentales para el ahorro de los hogares franceses, garantizando una entrada constante de capital incluso durante las recesiones económicas. La sólida aceptación del seguro de vida como herramienta de ahorro refuerza aún más la posición de Francia, convirtiéndola en un pilar fundamental del mercado europeo de bancaseguros.
El sur de Europa, con Italia y España a la cabeza, les sigue de cerca. Estos países están cosechando los frutos de la consolidación de sectores bancarios que dependen de los ingresos por comisiones para la estabilidad de sus ganancias. A medida que los hogares buscan protección contra la incertidumbre económica, los seguros de vida y los vinculados al crédito están cobrando impulso. El mercado de bancaseguros italiano se beneficia de un ecosistema bancario y asegurador bien integrado, mientras que el enfoque de España en la transformación digital está mejorando la interacción con el cliente y la accesibilidad a los productos. Alemania, si bien es un actor importante, experimenta una evolución más moderada. Sus estructuras fragmentadas de cajas de ahorros y su complejo panorama regulatorio frenan la rápida expansión de la bancaseguros. Sin embargo, con la creciente adopción digital y las actuales negociaciones sobre la reforma de las pensiones, Alemania ve potencial para un crecimiento acelerado después de 2026. Se espera que la creciente concienciación sobre la planificación de la jubilación y la transición gradual hacia las plataformas digitales desempeñen un papel fundamental en la configuración del panorama de la bancaseguros en Alemania.
Europa Central y Oriental registra las tasas de crecimiento más rápidas. Polonia lidera el grupo, con una tasa de crecimiento anual compuesta (TCAC) del 7.55 % proyectada hasta 2031. El aumento de la renta disponible, un mercado hipotecario floreciente y una notable brecha de protección impulsan este crecimiento. En 2025, el mercado de bancaseguros de Polonia registró primas brutas emitidas de 1.54 millones de dólares, lo que representa un aumento del 3 % con respecto al año anterior. Los bancos que priorizan la movilidad están a la vanguardia en la captación de clientes, destacando Revolut, que ha incorporado a 4.5 millones de usuarios en Polonia y ha ampliado su oferta para incluir coberturas de dispositivos y viajes. El crecimiento de la región se ve impulsado por una mayor alfabetización financiera y las iniciativas gubernamentales destinadas a promover la penetración de los seguros.
Los Países Bajos y los países nórdicos se están consolidando como centros de innovación digital. En estos países, las API de banca abierta y las iniciativas nacionales de identificación electrónica están agilizando la emisión instantánea de pólizas. Estos avances fomentan una experiencia fluida para el cliente, haciendo que los productos de seguros sean más accesibles y atractivos. El modelo bancario suizo, con su énfasis en la gestión patrimonial, impulsa la demanda de seguros de vida de alto valor y contratos vinculados a inversiones. La sólida estabilidad económica del país y su adinerada base de clientes proporcionan un entorno propicio para el crecimiento de la bancaseguros. Bélgica y Portugal, por otro lado, disfrutan de un crecimiento sostenido de un dígito medio gracias a la estabilidad de las tasas de ahorro de los hogares. En el resto de Europa, si bien existe un movimiento colectivo hacia los estándares prudenciales de la UE y una promesa de modernización económica, el proceso se ve moderado por la fragmentación regulatoria. La armonización de las regulaciones en toda la región sigue siendo un desafío, pero se espera que los esfuerzos continuos para abordar estas disparidades generen nuevas oportunidades de crecimiento a largo plazo.
Panorama regulatorio
La distribución de bancaseguros en Europa se rige principalmente por la Directiva sobre la distribución de seguros (Directiva (UE) 2016/97, IDD), que aplica normas de conducta empresarial a bancos y otros intermediarios, incluyendo requisitos en materia de transparencia, idoneidad/adecuación de los productos de inversión basados en seguros (IBIP) y supervisión y gobernanza de productos (POG). La EIOPA reforzó este enfoque en la distribución en marzo de 2026 a través de su Tercer Informe sobre la aplicación de la IDD, que evaluó las prácticas de mercado de 2024-2025 y destacó la atención de la supervisión sobre los procesos de venta, la agrupación de productos y los resultados para el consumidor en todo el EEE.
La supervisión también se está intensificando en torno a la resiliencia operativa y las transiciones prudenciales que afectan a los grupos de bancaseguros integrados. La EIOPA estableció prioridades estratégicas de supervisión para toda la Unión en 2026, que incluyen la implementación de DORA y los riesgos de sostenibilidad, con áreas de enfoque adicionales como la digitalización en la gestión de siniestros y temas específicos de cálculo del SCR para las aseguradoras. Por otra parte, el ciclo de revisión de Solvencia II sigue siendo un hito prudencial clave, con normas actualizadas que entrarán en vigor el 30 de enero de 2027 y que configurarán la planificación de capital y la gestión de riesgos para las aseguradoras integradas en modelos de distribución liderados por bancos.
Análisis de la cadena de valor
La cadena de valor de la bancaseguros conecta la fabricación de productos (aseguradoras de vida, no vida y salud) con la distribución controlada por los bancos (sucursales, banca en línea, aplicaciones móviles y centros de contacto), respaldada por capacidades de suscripción, fijación de precios y administración de pólizas que cada vez más se basan en API. Los bancos generan demanda de clientes a través de los procesos bancarios básicos (ahorros, hipotecas y pagos) y la transforman mediante asesoramiento o flujos integrados, mientras que las aseguradoras proporcionan capacidad de riesgo, diseño de productos, reaseguro y gestión de siniestros. La capa operativa se está expandiendo a través de socios de insurtech y plataformas que ofrecen orquestación, incorporación compatible con KYC/AML, emisión digital de pólizas y automatización de servicios para adaptarse a las necesidades de UX bancaria y rapidez de comercialización.
Las estructuras de colaboración están evolucionando hacia acuerdos a largo plazo y multimercado que combinan vínculos de capital con acuerdos de distribución, junto con despliegues de seguros integrados que reducen la dependencia de la originación en sucursales. Por ejemplo, BNP Paribas finalizó la implementación de su renovada alianza de bancaseguros a largo plazo con Ageas en abril de 2026, e ING anunció una alianza estratégica con bolttech en junio de 2026 para desplegar soluciones integradas de seguros y protección en varios mercados europeos (inicialmente Países Bajos, Italia, Polonia y Bélgica). A nivel de grupo, la supervisión abarca tanto la gobernanza del riesgo bancario como la de seguros, con el Banco Central Europeo coordinando la supervisión de los conglomerados financieros y trabajando con las autoridades nacionales competentes y la EIOPA. Esto aumenta la importancia de la gestión integrada del riesgo, los controles de datos y la gobernanza de ventas conforme a la normativa en todos los canales.
Panorama competitivo
La estructura del mercado está moderadamente concentrada. Las cinco principales compañías, Crédit Agricole Assurances, BNP Paribas Cardif, CaixaBank/SegurCaixa Adeslas, Intesa Sanpaolo Vita y CNP Assurances, concentraron en conjunto la mitad de las primas de 2024. Cada una opera un modelo integrado de bancaseguros que garantiza una distribución propia, genera flujos de comisiones diversificados y respalda la financiación del balance mediante una generación de efectivo predecible. Crédit Agricole, por ejemplo, registró 45.41 millones de dólares en ingresos por seguros en 2024, lo que pone de manifiesto la magnitud que ofrece la bancaseguros cautiva.
La innovación digital es la principal palanca competitiva. Para 2024, el 50 % de las aseguradoras de no vida habían implementado módulos de suscripción con IA, lo que redujo el tiempo promedio de tramitación de siniestros en un 20 % y mejoró los índices de siniestralidad hasta en 3 puntos porcentuales. BNP Paribas Cardif se asoció con la aceleradora insurtech de Plug-and-Play para obtener soluciones de IA para la calificación de riesgos médicos, acelerando así los ciclos de desarrollo de productos. CNP Assurances se centró en API modulares que permiten a socios como La Banque Postale adaptar la lógica de precios a segmentos específicos de clientes.
Las alianzas estratégicas están ampliando el panorama. Belfius se asoció con la aseguradora de salud Alan y el desarrollador de modelos de lenguaje Mistral AI para desarrollar una red médica asistida por IA, lo que indica que las bancaseguradoras tradicionales buscan ser dueñas de ecosistemas de bienestar en lugar de simplemente suscribir riesgos. Al mismo tiempo, especialistas en seguros integrados como Wefox y Element buscan neobancos y plataformas de comercio electrónico que amenacen con la desintermediación. Las empresas tradicionales responden abriendo laboratorios de innovación, invirtiendo en fondos de capital riesgo y adquiriendo selectivamente suscriptores especializados para reforzar sus capacidades.
Líderes de la industria de bancaseguros en Europa
Garantías de crédito agrícola
BNP Paribas Cardif
CaixaBank / SegurCaixa Adeslas
Intesa Sanpaolo Vida
Garantías CNP
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: CaixaBank lanzó un nuevo producto de seguro para mascotas enfocado en la cobertura de gastos veterinarios, ampliando así su oferta de seguros generales en bancaseguros. El producto fomenta la venta cruzada y la fidelización de clientes al ofrecer una cobertura de alta frecuencia, comercializable digitalmente y disponible a través de la interfaz omnicanal de CaixaBank.
- Junio de 2026: BNP Paribas Cardif adquirió una participación adicional del 19 % en BCC Vita, aumentando su propiedad al 70 %, y extendió su alianza de seguros de vida con BCC Iccrea Group en Italia hasta 2039. Un mayor control, combinado con un acuerdo de distribución a largo plazo, fortalece el acceso de Cardif a los flujos de seguros de vida gestionados por bancos en un importante mercado europeo.
- Noviembre de 2024: AXA Suiza presentó addProtect, una suite digital de bancaseguros basada en la plataforma de Additiv. Este lanzamiento aceleró la emisión digital de pólizas y la configuración modular de productos para los bancos asociados, reforzando la transición hacia la distribución basada en plataformas en el sector de los bancaseguros europeos.
Alcance del informe sobre el mercado de bancaseguros en Europa
La bancaseguros se refiere a una configuración de colaboración entre un banco y una compañía de seguros, que permite a esta última ofrecer sus productos a la clientela del banco. Este informe tiene como objetivo proporcionar un análisis detallado del mercado europeo de bancaseguros. Se centra en la dinámica del mercado, las tendencias emergentes en los segmentos y mercados regionales, y en información sobre los diferentes tipos, junto con desarrollos clave. El informe también analiza los actores clave y el panorama competitivo en el mercado.
El mercado europeo de bancaseguros está segmentado por tipo de seguro y geografía. Por tipo de seguro, el mercado se segmenta aún más en seguros de vida y seguros distintos de los de vida. Por geografía, el mercado se segmenta aún más en Francia, Italia, Alemania, Reino Unido, Finlandia y el resto de Europa. El informe ofrece el tamaño del mercado y previsiones para el mercado de bancaseguros en Europa en términos de valor (USD) para todos los segmentos anteriores.
Por tipo de seguro
| Seguro de discapacidad a corto y largo plazo |
| Seguro No Vida |
| Seguro de salud |
Por canal de distribución
| Sucursal bancaria |
| Banca digital/en línea |
| Aplicaciones de banca móvil |
| Centro de contacto / Teléfono |
| Afinidad e integración (FinTech/Venta minorista) |
Por usuario final
| Clientes minoristas |
| Pequeñas y medianas empresas (pymes) |
| Corporativo y adinerado |
Por país
| Francia |
| Italia |
| España |
| Alemania |
| Reino Unido |
| Portugal |
| Bélgica |
| Polonia |
| Netherlands |
| Suiza |
| El resto de Europa |
| Por tipo de seguro | Seguro de discapacidad a corto y largo plazo |
| Seguro No Vida | |
| Seguro de salud | |
| Por canal de distribución | Sucursal bancaria |
| Banca digital/en línea | |
| Aplicaciones de banca móvil | |
| Centro de contacto / Teléfono | |
| Afinidad e integración (FinTech/Venta minorista) | |
| Por usuario final | Clientes minoristas |
| Pequeñas y medianas empresas (pymes) | |
| Corporativo y adinerado | |
| Por país | Francia |
| Italia | |
| España | |
| Alemania | |
| Reino Unido | |
| Portugal | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| Suiza | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de bancaseguros en Europa?
El mercado generó USD 685.84 mil millones en 2026 y se proyecta que alcance los USD 855.18 mil millones en 2031.
¿Qué ramo de seguros está creciendo más rápidamente en el bancaseguro europeo?
El seguro de salud lidera el crecimiento con un pronóstico de CAGR del 6.52 % hasta 2031 debido al envejecimiento demográfico y la demanda de atención médica privada.
¿Qué importancia tienen las aplicaciones móviles para la distribución de bancaseguros?
Las aplicaciones móviles son el canal de más rápido crecimiento: se espera que crezcan a una tasa compuesta anual del 8.10 % y erosionen de manera constante la participación del 67.75 % de la sucursal.
¿Qué país se prevé que experimente la expansión más rápida?
Se prevé que Polonia registre una tasa de crecimiento anual compuesta (CAGR) del 7.55 % a medida que el aumento de los ingresos y la adopción digital impulsan la penetración de los seguros.
¿Quiénes son los principales actores del mercado de bancaseguros en Europa?
Crédit Agricole Assurances, BNP Paribas Cardif y CNP Assurances poseen en conjunto algo más del 35.1% de las primas emitidas, aprovechando asociaciones bancarias exclusivas.
¿Cuál es el mayor desafío al que se enfrentan las bancaseguradoras europeas?
La fragmentación regulatoria en los estados de la UE y la competencia de los ecosistemas BigTech limitan la escalabilidad transfronteriza fluida y exigen una rápida innovación digital para defender la participación en el mercado.


