

Tamaño y participación en el mercado de materiales de barrera
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 3.68 mil millones |
| Tamaño del mercado (2031) | USD 4.77 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.33% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
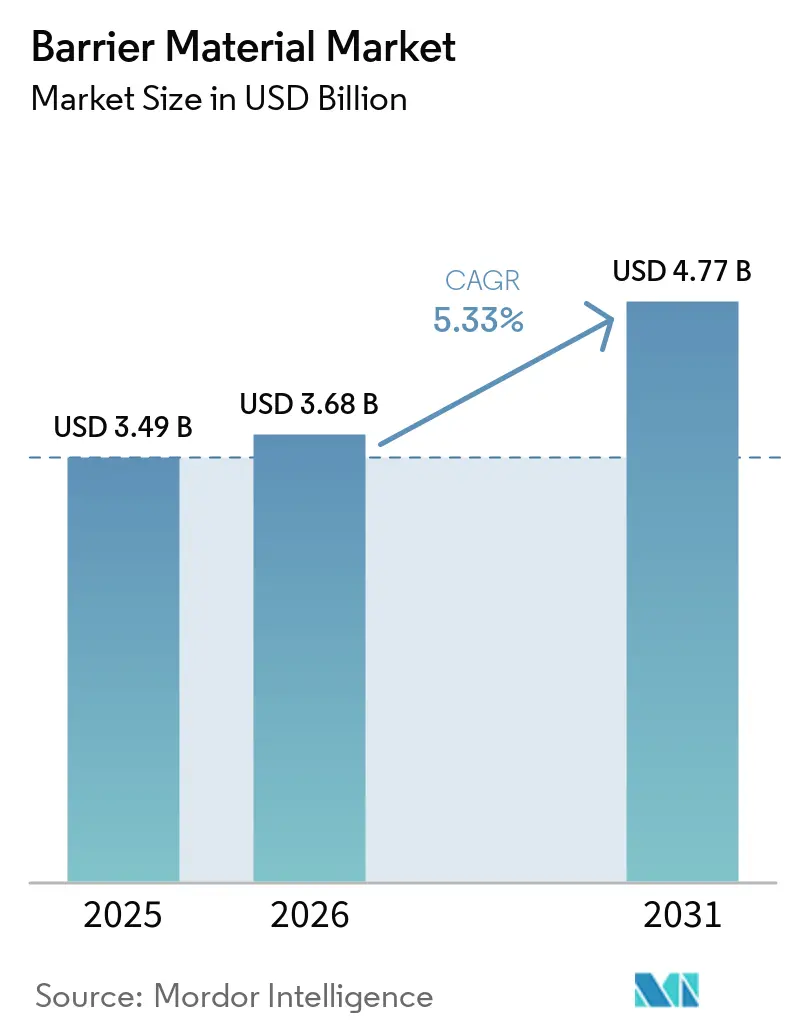
Análisis del mercado de materiales de barrera por Mordor Intelligence
El tamaño del mercado de materiales de barrera se valoró en 3.49 millones de dólares en 2025 y se estima que crecerá de 3.68 millones de dólares en 2026 a 4.77 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.33 % durante el período de pronóstico (2026-2031). La expansión de la cadena de frío farmacéutica en Asia-Pacífico, el crecimiento del comercio electrónico, que exige formatos flexibles y duraderos, y las medidas regulatorias que se alejan de las sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS) están acelerando la transición del aluminio y el cloruro de polivinilideno (PVDC) hacia recubrimientos de poliolefina reciclables y estructuras de etileno-alcohol vinílico (EVOH). El cloruro de polivinilideno retuvo el 44.68 % de los ingresos en 2025 a pesar del escrutinio ambiental, pero el EVOH está ganando relevancia a medida que los envases en atmósfera modificada amplían la vida útil sin conservantes sintéticos. Se está intensificando la inversión en I+D en recubrimientos de óxido de silicio y óxido de aluminio depositados por plasma que prometen un rendimiento de película metalizada en polietileno y polipropileno monomaterial, mientras que las películas de nanocelulosa se acercan a una escala semicomercial en Escandinavia. La actividad competitiva se está desplazando hacia arriba, a medida que proveedores de resina como Mitsubishi Chemical y Asahi Kasei se integran en la extrusión de películas, y hacia abajo, a medida que los convertidores globales ofrecen orientación en la dirección de la máquina y químicas adhesivas patentadas para reducir el peso sin sacrificar la rigidez.
Conclusiones clave del informe
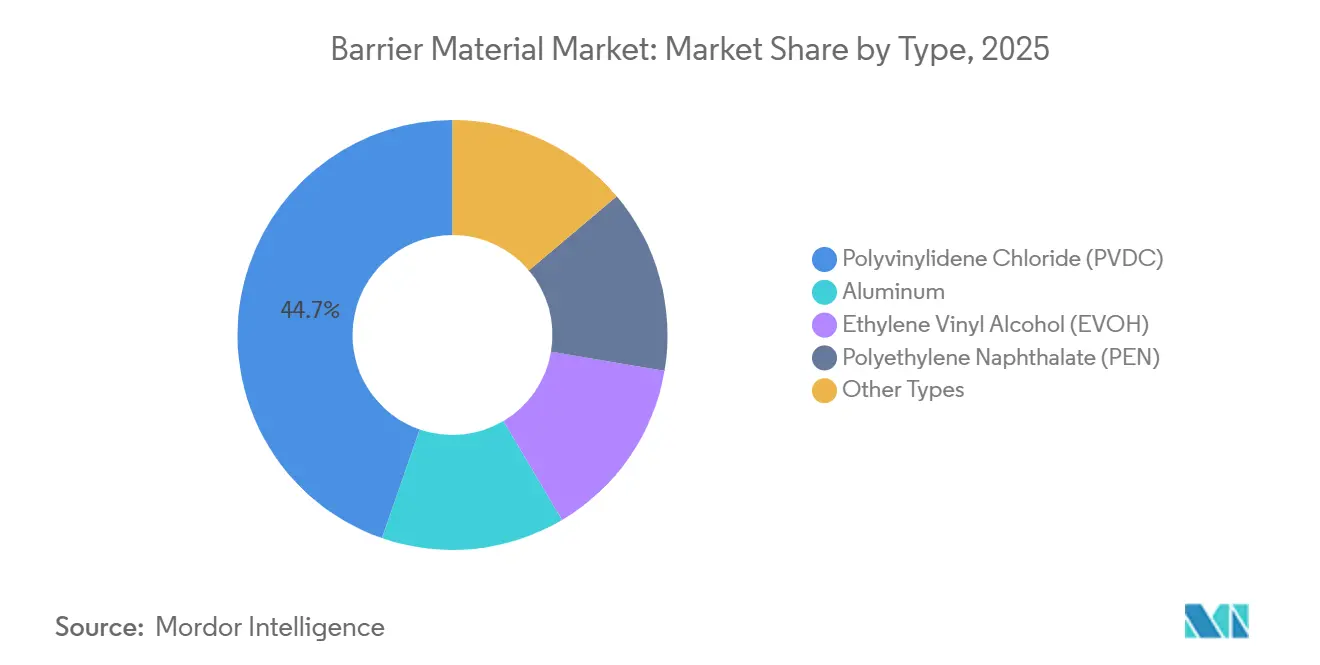
- Por tipo, el cloruro de polivinilideno (PVDC) lideró con un 44.68% de la participación de mercado de materiales de barrera en 2025, mientras que el alcohol vinílico de etileno (EVOH) es el tipo de más rápido crecimiento con una CAGR del 5.73% hasta 2031.
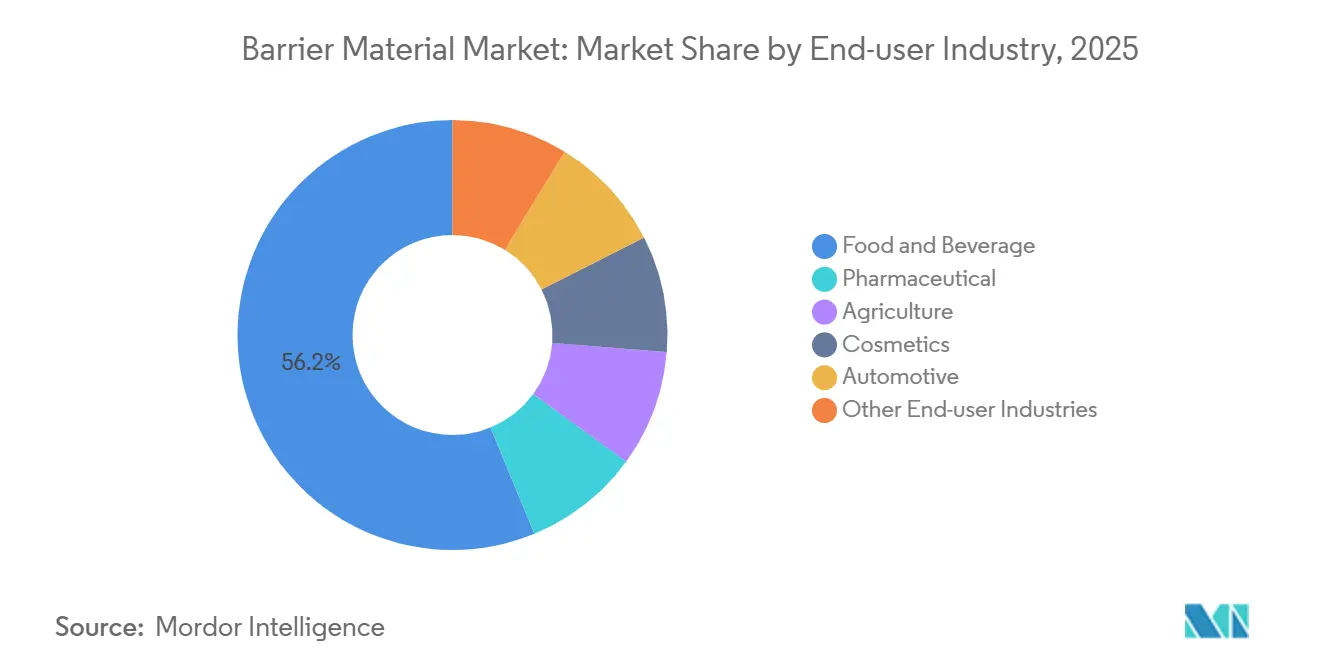
- Por industria de usuario final, los alimentos y bebidas capturaron el 56.22% de la participación de mercado de materiales de barrera en 2025, mientras que se proyecta que el sector farmacéutico se expandirá a una CAGR del 5.93% hasta 2031.
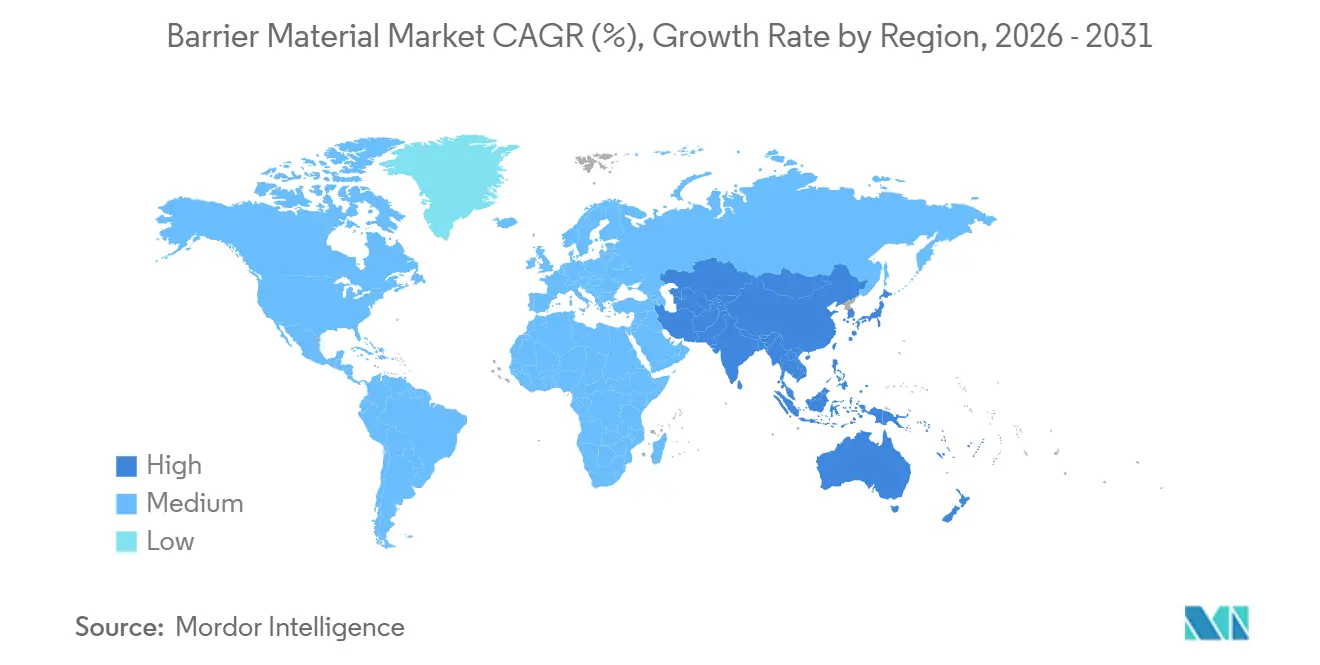
- Por geografía, Asia-Pacífico capturó el 42.21% de la participación de mercado de materiales de barrera en 2025 y está avanzando a una CAGR del 5.75% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de materiales de barrera
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de blísteres farmacéuticos en Asia-Pacífico | + 1.2% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Mediano plazo (2-4 años) |
| Embalaje flexible multicapa impulsado por el comercio electrónico | + 0.9% | Global, con mayor intensidad en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Recubrimientos de barrera de poliolefina reciclables | + 0.7% | América del Norte y Europa, adopción temprana en Australia | Mediano plazo (2-4 años) |
| Normativa sobre barreras de grasa libres de PFAS | + 0.6% | Norteamérica y europa | Corto plazo (≤ 2 años) |
| Ampliación de la escala de la película de barrera de nanocelulosa | + 0.3% | Europa (Escandinavia), proyectos piloto en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda de blísteres farmacéuticos en Asia-Pacífico
India y China están convirtiendo los paquetes de tiras a blísteres de aluminio-PVC y aluminio-aluminio para proteger los ingredientes activos sensibles a la humedad bajo normas más estrictas de Buenas Prácticas de Fabricación, lo que impulsa un crecimiento de dos dígitos en el gasto de capital en líneas de termoformado de alta velocidad. La logística de la cadena de frío para vacunas e insulina especifica papel de aluminio laminado con poliamida o poliéster, un umbral de barrera que las películas de polímero no pueden cumplir sin metalización adicional [1] Consejo de Promoción de Exportaciones Farmacéuticas de la India, “Informe Anual de Exportación 2025”, pharmexcil.com . El mandato de China de 2024 a prueba de niños para analgésicos opioides impulsa aún más la demanda de tapas de presión, lo que reduce el suministro de resina PVDC y eleva los precios al contado en todo el sudeste asiático.
Embalaje flexible multicapa para comercio electrónico
La penetración de la venta de comestibles en línea, que supera el 12% del total de la venta minorista de alimentos en Asia-Pacífico, ha impulsado la demanda de bolsas multicapa que resistan el procesamiento automatizado, las fluctuaciones de temperatura y la manipulación en la última milla. Los quesos y los snacks de carne curada, sensibles al oxígeno, requieren tasas de transmisión inferiores a 1 cc/m²/día, lo que solo se puede lograr con núcleos de EVOH flanqueados por una capa sellante de polietileno. Las auditorías estadounidenses atribuyen el 9% de las devoluciones de comercio electrónico de la categoría de alimentos a bolsas rotas, lo que impulsa a los convertidores hacia selladores más gruesos y adhesivos termofusibles que se adhieren antes de que la banda se enfríe, reduciendo así las reclamaciones por daños a pesar de añadir de 3 a 5 g por paquete. Las plataformas de comercio rápido en India e Indonesia ahora especifican bolsas verticales marcadas con láser, pero las líneas de marcado alteran la homogeneidad del material y complican los flujos de reciclaje.
Recubrimientos de barrera de poliolefina reciclables
Las láminas monomateriales de polietileno y polipropileno recubiertas con óxido de silicio u óxido de aluminio mediante deposición de plasma están reemplazando a los laminados de polietileno EVOH en el envasado de snacks secos. La gama AmPrima de Amcor alinea las cadenas de polímeros mediante orientación en la dirección de la máquina para reducir la permeabilidad al oxígeno a 5 cc/m²/día sin necesidad de una resina de barrera independiente, lo que permite el acceso a los flujos de reciclaje de polietileno que recogen entre el 35 % y el 40 % de las películas flexibles en Alemania y los Países Bajos. Sin embargo, la vida útil se reduce de 12 meses en los laminados de EVOH a 9 meses en las poliolefinas recubiertas, lo que limita el potencial de exportación.
Normativa sobre barreras de grasa libres de PFAS
La eliminación voluntaria de los PFAS de cadena corta por parte de la FDA estadounidense en 2024 y la prohibición de California de los envases de alimentos con PFAS en 2025 están acelerando la reformulación hacia recubrimientos de ácido esteárico y quitosano que ofrecen una resistencia a la grasa inconsistente una vez que se forma condensación. Los convertidores informan de aumentos del 25 % al 40 % en el peso del recubrimiento y una menor velocidad de línea. Los borradores del Reglamento de Envases y Residuos de Envases de la Unión Europea aumentan la urgencia del cumplimiento normativo; sin embargo, los mercados asiáticos continúan utilizando los recubrimientos PFAS tradicionales para el suministro nacional, lo que crea un panorama global de especificaciones bifurcado.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Límites ambientales del aluminio | -0.8% | Global, con mayor impacto en Europa y América del Norte | Mediano plazo (2-4 años) |
| Desafíos del reciclaje para multicapas | -0.6% | Global, agudo en Asia-Pacífico y Sudamérica | Corto plazo (≤ 2 años) |
| Interrupciones en la cadena de suministro de fluoroquímicos | -0.4% | Norteamérica y europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Límites ambientales del aluminio
La fundición primaria de aluminio emite 16 toneladas de CO₂ por tonelada de metal, lo que ha impulsado a las empresas farmacéuticas europeas a implementar pilotos de laminados transparentes de poliéster y EVOH de alta barrera que reducen la huella de carbono de los envases hasta en un 50 %. El contenido reciclado en el papel de aluminio aumentó al 28 % en 2025; sin embargo, la recogida posconsumo de papel de aluminio de calibre fino se mantiene por debajo del 15 % debido a la contaminación. Los recubrimientos de óxido de aluminio depositados al vacío sobre poliéster alcanzan una transmisión de vapor de agua inferior a 0.5 g/m²/día, pero requieren ≥5,000 toneladas/año para alcanzar la rentabilidad del papel de aluminio, lo que limita su adopción temprana.
Interrupciones en la cadena de suministro de fluoroquímicos
La inclusión de varias PFAS como sustancias peligrosas por parte de la EPA de EE. UU. en 2024 provocó escasez de materia prima para barreras especiales de PVDF y PVF, lo que retrasó la producción en las líneas de envasado de películas para baterías y de cadena de frío [2] Agencia de Protección Ambiental de EE. UU., “Designación de PFAS como sustancias peligrosas 2024”, epa.gov . Los productores europeos se apresuraron a encontrar alternativas sin flúor, pero las barreras de grasa resistentes a la humedad siguen siendo difíciles de conseguir, lo que ralentiza el despliegue de envases para comida rápida.
Análisis de segmento
Por tipo: El EVOH gana a medida que aumenta la sensibilidad al oxígeno
Se prevé que el alcohol vinílico de etileno (EVOH) se expanda a una tasa de crecimiento anual compuesta (TCAC) del 5.73 % entre 2026 y 2031, la más rápida entre las resinas de barrera, ya que los procesadores buscan soluciones de atmósfera modificada que prolonguen la vida útil de los embutidos, la pasta y los productos agrícolas sin conservantes. La cuota de mercado del cloruro de polivinilideno (PVDC) como material de barrera se situó en el 44.68 % en 2025, pero la exclusión del mercado minorista en Europa está erosionando esa ventaja. El aluminio se utiliza en blísteres farmacéuticos y envases asépticos, donde no se tolera la entrada de humedad. El naftalato de polietileno se utiliza en cerveza artesanal premium y botellas con sistema de desoxigenación, pero sigue siendo un nicho de mercado porque los precios de la resina superan los 4,000 USD/tonelada.
Los convertidores suelen coextruir EVOH entre capas de unión de polietileno o polipropileno que protegen el núcleo hidrófilo de la humedad, preservando así su capacidad de barrera al oxígeno incluso con una humedad relativa del 80 %. La cartera de productos Eval de Kuraray abarca contenidos de etileno del 27 % al 48 % molar, lo que permite a los procesadores ajustar la cristalinidad según las necesidades de rendimiento o barrera. Las formulaciones farmacéuticas están especificando capas base de EVOH para reemplazar el PVC debido a la preocupación por la migración de plastificantes, pero los ciclos de aprobación regulatoria aún demoran entre 18 y 24 meses.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por industria de usuario final: el sector farmacéutico supera el crecimiento de la alimentación
El sector de alimentos y bebidas capturó el 56.22 % de la demanda de materiales de barrera en 2025, mientras que se proyecta que el sector farmacéutico crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.93 % hasta 2031. Los blísteres exigen una transmisión de humedad-vapor inferior a 0.05 g/m²/día, un umbral alcanzado por los laminados a base de aluminio, pero desafiante para los formatos totalmente de plástico sin capas prohibitivas en cuanto a costo. En la industria de alimentos y bebidas, los lácteos, la carne fresca y los snacks impulsan colectivamente el envasado en atmósfera modificada que duplica la vida útil en comparación con las películas de solo polietileno. Las películas de ensilado utilizadas en la agricultura están diseñadas para mantener condiciones anaeróbicas. Las tasas de transferencia de oxígeno superiores a 500 cc/m²/día pueden provocar la formación de moho y pérdidas de materia seca. La adopción de laminados para bolsas de baterías en la industria automotriz está aumentando con la producción de vehículos eléctricos, pero el tonelaje actual está a la zaga de la demanda de envasado en un orden de magnitud.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de materiales de barrera en la región Asia-Pacífico
Asia-Pacífico representó el 42.21 % de los ingresos del mercado de materiales de barrera en 2025 y avanza a una tasa de crecimiento anual compuesta (TCAC) del 5.75 % hasta 2031. La producción de envases farmacéuticos de China creció un 13 % interanual en 2025, gracias a que las líneas de blíster absorbieron nueva capacidad de PVDC y aluminio para abastecer a África y Latinoamérica. Las principales empresas de envases flexibles de la India incorporaron líneas de coextrusión de EVOH para apoyar a marcas multinacionales de alimentos; UFlex opera 12 líneas de película de barrera en tres plantas. Japón y Corea del Sur están realizando pruebas piloto con nanocelulosa y barreras de base biológica, pero los volúmenes comerciales son mínimos.
Mercado de materiales de barrera en Norteamérica
En Norteamérica, los gastos de reformulación de PFAS, junto con la sensibilidad de los consumidores a la inflación, ralentizaron la transmisión de los precios de los convertidores. Las directrices de la FDA sobre la eliminación gradual de PFAS obligaron a modernizar las líneas de recubrimiento, pero el rendimiento de la barrera antigrasa aún varía con la humedad. Las normas canadienses sobre plásticos de un solo uso eximen los formatos esenciales para la seguridad alimentaria; sin embargo, las tasas provinciales de responsabilidad extendida del productor aumentan entre un 8 % y un 12 % anual. El auge de la deslocalización en México atrajo anuncios de capacidad de más de 50 millones de dólares de Amcor y Sealed Air en 2024.
Mercado de materiales de barrera en EMEA y Sudamérica
La cuota de Europa está determinada por los mandatos de contenido reciclado que impulsan las poliolefinas monomateriales. El sistema dual de Alemania recicló el 38 % de las películas flexibles en 2024, la tasa más alta del continente, aunque la contaminación alimentaria impide su uso en circuito cerrado. La ley AGEC de Francia impulsa las bolsas rellenables que requieren barreras duraderas a lo largo de múltiples ciclos. Sudamérica, Oriente Medio y África presentan una cuota menor, con Brasil adoptando formatos blíster para el cumplimiento de la trazabilidad y Arabia Saudí invirtiendo 200 millones de dólares en capacidad flexible nacional en el marco de Visión 2030.

Panorama competitivo
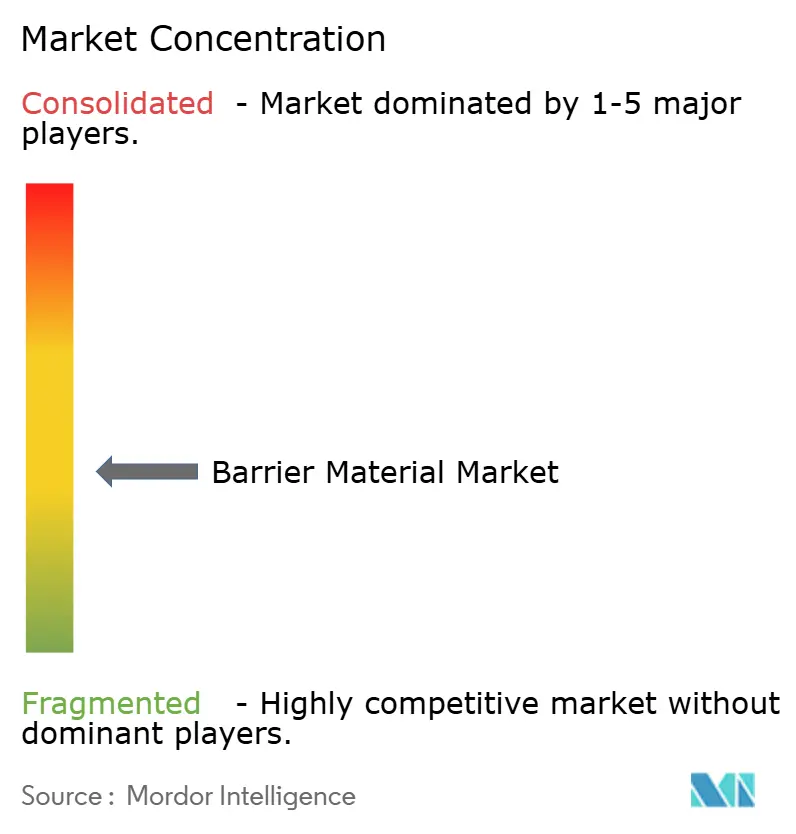
El mercado de materiales de barrera está moderadamente fragmentado. Los cinco principales fabricantes, Amcor, Kuraray, Mondi, Huhtamäki y Syensqo, controlaban aproximadamente entre el 35 % y el 40 % de la capacidad global en 2025. La adquisición por parte de Amcor de los activos de envasado de Berry Global, valorados en 8.4 millones de dólares, reforzó las capacidades de EVOH y PVDC en 47 plantas, con sinergias previstas de 650 millones de dólares para 2027. Sealed Air se diferencia con los sistemas de bolsas retráctiles Cryovac, que reducen los costes laborales de los procesadores de carne y prolongan la vida útil. Los proveedores de resinas Kuraray, Mitsubishi Chemical y Asahi Kasei están integrando sus operaciones downstream, aprovechando las capacidades cautivas de EVOH y PVDC para captar márgenes de conversión de películas y asegurar la venta de productos de calidad propia.
Las solicitudes de patentes para la deposición química de vapor mejorada por plasma y la deposición de capa atómica aumentaron un 18 % en 2025, lo que indica una carrera para aplicar recubrimientos de óxido de silicio o de óxido de aluminio de espesor nanométrico sobre polietileno y polipropileno sin comprometer la reciclabilidad. Los convertidores más pequeños compiten mediante la impresión digital de tiradas cortas y el prototipado rápido para marcas emergentes que carecen del volumen necesario para troqueles especializados. La adopción de tecnología es desigual: las plantas de Norteamérica y Europa están invirtiendo en la monitorización de las propiedades de barrera en tiempo real, mientras que muchas líneas de producción asiáticas y latinoamericanas aún dependen de las pruebas fuera de línea, lo que genera una variabilidad que los clientes de los sectores de alimentación y farmacéutica premium rechazan cada vez más.
La innovación en espacios vacíos en barreras de origen biológico y compostables está ganando apoyo político, a pesar de que persisten deficiencias en su rendimiento. Colaboraciones como la de Mondi-Stora Enso para bolsas de papel o la de Toppan-Toray para biopoliamidas derivadas del aceite de ricino ilustran las estrategias de cobertura de las empresas establecidas ante posibles prohibiciones futuras de ciertos materiales de origen fósil.
Líderes de la industria de materiales de barrera
amcor plc
InfobelFilipinasOtros Comercios & ServiciosKurarayCo., LTD.
Syensqo
mundos
Huhtamäki Oyj
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: Tetra Pak, en colaboración con la empresa láctea italiana Sterilgarda Alimenti, presentó el primer envase de 1 litro con barrera de papel. Este avance representó un paso importante en la transición de la industria del envasado de cartón hacia materiales renovables y con bajas emisiones de carbono, al aumentar el contenido renovable al 90 % cuando se combina con polímeros de origen vegetal.
- Abril de 2026: UPM Specialty Materials y el fabricante de papeles especiales Felix Schoeller presentaron un material de barrera reciclable diseñado para aplicaciones de envasado flexible de alimentos, como envoltorios para chocolates y barritas energéticas. El producto tiene como objetivo ayudar a los fabricantes de envases a cumplir con los requisitos de reciclabilidad establecidos en el Reglamento de la UE sobre envases y residuos de envases (PPWR).


Alcance del informe del mercado global de materiales de barrera
Los materiales de barrera son sustancias diseñadas para limitar o prevenir la transferencia de elementos específicos, como humedad, gases (p. ej., oxígeno, dióxido de carbono), luz o sustancias químicas, entre dos entornos. Estos materiales desempeñan un papel fundamental en industrias como la de envasado de alimentos y productos farmacéuticos, la construcción y la electrónica, garantizando la integridad y seguridad de los productos.
El mercado de materiales de barrera está segmentado por tipo, industria del usuario final y geografía. Por tipo, el mercado se segmenta en cloruro de polivinilideno (PVDC), aluminio, alcohol etileno vinílico (EVOH), naftalato de polietileno (PEN) y otros tipos. Por industria del usuario final, el mercado se segmenta en alimentos y bebidas, farmacéutica, agricultura, cosmética, automoción y otras industrias. El informe también abarca el tamaño del mercado y las previsiones de materiales de barrera en 15 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el valor (USD).
| Cloruro de polivinilideno (PVDC) |
| Aluminio: |
| Alcohol etileno vinílico (EVOH) |
| Naftalato de polietileno (PEN) |
| Otros tipos |
| Alimentos y Bebidas |
| Farmacéutica |
| Agricultura |
| Cosméticos |
| Motorium |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Cloruro de polivinilideno (PVDC) | |
| Aluminio: | ||
| Alcohol etileno vinílico (EVOH) | ||
| Naftalato de polietileno (PEN) | ||
| Otros tipos | ||
| Por industria del usuario final | Alimentos y Bebidas | |
| Farmacéutica | ||
| Agricultura | ||
| Cosméticos | ||
| Motorium | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de materiales de barrera?
El mercado de materiales de barrera ascendió a USD 3.68 millones en 2026 y se proyecta que alcance los USD 4.77 millones en 2031.
¿Qué región sumará más demanda en 2025?
Asia-Pacífico contribuye con la mayor demanda del 42.21 % en 2025, respaldada por la subcontratación farmacéutica, el crecimiento del comercio electrónico de comestibles y la nueva capacidad de película de barrera.
¿Por qué los convertidores invierten en poliolefinas monomateriales?
Los recubrimientos de óxido de silicio depositados con plasma sobre polietileno y polipropileno crean películas reciclables de alta barrera que cumplen con los mandatos emergentes de diseño para reciclaje.
¿Cómo influyen las regulaciones PFAS en la elección de materiales?
Las prohibiciones en América del Norte y Europa están impulsando a los proveedores a utilizar productos químicos de barrera contra la grasa sin flúor, aunque el peso de los pelajes aumenta y el rendimiento frente a la humedad varía.
Última actualización de la página:



