

Tamaño y participación en el mercado del aceite base
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Volumen de mercado (2026) | 35.64 millones de toneladas |
| Volumen de mercado (2031) | 38.18 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 1.40% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aceite base por Mordor Intelligence
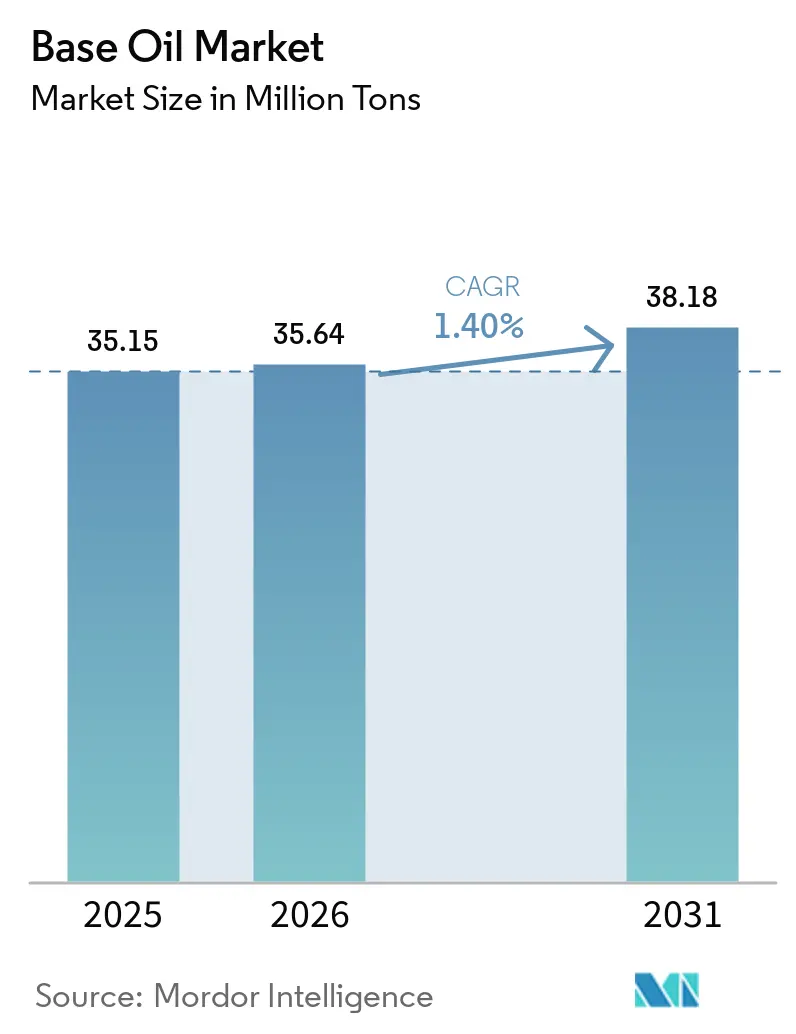
Se espera que el tamaño del mercado de aceites base crezca de 35.15 millones de toneladas en 2025 a 35.64 millones de toneladas en 2026 y se prevé que alcance los 38.18 millones de toneladas para 2031 con una CAGR del 1.40 % durante el período 2026-2031. El crecimiento medido del mercado de aceites base se sustenta en tres factores: la migración de los aceites base del Grupo I a los de mayor rendimiento de los Grupos II y III, el endurecimiento de las normas globales sobre emisiones y el papel cada vez mayor de las formulaciones sintéticas en los sistemas de propulsión de vehículos eléctricos (VE). Asia-Pacífico lidera el volumen, pero Oriente Medio y África registran la expansión más rápida, lo que indica una reorientación gradual de las cadenas de suministro hacia las regiones con ventaja en crudo. El posicionamiento competitivo depende de la tecnología de hidroprocesamiento, mientras que las refinerías se enfrentan a la presión sobre los márgenes debido a la reducción de los diferenciales Brent-Dubai y al aumento de las inversiones de capital para la modernización de los catalizadores. En el ámbito de los fluidos de refrigeración por inmersión para centros de datos y las iniciativas de refinación de circuito cerrado, surgen oportunidades que cumplen los objetivos de la economía circular.
Conclusiones clave del informe
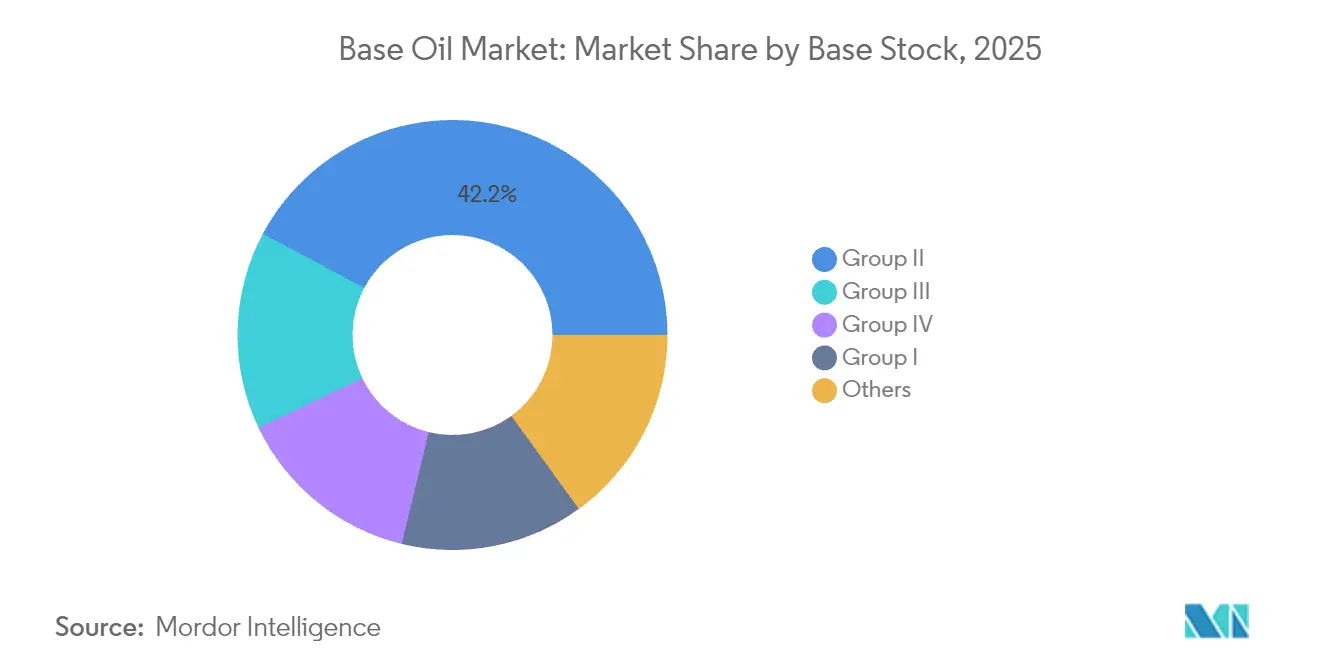
- Por tipo de aceite base, el Grupo II tenía el 42.20 % de la participación de mercado de aceite base en 2025, mientras que el Grupo III registra una CAGR del 4.05 % hasta 2031, la más alta entre todos los grados de aceite base.
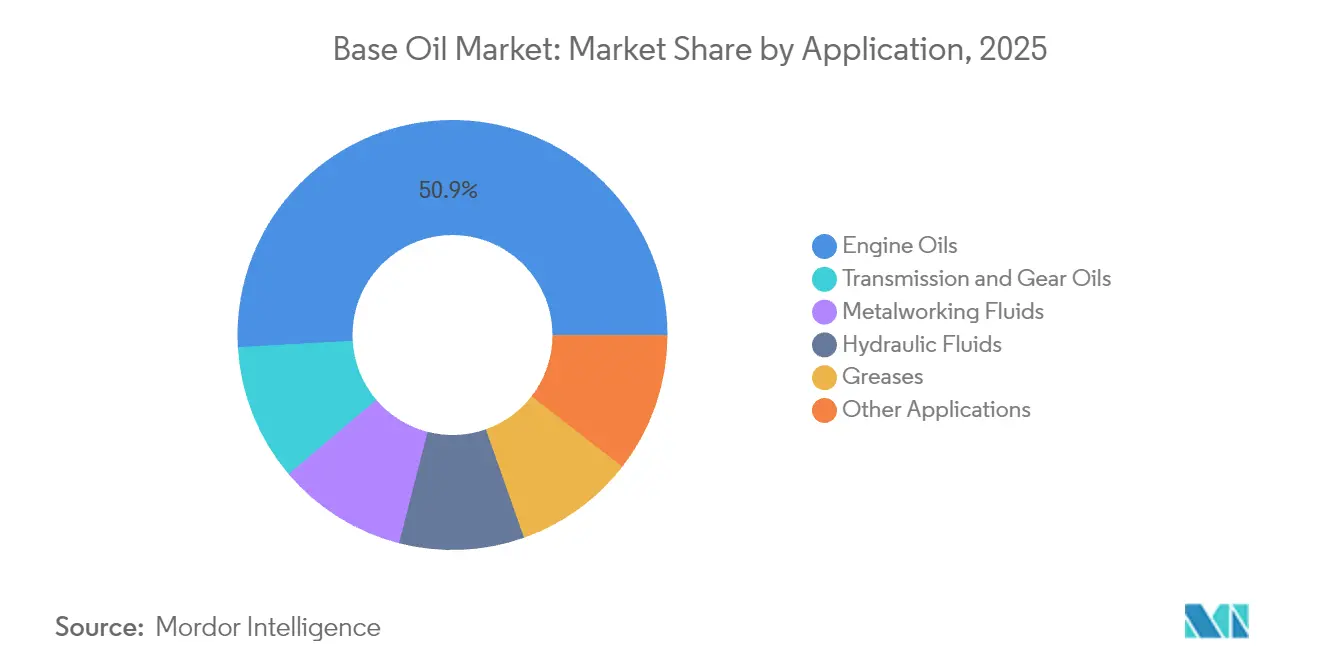
- Por aplicación, los aceites de motor conservaron el 50.90 % del tamaño del mercado de aceite base en 2025, mientras que los aceites de transmisión y engranajes avanzan a una CAGR del 1.63 % hasta 2031.
- Por geografía, Asia-Pacífico capturó el 46.30% del mercado de petróleo base en 2025, pero se pronostica que Medio Oriente y África crecerán a una CAGR del 3.33% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del petróleo base
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Rápida industrialización en los clústeres de producción de Asia-Pacífico | + 0.8% | Núcleo de APAC, propagación a MEA | Mediano plazo (2-4 años) |
| Las normas de emisiones más estrictas Euro 7 y China VII impulsan la demanda del Grupo III/IV | + 0.4% | Europa y China, en expansión global | Corto plazo (≤ 2 años) |
| Creciente demanda de lubricantes de alto rendimiento en los sistemas de gestión térmica de los vehículos eléctricos | + 0.2% | Global, concentrado en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Expansión de fluidos de refrigeración por inmersión para centros de datos (nuevas bases sintéticas) | + 0.1% | Adopción temprana y global en América del Norte | Largo plazo (≥ 4 años) |
| Economía de refinamiento de circuito cerrado bajo mandatos de economía circular | + 0.3% | La UE lidera y se expande a América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||


Industrialización rápida en los clústeres de producción de Asia-Pacífico
El auge manufacturero de Asia-Pacífico sustenta una parte significativa de la demanda incremental del mercado de aceites base. China procesó 14.8 millones de barriles por día de crudo en 2024, creando una fuerte demanda de fluidos hidráulicos y para el trabajo de metales [1] Administración de Información Energética de EE. UU., “El procesamiento de petróleo crudo en China alcanzó un máximo histórico en 2023”, eia.gov . Una red en expansión de complejos integrados de refinería-petroquímica aumenta la flexibilidad operativa, lo que permite a los productores desplazar los rendimientos hacia los grados de base más rentables. PETRONAS proyecta una producción de 2 millones de barriles de petróleo equivalente por día en su perspectiva 2025-2027, con un impulso descendente hacia productos químicos especializados respaldado por la puesta en marcha de una biorrefinería en 2028. Estas inversiones consolidan la preeminencia de la región en el mercado de aceites base y aceleran el desplazamiento de la capacidad heredada del Grupo I.
Las normas de emisiones más estrictas Euro 7 y China VII impulsan la demanda del Grupo III/IV
La adopción de las normas Euro 7 obliga a los fabricantes de automóviles a instalar sistemas de filtro de partículas en todos los motores de gasolina de servicio ligero, lo que aumenta la demanda de aceites del Grupo III de volatilidad ultrabaja. El marco paralelo China VII intensifica la exigencia de lubricantes con bajo contenido de SAPS, mientras que cuarenta y cuatro proyectos de refinación aprobados entre 2022 y 2026 están listos para reforzar el suministro local. La norma ILSAC GF-7, vigente desde el 31 de marzo de 2025, prevé un aumento del 10 % en el ahorro de combustible, impulsando a los mezcladores hacia aceites base de mayor calidad [ORONITE.COM]. De este modo, las unidades de hidrocraqueo e hidroisomerización atraen capital, acelerando la premiumización del mercado de aceites base.
Creciente demanda de lubricantes de alto rendimiento en los sistemas de gestión térmica de vehículos eléctricos
Los sistemas de propulsión de vehículos eléctricos integran engranajes reductores, cojinetes y canales de refrigerante en carcasas compactas, lo que requiere fluidos que combinen aislamiento eléctrico con una transferencia de calor superior. Las mezclas de polialfaolefina (PAO) cumplen estos criterios al ofrecer altos índices de viscosidad y bajos puntos de fluidez, y ExxonMobil está aumentando la producción de PAO de metaloceno en Baytown para satisfacer el aumento de pedidos. La compatibilidad con el cobre sigue siendo un problema; se están formulando aditivos químicos avanzados para mitigar la corrosión y el desgaste. Los ésteres sintéticos ofrecen un control de conductividad prometedor, pero enfrentan obstáculos de validación en vehículos de producción en masa. Esta tendencia impulsa el mercado de aceites base, especialmente en los grados de nicho del Grupo IV, codiciados por los fabricantes de equipos originales (OEM).
Expansión de fluidos de refrigeración por inmersión en centros de datos
Las cargas de trabajo de inteligencia artificial impulsan densidades de rack superiores a los 80 kW, superando los límites de refrigeración por aire. Los aceites dieléctricos monofásicos de Shell disipan el calor 1,200 veces más rápido que el aire y reducen el consumo de energía en un 48 % en las instalaciones piloto. Los refrigerantes a base de hidrocarburos superan a sus homólogos fluorados en circuitos de alto flujo, según indica un estudio de ExxonMobil. La demanda de formulaciones sin PFAS coincide con la presión regulatoria de la UE, lo que representa una oportunidad para los proveedores de aceites de grado especial en el mercado de aceites base.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Sustitución rápida fuera de las capacidades del Grupo I | -0.3% | Global, concentrado en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Los volátiles diferenciales entre el crudo Brent y el de Dubái reducen los márgenes | -0.2% | Centros de refinación globales | Corto plazo (≤ 2 años) |
| Próxima clasificación de microplásticos PAO en la UE (ECHA) | -0.1% | UE, potencial repercusión global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los volátiles diferenciales entre el crudo Brent y el de Dubái reducen los márgenes
El diferencial Brent-Dubái se volvió negativo en ocasiones durante 2024, lo que indica la escasez de barriles de acidez media, crucial para la alimentación de aceite base a base de VGO. Las nuevas refinerías de Kuwait, Omán y Nigeria aumentaron la capacidad global, lo que redujo los márgenes y obligó a algunos operadores, como LyondellBasell Houston, a abandonar la refinación a principios de 2025. Esta crisis presiona a los actores independientes del mercado de aceite base a reducir su producción o cerrar activos más antiguos.
Próxima clasificación de microplásticos de PAO en la UE
El borrador de la ECHA restringe las micropartículas de polímeros sintéticos por encima del 0.01 % en peso, lo que podría someter a los PAO a estrictos regímenes de control para 2027. Aproximadamente un tercio del uso de PFAS en lubricantes reside en aceites base, lo que aumenta los costes de reformulación y la complejidad de la cadena de suministro. Los productores ahora evalúan alternativas de ésteres o renovables, pero la paridad de rendimiento sigue siendo difícil de alcanzar.
Análisis de segmento
Por tipo de base: el Grupo III impulsa la transformación premium
El Grupo II mantuvo su liderazgo con el 42.20 % de la cuota de mercado de petróleo base en 2025, gracias a su equilibrada relación rendimiento-costo y a sus consolidadas redes de distribución. La conversión de 300,000 toneladas de Shell en Wesseling subraya la confianza sostenida en las reservas de hidrocraqueo. El Grupo III, aunque menor en términos absolutos, avanza a una tasa de crecimiento anual compuesta (TCAC) del 4.05 % hasta 2031, impulsado por las normativas Euro 7 y de refrigeración para vehículos eléctricos, que exigen una volatilidad ultrabaja y una alta resistencia a la oxidación. Por lo tanto, se prevé que el tamaño del mercado de petróleo base del Grupo III se expanda más rápido que el de cualquier otro grado durante el horizonte de pronóstico.
El Grupo I perdura en fluidos selectos para el procesamiento de caucho y el trabajo de metales que requieren solvencia; sin embargo, los cierres continúan a medida que la economía se deteriora. La diversidad química del Grupo V, incluyendo ésteres de poliol secundarios para biolubricantes, completa las vías de innovación. En conjunto, el mercado de aceites base está migrando hacia grupos con un API más alto para cumplir con las especificaciones más estrictas de los fabricantes de equipos originales (OEM) y los objetivos de sostenibilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por aplicación: Los aceites de motor dominan en la transición a los vehículos eléctricos
Los aceites de motor representaron el 50.90 % del tamaño del mercado de aceites base en 2025, ya que el crecimiento del parque vehicular mundial compensó la modesta erosión de la participación de ICE. ILSAC GF-7 endurece los objetivos de viscosidad, impulsando a los formuladores al espacio del Grupo III para asegurar ganancias de ahorro de combustible del 10 %. Los aceites de transmisión y engranajes registran el CAGR más rápido del 1.63 % hasta 2031, ya que las cajas de cambios automáticas de varias velocidades y los sistemas de propulsión integrados para vehículos eléctricos exigen un mayor rendimiento termofluido. El mercado de aceites base experimenta una diversificación constante de lubricantes a medida que las formulaciones evolucionan para proporcionar aislamiento eléctrico junto con estabilidad al cizallamiento, mientras que el aceite base reciclado apoya el suministro circular de lubricantes.
Los fluidos para metalurgia cobran impulso en la industria manufacturera de Asia-Pacífico, donde las alternativas a los aceites vegetales desplazan gradualmente a los aceites minerales por su biodegradabilidad. La reespecificación de los fluidos hidráulicos, que eliminan los PFAS, incrementa los costos de investigación y desarrollo, a la vez que impulsa nuevas mezclas basadas en ésteres y PAO. Las grasas siguen siendo un sumidero de volumen estable, mientras que la refrigeración por inmersión y otros usos específicos contribuyen a una demanda creciente. Estos cambios ilustran cómo la industria de los aceites base adapta sus aplicaciones principales a las nuevas realidades tecnológicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
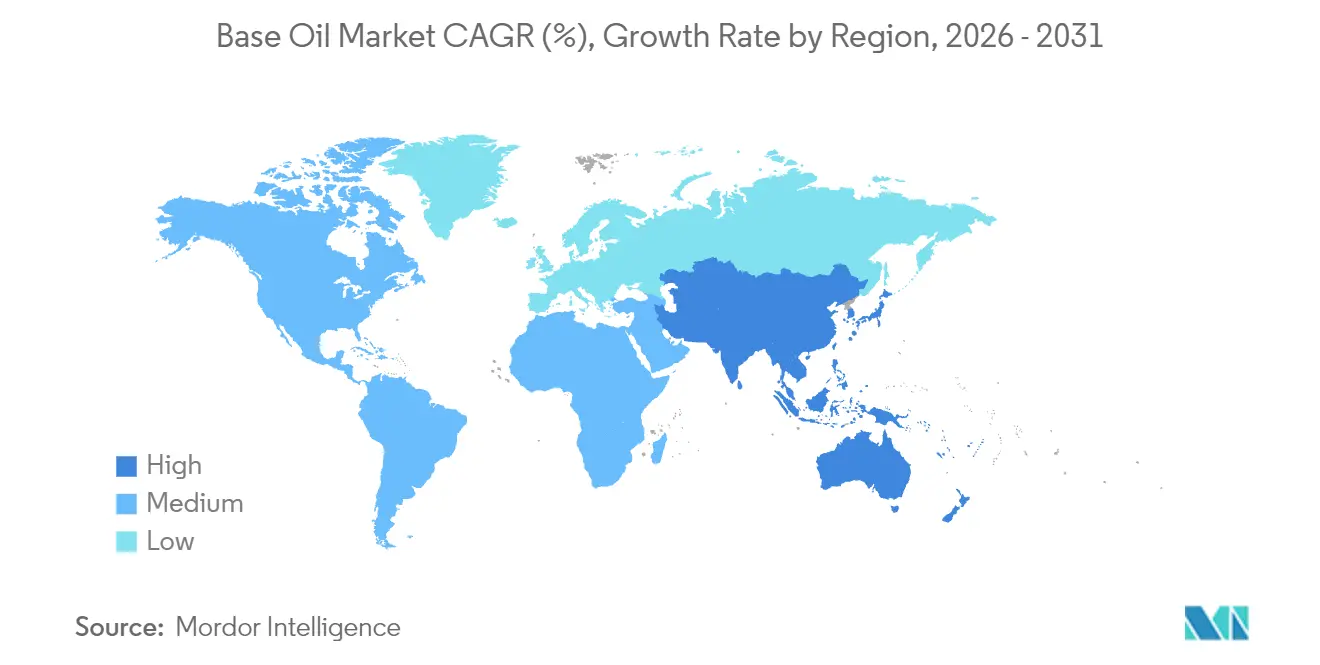
Análisis geográfico
La región Asia-Pacífico generó el 46.30 % del volumen de 2025, impulsado por el récord de 14.8 millones de barriles diarios de crudo de China y el programa de expansión de la India, con un valor de entre 1.9 y 2.2 billones de rupias indias, cuya finalización está prevista para 2025. El mercado de petróleo base se beneficia de complejos integrados verticalmente, capaces de alternar entre combustibles, productos químicos y materias primas según lo dicten los márgenes. Japón y Corea del Sur suministran tecnología sintética de precisión para la gestión térmica de productos electrónicos, mientras que los países del Sudeste Asiático aumentan su capacidad para satisfacer la demanda industrial regional.
Oriente Medio y África registran una tasa de crecimiento anual compuesta (TCAC) del 3.33 % hasta 2031, la más rápida a nivel mundial. El Proyecto de Flexibilidad de Crudo Ruwais de ADNOC, con un presupuesto de 3.5 millones de dólares, permite procesar crudos ácidos más pesados, optimizando la producción de los Grupos II y III. Europa se enfrenta a la reducción de márgenes y a cambios clave en la descarbonización, como la conversión de Grandpuits de TotalEnergies en una plataforma sin crudo para 2026.
América del Norte, impulsada por la economía del petróleo de esquisto, invierte en proyectos especializados de PAO y del Grupo III; la modernización de Chevron en Pasadena eleva la producción a 125,000 barriles diarios, a la vez que aumenta la flexibilidad del combustible para aviones. América del Sur disfruta de un potencial alcista moderado gracias a la integración petroquímica de Brasil, aunque la volatilidad macroeconómica frena las inversiones a gran escala. En conjunto, la dinámica geográfica refleja una difusión gradual de la capacidad hacia regiones con mayor demanda de crudo, mientras que los centros tradicionales se adaptan mediante la especialización.

Análisis de la cadena de valor
La cadena de valor del aceite base comienza con el abastecimiento de materia prima, gasóleo de vacío y parafina blanda, y se extiende a través de las unidades de aceite base de refinería, la extracción por solventes para el Grupo I tradicional, y el hidrocraqueo e hidroisomerización para los Grupos II y III. El almacenamiento y la logística a granel alimentan luego la mezcla de aditivos lubricantes, la fabricación de lubricantes terminados y la distribución a usuarios finales de los sectores automotriz, industrial, marítimo y especializado. Paralelamente, el flujo circular vincula la recolección, agregación y re-refinación de aceite usado con el suministro de grado Grupo II y III, con un enfoque operativo que se intensificará en 2026 a través de iniciativas como HPCL y Castrol India evaluando un ecosistema de aceite base re-refinado en India, y Aster Chemicals and Energy con Puraglobe explorando una planta de procesamiento de aceite base re-refinado en Singapur.
Los principales cuellos de botella se encuentran en la intersección de la economía y la logística de las refinerías. El VGO compite directamente con la producción de diésel cuando aumentan los márgenes de los destilados medios, lo que reduce la disponibilidad de aceites base incluso cuando las plantas operan de forma fiable. En 2026, las interrupciones relacionadas con el Golfo Pérsico y el Estrecho de Ormuz pusieron de manifiesto la vulnerabilidad de las rutas de larga distancia para los cargamentos premium del Grupo III, lo que incrementó el valor de los centros regionales y aseguró la demanda, como lo demuestra el acuerdo de suministro de aceite base firmado por Apar Industries Middle East con Saudi Aramco Base Oil Company (Luberef) para el parque de valor Yanbu LubeHUB. Estas dinámicas refuerzan el papel de las refinerías integradas, los contratos a largo plazo y las redes de re-refinación localizadas para reducir la variabilidad del suministro para los mezcladores y los programas de lubricantes alineados con los fabricantes de equipos originales (OEM).
Panorama competitivo
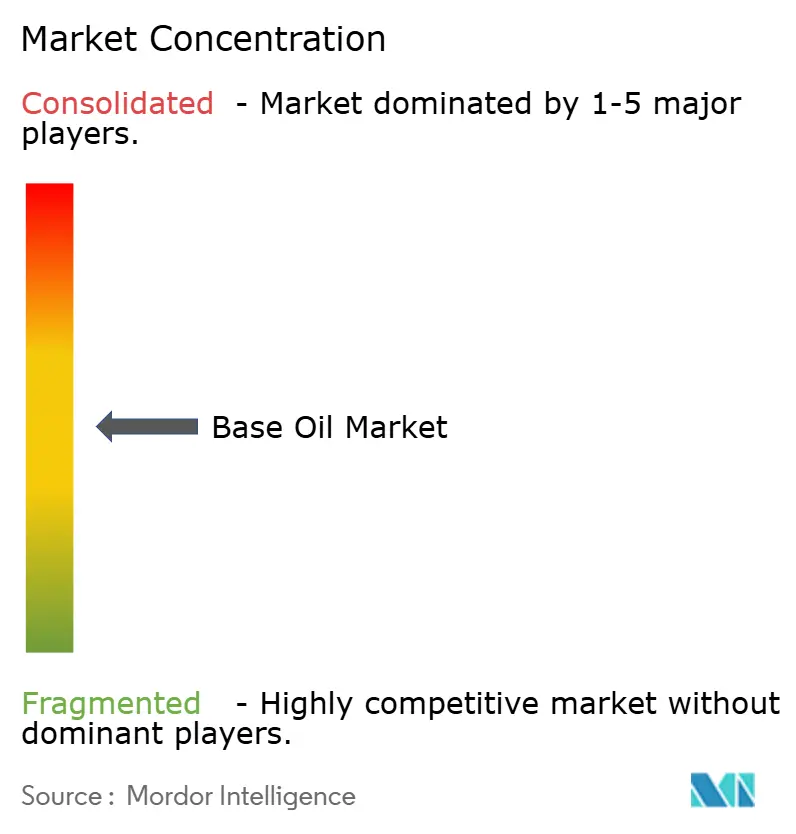
El mercado de petróleo base presenta una fragmentación moderada. ExxonMobil, Shell, Chevron y TotalEnergies poseen conjuntamente una cuota de mercado dominante gracias a su escala de refinación integrada. La mejora de los residuos de Singapur de 20,000 barriles diarios de ExxonMobil ejemplifica la transición hacia rendimientos de Grupo II/III de mayor valor. La regulación también influye en la competencia. Los mandatos de economía circular de la UE aumentan el atractivo de los productos re-refinados del Grupo II, lo que incentiva a las empresas europeas independientes a modernizar sus hidrotratadores. Simultáneamente, la posible clasificación de microplásticos PAO podría inclinar las aprobaciones de los fabricantes de equipos originales (OEM) hacia opciones basadas en ésteres o glicol, impulsando la diversificación de la cartera. El reposicionamiento estratégico se centra en las calidades premium, el cumplimiento de la sostenibilidad y los nichos especializados que ofrecen márgenes diferenciados.
Líderes de la industria del aceite base
Exxon Mobil Corporation
Chevron Corporation
Shell plc
Energías Totales
Arabia Saudita Oil Co.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Vertex Energy anunció un proyecto de expansión en su refinería de Mobile, Alabama, para añadir 6,000 barriles diarios de capacidad de aceite base convencional del Grupo III, con el objetivo de que las operaciones comiencen en 2029. El proyecto fortalece las opciones de suministro del Grupo III en Norteamérica y apoya a las empresas mezcladoras que buscan un mayor abastecimiento local en medio de la volatilidad de las importaciones.
- Junio de 2026: Apar Industries anunció que su filial, Apar Industries Middle East Limited, firmó un acuerdo de suministro de aceite base con Saudi Aramco Base Oil Company (Luberef), vinculado al parque de valor de lubricantes Yanbu LubeHUB en Arabia Saudita. Este acuerdo mejora la seguridad del suministro de materia prima para la producción de aceites especiales y refleja la creciente importancia de los acuerdos de suministro a largo plazo para estabilizar la cadena de valor de los lubricantes.
- Diciembre de 2024: Hindustan Petroleum Corporation Limited (HPCL) destinó 46.79 millones de rupias indias (551 millones de dólares estadounidenses) para aumentar la producción de aceites base lubricantes en su refinería de Bombay en 289,000 toneladas anuales, lo que representa un incremento del 61%. Esta expansión refuerza la disponibilidad de suministro nacional y contribuye a reducir la dependencia de las importaciones de aceites base de mayor calidad.


Alcance y metodología
Los aceites base son uno de los productos especiales que puede producir una refinería y no se consideran combustible. Los aceites base se clasifican en cinco grupos, es decir, el grupo IV. Los primeros tres grupos se derivan de plantas de refinería de petróleo. Los aceites base del grupo IV son aceites sintéticos (polialfaolefinas).
El mercado del aceite base está segmentado por tipo, aplicación y geografía. Por tipo, el mercado se segmenta en grupo I, grupo II, grupo III, grupo IV y otros tipos (grupo V y aceites base de origen biológico). Por aplicación, el mercado se segmenta en aceites de motor, aceites de transmisión y engranajes, fluidos para trabajar metales, fluidos hidráulicos, grasas y otras aplicaciones (aceites de proceso, aceite de turbina, aceite de compresor, aceites circulantes, etc.). El informe también cubre el tamaño del mercado y las previsiones para el mercado de aceite base en 27 países de las principales regiones. Para cada segmento, el dimensionamiento del mercado y las previsiones se realizan en función del volumen (toneladas).
| Grupo I |
| Grupo II |
| Grupo III |
| Grupo IV |
| Otros |
| Aceites de motor |
| Aceites de transmisión y engranajes |
| Fluidos para metalurgia |
| Fluidos Hidraulicos |
| grasas |
| Otras aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Indonesia | |
| Vietnam | |
| Thailand | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| Turquía | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Egipto | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por tipo de stock base | Grupo I | |
| Grupo II | ||
| Grupo III | ||
| Grupo IV | ||
| Otros | ||
| por Aplicación | Aceites de motor | |
| Aceites de transmisión y engranajes | ||
| Fluidos para metalurgia | ||
| Fluidos Hidraulicos | ||
| grasas | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Indonesia | ||
| Vietnam | ||
| Thailand | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| Turquía | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Egipto | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Qué volumen alcanzará la demanda mundial de petróleo base en 2031?
Se prevé que el mercado de petróleo base alcance los 38.18 millones de toneladas en 2031, aumentando a una tasa compuesta anual del 1.40 % a partir de 2026.
¿Qué calidad de aceite base se está expandiendo más rápidamente?
El Grupo III registra el crecimiento más rápido con una CAGR del 4.05 %, impulsado por los requisitos de gestión del calor de los vehículos eléctricos y Euro 7.
¿Por qué las refinerías están cerrando unidades del Grupo I?
La economía superior del Grupo II, las normas de emisiones más estrictas y la disminución de la demanda de petróleo marino han socavado la rentabilidad del Grupo I.
¿Qué región registra el mayor crecimiento al 2031?
Oriente Medio y África lideran con una CAGR proyectada del 3.33 %, impulsada por ADNOC y otras expansiones posteriores.
¿Cómo influyen los mandatos de la economía circular en la oferta?
Los objetivos de la UE de regenerar entre un 70 y un 85 % los aceites usados para 2031 están estimulando la inversión en refinerías de aceites hidroprocesados, lo que aumenta el suministro de aceites del Grupo II con bajas emisiones de carbono.
Última actualización de la página:



