

Tamaño y cuota de mercado de las antenas para estaciones base
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 6.81 mil millones |
| Tamaño del mercado (2031) | USD 9.47 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.82% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de antenas para estaciones base realizado por Mordor Intelligence
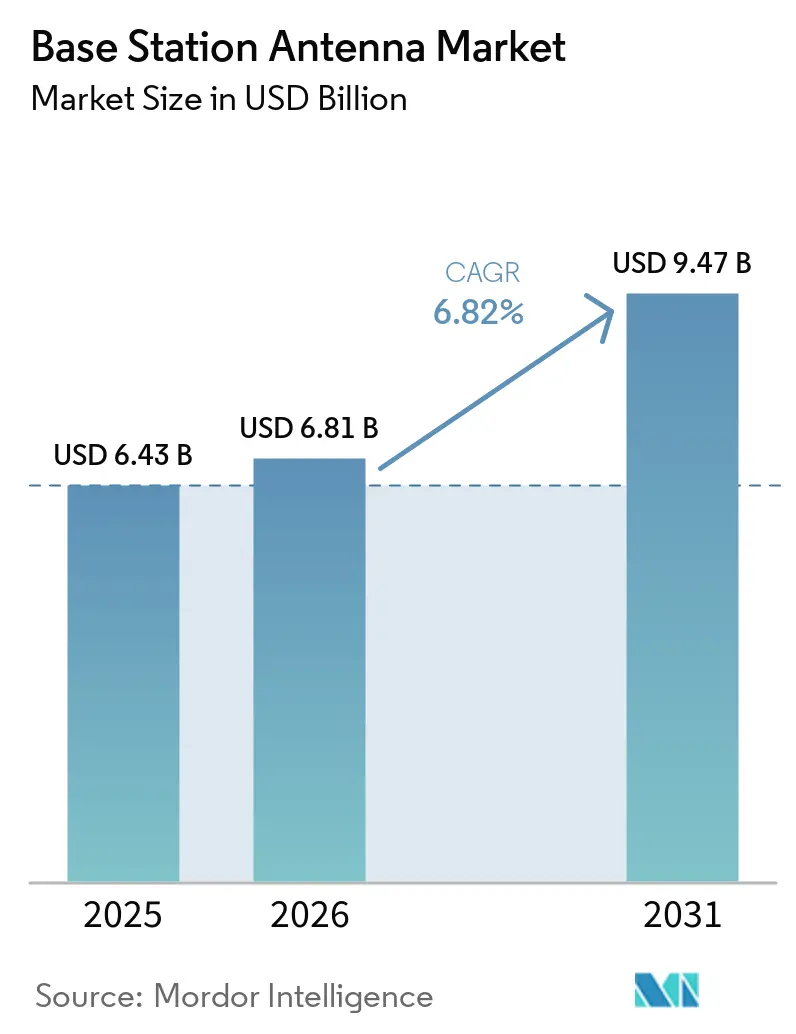
Se espera que el tamaño del mercado de antenas para estaciones base crezca de USD 6.43 mil millones en 2025 a USD 6.81 mil millones en 2026 y se prevé que alcance USD 9.47 mil millones para 2031 con una CAGR del 6.82% durante el período 2026-2031. Los operadores están cambiando hacia matrices multibanda de alto puerto, unidades de radio MIMO masivas y sistemas pasivos que admiten configuraciones tribanda desde la misma huella de torre. El mercado de antenas para estaciones base se beneficia de los despliegues de 5G y 5G-Advanced, lo que impulsa un soporte de ancho de banda más amplio y un uso eficiente del espectro. Asia-Pacífico lidera el crecimiento en volumen, mientras que América del Norte y Europa se centran en el crecimiento en valor a través de configuraciones MIMO masivas de banda ancha y multihaz. El mercado también prioriza la reducción de la carga de la torre, la mejora de la eficiencia de ganancia y la gestión de la intermodulación pasiva a medida que las redes se densifican. La competencia sigue fragmentada, con fabricantes que compiten en eficiencia del producto, integración y reducción de la complejidad del sitio.
Conclusiones clave del informe
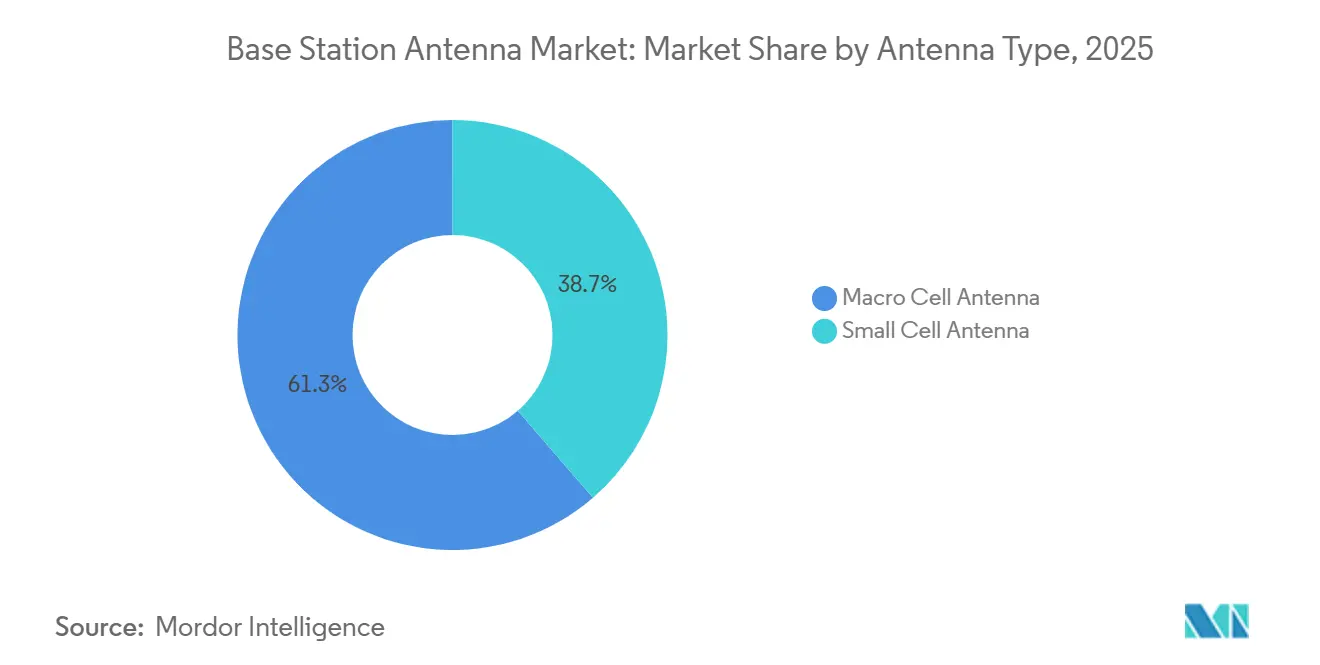
- Por tipo de antena, las antenas de macroceldas representaron el 61.33% del mercado en 2025, mientras que se prevé que las antenas de microceldas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.21% hasta 2031.
- Por tecnología, 4G/LTE representó el 45.89% del tamaño del mercado de antenas de estaciones base en 2025, mientras que se prevé que 5G crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.42% hasta 2031.
- Por banda de frecuencia, la banda sub-6 GHz representó el 43.28 % en 2025, mientras que se prevé que la banda de ondas milimétricas crezca a una tasa de crecimiento anual compuesta del 7.36 % hasta 2031.
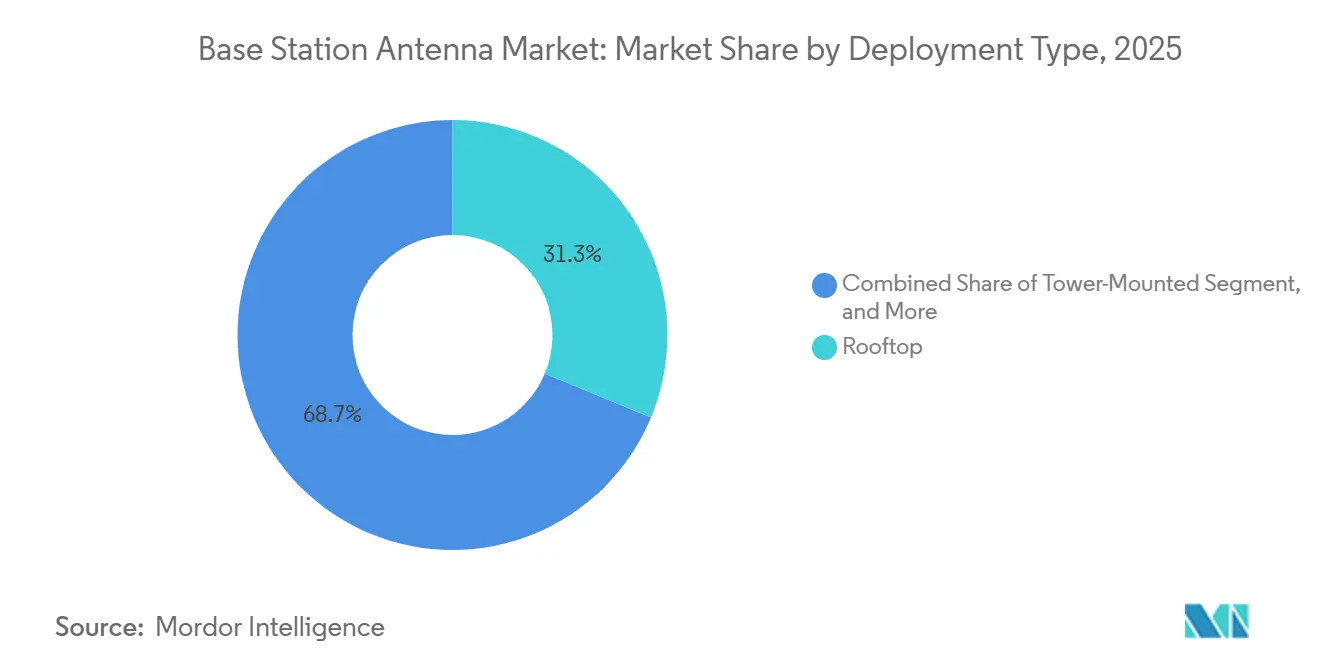
- Por tipo de instalación, las instalaciones en azoteas mantuvieron una cuota de mercado del 31.27 % en 2025, mientras que se espera que las instalaciones montadas en torres crezcan a una tasa de crecimiento anual compuesta del 7.68 % hasta 2031.
- En cuanto a la polarización, las antenas de doble polarización lideraron con una cuota del 57.81 % en 2025, mientras que se prevé que las antenas de polarización circular aumenten a una tasa de crecimiento anual compuesta del 7.33 % hasta 2031.
- Geográficamente, la región de Asia-Pacífico acaparó el 37.32% de la cuota de mercado de antenas para estaciones base en 2025 y es también el segmento regional de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 7.74% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de antenas para estaciones base
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Acelerando el despliegue de 5G y 5G-Advanced | + 1.8% | Global, liderado por China, India, Corea del Sur, Estados Unidos y los mercados del CCG. | Corto plazo (≤ 2 años) |
| Aumento del tráfico de datos móviles y densificación urbana | + 1.2% | Presencia mundial, con mayor presencia en Norteamérica, Europa Occidental y el noreste de Asia. | Mediano plazo (2-4 años) |
| Transición hacia MIMO masivo y antenas multibanda con mayor número de puertos. | + 0.9% | El núcleo de Asia-Pacífico se extiende a Europa y América del Norte. | Mediano plazo (2-4 años) |
| Expansión del acceso inalámbrico fijo y 5G privado | + 0.7% | América del Norte y la Unión Europea son las regiones con mayor actividad, con un aumento de la actividad en Asia-Pacífico y Oriente Medio y África. | Mediano plazo (2-4 años) |
| Ciclos de reacondicionamiento de banda media y de triple banda | + 0.4% | Asia-Pacífico, África y Sudamérica, donde están en marcha programas de desactivación de redes 2G y 3G. | Corto plazo (≤ 2 años) |
| Demanda de Open RAN e interoperabilidad de host neutral | + 0.3% | América del Norte y la Unión Europea lideran la adopción, con una adopción inicial en Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aceleración del despliegue de redes macro 5G y 5G-Advanced
El mercado de antenas para estaciones base está recibiendo un apoyo constante de la creciente base de redes 5G comerciales y el movimiento temprano hacia 5G-Advanced. Para abril de 2026, 392 operadores habían lanzado redes 5G a nivel mundial, y 35 operadores estaban invirtiendo en 5G-Advanced, lo que mantiene la demanda de antenas vinculada tanto a la nueva cobertura como a los programas de actualización. [1] GSA, “Estado del mercado abril de 2026”, GSA, gsacom.com Esto es importante porque el paso de no autónomo a autónomo, y luego a 5G-Advanced, crea otra ronda de reemplazos de antenas en lugar de un cambio de radio único. Ericsson y T-Mobile informaron ganancias de red en vivo de la programación RAN nativa de IA en 2026, incluido un aumento del 10 % en la eficiencia espectral y hasta un 15 % de mejora en el rendimiento de enlace descendente, lo que refuerza el valor de combinaciones de antena y radio más avanzadas a nivel de sitio. Estas estrategias de despliegue favorecen las matrices de mayor ancho de banda y ganancia, ya que las mejoras en el enlace ascendente, la agregación de portadoras y el funcionamiento multibanda son difíciles de implementar con los soportes heredados de la era 4G. Como resultado, el mercado de antenas para estaciones base continúa expandiéndose, incluso en países donde la cobertura macro ya es amplia, a medida que la evolución de la red impulsa nuevos ciclos de hardware.
Aumento del tráfico de datos móviles y densificación de las redes urbanas
El mercado de antenas para estaciones base también se ve impulsado por el crecimiento sostenido del tráfico de datos móviles y la mayor concentración de tráfico que se observa actualmente en zonas urbanas densamente pobladas. Ericsson prevé que el tráfico global de datos de redes móviles alcanzará los 310 exabytes mensuales en 2031, mientras que la cuota de tráfico 5G aumentará del 34 % a finales de 2024 al 83 % en 2031. Solo en Estados Unidos se registraron 132 billones de megabytes de uso de datos móviles en 2024, un 35 % más que el año anterior, lo que demuestra que la presión sobre la capacidad sigue aumentando incluso en mercados maduros. Esto crea un patrón de inversión dividido: los emplazamientos urbanos densos requieren antenas sectoriales y de formación de haces más avanzadas para aumentar la capacidad, mientras que los emplazamientos suburbanos y periurbanos aún necesitan conjuntos de mayor ganancia para una cobertura más amplia. El Small Cell Forum ha identificado 2026 como un año crítico para el despliegue escalable de celdas pequeñas, lo que significa que los proveedores de antenas ahora están vinculados no solo a las actualizaciones macro, sino también a los marcos operativos necesarios para el despliegue de emplazamientos más densos. Por lo tanto, el mercado de antenas para estaciones base se beneficia de un patrón de tráfico estructural en lugar de un pico de inversión a corto plazo, lo que permite un período de actualización más prolongado.
Transición hacia MIMO masivo y antenas multibanda con mayor número de puertos.
El mercado de antenas para estaciones base se está orientando hacia productos más integrados, ya que los operadores reemplazan el hardware apilado de banda única con plataformas de alta capacidad, multibanda y MIMO masivo. Ericsson implementó comercialmente la radio FDD Massive MIMO de triple banda AIR 3284 en la red de Telstra en 2025, combinando 1800 MHz, 2100 MHz y 2600 MHz en una sola unidad y ofreciendo hasta 2 veces la capacidad de enlace descendente y 3 veces la capacidad de enlace ascendente en implementaciones de campo. Huawei también lanzó su solución FDD Massive MIMO de triple banda a nivel mundial en 2025, y su primera implementación comercial con MTN Nigeria ofreció un aumento del 90 % en el manejo del tráfico LTE y un aumento del 252 % en las tasas percibidas por el usuario. NEC se sumó a esta tendencia en 2026 con una nueva unidad de radio Massive MIMO Sub-6 GHz que mejoró el rendimiento de enlace ascendente en un 48 % y el rendimiento de enlace descendente en un 54 % con respecto a los modelos actuales. Esta tendencia a la consolidación reduce el número de antenas independientes en una estación base, pero aumenta el valor estratégico de cada sistema instalado, ya que el rendimiento, el tamaño y la eficiencia energética ahora son más importantes que la simple cantidad de unidades. Este cambio está impulsando el mercado de antenas para estaciones base hacia configuraciones de mayor valor, especialmente en las zonas urbanas donde el espacio disponible y la tolerancia estructural son limitados.
Expansión de redes privadas de acceso inalámbrico fijo y 5G.
El acceso inalámbrico fijo y 5G privado está ampliando la demanda de antenas de estación base más allá de la red macro pública tradicional. En abril de 2026, la industria manufacturera contaba con 374 despliegues activos de redes móviles privadas a nivel mundial, lo que demuestra que las empresas se están convirtiendo en una fuente recurrente de demanda de antenas dedicadas. Ericsson pronosticó que las conexiones FWA crecerían de 185 millones a finales de 2025 a 350 millones a finales de 2031, con el 90 % de esos enlaces funcionando en 5G. NTT DATA declaró en 2026 que Cargill había desplegado 5G privado en 50 sitios globales y planeaba agregar más de 100 sitios anualmente, lo que resalta la demanda recurrente de infraestructura impulsada por las redes empresariales. En el lado de FWA, Ericsson, NBN Co y Qualcomm demostraron velocidades de descarga 5G mmWave superiores a 1 Gbps a 14 kilómetros en pruebas de campo reales, lo que amplía el alcance práctico para los despliegues de antenas mmWave en casos de uso de banda ancha rural. En conjunto, estos casos de uso proporcionan al mercado de antenas para estaciones base una gama más amplia de compradores y modelos de implementación que la que tenía en ciclos de actualización móvil anteriores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Elevada inversión de capital en el emplazamiento y largos plazos para la obtención de permisos. | -1.4% | Global, más agudo en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Retrasos en la asignación del espectro radioeléctrico y fragmentación regulatoria | -0.9% | Estados Unidos, Europa, India y África | Mediano plazo (2-4 años) |
| Límites de carga de torres y carga de viento en actualizaciones de grandes conjuntos de paneles solares. | -0.6% | Global, con mayor impacto en mercados macro maduros como Norteamérica, Europa y Japón. | Mediano plazo (2-4 años) |
| Aranceles, normas de localización y volatilidad en el abastecimiento de componentes de radiofrecuencia | -0.5% | Primero Norteamérica, con repercusiones en las cadenas de suministro de Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Elevada inversión de capital en el emplazamiento y largos plazos para la obtención de permisos.
El mercado de antenas para estaciones base aún enfrenta un freno práctico debido a la economía del sitio y la lentitud de las aprobaciones locales. Alpha Wireless señaló en 2025 que un permiso tradicional para una macrotorre en los Estados Unidos tenía un promedio de 12 meses, mientras que las aprobaciones de densificación completa de 5G podían extenderse durante varios años cuando participaban múltiples municipios. [2] Alpha Wireless, “Navegando los 7 principales obstáculos de las aprobaciones de planificación de 5G”, Alpha Wireless, alphawireless.com La FCC también identificó tarifas locales que consideró potencialmente no conformes, incluidos cargos de solicitud única de USD 25,776 en el condado de Thurston, Washington, y USD 17,500 en el condado de Grant, Nuevo México. Estos cargos son importantes porque pueden elevar el costo de una nueva ubicación de antena muy por encima del costo del hardware en sí. La reglamentación Build America de la FCC, publicada en septiembre de 2025, busca reducir estas barreras, pero el proceso llevará tiempo y no cambiará inmediatamente la economía del despliegue. Hasta que los ciclos de aprobación se acorten y las estructuras de tarifas sean más predecibles, los operadores seguirán siendo selectivos en cuanto a la densificación, lo que mantiene el volumen de antenas a corto plazo por debajo de lo que justificaría el crecimiento del tráfico por sí solo.
Retrasos en la asignación del espectro radioeléctrico y fragmentación regulatoria
El mercado de antenas para estaciones base también se ve limitado cuando los operadores desconocen qué bandas se asignarán, cuándo se emitirán nuevas licencias o cómo afectarán los precios a los presupuestos de despliegue. La GSMA informó en 2025 que un aumento de 10 puntos porcentuales en la relación costo-ingreso del espectro reduce la cobertura 5G en 6 puntos porcentuales, debilitando así directamente el fondo de inversión destinado a la adquisición de antenas. La política de espectro también es incierta en los debates sobre la banda media-alta y la banda de 6 GHz, lo que afecta la forma en que los proveedores configuran sus futuras carteras de antenas tanto para la capacidad como para la cobertura. Esta incertidumbre es especialmente importante en los mercados que aún están equilibrando las licencias móviles con el uso sin licencia, ya que los planes de bandas determinan las decisiones de diseño de las antenas mucho antes de que comience el despliegue. En las regiones de bajos ingresos, los calendarios de subastas retrasados o fragmentados también pueden obligar a los operadores a prolongar la vida útil de los activos de espectro más antiguos en lugar de avanzar rápidamente hacia actualizaciones de antenas de mayor valor. Esto convierte la limitación en algo más que un problema regulatorio, ya que ralentiza la mejora de la combinación de productos en el mercado de antenas para estaciones base, incluso cuando el tráfico móvil sigue aumentando.
Análisis de segmento
Por tipo de antena: la arquitectura de macroceldas impulsa los ingresos, las celdas pequeñas aceleran el crecimiento.
Las antenas macrocelulares representaron el 61.33 % de la cuota de mercado en 2025, consolidándose como la base comercial del mercado de antenas para estaciones base. Su posición refleja la continua necesidad de cobertura de área amplia en los programas 5G de banda media y la sustitución de las antiguas antenas de doble banda por productos multibanda con mayor número de puertos. En zonas urbanas densamente pobladas, los sistemas de antenas activas y las unidades MIMO masivas han ido desplazando progresivamente al hardware pasivo convencional, a medida que los operadores priorizan la capacidad y la eficiencia espectral. El ciclo de lanzamiento de radios y antenas de Ericsson en 2025 demostró que las soluciones macrocelulares programables y listas para su uso abierto se están convirtiendo en un elemento central para la construcción de nuevas estaciones base y la modernización de las existentes.
Al mismo tiempo, los productos tradicionales de sector y multihaz siguen teniendo su lugar en redes suburbanas y rurales donde las cargas de tráfico no justifican el coste adicional y la complejidad de la dirección de haz de alta gama. Comba Telecom aprovechó el MWC 2026 para posicionar las macroantenas de bajo consumo energético más directamente en línea con las necesidades de adquisición de los operadores, destacando su arquitectura Helifeed 3.0 y una mejora de la eficiencia energética de más del 20 % en toda la banda. Las antenas de celda pequeña son el segmento de mayor crecimiento, con una CAGR del 7.21 % hasta 2031, lo que refleja el creciente papel de los sistemas interiores, la densificación a nivel de calle y los aumentos de capacidad específicos. El Small Cell Forum ha descrito 2026 como un año decisivo para el despliegue, y Alpha Wireless ya ha respondido con diseños listos para el mobiliario urbano, como la plataforma AW4032 Fusion, que admite cobertura de doble banda y rendimiento omnidireccional de 360° en ubicaciones visualmente sensibles.
Por tecnología: 4G/LTE mantiene su peso comercial, 5G impulsa la agenda de actualizaciones.
El segmento 5G es la capa tecnológica de mayor crecimiento en el mercado de antenas para estaciones base, con una tasa de crecimiento anual compuesta (CAGR) del 7.42 % hasta 2031. Este crecimiento sigue reflejando la actividad de lanzamiento global en curso, el cambio hacia núcleos independientes y la temprana expansión de 5G-Advanced. Para abril de 2026, 392 operadores habían lanzado redes 5G en todo el mundo, y 35 estaban invirtiendo en 5G-Advanced, lo que mantiene activa la ruta de actualización tanto en mercados maduros como emergentes. Dentro de 5G, la banda Sub-6 GHz sigue generando el mayor volumen de antenas porque se alinea con la geometría de cobertura de los despliegues convencionales, mientras que los sistemas de banda alta se utilizan de forma más selectiva en zonas densamente pobladas y para el acceso inalámbrico fijo. KDDI y Kyocera demostraron en 2025 que los diseños compactos de malla de repetidores podían mejorar sustancialmente la cobertura de ondas milimétricas en las calles de Tokio, lo que respalda la justificación a largo plazo para un despliegue selectivo de banda alta en lugar de un despliegue generalizado.
En 2025, 4G/LTE conservó el 45.89 % del mercado de antenas para estaciones base, lo que demuestra que LTE aún conserva un peso comercial real, incluso cuando 5G acapara la mayor parte del crecimiento futuro. Esto es especialmente cierto en África, el sur de Asia y Sudamérica, donde los operadores continúan densificando LTE al tiempo que reutilizan activos sub-3 GHz para la migración a 5G. La plataforma Massive MIMO tribanda FDD de Huawei es un claro ejemplo de esta estrategia de transición, ya que mejora la capacidad LTE actual a la vez que mantiene una vía práctica hacia la futura evolución a 5G en la misma infraestructura. Como resultado, el ciclo tradicional de reemplazo de tecnología se está acortando y difuminando, puesto que una misma plataforma de antenas debe ahora soportar tanto el tráfico 4G actual como la futura expansión a 5G.
Por banda de frecuencia: El volumen de sub-6 GHz ancla la banda media, mmWave se gana su caso de implementación
En 2025, la banda sub-6 GHz representó el 43.28 % de la cuota de mercado y siguió siendo el pilar del volumen del mercado de antenas para estaciones base. Esta posición refleja la importancia global de la banda C y otras capas de banda media que equilibran la capacidad y la cobertura de forma más eficaz que la banda baja o las ondas milimétricas en la mayoría de los despliegues nacionales. La GSA informó en 2025 que la banda C era el espectro 5G más desplegado a nivel mundial, y también hizo un seguimiento de la fuerte inversión en activos de banda media heredados y en evolución, como los 1800 MHz. El trabajo de la GSMA sobre política de espectro también mostró que la atención regulatoria se está extendiendo hacia arriba, a los rangos de 4.4-5.0 GHz y la parte superior de 6 GHz, lo que sugiere que las antenas de banda media superior se convertirán en un nivel de producto más importante antes de que finalice el período de pronóstico.
La demanda de banda baja se mantiene estable, ya que los operadores aún necesitan cobertura de área amplia en regiones rurales, montañosas o de baja densidad. Se prevé que el segmento de banda alta, por encima de 24 GHz, crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.36 % hasta 2031, y este crecimiento está cada vez más vinculado a casos de uso comercial claros en lugar de al valor especulativo del espectro. Nokia y EOLO desplegaron la primera red 5G independiente de ondas milimétricas (mmWave) de Europa en Italia a finales de 2024, demostrando que las mmWave pueden soportar tanto la capacidad urbana como el acceso inalámbrico fijo rural dentro del mismo programa comercial. Un estudio del IEEE de 2025 en Milán también concluyó que el rendimiento de las mmWave en entornos urbanos puede superar las expectativas de propagación convencionales mediante rutas de reflexión y enlaces viables de exterior a interior, lo que favorece una mejor rentabilidad a largo plazo para el segmento. A medida que se acumulen estos casos de rendimiento, el mercado de antenas para estaciones base seguirá incorporando productos de banda alta donde la densidad, el lugar y el tráfico empresarial justifiquen el mayor coste de despliegue.
Por tipo de despliegue: Las instalaciones en azoteas mantienen su cuota de mercado, mientras que las instaladas en torres lideran el crecimiento.
Las instalaciones en azoteas mantuvieron una participación del 31.27 % en 2025, lo que indica que el mercado de antenas de estaciones base aún depende en gran medida de posiciones urbanas elevadas, donde el terreno para torres es escaso o costoso. Las azoteas siguen siendo prácticas en áreas densamente pobladas y desarrolladas porque proporcionan cobertura macro sin obligar a los operadores a emprender el desarrollo completo de nuevas torres. Sin embargo, los sistemas montados en torres son el tipo de despliegue de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 7.68 % hasta 2031, impulsada por la expansión de 5G en zonas vírgenes en el sur de Asia, Oriente Medio y África, así como en partes de Sudamérica. La FCC declaró que se activaron más de 15 000 nuevas torres en Estados Unidos en 2024, lo que subraya que el crecimiento de la infraestructura macro sigue siendo importante, ya que los operadores se enfrentan a obligaciones de cobertura y a un tráfico creciente.
Las implementaciones en postes están ganando relevancia porque se ajustan mejor al modelo de densificación de celdas pequeñas que las macroestructuras tradicionales en los corredores urbanos más concurridos. Alpha Wireless ha demostrado cómo el diseño de antenas se adapta a esta necesidad mediante productos que se integran con el mobiliario urbano existente, a la vez que admiten operación de doble banda y una amplia cobertura azimutal. Los sistemas montados en pared y en tierra continúan dando servicio a campus empresariales, recintos para eventos y construcciones temporales de capacidad al aire libre, y estos casos de uso se están expandiendo con programas privados de 5G y de infraestructura neutral. El resultado es una combinación de implementaciones más modular en el mercado de antenas para estaciones base, donde los proveedores obtienen una ventaja cuando un diseño central se puede adaptar a contextos de azoteas, postes y torres sin grandes pérdidas de rendimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por polarización: Dominancia de la polarización dual, ganancias de la polarización circular en la convergencia
Las antenas de doble polarización mantuvieron una cuota de mercado del 57.81 % en 2025, conservando su dominio en el mercado de antenas para estaciones base. Su liderazgo se debe a su compatibilidad directa con las arquitecturas MIMO convencionales, desde 2×2 hasta 8×8, así como a su papel consolidado en el despliegue de 5G NR. Este segmento también se beneficia de una mayor variedad de productos y una mayor capacidad de producción tanto de proveedores chinos como occidentales, lo que lo convierte en la opción por defecto para instalaciones macro y en azoteas. Los diseños de polarización simple aún conservan su lugar en la cobertura rural y en aplicaciones de enlace fijo, donde el aislamiento de polarización cruzada es menos importante que el coste y la simplicidad mecánica.
Se prevé que las antenas de polarización circular crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.33 % hasta 2031, a medida que las redes celulares se acerquen a arquitecturas no terrestres y conectadas por satélite. La GSA informó en abril de 2026 que 97 operadores estaban invirtiendo en conectividad satélite-celular, lo que respalda un aumento gradual de la demanda de sistemas de polarización circular en nodos de puerta de enlace y convergencia. Este cambio no desplazará a los productos de doble polarización a corto plazo, pero sí amplía la gama de productos para los proveedores que pueden atender tanto programas terrestres como NTN. La futura claridad regulatoria en torno a la coexistencia y el uso del espectro será crucial, ya que los despliegues de polarización circular crecerán más rápidamente una vez que los operadores tengan una vía más clara para integrar los servicios NTN en las coberturas celulares existentes.
Análisis geográfico
Mercado de antenas para estaciones base en la región Asia-Pacífico
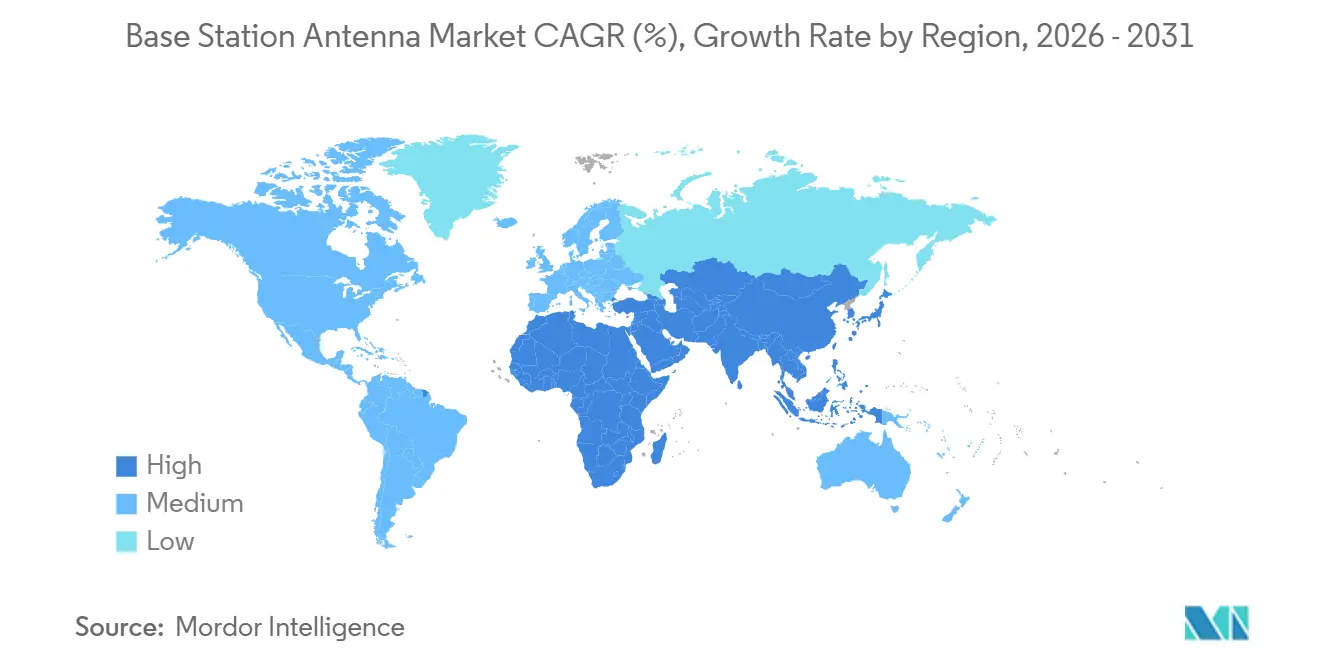
La región Asia-Pacífico representó el 37.32 % del mercado de antenas para estaciones base en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.74 % hasta 2031. Esta región se beneficia de un crecimiento estratificado: China está experimentando un ciclo de actualización 5G a gran escala, India se encuentra en una fase activa de densificación y mercados avanzados como Japón y Corea del Sur impulsan el desarrollo de su arquitectura de red. Esto respalda tanto la demanda macro de alto volumen como las actualizaciones de mayor valor vinculadas a la tecnología MIMO masiva y las antenas de banda ancha. Japón ejemplifica este doble enfoque: las radios MIMO masivas de 4.5 GHz de Ericsson se incorporan a la red de producción de NTT DOCOMO y SoftBank avanza en la verificación de campo de antenas exteriores de 7 GHz. Asia-Pacífico sigue siendo el principal centro de volumen del mercado de antenas para estaciones base, impulsando la evolución de los productos en configuraciones macro, para interiores y multibanda.
Mercado de antenas para estaciones base en Norteamérica
América del Norte mantiene una posición sólida en el mercado de antenas para estaciones base en términos de valor, a pesar de un menor volumen de unidades en comparación con Asia-Pacífico. Ericsson proyecta un aumento del tráfico de datos móviles por teléfono inteligente activo en América del Norte hasta 2030, y su perspectiva de FWA muestra un incremento en las suscripciones inalámbricas fijas entre los principales operadores, lo que respalda despliegues de antenas de mayor valor. El 5G privado añade otra capa de demanda, con grandes programas empresariales e industriales que crean oportunidades de antenas fuera del ciclo de inversión de capital de los operadores públicos. Si los esfuerzos de la FCC para reducir las barreras al despliegue inalámbrico mejoran los plazos de los permisos, América del Norte mantendrá ingresos superiores al promedio por sitio a pesar del crecimiento más lento de las torres en comparación con Asia-Pacífico. [3] Comisión Federal de Comunicaciones, “Construir Estados Unidos: Eliminando barreras para los despliegues inalámbricos”, Comisión Federal de Comunicaciones, fcc.gov
Mercado de antenas para estaciones base en EMEA y Sudamérica
Europa mantiene una inversión constante en antenas 5G, mientras que Oriente Medio, África y Sudamérica muestran patrones de crecimiento distintos. La posición de Europa se ve respaldada por la actividad de despliegue independiente y el creciente interés en FWA, con el despliegue de Nokia en Italia con EOLO que destaca el papel de mmWave en la banda ancha urbana y rural. Oriente Medio se beneficia de una economía del espectro favorable, y la GSMA destaca la amplia asignación de espectro de Arabia Saudí y los menores costes del espectro para los operadores, lo que acelera la adquisición de estaciones base y antenas. En África y Sudamérica, el crecimiento está impulsado por la necesidad de diseños eficientes en el uso del espectro, multibanda y conscientes de la cobertura, a medida que los operadores amplían la densidad 4G y adoptan gradualmente 5G.
Panorama competitivo
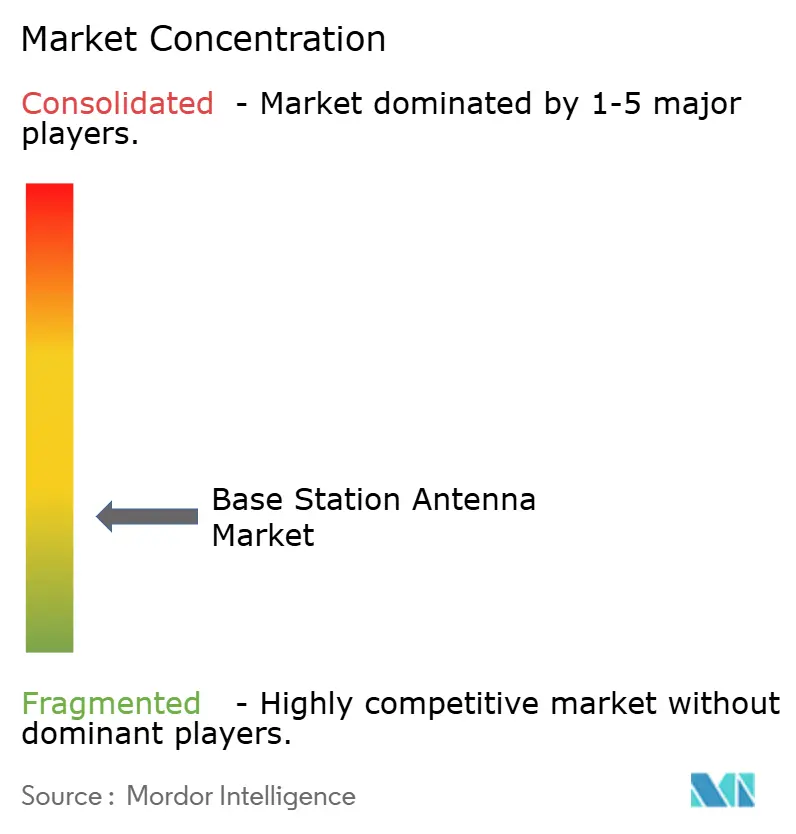
El mercado de antenas para estaciones base está fragmentado, con proveedores chinos, especialistas occidentales y participantes surcoreanos que compiten en precio, precisión de diseño y rendimiento a nivel de emplazamiento. Los proveedores chinos aprovechan las economías de escala derivadas de su proximidad a la mayor base de despliegue 5G del mundo, lo que permite reducir costes y acelerar la iteración. Los proveedores occidentales y no chinos se centran en el control de la modulación por intermodulación pasiva (PIM), la mejora de la eficiencia, el diseño mecánico y la reducción de las cargas de viento o la complejidad del emplazamiento en instalaciones difíciles. Este panorama competitivo permite que tanto los fabricantes de gran volumen como los ingenieros especializados tengan éxito en diferentes capas de la red. El mercado gira en torno a las fortalezas en la escala de fabricación, la ingeniería de emplazamientos y la amplitud de la cartera de productos, más que a un único proveedor dominante.
Los movimientos estratégicos en 2025 y 2026 destacan la evolución de la competencia. Comba Telecom enfatizó las arquitecturas de antenas de eficiencia energética en el MWC 2026 con su diseño Helifeed 3.0, posicionando la eficiencia como un requisito de adquisición fundamental. [4] Comba Telecom, “The 2026 Antenna Evolution, Efficiency as the New Capacity”, Comba Telecom, comba-telecom.com RFS invirtió millones en infraestructura de fábrica en 2025, mostrando la importancia de la preparación de fabricación y el cumplimiento en la conectividad de misión crítica y en edificios. CellMax lanzó la tecnología VERA en 2025, ofreciendo una mejora de señal de más de 5 dB sin interferencia adicional, utilizando el rendimiento de campo medible como diferenciador. El despliegue de FDD Massive MIMO de triple banda de Ericsson con Telstra demostró cómo los grandes proveedores de radio defienden posiciones premium a través de la profundidad de integración y la consolidación multibanda.
Están surgiendo oportunidades en áreas donde los diseños macro tradicionales resultan insuficientes. Estas incluyen sistemas de antenas integrados y preparados para IA para actualizaciones de RAN nativas de IA y optimización de red basada en software, hardware MIMO masivo más ligero para torres con limitaciones estructurales y convergencia entre conectividad terrestre y no terrestre. Los proveedores capaces de desarrollar carteras que abarquen configuraciones celulares convencionales y especializadas se verán beneficiados. Esta dinámica mantiene el mercado abierto a cambios en la cuota de mercado impulsados por la innovación, incluso cuando la escala sigue siendo fundamental.
Líderes de la industria de antenas para estaciones base
Comba Telecom Systems Holdings Limited
Tongyu comunicación inc.
Sistemas de Radiofrecuencia GmbH
Mobi Antenna Technologies (Shenzhen) Co., Ltd
Compañía de Tecnología de Telecomunicaciones Shenglu de Guangdong, Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Comba Telecom presentó su solución de antena integrada inteligente ecológica, la antena ecológica Helifeed 3.0 y la serie ComFlex MAX DAS con ORAN Gateway en el MWC 2026 de Barcelona, posicionando la eficiencia energética y la compatibilidad con Open RAN como dos ejes competitivos para su cartera de antenas.
- Marzo de 2026: SoftBank, en colaboración con AGC Inc., llevó a cabo con éxito la verificación en exteriores de una antena de lente de formación de haces funcional a 29.7 GHz en Tokio, logrando un consumo de energía estimado de 6 W, en comparación con los 50 W de una matriz MIMO masiva comparable, lo que representa una posible dirección de diseño para antenas de estaciones base 6G de bajo consumo energético.
- Enero de 2026: NEC desarrolló una nueva unidad de radio 5G Sub-6 GHz Massive MIMO que ofrece mejoras en el rendimiento de enlace ascendente del 48 % y en el de enlace descendente del 54 % con respecto a los modelos actuales, con una reducción de potencia del 42 % en funcionamiento normal, y su disponibilidad en Japón está prevista para el primer semestre del año fiscal 2026.
- Diciembre de 2025: Las radios Massive MIMO AIR 3255 de 4.5 GHz de Ericsson, un 25 % más eficientes energéticamente y un 20 % más ligeras que sus equivalentes de la generación anterior, entraron en funcionamiento en la red 5G de producción de NTT DOCOMO en Japón, lo que supuso el primer despliegue comercial de esta radio en un entorno urbano de alta demanda y gran congestión.
Alcance del informe del mercado global de antenas para estaciones base
El mercado de antenas para estaciones base comprende los ingresos generados por la venta y el despliegue de sistemas de antenas utilizados en estaciones base de comunicaciones inalámbricas para transmitir y recibir señales de radiofrecuencia (RF) a través de redes celulares. Estas antenas constituyen una parte fundamental de la infraestructura de la red de acceso radioeléctrico (RAN) y son compatibles con tecnologías de comunicación móvil como 3G, 4G/LTE y 5G. El mercado incluye sistemas de antenas tanto pasivas como activas, desplegados en arquitecturas de redes de macroceldas y microceldas para redes de comunicación inalámbrica públicas y privadas.
El mercado de antenas para estaciones base se segmenta por tipo de antena (antena de macrocelda y antena de celda pequeña), tecnología (3G, 4G/LTE y 5G), banda de frecuencia (banda baja, sub-1 GHz, banda media, 1 GHz-6 GHz, banda alta y superior a 24 GHz), tipo de despliegue (montado en torre, en azotea, en poste, en pared y en tierra), polarización (polarización simple, polarización doble y polarización circular) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones del mercado se presentan en términos de valor (USD).
| Antena de macrocelda | Antena Sectorial |
| Sistema de antena activa | |
| Antena MIMO masiva | |
| Antena multihaz | |
| Antena de celda pequeña | Antena de celda pequeña para exteriores |
| Antena de celda pequeña para interiores |
| 3G | |
| 4G / LTE | |
| 5G | 5G Sub-6 GHz |
| 5G mmWave |
| Banda baja, sub-1 GHz | |
| Banda media, 1 GHz-6 GHz | 1 GHz-2.6 GHz |
| 3.3 GHz-4.2 GHz | |
| 4.4 GHz-6.0 GHz | |
| Banda alta y superior a 24 GHz |
| Montado en torre |
| Rooftop |
| Montado en poste |
| Montado en la pared |
| basado en tierra |
| Polarizado simple | polarización Vertical |
| Polarización horizontal | |
| Doble polarización | |
| Polarización circular |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de Africa |
| Por tipo de antena | Antena de macrocelda | Antena Sectorial |
| Sistema de antena activa | ||
| Antena MIMO masiva | ||
| Antena multihaz | ||
| Antena de celda pequeña | Antena de celda pequeña para exteriores | |
| Antena de celda pequeña para interiores | ||
| por Tecnología | 3G | |
| 4G / LTE | ||
| 5G | 5G Sub-6 GHz | |
| 5G mmWave | ||
| Por Banda de Frecuencia | Banda baja, sub-1 GHz | |
| Banda media, 1 GHz-6 GHz | 1 GHz-2.6 GHz | |
| 3.3 GHz-4.2 GHz | ||
| 4.4 GHz-6.0 GHz | ||
| Banda alta y superior a 24 GHz | ||
| Por tipo de implementación | Montado en torre | |
| Rooftop | ||
| Montado en poste | ||
| Montado en la pared | ||
| basado en tierra | ||
| Por polarización | Polarizado simple | polarización Vertical |
| Polarización horizontal | ||
| Doble polarización | ||
| Polarización circular | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál será el valor del mercado de antenas para estaciones base en 2026?
El mercado de antenas para estaciones base está valorado en 6.81 millones de dólares en 2026 y se prevé que alcance los 9.47 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 6.82 %.
¿Qué factores impulsan la demanda de antenas para estaciones base hasta 2031?
Los principales factores que impulsan este cambio son el despliegue de las redes 5G y 5G-Advanced, el mayor tráfico de datos móviles, la densificación urbana, la adopción de la tecnología 5G privada y un uso más extendido de los sistemas de antenas multibanda y MIMO masivo.
¿Qué tipo de antena tiene la mayor cuota de mercado actualmente?
En 2025, las antenas macrocelulares lideraron el mercado con una cuota del 61.33%, debido a que los operadores aún necesitan una cobertura de área amplia y a las continuas actualizaciones de las macroceldas para el despliegue de la banda media 5G.
¿Qué capa tecnológica está creciendo más rápido?
La tecnología 5G es el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 7.42 % hasta 2031, mientras que la tecnología 4G/LTE aún mantenía la mayor cuota de mercado, con un 45.89 % en 2025.
¿Por qué la banda Sub-6 GHz sigue siendo tan importante para los operadores?
La banda sub-6 GHz representó el 43.28 % de la cuota de mercado en 2025 porque ofrece un equilibrio práctico entre capacidad y cobertura, lo que la convierte en la banda principal para la mayoría de los despliegues comerciales de 5G.
¿Qué región se espera que crezca más rápido durante el período de pronóstico?
Se prevé que la región de Asia-Pacífico experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 7.74 % hasta 2031, gracias a la magnitud de China, el impulso de la India hacia la densificación y las continuas mejoras de las redes en los mercados asiáticos avanzados.


