

Tamaño y participación en el mercado de tocadores de baño
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 35.32 mil millones |
| Tamaño del mercado (2031) | USD 48.35 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.48% CAGR |
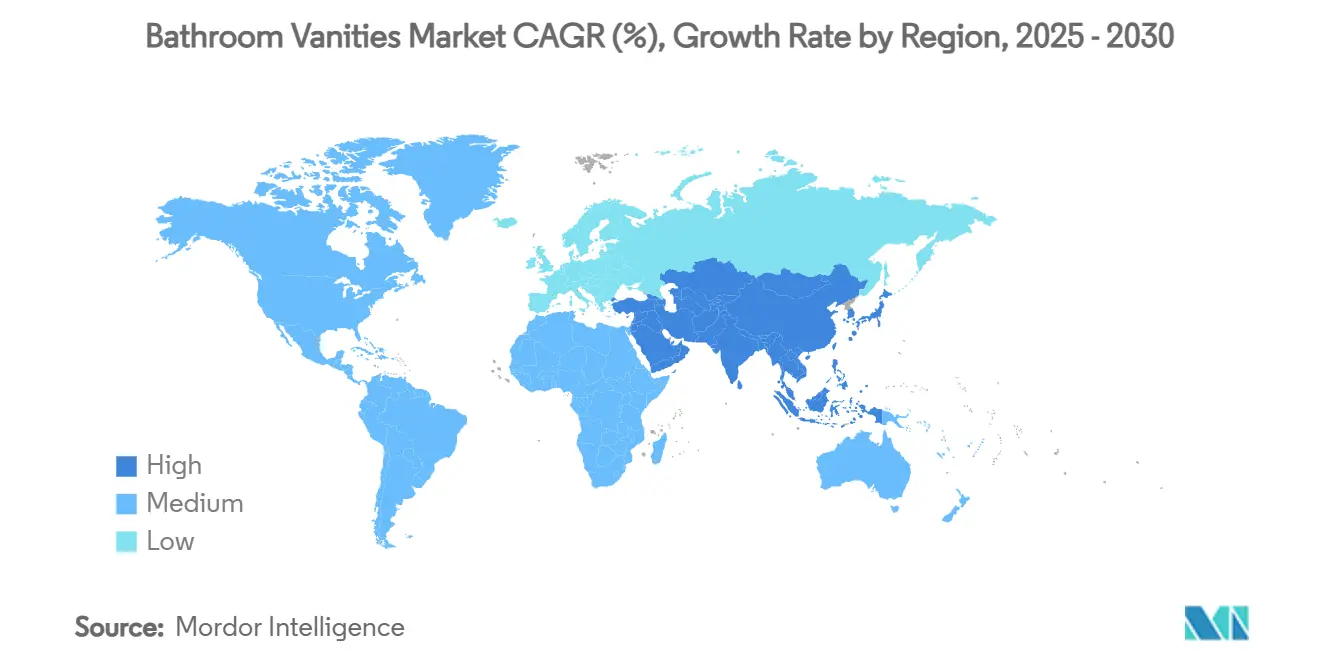
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
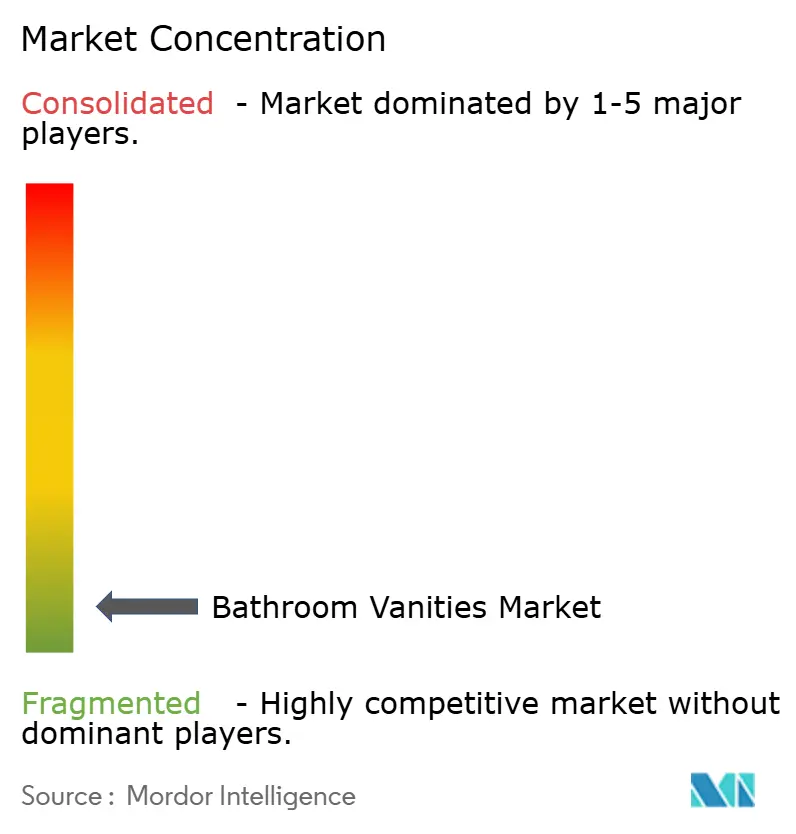
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de muebles de baño por Mordor Intelligence
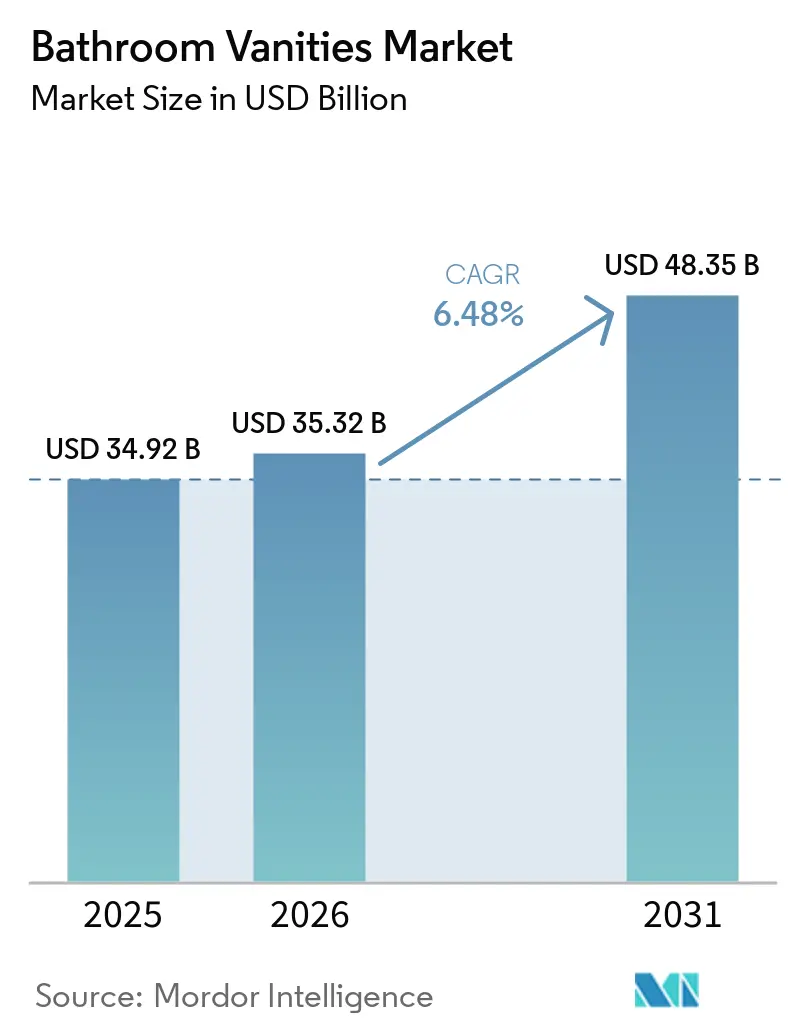
Se espera que el mercado de tocadores de baño crezca de 34.92 millones de dólares en 2025 a 35.32 millones de dólares en 2026, y se prevé que alcance los 48.35 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.48% durante el período 2026-2031. Las renovaciones urbanas y suburbanas mantienen ciclos de reemplazo constantes, ya que los propietarios aumentan el gasto en baños y prefieren una estética moderna. Las hojas de ruta de productos reflejan una tendencia hacia la premiumización y la incorporación de funciones inteligentes que integran iluminación, almacenamiento y carga de dispositivos en conjuntos de tocador coordinados. Los proveedores se alinean con las preferencias de sostenibilidad al presentar superficies de bajo mantenimiento y diseños con contenido reciclado en sus colecciones principales. Las estrategias de las marcas líderes indican un enfoque en la modularidad, una instalación más rápida y la fabricación localizada, lo que permite plazos de entrega predecibles. Los modelos de asociación en baños y accesorios también señalan una alineación más estrecha entre las marcas de productos y los fabricantes para un mayor alcance de distribución en proyectos residenciales y comerciales [1] Personal de la sala de prensa de LIXIL, “LIXIL Americas y American Bath Group forman una asociación estratégica”, Sala de prensa de LIXIL, newsroom.lixil.com.
Conclusiones clave del informe
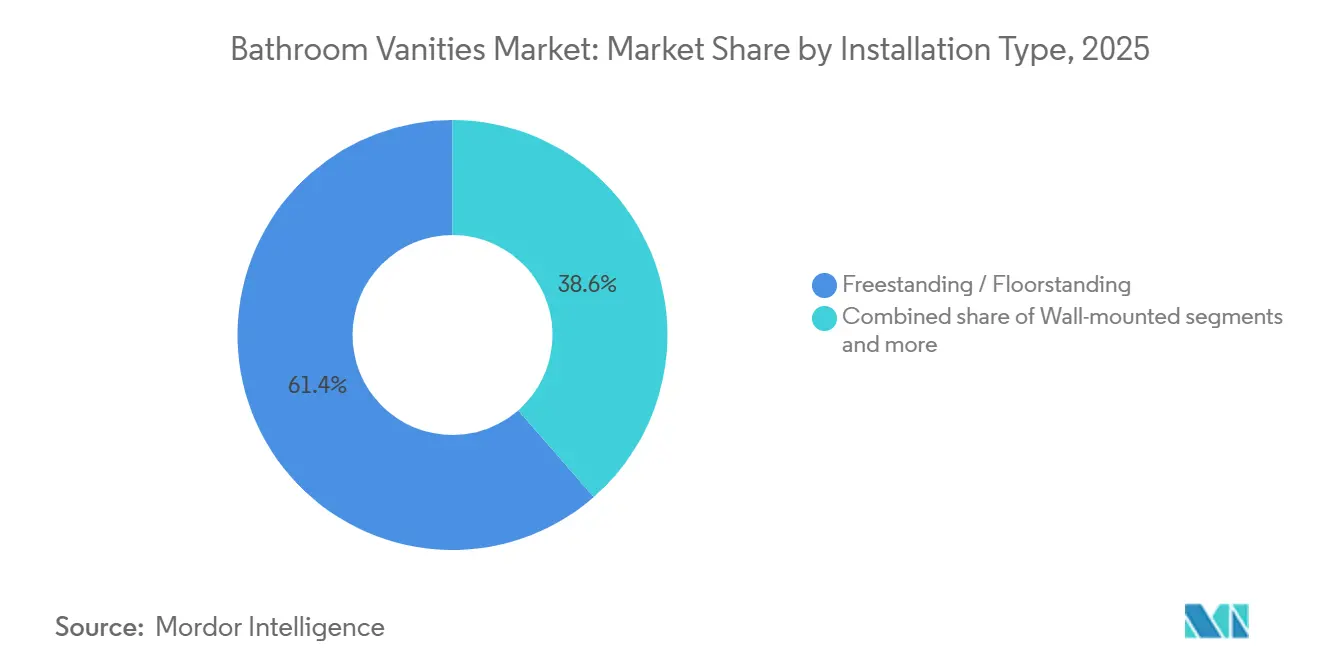
- Por tipo de instalación, los formatos independientes lideraron con el 61.43% de la cuota de mercado de muebles de baño en 2025, mientras que las configuraciones montadas en la pared registraron la tasa de crecimiento anual compuesta (CAGR) más rápida, del 7.92%, hasta 2031.
- Por material, la madera representó el 36.71% de la cuota de mercado de los muebles de baño en 2025, y la piedra registró la mayor tasa de crecimiento anual compuesto (CAGR) del 8.44% hasta 2031.
- En cuanto a la configuración del lavabo, las unidades de un solo lavabo representaron el 58.91% de la cuota de mercado de los muebles de baño instalados en 2025, mientras que las unidades de doble lavabo avanzaron a una tasa de crecimiento anual compuesta (CAGR) del 7.62%.
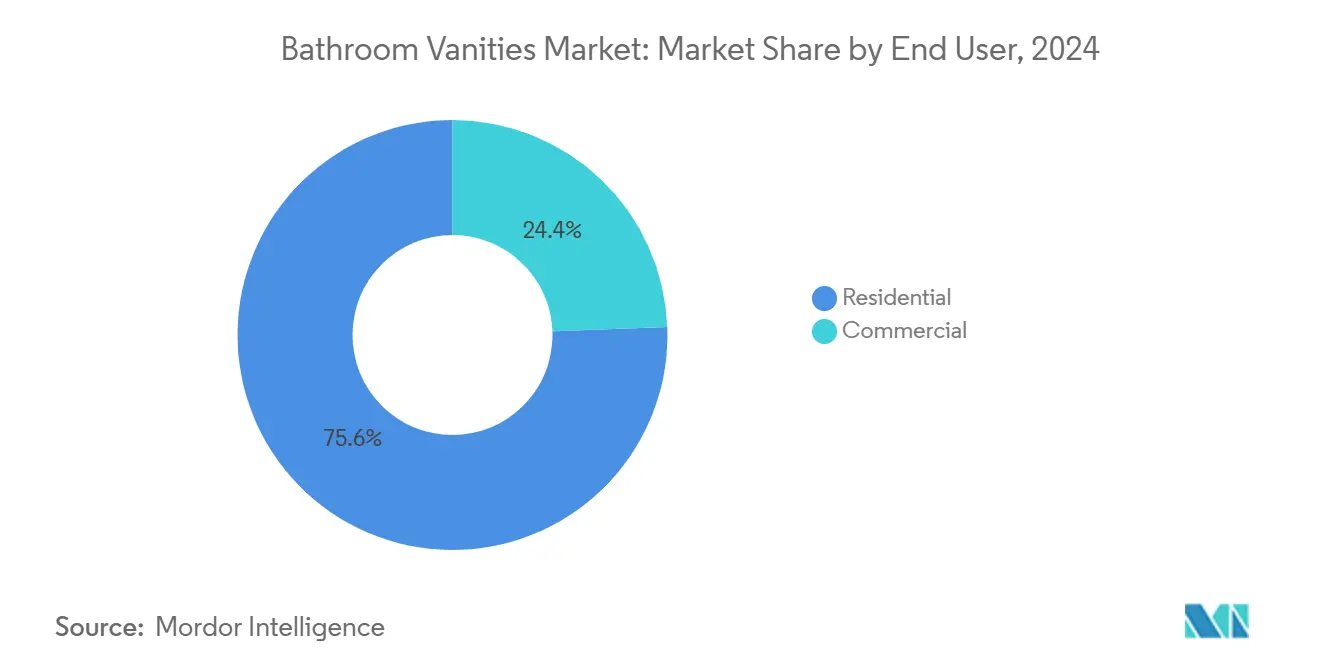
- Por usuario final, el sector residencial representó el 75.61% de la cuota de mercado de muebles de baño en 2025, mientras que la demanda comercial se expandió a una tasa de crecimiento anual compuesta del 8.25% hasta 2031.
- Por canal de distribución, el B2C/minorista representó el 65.44% de la cuota de mercado de muebles de baño en 2025, mientras que el B2B directo registró la tasa de crecimiento anual compuesta (CAGR) más rápida, del 8.69%.
- Geográficamente, Norteamérica lideró con el 36.82% de la cuota de mercado de muebles de baño en 2025, mientras que Asia-Pacífico registró la tasa de crecimiento anual compuesta (CAGR) más rápida, del 8.09%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de muebles de baño
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las actividades de renovación y remodelación de viviendas | + 1.8% | Global, con picos en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente urbanización y nuevas construcciones residenciales. | + 1.2% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Aumento de los ingresos disponibles y de la demanda de accesorios de baño de lujo. | + 1.0% | Global, concentrado en las metrópolis urbanas | Corto plazo (≤ 2 años) |
| Evolución de las preferencias de los consumidores en cuanto a diseños de baños modernos y estéticos. | + 0.9% | América del Norte, Europa y la emergente región Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión en el sector hotelero y proyectos comerciales | + 0.7% | Entre los focos de contagio globales se encuentran Estados Unidos, China, India y Arabia Saudita. | Largo plazo (≥ 4 años) |
| Avances en funciones inteligentes y diseños que optimizan el espacio. | + 0.6% | América del Norte y Europa lideran, la adopción en Asia-Pacífico se acelera. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las actividades de renovación y remodelación de viviendas
La remodelación de baños se clasificó como el proyecto de mejora del hogar más común en 2025 entre los remodeladores de Estados Unidos, lo que apunta a un ciclo de actualización duradero que beneficia al mercado de tocadores de baño. El gasto en actualizaciones de baños principales se mantuvo resistente, con Houzz reportando mayores gastos promedio para baños principales pequeños y grandes, ya que los propietarios de viviendas se dirigieron a acabados y accesorios que renuevan tanto el estilo como la función. La demanda impulsada por la renovación enfatiza el almacenamiento integrado, superficies duraderas y acabados coordinados que apoyan una narrativa de diseño consistente en toda la habitación. Los Baby Boomers lideraron el camino y aumentaron su gasto promedio en baños en 2024, reforzando las mejoras para envejecer en el hogar que a menudo incluyen opciones de altura cómoda y superficies fáciles de limpiar. Estas tendencias mantienen las carteras de proyectos para los instaladores e impulsan actualizaciones continuas de productos destinadas a reducir el tiempo de instalación y simplificar el mantenimiento durante la vida útil del accesorio [2] Equipo de investigación de Houzz, “Estudio de Houzz y del hogar de EE. UU. 2025”, Houzz, st.hzcdn.com.
Creciente urbanización y nuevas construcciones residenciales.
Las viviendas compactas y los entornos residenciales de alta densidad están impulsando la demanda de formatos que optimicen el espacio, una tendencia que favorece los lavabos suspendidos y las soluciones de almacenamiento integradas que dejan los suelos libres. Los promotores y las empresas de diseño y construcción siguen priorizando la distribución y la fluidez en baños pequeños, lo que favorece los perfiles estilizados, la fontanería oculta y el almacenamiento mural que aprovecha mejor el espacio vertical. Los conceptos modulares y de fácil montaje también reducen las molestias en obra y acortan los plazos de las reformas en edificios multifamiliares y urbanos. Las marcas se están alineando con esta tendencia mediante sistemas de fácil instalación que reducen la mano de obra en obra y mejoran la previsibilidad de los plazos del proyecto. Estas preferencias mantienen un apoyo constante a los formatos que maximizan el espacio útil a la vez que conservan un aspecto contemporáneo y minimalista.
Aumento de los ingresos disponibles y de la demanda de accesorios de baño de lujo.
El mayor poder adquisitivo de los hogares en los centros urbanos se traduce en una mayor demanda de conjuntos de baño de alta gama y con un diseño vanguardista. Los fabricantes están introduciendo superficies de cuarzo con apariencia de mármol, iluminación refinada y colecciones de accesorios que elevan el valor percibido en el mercado de muebles de baño. La línea LumaLuxe Ultra Quartz de MSI Surfaces, con un rendimiento lumínico mejorado para vetas llamativas, ilustra cómo la innovación en materiales sustenta esta tendencia hacia un segmento superior en encimeras combinadas con muebles de baño [3] Equipo editorial de MSI Surfaces, “LumaLuxe Ultra Quartz: Donde la luz se encuentra con el lujo”, MSI Surfaces, msisurfaces.com . Los diseños circulares y con contenido reciclado también están estableciendo un nivel premium distintivo, con iniciativas como WasteLAB que indican cómo la sostenibilidad puede ser un diferenciador de marca en las gamas más altas. Las adquisiciones estratégicas en muebles y accesorios de lujo están ampliando las carteras en la gama alta, conectando gabinetes, muebles de baño y productos complementarios para mejoras coherentes en toda la habitación.
Evolución de las preferencias de los consumidores en cuanto a diseños de baños modernos y estéticos.
Los propietarios siguen priorizando las líneas limpias, las paletas de colores neutros y los accesorios coordinados que presentan una estética moderna pero cálida en el baño. El cuarzo sintético conserva su gran atractivo en las encimeras de tocador gracias a su patrón uniforme y su fácil mantenimiento, mientras que los diseños con apariencia de mármol combinan los gustos tradicionales con la facilidad de cuidado contemporánea. Las nuevas tecnologías de superficie que mejoran la profundidad y la reflectividad satisfacen el deseo de vetas dimensionales que combinan bien con tocadores de perfil delgado e iluminación integrada. Los diseños de lavabos integrados están ganando popularidad porque presentan menos juntas y son más fáciles de limpiar, un factor que resulta especialmente útil en baños compartidos y hogares con mucho tránsito. Estas opciones reflejan una tendencia constante hacia las formas minimalistas que favorecen la amplitud visual y las rutinas de limpieza eficientes en el mercado de tocadores de baño.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costes iniciales elevados y precios de materiales de primera calidad. | -0.5% | Mercados desarrollados con altos costos laborales | Corto plazo (≤ 2 años) |
| Fluctuaciones en los precios de las materias primas e interrupciones en la cadena de suministro | -0.4% | Global, grave en regiones dependientes de las importaciones. | Corto plazo (≤ 2 años) |
| Limitaciones de espacio en hogares urbanos y compactos | -0.2% | Ciudades asiáticas y europeas de alta densidad | Mediano plazo (2-4 años) |
| Preocupaciones sanitarias y medioambientales relacionadas con determinados materiales | -0.1% | América del Norte y Europa tienen estándares estrictos. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Costes iniciales elevados y precios de materiales de primera calidad.
El elevado desembolso inicial en gabinetes, encimeras y accesorios integrados aumenta el precio de entrada para una renovación completa del tocador, lo que ralentiza las decisiones de compra en proyectos sensibles al precio. Los materiales de alta gama, como la piedra artificial, la piedra natural y la madera maciza, incrementan aún más los costos unitarios, y la personalización, que requiere mucha mano de obra, aumenta el precio total de instalación en mercados desarrollados con salarios elevados. Los cambios en los aranceles y derechos de importación sobre la piedra, los herrajes y los accesorios pueden reajustar las cotizaciones a mitad de ciclo, lo que presiona los márgenes para los compradores profesionales y provoca reducciones en el alcance para los propietarios de viviendas. Esta dinámica alarga los ciclos de reemplazo, fomenta la optimización de costos hacia tamaños y acabados estandarizados y limita la adopción de complementos como espejos inteligentes e iluminación integrada. Como resultado, el mercado de tocadores de baño experimenta una postergación de la demanda en la gama alta, mientras que las gamas intermedias captan a los compradores que optan por opciones más económicas para ajustarse a sus presupuestos. Los proveedores responden con diseños modulares, paquetes seleccionados y planes de actualización por fases que reducen el desembolso inicial sin renunciar a la estética deseada.
Fluctuaciones en los precios de las materias primas e interrupciones en la cadena de suministro
La volatilidad de los costos de los insumos (paneles, resina, piedra, metales y vidrio) genera incertidumbre en los precios, lo que complica la elaboración de presupuestos y la validez de las ofertas. Las interrupciones logísticas, como la congestión portuaria, la escasez de contenedores y los cambios en las rutas marítimas, incrementan los costos de flete y alargan los plazos de entrega, lo que puede retrasar las instalaciones sincronizadas. Las fluctuaciones del tipo de cambio y los cambios en las políticas comerciales afectan aún más los costos de importación de encimeras y herrajes, lo que obliga a actualizar con frecuencia las listas de precios. Los propietarios de proyectos reaccionan retrasando los pedidos, sustituyendo materiales o ampliando las tolerancias de color y acabado, lo que puede diluir la intención original del diseño. Los fabricantes diversifican el abastecimiento, crean existencias de seguridad para los SKU críticos y localizan componentes cuando es factible; sin embargo, la variabilidad residual sigue afectando los cronogramas y el flujo de caja. Por lo tanto, el mercado de muebles de baño gestiona un riesgo de tiempo persistente, utilizando márgenes de seguridad en las compras y dimensiones estandarizadas para reducir los cambios y las modificaciones.
Análisis de segmento
Por tipo de instalación: Los formatos flotantes capturan las ventajas urbanas.
Los tocadores independientes y de pie representan más del 61.43 % de las instalaciones de 2025, lo que refleja su sencilla instalación y amplia compatibilidad con las tuberías existentes en viviendas antiguas. En contraste, las unidades suspendidas y de pared registran una tasa de crecimiento anual compuesta (CAGR) del 7.92 % hasta 2031, a medida que las viviendas compactas y la estética moderna transforman las especificaciones del mercado de tocadores de baño. Las líneas limpias, la visibilidad del suelo y el uso eficiente del espacio vertical de este formato se adaptan a las limitaciones de la distribución urbana y a las tendencias de diseño contemporáneo. Los instaladores señalan que los sistemas de pared pueden requerir refuerzo para soportar las cargas combinadas del mueble, la encimera y los accesorios, lo que incrementa el coste y la planificación. A pesar de estos pasos adicionales, los promotores y reformadores optan por los formatos suspendidos por su aparente amplitud y la facilidad de limpieza que ofrecen en el uso diario. Este equilibrio entre estilo, funcionalidad y mantenimiento está impulsando la oferta hacia perfiles más delgados e iluminación integrada que resalta la pared como elemento central del diseño.
Los tocadores flotantes también se benefician de innovaciones que reducen la mano de obra en obra y facilitan el montaje. Los sistemas de conexión simplificados de IKEA en algunas líneas demuestran cómo los fabricantes reducen las herramientas y los pasos necesarios para el bricolaje, manteniendo al mismo tiempo un aspecto elegante en el mercado de tocadores de baño. Las opciones flotantes listas para instalar, que llegan preensambladas, permiten acortar aún más los plazos y reducir la variabilidad en proyectos de mayor envergadura. Estas mejoras prácticas ayudan a superar las limitaciones de mano de obra especializada, manteniendo la intención del diseño tanto para aplicaciones residenciales como comerciales ligeras. En conjunto, una instalación más rápida y un diseño que ahorra espacio están consolidando los formatos flotantes como el motor de crecimiento dentro de los tipos de instalación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: La piedra destaca por su durabilidad y eficiencia hídrica.
La madera mantuvo una cuota de mercado del 36.71 % en 2025 gracias a la disponibilidad de sustratos de ingeniería a precios asequibles y a la amplia gama de acabados, que incluye pintura, laminado y chapa. Los materiales pétreos, como el cuarzo, el mármol y el granito, están creciendo a un ritmo anual compuesto del 8.44 %, ya que los proyectos prefieren superficies no porosas que resisten las manchas y reducen el mantenimiento. Los precios del granito varían según la calidad y la región, y existen referencias conocidas que respaldan los presupuestos típicos en conjuntos de encimeras y tocadores. La preferencia por superficies duraderas que resistan el uso diario está impulsando el uso del cuarzo y el granito en hogares y espacios comerciales, donde la facilidad de mantenimiento es una prioridad en el mercado de tocadores de baño. Los paneles resistentes a la humedad también desempeñan un papel importante en los gabinetes de madera para ambientes húmedos, donde los núcleos y acabados específicos ayudan a mitigar la hinchazón y la degradación de los bordes. Las instrucciones claras de cuidado y la calidad del acabado son ahora fundamentales para las propuestas de valor tanto en las categorías de gama media como en las de gama alta.
Los fabricantes de piedra artificial también han mejorado la profundidad y el brillo del diseño para satisfacer las preferencias por el aspecto del mármol. El cuarzo LumaLuxe Ultra de MSI muestra esta tendencia hacia un veteado dimensional y un rendimiento lumínico que combina a la perfección con tocadores modernos de perfil delgado. Los diseños circulares o con contenido reciclado amplían la variedad de lavabos y superficies alternativas a la piedra, y el WasteLAB de Kohler destaca cómo los objetivos estéticos y de sostenibilidad pueden alinearse sin sacrificar el liderazgo en diseño en el mercado de tocadores de baño. Paralelamente, las guías de especificaciones recomiendan núcleos resistentes a la humedad y acabados protectores para gabinetes de madera en baños, lo que ayuda a prolongar su vida útil a precios accesibles. Estos avances combinados apuntan a un giro estructural constante hacia superficies que equilibran la estética, la durabilidad y un mantenimiento sencillo.
Por configuración del lavabo: Los lavabos dobles aumentan en las suites principales
Los tocadores de un solo lavabo representaron el 58.91 % de las instalaciones de 2025, impulsados por los aseos y baños compactos donde el espacio y el presupuesto determinan las soluciones de un solo lavabo. Sin embargo, las unidades de doble lavabo son la configuración de mayor crecimiento con una tasa de crecimiento anual compuesta (CAGR) del 7.62 % hasta 2031, lo que refleja las rutinas de uso compartido y los conjuntos principales compartidos en el mercado de tocadores de baño. Los rangos de instalación varían según la selección de materiales y la calidad del acabado, y las condiciones de la instalación pueden influir en el costo y el cronograma. Los paquetes de productos que combinan lavabos dobles con espejos inteligentes y almacenamiento organizado están mejorando la percepción de valor en varios rangos de precios. Estas características están fortaleciendo la adopción en remodelaciones de gama media a alta y construcciones nuevas donde el espacio permite tocadores más amplios e iluminación coordinada. El resultado es un cambio hacia configuraciones que enfatizan el uso simultáneo, rutinas de preparación simplificadas y almacenamiento organizado.
Las especificaciones comerciales y los proyectos residenciales tipo spa también favorecen los lavabos integrados por razones de higiene y eficiencia en la limpieza. Las superficies integradas de una sola pieza reducen las líneas de unión y presentan menos recovecos, lo que facilita ciclos de limpieza más rápidos en el sector hotelero. Los lavabos sobre encimera y los formatos bajo encimera siguen respondiendo a las preferencias de estilo y a los distintos niveles de diseño, y la adopción de los lavabos bajo encimera avanza debido a su compatibilidad con encimeras de cuarzo y granito. En todos los casos de uso, las opciones de configuración buscan un equilibrio entre el espacio, las rutinas de los usuarios y las expectativas de mantenimiento, y este equilibrio sigue guiando la presentación en las salas de exposición y la planificación del surtido en el mercado de muebles de baño. Estas tendencias indican un crecimiento sostenido para las soluciones integradas y de doble lavabo, ya que los hogares y los hoteles aumentan sus expectativas tanto en diseño como en funcionalidad.
Por usuario final: los canales comerciales se aceleran tras la pandemia.
Los usuarios residenciales representaron el 75.61 % de la demanda de 2025, lo que refleja la actividad de remodelación en curso y las especificaciones estables en la vivienda nueva. El mercado de tocadores de baño continúa beneficiándose de proyectos que priorizan superficies modernas, almacenamiento fácil de limpiar y acabados cohesivos en viviendas ocupadas por sus propietarios. En entornos multifamiliares, las opciones estandarizadas y los productos de instalación rápida facilitan la rotación de unidades y ayudan a controlar los costos de servicio. La demanda comercial está creciendo más rápidamente, con una tasa de crecimiento anual compuesta (CAGR) del 8.25 % hasta 2031, a medida que hoteles, oficinas y otros establecimientos modernizan sus baños para mejorar la experiencia del usuario y reducir el tiempo de limpieza. Las opciones de productos en el sector hotelero enfatizan la durabilidad, los accesorios sin contacto y las superficies que mantienen su apariencia incluso con un uso prolongado. Esta tendencia favorece a los fabricantes que pueden coordinar pedidos de gran volumen, entregar lotes de acabados uniformes y respaldar implementaciones por fases en diferentes propiedades.
Los proyectos comerciales e institucionales también reflejan consideraciones de accesibilidad y mantenimiento en la etapa de especificación. Las medidas de accesibilidad y las alturas de acceso cómodas, relacionadas con la Ley de Estadounidenses con Discapacidades (ADA), influyen en la selección de tocadores, junto con la elección de grifería y accesorios. A medida que avanzan los proyectos de hostelería y se renuevan los espacios comunes en las oficinas, el mercado de tocadores de baño seguirá viendo requisitos comerciales que priorizan una instalación predecible y un rendimiento a largo plazo. Estos requisitos refuerzan las superficies prácticas, los gabinetes reforzados y los sistemas de herrajes probados que resisten el uso diario. Si bien los volúmenes residenciales siguen siendo mayores en términos absolutos, el impulso comercial está redefiniendo las características y los acabados que se incorporan a las líneas de productos convencionales.
Por canal de distribución: el dominio del comercio minorista B2C y el auge de las soluciones de tocador basadas en el diseño.
El canal B2C/minorista representó el 65.44 % de las ventas de 2025 en centros de bricolaje, salas de exposición especializadas y plataformas en línea, lo que refleja la continua dependencia de surtidos seleccionados y asesoramiento presencial para la coordinación de azulejos y acabados. Paralelamente, los canales B2B directos registraron el crecimiento más rápido con una tasa de crecimiento anual compuesta (CAGR) del 8.69 %, ya que los promotores, los operadores hoteleros y los propietarios de edificios multifamiliares buscaban descuentos por volumen, acabados uniformes y control sobre los plazos de entrega. Este cambio respalda una mayor participación de los fabricantes en la personalización y las entregas por etapas en las propiedades del mercado de muebles de baño. El contenido digital y las herramientas de visualización siguen influyendo en el descubrimiento y la especificación de productos, incluso cuando las selecciones finales se realizan en las salas de exposición. Las alianzas que alinean marcas, fabricantes y distribuidores también amplían el alcance a programas comerciales que pueden prescindir de algunos intermediarios minoristas. Las colaboraciones a nivel empresarial que racionalizan la infraestructura de fabricación y fortalecen la distribución ilustran cómo las estructuras B2B están evolucionando para satisfacer las demandas de los proyectos.
En los canales minoristas, el mercado de muebles de baño sigue premiando a las marcas que simplifican la instalación, ofrecen componentes coordinados y brindan un excelente servicio de atención al cliente. Los catálogos en línea con dimensiones claras, muestras de acabados y guías de instalación facilitan la decisión de compra a los clientes que priorizan el diseño. Los modelos de venta directa al consumidor también están ganando terreno para estilos específicos, con proveedores especializados que destacan los formatos flotantes y la iluminación integrada para diferenciarse. En el sector B2B, los acuerdos marco y las especificaciones de marca fija impulsan una demanda constante en programas multipropiedad. En conjunto, estas tendencias apuntan a un futuro con dos vertientes: el comercio minorista seguirá siendo el pilar del volumen y los canales directos B2B impulsarán un crecimiento más rápido en grandes proyectos.
Análisis geográfico
Mercado de tocadores de baño en Norteamérica
América del Norte lideró con el 36.82 % de los ingresos de 2025, ya que los hogares priorizaron las renovaciones de baños que equilibran la estética con un rendimiento duradero. El gasto en remodelaciones en Estados Unidos se mantuvo sólido en 2024, y los proyectos de baños principales mostraron un interés sostenido en iluminación inteligente, almacenamiento integrado y superficies fáciles de limpiar que se adaptan a las rutinas diarias. Los hallazgos de Houzz muestran niveles de gasto firmes para baños principales pequeños y grandes, lo que respalda las mejoras en los materiales y los tocadores mejor organizados dentro del mercado de tocadores de baño. Las inversiones de marca en los centros de fabricación y diseño de Estados Unidos refuerzan las características premium e inteligentes que resuenan entre los propietarios de viviendas en las regiones metropolitanas. Los lanzamientos de productos en eventos de diseño y construcción mantienen la visibilidad de las nuevas colecciones y accesorios que conforman conjuntos de baño coordinados.
Mercado de tocadores de baño en la región Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 8.09 % hasta 2031, con la urbanización y el aumento de los ingresos elevando las expectativas para los baños modernos. Los desarrolladores y propietarios de viviendas están adoptando superficies de piedra e iluminación integrada para brindar un aspecto contemporáneo en diseños compactos. Paralelamente, las marcas están profundizando su presencia con inversiones que localizan la fabricación y exhiben gamas premium que se alinean con los gustos de diseño regionales en el mercado de tocadores de baño. Nuevas salas de exposición y galerías de diseño atienden a las comunidades de arquitectura e interiorismo y presentan tocadores seleccionados y accesorios complementarios. Estas acciones amplían el acceso a materiales de mayor especificación y establecen un suministro confiable para proyectos más grandes en toda la región [4] Sala de prensa de Roca Group, “Roca construirá una planta de producción en Kazajstán”, Roca Group, rocagroup.com.
Mercado de muebles de baño en EMEA y Sudamérica
Europa sigue siendo una región vanguardista en diseño, con un fuerte énfasis en la sostenibilidad, la economía circular y la restauración del patrimonio. Las gamas premium se centran en acabados refinados y soluciones compactas que se adaptan a la estructura de edificios antiguos, al tiempo que cumplen con las expectativas de rendimiento modernas. Las empresas están combinando lavabos con contenido reciclado con acabados elegantes para alinearse con los objetivos medioambientales en el mercado de muebles de baño. Las alianzas y las adquisiciones selectivas están ayudando a las marcas europeas a expandirse en categorías adyacentes y llegar a nuevos públicos a nivel mundial. En Oriente Medio y algunas partes de África, los nuevos proyectos de hostelería y residencias de lujo están elevando las especificaciones para sistemas de muebles de baño duraderos y fáciles de limpiar que resistan entornos de uso intensivo. Sudamérica muestra una actividad constante de renovación en ciudades clave, mientras que la variabilidad económica general influye en las tasas de adopción de materiales premium.
Panorama competitivo
Los líderes mundiales y los especialistas regionales compiten en una amplia gama de estilos, materiales y precios, lo que mantiene fragmentado el mercado de muebles de baño. Las marcas consolidadas están apostando fuerte por el diseño de alta gama, las funciones inteligentes y la sostenibilidad para diferenciarse en un mercado saturado. Las alianzas que aúnan el valor de marca y los recursos de fabricación también están agilizando el desarrollo de productos y ampliando el acceso para los clientes profesionales. El resultado es un mercado donde la innovación de productos y la agilidad operativa suelen ser más importantes que el precio. Las empresas que mejor integran la iluminación, el almacenamiento y las superficies en conjuntos armoniosos están ganando mayor atractivo para diseñadores y reformadores.
Los fabricantes están actualizando las superficies de piedra y materiales sintéticos para satisfacer las tendencias estéticas más demandadas, especialmente el cuarzo con apariencia de mármol, que combina a la perfección con gabinetes flotantes y herrajes delgados. El cuarzo LumaLuxe Ultra de MSI Surfaces es un ejemplo de cómo la ciencia de los materiales respalda la profundidad visual y la claridad que buscan los propietarios con un diseño vanguardista. Al mismo tiempo, las iniciativas de diseño circular están pasando del concepto al catálogo mediante lavabos y tocadores con contenido reciclado que, además, cumplen con altos estándares de diseño. Estos lanzamientos demuestran cómo los atributos de sostenibilidad pueden reforzar el posicionamiento de la marca y cumplir con los objetivos de adquisición en proyectos comerciales y residenciales dentro del mercado de tocadores de baño. En conjunto, estas líneas de productos están definiendo nuevos estándares de rendimiento e impacto visual en tocadores y accesorios coordinados.
Las funciones inteligentes y de bienestar se están generalizando en los ecosistemas de baño, y las empresas líderes siguen impulsando la innovación. La plataforma Dekoda de Kohler Health demuestra cómo las rutinas de baño pueden generar información útil sobre el bienestar que amplía el valor del producto más allá de la estética. En las principales ferias del sector, las marcas líderes presentan conjuntos integrados que simplifican la especificación y ofrecen un lenguaje de diseño coherente en lavabos, iluminación y grifería. Las alianzas estratégicas de licencias y fabricación también optimizan las carteras de productos para que las marcas puedan concentrarse en sus categorías de mayor impacto. Estas iniciativas impulsan ciclos de innovación más rápidos, una distribución más sólida y mejores niveles de servicio para los distribuidores en el mercado de lavabos.
Líderes de la industria de tocadores de baño
Kohler Co.
Corporación masco
, Grupo LIXIL
Grupo IKEA
American Woodmark Corp.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Kohler presentó “Step into Possibility” en KBIS 2026, que incluye nuevas colecciones e innovaciones para el ahorro de agua que vinculan el liderazgo en diseño con características de bienestar.
- Febrero de 2026: TOTO presentó Aurora Moment en KBIS 2026, destacando los sistemas monobloque de última generación y las opciones de acabado ampliadas para inodoros y conjuntos inteligentes.
- Noviembre de 2025: MSI Surfaces lanzó LumaLuxe Ultra Quartz con un rendimiento lumínico mejorado para amplificar la profundidad y la claridad en diseños con apariencia de mármol para encimeras de tocador.
- Julio de 2025: Roca Group adquirió una participación mayoritaria en Antonio Lupi Design, incorporando una marca de muebles de baño de alta gama con una sólida presencia internacional.
Alcance del informe del mercado global de muebles de baño
| Independiente / De suelo |
| Montado en la pared / Flotante |
| Esquina: |
| Madera |
| Cerámica |
| Piedra (mármol, cuarzo, granito) |
| Laminado / MDF |
| Otros (metal, vidrio, superficie sólida) |
| Fregadero individual |
| Fregadero doble |
| Otros (por ejemplo, Vessel, Multi-bowl integrado) |
| Residencial |
| Comercial |
| B2C/minorista | Centros de origen |
| Tiendas de muebles especializados (incluidas tiendas de marcas exclusivas) | |
| Online | |
| Otros canales de distribución (incluye hipermercados, supermercados, televenta, grandes almacenes, tiendas departamentales, etc.) | |
| B2B/Directamente de los fabricantes |
| Norteamérica | Canada |
| Estados Unidos | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de instalación | Independiente / De suelo | |
| Montado en la pared / Flotante | ||
| Esquina: | ||
| Por material | Madera | |
| Cerámica | ||
| Piedra (mármol, cuarzo, granito) | ||
| Laminado / MDF | ||
| Otros (metal, vidrio, superficie sólida) | ||
| Por configuración del sumidero | Fregadero individual | |
| Fregadero doble | ||
| Otros (por ejemplo, Vessel, Multi-bowl integrado) | ||
| Por usuario final | Residencial | |
| Comercial | ||
| Por canal de distribución | B2C/minorista | Centros de origen |
| Tiendas de muebles especializados (incluidas tiendas de marcas exclusivas) | ||
| Online | ||
| Otros canales de distribución (incluye hipermercados, supermercados, televenta, grandes almacenes, tiendas departamentales, etc.) | ||
| B2B/Directamente de los fabricantes | ||
| Por geografía | Norteamérica | Canada |
| Estados Unidos | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y previsto del mercado de muebles de baño?
Se prevé que el mercado de muebles de baño crezca de 34.92 millones de dólares en 2025 a 35.32 millones de dólares en 2026 y alcance los 48.35 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 6.48 %.
¿Qué tipo de instalación está creciendo más rápidamente en el mercado de muebles de baño?
Los formatos de montaje en pared son el tipo de instalación de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 7.92 % hasta 2031, gracias a sus diseños compactos y su estética moderna.
¿Qué categoría de materiales está ganando mayor impulso en el mercado de muebles de baño?
Los materiales a base de piedra, incluidos el cuarzo y el granito, están experimentando un crecimiento anual compuesto del 8.44 % debido a su durabilidad y bajo mantenimiento.
¿Qué segmento de usuarios finales está impulsando el crecimiento incremental de los muebles de baño?
Los compradores comerciales, incluidos hoteles y oficinas, están creciendo a una tasa de crecimiento anual compuesta del 8.25 %, ya que los proyectos hacen hincapié en tocadores duraderos y fáciles de limpiar, así como en entregas coordinadas.
¿Cómo están cambiando los canales de venta directa los procesos de adquisición en el mercado de muebles de baño?
Los canales B2B directos se están expandiendo a una tasa de crecimiento anual compuesta del 8.69 %, ya que los desarrolladores y operadores hoteleros buscan personalización masiva, acabados uniformes y un control más estricto de los plazos de entrega.


