

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 89.89 mil millones |
| Tamaño del mercado (2031) | USD 198.88 mil millones |
| Tasa de crecimiento (2026 - 2031) | 17.21% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
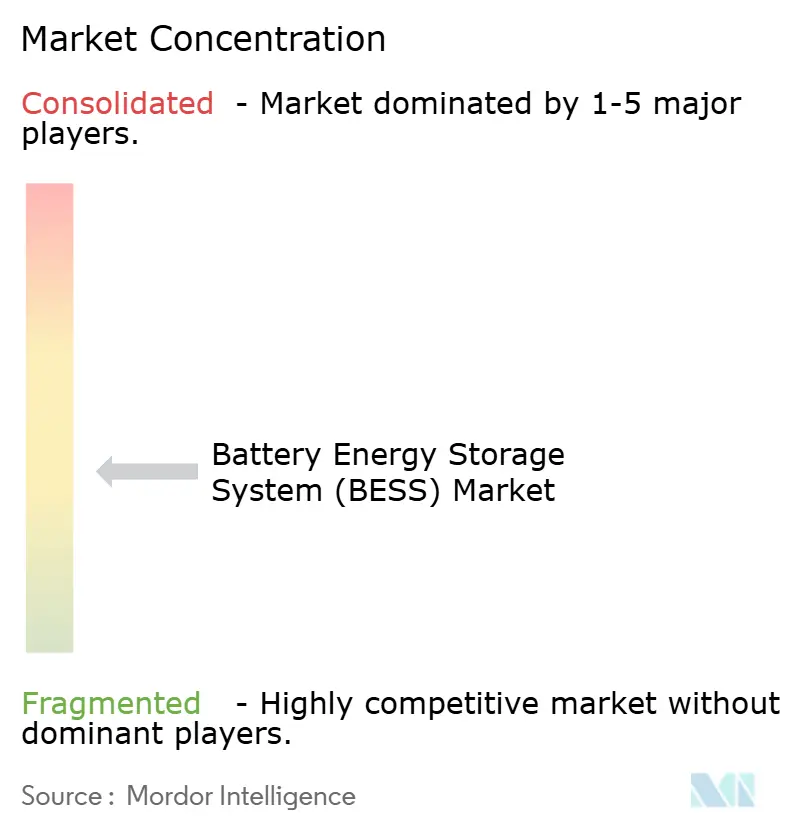
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
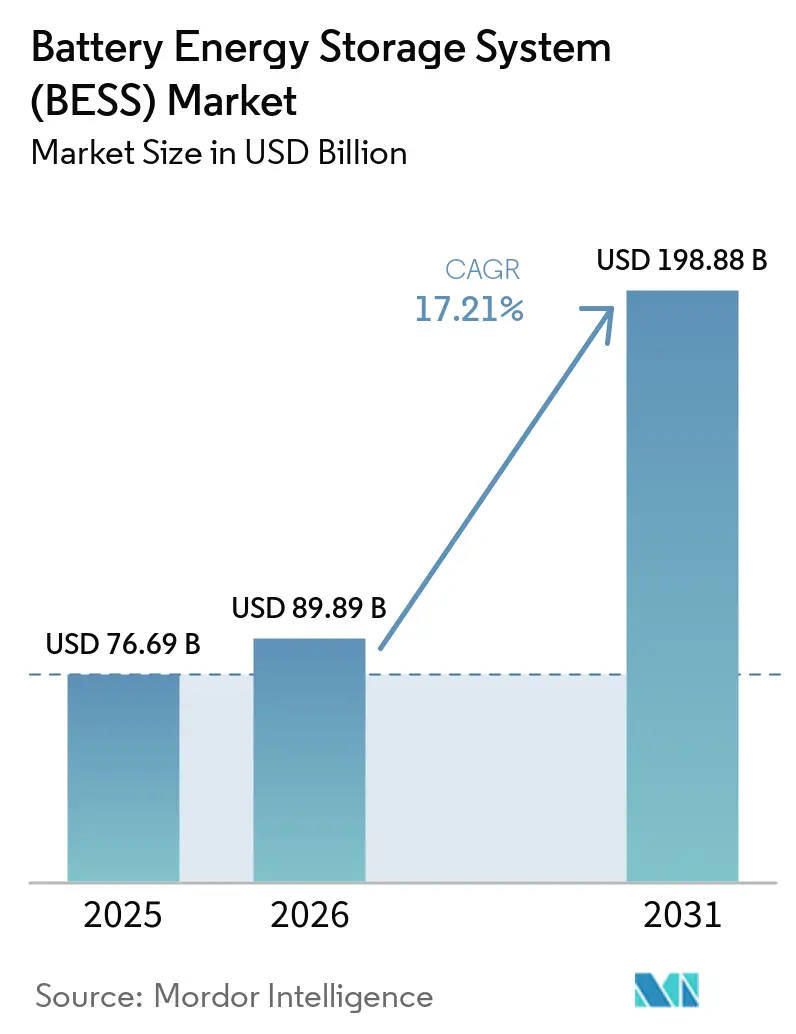
Análisis del mercado de sistemas de almacenamiento de energía en baterías (BESS) por Mordor Intelligence
Se espera que el tamaño del mercado de sistemas de almacenamiento de energía en baterías crezca de 76.69 millones de dólares en 2025 a 89.89 millones de dólares en 2026, y se prevé que alcance los 198.88 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 17.21% durante el período 2026-2031.
La rápida disminución de los costos de las celdas de iones de litio, los mandatos de adquisición favorables y el creciente gasto en modernización de la red están convirtiendo el almacenamiento a gran escala, de una herramienta de confiabilidad de nicho, en una infraestructura general. Impulsos políticos como la Ley de Reducción de la Inflación en Estados Unidos y la Ley de la Industria Neta Cero en la Unión Europea han consolidado la cartera de proyectos de varios gigavatios, mientras que los requisitos de inversores para la formación de redes están expandiendo las fuentes de ingresos más allá del arbitraje energético. Simultáneamente, la paridad de precios para los acuerdos de compra de energía (PPA) de energía solar más almacenamiento en Australia y Chile demuestra que las baterías de cuatro horas pueden ofrecer un suministro estable en horas punta a precios competitivos. La creciente demanda de electricidad de los centros de datos y la relocalización de la cadena de suministro impulsada políticamente refuerzan aún más el impulso del sector.
Conclusiones clave del informe
- Por tipo de batería, las baterías de iones de litio representaron el 88.05 % de la cuota de mercado de sistemas de almacenamiento de energía en baterías en 2025, mientras que se proyecta que el fosfato de hierro y litio (LFP) se expandirá a una CAGR del 18.62 % hasta 2031.
- Por tipo de conexión, las instalaciones en red representaron una participación del 77.35 % del mercado de sistemas de almacenamiento de energía en baterías en 2025; las aplicaciones fuera de la red son el segmento de más rápido crecimiento con una CAGR del 18.04 %.
- Por componente, los paquetes de baterías y los bastidores representaron el 62.25 % de la participación en los ingresos en 2025; el software de gestión energética es el que avanza más rápido, con una CAGR del 19.41 %.
- Por rango de capacidad energética, los proyectos de entre 101 y 500 MWh capturaron el 45.30 % del tamaño del mercado de sistemas de almacenamiento de energía en baterías en 2025, aunque se pronostica que las instalaciones superiores a 500 MWh liderarán el crecimiento a una CAGR del 17.84 %.
- Por aplicación para el usuario final, los sistemas a escala de servicios públicos representaron el 56.30 % del tamaño del mercado de sistemas de almacenamiento de energía en baterías en 2025, mientras que se espera que las implementaciones residenciales crezcan a una CAGR del 18.97 % hasta 2031.
- Por región, Asia-Pacífico tenía el 49.85% de la participación de mercado de sistemas de almacenamiento de energía de baterías en 2025, mientras que se proyecta que la región de Medio Oriente y África se expandirá a una CAGR del 19.07% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas de almacenamiento de energía en baterías (BESS)
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los mandatos de compras a gran escala en EE. UU., China y la UE aceleran los pedidos a escala de gigavatios. | + 3.2% | América del Norte, China, UE | Mediano plazo (2-4 años) |
| Requisitos de los inversores formadores de red que liberan pilas de valor de coubicación | + 2.8% | Global, con ganancias tempranas en Australia y Países Bajos | Corto plazo (≤ 2 años) |
| Paridad de precios de PPA de PV más almacenamiento en Australia y Chile | + 2.1% | Australia, Chile y su impacto en Latinoamérica | Mediano plazo (2-4 años) |
| Las leyes de la UE y EE. UU. sobre la cadena de suministro de baterías impulsan el crecimiento de la fabricación nacional | + 1.9% | América del Norte y la UE | Largo plazo (≥ 4 años) |
| El crecimiento de la carga de los centros de datos y la IA impulsa la demanda de almacenamiento de 4 horas en América del Norte | + 1.7% | América del Norte, expandiéndose a APAC | Corto plazo (≤ 2 años) |
| La disponibilidad de baterías para vehículos eléctricos de segunda mano reduce el gasto de capital en Asia | + 1.4% | Núcleo de APAC, propagación a MEA | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Mandatos de adquisiciones a gran escala en Estados Unidos, China y la Unión Europea
Las adquisiciones obligatorias están transformando el panorama del desarrollo del mercado de sistemas de almacenamiento de energía en baterías (BESS). La licitación de larga duración de California apunta a 2 GW, la licitación de Power China busca 16 GWh, y Corea del Sur adjudicó 540 MW/3,240 MWh, lo que brinda a los desarrolladores visibilidad sobre los ingresos y la viabilidad financiera (1). En Europa, la Ley de la Industria de Emisiones Netas Cero incentiva el contenido nacional, mientras que las recientes reformas chinas eliminaron las rígidas reglas de asignación, permitiendo que los fundamentos del mercado guíen la economía. Dichos programas reducen los costos de financiamiento y canalizan el volumen a integradores calificados que cumplen con las garantías de rendimiento del servicio de red.
La adopción de inversores formadores de red libera el valor de la coubicación
El paso de arquitecturas de seguimiento de red a arquitecturas formadoras de red permite que las baterías proporcionen inercia sintética y soporte de voltaje, servicios que históricamente los operadores de red obtenían de la generación síncrona. El estudio de Transgrid, que muestra necesidades de formación de red de 4.8 GW, y el proyecto australiano de 300 MW de Fluence destacan la viabilidad comercial. El operador europeo TenneT prevé entre 5.2 y 12.7 GW de almacenamiento para 2030, lo que subraya su amplia aplicabilidad. Los ingresos adicionales procedentes de productos de inercia y el fortalecimiento de las condiciones de interconexión mejoran la rentabilidad de los proyectos y favorecen el desarrollo de sistemas híbridos solares -almacenamiento en el mercado de sistemas de almacenamiento de energía en baterías (BESS).
Paridad de precios de PPA de energía fotovoltaica más almacenamiento en Australia y Chile
Las baterías de cuatro horas combinadas con energía solar alcanzan ahora tarifas de máxima demanda vespertina que antes estaban dominadas por las centrales de gas de respaldo. El Plan de Inversión en Capacidad de Australia garantiza precios mínimos para las energías renovables gestionables en el mercado de sistemas de almacenamiento de energía en baterías (BESS), mientras que las reformas de pago por capacidad de Chile premian los activos híbridos. En California, el 98 % de la energía solar propuesta es híbrida; este efecto demostrativo acelera la adopción del almacenamiento en mercados similares de alta irradiancia.
Leyes de la UE y EE. UU. sobre cadenas de suministro que catalizan la fabricación nacional
Los créditos de la Ley de Reducción de la Inflación y la legislación de la UE están impulsando la construcción de fábricas de baterías en Norteamérica por valor de 150 millones de dólares, así como decenas de proyectos de gigafábricas en Europa. La planta de módulos de Fluence en Utah y el complejo de LG Energy Solutions en Ohio ilustran las tendencias de relocalización de la producción. Si bien la relocalización incrementa los costes de los componentes a corto plazo, mitiga el riesgo geopolítico vinculado al dominio chino del 90 % en el procesamiento del grafito.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cuellos de botella en el procesamiento de litio y grafito en Indonesia y África | -2.3% | Global, concentrado en Indonesia, África | Mediano plazo (2-4 años) |
| El endurecimiento del código de seguridad contra incendios (UL-9540A, NFPA-855) infla los costos totales de la planta | -1.8% | América del Norte, en expansión global | Corto plazo (≤ 2 años) |
| Las largas colas de interconexión en las ISO de EE. UU. retrasan los ingresos del proyecto FTM | -1.5% | Norteamérica | Mediano plazo (2-4 años) |
| Un entorno de altas tasas de interés comprime los ingresos de los comerciantes | -1.2% | Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Cuellos de botella en el procesamiento del litio y el grafito
China procesa el 90 % del grafito mundial, y las prohibiciones de exportación de níquel de Indonesia impulsan el refinado nacional, introduciendo un riesgo de concentración (2). La escasez de materiales amenaza la producción de celdas justo cuando las subastas de varios gigavatios aumentan en el mercado de sistemas de almacenamiento de energía en baterías (BESS). Empresas emergentes como Group14 están probando ánodos ricos en silicio, pero los volúmenes comerciales aún tardarán años en alcanzarse. Los programas de reciclaje pueden aliviar la demanda primaria, pero los obstáculos logísticos limitan el impacto inmediato para proyectos a gran escala que requieren insumos de alta pureza.
Refuerzo del código de seguridad contra incendios según UL-9540A y NFPA-855
Tras varios incidentes de gran repercusión, las jurisdicciones estadounidenses exigen pruebas exhaustivas de fuga térmica, sistemas de extinción de incendios específicos y mayores distancias de separación. El cumplimiento de estas normativas incrementa los costes de los equipos auxiliares y alarga los trámites de permisos en emplazamientos con espacio limitado. Si bien los gastos adicionales pueden ralentizar la implementación de ciertos sistemas de almacenamiento de energía en baterías, las normativas más estrictas refuerzan la confianza de las aseguradoras y allanan el camino para una mayor adopción institucional del mercado de sistemas de almacenamiento de energía en baterías, mitigando así el riesgo reputacional a largo plazo.
Análisis de segmento
Por tipo de batería: el mercado gira hacia productos químicos más seguros
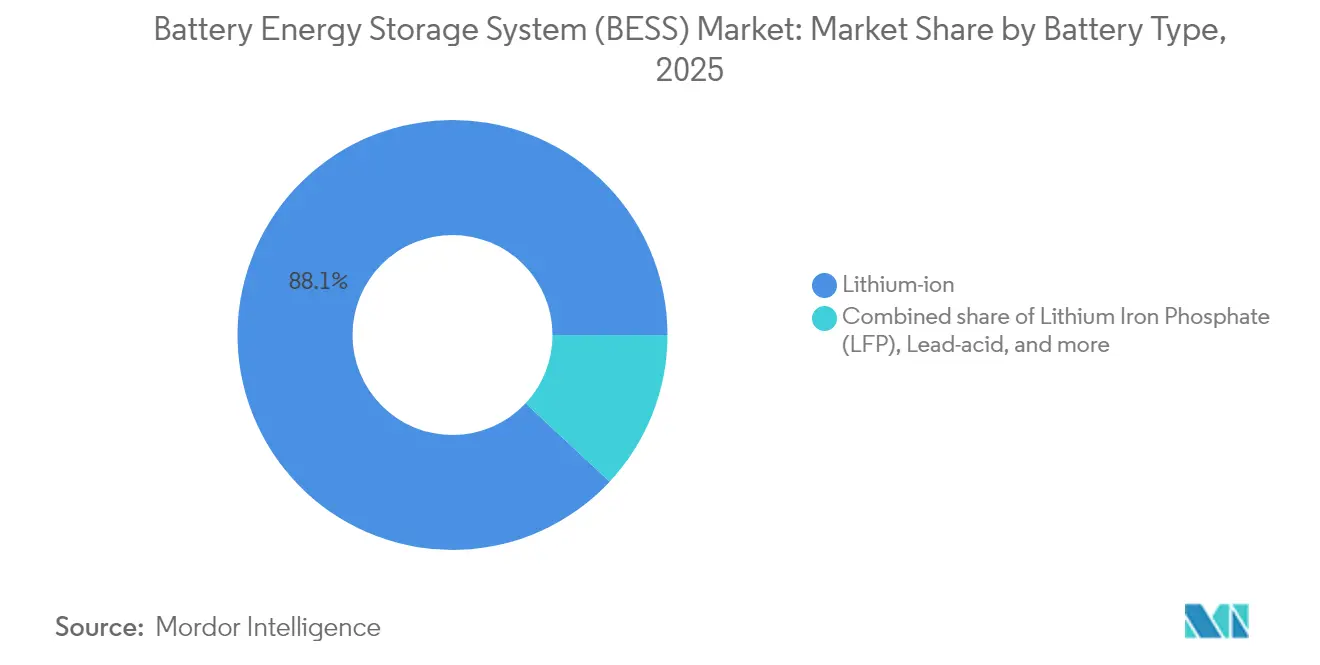
El ion de litio mantuvo una cuota de mercado del 88.05 % en sistemas de almacenamiento de energía en baterías en 2025. Sin embargo, las ventajas de LFP en cuanto a coste y estabilidad térmica impulsan su CAGR del 18.62 %, como lo demuestran las instalaciones de 40 GWh de BYD para 2024. Las químicas de NMC siguen siendo relevantes donde la densidad energética es crucial, mientras que las tecnologías de flujo de vanadio e iones de sodio atraen un nicho de interés para usos de larga duración o de alto ciclo. Se prevé que el tamaño del mercado de sistemas de almacenamiento de energía en baterías de variantes de ion de litio se amplíe a medida que la escalabilidad reduzca los costes por kilovatio-hora. La diversificación entre químicas reduce el riesgo en la cadena de suministro y abre la financiación de proyectos a estructuras de cobertura específicas para cada activo.
Las tácticas de implementación varían según la región. Las empresas chinas ofrecen racks LFP a precios ultrabajos, las eléctricas europeas prueban la resistencia de los iones de sodio al frío, y los operadores de la red eléctrica estadounidense prueban baterías de flujo de zinc-bromo para servicios de ocho horas. Estas vías paralelas ilustran cómo la elección de la composición química se optimiza cada vez más para el ciclo de trabajo, en lugar de un paradigma universal.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de conexión: Dominio de la red con aceleración de las microrredes
Los sistemas conectados a la red eléctrica captaron el 77.35 % de las implementaciones en 2025, gracias a la interconexión estandarizada y a las sólidas oportunidades de ingresos comerciales. Sin embargo, el segmento fuera de la red eléctrica está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 18.04 % debido a las necesidades de electrificación rural y resiliencia industrial. La proyección de importaciones de Pakistán de 8.75 GWh para 2030 ejemplifica la demanda de microrredes en los mercados emergentes que eviten las infraestructuras nacionales deficientes.
Las configuraciones híbridas que alternan entre el modo conectado a la red y el modo aislado representan un segmento en auge en el mercado de sistemas de almacenamiento de energía en baterías (BESS), ofreciendo a los clientes una reducción en los cargos por demanda, además de energía de respaldo. Estos activos flexibles participan en los mercados mayoristas mediante la agregación de centrales eléctricas virtuales, una tendencia que ya se ha incorporado a las actualizaciones tarifarias de varios operadores de sistemas independientes de EE. UU.
Por componente: escala de hardware, valor de software
Los paquetes y bastidores de baterías representaron el 62.25% de los ingresos de 2025, lo que refleja la intensidad del consumo de materias primas. Sin embargo, el software de gestión energética es el componente de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 19.41%, gracias a que los algoritmos de aprendizaje automático facilitan la acumulación de ingresos multiservicio. Se prevé que el tamaño del mercado de sistemas de almacenamiento de energía en baterías asignado a EMS se expanda a medida que los propietarios de activos descubran que la optimización del despacho puede aumentar el valor actual neto más que las actualizaciones incrementales de hardware.
Los integradores ahora integran mantenimiento predictivo, pronóstico de precios nodales y análisis del estado de salud, difuminando la línea entre software y servicios. Las estrategias de integración vertical —el modelo "de celdas a sistema" de LG Energy Solution o la plataforma Autobidder de Tesla— buscan fidelizar al cliente de por vida.
Por rango de capacidad energética: punto óptimo de escala media, frontera de gigavatios
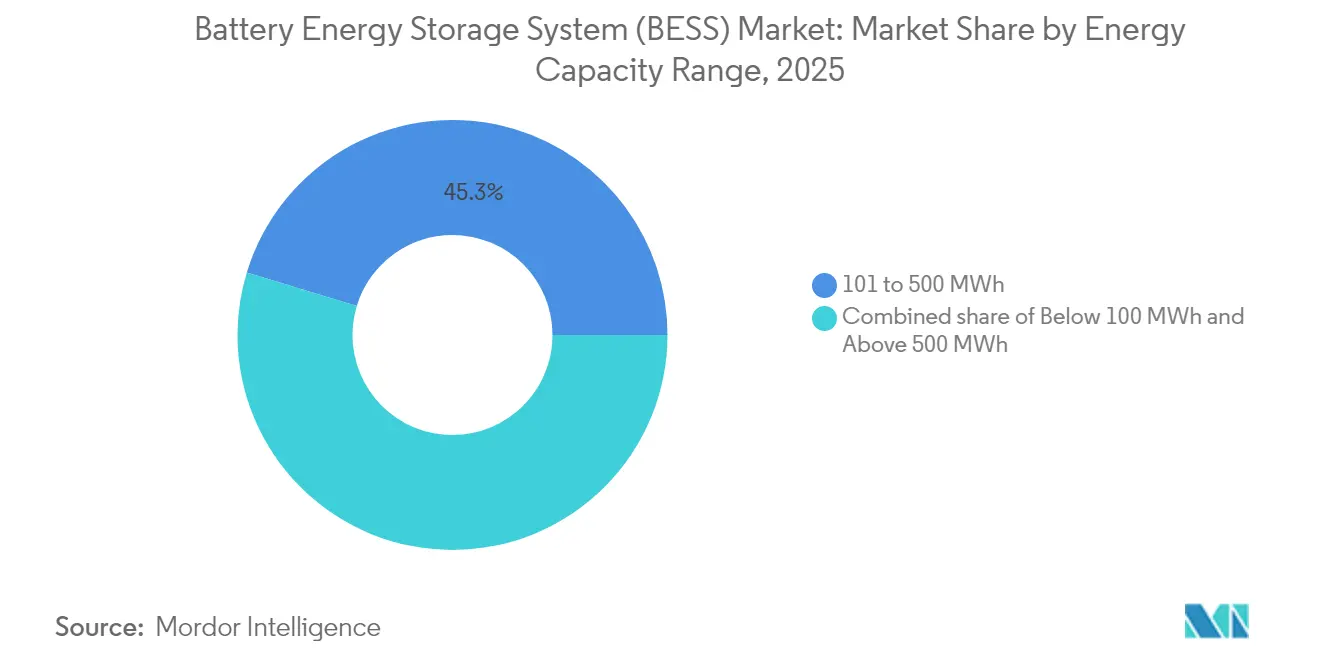
Las instalaciones de entre 101 y 500 MWh representaron el 45.30 % de los despliegues en 2025. Las compañías eléctricas valoran este rango por el soporte a nivel de subestación y los plazos de construcción manejables. Los proyectos que superan los 500 MWh, aunque solo representan el 15.90 % de la capacidad de 2025, se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 17.84 %, gracias a los mandatos de contratación y las economías de costos.
Se espera que la cuota de mercado de los sistemas de almacenamiento de energía en baterías para la clase >500 MWh aumente a medida que los promotores buscan menos licitaciones, pero de mayor envergadura, para agilizar la tramitación de permisos y la financiación. Sin embargo, los proyectos de gigavatios hora requieren una coordinación sofisticada con los operadores de transmisión y pueden afectar la estabilidad de la red local si los sistemas de control fallan, lo que refuerza la importancia de la funcionalidad de formación de red.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación de usuario final: Liderazgo en servicios públicos en medio del aumento residencial
Los activos a gran escala generaron el 56.30 % de los ingresos de 2025 en el mercado de sistemas de almacenamiento de energía en baterías (BESS), pero se prevé que los sistemas residenciales crezcan a una tasa compuesta anual del 18.97 % hasta 2031, impulsados por los mercados europeos, donde la penetración de la energía solar en tejados supera el 20 %. La variabilidad en las tarifas de alimentación y la búsqueda del autoconsumo impulsan la adopción por parte de los hogares. La industria de sistemas de almacenamiento de energía en baterías también observa que los usuarios comerciales e industriales aprovechan el almacenamiento para la reducción de picos de demanda y la garantía de la calidad del suministro eléctrico.
Las estructuras de incentivos difieren: Alemania otorga subsidios a la inversión, Japón ofrece pagos por capacidad de mercado y varios estados de EE. UU. permiten la inscripción en respuesta a la demanda. El diseño de los productos también varía, con módulos apilables de 5 a 15 kWh para hogares y unidades contenedorizadas de 2 a 4 MWh para clientes de servicios públicos de distribución.
Análisis geográfico
Mercado europeo de sistemas de almacenamiento de energía en baterías (BESS)
Los activos a gran escala generaron el 56.30 % de los ingresos de 2025 en el mercado de sistemas de almacenamiento de energía en baterías (BESS), pero se prevé que los sistemas residenciales crezcan a una tasa compuesta anual del 18.97 % hasta 2031, impulsados por los mercados europeos, donde la penetración de la energía solar en tejados supera el 20 %. La variabilidad en las tarifas de alimentación y la búsqueda del autoconsumo impulsan la adopción por parte de los hogares. La industria de sistemas de almacenamiento de energía en baterías también observa que los usuarios comerciales e industriales aprovechan el almacenamiento para la reducción de picos de demanda y la garantía de la calidad del suministro eléctrico.
Mercado de sistemas de almacenamiento de energía en baterías (BESS) de MEA
Oriente Medio y África son las regiones de mayor crecimiento en el mercado de sistemas de almacenamiento de energía en baterías (BESS), con una tasa de crecimiento anual compuesta (CAGR) del 19.07 %. La alianza de Arabia Saudita con Sungrow, que abarca 7.8 GW, y el proyecto egipcio de 200 MWh financiado por el Banco Africano de Desarrollo (BAD) ilustran los compromisos a gran escala. Los contratos de 1 GW otorgados a Sudáfrica destacan cómo el almacenamiento aborda la inestabilidad crónica de la red eléctrica. Además, los Emiratos Árabes Unidos integran 19 GWh con una planta solar de 5.2 GW, siendo pioneros en el uso de energías renovables de carga base en climas desérticos.
Mercado de sistemas de almacenamiento de energía en baterías (BESS) en Norteamérica y Europa
Norteamérica y Europa siguen registrando altos volúmenes absolutos en el mercado de sistemas de almacenamiento de energía en baterías. Estados Unidos alberga inversiones anunciadas por valor de 100 000 millones de dólares, pero enfrenta colas de interconexión de cuatro años para proyectos de 2,600 GW. La Ley de Industria Net-Zero de Europa busca localizar las cadenas de suministro; sin embargo, más de la mitad de las gigafábricas anunciadas enfrentan retrasos en la financiación. La diversidad de políticas regionales (mercados de capacidad en el Reino Unido, mandatos de flota en Italia y créditos de producción en Canadá) genera un mosaico de modelos de ingresos que los desarrolladores sofisticados arbitran.

Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
El mercado de sistemas de almacenamiento de energía en baterías está moderadamente fragmentado. Fluence registró una cartera de pedidos de 5.1 millones de dólares en 2025, aprovechando las credenciales de ejecución de proyectos y un software de licitación propietario. La estrategia de BYD, centrada en los costes, inunda las licitaciones asiáticas con racks LFP de bajo precio, lo que supone un reto para los integradores occidentales. Conglomerados estatales chinos como Power China presentan ofertas de varios gigavatios que redefinen los precios mínimos globales.
La integración vertical está en auge en el mercado de sistemas de almacenamiento de energía en baterías. LG Energy Solution agrupa celdas, racks y software mediante contratos de servicio a largo plazo. Tesla amplía la capacidad de sus megapacks a través de sus instalaciones de Shanghái, asegurando la compra de energía mediante contratos corporativos de compra de energía. Los nuevos participantes se dirigen a nichos diferenciados: Natron Energy apuesta por el ion de sodio para centros de datos, mientras que ESS Inc. comercializa la química de flujo de hierro para aplicaciones de ocho horas.
El software se está convirtiendo en el principal campo de batalla para las empresas de sistemas de almacenamiento de energía en baterías (BESS) en el mercado global. Los proveedores comercializan plataformas de despacho basadas en IA que predicen la congestión de los nodos, regulan la frecuencia en milisegundos y prolongan la vida útil de la batería mediante ciclos adaptativos. Los integradores que carecen de código propietario corren el riesgo de reducir sus márgenes a medida que el hardware se estandariza. Las alianzas estratégicas —como la de Fluence con Amazon Web Services o la de Sungrow con Huawei Digital Power— ponen de manifiesto la convergencia entre la energía y la computación en la nube.
Líderes de la industria de sistemas de almacenamiento de energía en baterías (BESS)
Contemporáneo Amperex Technology Co. Ltd. (CATL)
BYD empresa limitada
Tesla Inc.
LG Energy Solution Ltd.
Samsung SDI Co.Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2025: Sungrow recibió pedidos de Toshiba Energy Systems para un sistema de 100 MW/351 MWh en SGET Sapporo, uno de los proyectos de almacenamiento más grandes de Japón.
- Mayo de 2025: Samsung C&T presentó planes para un BESS de 320 MWh en Nueva Gales del Sur conforme a la Ley EPBC de Australia.
- Abril de 2025: LG Energy Solution ganó un contrato de 1 billón de wones con Omron para más de 2 GWh de baterías LFP con destino a Japón.
- Marzo de 2025: Gentari eligió la plataforma de inteligencia artificial de Fluence para un proyecto híbrido de 172 MW/408 MWh en Australia
Alcance y metodología
Los sistemas de almacenamiento de energía de batería (BESS) son baterías recargables que pueden almacenar energía de diferentes fuentes y descargarla cuando sea necesario. BESS consta de una o más baterías que pueden equilibrar la red eléctrica, brindar energía de respaldo y mejorar la estabilidad de la red. BESS permite que la energía de las energías renovables, como la solar y la eólica, se almacene y descargue cuando los consumidores necesiten energía.
El mercado de sistemas de almacenamiento de energía en baterías está segmentado por tipo, aplicación y geografía. El mercado está segmentado por tipo en baterías de iones de litio, baterías de plomo-ácido, hidruro metálico de níquel y otros tipos. Por aplicación, el mercado se segmenta en residencial y comercial e industrial. El informe también cubre el tamaño del mercado y los pronósticos en las principales regiones.
El tamaño del mercado y las previsiones para cada segmento se basan en los ingresos (en USD).
Por tipo de batería
| Litio-ion |
| Fosfato de litio y hierro (LFP) |
| Níquel-Manganeso-Cobalto (NMC) |
| Plomo-ácido |
| Otros [Baterías de flujo (vanadio, zinc-Br), a base de sodio (NaS, Na-ion)] |
Por tipo de conexión
| En red (interconectada con servicios públicos) |
| Fuera de la red (microrred, híbrido) |
Por componente
| Paquete de baterías y bastidores |
| Sistema de conversión de potencia (PCS) |
| Software de gestión energética (EMS) |
| Balance de Planta y Servicios |
Por rango de capacidad energética
| Por debajo de 100 MWh |
| 101 a 500 MWh |
| Más de 500 MWh |
Por aplicación de usuario final
| Residencial |
| Comercial e Industrial |
| Utilidad |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de batería | Litio-ion | |
| Fosfato de litio y hierro (LFP) | ||
| Níquel-Manganeso-Cobalto (NMC) | ||
| Plomo-ácido | ||
| Otros [Baterías de flujo (vanadio, zinc-Br), a base de sodio (NaS, Na-ion)] | ||
| Por tipo de conexión | En red (interconectada con servicios públicos) | |
| Fuera de la red (microrred, híbrido) | ||
| Por componente | Paquete de baterías y bastidores | |
| Sistema de conversión de potencia (PCS) | ||
| Software de gestión energética (EMS) | ||
| Balance de Planta y Servicios | ||
| Por rango de capacidad energética | Por debajo de 100 MWh | |
| 101 a 500 MWh | ||
| Más de 500 MWh | ||
| Por aplicación de usuario final | Residencial | |
| Comercial e Industrial | ||
| Utilidad | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor del mercado de sistemas de almacenamiento de energía de baterías en 2026?
El mercado está valorado en 89.89 millones de dólares en 2026.
¿A qué ritmo se prevé que crezca la industria de los sistemas de almacenamiento de energía en baterías (BESS)?
Se proyecta que se expandirá a una tasa compuesta anual del 17.21% y alcanzará los USD 198.88 mil millones en 2031.
¿Qué química de baterías está creciendo más rápidamente?
El fosfato de hierro y litio (LFP) es el producto químico de más rápido crecimiento, con un crecimiento anual compuesto (CAGR) del 18.62 % hasta 2031.
¿Qué región domina actualmente el mercado de sistemas de almacenamiento de energía en baterías y cuál está creciendo más rápido?
Asia Pacífico representa el 49.85% de los ingresos de 2025, mientras que se prevé que Oriente Medio y África crezcan más rápido, con una CAGR del 19.07%.
¿Qué políticas impulsan la expansión?
Los factores clave incluyen los mandatos de compras a gran escala, la Ley de Reducción de la Inflación de los EE. UU. y la Ley de la Industria Neta Cero de la UE, todos los cuales respaldan proyectos de varios gigavatios.
¿Cuáles son las principales barreras para la implementación?
Las limitaciones de la cadena de suministro en el procesamiento de litio y grafito y los códigos de seguridad contra incendios más estrictos (UL-9540A, NFPA-855) son las principales restricciones que agregan costos y complejidad a los nuevos proyectos.


