

Visión general del mercado
| Periodo de estudio | 2021 - 2032 |
|---|---|
| Tamaño del mercado (2027) | USD 246.7 mil millones |
| Tamaño del mercado (2032) | USD 538.6 mil millones |
| Tasa de crecimiento (2027 - 2032) | 16.90% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
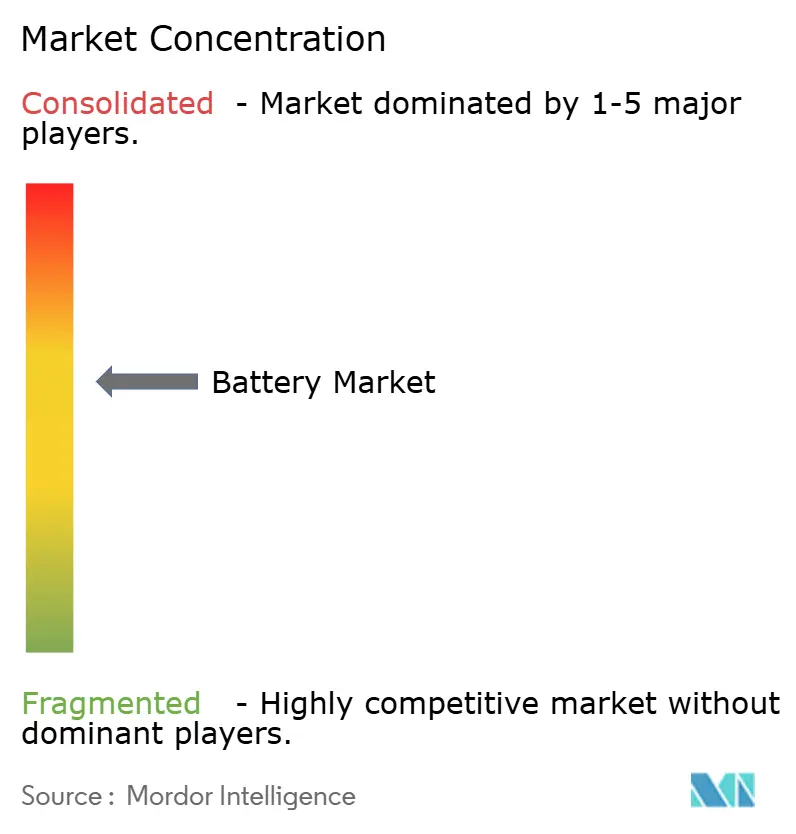
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de baterías por Mordor Intelligence
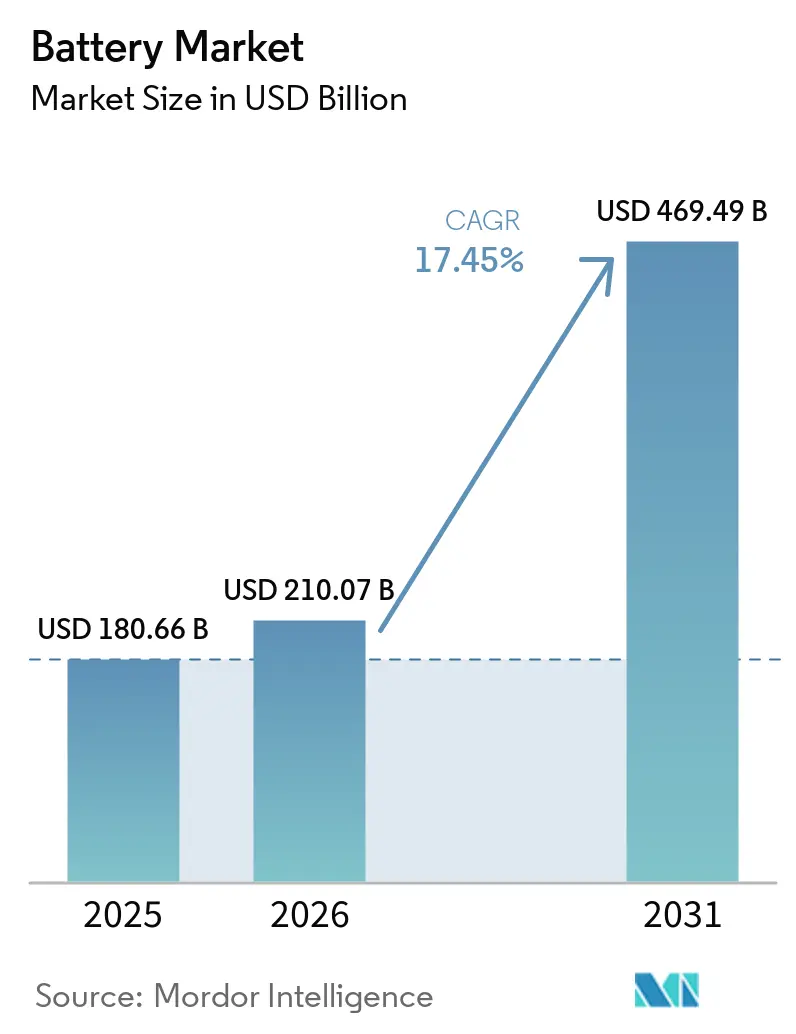
Se espera que el tamaño del mercado de baterías crezca de 210.1 millones de dólares en 2026 a 246.7 millones de dólares en 2027, y se prevé que alcance los 538.6 millones de dólares en 2032, con una tasa de crecimiento anual compuesta del 16.9% durante el período 2027-2032.
La bajada de los precios de las baterías fortalece la rentabilidad de los vehículos eléctricos y el almacenamiento en la red, impulsando la demanda y presionando los precios de venta de los proveedores. La base de fabricación de baterías de iones de litio de China proporciona la escala necesaria para el suministro de vehículos y sistemas de almacenamiento. La exposición a las fluctuaciones de los precios de los minerales y los requisitos de garantía de las materias primas limitan la facilidad con la que esa capacidad se convierte en un suministro comercialmente viable. La fabricación local y la integración de sistemas amplían la oferta competitiva, incorporando una mayor parte de los requisitos operativos del cliente al alcance del proveedor. El crecimiento favorece a los proveedores cuya posición de costes se mantiene estable a medida que bajan los precios de las baterías y cuya información de producto cumple con las normas de acceso al mercado de la UE.
Conclusiones clave del informe
- Por tipo de batería, las baterías secundarias lideraron el mercado con una cuota del 91.33% en 2026 y se prevé que crezcan más rápidamente, con una tasa de crecimiento anual compuesta (CAGR) del 17.8% entre 2027 y 2032.
- En el ámbito de las tecnologías de baterías, las de iones de litio representaron el 59.42 % del mercado en 2026, mientras que se prevé que las de estado sólido experimenten el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 26.4 % entre 2027 y 2032.
- Las aplicaciones para el sector automovilístico, incluidos los vehículos híbridos (HEV), los vehículos híbridos enchufables (PHEV) y los vehículos eléctricos (EV), lideraron el mercado con una cuota del 36.51 % en 2026 y se prevé que crezcan a un ritmo más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 22.3 % entre 2027 y 2032.
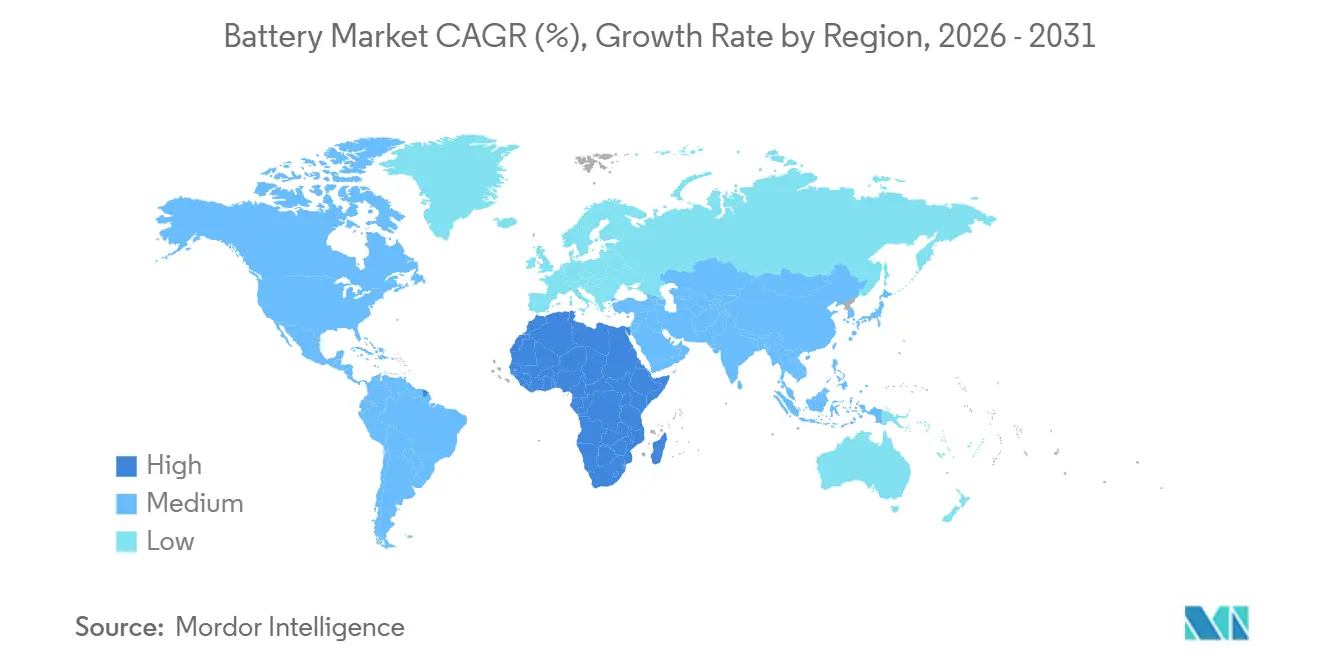
- Geográficamente, la región de Asia-Pacífico representó la mayor cuota, con un 48.15% en 2026, y se prevé que crezca más rápidamente, con una tasa de crecimiento anual compuesta (CAGR) del 19.8% entre 2027 y 2032.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de baterías
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disminución de los precios de las baterías de iones de litio | + 7% | Asia-Pacífico, Europa y América del Norte | Corto plazo (≤ 2 años) |
| Aumento significativo en las adquisiciones de sistemas de almacenamiento a gran escala. | + 6% | Los Estados Unidos | Corto plazo (≤ 2 años) |
| mandatos de electrificación de vehículos | + 5% | El Reino Unido | Mediano plazo (2-4 años) |
| Programas de minirredes de acceso a la energía (Sur Global) | + 3% | Las comunidades marginadas de Nigeria | Mediano plazo (2-4 años) |
| Acuerdos de compra de energía (PPA) corporativos para energías renovables con almacenamiento | + 1.5% | Estados Unidos y Japón | Mediano plazo (2-4 años) |
| Avances incipientes en la tecnología de estado sólido | + 0.5% | Alemania y Francia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Disminución de los precios de las baterías de iones de litio
La bajada de los precios de las baterías puede ampliar el abanico de proyectos que justifican la inversión en electrificación o almacenamiento. Un análisis de la AIE reveló que el precio medio de las baterías disminuyó un 8 % en 2025, gracias a las mejoras en la fabricación, los cambios en la química y la tecnología, y la creciente competencia. Para un comprador que especifica un requisito energético, un menor gasto en baterías puede mejorar la rentabilidad de añadir almacenamiento o elegir un sistema alimentado por baterías. Sin embargo, para los proveedores de celdas, una mayor demanda física no se traduce automáticamente en un aumento equivalente del valor de las ventas. El reto comercial consiste en atender las aplicaciones adicionales absorbiendo la presión de los precios más bajos por unidad de capacidad suministrada. Los productores que transforman las mejoras en la fabricación en menores costes de entrega pueden alcanzar ese volumen sin depender únicamente de precios de venta más altos.
Aumento significativo en las adquisiciones de sistemas de almacenamiento a gran escala.
Las adquisiciones de servicios públicos pueden convertir un requisito de confiabilidad definido en demanda tanto de energía de baterías como de energía almacenada. Los operadores de almacenamiento de baterías a escala de servicios públicos de EE. UU. agregaron 8.3 GW durante enero-junio de 2026, lo que llevó la capacidad de potencia nominal a casi 52 GW. [1] https://www.eia.gov/TodayinEnergy/detail.php?id=67925 En agosto de 2025, Portland General Electric completó 3 sistemas de baterías a escala de servicios públicos que abastecen el área de Portland, agregando 475 MW y más de 1.9 GWh. Su capacidad declarada era alimentar a unos 300,000 hogares durante 4 horas durante la demanda máxima o cuando el clima y las interrupciones inesperadas limitaban la energía. La oportunidad comercial es brindar un período específico de apoyo a la red, haciendo que la capacidad de energía utilizable sea parte de la oferta del proveedor junto con la potencia nominal.
mandatos de electrificación de vehículos
Las normativas sobre vehículos ofrecen a los fabricantes de automóviles un incentivo para ampliar su oferta de vehículos de cero emisiones más allá de la demanda voluntaria de los clientes. Los objetivos del Reino Unido para 2026 exigen que la mayoría de los fabricantes alcancen una cuota de cero emisiones del 33 % en las matriculaciones de coches nuevos y del 24 % en las de furgonetas nuevas, frente al 28 % y el 16 % en 2025. Los fabricantes de bajo volumen cuentan con excepciones o exenciones a estos requisitos principales. Cuando un fabricante de automóviles utiliza vehículos eléctricos de batería para cumplir con su obligación, el aumento del objetivo refuerza la necesidad de asegurar el suministro de baterías de tracción. El incremento en la cuota de furgonetas requerida es mayor en puntos porcentuales que el de los coches. Para los proveedores de baterías que abastecen a las plataformas de furgonetas, este ajuste más pronunciado puede generar un factor de demanda distinto del objetivo principal para los coches.
Programas de minirredes de acceso a la energía (Sur Global)
Las carteras de minirredes financiadas pueden conectar los programas de acceso a la energía con una serie definida de proyectos que utilizan baterías. La Agencia de Electrificación Rural de Nigeria lanzó un programa piloto de financiación en mayo de 2026, movilizando 188 millones de dólares para 40 proyectos de minirredes interconectadas en 12 lotes, con 9 desarrolladores. El programa piloto se dirigió a aproximadamente 226 000 conexiones de hogares y empresas en el marco del programa de Acceso Distribuido mediante la Ampliación de la Energía Renovable (DARES). El Componente 1 de DARES se centra en la generación solar fotovoltaica con respaldo de baterías y generadores, utilizando combustible fiable, al tiempo que permite otras tecnologías renovables caso por caso. Para los proveedores de baterías, los desarrolladores que mantienen la configuración híbrida solar ofrecen la entrada comercial, con almacenamiento integrado junto con la generación y el respaldo del generador.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cuellos de botella en el suministro de metales críticos | -3% | China, Indonesia y la República Democrática del Congo | Corto plazo (≤ 2 años) |
| Auditorías de materias primas basadas en criterios ESG | -1.5% | La Unión Europea | Mediano plazo (2-4 años) |
| Riesgo de sobrecapacidad en la fabricación de células (China) | -1% | Regiones manufactureras de China | Corto plazo (≤ 2 años) |
| Incertidumbre sobre los costos de reciclaje para las químicas de próxima generación. | -0.5% | La región de América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Cuellos de botella en el suministro de metales críticos
Los productores de baterías pueden expandir el ensamblaje de celdas sin eliminar su exposición al procesamiento concentrado de minerales. En su análisis de 2026, la OCDE identificó riesgos potenciales de suministro debido a que los minerales críticos, incluidos los materiales para baterías, se obtienen y procesan en un número reducido de países. La Agencia Internacional de Energía informó que los precios del cobalto aumentaron alrededor del 130 % entre 2025 y principios de 2026, principalmente debido a las restricciones a la exportación impuestas por la República Democrática del Congo. Para los fabricantes de celdas que dependen del cobalto, esta fluctuación de precios eleva el costo de los insumos. Como respuesta a la recuperación de materiales, CATL recicló 210 000 toneladas métricas de baterías usadas en 2025 y regeneró 24 000 toneladas métricas de sales de litio. Un contrato de precio fijo para celdas que dependen del cobalto aún puede implicar que el productor tenga que asumir las fluctuaciones del precio de los minerales durante todo el período de entrega.
Auditorías de materias primas basadas en criterios ESG
La garantía de las materias primas puede limitar el acceso a los clientes incluso cuando una batería cumple con sus requisitos técnicos. A partir del 18 de agosto de 2027, las normas de la UE exigen que los operadores cubiertos que comercialicen o pongan en servicio baterías implementen políticas de debida diligencia para los materiales del Anexo X, con verificación por parte de un organismo notificado y auditorías periódicas. Este requisito recurrente hace que la documentación del proveedor sea relevante más allá de la calificación inicial del diseño de una batería. Para un fabricante que presta servicios a clientes de la UE, este alcance puede convertir los registros de los proveedores anteriores en una limitación para la producción de baterías que, de otro modo, estarían calificadas. CATL respondió en 2025 con investigaciones de terceros sobre minerales responsables a 74 proveedores, que abarcan proveedores directos a través de las fuentes de minerales. Con la aplicación a partir del 18 de agosto de 2027, la verificación por parte de un organismo notificado se convierte en una condición para las ventas cubiertas en la UE, y cada auditoría periódica renueva dicha condición.
Análisis de segmento
Por tipo de batería: La demanda de baterías recargables abarca el transporte y el almacenamiento.
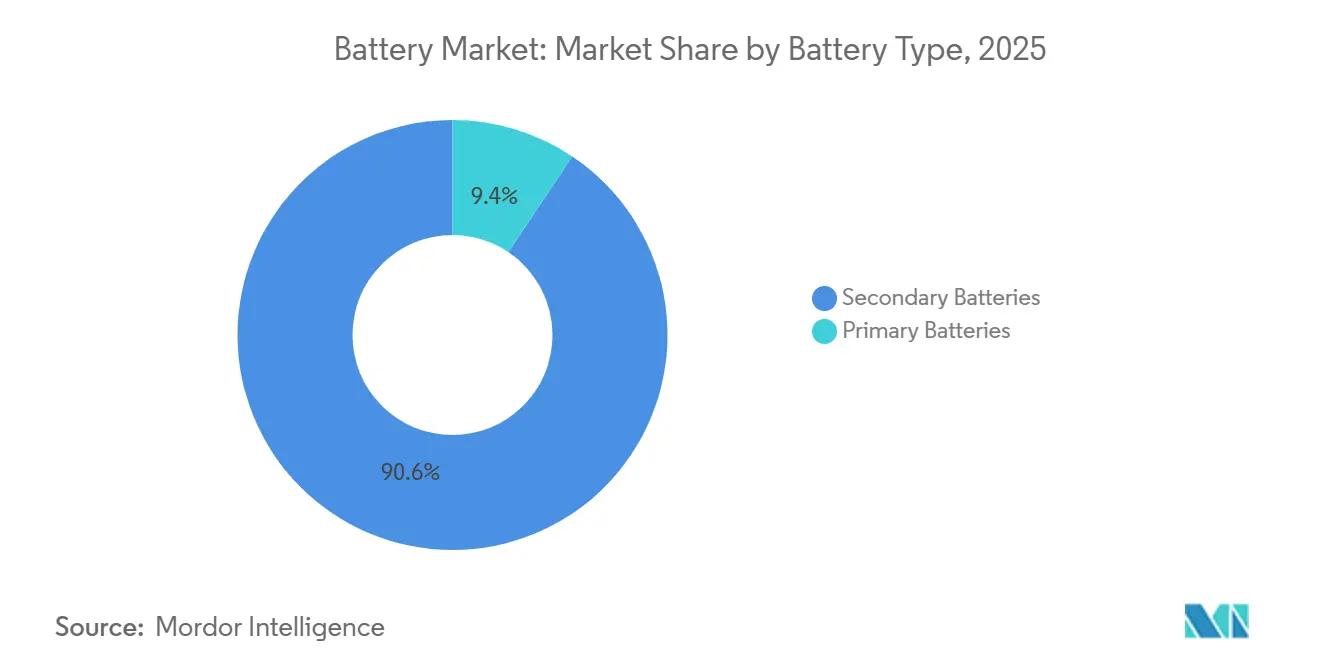
Las baterías secundarias representaron el 91.33 % del mercado de baterías en 2026 y constituyen el segmento de mayor crecimiento, con una previsión de crecimiento anual compuesto del 17.8 % entre 2027 y 2032. La demanda mundial de baterías para vehículos eléctricos y sistemas de almacenamiento superó los 1.5 TWh en 2025 y creció más del 35 % desde 2024. En el sector de los vehículos, esta demanda se refiere a las baterías instaladas en los vehículos vendidos en cada región. La combinación de movilidad y almacenamiento ofrece a los proveedores de baterías recargables diversas vías para alcanzar la escala comercial.
Las pilas primarias alimentan dispositivos domésticos como mandos a distancia de televisores y aires acondicionados, linternas y juguetes. Su función comercial está ligada a las necesidades específicas de cada dispositivo, por lo que la rápida expansión de las baterías de tracción no tiene por qué desplazar estos usos. Las pequeñas baterías secundarias recargables también alimentan teléfonos móviles, ordenadores portátiles y cámaras digitales. Esta función en la electrónica portátil amplía la categoría de baterías recargables más allá de los grandes sistemas utilizados en el transporte y el almacenamiento fijo. Los diseños y requisitos operativos específicos de cada dispositivo dejan espacio para las pilas primarias en los electrodomésticos, aunque los sistemas recargables representan la mayor parte de la escala de esta categoría.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tecnología: La producción a gran escala se une a alternativas especializadas
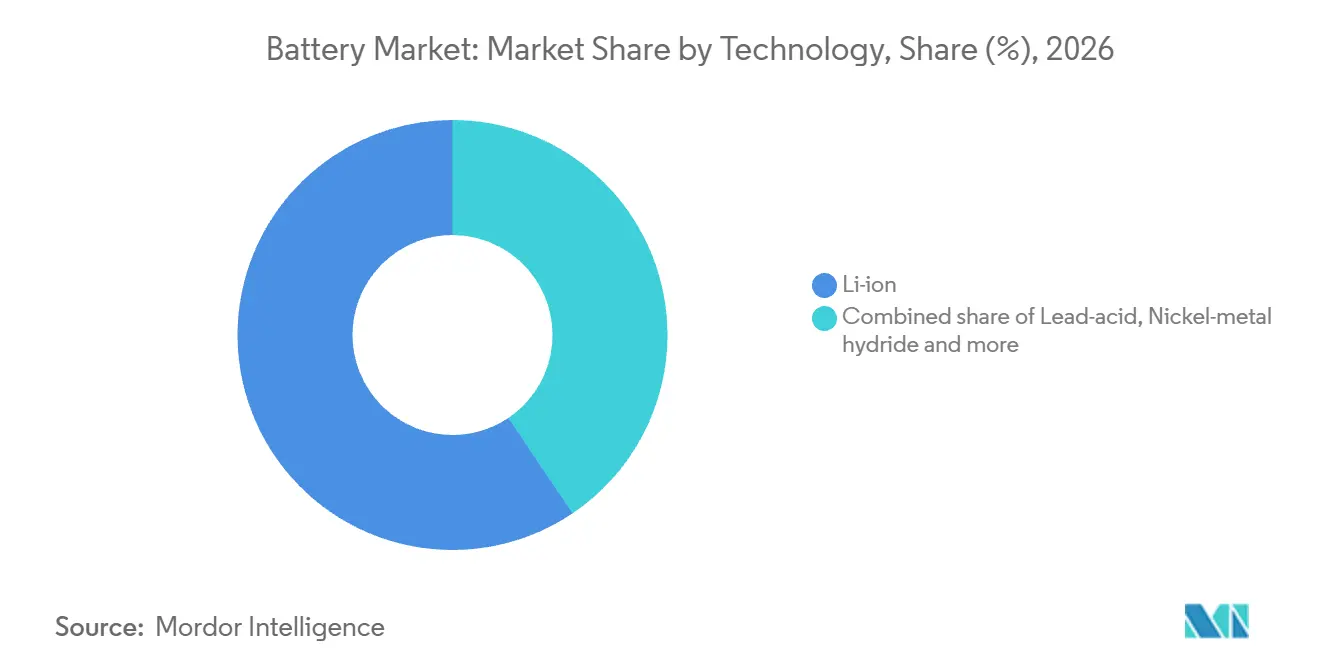
Li-ion representó una cuota de mercado de baterías del 59.42% en 2026. CATL vendió 661 GWh de baterías de iones de litio en 2025, un 39% más que en 2024. [2] https://www.catl.com/en/news/6773.html Las baterías de fosfato de hierro y litio representaron más del 55% del despliegue mundial de baterías para vehículos eléctricos en 2025, frente a casi el 50% en 2024. Este cambio en la mezcla significa que el crecimiento de la tecnología automotriz puede implicar ajustar la producción entre las químicas de iones de litio establecidas, así como expandir la producción total. La capacidad de un productor para ajustar su mezcla química puede ser importante junto con la escala de la fábrica al competir por el próximo programa de vehículos.
El estado sólido es el segmento de más rápido crecimiento, con una previsión de CAGR del 26.4 % durante 2027-2032. El 29 de septiembre de 2026, ITEN informó que había fabricado su microbatería de estado sólido un millón para electrónica. [3] https://www.iten.com/resources/press-releases/iten-reaches-one-million-solid-state-batteries-manufactured-for-next-generation-electronics-and-expands-powency-tm-family-with-new-1-500-uah-smd-device La producción a esta escala de unidades muestra que las microbaterías de estado sólido ya se fabrican en volumen para aplicaciones electrónicas. Entre las químicas restantes, las baterías de flujo figuran en el acuerdo de suministro de noviembre de 2025 entre Sumitomo Electric e Idemitsu Australia para un sistema redox de vanadio planificado de 2 MW, 6.3 horas y 12.6 MWh en la mina de carbón Boggabri de Australia. El cambio de la electricidad de la red diurna y la energía solar al uso nocturno de la mina crea una prueba comercial independiente basada en la duración de la operación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: La adopción de vehículos aumenta la demanda de baterías de tracción.
Las aplicaciones automotrices, incluyendo vehículos híbridos (HEV), híbridos enchufables (PHEV) y eléctricos (EV), representaron el segmento más grande con una participación del 36.51 % en 2026 y se prevé que experimenten el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 22.3 % entre 2027 y 2032. Las ventas mundiales de automóviles eléctricos de batería e híbridos enchufables superaron los 20 millones en 2025, lo que supone un aumento del 20 % con respecto a 2024. Estas ventas representaron el 25 % del mercado automovilístico total, lo que constituye una importante oportunidad de producción de vehículos para los proveedores que trabajan con plataformas enchufables. Para un proveedor de baterías de tracción, la adopción de estas plataformas se traduce en una oportunidad de pedidos gracias a los diseños y volúmenes de entrega especificados para cada programa de vehículos.
La capacidad de la batería por vehículo hace que la demanda automotriz sea comercialmente distinta del simple recuento de vehículos vendidos. El despliegue global de baterías para vehículos eléctricos alcanzó 1.2 TWh en 2025, un aumento de casi el 30 % con respecto a 2024, y los vehículos ligeros, incluidos automóviles y furgonetas, representaron más del 85 %. El despliegue refleja el tamaño promedio de la batería ponderado por las ventas de vehículos en todos los modos y regiones. La exposición de un proveedor depende tanto del número de vehículos que utilizan sus baterías como de la capacidad energética especificada para dichos vehículos.
Análisis geográfico
Mercado de baterías de Asia-Pacífico
La región de Asia-Pacífico representó el 48.15 % del mercado de baterías en 2026 y es la de mayor crecimiento, con una previsión de crecimiento anual compuesto del 19.8 % entre 2027 y 2032. La producción estimada de baterías de iones de litio en China superó los 1,240 GWh en el primer semestre de 2026, un 44 % más que en el mismo periodo de 2025. Esta actividad manufacturera proporciona a la región una base de suministro sustancial que permite a los productores aumentar el volumen de baterías entregadas, siempre que los clientes absorban la producción adicional.
La cartera de proyectos de Norteamérica incluye los planes de los operadores de centrales eléctricas a gran escala de EE. UU. para agosto de 2026, que prevén una capacidad adicional de 54 GW de baterías desde la segunda mitad de 2026 hasta 2028. Estos planes contemplan 14 GW en la segunda mitad de 2026, 26 GW en 2027 y 14 GW en 2028. En Europa, la UE prevé la emisión de pasaportes para baterías específicas de vehículos eléctricos, movilidad ligera, almacenamiento doméstico e industriales a partir del 18 de febrero de 2027, con plazos sujetos a los requisitos de publicación. El proveedor de baterías terminadas es responsable de la creación y el mantenimiento del pasaporte. Estas rutas exponen a los proveedores a diferentes riesgos de ejecución, ya que los volúmenes en EE. UU. dependen de la puesta en marcha prevista y el acceso en la UE está vinculado a la información sobre las baterías terminadas.
Los canales de adquisición en Sudamérica incluyen las primeras subastas de Brasil dedicadas al almacenamiento de energía en baterías a gran escala, para las cuales EPE completó los registros en agosto de 2026. Este paso crea una vía para la selección de proyectos, cuya conversión comercial depende de la subasta y la posterior entrega. En Oriente Medio y África, Saudi Electricity Company puso en marcha en mayo de 2026 un proyecto de almacenamiento de energía de 2.5 GW para la formación de la red, suministrado por NR Electric y que abastece a cinco regiones eléctricas saudíes. La propuesta de planificación eléctrica de Sudáfrica de octubre de 2026 priorizó 4,600 MW de sistemas de almacenamiento de energía en baterías.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Marco regulatorio y perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un fabricante que comercializa baterías terminadas en cada mercado nacional. La documentación de transporte, el registro del productor y los acuerdos de recuperación afectan a las distintas etapas del suministro de los productos cubiertos. La asignación de cada responsabilidad a la empresa responsable tiene relevancia comercial, ya que determina las actividades que el fabricante debe organizar antes del envío, la entrada al mercado o la recuperación al final de su vida útil.
Tabla reglamentaria
| Factor de decisión | Estados Unidos | Alemania | China | Brazil | Saudi Arabia |
|---|---|---|---|---|---|
| Autoridad primaria | Administración de seguridad de tuberías y materiales peligrosos (PHMSA) | Registro del stiftung elektro-altgeräte (stiftung ear), registro delegado y aprobación de la organización de responsabilidad del productor, bajo la supervisión del Umweltbundesamt | Ministerio de Industria y Tecnología de la Información, coordinando con otros ministerios y autoridades locales por mandato | Instituto Brasileño de Medio Ambiente y Recursos Naturales Renovables (IBAMA) | Organización Saudí de Normas, Metrología y Calidad (SASO) para el marco técnico y de certificación. |
| Instrumentos o direcciones clave | 49 CFR 173.185 Aranceles sobre el transporte de litio; exención limitada de los aranceles sobre materiales comerciales para vehículos de motor a partir del 3 de septiembre de 2026. | Registro BattDG § 5; aumentos programados en la recolección de baterías portátiles | Orden n.° 73 del MIIT, vigente a partir del 1 de abril de 2026; Guía preliminar de estándares de reciclaje del ciclo de vida de septiembre de 2026 | Marco de presentación de informes anuales de la Resolución 401/2008 de CONAMA | Reglamento técnico para baterías eléctricas, modificado en 2022; conformidad de tipo 3 según ISO/IEC 17067 a través de organismos acreditados por SASO. |
| Efecto comercial | Cree registros de prueba UN 38.3 antes del transporte de baterías de litio; consérvelos mientras se ofrezca el diseño y durante un año después; proporciónelos a solicitud; se aplican excepciones de envío específicas. | El productor o su representante designado registra cada marca y categoría de batería antes de su primera comercialización. | Las empresas de baterías proporcionan puntos de recogida provinciales de baterías para vehículos eléctricos y aceptan devoluciones cubiertas, excepto las baterías vendidas a fabricantes de vehículos eléctricos. | Las entidades vinculadas a los planes de gestión de residuos informan anualmente sobre las baterías de plomo-ácido, alcalinas de dióxido de manganeso, de níquel-cadmio, de óxido de mercurio y de zinc-carbono. | Certificación para baterías de arranque/iluminación de automóviles y pilas de botón portátiles de hasta 1 kg; se excluyen los equipos militares, médicos y de lanzamiento espacial. |
| Atractivo de la política actual | Media | Media | Media | Media | Media |
| Orientación futura del atractivo de las políticas | Sin cambios | Endurecimiento | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Inteligencia de Mordor | |||||
Estados Unidos y Brasil respaldan una perspectiva de cumplimiento constante para los productores cubiertos, centrada en los registros de transporte de litio y la presentación de informes periódicos específicos de la química, respectivamente. Las organizaciones de responsabilidad del productor de Alemania enfrentan objetivos de recolección de baterías de dispositivos portátiles de desecho del 50 % hasta 2026, del 63 % a partir de 2027 y del 73 % a partir de 2030, lo que aumenta la presión de recuperación sobre los productores. La estructura provincial de devolución de China sirve de base para la planificación del cumplimiento, ya que el borrador de septiembre de 2026 del MIIT propone desarrollar más de 50 estándares de reciclaje del ciclo de vida para 2030. La certificación de tipo 3 y las verificaciones de conformidad de Arabia Saudita respaldan la continuidad para las categorías cubiertas, con la preparación comercial vinculada a la finalización del proceso de conformidad.
Etapas de la cadena de valor
La cadena de valor compara cómo los proveedores de materiales, los fabricantes de baterías, los integradores de sistemas y los recicladores obtienen ingresos de las sucesivas actividades relacionadas con las baterías. Los envíos del negocio de integración de sistemas de almacenamiento de energía de CATL crecieron más del 160 % en 2025 con respecto a 2024, lo que demuestra la continuidad del negocio más allá de la etapa de producción de celdas. Para los proveedores, la transición a sistemas completos crea una vía adicional de ingresos, pero también implica una mayor responsabilidad en la coordinación de los componentes y servicios entregados al cliente.
Tabla de análisis de la cadena de valor
| Actividad principal | Participantes clave | captura de valor | Embotellamiento | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de material activo | Proveedores de materiales catódicos y precursores como BASF | Ventas de materiales | Adaptar las especificaciones del material a la celda prevista | Calificar los materiales según el diseño de la célula objetivo. |
| Fabricación de baterías | Fabricantes de baterías como LG Energy Solution | Ventas de baterías | Convertir la capacidad de producción en un resultado final consistente. | Calificación de la línea de etapas antes de los compromisos de volumen. |
| Integración del sistema de almacenamiento | Integradores de sistemas como CATL y Fluence | Tarifas de venta y servicio del sistema | Coordinación de los requisitos de la batería y del sistema completo | Validar los requisitos del sistema con los proveedores de componentes. |
| Recuperación al final de la vida | Proveedores de servicios de reciclaje de baterías como BASF | Tarifas del servicio de reciclaje | Coordinación de la logística, desmantelamiento y refinamiento. | Alinear a los socios de recolección con el rendimiento del procesamiento. |
| Fuente: Inteligencia de Mordor | ||||
Las soluciones de reciclaje de BASF abarcan logística, descarga, desmantelamiento, producción de masa negra y refinación a través de su red de socios. Esta amplitud convierte la coordinación entre las sucesivas etapas de recuperación en una capacidad comercial diferenciada, y no solo en una extensión de la fabricación de células. A medida que los proveedores incorporan servicios de integración o recuperación, el alcance de la generación de valor puede ampliarse, mientras que la limitación operativa se centra en la gestión de las transiciones entre las actividades.
Panorama competitivo
La competencia abarca la producción de iones de litio de CATL, el suministro de almacenamiento de red de BYD Co. Ltd a través de BYD Energy Storage, la integración de almacenamiento de LG Energy Solution, las celdas cilíndricas para automoción de Panasonic Energy y los contratos de almacenamiento y automoción de Samsung SDI. BYD Energy Storage y Saudi Electricity Company firmaron contratos para proyectos de almacenamiento de baterías a gran escala por un total de 12.5 GWh en febrero de 2025. LG Energy Solution comenzó la producción en Norteamérica de baterías de fosfato de hierro y litio para sistemas de almacenamiento de energía en 2025 y reportó una cartera de pedidos de 140 GWh para su negocio de baterías de almacenamiento de energía. La compañía afirmó que sus capacidades de integración de sistemas mejoraron su competitividad de producción y contribuyeron a dicha cartera de pedidos.
Panasonic Energy inició la producción en masa de celdas cilíndricas de iones de litio 2170 para automóviles en su segunda planta norteamericana, ubicada en Kansas, en julio de 2025. Inicialmente, la compañía planeó una capacidad anual futura de aproximadamente 32 GWh en dicha planta. Para los fabricantes de automóviles que utilizan este formato de celda, una fábrica regional adicional crea una ruta de suministro potencial que puede validarse junto con la producción existente. Los competidores se enfrentan a un desafío más específico que simplemente anunciar capacidad adicional, ya que la ruta de producción para automóviles debe coincidir con el formato de celda solicitado y respaldar el cronograma de entrega del programa de vehículos resultante.
Samsung SDI informó haber asegurado acuerdos de suministro para el sector automotriz en baterías cilíndricas de la serie 46 basadas en NCA y contratos a gran escala para baterías de almacenamiento prismáticas de fosfato de hierro y litio en 2025. Estos compromisos independientes le brindan vías comerciales para programas de vehículos y sistemas estacionarios con diferentes formatos de batería. CATL y BMW también acordaron en febrero de 2026 un programa piloto de intercambio transfronterizo de datos y contabilidad de carbono para aplicaciones de pasaporte de baterías que respalden el cumplimiento normativo entre China y la UE. Los programas piloto acordados operan dentro del escenario del pasaporte de baterías que la UE prevé a partir del 18 de febrero de 2027, sujeto a los requisitos de publicación, lo que sitúa la información del producto junto con el suministro de celdas en la relación proveedor-comprador.
Líderes de la industria de baterías
CATL
BYD Co.Ltd
Solución energética LG
panasonic energía
Samsung SDI
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Septiembre de 2026: ITEN informó que había fabricado en Francia su microbatería de estado sólido número un millón para dispositivos electrónicos.
- Septiembre de 2026: CATL inició las operaciones de prueba en las dos primeras líneas de producción de su planta de fabricación de células en Debrecen, Hungría, para validar los equipos y procesos antes de la producción en serie.
- Agosto de 2026: LG Energy Solution comenzó la producción en su planta de Lansing, Michigan, que fabrica baterías de gran formato para sistemas de almacenamiento de energía y vehículos eléctricos.
Alcance y metodología
Por tipo de batería
| Baterías primarias |
| Baterias Secundarias |
por Tecnología
| Plomo-ácido |
| Li-ion |
| Hidruro de níquel-metal |
| Niquel Cadmio |
| sodio-azufre |
| De Estado sólido |
| Batería de flujo |
| Químicas emergentes |
por Aplicación
| Automoción (HEV, PHEV y EV) |
| Industrial (Motriz, Estacionario (Telecomunicaciones, UPS, ESS), etc.) |
| Portátil (Electrónica de consumo, etc.) |
| Herramientas Eléctricas |
| SLI |
| Otras aplicaciones |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de batería | Baterías primarias | |
| Baterias Secundarias | ||
| por Tecnología | Plomo-ácido | |
| Li-ion | ||
| Hidruro de níquel-metal | ||
| Niquel Cadmio | ||
| sodio-azufre | ||
| De Estado sólido | ||
| Batería de flujo | ||
| Químicas emergentes | ||
| por Aplicación | Automoción (HEV, PHEV y EV) | |
| Industrial (Motriz, Estacionario (Telecomunicaciones, UPS, ESS), etc.) | ||
| Portátil (Electrónica de consumo, etc.) | ||
| Herramientas Eléctricas | ||
| SLI | ||
| Otras aplicaciones | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de baterías y cuál es su previsión de crecimiento?
Se prevé que el tamaño aumente de 246.7 millones de dólares en 2027 a 538.6 millones de dólares en 2032, con una tasa de crecimiento anual compuesta del 16.9% durante el período 2027-2032.
¿Qué factores impulsan la demanda de baterías?
La bajada de precios, las normativas sobre vehículos y el almacenamiento en la red eléctrica impulsan la demanda. Los operadores de sistemas de almacenamiento a gran escala de EE. UU. añadieron 8.3 GW de capacidad de baterías entre enero y junio de 2026.
¿Qué tipo de batería tiene la mayor cuota de mercado?
Las baterías secundarias representaron el 91.33% del valor de las ventas mundiales de baterías en 2026 y se prevé que crezcan más rápidamente, con una tasa de crecimiento anual compuesta (CAGR) del 17.8% entre 2027 y 2032.
¿Qué empresas lideran la industria de las baterías?
Las empresas líderes son CATL, BYD Co. Ltd, LG Energy Solution, Panasonic Energy y Samsung SDI.
¿Cuál es un riesgo de costes clave para los proveedores de baterías?
Las restricciones al suministro de minerales pueden aumentar la exposición a las fluctuaciones de los precios de los insumos. La Agencia Internacional de Energía informó que los precios del cobalto aumentaron alrededor del 130 % entre 2025 y principios de 2026, debido principalmente a las restricciones a la exportación impuestas por la República Democrática del Congo.
¿Qué región lidera la industria de las baterías por cuota de mercado y crecimiento proyectado?
La región de Asia-Pacífico representó el 48.15% del mercado en 2026 y se prevé que experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 19.8% entre 2027 y 2032.


