

Tamaño y participación en el mercado de bauxita
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
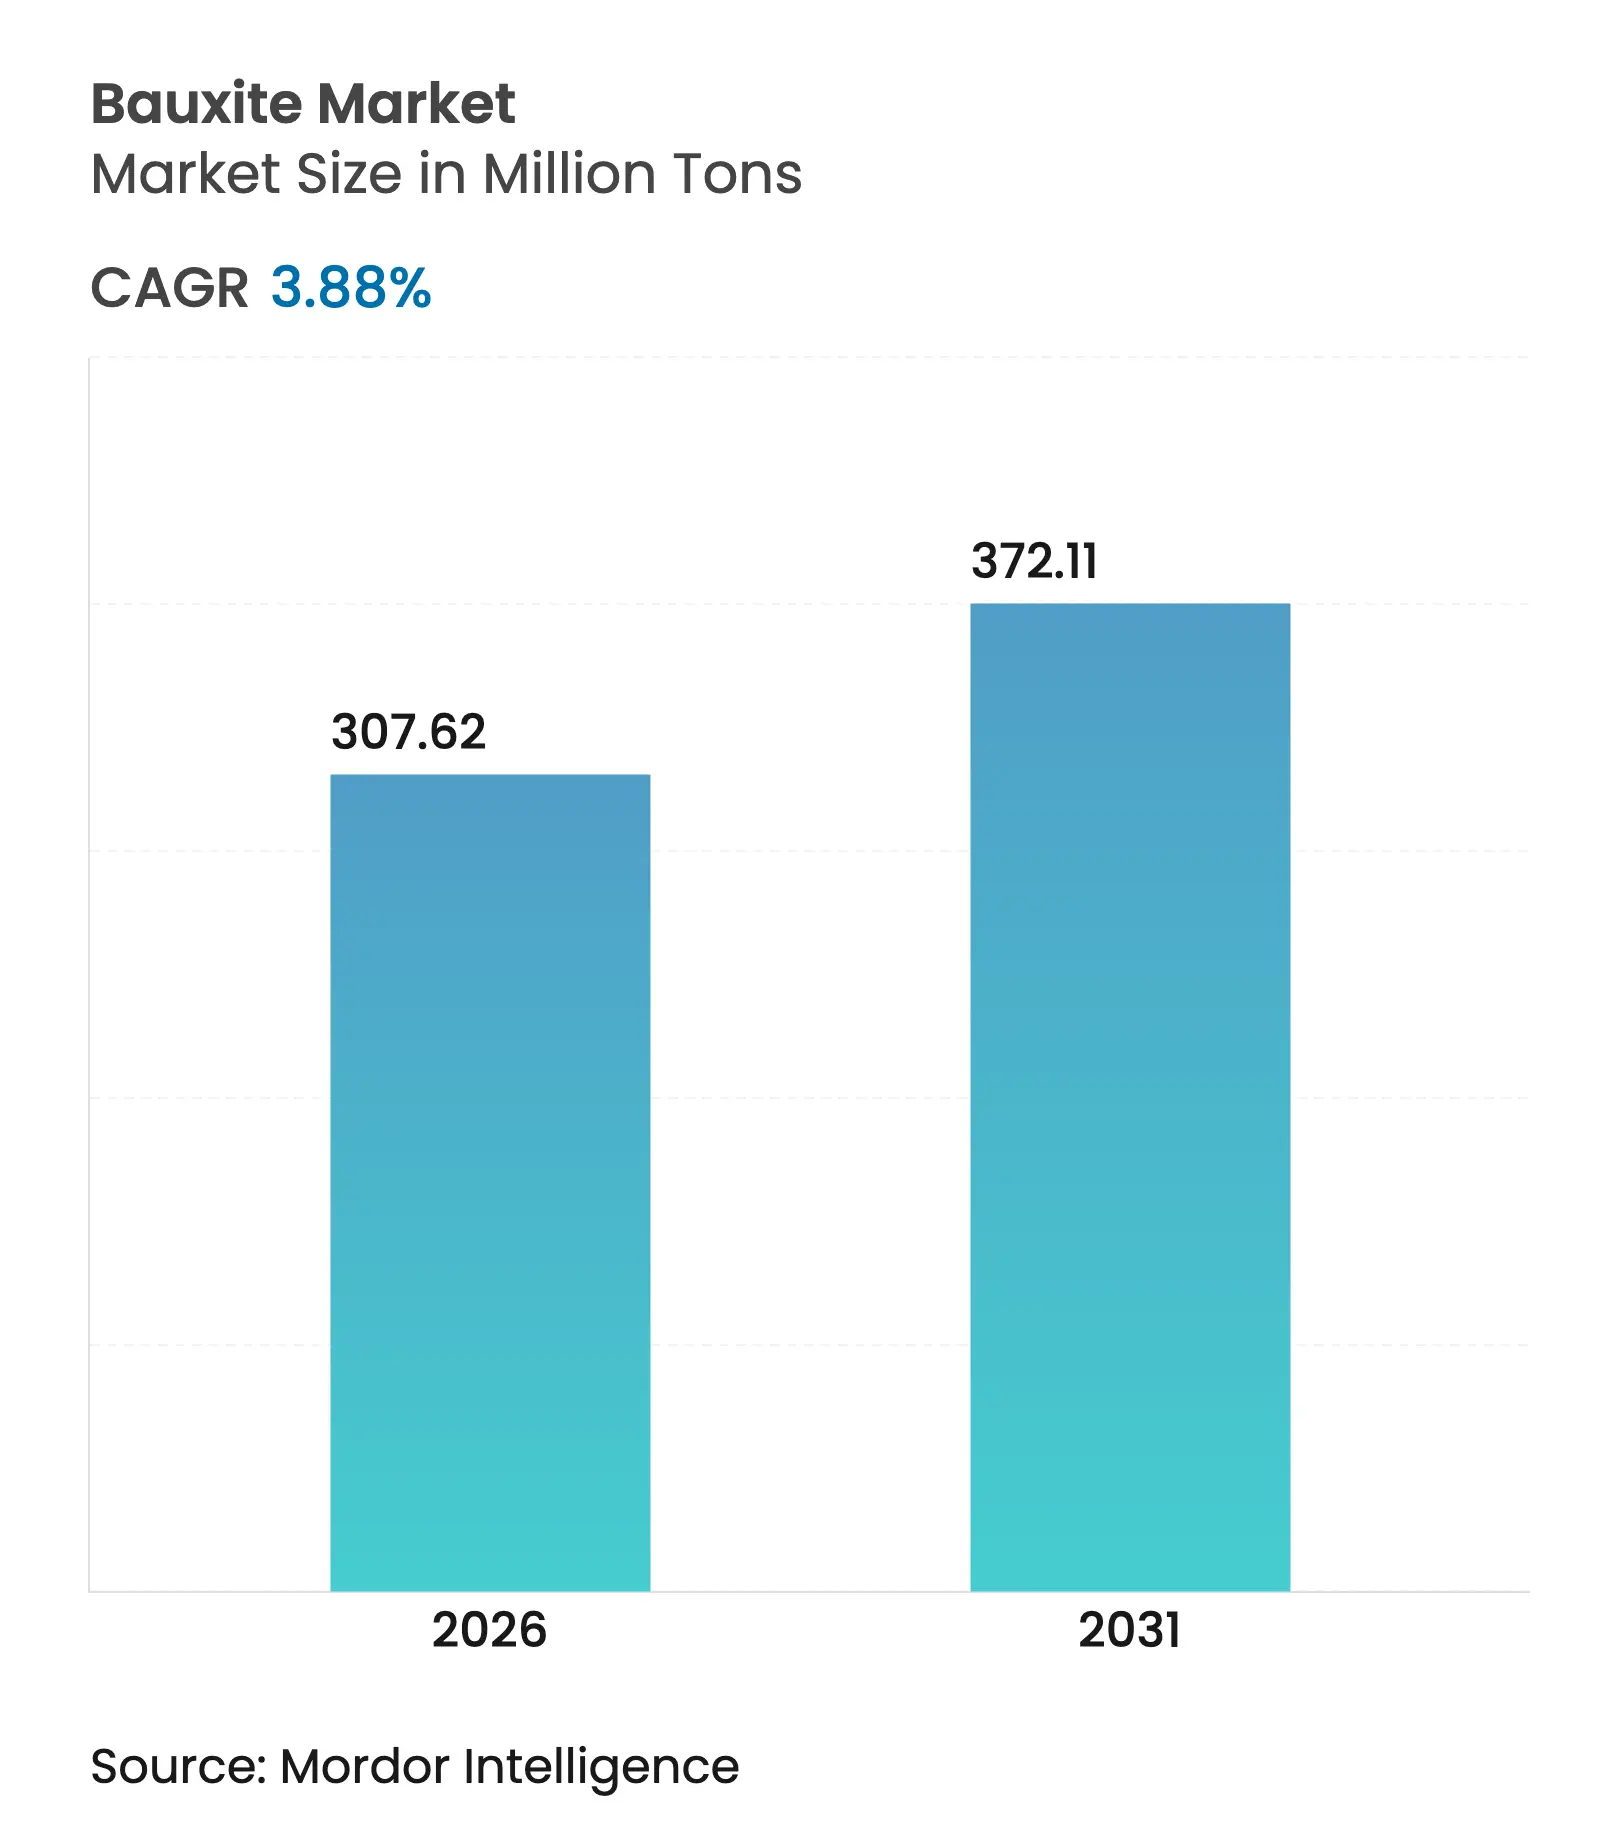
| Volumen de mercado (2026) | 307.62 millones de toneladas |
| Volumen de mercado (2031) | 372.11 millones de toneladas |
| Tasa de crecimiento (2025 - 2030) | 3.88% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de bauxita por Mordor Intelligence
Se proyecta que el tamaño del mercado de bauxita se expandirá de 296.13 millones de toneladas en 2025 y 307.62 millones de toneladas en 2026 a 372.11 millones de toneladas para 2031, registrando una CAGR del 3.88% entre 2026 y 2031. Las políticas de descarbonización, especialmente el Mecanismo de Ajuste Fronterizo de Carbono de la UE, están impulsando las cadenas de suministro de aluminio para priorizar el mineral trazable con bajas emisiones de carbono, que alcanza precios superiores. Con el auge de los hornos de arco eléctrico, existe una creciente demanda de materiales de grado refractario, lo que amplifica la necesidad de ladrillos de alúmina de alta pureza capaces de soportar ciclos de calor intensos. La tendencia de integración de la mina a la planta está cobrando impulso, como lo demuestra la adquisición por parte de Rio Tinto en 2024 de una participación en la Compagnie des Bauxites de Guinée, lo que garantiza un suministro cautivo y marca un giro estratégico respecto a la adquisición tradicional al contado. De manera similar, iniciativas en India y Europa están transformando el lodo rojo, un subproducto de la minería, en valiosos elementos de tierras raras y materiales de construcción, prolongando así la viabilidad de las minas y mejorando los rendimientos financieros.
Conclusiones clave del informe
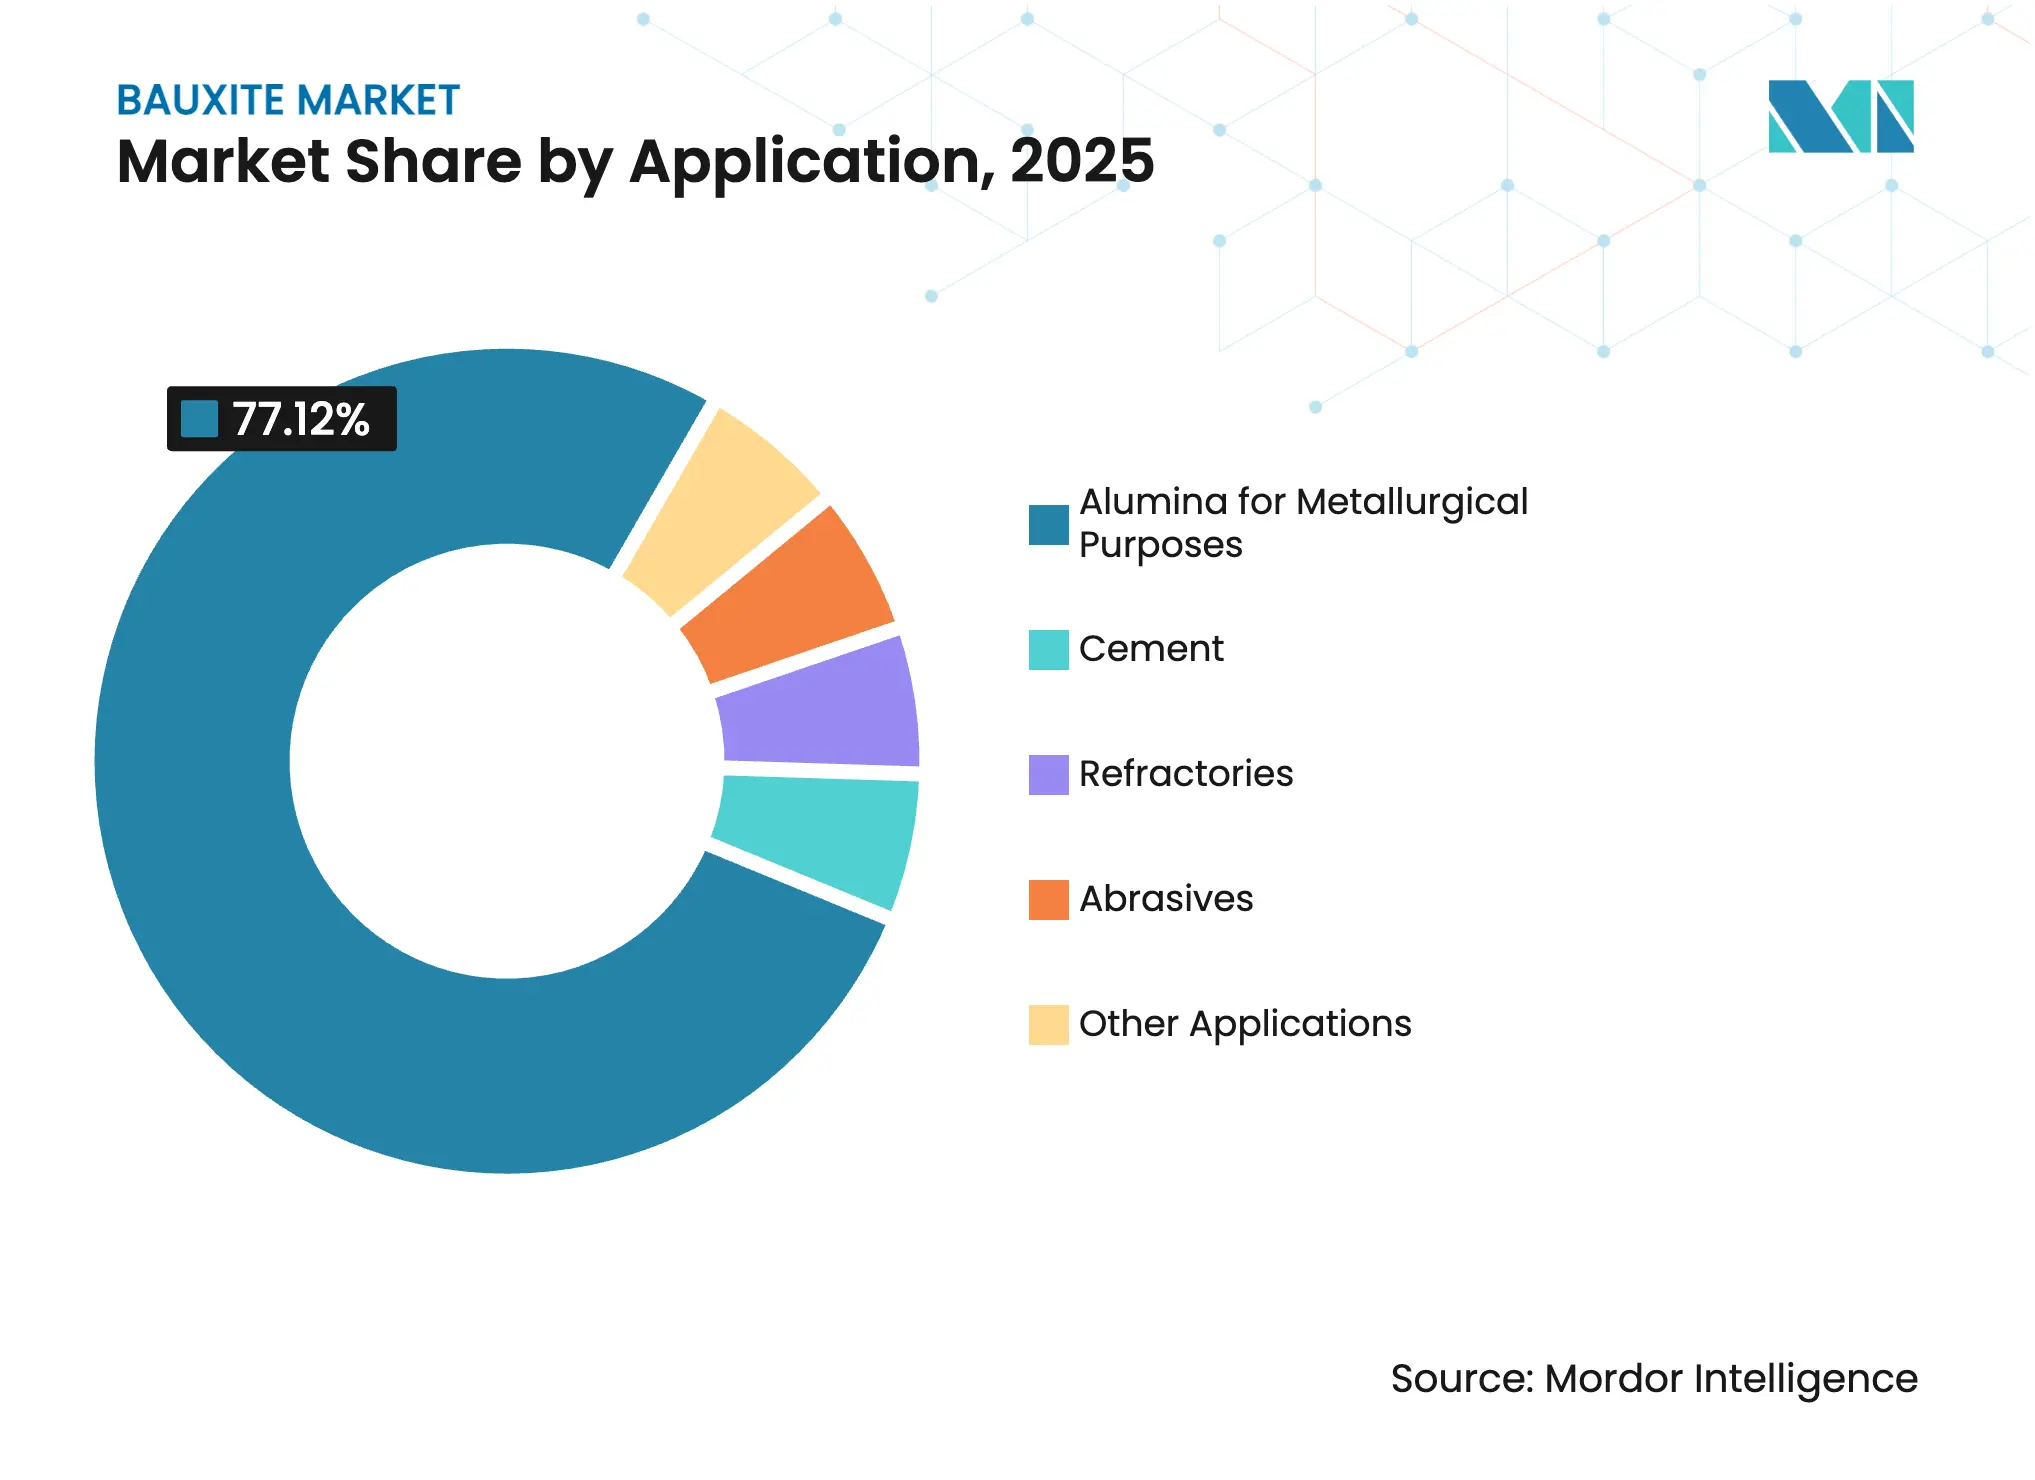
- Por aplicación, la alúmina para fines metalúrgicos lideró con el 77.12% de la participación de mercado de bauxita en 2025, mientras que se proyecta que los refractarios se expandirán a una CAGR del 4.72% hasta 2031.
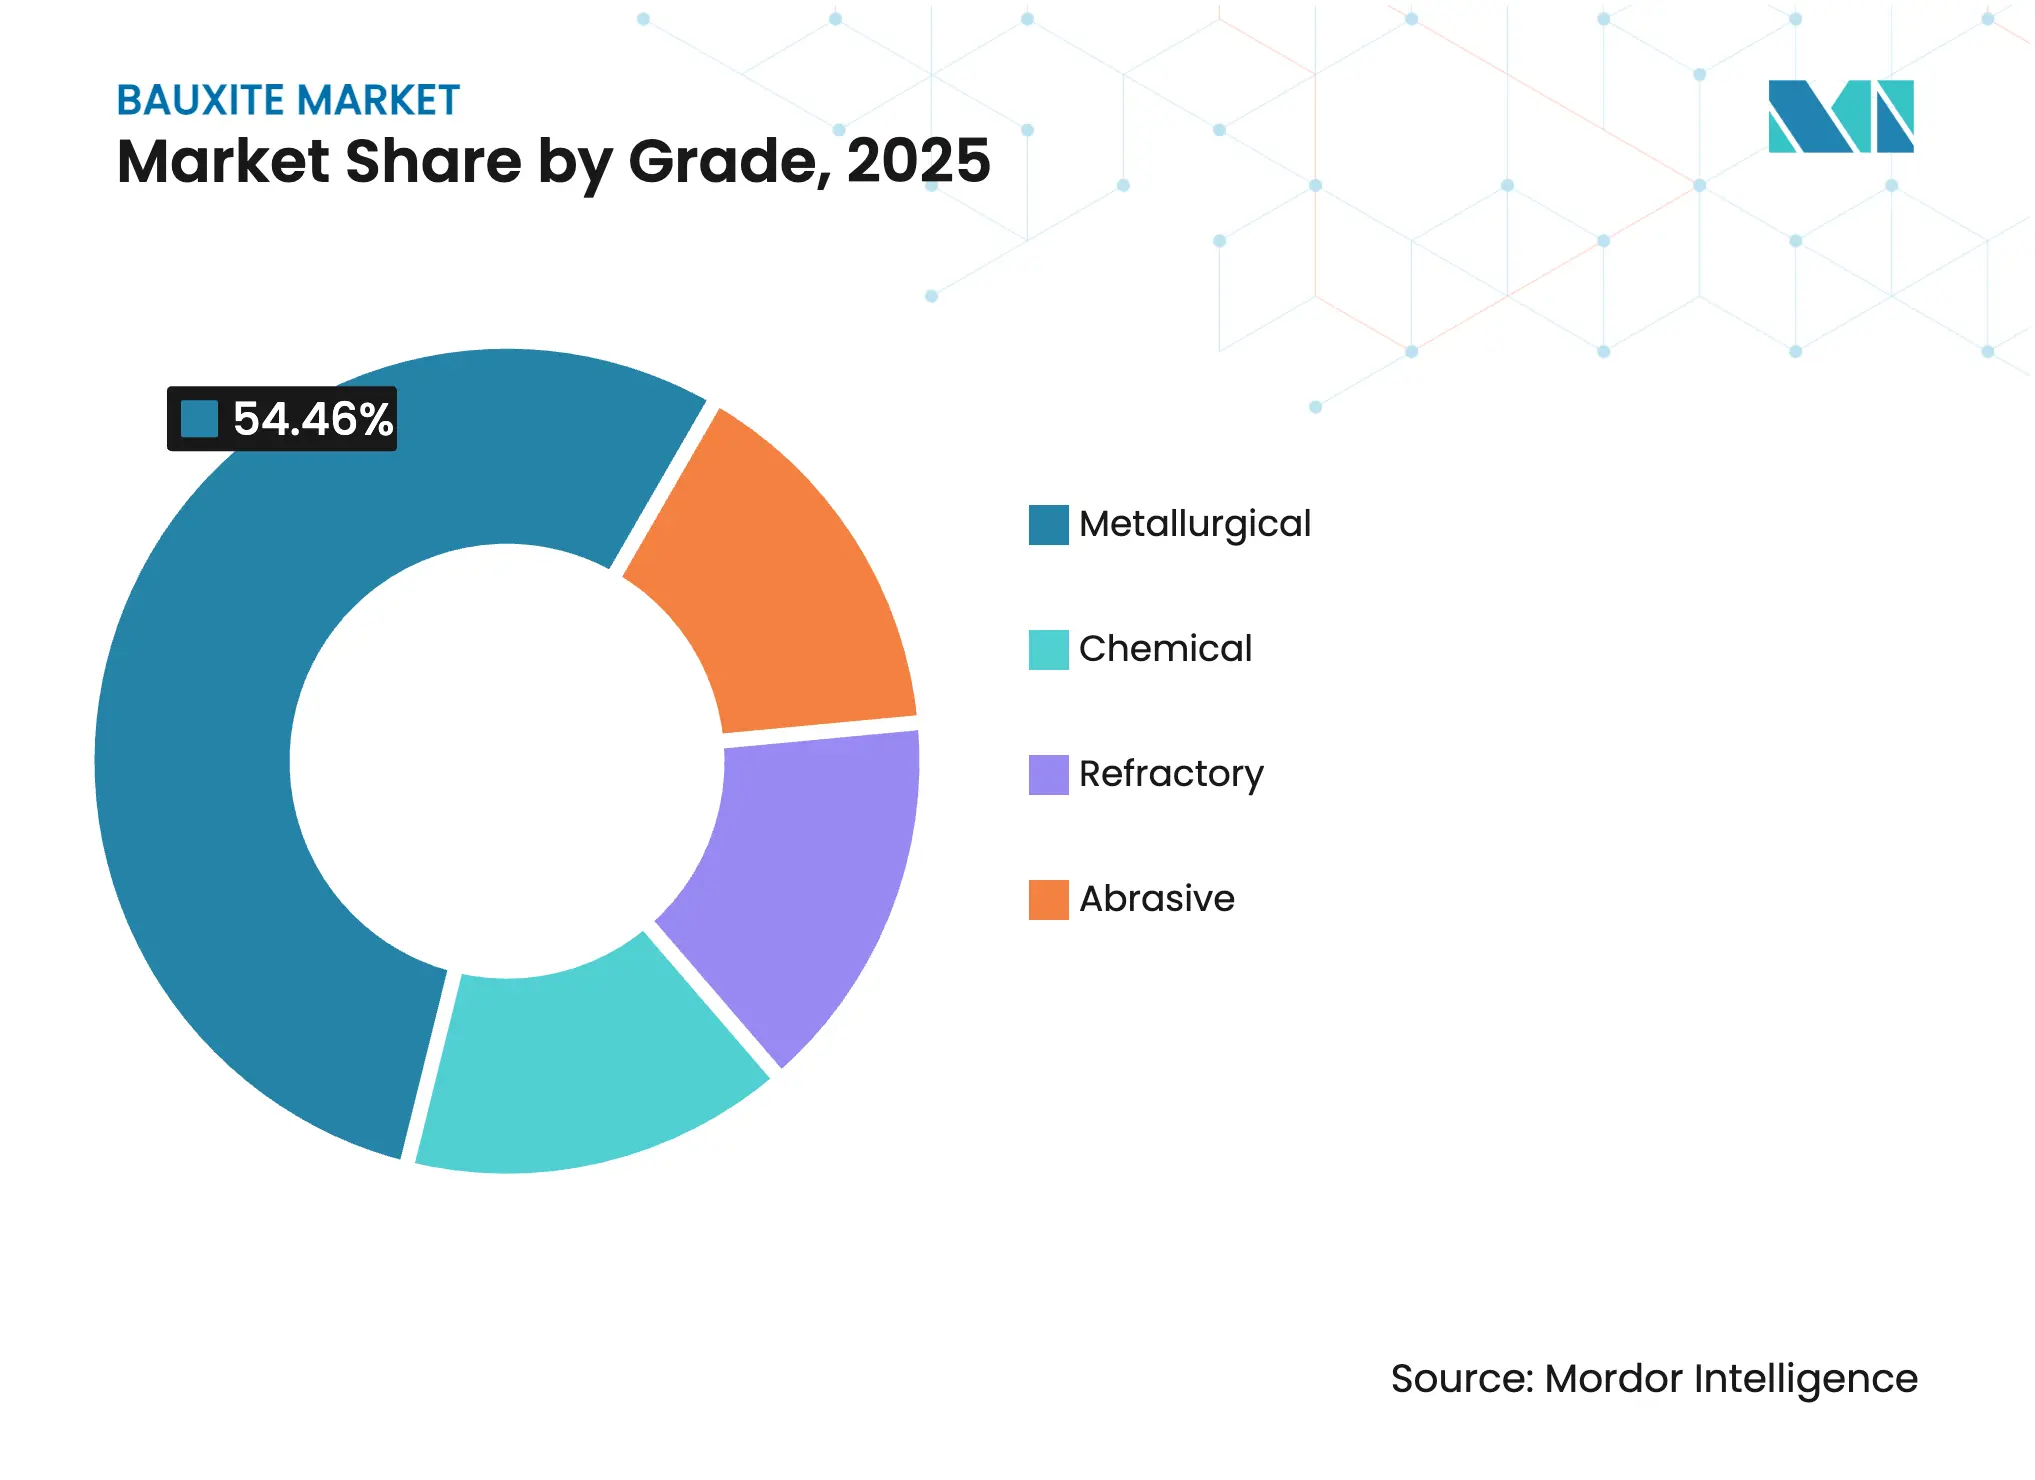
- Por grado, el grado metalúrgico capturó el 54.46% del tamaño del mercado de bauxita en 2025; el grado refractario es la categoría de más rápido crecimiento con una CAGR del 4.41% entre 2026 y 2031.
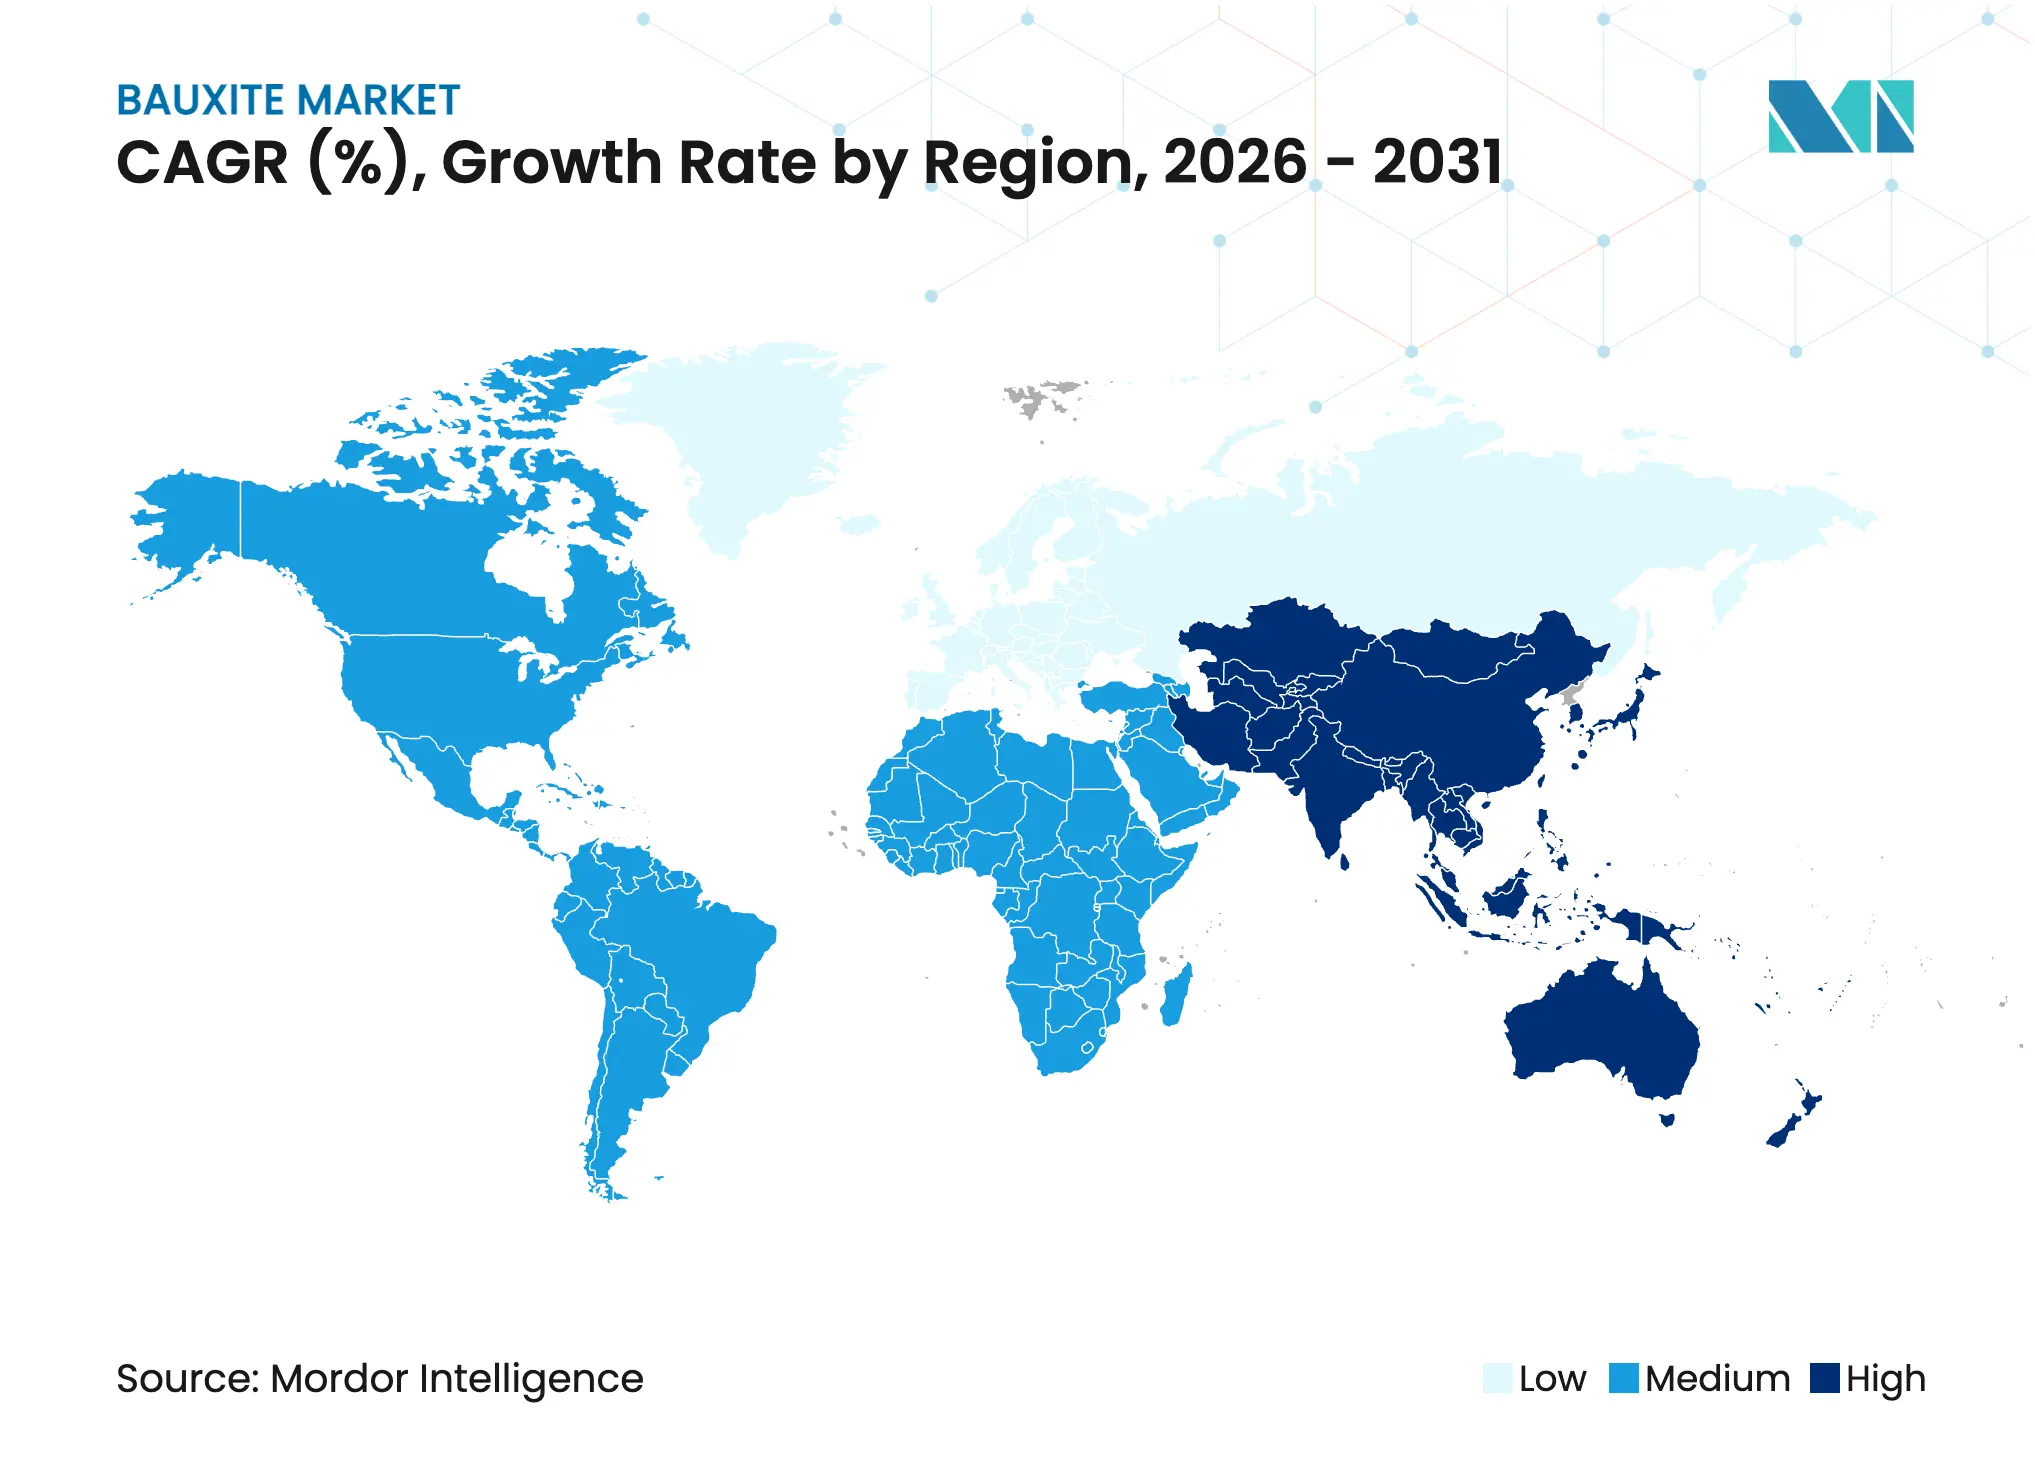
- Por geografía, Asia-Pacífico representó el 54.44% del volumen de 2025 y está avanzando a la CAGR más alta del 4.32% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de bauxita
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cambio hacia ladrillos refractarios a base de alúmina en miniacerías de acero | + 0.60% | Global - más fuerte en India, ASEAN y Europa del Este | Mediano plazo (2-4 años) |
| Estímulo de infraestructura respaldado por el gobierno en India y la ASEAN | + 0.90% | India, Indonesia, Vietnam, Tailandia, Filipinas | Corto plazo (≤ 2 años) |
| Programas de seguridad de suministro por parte de los OEM (inversiones en minas cautivas) | + 0.50% | Global, liderado por los corredores Australia-China y Guinea-Europa | Largo plazo (≥ 4 años) |
| La valorización del lodo rojo basada en plasma libera reservas de residuos | + 0.30% | India, Europa, Australia | Largo plazo (≥ 4 años) |
| Primas de trazabilidad habilitadas mediante blockchain para bauxita baja en carbono | + 0.40% | Europa, América del Norte, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Cambio hacia ladrillos refractarios a base de alúmina en miniacerías
En 2024, la instalación global de hornos de arco eléctrico (EAF) experimentó un auge. Cada nueva unidad de EAF, crucial en la producción de acero crudo, ahora utiliza ladrillos con alto contenido de alúmina, lo que marca un cambio con respecto a los revestimientos tradicionales de magnesia y carbono. En 2025, la licitación de refractarios de JSW Steel destacó la preferencia por la bauxita con menos del 2% de sílice reactiva, lo que pone de relieve el enfoque de la industria en la pureza. Las miniacerías modulares del Sudeste Asiático consumen refractarios a un ritmo mayor por tonelada de producción que sus contrapartes integradas. Este aumento de la demanda ha impulsado los precios spot del mineral con alto contenido de alúmina por encima de los de las variantes metalúrgicas. Con menos de una docena de minas calificadas en todo el mundo, la oferta limitada ha restringido la dinámica comercial e impulsado las mejoras en el beneficio. Como resultado, las empresas mineras que se centran en concentrados de grado refractario están logrando importantes primas de margen bruto sobre el mineral a granel.
Estímulo a la infraestructura respaldado por el gobierno en la India y la ASEAN
El Plan Nacional de Infraestructura de la India, con su ambiciosa visión que se extiende hasta 2030, ha asignado fondos sustanciales para proyectos de transporte, energía y urbanismo. Esta iniciativa ha impulsado una revisión al alza en las previsiones de demanda interna de aluminio para el presupuesto del año fiscal 2025-26 [1] Oficina de Información de Prensa, “Presupuesto de la Unión 2025-26 Gasto en Infraestructura”, pib.gov.in. Simultáneamente, el plan de conectividad de la ASEAN, con su enfoque en conexiones ferroviarias, portuarias y de red vitales, está destinado a redirigir la bauxita anual. Antes destinada a terminales de exportación, esta bauxita ahora fluirá hacia centros regionales de refinación. Destacando la creciente demanda, el aeropuerto Long Thanh de Vietnam está obteniendo su revestimiento de aluminio de alúmina malasia. Además, la prohibición de Indonesia a las exportaciones de mineral en bruto ha desencadenado un aumento de proyectos de refinería nacionales. Estas refinerías, que ahora procesan bauxita local, han reducido significativamente los volúmenes transportados por mar. En conjunto, estas iniciativas están agilizando las cadenas de suministro, incrementando las primas regionales y mejorando la visibilidad de la demanda en el mercado de la bauxita.
Programas de garantía de suministro por parte de los OEM (inversiones mineras cautivas)
La expansión de Alcoa en Kwinana, la modernización de Hindalco en Utkal y la inversión estratégica de Tianshan Aluminum en el proyecto Boffa de Guinea indican un cambio pronunciado en la industria hacia el mineral cautivo. Este cambio ha incrementado la presencia de este mineral en el comercio marítimo. Al consolidar sus operaciones, los productores están gestionando eficazmente la volatilidad de los precios spot trimestrales y asegurando precios indexados a la alúmina. Esta estrategia ha reducido los márgenes de las refinerías de terceros. Si bien esta consolidación upstream plantea desafíos para las mineras independientes, promete un flujo de mineral más estable a largo plazo en el mercado de la bauxita.
Valorización de lodo rojo basada en plasma: Liberación de reservas de residuos
A medida que aumentan los inventarios mundiales de lodo rojo, las responsabilidades ambientales asociadas se vuelven cada vez más onerosas. Sin embargo, hay un rayo de esperanza. El CSIR de la India ha presentado una tecnología de antorcha de plasma capaz de extraer un porcentaje significativo de óxidos valiosos del lodo rojo a un costo muy por debajo del umbral económico [2] Centre for Scientific and Industrial Research, “Plasma Valorization Breakthrough”, csir.res.in. Vedanta está pilotando un proyecto que apunta a los ingresos de tierras raras para 2027, al tiempo que reduce las cargas de relaves. Norsk Hydro, por otro lado, está innovando con una técnica de reducción de hidrógeno, convirtiendo el lodo rojo brasileño en pellets de hierro. Este enfoque no solo mitiga los depósitos de represas, sino que también capitaliza las ventas de coproductos. Tales innovaciones no solo prolongan la vida útil de las minas, sino que también reducen las emisiones de Alcance 1 y alivian las presiones de materia prima en el mercado de la bauxita.
Análisis del impacto de las restricciones
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Los costos volátiles de la energía inflan los márgenes de calcinación | -0.80% | Europa, Norteamérica, Japón | Corto plazo (≤ 2 años) |
| Racionamiento de capital basado en criterios ESG para nuevas minas | -0.50% | Global; agudo en Australia, Brasil y África Occidental | Mediano plazo (2-4 años) |
| Nacionalismo geoestratégico de los recursos y volatilidad de los impuestos a las exportaciones | -0.40% | Guinea, Indonesia, Malasia | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Los costos volátiles de la energía inflan los márgenes de calcinación
El refinado de alúmina consume mucha energía, consumiendo cierta cantidad de electricidad por tonelada. A finales de 2025, los precios spot de la energía en Europa aumentaron significativamente en comparación con los niveles de 2023. Este aumento redujo los márgenes de beneficio, lo que provocó cierres de capacidad en Alemania y Francia. La planta de Kwinana de Alcoa experimentó un aumento significativo en los costos de energía en 2025, lo que impactó negativamente su EBITDA. Los productores que enfrentan costos elevados y carecen de Acuerdos de Compra de Energía (PPA) renovables se enfrentan al riesgo de un cierre permanente. Como resultado, el comercio se está desplazando hacia refinerías con tarifas bajas en Oriente Medio, mientras que la liquidez en el mercado europeo de bauxita se reduce.
Racionamiento de capital basado en criterios ESG para nuevas minas en terrenos no urbanizados
En Australia Occidental, la aprobación de proyectos ahora demora más que antes de 2023 debido a evaluaciones más estrictas de biodiversidad y patrimonio. En 2025, Brasil, alegando preocupaciones sobre relaves, suspendió múltiples licencias en Pará, lo que paralizó una parte sustancial del capital. Los inversores ahora buscan mayores tasas internas de retorno (TIR) para los proyectos en comparación con los niveles de 2022. Este cambio de expectativas está reorientando las inversiones hacia la expansión de terrenos industriales abandonados y limitando la elasticidad de la oferta en el mercado de la bauxita.
Análisis de segmento
Por aplicación: Los refractarios capturan el margen al alza
Se proyecta que la demanda de refractarios crezca a una CAGR del 4.72 % durante el período de pronóstico de 2026 a 2031. La alúmina metalúrgica, que tenía un 77.12 % del volumen dominante, experimentó una desaceleración en su tasa de crecimiento, como consecuencia del retiro gradual de China de sus capacidades de fundición de alto costo. Los refractarios, especialmente aquellos con ladrillos de alto Al₂O₃, tienen un precio superior. Este precio superior se justifica ya que estos ladrillos extienden la vida útil de los hornos de arco eléctrico (EAF), lo que lleva a menos paradas operativas costosas. Un suministro limitado de materiales calificados ha estabilizado los márgenes de ganancia. Si bien el cemento y los abrasivos mantienen posiciones de nicho, se benefician de la creciente demanda: el cemento de aluminato de calcio (CAC) de fraguado rápido en el cemento y el pulido de semiconductores en abrasivos, impulsando un crecimiento moderado.
Para 2031, se prevé que la cuota de mercado de la bauxita para uso metalúrgico disminuya, con una creciente demanda de refractarios y productos químicos especializados. En respuesta, los proveedores están destinando importantes inversiones de capital a la mejora de sus productos con materiales de grado refractario. Este cambio estratégico pone de manifiesto una tendencia más amplia en la industria: un cambio de enfoque de la cantidad a la calidad en diversos segmentos de aplicación, lo que profundiza la divergencia de precios en el mercado de la bauxita.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por grado: Dominio metalúrgico, liderazgo en el margen refractario
En 2025, la bauxita de grado metalúrgico representó el 54.46 % del volumen del mercado. Sin embargo, fue el grado refractario el que experimentó el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.41 % durante el período de pronóstico de 2026 a 2031. El grado químico, utilizado principalmente para el trihidrato de aluminio (ATH) retardante de llama, aprovechó las estrictas normativas europeas de seguridad contra incendios, asegurando una cuota de mercado considerable y un crecimiento constante. Si bien el grado abrasivo representó una porción menor del volumen total, reflejó fielmente las tendencias de la producción automotriz y alcanzó el precio más alto entre todos los grados.
Los cambios notables en los diferenciales de margen bruto indican una dinámica económica en evolución. Por ejemplo, Metro Mining destinó una parte sustancial de su producción de 2024-2025 al grado refractario, obteniendo un aumento significativo del margen bruto interanual sin aumentar el tonelaje. En Europa y Japón, el cumplimiento de las normas ISO 4009 y los ensayos de terceros es fundamental. Este cumplimiento requiere inversiones en tecnologías como la fluorescencia de rayos X (XRF) y la clasificación automatizada, lo que supone un reto financiero para las pequeñas mineras. Dado que estas certificaciones pueden generar sobreprecios, los productores integrados están preparados para obtener ganancias sustanciales, lo que pone de relieve la marcada dinámica de dos velocidades en el mercado de la bauxita.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Se prevé que la región Asia-Pacífico, que representaría el 54.44 % del volumen mundial en 2025, crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.32 % durante el período previsto de 2026 a 2031. Este crecimiento se ve impulsado por la robusta producción de alúmina de China y la creciente demanda de aluminio, impulsada en gran medida por las iniciativas de infraestructura en India. China, que depende en gran medida de las importaciones, obtuvo un volumen significativo de bauxita, principalmente de Guinea. Sin embargo, tras una prohibición, la contribución de Indonesia experimentó una marcada disminución. La expansión de Panchpatmali en India, ahora con mayor capacidad, ha reducido notablemente la dependencia del país de las importaciones, lo que indica un giro regional hacia el mineral nacional.
Norteamérica también dejó huella en el panorama de la demanda para 2025. Estados Unidos recurrió a las importaciones, principalmente de Jamaica y Brasil, para reforzar su capacidad de refinación. La refinería canadiense de Vaudreuil, que depende del mineral australiano, y el sector de extrusión mexicano, que importó alúmina, ponen de relieve la tendencia de la región hacia la deslocalización.
Mientras tanto, la influencia de Europa está menguando. El aumento de los costos energéticos provocó el cierre de capacidad en Alemania y Francia, lo que provocó la transferencia de mineral de hierro a plantas más viables económicamente en Oriente Medio. El Mecanismo de Ajuste en Frontera de Carbono (CBAM) de la Unión Europea promueve importaciones certificadas con bajas emisiones de carbono. Un repunte notable a partir de 2023: gran parte de las adquisiciones de bauxita de 2025 se realizó con verificación de carbono por parte de terceros.
Sudamérica, con Brasil a la cabeza, desempeñó un papel fundamental en el comercio marítimo, dirigiendo principalmente los envíos a China y Norteamérica. La expansión de Paragominas, de Norsk Hydro, está a la vanguardia, impulsando iniciativas de energía solar con el ambicioso objetivo de lograr una minería neutra en carbono para 2028. Argentina, con el respaldo financiero chino, tiene la mira puesta en aumentar la producción en el proyecto Sierra de Bahoruco para 2029.
Oriente Medio y África, con Guinea contribuyendo significativamente en 2025, son actores clave en la cadena de suministro global. Sin embargo, con los nuevos aumentos de impuestos y las exigencias de procesamiento nacional, la dinámica está cambiando. La refinería Al Taweelah de los Emiratos Árabes Unidos, que procesa mineral guineano, presume de unos costes directos vinculados al gas que superan las tasas europeas, lo que impulsa el crecimiento de la región.
Panorama competitivo
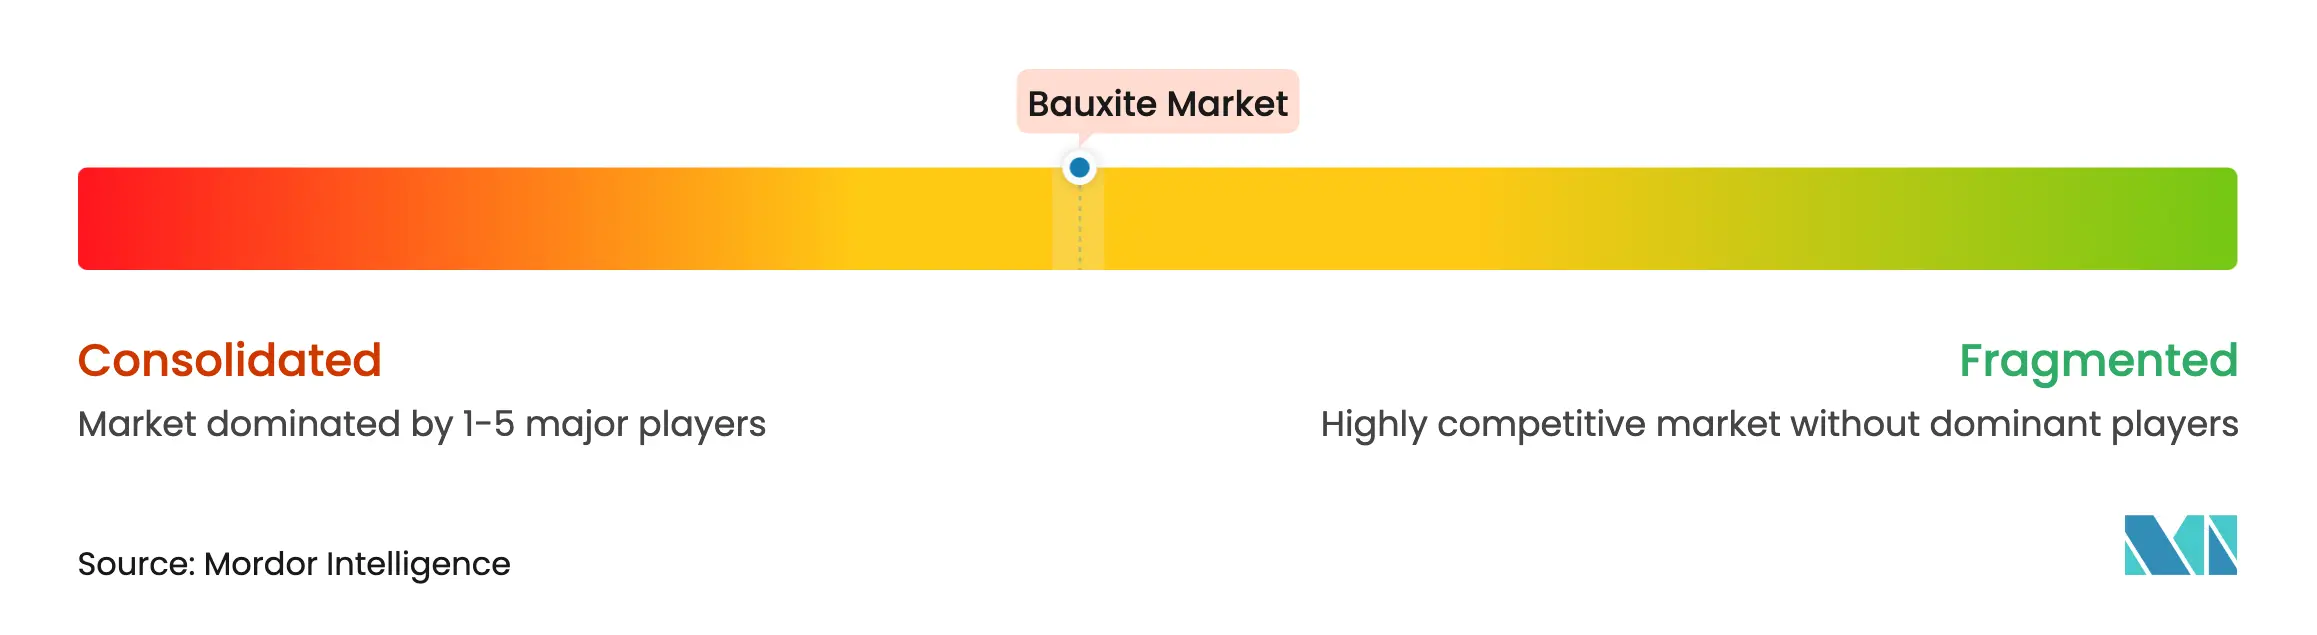
El mercado de la bauxita está moderadamente consolidado. Si bien las cinco principales mineras dominan la producción, su dominio en la refinación sigue siendo limitado. Esta brecha abre el camino a procesadoras de segunda mano de nivel medio. La inversión de Rio Tinto en Guinea no solo asegura una materia prima estable, sino que también destaca un enfoque de integración vertical con mayor margen de beneficio, lo que impulsa los márgenes de ganancia. La transición de Metro Mining hacia materiales refractarios ha dado sus frutos, mostrando un marcado aumento del margen bruto en el año fiscal 2024-2025.
La trazabilidad digital se está convirtiendo en un pilar fundamental para el crecimiento de la cuota de mercado. La iniciativa blockchain de EGA destaca, atrayendo bonos verdes que ofrecen ventajas de coste frente a la deuda convencional. La certificación de la Iniciativa de Gestión del Aluminio causó sensación en 2025, y los actores europeos abogan por una cobertura más amplia para 2027. Las empresas mineras que carecen de credenciales ESG se enfrentan a desafíos, ya que la presión sobre los márgenes ha provocado un aumento repentino de las desinversiones de activos a grandes empresas integradas.
Una tendencia en auge en la tecnología se centra en la monetización de residuos. El proyecto piloto de lodo rojo de Vedanta prevé la venta rentable de tierras raras, mientras que la innovación de reducción de hidrógeno de Norsk Hydro está convirtiendo los relaves en lucrativos pellets de hierro. Las empresas que integren hábilmente las fuentes de ingresos de la economía circular y destaquen los datos de baja intensidad de carbono están preparadas para atraer capital más barato y obtener precios superiores en el mercado de la bauxita.
Líderes de la industria de la bauxita
Corporación Alcoa
Aluminium Corporation of China Limited
Emirates Global Aluminio PJSC
Rio Tinto
RUSAL
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Canyon Resources acelera el desarrollo de su proyecto insignia de bauxita Minim Martap. El proyecto contiene más de mil millones de toneladas de bauxita de alta calidad con sílice de baja reactividad, apta para tecnologías de refinería de alúmina de baja y alta temperatura.
- Mayo de 2025: Rio Tinto dio a conocer sus planes de iniciar las obras iniciales y finalizar los estudios de ingeniería en su mina de bauxita Amrun, en la península de Cape York, en el extremo norte de Queensland, con el objetivo de iniciar la producción en 2029. El proyecto «Kangwinan» incluye la construcción de una nueva mina y la ampliación del puerto para casi duplicar la producción de bauxita de sus operaciones en Weipa Southern.
Alcance del informe sobre el mercado mundial de bauxita
La bauxita es una roca a base de arcilla rojiza que se encuentra más comúnmente en las regiones tropicales y subtropicales. La bauxita se compone principalmente de compuestos de óxido de aluminio (alúmina), sílice, óxidos de hierro y dióxido de titanio.
El mercado de la bauxita está segmentado por aplicación, grado y geografía. Se utiliza alúmina para fines metalúrgicos, cemento, refractarios, abrasivos y otras aplicaciones. Por grado, el mercado se segmenta en metalúrgico, químico, refractario y abrasivo. El informe también abarca el tamaño del mercado y las previsiones de bauxita en 15 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se basan en el volumen (toneladas).
| Alúmina para fines metalúrgicos |
| Cemento |
| Refractarios |
| Abrasivos |
| Otras aplicaciones |
| Metalúrgico |
| Química |
| Refractario |
| Abrasivo |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| por Aplicación | Alúmina para fines metalúrgicos | |
| Cemento | ||
| Refractarios | ||
| Abrasivos | ||
| Otras aplicaciones | ||
| Por grado | Metalúrgico | |
| Química | ||
| Refractario | ||
| Abrasivo | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tan rápido crecerá la demanda mundial de bauxita hasta 2031?
El tamaño del mercado de bauxita es de 307.62 millones de toneladas en 2026 y se proyecta que alcance los 372.11 millones de toneladas en 2031 con una CAGR del 3.88%.
¿Por qué están aumentando las primas de grado refractario?
Los hornos de arco eléctrico necesitan ladrillos de Al₂O₃ con un 85-90% de pureza, y sólo un puñado de minas cumplen el umbral de pureza, lo que limita la oferta y eleva el precio del mineral refractario entre 18 y 22 USD/t por encima de los grados metalúrgicos.
¿Qué regiones enfrentan el mayor riesgo de seguridad de suministro?
Las fluctuaciones tributarias de Guinea, la prohibición de exportaciones de Indonesia y la moratoria ambiental de Malasia crean la volatilidad más aguda para las refinerías asiáticas que dependen del mineral importado.
¿Cómo reducen los mineros su huella de carbono?
Las inversiones incluyen parques solares cautivos, reducción de lodo rojo con hidrógeno y seguimiento mediante blockchain que certifica menos de o igual a 1.2 toneladas de CO₂ por tonelada de bauxita, lo que desbloquea financiación verde más barata.
¿Qué porcentaje del comercio ya cuenta con certificación ESG?
La cobertura de la Iniciativa de Gestión del Aluminio alcanzó el 18% de la bauxita transportada por mar en 2025, y los compradores europeos planean elevar esa cifra al 60% para 2027.


