

Tamaño y cuota de mercado del pan de abeja
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
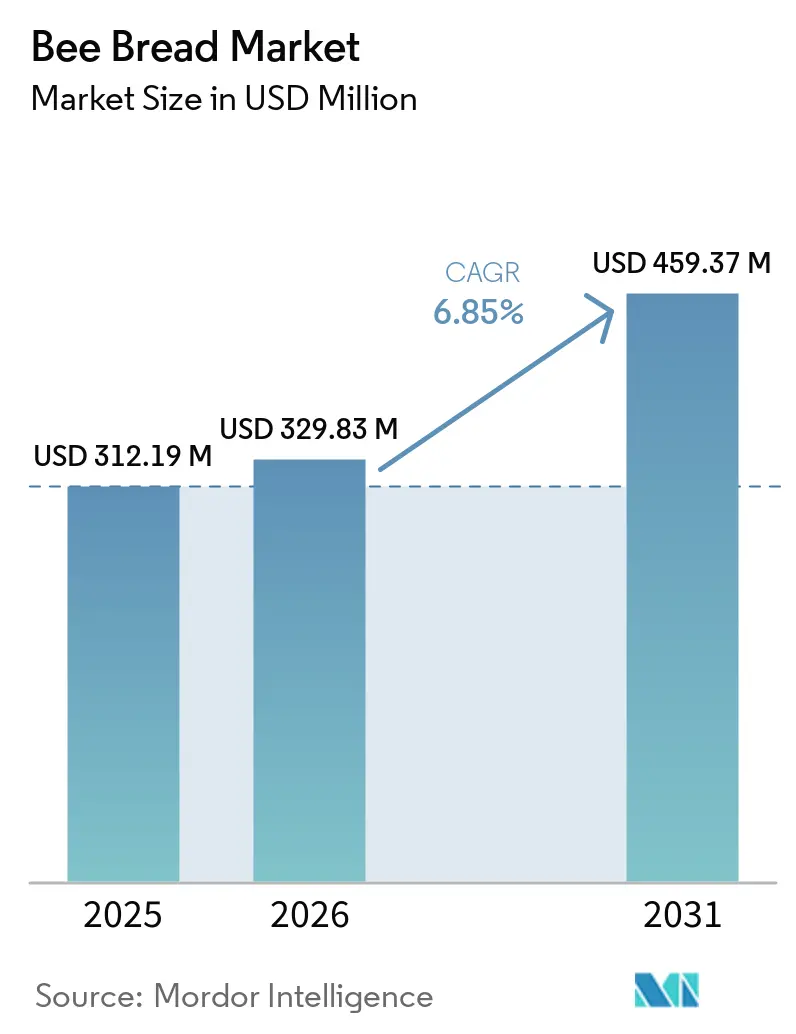
| Tamaño del mercado (2026) | USD 329.83 Million |
| Tamaño del mercado (2031) | USD 459.37 Million |
| Tasa de crecimiento (2026 - 2031) | 6.85% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado del pan de abeja realizado por Mordor Intelligence
El mercado del pan de abeja se valoró en 312.19 millones de dólares en 2025 y en 329.83 millones de dólares en 2026, y se prevé que alcance los 459.37 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.85 % entre 2026 y 2031. Esta categoría está evolucionando de un producto de apiterapia especializado a un ingrediente más amplio para suplementos dietéticos y alimentos funcionales. La fermentación favorece esta transición al mejorar el acceso a los nutrientes de la pared del polen. La familiaridad de los consumidores con los suplementos proporciona a los productores un público consolidado para productos que ofrecen información clara sobre su calidad y origen. El mercado del pan de abeja depende de un suministro limitado a nivel de colmena, lo que convierte la cosecha, las pruebas y la trazabilidad consistentes en prioridades competitivas fundamentales. Los productores que documentan los procesos de fermentación y la composición bioactiva están mejor posicionados para atender a los compradores de ingredientes y productos minoristas de alta gama. La creciente demanda de ingredientes multifuncionales de origen natural también está impulsando a los fabricantes a incorporar el pan de abeja en polvos estandarizados, cápsulas y formulaciones de alimentos funcionales. Este cambio está incrementando la importancia de las tecnologías de procesamiento escalables que preservan las características nutricionales y bioactivas del producto, al tiempo que mejoran la consistencia entre los lotes comerciales.
Conclusiones clave del informe
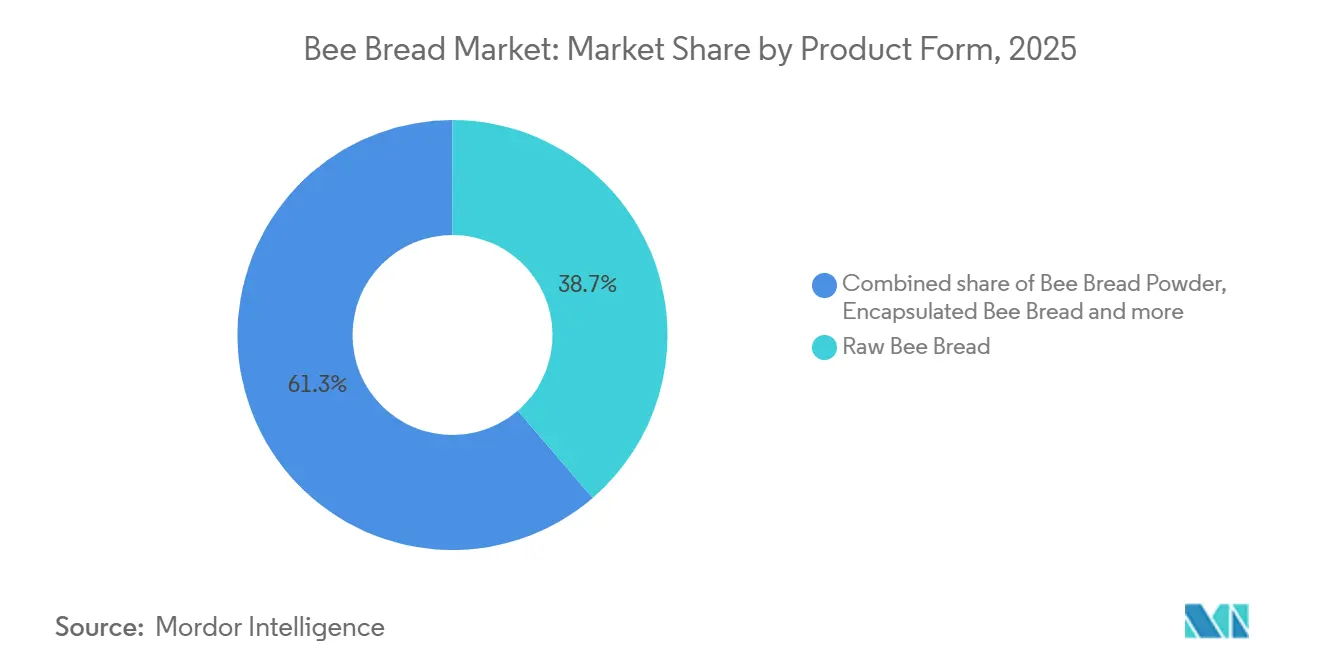
- Por formato de producto, el pan de abeja crudo lideró el mercado con una cuota del 38.70 % en 2025, mientras que se prevé que el pan de abeja encapsulado registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 7.85 %, durante el período 2026-2031.
- Por su naturaleza, el sector convencional mantuvo una cuota de mercado del 72.10% en 2025, mientras que se prevé que el sector orgánico crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.15% hasta 2031.
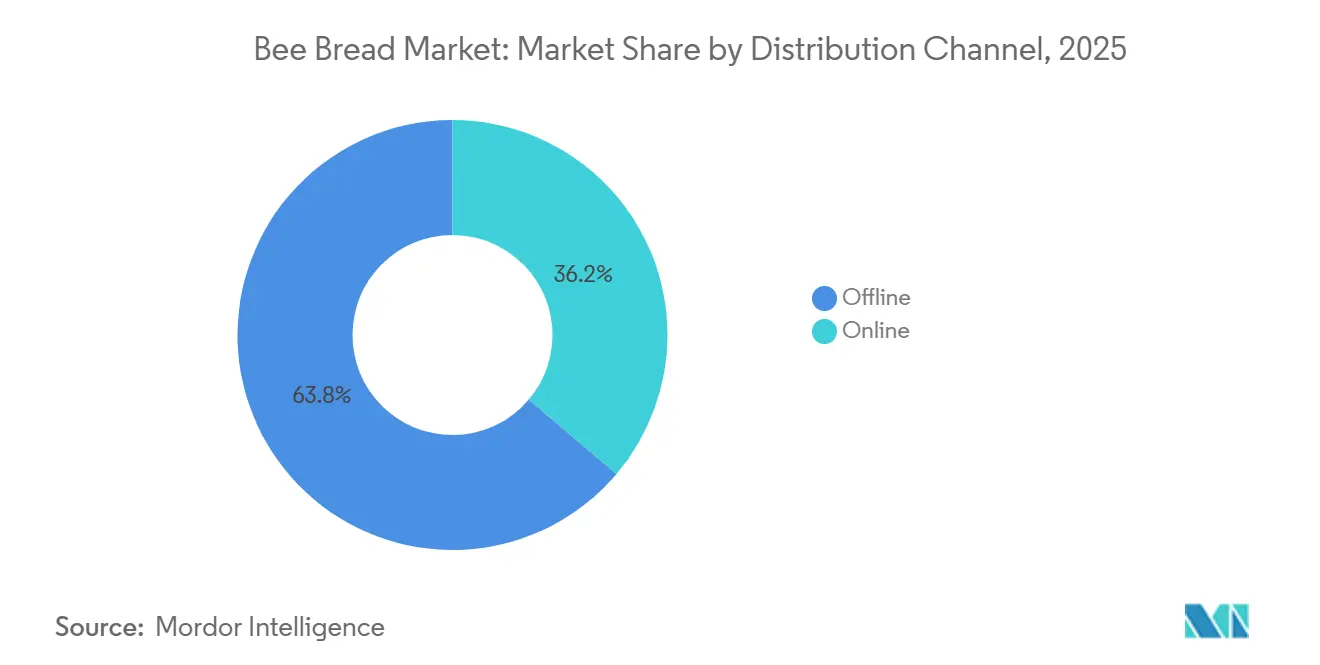
- Por canal de distribución, el canal offline lideró el mercado con una cuota del 63.82% en 2025, mientras que se prevé que el canal online registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 7.92%, durante el período 2026-2031.
- Geográficamente, Norteamérica lideró el mercado del pan de abeja en 2025 con una cuota del 38.78%, mientras que se prevé que Asia-Pacífico avance a una tasa de crecimiento anual compuesta (CAGR) del 7.71% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del pan de abeja
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de alimentos naturales y funcionales. | + 2.1% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de la demanda de ingredientes ricos en antioxidantes | + 1.2% | Global, con especial énfasis en Norteamérica y Asia-Pacífico. | Mediano plazo (2-4 años) |
| Beneficios nutricionales del polen de abeja fermentado | + 1.0% | Global, con mayor presencia donde el conocimiento científico sobre suplementos es elevado. | Largo plazo (≥ 4 años) |
| Expansión de las aplicaciones nutracéuticas y de bienestar preventivo. | + 0.9% | Global, con la adopción más rápida en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Interés comercial en productos de abejas sin aguijón y meliponicultura. | + 0.5% | Asia-Pacífico, con repercusiones en Sudamérica, Oriente Medio y África. | Largo plazo (≥ 4 años) |
| Premiumización de los productos apícolas especializados | + 0.4% | América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de alimentos naturales y funcionales
Los consumidores buscan cada vez más alimentos y suplementos que proporcionen beneficios para la salud más allá de la nutrición básica. El pan de abeja se ajusta a esta preferencia porque la fermentación en la colmena modifica la matriz del polen y puede mejorar la disponibilidad de nutrientes. Una revisión de 2025 publicada en Animal Biology informó una mayor disponibilidad de aminoácidos libres, vitaminas del complejo B y otros compuestos bioactivos después de que la fermentación debilitara la exina del polen.[ 1 ]Fuente: Biología Animal, "Fermentación microbiana del pan de abeja", aminbiol.com.uaEsta diferenciación permite que el mercado del pan de abeja compita con los productos de polen crudo dentro de las carteras de alimentos funcionales. El Consejo para la Nutrición Responsable informó que el 77 % de los adultos estadounidenses consumieron suplementos dietéticos en 2025, lo que respalda una amplia base de consumidores potenciales. Los productores pueden fortalecer la confianza del comprador al divulgar la ubicación de las colmenas, las fuentes florales, las condiciones de fermentación y los resultados de las pruebas de lote.
Aumento de la demanda de ingredientes ricos en antioxidantes.
El interés en los ingredientes antioxidantes impulsa la demanda de pan de abeja con contenido fenólico y perfiles antioxidantes verificados. El estudio reportó una actividad antioxidante FRAP que osciló entre 17.778 y 49.752 μmol FeSO4·7H2O / g, destacando los efectos de la fuente floral y las condiciones de cosecha. Un estudio realizado en ratones en 2025 encontró que la suplementación con pan de abeja a 500 mg/kg de peso corporal redujo los niveles de disulfuro y mejoró el equilibrio tiol/disulfuro en ratones obesos. El mercado del pan de abeja puede beneficiarse cuando los proveedores utilizan métodos como 2,2-difenil-1-picrilhidrazilo (DPPH), Poder Antioxidante Reductor del Hierro (FRAP) y Cromatografía Líquida de Alta Resolución (HPLC) para proporcionar documentación medible del producto. Dichas pruebas pueden respaldar la adquisición de ingredientes por parte de los fabricantes de alimentos funcionales que requieren certificados de análisis.
Ventajas nutricionales del polen de abeja fermentado
La distinción entre el pan de abeja fermentado y el polen de abeja crudo está adquiriendo cada vez más importancia para el posicionamiento del producto. Un estudio de cofermentación de 2026 publicado por MDPI, utilizando Lactobacillus plantarum, reportó una tasa de ruptura de la pared celular del 67.57% en condiciones intestinales simuladas.[ 2 ]Fuente: MDPI, "Mejora del valor nutricional y la bioactividad del polen de abeja", mdpi.comEl estudio también registró una actividad captadora de radicales DPPH del 77.46 % y una inhibición de la hialuronidasa del 37.38 %. La investigación sobre levaduras aisladas del pan de abeja identificó características probióticas y una actividad antioxidante un 70 % superior al estándar comercial del Codex entre las cepas analizadas. Estos hallazgos proporcionan al mercado del pan de abeja una base científica para posicionar la fermentación como una característica del producto, en lugar de basarse únicamente en afirmaciones sobre su origen natural. Asimismo, respaldan el potencial uso futuro del pan de abeja en formatos de suplementos probióticos y postbióticos.
Expansión de las aplicaciones nutracéuticas y de bienestar preventivo.
El pan de abeja puede incorporarse a formulaciones que favorecen la salud intestinal y aportan beneficios antioxidantes. Estas aplicaciones se alinean con los formatos de suplementos multifuncionales que satisfacen múltiples necesidades de bienestar en un solo producto. Los patrones de gasto de los consumidores en el mercado estadounidense de suplementos dietéticos orgánicos indican un segmento premium al que pueden dirigirse los productos de pan de abeja certificado. El mercado del pan de abeja también puede satisfacer la demanda de los consumidores de nutrición deportiva y de envejecimiento saludable mediante polvos, formatos microencapsulados, aerosoles y productos combinados. El uso regular de suplementos para el apoyo inmunológico y la salud intestinal respalda aún más estas aplicaciones. La creciente preferencia de los consumidores por los suplementos multifuncionales también crea oportunidades para posicionar el pan de abeja como un ingrediente natural premium con múltiples beneficios.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Capacidad de cosecha y suministro comercial limitados. | -1.1% | Global, más agudo en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Alta variabilidad en la composición nutricional y bioactiva. | -0.6% | Global | Mediano plazo (2-4 años) |
| Falta de estándares de calidad internacionales ampliamente aceptados | -0.7% | Global, especialmente acuciante en los corredores comerciales de mercados emergentes. | Largo plazo (≥ 4 años) |
| Preocupaciones sobre la seguridad alimentaria y las alergenicidades | -0.4% | América del Norte y Europa, donde el escrutinio regulatorio es máximo | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Capacidad de cosecha limitada y suministro comercial bajo.
La oferta comercial sigue siendo limitada, ya que cada colonia de abejas produce solo entre 0.5 y 2 kg de pan de abeja al año. Un estudio del Instituto Multidisciplinario de Publicaciones Digitales (MDPI) de 2025 sobre la producción de pan de abeja reveló que este volumen es significativamente inferior a los 13-27 kg de miel que produce la misma colmena. La cosecha del pan de abeja requiere que los productores lo extraigan del panal y lo separen de la cera, lo que aumenta la mano de obra y los equipos necesarios. Estas limitaciones de la oferta justifican los precios minoristas elevados, especialmente en Europa Occidental y Norteamérica. También limitan la capacidad del mercado del pan de abeja para aumentar los volúmenes de producción simplemente añadiendo colmenas. Por lo tanto, los productores necesitan sistemas de cosecha que preserven la calidad del producto y, al mismo tiempo, mejoren la recuperación de los gránulos comercializables. En consecuencia, las mejoras en la eficiencia de la extracción y en las prácticas de cosecha a nivel de colmena serán cruciales para expandir la oferta comercial sin comprometer la salud de la colonia ni la calidad del producto.
Alta variabilidad en la composición nutricional y bioactiva.
La composición del pan de abeja varía según la flora local, la estación del año, la geografía y las condiciones climáticas. Un estudio realizado en 2025 sobre colmenas polacas reveló variaciones interanuales significativas en la composición fenólica, si bien todas las muestras analizadas mostraron una actividad antioxidante superior al 90 %. Esta variabilidad dificulta el uso de declaraciones de etiquetado fijas y especificaciones de ingredientes plurianuales por parte de los grandes fabricantes de suplementos. Los proveedores que no realizan pruebas de laboratorio pueden enfrentar deficiencias en la documentación al atender a compradores institucionales. Por lo tanto, el mercado del pan de abeja requiere protocolos analíticos estandarizados y repetibles, así como registros a nivel de lote, para reducir los riesgos percibidos en el abastecimiento. Los estándares de calidad también pueden abordar las preocupaciones sobre la seguridad alimentaria y los alérgenos en mercados sujetos a un estricto control regulatorio. Una mayor estandarización permitiría a los fabricantes mantener especificaciones de producto consistentes en todas las regiones de abastecimiento y ciclos de producción, lo que facilitaría una mayor adopción entre las grandes empresas de alimentos y suplementos.
Análisis de segmento
Por formato del producto: Los productos crudos lideran, mientras que la encapsulación favorece un crecimiento más rápido.
El pan de abeja crudo representó el 38.70 % de la cuota de mercado del pan de abeja en 2025, convirtiéndose en el formato líder. Los compradores suelen valorar su conexión visible con las prácticas tradicionales de la colmena. Los consumidores de alimentos saludables asocian comúnmente un procesamiento limitado con la integridad del producto, un origen conocido y la posibilidad de evaluar los productos en función de la información de origen. El pan de abeja en polvo es útil para los formuladores que requieren una dosificación flexible, una fácil mezcla y compatibilidad con batidos, bebidas y productos proteicos. Se prevé que el pan de abeja encapsulado crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.85 % durante el período de pronóstico, impulsado por la demanda de porciones estandarizadas, una mejor manipulación y productos adecuados para farmacias y canales de suplementos dietéticos convencionales.
Las tecnologías de microencapsulación respaldan el mercado de formatos de pan de abeja encapsulado al proteger los componentes bioactivos sensibles durante su manipulación y uso. Un estudio de 2024 encontró que la encapsulación con nanopartículas de quitosano preservó las propiedades antimicrobianas y antioxidantes del pan de abeja en condiciones de prueba.[ 3 ]Fuente: Tandem Online, "Informe sobre productos crudos", tandfonline.comEsta capacidad hace que los productos encapsulados sean más adecuados para los suplementos, donde la administración confiable es importante tanto para las marcas como para los consumidores. Los extractos líquidos y las formas tópicas siguen siendo formatos de producto más pequeños, utilizados principalmente en cosméticos y aplicaciones dermatológicas. En comparación con los productos crudos, los formatos en polvo y encapsulados ofrecen a las empresas vías más claras para la dosificación estandarizada, las pruebas de producto, los listados de farmacias y el diseño de estudios clínicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por naturaleza: Los productos convencionales dominan, mientras que los productos orgánicos ganan terreno más rápidamente.
El pan de abeja convencional representó el 72.10 % de la cuota de mercado en 2025, debido a su mayor disponibilidad geográfica y precios más bajos que los productos orgánicos certificados. Se prevé que el pan de abeja orgánico crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.15 % entre 2026 y 2031. Las afirmaciones sobre su origen orgánico resultan atractivas para los compradores que valoran el control de residuos de pesticidas, la verificación del origen y las prácticas de producción documentadas desde el apiario hasta el producto final.
La producción ecológica se enfrenta a diversas limitaciones prácticas, como las relativas a la ubicación de los colmenares, el uso de los terrenos circundantes y el cumplimiento de los requisitos de certificación. Los colmenares deben operar en zonas que cumplan con las normas ecológicas, lo que puede limitar la disponibilidad de ubicaciones adecuadas y restringir la capacidad de producción. Estos requisitos pueden limitar la oferta local en toda Norteamérica, lo que lleva a los productores y procesadores a depender en mayor medida de materias primas certificadas importadas para satisfacer la demanda. En la Unión Europea, los Planes Estratégicos de la Política Agrícola Común (PAC) nacionales apoyan las intervenciones en apicultura destinadas a fortalecer el sector y facilitar las transiciones en las regiones productoras. La Unión Europea destina un presupuesto anual de 60 millones de euros a la apicultura para apoyar estas iniciativas.
Por canal de distribución: El comercio minorista tradicional lidera, mientras que las ventas online crecen más rápido.
Los canales offline representaron el 63.82% de la cuota de mercado del pan de abeja en 2025, con tiendas de alimentos saludables, farmacias, minoristas especializados en apicultura e hipermercados como puntos de acceso establecidos para el consumidor. Estos puntos de venta siguen siendo importantes para los consumidores que prefieren inspeccionar productos desconocidos antes de comprarlos y consultar al personal de la tienda sobre el uso, la forma y el origen del producto. Se prevé que los canales online crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.92% hasta 2031. Las plataformas digitales ofrecen a las marcas más espacio que las etiquetas de los estantes para comunicar información sobre la fermentación, la trazabilidad, las aplicaciones del producto y la evidencia que respalda cada lote. A través de sitios web de venta directa al consumidor, los participantes en el mercado del pan de abeja pueden vincular cada producto con su colmena, origen floral y registros de pruebas.
Los canales en línea también pueden proporcionar certificados de análisis vinculados a códigos QR que abarcan la actividad antioxidante, la carga microbiológica y el contenido de metales pesados. Los modelos de suscripción ofrecen a las marcas la oportunidad de fidelizar a los consumidores tras las compras iniciales de prueba. Las plataformas B2B pueden conectar a los formuladores de nutracéuticos directamente con productores certificados, lo que podría reducir la dependencia de los intermediarios de distribución tradicionales. Si bien estas plataformas pueden mejorar la transparencia de precios, requieren que los proveedores mantengan una documentación coherente. El contenido digital también puede respaldar precios premium al proporcionar detalles claros del producto que son difíciles de comunicar en entornos de venta física.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
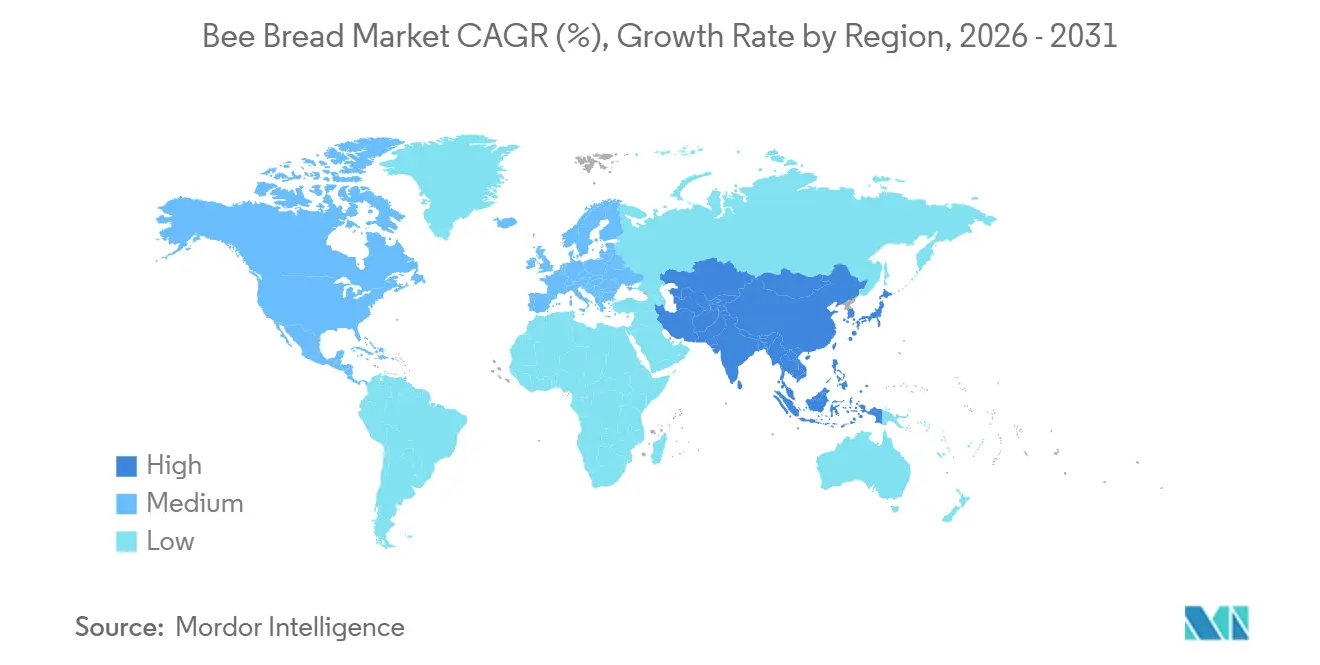
América del Norte representó el 38.78 % de la cuota de mercado del pan de abeja en 2025, gracias a un ecosistema consolidado de suplementos dietéticos que abarca farmacias, cadenas de alimentos saludables, tiendas especializadas y plataformas de comercio electrónico. Estados Unidos concentró la mayor parte de la demanda regional, especialmente en los formatos de cápsulas y polvo utilizados en productos para el sistema inmunitario y la salud intestinal. Canadá se perfila como un contribuyente secundario al crecimiento, a medida que las marcas de salud natural de venta directa al consumidor incorporan el pan de abeja en sus líneas de productos de bienestar de alta gama.
Europa ostenta una posición productiva importante, especialmente en Lituania, Letonia, Polonia y Rumanía, que abastecen de materias primas a canales de salud especializados en diversos mercados. Bélgica, Alemania, Francia y el Reino Unido representan mercados clave para el consumo de productos orgánicos y de alta calidad. Las directrices de la Unión Europea exigen información detallada sobre seguridad para las innovaciones relevantes en productos apícolas que ingresen a la región. El mercado del pan de abeja se beneficia cuando los proveedores establecidos cumplen con estos requisitos de calidad, proporcionando documentación completa a nivel de lote y de seguridad.
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.71 % hasta 2031, lo que la convierte en la región de mayor crecimiento. China, India y Japón son los principales motores de la demanda, mientras que el sudeste asiático se está consolidando como región de abastecimiento y mercado de consumo. El aumento de los ingresos y una mayor concienciación sobre la apiterapia impulsan la demanda de productos de bienestar premium derivados de las abejas en toda la región. Sudamérica y Oriente Medio y África siguen siendo regiones con menor volumen de ingresos; sin embargo, Brasil, Egipto, Turquía, Arabia Saudita y los Emiratos Árabes Unidos ofrecen oportunidades de abastecimiento y distribución.
Panorama competitivo
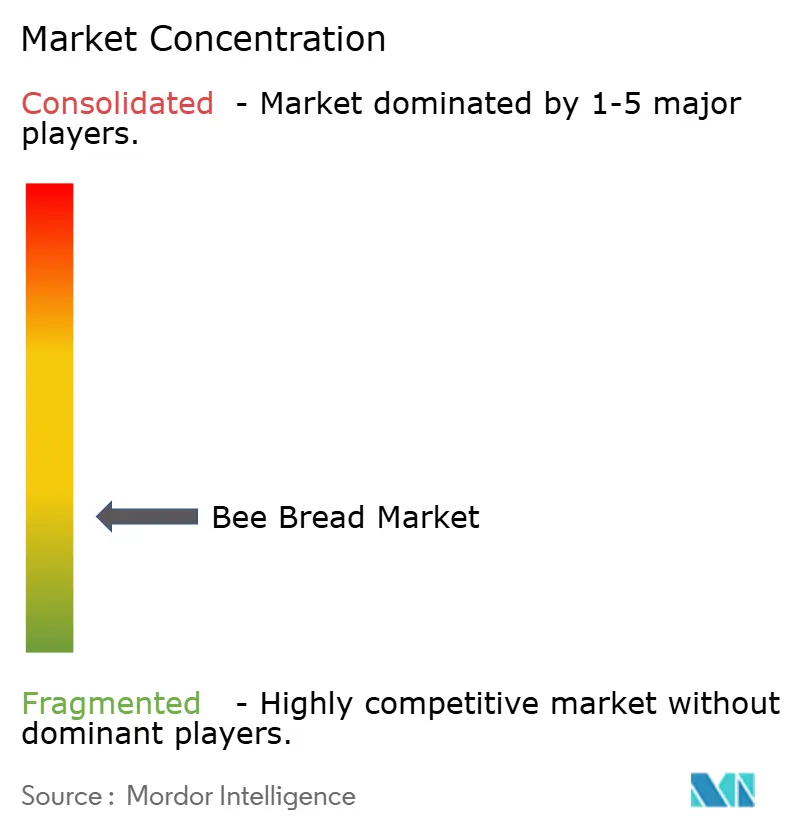
El mercado del pan de abeja sigue fragmentado entre apicultores regionales y marcas especializadas. Bee Baltic, Medaus Namai, Bryła Miodu, API produktai y Makoshen Bee Bread compiten en función del origen, la calidad y la relación directa con el consumidor. Su limitada presencia global restringe la capacidad de cada empresa para influir en los precios de la categoría. La certificación y la documentación analítica se han convertido en factores diferenciadores clave frente a los proveedores que no pueden verificar la composición ni la trazabilidad del producto. Esta estructura favorece a las empresas que demuestran una calidad constante, manteniendo al mismo tiempo las características de abastecimiento local que valoran muchos compradores.
BEE&YOU se encuentra entre los operadores con mayor integración vertical en la categoría de productos apícolas. Su cartera incluye propóleo, jalea real, miel y pan de abeja, y la empresa registra ventas en más de 37 países. En junio de 2026, la compañía destacó un aerosol nasal de propóleo de venta libre registrado por la FDA, lo que demuestra una vía para que las tecnologías de productos apícolas accedan a formatos de productos más regulados. Los proveedores también pueden diferenciar sus ofertas combinando pan de abeja con probióticos o adaptógenos. Las alianzas de distribución farmacéutica y la validación por laboratorios externos pueden ayudar a las marcas a llegar a consumidores y compradores de ingredientes que requieren garantías de calidad formales.
El cumplimiento normativo puede brindar una ventaja a las empresas que pueden financiar la documentación sobre seguridad, fermentación y trazabilidad. La guía sobre nuevos alimentos de la Autoridad Europea de Seguridad Alimentaria (EFSA) aumenta el valor de los expedientes detallados de productos para las innovaciones relevantes. Las empresas que cumplen con los requisitos de fabricación europeos y norteamericanos pueden satisfacer la demanda tanto de los consumidores como de las empresas. Es probable que la competencia se centre en la calidad verificada, el suministro confiable y los formatos de producto adaptados a los canales de distribución regulados.
Líderes de la industria del pan de abeja
-
Abeja báltica
-
Primal Foods
-
Bienenherz GmbH
-
Industrias de miel de Aravali
-
Abeja y tú
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Un productor búlgaro de pan de abeja, polen, jalea real y propóleo ha abierto una oportunidad en la Red Europea de Empresas para establecer acuerdos comerciales con distribuidores, mayoristas, minoristas y socios industriales. La empresa ofrece fabricación de marca blanca y soluciones de envasado personalizadas.
- Julio de 2025: Un productor turco de perga (pan de abeja), propóleo, jalea real y apilarnil buscó acuerdos comerciales internacionales con proveedores y amplió su red de distribución. La empresa operaba una planta con certificación ISO 22000:2018 y obtenía sus productos apícolas de regiones de gran altitud en toda Turquía.
- Julio de 2021: Rosita lanzó Rosita Bee Bread, un producto de polen de abeja silvestre, crudo y lactofermentado, elaborado por abejas Apis dorsata en la India. Este lanzamiento posicionó el pan de abeja como un superalimento funcional de alta calidad y lo diferenció por su proceso natural de fermentación en la colmena.
Alcance del informe del mercado mundial del pan de abeja
El pan de abeja es un producto apícola fermentado de forma natural que se produce cuando las abejas melíferas recolectan polen, lo mezclan con néctar, miel y enzimas, y lo almacenan en las celdas del panal para su fermentación.
El mercado del pan de abeja se segmenta por formato, naturaleza, canal de distribución y geografía. Por formato, se divide en pan de abeja crudo, pan de abeja en polvo, pan de abeja encapsulado y otros. Por naturaleza, se divide en orgánico y convencional. Por canal de distribución, se divide en online y offline. Geográficamente, se clasifica en Norteamérica, Europa, Sudamérica, Asia-Pacífico y Oriente Medio y África. Las previsiones del mercado se presentan en dólares estadounidenses (USD).
| pan de abeja crudo |
| Pan de abeja en polvo |
| Pan de abeja encapsulado |
| Otros |
| Organic |
| Convencional |
| Online |
| Sin publicar |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| Bélgica | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Egipto | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por formulario de producto | pan de abeja crudo | |
| Pan de abeja en polvo | ||
| Pan de abeja encapsulado | ||
| Otros | ||
| Por naturaleza | Organic | |
| Convencional | ||
| Por canal de distribución | Online | |
| Sin publicar | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| Bélgica | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y proyectado del mercado del pan de abeja, y cuál es su tasa de crecimiento?
El mercado del pan de abeja estaba valorado en 312.19 millones de dólares en 2025 y se prevé que crezca de 329.83 millones de dólares en 2026 a 459.37 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 6.85 % durante el período 2026-2031.
¿Qué formato de producto representó la mayor cuota del mercado del pan de abeja en 2025?
El pan de abeja crudo fue el segmento de producto líder, representando el 38.70% de la cuota de mercado en 2025.
¿Qué segmento de la naturaleza dominó el mercado del pan de abeja en 2025?
El segmento convencional dominó el mercado con una cuota del 72.10% en 2025.
¿Qué canal de distribución representó la mayor cuota de mercado en 2025?
El canal de distribución offline representó la mayor cuota de mercado, con un 63.82% del mercado del pan de abeja en 2025.
¿Qué región lideró el mercado del pan de abeja en 2025?
América del Norte fue el mercado regional más grande, representando el 38.78% de la cuota de mercado en 2025.


