

Tamaño y participación del mercado de alimentos para ganado vacuno
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 37.52 mil millones |
| Tamaño del mercado (2031) | USD 48.34 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.20% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de piensos para ganado vacuno realizado por Mordor Intelligence
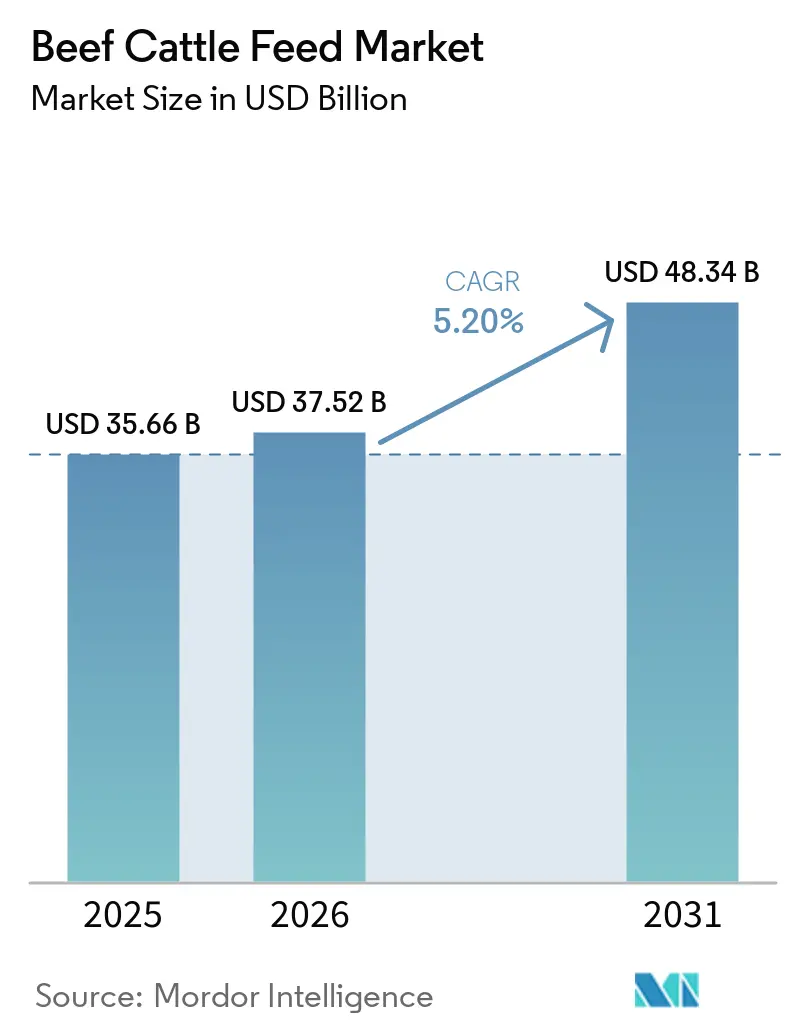
El tamaño del mercado de alimento para ganado vacuno se valoró en USD 35.66 mil millones en 2025 y se prevé que crezca de USD 37.52 mil millones en 2026 a USD 48.34 mil millones para 2031, a una CAGR del 5.20% de 2026 a 2031. El crecimiento en el mercado de alimento para ganado vacuno está siendo respaldado por una mayor intensidad comercial de los corrales de engorde y un creciente consumo per cápita de carne de res en las economías emergentes. El tonelaje mundial de alimento para ganado vacuno aumentó un 0.5% en 2025 a 134.2 millones de toneladas métricas, lo que mostró que los pesos de acabado más pesados y un mayor rendimiento de los corrales de engorde importaron más que la expansión del hato en el ciclo actual [1] Fuente: Alltech, “Agri-Food Outlook 2026”, Alltech, assets.ctfassets.net . La OCDE-FAO prevé que el consumo mundial total de carne aumente un 12 % para 2033, y que el consumo per cápita de carne de vacuno en Asia-Pacífico se incremente en 0.5 kg anuales, lo que impulsa el uso de raciones de acabado con mayor contenido energético y una mayor utilización de soluciones de alimentación formuladas en el mercado de piensos para ganado vacuno. Las empresas de piensos están respondiendo ampliando la capacidad de premezclado, utilizando herramientas de racionamiento de precisión y desarrollando carteras de productos más sólidas basadas en el cumplimiento normativo, en lugar de competir únicamente por el volumen de producción en el mercado de piensos para ganado vacuno. Las oportunidades siguen siendo más prometedoras donde los sistemas de acabado industrial se están expandiendo y donde los requisitos de sostenibilidad y trazabilidad impulsan a los compradores hacia ingredientes funcionales, premezclas especializadas y formulaciones con respaldo científico en el mercado de piensos para ganado vacuno.
Conclusiones clave del informe
- Por ingrediente, el maíz representó la mayor cuota de mercado en la alimentación del ganado vacuno en 2025, con un 42.5%, mientras que se prevé que la harina de proteína de insectos crezca a una tasa de crecimiento anual compuesta (CAGR) del 14.2% entre 2026 y 2031.
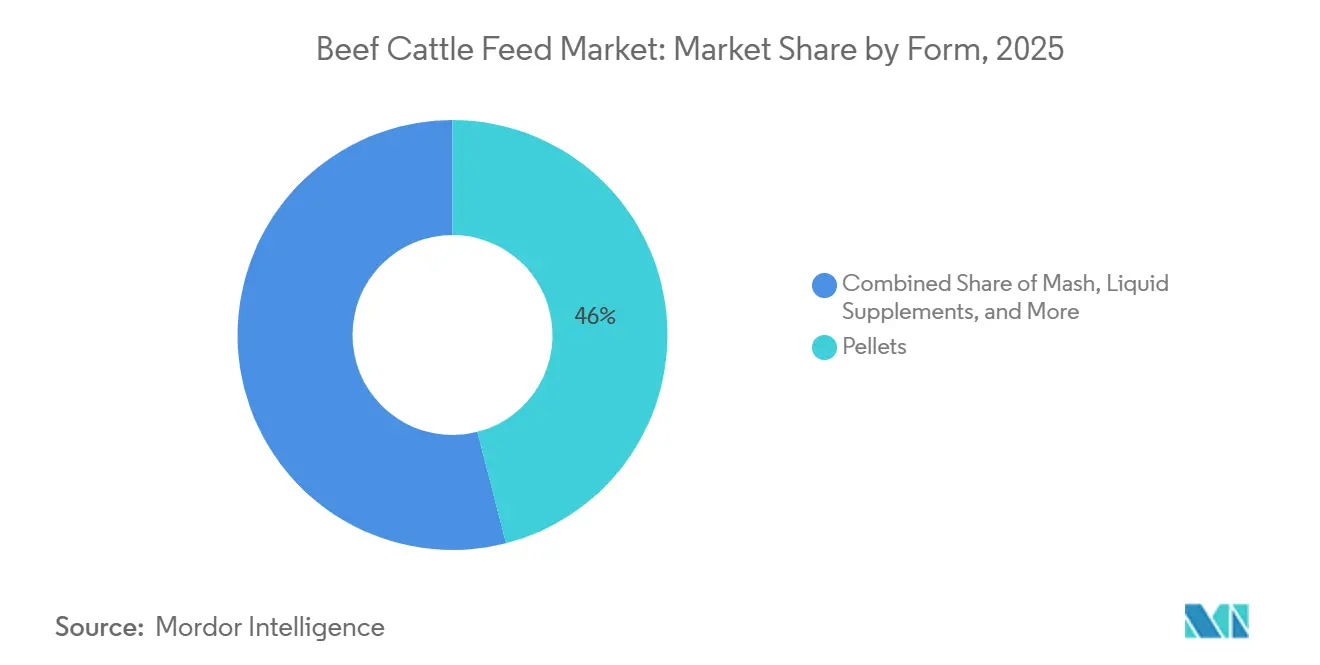
- Por formato, los gránulos representaron la mayor cuota de mercado en 2025, con un 46.0%, mientras que se prevé que los suplementos líquidos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.7% entre 2026 y 2031.
- Por tipo de alimento, el alimento completo representó la mayor cuota de mercado en 2025, con un 52.0%, mientras que se prevé que las premezclas y los aditivos especiales crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.8% entre 2026 y 2031.
- En cuanto a aditivos funcionales, las vitaminas y los minerales representaron la mayor cuota de mercado en 2025, con un 28.0%, mientras que se prevé que los aminoácidos protegidos del rumen crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9.8% entre 2026 y 2031.
- Geográficamente, Norteamérica representó la mayor parte del mercado de piensos para ganado vacuno en 2025, con un 33.0%, mientras que se prevé que el tamaño del mercado de piensos para ganado vacuno en Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.4% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de piensos para ganado vacuno
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La demanda de carne de vacuno con alto contenido proteico respalda la adopción de piensos comerciales. | + 1.0% | Global | Corto plazo (≤ 2 años) |
| Las primas por carne de vacuno sin antibióticos están acelerando la demanda de aditivos especiales. | + 0.8% | América del Norte y Europa, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| El cumplimiento de las normativas de reducción de metano está aumentando la demanda de soluciones de alimentación funcionales. | + 0.6% | Europa, con repercusiones en Australia y Canadá. | Mediano plazo (2-4 años) |
| Formulación precisa de raciones que mejora la eficiencia alimenticia y el aumento de peso. | + 0.7% | América del Norte, Australia y Brasil | Mediano plazo (2-4 años) |
| La monetización de los créditos de carbono fomenta los programas de alimentación con bajas emisiones. | + 0.4% | América del Norte, Australia y Brasil | Largo plazo (≥ 4 años) |
| Necesidades de estabilidad del intestino grueso y del rumen en sistemas de acabado con alto contenido de grano. | + 0.5% | Estados Unidos, Brasil, Australia, México y Argentina | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La demanda de carne de vacuno con alto contenido proteico impulsa la adopción de piensos comerciales.
La demanda mundial de proteína de carne de res continúa impulsando el crecimiento del volumen en el mercado de alimentos para ganado vacuno. Según las proyecciones de la OCDE y la FAO, se estima que el consumo mundial de carne aumentará un 12 % para 2033, con el sur y el sudeste asiático como centros de demanda clave impulsados por el aumento de los ingresos y los cambios en las preferencias alimentarias [2] Fuente: OCDE y FAO, “Perspectivas Agrícolas 2024-2033”, OCDE, oecd.org . Esta creciente demanda no solo está llevando a un aumento en el número de animales en ciertos países, sino que también está alentando a los productores a buscar pesos de sacrificio más altos y un rendimiento de la canal más consistente. Como resultado, las raciones de mayor energía están adquiriendo cada vez más importancia, impulsando el uso de maíz, tortas de semillas oleaginosas y suplementos de rendimiento sobre los sistemas tradicionales de forraje de bajo insumo en el mercado de alimentos para ganado vacuno. Esta tendencia es evidente incluso en regiones donde los inventarios de ganado están bajo presión, ya que las prácticas de engorde intensificadas han compensado las reducciones de los rebaños. Alltech, Inc. informó que el tonelaje mundial de alimento para ganado vacuno aumentó un 0.5 % entre 2024 y 2025, a pesar de la disminución de las existencias de ganado en Norteamérica y Europa. Esta tendencia pone de manifiesto la resiliencia de la adopción de alimentos comerciales en el mercado de piensos para ganado vacuno, ya que el aumento de la producción depende cada vez más de la eficiencia del engorde y la calidad de la ración, en lugar de la expansión del hato únicamente.
Las primas por carne de res sin antibióticos aceleran la demanda de aditivos especiales.
Los programas libres de antibióticos y sin antibióticos en ningún momento se están convirtiendo en la norma en las principales cadenas de suministro minoristas y de servicios de alimentos en Norteamérica, Europa y Asia-Pacífico, especialmente en Japón. Esto ha incrementado la demanda de probióticos, microorganismos de alimentación directa, cultivos de levadura, ácidos orgánicos y fitogénicos en el mercado de piensos para ganado vacuno, que favorecen la salud intestinal y el rendimiento sin promotores del crecimiento medicados. Los compradores también priorizan la trazabilidad, la identidad de los ingredientes y la consistencia de la formulación, lo que aumenta la preferencia por insumos especializados frente a productos genéricos. Como resultado, los proveedores que ofrecen eficacia comprobada y una sólida documentación están ganando importancia en el mercado de piensos para ganado vacuno. Por ejemplo, en mayo de 2024, Alltech, Inc. comenzó la distribución en Norteamérica de Agolin Ruminant, un aditivo para piensos certificado por Carbon Trust para la reducción de metano. El producto respaldó los programas de etiquetado más limpio para la ganadería y reforzó las afirmaciones de sostenibilidad verificadas para productores y compradores. A medida que se expanden los canales de carne de vacuno premium, se prevé que la nutrición especializada documentada adquiera aún más importancia frente a los aditivos genéricos con trazabilidad limitada.
Cumplimiento de las normas de reducción de metano: creciente demanda de soluciones de alimentación funcional.
En el mercado de piensos para ganado vacuno, las normas de notificación de emisiones están pasando de la divulgación voluntaria a los requisitos formales de los compradores y las autoridades reguladoras. En virtud de la Directiva de la Unión Europea sobre informes de sostenibilidad corporativa, las emisiones de alcance 3 procedentes de la ganadería se convirtieron en un requisito legal de notificación en 2026, lo que está modificando los estándares de adquisición para los proveedores de piensos y aditivos. Por consiguiente, los compradores de piensos están dando mayor importancia a los insumos con eficacia probada para la reducción de metano, como el 3-nitrooxipropanol, los taninos y las mezclas fitogénicas, así como a los proveedores que pueden documentar el impacto del ciclo de vida. Nutreco también recibió una subvención holandesa en febrero de 2025 para un proyecto destinado a reducir las emisiones de amoníaco entre un 10 % y un 20 % por cabeza de ganado vacuno sin disminuir la producción de carne. Estos avances demuestran que la inversión en cumplimiento normativo está impulsando el desarrollo de nuevos productos y un uso comercial más amplio de formulaciones funcionales en el mercado de piensos para ganado vacuno.
Formulación de raciones de precisión para mejorar la eficiencia alimenticia y el aumento de peso.
Las herramientas de nutrición de precisión están haciendo que el mercado de alimentos para ganado vacuno sea más orientado al rendimiento y menos dependiente de promedios de formulación generales. El escaneo de infrarrojo cercano conectado a un software de ración basado en la nube ayuda a los nutricionistas a medir la calidad real del alimento en tiempo real, en lugar de depender únicamente de controles periódicos de laboratorio. Trouw Nutrition amplió aún más este enfoque en mayo de 2026 mediante una asociación con QuantumBasel para aprovechar una base de datos propia que abarca más de 600 estudios en nutrición animal. Esto mejora el control sobre la variación de la materia prima, reduce el uso excesivo de minerales y aminoácidos costosos y respalda un rendimiento más estable en los sistemas comerciales de engorde de ganado. La inversión de Cargill en junio de 2025 en su planta de carne de Fort Morgan incluyó el sistema de visión artificial CarVe para la medición del rendimiento en tiempo real, que vincula los datos de la canal con las decisiones nutricionales de forma más directa que antes. En conjunto, estos sistemas están fortaleciendo la propuesta de valor de los programas de alimentación basados en datos en el mercado de alimentos para ganado vacuno al mejorar tanto el control de costos como el rendimiento biológico.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad de los precios del maíz y la harina de soja presiona los márgenes de los piensos. | -1.2% | Global | Corto plazo (≤ 2 años) |
| La aprobación de aditivos y las restricciones al uso de antibióticos están ralentizando el lanzamiento de nuevos productos. | -0.6% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Inversión en carne cultivada y su impacto en la planificación de la demanda de carne de vacuno a largo plazo. | -0.3% | América del Norte, Europa y Singapur | Largo plazo (≥ 4 años) |
| La variabilidad en el almacenamiento y la manipulación reduce el rendimiento de los piensos especializados. | -0.4% | Oriente Medio y África, la región central de Asia-Pacífico y Sudamérica | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad de los precios del maíz y la harina de soja presiona los márgenes de los piensos.
La volatilidad de los precios de las materias primas sigue siendo un desafío importante para la rentabilidad en el mercado de piensos para ganado vacuno. El maíz y la harina de soja representan entre el 55 % y el 65 % de los costes de la ración de acabado, lo que significa que incluso pequeños aumentos de precio pueden erosionar los márgenes de los productores y limitar el gasto en productos nutricionales de alta calidad. En marzo de 2026, las tensiones geopolíticas en Oriente Medio provocaron un aumento de los costes del diésel, la electricidad y el transporte marítimo, lo que afectó aún más a la economía de los piensos. Además, la asociación señaló que la Unión Europea depende de las importaciones para más del 95 % de su suministro de lisina y entre el 60 % y el 70 % de su suministro de vitaminas, lo que deja a los productores vulnerables a las interrupciones en las cadenas de suministro asiáticas. El aumento de los costes de los insumos ya está impactando en los precios mundiales de la carne. El índice de precios de la carne de vacuno de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) alcanzó un máximo histórico en octubre de 2025, un 28 % más que en enero de 2024. A medida que aumentan los costes de los piensos, los compradores en el mercado de piensos para ganado vacuno suelen retrasar la adopción de soluciones nutricionales especializadas y se centran en mantener la asequibilidad de las raciones, lo que convierte la volatilidad de los precios de los cereales y las oleaginosas en un riesgo de margen persistente a nivel mundial.
La aprobación de aditivos y las restricciones al uso de antibióticos están ralentizando el lanzamiento de nuevos productos.
La aprobación regulatoria de nuevos aditivos para piensos de vacuno sigue siendo lenta e inconsistente. En la Unión Europea, el Reglamento (CE) 1831/2003 exige un expediente exhaustivo de la Autoridad Europea de Seguridad Alimentaria antes de su autorización, un proceso que suele durar entre 3 y 5 años. Este plazo prolongado retrasa la comercialización, especialmente para las empresas más pequeñas con recursos regulatorios limitados, y genera disparidades regionales en los calendarios de lanzamiento de productos entre los proveedores multinacionales. Al mismo tiempo, las restricciones más estrictas sobre el uso de antibióticos aumentan los requisitos de seguridad y eficacia, elevando así los costes de cumplimiento incluso para las empresas consolidadas. En consecuencia, la comercialización de aditivos diferenciados sigue rezagada con respecto al desarrollo de productos en la alimentación del ganado vacuno.
Análisis de segmento
Por ingrediente: La harina de proteína de insectos está revolucionando una cadena de valor dominada por el maíz.
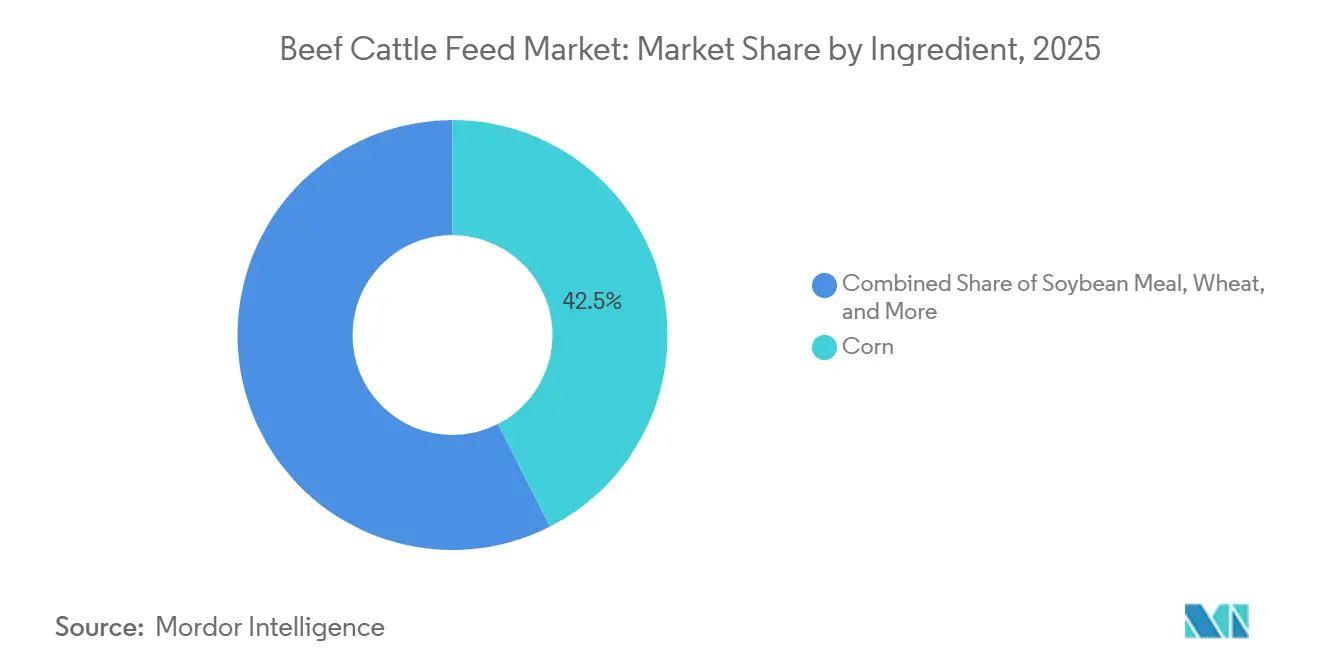
El maíz representó el 42.5 % del mercado de piensos para ganado vacuno en 2025, manteniendo su posición de liderazgo en raciones de acabado debido a su alta densidad energética y amplia disponibilidad en los sistemas de engorde de Norteamérica y Sudamérica. La harina de soja siguió siendo la principal fuente de proteína para programas de acabado de alto rendimiento que utilizan suplementación convencional con oleaginosas. Al mismo tiempo, los resultados del seguimiento realizado en Alemania en 2025 mostraron que la harina de extracción de colza podría sustentar completamente las raciones de ganado de alto rendimiento sin soja, lo que respalda la demanda de opciones de piensos libres de transgénicos y que cumplan con las normativas de deforestación. El trigo y las tortas de oleaginosas también siguen siendo importantes fuentes de energía y proteína, y las tortas de oleaginosas están ganando popularidad en estrategias de ración con menor huella de carbono.
Se prevé que la harina de proteína de insectos crezca a una tasa de crecimiento anual compuesta (TCAC) del 14.2 % hasta 2031, convirtiéndose en el segmento de ingredientes de mayor crecimiento en el mercado de piensos para ganado vacuno. El informe sobre la industria de piensos de China para el periodo 2025-2026 destacó un creciente interés en las proteínas de insectos y unicelulares para reducir la dependencia de la harina de soja. Sin embargo, su adopción generalizada aún depende de las aprobaciones regulatorias en la Unión Europea, Japón y Corea del Sur. Otros ingredientes, como la urea, los granos de destilería y los subproductos agrícolas, siguen siendo importantes en mercados sensibles al precio, ampliando la gama de ingredientes incluso cuando el maíz mantiene su posición dominante.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de alimento: premezclas y aditivos especiales que lideran el próximo ciclo de crecimiento.
En 2025, los piensos completos representaron el 52.0 % de la cuota de mercado de piensos para ganado vacuno de carne por tipo de pienso, lo que refleja la fuerte demanda de soluciones integrales de alimentación en grandes explotaciones ganaderas. Su predominio se debe a la menor necesidad de mano de obra y a la menor variabilidad en las operaciones de engorde de alto volumen. Los concentrados siguen desempeñando un papel importante en los sistemas de engorde y preengorde, donde los productores los combinan con el grano de la granja, mientras que los suplementos siguen siendo ampliamente utilizados en explotaciones ganaderas de pastoreo y de cría que requieren una nutrición específica.
Se prevé que las premezclas y los aditivos especializados crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.8 % hasta 2031, superando al mercado general de piensos para ganado vacuno. Esta tendencia indica un cambio gradual hacia sistemas de nutrición más modulares y personalizados, aunque el pienso completo siga siendo el formato dominante. Un número creciente de grandes productores están adquiriendo plataformas de premezclas de alto rendimiento y formulando internamente las raciones finales, en lugar de depender de piensos completamente elaborados para cada etapa. Este enfoque permite a los corrales de engorde utilizar sus propios granos de forma más eficiente, al tiempo que amplía las oportunidades de venta directa para los proveedores de aditivos y premezclas en el mercado de piensos para ganado vacuno.
Por Aditivo Funcional: Aminoácidos Protegidos del Rumen que Desafían el Nivel Básico de Vitaminas y Minerales
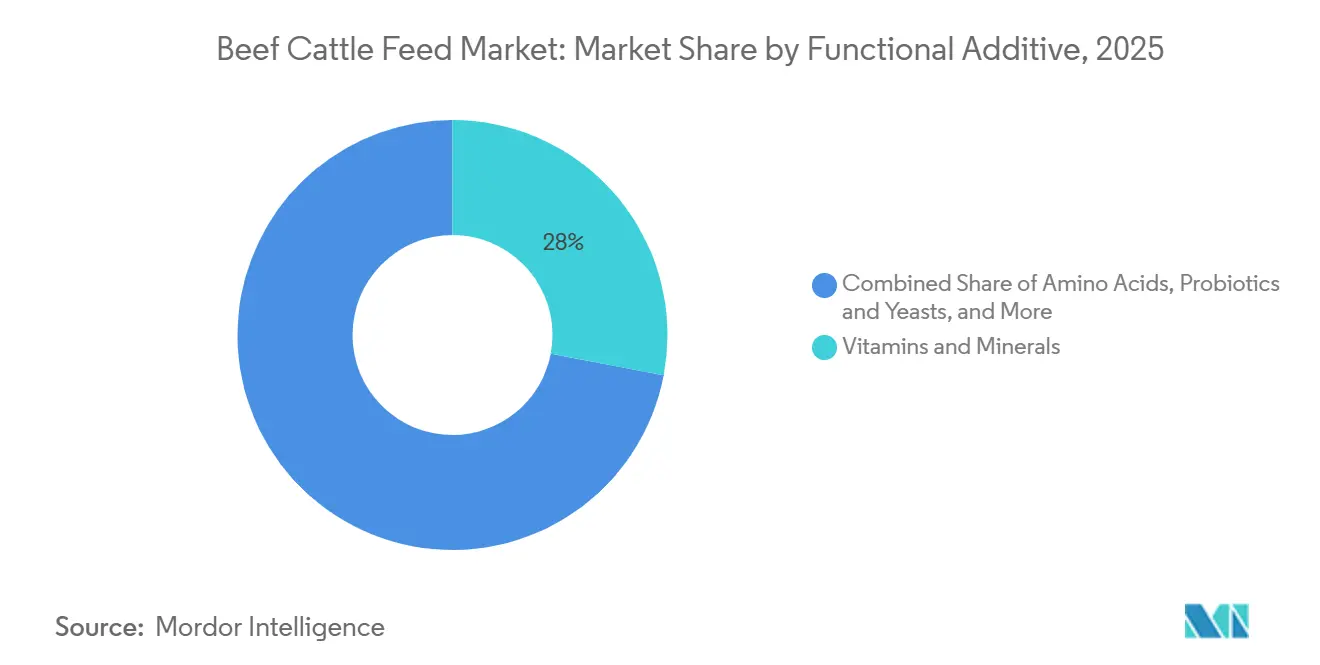
Las vitaminas y los minerales representaron el 28.0 % de los ingresos del segmento en 2025, convirtiéndose en el grupo de aditivos funcionales más importante en el mercado de piensos para ganado vacuno. Su sólida posición refleja el papel esencial de los macro y oligoelementos en el apoyo al crecimiento, la inmunidad y la reproducción en prácticamente todas las dietas para ganado vacuno. La producción alemana de piensos minerales específicos para ganado vacuno aumentó un 5.5 % entre 2024 y 2025, alcanzando las 427 000 toneladas métricas en 2025, lo que pone de manifiesto una demanda base estable a pesar de la presión del hato. Los probióticos y la levadura también están ganando terreno a medida que se expanden los programas libres de antibióticos y los productores buscan soluciones más naturales para el apoyo al rendimiento. Esta tendencia demuestra que la industria de piensos para ganado vacuno está desarrollando funcionalidades específicas sobre los requerimientos nutricionales básicos en lugar de sustituirlos.
Se prevé que los aminoácidos protegidos del rumen crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.8 % hasta 2031, lo que los convierte en la subcategoría de mayor crecimiento en este segmento del mercado de piensos para ganado vacuno. Su crecimiento se debe a la mejora de la eficiencia de la proteína metabolizable en raciones de acabado con alto contenido de grano, ya que los nutrientes evitan la degradación ruminal y se absorben en el intestino delgado. Los ácidos orgánicos y las enzimas también están en auge, dado que los corrales de engorde buscan mejorar la extracción de energía del ensilado y los subproductos, lo que favorece una mayor adopción de programas de aditivos avanzados en el mercado de piensos para ganado vacuno.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por formato: Los gránulos dominan el mercado, pero los suplementos líquidos captan la prima de crecimiento.
Los pellets representaron el 46.0 % de los ingresos del segmento en 2025, consolidándose como el formato físico líder en el mercado de alimentos para ganado vacuno. Su prominencia se debe a ventajas como un manejo más sencillo, densidad uniforme, menor generación de polvo y tasas de inclusión más precisas tanto en la distribución en sacos como a granel. El pienso en polvo sigue siendo una opción rentable para quienes preparan los alimentos en la propia explotación, mientras que los gránulos son especialmente beneficiosos para el ganado joven y los programas de alimentación en transición.
Se estima que los suplementos líquidos crecerán a una tasa de crecimiento anual compuesta (TCAC) del 8.7 % hasta 2031, lo que los convierte en el segmento de mayor crecimiento en el mercado de alimentos para ganado vacuno. Este crecimiento se debe a factores como el comportamiento de autolimitación de la ingesta, la idoneidad para sistemas de pastoreo remotos y la capacidad de suministrar ingredientes bioactivos sin dañarlos por el calor. En enero de 2026, Westway Feed Products presentó Synergy con TRT, diseñado para mejorar la suplementación mineral de precisión en programas de ganado vacuno. Desafíos como el control de la humedad y los riesgos de micotoxinas siguen siendo preocupaciones importantes en todos los segmentos de alimentos, particularmente en regiones húmedas con condiciones de almacenamiento poco fiables. En consecuencia, la selección de formatos de alimento continúa dependiendo en gran medida de la logística, las condiciones climáticas y los requerimientos nutricionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado norteamericano de alimentos para ganado vacuno
América del Norte lideró el mercado mundial de alimento para ganado vacuno, representando el 33% de los ingresos en 2025 y la mayor participación entre las regiones. Estados Unidos representó ingresos regionales significativos y continuó siendo el pilar de la demanda a través de grandes sistemas de engorde intensivo y manejo integrado de raciones. El ganado vacuno de engorde intensivo representó entre el 12% y el 15% del total de sacrificio de ganado vacuno de engorde en Estados Unidos, lo que subraya la necesidad de programas especializados de nutrición neonatal y de acabado. Canadá se mantuvo como el segundo mercado más grande de la región, respaldado por el engorde intensivo en Alberta y los sistemas de producción de carne de res vinculados a la exportación. El mercado mexicano se contrajo tras el cierre de la frontera con Estados Unidos en 2025 debido a la mosca barrenadora, ya que más de un millón de cabezas de ganado retenidas aumentaron la demanda interna de alimento y aliviaron la presión sobre los costos.
Mercado de piensos para ganado vacuno en la región Asia-Pacífico
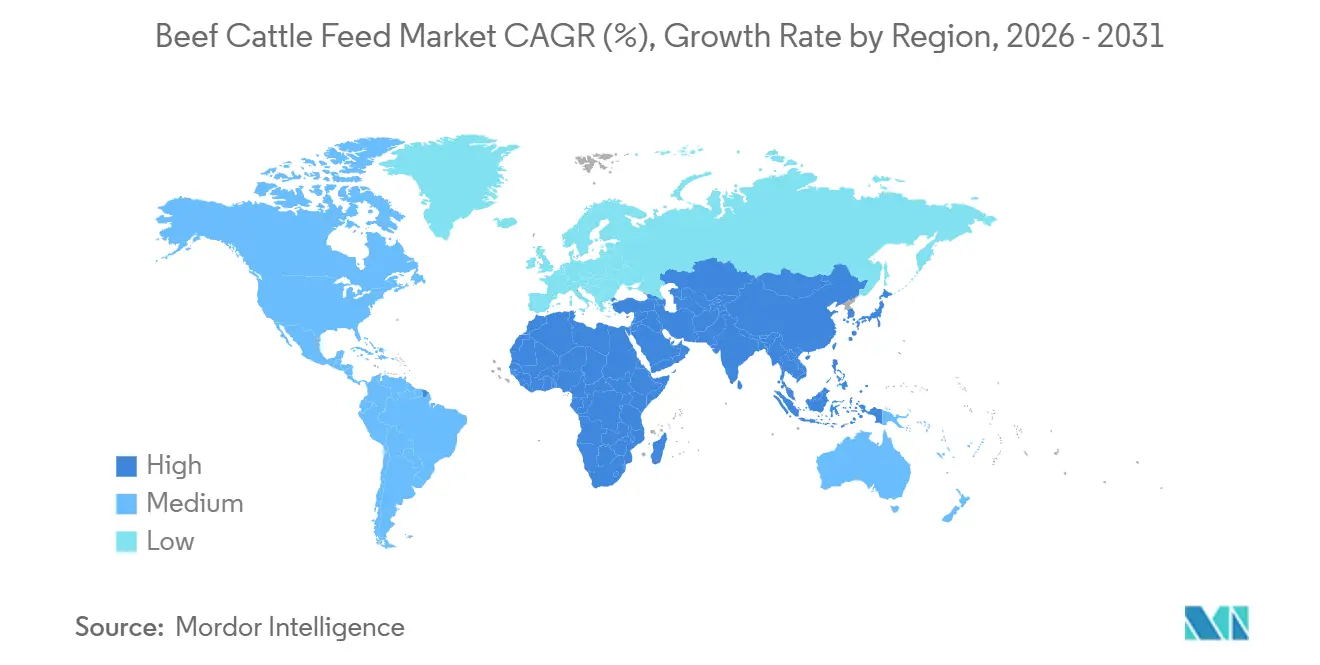
Se prevé que la región de Asia-Pacífico sea la de mayor crecimiento en el mercado de piensos para ganado vacuno, con una tasa de crecimiento anual compuesta (TCAC) del 5.4 % proyectada hasta 2031. En 2025, China fue un país importante, con un aumento del 1.8 % en su producción de piensos para rumiantes durante el período histórico. Se anticipa que India será el mercado de mayor crecimiento en la región, impulsado por la creciente adopción de piensos compuestos de marca. Australia y Nueva Zelanda se benefician de sistemas de producción de carne de vacuno orientados a la exportación y prácticas de alimentación avanzadas; sin embargo, su menor escala limita su contribución general al crecimiento de los ingresos regionales.
Mercado de piensos para ganado vacuno en EMEA
Turquía es un importante contribuyente al crecimiento del mercado, mientras que Sudáfrica, Arabia Saudita y Egipto emergen como mercados de países de rápido crecimiento, impulsados por la adopción de piensos comerciales e inversiones en nuevas capacidades de producción regional. El crecimiento europeo en el mercado de piensos para ganado vacuno se ve favorecido por las políticas medioambientales "De la granja a la mesa", que fomentan los aditivos reductores de metano y estándares más estrictos de bienestar animal. Los países de Europa Occidental están avanzando en los protocolos de análisis de piensos y adoptando dietas bajas en proteínas para cumplir con los objetivos de emisiones de nitrógeno. Europa del Este sigue siendo un área clave de crecimiento, ya que los productores modernizan sus operaciones y se integran en las cadenas de suministro de la Unión Europea. Mientras tanto, la divergencia regulatoria posterior al Brexit ha aumentado la complejidad del cumplimiento, al tiempo que ha fomentado la innovación en el abastecimiento de ingredientes y la flexibilidad en la formulación.
Panorama competitivo
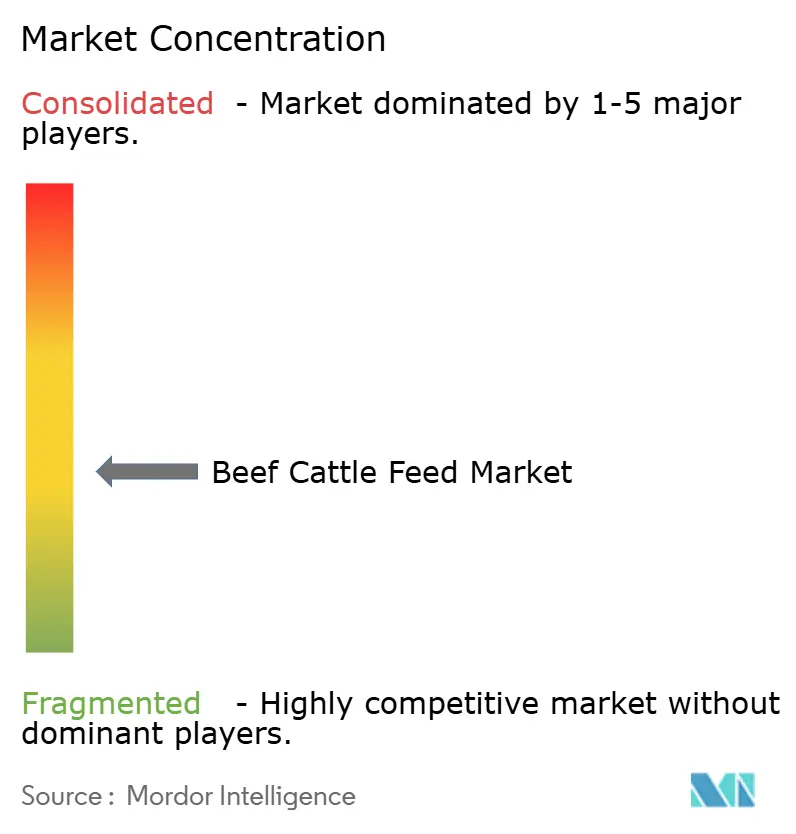
En 2025, el mercado de piensos para ganado vacuno se mantuvo moderadamente fragmentado, con los cinco principales actores controlando una cuota de mercado combinada moderada. Una parte significativa del mercado estaba controlada por cooperativas regionales, especialistas de marca y fabricantes nacionales, que competían en función de sus relaciones, formulaciones localizadas y servicios ofrecidos. El principal cambio competitivo en el mercado se observó en la escala de producción, mientras que la diferenciación se centró cada vez más en aditivos, premezclas y herramientas de apoyo nutricional. En septiembre de 2025, ADM y Alltech, Inc. formalizaron su acuerdo de empresa conjunta para piensos en Norteamérica. Esta alianza combinó Hubbard Feeds y Masterfeeds de Alltech con las 11 fábricas de piensos de ADM en EE. UU., ampliando su presencia de producción en la región. Este desarrollo puso de manifiesto los esfuerzos de las grandes empresas por aumentar la escala en el mercado de piensos para ganado vacuno, manteniendo al mismo tiempo una separación estratégica para las operaciones de premezclas y aditivos de mayor valor.
Cargill, Inc. adoptó un enfoque distintivo al integrar su experiencia en nutrición con datos de procesamiento posteriores. Esto incluyó una inversión de USD 90 millones en su planta de carne de res Fort Morgan y el despliegue planificado del sistema de medición de rendimiento CarVe en 2025. De manera similar, De Heus Animal Nutrition expandió sus operaciones en India al establecer una nueva fábrica de alimentos para animales en Punjab, respaldada por una inversión de USD 17 millones. La instalación tiene una capacidad instalada de 180,000 toneladas métricas, con el potencial de expandirse a 240,000 toneladas métricas. El proyecto de subvención holandesa de Nutreco 2025 sobre reducción de nitrógeno destacó la creciente importancia de los programas de investigación enfocados en el cumplimiento ambiental como parte de las estrategias competitivas en el mercado de alimentos para ganado vacuno [3] Fuente: Nutreco, “Nutreco recibe subvención holandesa para desarrollar soluciones en granja para abordar las emisiones de nitrógeno”, Nutreco, nutreco.com . Estos desarrollos indican que la escala por sí sola es insuficiente, ya que los principales proveedores están aprovechando cada vez más los datos, el apoyo al cumplimiento y las formulaciones especializadas para mantener sus posiciones en el mercado.
Entre las principales oportunidades de mercado se incluyen las formulaciones funcionales de bajas emisiones, los sistemas de suplementos líquidos para explotaciones ganaderas extensivas y las soluciones nutricionales adaptadas a los terneros de engorde de ganado lechero en todo el mundo, incluidos los Estados Unidos. Las empresas que obtengan aprobaciones tempranas para los aditivos y mejoren la trazabilidad probablemente obtendrán una ventaja competitiva a medida que las normas de cumplimiento se vuelvan más estrictas en todas las regiones.
Líderes de la industria de alimentos para ganado vacuno
Cargill, Incorporated
Land O'Lakes (Purina Nutrición Animal)
Nutrición animal De Heus
Alltech Inc.
Archer Daniels Midland
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Octubre de 2025: De Heus Animal Nutrition inauguró una nueva fábrica de piensos para animales en Rajpura, Punjab, India, una inversión de 17 millones de dólares con una capacidad instalada de 180,000 toneladas métricas, ampliable a 240,000 toneladas métricas, que cuenta con líneas de producción separadas para ganado vacuno y búfalos, y que incorpora tecnología de automatización europea.
- Septiembre de 2025: ADM y Alltech, Inc. firmaron el acuerdo definitivo para formar su empresa conjunta de alimentos para animales en Norteamérica, en la que Alltech, Inc. aportó Hubbard Feeds y Masterfeeds, y ADM aportó 11 fábricas de piensos estadounidenses.
- Junio de 2025: Cargill, Inc. anunció una inversión de 90 millones de dólares en su planta procesadora de carne de res en Fort Morgan, Colorado, bajo la iniciativa "Fábrica del Futuro", que incluye la implementación del sistema patentado de visión artificial CarVe para la medición en tiempo real del rendimiento de la carne roja.
Alcance del informe sobre el mercado mundial de piensos para ganado vacuno
El alimento para ganado vacuno de carne es una fórmula especializada y rica en nutrientes que incluye forrajes (como pastos, heno y ensilado) y concentrados (como granos y suplementos proteicos). Está diseñado para optimizar el crecimiento, la salud y el aumento de peso en la producción de carne, cubriendo los requerimientos nutricionales de energía, proteínas, vitaminas y minerales durante las fases de pastoreo y engorde.
El mercado de alimentos para ganado vacuno se segmenta por ingrediente (maíz, harina de soja, trigo, tortas de semillas oleaginosas, harina de proteína de insectos y otros ingredientes), por tipo de alimento (alimento completo, concentrados, suplementos, premezclas y aditivos especiales), por formato (pellets, harina, gránulos y suplementos líquidos), por aditivo funcional (aminoácidos, vitaminas y minerales, probióticos y levadura, ácidos orgánicos y enzimas, y otros aditivos funcionales) y por región geográfica (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones del mercado se presentan en términos de valor (USD).
| Maíz |
| Harina de soja |
| Trigo |
| Tortas de semillas oleaginosas |
| Harina de proteína de insectos |
| Otros |
| Gránulos |
| Afrecho/puré |
| Crumbles |
| Suplementos líquidos |
| Alimento completo |
| concentrados |
| Fitness |
| Premezclas y aditivos especiales |
| Aminoácidos |
| Vitaminas y Minerales |
| Probióticos y levaduras |
| Ácidos orgánicos y enzimas |
| Otros aditivos funcionales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| New Zealand | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Turquía | |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa |
| por ingrediente | Maíz | |
| Harina de soja | ||
| Trigo | ||
| Tortas de semillas oleaginosas | ||
| Harina de proteína de insectos | ||
| Otros | ||
| Por formulario | Gránulos | |
| Afrecho/puré | ||
| Crumbles | ||
| Suplementos líquidos | ||
| Por tipo de alimentación | Alimento completo | |
| concentrados | ||
| Fitness | ||
| Premezclas y aditivos especiales | ||
| Por aditivo funcional | Aminoácidos | |
| Vitaminas y Minerales | ||
| Probióticos y levaduras | ||
| Ácidos orgánicos y enzimas | ||
| Otros aditivos funcionales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Turquía | ||
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es la previsión para el suministro de piensos para el ganado vacuno hasta 2031?
Se prevé que el tamaño del mercado de piensos para ganado vacuno crezca de 37.52 millones de dólares en 2026 a 48.34 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.20% entre 2026 y 2031.
¿Qué región está experimentando el mayor crecimiento en la producción de piensos para ganado vacuno?
Se prevé que la región de Asia-Pacífico sea la de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) prevista del 5.4 % hasta 2031, mientras que Norteamérica siguió siendo la región con mayores ingresos en 2025.
¿Qué factores impulsan el crecimiento de los aditivos especializados para el ganado vacuno de carne?
La adquisición de alimentos libres de antibióticos, los requisitos de notificación de metano y las herramientas de alimentación de precisión están aumentando la demanda de probióticos, fitogénicos, premezclas y aminoácidos protegidos del rumen.
¿Qué formato de feed se está expandiendo más rápidamente?
Se prevé que los suplementos líquidos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.7 % hasta 2031, por delante de otras formas físicas, a pesar de que los gránulos siguieron siendo el formato más importante en 2025 con una cuota del 46.0 %.


