

Análisis de Big Data en el tamaño y la cuota de mercado del comercio minorista
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 8.14 mil millones |
| Tamaño del mercado (2031) | USD 12.68 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.26% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
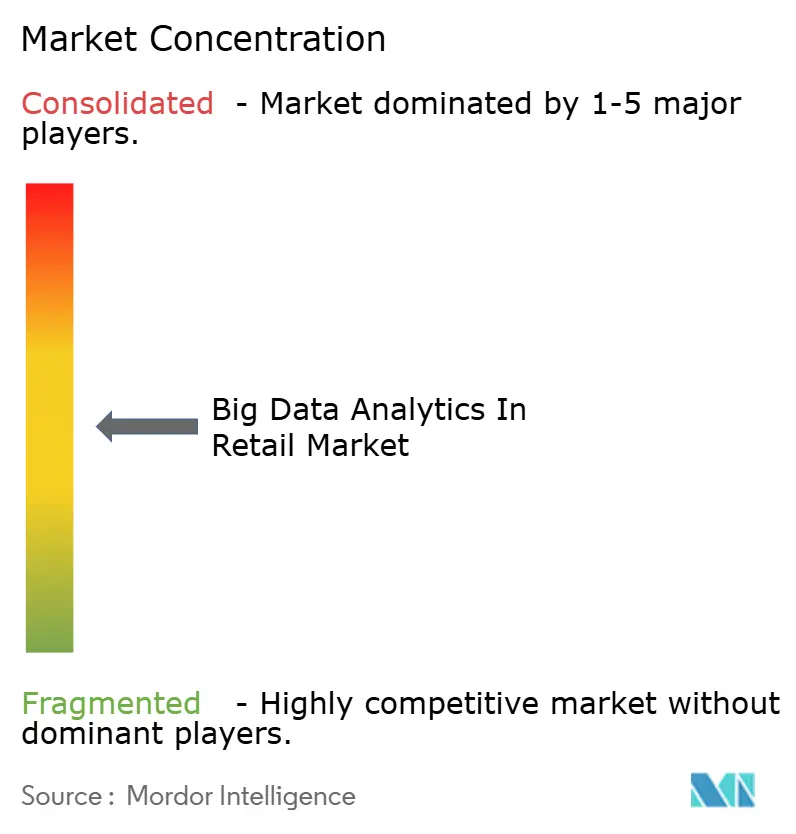
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de Big Data en el mercado minorista por Mordor Intelligence
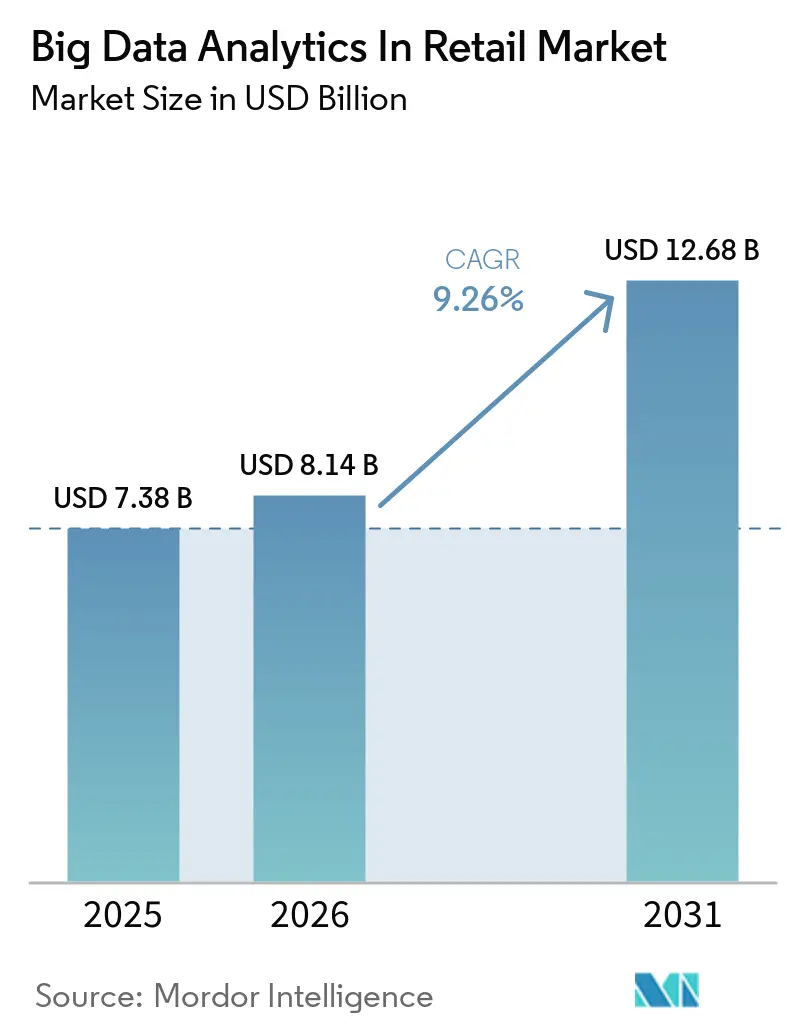
Se proyecta que el tamaño del mercado de análisis de big data en el sector minorista será de USD 7.38 mil millones en 2025, USD 8.14 mil millones en 2026 y alcanzará USD 12.68 mil millones para 2031, avanzando a una CAGR del 9.26% durante el período. Los minoristas están priorizando arquitecturas de datos unificadas que combinan puntos de contacto en línea y en tienda, acelerando el gasto en motores de transmisión, plataformas de datos de clientes y herramientas de medición de medios minoristas. La toma de decisiones en tiempo real ahora sustenta las recomendaciones de productos multicanal, mientras que el análisis de borde reduce la latencia para las alertas de disponibilidad en los estantes y la señalización digital dinámica. Los proveedores de componentes están agrupando la detección de fraude, la optimización de precios y la previsión de la demanda en suites llave en mano, reduciendo las barreras de adopción para las cadenas de nivel medio. La expansión geográfica sigue liderada por Asia-Pacífico, donde el comercio social y los pagos unificados están generando ricos conjuntos de datos de comportamiento, aunque América del Norte todavía representa la base de ingresos absolutos más grande.
Conclusiones clave del informe
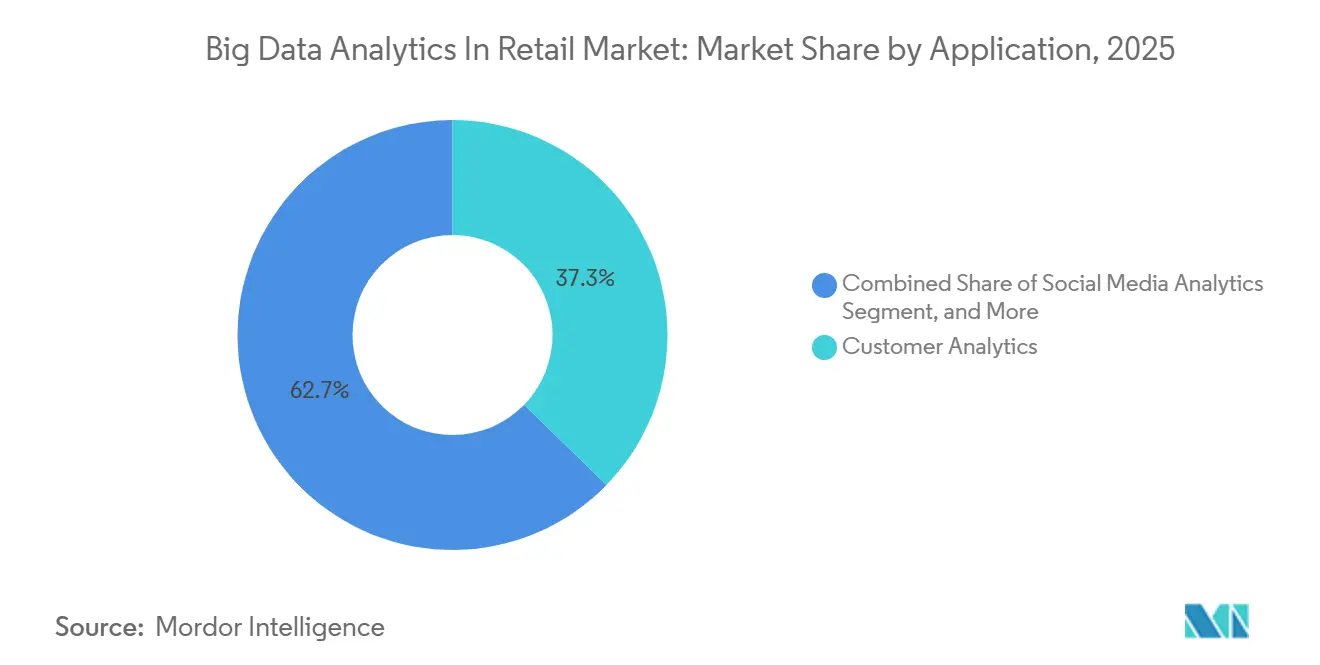
- Por aplicación, Customer Analytics lideró con una participación en los ingresos del 37.29 % en 2025, mientras que se proyecta que Fraud Detection registre la CAGR más rápida del 10.76 % hasta 2031.
- Por tipo de negocio, las grandes empresas poseían el 63.24 % de la cuota de mercado del análisis de big data en el comercio minorista en 2025, aunque las pequeñas y medianas empresas se están expandiendo a una CAGR del 9.61 % hasta 2031.
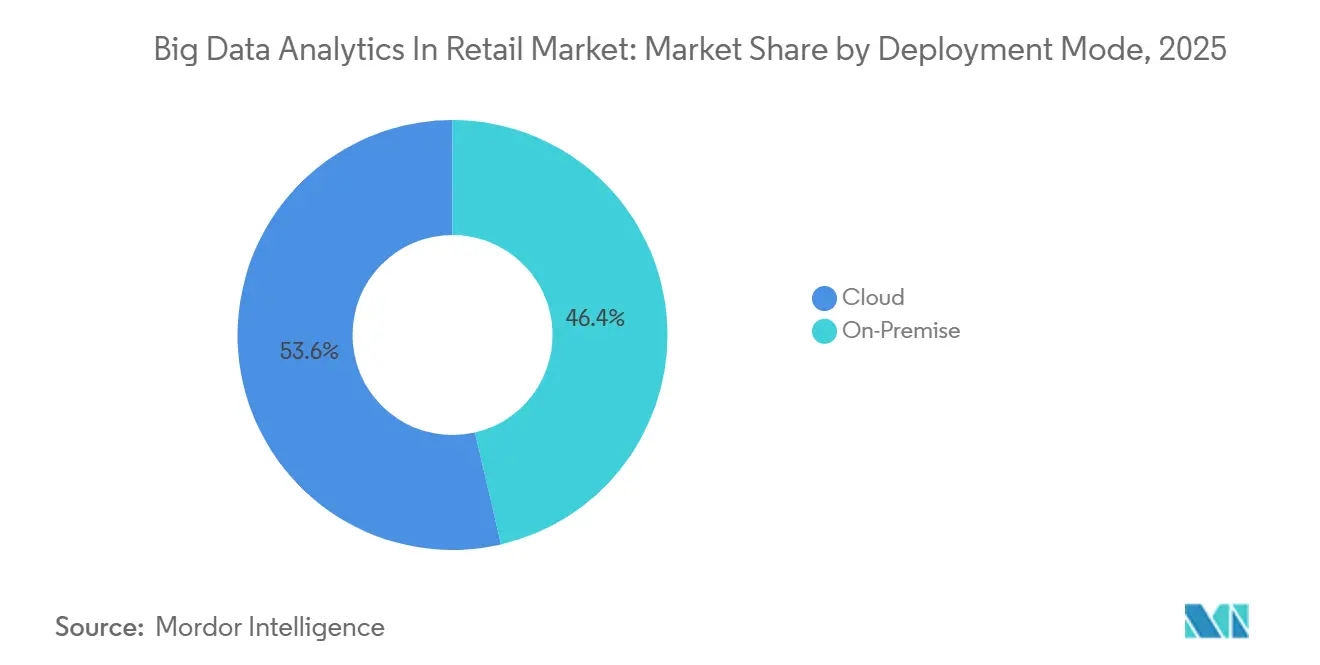
- Por modo de implementación, los sistemas locales capturaron el 53.63 % de los ingresos en 2025; se prevé que las implementaciones en la nube crezcan a una CAGR del 9.87 % hasta 2031.
- Por tipo de análisis, las herramientas descriptivas representaron el 32.41 % de los ingresos de 2025, mientras que los motores prescriptivos avanzan a una CAGR del 10.03 % hasta 2031.
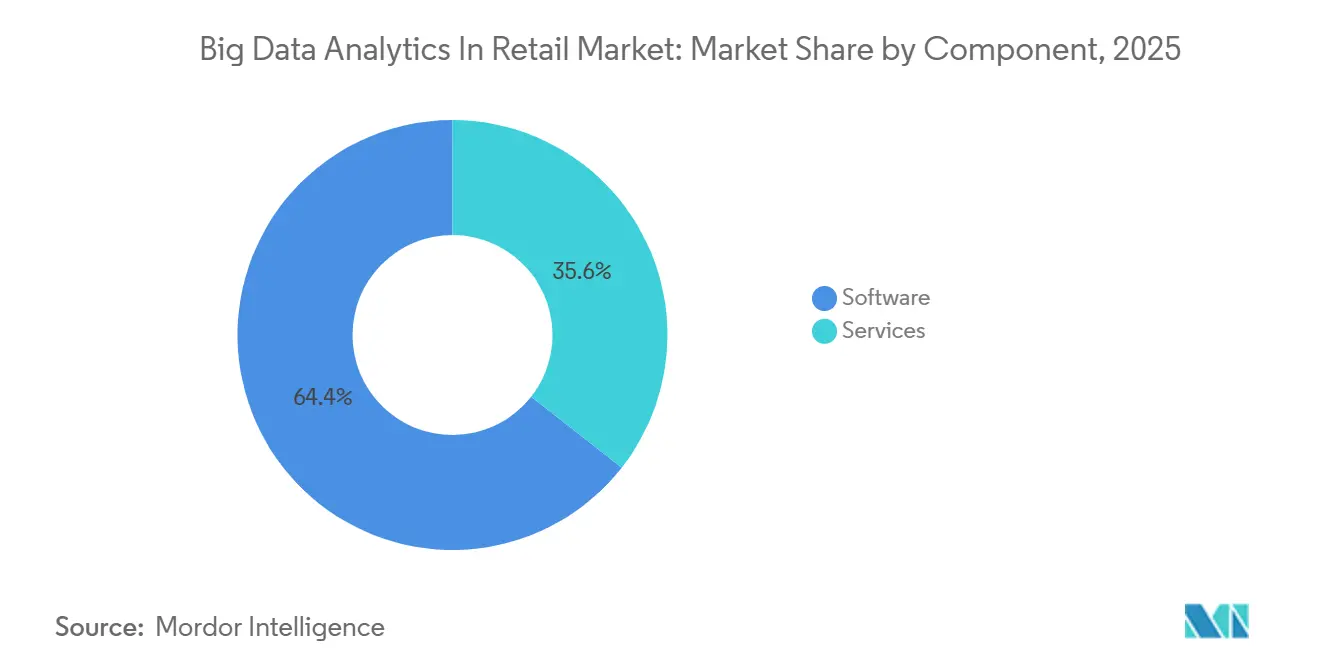
- Por componente, el software generó un 64.42% de ingresos en 2025; los servicios están aumentando a una CAGR del 9.21% hasta 2031.
- Por formato minorista, las tiendas de comercio electrónico representaron el 41.74 % de los ingresos en 2025, y las marcas directas al consumidor están en camino de lograr una CAGR del 10.33 % hasta 2031.
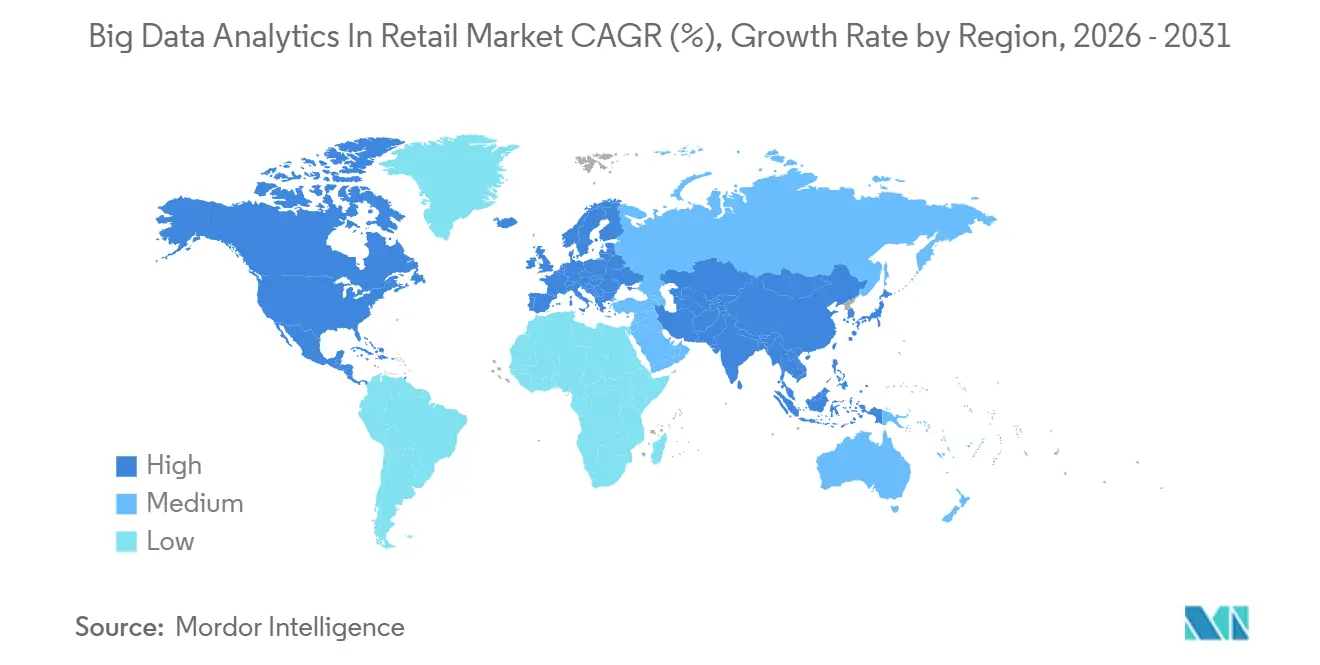
- Por geografía, América del Norte lideró con una participación en los ingresos del 47.62 % en 2025, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 11.01 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Análisis global de big data en el mercado minorista: tendencias y perspectivas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la personalización omnicanal en tiempo real | + 2.1% | Adopción temprana a nivel mundial en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Integración de redes de medios minoristas con datos propios | + 1.8% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Edge Analytics para el IoT en tiendas | + 1.5% | Global, concentración en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Creciente adopción de motores de optimización de precios basados en IA | + 1.6% | Uso global y avanzado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| El auge de las arquitecturas de comercio sin cabeza | + 0.9% | América del Norte y Europa, propagación gradual a Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración de las plataformas de datos de clientes en el comercio minorista | + 1.2% | Adopción rápida y global en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la personalización omnicanal en tiempo real
Los minoristas han integrado motores de transmisión que procesan datos de clics, puntos de venta y eventos de aplicaciones móviles en cuestión de milisegundos, lo que permite ofrecer recomendaciones que reflejan la acción más reciente del comprador. Amazon Web Services destacó esta capacidad en su presentación de 2025 como fundamental para reducir el abandono del carrito de compra durante las temporadas altas. La implementación de Walmart en 4,700 tiendas de Estados Unidos combinó señales de balizas e historiales en línea para aumentar el valor de la cesta de compra en varias categorías en un 12 %. Este enfoque requiere controles de equidad rigurosos, ya que los grupos subrepresentados pueden distorsionar los datos de entrenamiento, un riesgo que la Ley Europea de Inteligencia Artificial aborda mediante mandatos de transparencia. [1] Comisión Europea, «Comunicado de prensa sobre la Ley de Inteligencia Artificial», ec.europa.eu
Integración de redes de medios minoristas con datos propios
Las plataformas de publicidad en el sitio generaron ingresos globales de USD 50 mil millones en 2025, impulsadas por la segmentación basada en compras que vincula las impresiones con las ventas en el carrito. Kroger aumentó su base de anunciantes un 38% al activar datos de fidelización anonimizados dentro de salas limpias que preservan la privacidad. [2] Kroger, “Presentación para inversores de marketing de precisión”, ir.kroger.com Snowflake y Google Cloud formalizaron productos conjuntos de salas limpias a principios de 2026, lo que permite unir conjuntos de datos entre diferentes sin exponer los registros sin procesar.
Expansión de Edge Analytics para el IoT en tiendas
Los dispositivos de inferencia de borde procesan localmente señales de vídeo, RFID y peso en estanterías, lo que reduce la dependencia de nubes centrales y permite alertas de inventario en milisegundos. Tesco instaló dispositivos Intel OpenVINO en 500 tiendas del Reino Unido en 2025, reduciendo la falta de stock en un 18 %. Los modelos distribuidos mejoran la privacidad al anonimizar los datos en la capa de sensores, en consonancia con el principio de minimización del RGPD. La gestión de miles de nodos remotos introduce complejidad en la orquestación, lo que genera demanda de canales automatizados de actualización de modelos.
Creciente adopción de motores de optimización de precios basados en IA
Albertsons reportó un aumento del 7% en su margen bruto en el año fiscal 2025 tras implementar motores de precios con aprendizaje de refuerzo que incorporan las tarifas de la competencia, el clima y la variabilidad de los proveedores. La Comisión Federal de Comercio de Estados Unidos (FTC) emitió una guía sobre precios algorítmicos ante la preocupación por la colusión tácita cuando varios minoristas utilizan modelos similares. Los minoristas han implementado restricciones de equidad para evitar diferenciales discriminatorios, lo que aumenta la necesidad de marcos de auditoría continua (Deloitte).
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Fragmentación de sistemas POS y ERP heredados | -1.3% | Global, agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Restricciones del navegador y del sistema operativo centradas en la privacidad | -1.1% | Global, riguroso en Europa y California | Corto plazo (≤ 2 años) |
| Escasez de talento en ciencia de datos minoristas | -0.8% | Global, grave en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Aumento de los costos de salida de la nube y movimiento de datos | -0.6% | Globalmente, mayor en implementaciones multicloud | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Fragmentación de sistemas POS y ERP heredados
Una encuesta de la Federación Nacional de Minoristas de 2025 mostró que el 63 % de las cadenas estadounidenses operan al menos tres sistemas de transacciones que carecen de interoperabilidad, lo que retrasa la creación de perfiles de clientes unificados y la gestión de inventario en tiempo real. [3] Federación Nacional de Minoristas, “Encuesta de POS y ERP de 2025”, nrf.com Los costos de reemplazo a menudo superan los 50 millones de dólares para las grandes cadenas, lo que limita las inversiones orientadas al cliente. Las extracciones por lotes inhiben la toma de decisiones en fracciones de segundo, lo que restringe los beneficios de la personalización en tiempo real y la optimización de precios.
Restricciones del navegador y del sistema operativo centradas en la privacidad
La Transparencia de Seguimiento de Aplicaciones de Apple y la eliminación de las cookies de terceros de Google redujeron las tasas de aceptación por debajo del 25 % para los comerciantes de Shopify en 2025. Los minoristas deben implementar plataformas de consentimiento y etiquetado del lado del servidor para cumplir con el RGPD y las normas de la Ley de Privacidad del Consumidor de California, lo que aumenta los costos y la complejidad. Las tácticas de datos de terceros, como los cuestionarios de estilo y los clubes de acceso anticipado, están ganando terreno como incentivos para la divulgación voluntaria.
Análisis de segmento
Por aplicación: la detección de fraudes supera los casos de uso tradicionales
La detección de fraudes crece a una tasa de crecimiento anual compuesta (TCAC) del 10.76 % hasta 2031, lo que la convierte en la aplicación de mayor crecimiento dentro del análisis de big data en el mercado minorista. La apropiación de cuentas y los ataques de identidad sintética dirigidos a los flujos de pago omnicanal impulsan la inversión en análisis de gráficos y biometría del comportamiento. El análisis de clientes aún generó el 37.29 % de los ingresos en 2025, pero su trayectoria se está estancando a medida que la segmentación y los modelos de valor de vida útil maduran. Los equipos de comercialización y cadena de suministro ahora dependen de motores prescriptivos que automatizan el reabastecimiento en función de factores externos como el clima y la opinión pública.
Los paneles de inteligencia operativa se han generalizado, lo que presiona a los proveedores para que integren complementos verticales como el seguimiento del cumplimiento normativo en farmacias. Se prevé que el análisis de big data en el mercado minorista, atribuido a la detección de fraudes, se amplíe a medida que las plataformas de compra inmediata y pago posterior y las billeteras digitales amplían la superficie de amenaza. Los proveedores se diferencian mediante modelos con bajos falsos positivos que garantizan un proceso de pago sin complicaciones. Los minoristas también integran información sobre fraude en los flujos de trabajo de personalización para que los perfiles de alto riesgo activen una verificación adicional, equilibrando la seguridad con la experiencia del cliente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de negocio: Las PYMES reducen la brecha tecnológica
Se prevé que las pequeñas y medianas empresas (PYMES) aumenten sus ingresos a una tasa de crecimiento anual compuesta (TCAC) del 9.61 %, aprovechando plataformas en la nube basadas en el uso que integran almacenamiento, aprendizaje automático y visualización. Las grandes empresas controlaron el 63.24 % del gasto en 2025, gracias a contratos plurianuales con proveedores y mayores presupuestos de personal. Las funciones de AutoML y los conectores prediseñados permiten a los supermercados regionales implementar herramientas avanzadas sin necesidad de ingenieros de datos internos, lo que democratiza las sofisticadas capacidades de análisis.
Las grandes cadenas aún negocian grandes descuentos por volumen, pero sus complejas organizaciones ralentizan las implementaciones a nivel de toda la empresa. El análisis de big data en el mercado minorista, proveniente de las pymes, está en auge a medida que el comercio componible les permite integrar los mejores módulos en lugar de tener que reestructurar sus sistemas por completo. Los proveedores de la nube atraen a estos minoristas con niveles iniciales que escalan elásticamente, lo que permite la experimentación sin riesgo de capital. La escasez de talento sigue siendo una limitación, aunque los servicios gestionados y los cuadernos guiados mitigan la brecha de habilidades.
Por modo de implementación: la nube crece a pesar de las tarifas de salida
Se prevé que las implementaciones en la nube registren una tasa de crecimiento anual compuesta (TCAC) del 9.87 %, impulsadas por salas blancas específicas para el comercio minorista y análisis sin servidor. El sistema local mantuvo un 53.63 % de ingresos en 2025 debido a la preocupación por la latencia en torno a las plataformas propietarias de punto de venta. Las estrategias híbridas mantienen los datos confidenciales en la empresa mientras envían cargas de trabajo por lotes a la nube, lo que se alinea con los requisitos de residencia de datos y reduce el gasto inicial en hardware.
Las arquitecturas de data-lakehouse combinan computación y almacenamiento para reducir las costosas salidas, con Databricks y Snowflake optimizando las integraciones nativas. La cuota de mercado del análisis de big data en el comercio minorista para la nube seguirá aumentando a medida que la economía de pago por uso y el rápido lanzamiento de funciones superen los costos variables. Las instalaciones locales mantienen perfiles de inversión de capital predecibles, pero requieren habilidades para gestionar los ciclos de actualización de hardware, un desafío que los minoristas de nivel medio evitan cada vez más.
Por tipo de análisis: Los motores prescriptivos redefinen la toma de decisiones
El análisis prescriptivo avanza a una tasa de crecimiento anual compuesta (TCAC) del 10.03 %, lo que refleja la adopción de modelos de optimización que ajustan de forma autónoma los pedidos, las promociones y los descuentos. Los paneles descriptivos, aunque representan el 32.41 % de los ingresos de 2025, ahora funcionan principalmente como capas de cumplimiento y generación de informes a nivel ejecutivo. Las herramientas de diagnóstico y predicción siguen siendo fundamentales para el análisis de la causa raíz y la previsión de la demanda, respectivamente.
Los minoristas integran resultados prescriptivos directamente en los sistemas de ejecución de la cadena de suministro, reduciendo la latencia entre las señales de demanda y el reabastecimiento. El análisis de big data en el tamaño del mercado minorista para aplicaciones prescriptivas seguirá expandiéndose a medida que los proveedores mejoren la interpretabilidad de los modelos, lo que permitirá a los comerciantes confiar en las recomendaciones y anularlas cuando sea necesario. Las funciones de transparencia, como las tarjetas de modelos y los paneles de control de explicabilidad, fomentan la confianza del usuario y cumplen con las nuevas expectativas regulatorias.
Por componente: Los servicios capturan valor de la complejidad
El software generó el 64.42 % de los ingresos en 2025, pero los servicios crecen a una tasa de crecimiento anual compuesta (TCAC) del 9.21 % debido a las crecientes demandas de integración y mantenimiento de modelos. Los integradores de sistemas han desarrollado prácticas de análisis minorista que personalizan los módulos para flujos de trabajo específicos, mientras que los servicios gestionados monitorizan las desviaciones y reentrenan los modelos. Los proveedores están integrando interfaces de bajo código para reducir la huella de los servicios, lo que a su vez amplía el mercado potencial al facilitar el acceso a usuarios sin conocimientos técnicos.
Los servicios de capacitación y gestión del cambio tienen una mayor demanda a medida que los minoristas buscan capacitar a sus vendedores y gerentes de tienda. El análisis de big data en el mercado minorista asignado a Servicios aumentará, ya que los casos de uso avanzados requieren un ajuste continuo y experiencia en el dominio. Los paquetes de suscripción que combinan software y soporte ocultan el verdadero costo de propiedad, pero simplifican la adquisición y generan flujos de ingresos recurrentes para los proveedores.
Por formato minorista: las marcas de venta directa al consumidor lideran la experimentación
Las marcas de venta directa al consumidor (DTC) se encaminan a una tasa de crecimiento anual compuesta (TCAC) del 10.33 %, aprovechando los datos de cero partes y los rápidos ciclos de experimentación. Las tiendas online generaron un 41.74 % de ingresos en 2025, gracias a una analítica web consolidada y conexiones sencillas con plataformas como Shopify. Los operadores de tiendas físicas están instalando dispositivos edge para análisis de vídeo y RFID, generando señales en tienda que alimentan perfiles unificados. Los modelos omnicanal se benefician de la atribución multicanal, que analiza la influencia en la navegación, el uso de aplicaciones y las visitas sin cita previa.
Las marcas D2C operan con stacks reducidos y evitan a los intermediarios mayoristas, lo que garantiza un control integral de los datos. La cuota de mercado del análisis de big data en el sector minorista que acumula D2C sigue siendo pequeña en términos absolutos, pero influye en la configuración de las hojas de ruta de los proveedores hacia soluciones ágiles basadas en API. Las empresas de comercio electrónico se enfrentan a una creciente presión por las integraciones de comercio social que interrumpen el descubrimiento y el pago, lo que impulsa la expansión del análisis a los ecosistemas de creadores y afiliados.
Análisis geográfico
América del Norte aportó el 47.62 % de los ingresos de 2025, gracias a la temprana adopción de plataformas de datos de clientes y un denso ecosistema de proveedores de análisis. La región ahora se está orientando hacia la optimización incremental, con minoristas que incorporan entornos controlados y IA explicable a sus inversiones existentes. Se prevé que Asia-Pacífico registre la mayor tasa de crecimiento anual compuesto (CAGR) del 11.01 %, impulsada por los gigantes del comercio social de China y la Interfaz Unificada de Pagos (UPI) de la India, que procesó 11.6 millones de transacciones en diciembre de 2025, generando datos de comportamiento detallados para los sistemas de análisis. [4] Fuente: National Payments Corporation of India, “UPI Monthly Statistics”, npci.org.in
En China, la atribución de circuito cerrado es viable gracias a que Alipay y WeChat integran pagos, interacción social y fidelización en un único ecosistema, una ventaja que los mercados occidentales tienen dificultades para replicar. Japón y Corea del Sur están implementando pruebas piloto de tiendas sin cajeros, lo que impulsa la demanda de inferencia de borde y visión artificial. Australia está ampliando las regulaciones de intercambio de datos que fomentan la portabilidad de datos de transacciones minoristas, similar a la banca abierta, lo que sienta un precedente para otras jurisdicciones.
Europa se enfrenta a un crecimiento más lento debido a las estrictas normas de protección de datos; sin embargo, desempeña un papel fundamental en las pruebas de aprendizaje federado que entrenan modelos en nodos descentralizados sin mover datos brutos. Las tiendas de lujo y los hipermercados de Oriente Medio están adoptando motores de personalización de alto margen ante la recuperación del turismo, mientras que el naciente comercio electrónico africano se basa en análisis ligeros, priorizados para dispositivos móviles, diseñados para una conectividad intermitente. La expansión de Sudamérica se ve limitada por la volatilidad macroeconómica y las deficiencias en la infraestructura de la nube, aunque las principales cadenas de Brasil están probando modelos piloto que se ajustan a las fluctuaciones cambiarias y los aranceles de importación.
Panorama competitivo
La intensidad competitiva es moderada, con hiperescaladores como Amazon Web Services, Microsoft Azure y Google Cloud integrando análisis en contratos de infraestructura, lo que presiona a los proveedores de software independientes en cuanto a precios. Empresas especializadas como Salesforce, Adobe y dunnhumby se diferencian mediante modelos de datos minoristas profundos y conectores prediseñados. Databricks y Snowflake revolucionan a los proveedores tradicionales al unificar el almacenamiento en la nube y el aprendizaje automático, acortando el tiempo de obtención de información y simplificando la gobernanza.
Las fusiones y adquisiciones se centran en capacidades específicas de detección de fraude, precios dinámicos y visibilidad de la cadena de suministro, que luego se integran en suites más amplias para aumentar el valor del ciclo de vida del cliente. La IA explicable se ha convertido en un requisito fundamental para los compradores, lo que ha impulsado a los proveedores a lanzar tarjetas de modelos y herramientas contrafactuales. La generación de datos sintéticos, ejemplificada por NVIDIA Omniverse, está ganando terreno para ampliar los conjuntos de entrenamiento para eventos poco frecuentes sin vulnerar la privacidad. Las solicitudes de patente se centran en la detección de anomalías basada en grafos, los motores de precios con aprendizaje de refuerzo y las arquitecturas federadas.
Los minoristas están aprovechando acuerdos empresariales que abarcan soluciones de nube, analítica y publicidad, consolidando el gasto con menos proveedores y aumentando los costos de cambio. Los proveedores independientes responden profundizando en la especificidad del sector, ofreciendo módulos para la reducción del desperdicio de alimentos frescos o el cumplimiento normativo de las farmacias. Los integradores de sistemas actúan como socios de canal, combinando aceleradores verticales para penetrar en cuentas de nivel medio que los hiperescaladores podrían pasar por alto.
Análisis de Big Data en los líderes del sector minorista
SAP SE
International Business Machines Corporation
Oracle Corporation
Salesforce, Inc.
Amazon Web Services, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Snowflake se asoció con Google Cloud para lanzar Retail Data Clean Rooms para la atribución de circuito cerrado en datos de compras e impresiones.
- Diciembre de 2025: Microsoft Azure lanzó Azure Retail Analytics Suite, que combina previsión de demanda, optimización de precios y detección de fraude con conectores SAP y Oracle.
- Noviembre de 2025: Amazon Web Services presentó SageMaker Canvas for Retail, una herramienta sin código que permite a los comerciantes crear modelos de pronóstico de la demanda.
- Octubre de 2025: Databricks adquirió Einblick Analytics, integrando cuadernos colaborativos en su plataforma Lakehouse para una ingeniería de funciones más rápida.
Alcance del informe sobre el mercado global de análisis de big data en el comercio minorista
El informe de mercado de análisis de big data en el comercio minorista está segmentado por aplicación (análisis de comercialización y cadena de suministro, análisis de redes sociales, análisis de clientes, inteligencia operativa, optimización de precios, detección de fraudes y otras aplicaciones), tipo de negocio (pequeñas y medianas empresas, grandes empresas), modo de implementación (local, nube), tipo de análisis (descriptivo, diagnóstico, predictivo, prescriptivo), componente (software, servicios), formato minorista (comercio electrónico, tiendas físicas, omnicanal, venta directa al consumidor) y geografía (Norteamérica, Europa, Asia-Pacífico, Oriente Medio, África, Sudamérica). Las previsiones de mercado se expresan en valor (USD).
| Análisis de la cadena de suministro y la comercialización |
| Análisis de redes sociales |
| Análisis de clientes |
| Inteligencia operacional |
| Optimización de precios |
| Detección de fraude |
| Otras aplicaciones, Aplicación |
| Pequeñas y medianas empresas |
| Grandes empresas |
| En la premisa |
| Cloud |
| Analítica descriptiva |
| Análisis de diagnóstico |
| Análisis Predictivo |
| Analítica prescriptiva |
| Software |
| Servicios |
| Tiendas de comercio electrónico |
| Tiendas de ladrillo y mortero |
| Minoristas omnicanal |
| Marcas directas al consumidor |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Israel |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| por Aplicación | Análisis de la cadena de suministro y la comercialización | |
| Análisis de redes sociales | ||
| Análisis de clientes | ||
| Inteligencia operacional | ||
| Optimización de precios | ||
| Detección de fraude | ||
| Otras aplicaciones, Aplicación | ||
| Por tipo de negocio | Pequeñas y medianas empresas | |
| Grandes empresas | ||
| Por modo de implementación | En la premisa | |
| Cloud | ||
| Por tipo de análisis | Analítica descriptiva | |
| Análisis de diagnóstico | ||
| Análisis Predictivo | ||
| Analítica prescriptiva | ||
| Por componente | Software | |
| Servicios | ||
| Por formato de venta minorista | Tiendas de comercio electrónico | |
| Tiendas de ladrillo y mortero | ||
| Minoristas omnicanal | ||
| Marcas directas al consumidor | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Israel | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿A qué velocidad crecerá el gasto en análisis de big data en el comercio minorista hasta 2031?
Se proyecta que el mercado se expandirá de USD 8.14 mil millones en 2026 a USD 12.68 mil millones en 2031, lo que representa una CAGR del 9.26%.
¿Qué área de aplicación está preparada para crecer más rápidamente?
La detección de fraudes lidera con una tasa de crecimiento anual compuesta (CAGR) del 10.76 % hasta 2031, mientras los minoristas enfrentan crecientes ataques de apropiación de cuentas y de identidad sintética.
¿Por qué las pequeñas y medianas empresas están adoptando plataformas de análisis más rápidamente?
Las suscripciones a la nube basadas en el uso y las herramientas AutoML de código bajo reducen los costos iniciales y los requisitos de talento, lo que impulsa los ingresos de las pymes a una CAGR del 9.61 %.
¿Qué factores limitan una adopción más amplia de la nube en el análisis minorista?
Las tarifas de salida variables, el cumplimiento de la residencia de datos y las preocupaciones por la latencia en torno a las cargas de trabajo en el punto de venta siguen siendo los principales obstáculos.
¿Qué región es probable que presente la mayor tasa de crecimiento?
Se pronostica que Asia-Pacífico tendrá una CAGR del 11.01 %, impulsada por los ecosistemas de comercio social en China y la expansión de los pagos digitales en India.


