

Tamaño y cuota de mercado del análisis de macrodatos en la industria manufacturera.
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
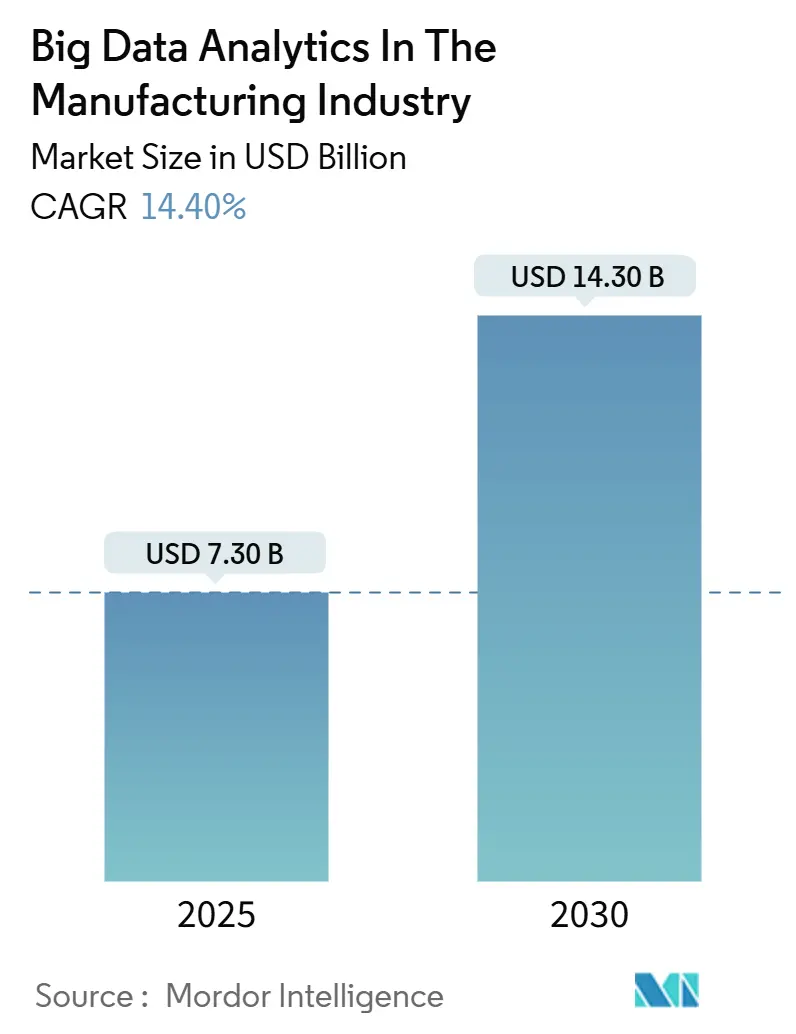
| Tamaño del mercado (2025) | USD 7.30 mil millones |
| Tamaño del mercado (2030) | USD 14.30 mil millones |
| Tasa de crecimiento (2025 - 2030) | 14.40% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de análisis de macrodatos en la industria manufacturera por Mordor Intelligence
El análisis de big data en el mercado de la industria manufacturera se situó en 7.30 millones de dólares en 2025 y se prevé que alcance los 14.30 millones de dólares en 2030, registrando una tasa de crecimiento anual compuesta (TCAC) del 14.40 %. Esta expansión del tamaño del mercado refleja la urgencia de los fabricantes por convertir los datos de planta en inteligencia en tiempo real que reduzca el tiempo de inactividad, aumente el rendimiento y amortigüe la volatilidad de las materias primas. Gran parte de este impulso proviene de la convergencia de sensores del Internet industrial de las cosas (IIoT), nodos de computación en el borde y algoritmos de IA que trasladan el análisis de la nube a la propia línea de producción. Las inversiones en control definido por software, gemelos digitales e inspección de calidad sin intervención se están acelerando, mientras que las continuas crisis de la cadena de suministro desde 2024 mantienen el análisis como una prioridad en la agenda de los altos ejecutivos. Al mismo tiempo, los programas de relocalización geopolítica están impulsando a las fábricas a automatizar con mayor rapidez para contrarrestar las limitaciones laborales y el aumento de los costes energéticos.
Conclusiones clave del informe
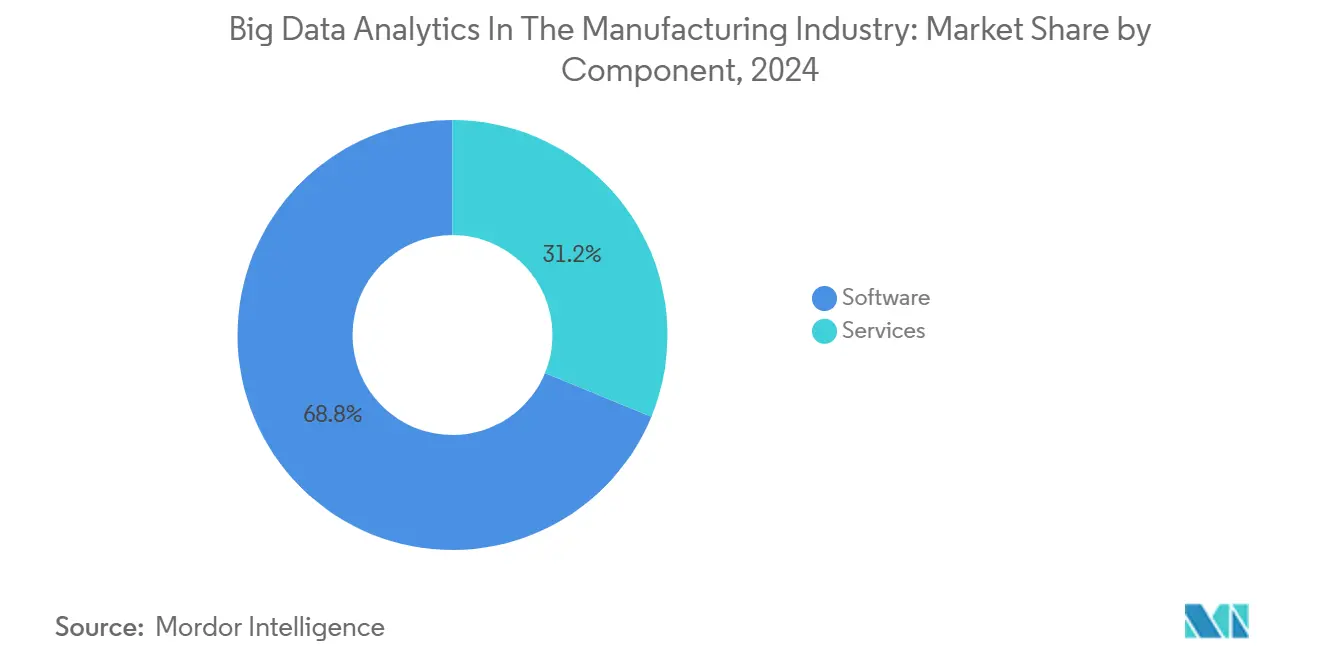
- Por componente, el software capturó el 68.8% de la participación de mercado del análisis de big data en la industria manufacturera en 2024, mientras que se proyecta que los servicios registren la CAGR más rápida del 16.2% hasta 2030.
- Por modo de implementación, las soluciones locales representaron el 52.6 % del tamaño del mercado de análisis de big data en la industria manufacturera en 2024, mientras que se prevé que las implementaciones en la nube se expandan a una CAGR del 16.7 % hasta 2030.
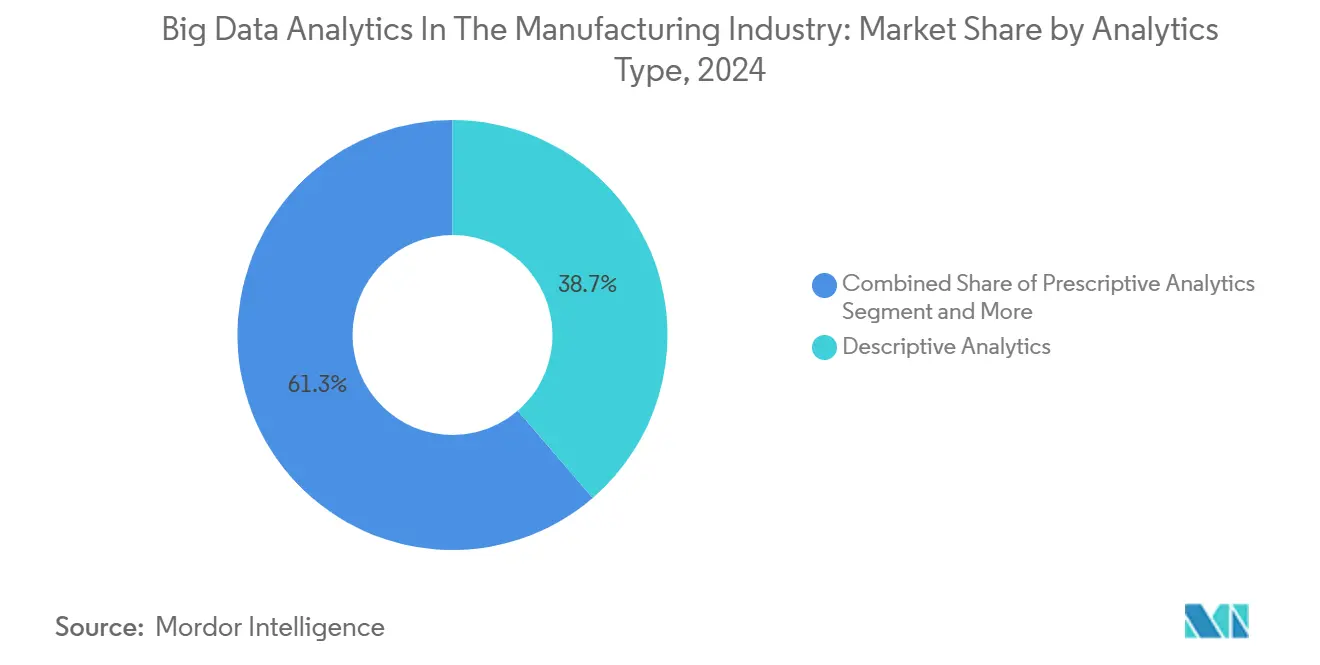
- Por tipo de análisis, el análisis descriptivo representó el 38.7 % de la participación en los ingresos del análisis de big data en la industria manufacturera en 2024; el análisis prescriptivo lidera el crecimiento a una CAGR del 15.4 % hasta 2030.
- Por tipo de datos, los datos estructurados representaron el 58.7 % del tamaño del mercado de análisis de big data en la industria manufacturera en 2024, y los datos no estructurados están avanzando a una CAGR del 15.7 % hasta 2030.
- Por aplicación, la gestión de calidad lideró con una participación del 26.5 % en los ingresos del análisis de big data en la industria manufacturera en 2024; se proyecta que el mantenimiento predictivo aumentará a una CAGR del 15.1 % hasta 2030.
- Por usuario final, el sector automotriz representó el 28.5 % del tamaño del mercado de análisis de big data en la industria manufacturera en 2024, mientras que los semiconductores y la electrónica registrarán la CAGR más rápida del 15.3 % hasta 2030.
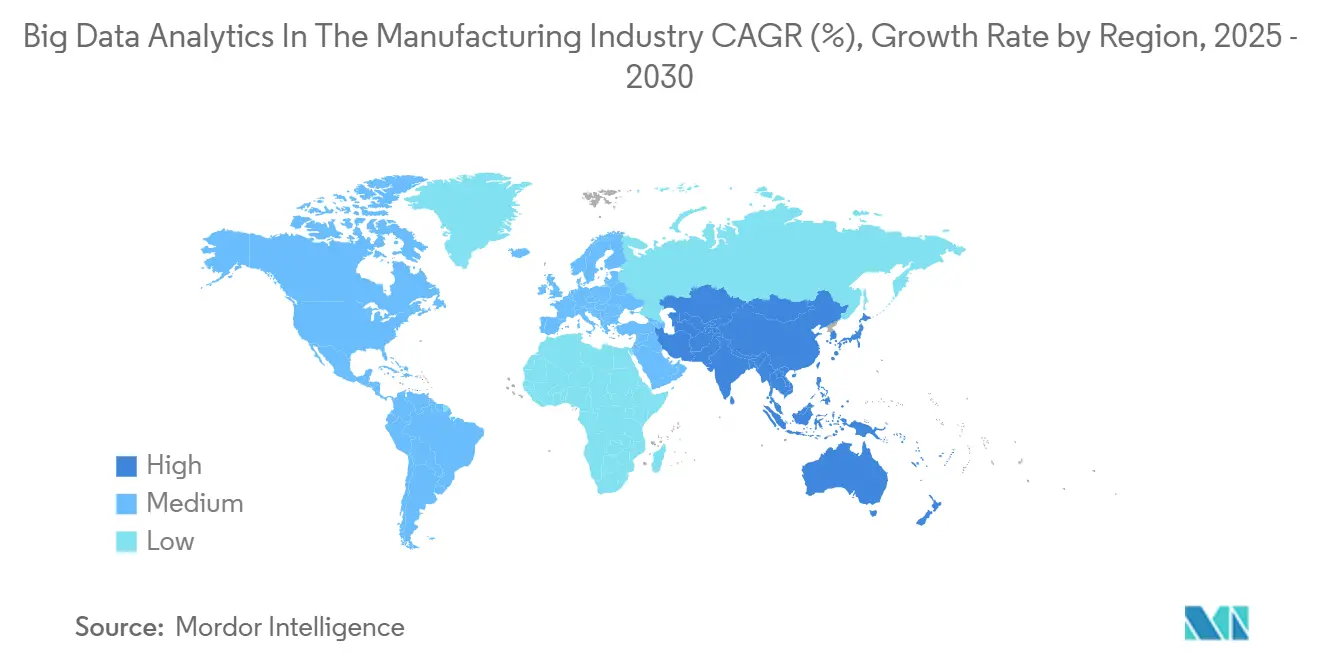
- Por geografía, América del Norte dominó con una participación de ingresos del 38.8% en el análisis de big data en la industria manufacturera en 2024; se pronostica que Asia-Pacífico progresará a una CAGR del 15.2% hasta 2030.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Perspectivas y tendencias del mercado de análisis de macrodatos en la industria manufacturera.
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Integración de la cadena de valor centrada en la tecnología | + 2.8% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Automatización rápida de la Industria 4.0 | + 3.2% | Núcleo de Asia y el Pacífico; propagación a nivel mundial | Largo plazo (≥4 años) |
| Adopción de análisis perimetrales habilitados para IIoT | + 2.5% | Mercados desarrollados a nivel mundial | Corto plazo (≤2 años) |
| Adopción de gemelos digitales | + 1.9% | América del Norte y Europa; expansión de Asia-Pacífico | Mediano plazo (2-4 años) |
| Proliferación de sensores inteligentes | + 2.1% | Centros de fabricación globales | Corto plazo (≤2 años) |
| Modelos de datos como servicio de OEM | + 1.5% | Norteamérica y europa | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Cadena de valor centrada en la tecnología en evolución
Los fabricantes están pasando de islas de automatización discretas a tejidos de datos unificados y centrados en activos que integran información de ingeniería, producción y posventa en un ciclo continuo. El lanzamiento en 2024 de Simatic Automation Workstation por parte de Siemens permite a las plantas reemplazar los PLC de hardware fijo con lógica de software en contenedores, unificando la tecnología de TI y operativa y reduciendo el tiempo de cambio. [1] Siemens, “Simatic Automation Workstation”, siemens.com Ford, uno de los primeros en adoptar esta tecnología en el sector automotriz, demostró celdas de ensamblaje definidas por software que intercambian variantes de vehículos en minutos en lugar de horas, reduciendo el inventario de herramientas y permitiendo series de producción personalizadas. Esta integración impulsa programas de mantenimiento predictivo que extienden la vida útil de los equipos y aplazan grandes desembolsos de capital. Simultáneamente, los mandatos de la economía circular están impulsando a los fabricantes de equipos originales a capturar datos del ciclo de vida para obtener ingresos por remanufactura, convirtiendo las plataformas analíticas en centros de beneficios en lugar de elementos de costo.
Automatización industrial rápida liderada por la Industria 4.0
Las fábricas de Asia-Pacífico lideran la implementación a gran escala de la Industria 4.0, ya que la inflación salarial reduce las ventajas de costos tradicionales. La planta de Hyundai en Chennai reportó una reducción del 5% en las horas de mantenimiento no planificadas tras la instalación de sensores inteligentes compatibles con IA en sus centros de mecanizado. La hoja de ruta nacional de la India para la Manufactura 4.0 proyecta un aumento de la productividad del 1.4% anual y un ahorro equivalente a 749 64 millones de horas de trabajo una vez que se automatice el XNUMX% de las tareas repetitivas. Un impulso similar en Vietnam y Tailandia subraya una transición regional del arbitraje laboral al arbitraje tecnológico, lo que genera demanda de suites de análisis nativas de la nube que gestionan miles de activos ciberfísicos y, al mismo tiempo, cumplen con las normas de trazabilidad del mercado de exportación.
Creciente proliferación de análisis perimetrales habilitados para IIoT
Los nodos de computación perimetral están superando a las pilas de nube centralizadas para análisis de misión crítica que no pueden tolerar latencias WAN. El módulo i3 Micro ultracompacto de TDK integra sensores de vibración, temperatura y corriente junto con un núcleo de IA basado en ARM, lo que permite el mantenimiento basado en condiciones en activos alimentados por batería sin alimentación por cable ni red. [2] TDK Corporation, “Predicción de anomalías antes de que ocurran averías: el módulo de sensor ultracompacto redefine el statu quo del mantenimiento de equipos”, tdk.com El módulo de computación perimetral integrado 2025 de Rockwell Automation agrega vías REST, OPC UA y MQTT para que los operadores de planta puedan federar información perimetral en historiadores empresariales sin reescribir código. Los fabricantes citan tarifas de ancho de banda más bajas, protección de IP mejorada y respuesta determinista en milisegundos como los principales beneficios, especialmente en industrias como la del embalaje, donde un retraso de 200 milisegundos puede bloquear una línea de alta velocidad.
El auge de los gemelos digitales impulsa la granularidad de los datos
Los gemelos digitales han evolucionado desde modelos 3D vinculados a CAD hasta simuladores de procesos de alta fidelidad que pronostican fluctuaciones de rendimiento bajo miles de permutaciones variables. Un importante productor indio de fibrocemento integró su horno, molino y líneas de envasado en un gemelo alojado en la nube que redujo drásticamente el consumo de energía y estabilizó la composición del clínker a pesar de la volatilidad de la piedra caliza. Esta visibilidad hipergranular optimiza la toma de decisiones, pasando de ajustes reactivos a optimizaciones probadas en escenarios, que ahorran en materia prima, lo que representa el 80 % del coste de los bienes vendidos. En Norteamérica, las grandes empresas químicas implementan gemelos para ensayar virtualmente los cambios de catalizador, acortando los plazos de las plantas piloto en meses y reduciendo los resultados fuera de especificaciones.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones sobre ciberseguridad y concienciación limitada | -1.8% | Mercados emergentes | Corto plazo (≤2 años) |
| Escasez de talento en ciencia de datos | -2.1% | Economías desarrolladas | Mediano plazo (2-4 años) |
| Equipos heredados y silos de datos | -1.5% | Norteamérica y europa | Largo plazo (≥4 años) |
| Aumento de las tarifas de salida de la nube | -0.9% | Global | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Falta de concienciación y preocupaciones sobre la ciberseguridad
El sector manufacturero se clasificó como el más atacado en 2024, representando el 68% de todos los ciberincidentes industriales. El costo promedio de las brechas de seguridad alcanzó los 4.88 millones de dólares, lo que generó cautela en la junta directiva respecto a los proyectos de conectividad remota o en la nube. Un tercio de los ejecutivos de planta citan el miedo a exponer las redes de tecnología operativa (OT) como la principal razón para retrasar las implementaciones de análisis. Los proveedores responden con arquitecturas de confianza cero, contenedores de datos cifrados e instancias de nube soberana; sin embargo, muchas plantas pequeñas aún consideran los presupuestos de ciberseguridad como discrecionales.
Escasez de talento en ciencia de datos con experiencia en el dominio
Solo en EE. UU., podrían existir 2.1 millones de puestos vacantes en el sector manufacturero para 2030, muchos de ellos vinculados a funciones de análisis y automatización. Los científicos de datos especializados suelen carecer de una comprensión contextual del tiempo de procesamiento, la eficacia general de los equipos o la validación regulatoria, lo que resulta en modelos que no se ajustan a la realidad del taller. Los programas de capacitación con colegios comunitarios y academias de proveedores se están expandiendo, pero el crecimiento de la cartera de clientes está por debajo de la demanda del mercado. En consecuencia, los contratos de servicios gestionados prosperan a medida que las fábricas externalizan el ajuste de algoritmos y el reentrenamiento de modelos a socios especializados.
Análisis de segmento
Por componente: Los servicios aumentan a medida que crece la complejidad de la implementación
El software mantuvo su liderazgo en ingresos del 68.8 % en 2024, gracias a los historiadores, los centros de integración de datos y las plataformas de IA integradas en el análisis de big data del mercado manufacturero. Sin embargo, los servicios crecerán más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 16.2 %, a medida que las fábricas buscan especialistas en el sector para integrar estas herramientas en los sistemas MES y SCADA heredados. Los servicios de consultoría ahora abarcan el mapeo del flujo de valor, la colocación de sensores y la gobernanza de modelos, lo que refleja el reconocimiento de que el software preconfigurado no puede ofrecer un valor sostenible por sí solo. Los servicios gestionados para el mantenimiento de gemelos digitales y algoritmos predictivos están ganando terreno con precios basados en resultados, especialmente entre los proveedores de segundo nivel que carecen de personal especializado en análisis.
Un indicador revelador son los acuerdos de transformación plurianuales, en los que los ingresos por servicios superan las tarifas de licencia al tercer año de contrato. Los integradores de sistemas combinan el reforzamiento de la ciberseguridad, la orquestación de nodos de borde y la monitorización continua de modelos, lo que reduce el riesgo total de integración. Los proveedores, que se apresuran a ofrecer laboratorios de coinnovación y financiación conjunta para pruebas de concepto, están captando una mayor participación en el gasto a medida que los clientes pasan de proyectos piloto de un solo uso a implementaciones en toda la planta.
Por modo de implementación: el híbrido supera al local puro
Las implementaciones locales mantuvieron una participación del 52.6 % en 2024, consolidando su papel en el control determinista y la protección de la propiedad intelectual dentro del análisis de big data en el mercado de la industria manufacturera. Sin embargo, las implementaciones nativas de la nube aumentarán un 16.7 % anual gracias a la disponibilidad de GPU elásticas para el entrenamiento de modelos complejos. La mayoría de los fabricantes están convergiendo hacia topologías híbridas: las cargas de trabajo sensibles a la latencia se ejecutan en servidores edge o microcentros de datos locales, mientras que la planificación a largo plazo y la evaluación comparativa entre sitios se ejecutan en nubes regionales. Esta arquitectura ofrece lo mejor de ambas: autonomía local y coordinación global.
Mientras tanto, los proveedores de la nube introducen regiones específicas del sector con plantillas de cumplimiento como ITAR o GxP, lo que alivia las dudas regulatorias en los sectores aeroespacial y farmacéutico. Simultáneamente, los canales de IA de bajo código en la nube reducen los ciclos de desarrollo de modelos, lo que anima a las plantas más pequeñas a migrar experimentos de prueba y aprendizaje a entornos de pruebas externos antes de reenviar los motores de inferencia depurados a las puertas de enlace de borde.
Por tipo de análisis: Lo prescriptivo se convierte en la nueva estrella del norte
Los paneles descriptivos representaron el 38.7 % de los ingresos de 2024, pero los motores prescriptivos avanzan con una tasa de crecimiento anual compuesta (TCAC) del 15.4 % hasta 2030, a medida que el análisis de big data en el mercado manufacturero evoluciona de lo sucedido a lo que debería suceder. Los niveles de diagnóstico y predicción siguen siendo pasos clave; sin embargo, las fábricas presupuestan cada vez más directamente para pilotos prescriptivos que ajustan automáticamente los puntos de ajuste del horno, ajustan la velocidad de los robots o reordenan consumibles sin intervención humana. La línea de beneficio de minerales de Hindustan Zinc, por ejemplo, incorporó agentes de IA que equilibran continuamente la mezcla de reactivos con el rendimiento, lo que aumenta el rendimiento de la recuperación y reduce el gasto en reactivos. Casos de éxito como este legitiman el ROI prescriptivo entre los controladores financieros, escépticos ante las recuperaciones basadas en métricas blandas.
La transparencia de los algoritmos también está aumentando: los proveedores exponen gráficos de causa y efecto en lugar de resultados de caja negra, lo que fomenta la confianza del operador y la validación regulatoria. Los canales de aprendizaje continuo reentrenan los modelos con datos de borde en tiempo real, manteniendo las recomendaciones actualizadas ante la proliferación de SKU o cambios sustanciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de datos: las señales no estructuradas ocupan un lugar central
Las etiquetas de sensores estructuradas siguen dominando con una cuota de mercado del 58.7%, pero el contenido no estructurado (imágenes, audio y notas de mantenimiento en texto libre) registrará una tasa de crecimiento anual compuesto (TCAC) del 15.7%. Los avances en visión artificial industrial y procesamiento del lenguaje natural permiten aprovechar el valor latente que antes se encontraba en registros en papel o en la inspección visual humana. Por ejemplo, las matrices de cámaras de alta resolución detectan defectos de soldadura a nivel micrométrico, invisibles para los inspectores humanos que trabajan a una velocidad de 400 placas por minuto, lo que evita los costes posteriores de las devoluciones por RMA.
Este cambio impulsa las arquitecturas de almacenamiento hacia almacenes de objetos capaces de retener vídeo a escala de petabytes, mientras que las GPU de borde comprimen imágenes para obtener análisis resumidos que optimizan el ancho de banda. La minería de texto de las notas de turno de los operadores revela las causas de las paradas crónicas, lo que alimenta los paneles Kaizen de mejora continua con evidencia basada en datos en lugar de observaciones anecdóticas.
Por aplicación: El mantenimiento predictivo complementa el liderazgo en calidad
La gestión de calidad se mantuvo como el principal caso de uso, con una participación del 26.5 % durante 2024, debido a las exigencias regulatorias y de garantía. Sin embargo, se prevé que el mantenimiento predictivo avance con una tasa de crecimiento anual compuesta (TCAC) del 15.1 %, lo que demuestra el interés de los directivos por reducir drásticamente las paradas imprevistas, que pueden costar 220,000 2024 USD por hora en una línea de pintura automotriz. El sensor de estado de la máquina Edge-AI XNUMX de Augury mostró alertas de fallos en los rodamientos con siete días de antelación en una extrusora de plásticos, lo que evidenció costosas horas extras. Las industrias con un consumo energético intensivo combinan la información predictiva con módulos de optimización de procesos que programan el mantenimiento durante periodos de tarifas bajas, lo que multiplica los ahorros.
Los casos de uso para la optimización de inventarios y cadenas de suministro también están creciendo rápidamente ante las crisis de materias primas pospandémicas. Las previsiones basadas en IA reducen el inventario de reserva, pero mantienen los niveles de servicio, liberando capital circulante para otras iniciativas digitales.
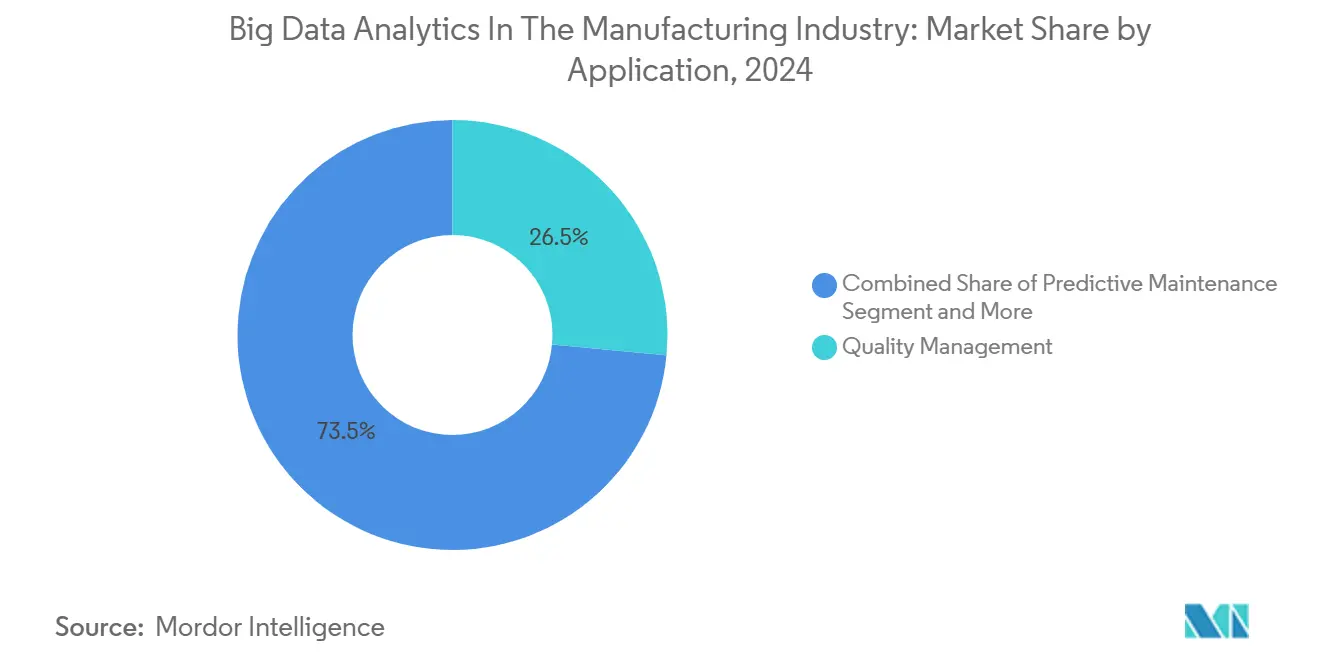
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: los semiconductores impulsan la próxima ola
El sector automotriz mantuvo una participación del 28.5 % en 2024, consolidando su dominio en el análisis de big data en el mercado manufacturero gracias a la telemática de larga data y la cultura Six-Sigma. Aun así, los semiconductores y la electrónica crecerán un 15.3 % anual, ya que las fábricas de obleas buscan rendimientos inferiores a 10 nm que requieren un control de procesos a nivel atómico. Las ganancias de GlobalFoundries en 2025 mostraron un aumento del 45 % en los ingresos de chiplets para centros de datos, atribuido en parte a la analítica que optimiza los parámetros litográficos en secuencias de grabado multifásico. Por otra parte, las empresas aeroespaciales implementan gemelos digitales para la predicción del estado de los motores, sincronizados con la información de los sensores en vuelo, mientras que las plantas de alimentos y bebidas utilizan la visión artificial para garantizar la integridad de las etiquetas y el cumplimiento normativo sobre alérgenos.
Los sectores regulados, como el farmacéutico, integran análisis en marcos de calidad por diseño, y la digitalización de registros de lotes allana el camino para suites de fabricación autónomas que cumplen con estrictas reglas de validación.
Análisis geográfico
Mercado norteamericano de análisis de macrodatos en la industria manufacturera
Norteamérica dominó el análisis de big data en el mercado de la industria manufacturera, con una participación en los ingresos del 38.8 % en 2024. Los fabricantes estadounidenses de las industrias aeroespacial, química y de equipo pesado continúan implementando IA de vanguardia para programas de cero defectos, mientras que las mineras canadienses adoptan análisis de optimización energética para compensar los esquemas de fijación de precios del carbono. Las ensambladoras de automóviles mexicanas, orientadas a la exportación, implementan paneles de control SPC en tiempo real para cumplir con los requisitos de los fabricantes de equipos originales (OEM) justo a tiempo, consolidando la posición de la región en la manufactura de alto valor.
Mercado de análisis de macrodatos en la región Asia-Pacífico dentro de la industria manufacturera.
Asia-Pacífico se perfila para la expansión más rápida, con una tasa de crecimiento anual compuesta (TCAC) prevista del 15.2 % hasta 2030. La política de Manufactura 4.0 de India ofrece créditos fiscales para maquinaria conectada, lo que impulsa su adopción incluso entre proveedores de nivel 3. Los subsidios chinos a las fábricas inteligentes aceleran la implementación del 5G y el edge computing, permitiendo a las fábricas realizar un control de calidad de circuito cerrado desde redes privadas. Japón aplica la analítica al mecanizado de precisión, donde las desviaciones micrométricas ponen en riesgo la reputación. Singapur y Malasia, por su parte, se posicionan como centros de analítica, albergando entornos de pruebas regionales de IIoT vinculados a gigantes de los semiconductores.
Mercado europeo de análisis de macrodatos en la industria manufacturera.
Europa sigue siendo un bastión gracias al liderazgo de Alemania en la Industria 4.0 y sus estrictas directivas de sostenibilidad. Bosch destinó 2.5 millones de euros a la IA durante tres años, canalizando fondos hacia gemelos digitales en toda la planta que reducen los residuos y el consumo de energía. [3] Bosch, “Bosch invierte 2.5 millones de euros en IA”, bosch.com Los fabricantes del Reino Unido tras el Brexit aprovechan el análisis para compensar la productividad, mientras que los talleres italianos de artículos de lujo emplean la visión artificial para los controles de calidad artesanales. Las fundiciones nórdicas utilizan paneles de control de emisiones en tiempo real para cumplir con las propuestas de ajuste fronterizo de carbono de la UE, lo que demuestra el papel del análisis en la agilidad regulatoria.
Panorama competitivo
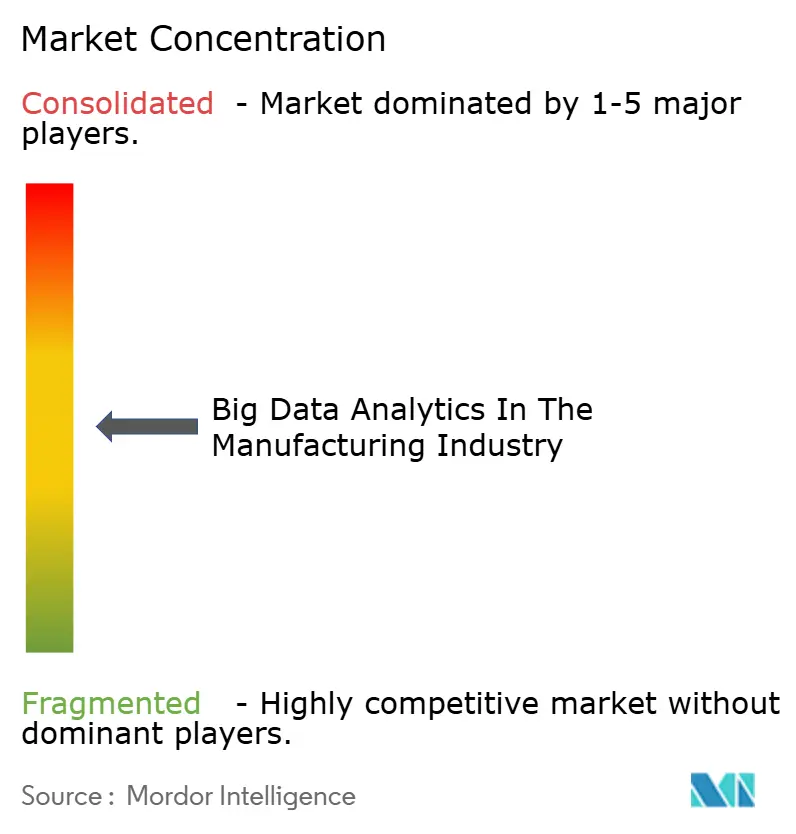
El panorama competitivo está fragmentado: los cinco principales proveedores controlan una parte significativa de los ingresos globales, lo que deja un amplio margen para los innovadores especializados. Siemens, Rockwell Automation y ABB aprovechan la infraestructura de tecnología operativa (OT) instalada para realizar ventas cruzadas de suites analíticas, combinando gateways seguros y acuerdos de servicios digitales. Microsoft y Oracle ofrecen modelos de IA hiperescalables optimizados para datos de procesos, mientras que IBM integra optimizadores de inspiración cuántica para la planificación de la producción compleja.
Las alianzas ponen de relieve un giro arquitectónico hacia estrategias centradas en el borde. La alianza de Qualcomm con Palantir en 2025 integra grafos de conocimiento basados en ontologías en gateways industriales 5G, lo que permite el entrenamiento de algoritmos en la capa de activos. [4] Qualcomm, “Qualcomm & Palantir Expand AI and Ontology for Edge Industrial IoT,” qualcomm.com Mientras tanto, la adquisición de Test and Measurement por parte de Emerson refuerza la profundidad del análisis de señales para equipos rotativos de alta velocidad.
Se prevé una consolidación a medida que los proveedores de OT e IT compiten por controlar la infraestructura de datos unificada. Los múltiplos de adquisición rondan las 7 veces los ingresos futuros para las empresas nativas de IA con clientes de referencia comprobados, lo que insta a los primeros inversores a asegurar sus posiciones antes de que las valoraciones sigan subiendo. Los proveedores capaces de demostrar velocidad de integración, ciberresiliencia y un retorno de la inversión transparente están en posición de superar a las startups de análisis puras que carecen de experiencia en el sector.
Líderes del mercado de análisis de macrodatos en la industria manufacturera.
ABB Ltd.
Alteryx Inc.
Altair Engineering Inc. (RapidMiner)
aspen tecnología inc.
Bosch Rexroth AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: Qualcomm y Palantir ampliaron su pacto de inteligencia artificial de borde para integrar modelos de contexto basados en ontología en puertas de enlace industriales, apuntando a ciclos de decisión de menos de un segundo.
- Febrero de 2025: Siemens cerró una compra de Altair Engineering por USD 10 mil millones para fusionar simulación y análisis en su cartera Xcelerator.
- Enero de 2025: Emerson reportó ventas netas para el año fiscal 2024 de USD 17.492 millones después de integrar activos de prueba y medición que fortalecen la profundidad del análisis.
- Diciembre de 2024: ABB lanzó un paquete de software que combina el análisis de big data con la automatización heredada, lo que facilita la integración de datos contextualizados.
- Noviembre de 2024: Augury presentó el primer sensor de salud de máquina nativo de IA de borde, que brinda análisis de vibraciones en fracciones de segundo sin dependencia de la nube.
Alcance del informe sobre el mercado de análisis de macrodatos en la industria manufacturera
| Software | Plataformas de gestión e integración de datos |
| Plataformas de análisis avanzado | |
| Servicios | Servicios profesionales |
| Managed Services |
| Soluciones |
| Cloud |
| Borde/Niebla |
| Analítica descriptiva |
| Análisis de diagnóstico |
| Análisis Predictivo |
| Analítica prescriptiva |
| Estructurado |
| No estructurado |
| Semi-Estructurado |
| Manejo de calidad |
| Monitoreo de condiciones |
| Mantenimiento predictivo |
| Optimización de inventario y cadena de suministro |
| Gestión de la Energía |
| Planificación y programación de la producción |
| Optimización de procesos |
| Motorium |
| Semiconductores y electrónica |
| Aeroespacial y defensa |
| Alimentos y Bebidas |
| Productos químicos y materiales |
| Productos farmacéuticos y ciencias biológicas |
| Maquinaria y Equipo Pesado |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Singapore | ||
| Malaysia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por componente | Software | Plataformas de gestión e integración de datos | |
| Plataformas de análisis avanzado | |||
| Servicios | Servicios profesionales | ||
| Managed Services | |||
| Por modo de implementación | Soluciones | ||
| Cloud | |||
| Borde/Niebla | |||
| Por tipo de análisis | Analítica descriptiva | ||
| Análisis de diagnóstico | |||
| Análisis Predictivo | |||
| Analítica prescriptiva | |||
| Por tipo de datos | Estructurado | ||
| No estructurado | |||
| Semi-Estructurado | |||
| por Aplicación | Manejo de calidad | ||
| Monitoreo de condiciones | |||
| Mantenimiento predictivo | |||
| Optimización de inventario y cadena de suministro | |||
| Gestión de la Energía | |||
| Planificación y programación de la producción | |||
| Optimización de procesos | |||
| Por industria del usuario final | Motorium | ||
| Semiconductores y electrónica | |||
| Aeroespacial y defensa | |||
| Alimentos y Bebidas | |||
| Productos químicos y materiales | |||
| Productos farmacéuticos y ciencias biológicas | |||
| Maquinaria y Equipo Pesado | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia | |||
| Singapore | |||
| Malaysia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor previsto para el análisis de big data en la industria manufacturera para el año 2030?
Se proyecta que el mercado de análisis de big data en la industria manufacturera alcance los 14.30 mil millones de dólares para 2030.
¿Qué región crecerá más rápido hasta 2030?
Se espera que Asia-Pacífico registre la CAGR más rápida, del 15.2 %, gracias a las implementaciones a gran escala de la Industria 4.0 y a los incentivos gubernamentales.
¿Qué área de aplicación está creciendo más rápidamente?
El mantenimiento predictivo lidera el crecimiento con una tasa de crecimiento anual compuesta (CAGR) del 15.1 % a medida que las fábricas buscan reducir los costosos tiempos de inactividad no planificados.
¿Por qué los servicios superan el crecimiento del software?
La complejidad de la implementación, la integración de sistemas heredados y el mantenimiento continuo del modelo empujan a los fabricantes a buscar experiencia en consultoría y servicios administrados.
¿Qué modelo de implementación está ganando impulso?
Las arquitecturas híbridas que combinan el procesamiento local con análisis basados en la nube están superando a las configuraciones locales puras debido a las necesidades de latencia y escalabilidad.
¿Qué tan concentrado está el panorama competitivo?
El mercado obtiene un 5 en una escala del 1 al 10, lo que indica una concentración moderada con oportunidades significativas para vendedores especializados.


