

Tamaño y participación del mercado de cloruro de polivinilo de base biológica
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
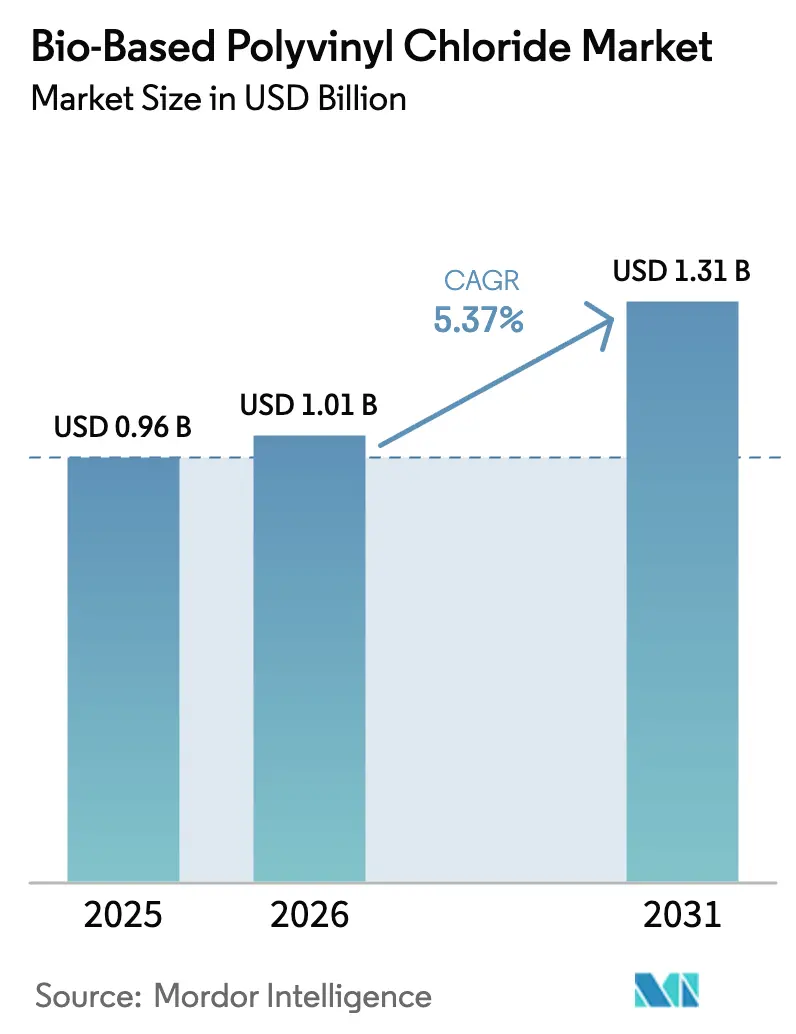
| Tamaño del mercado (2026) | USD 1.01 mil millones |
| Tamaño del mercado (2031) | USD 1.31 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.37% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
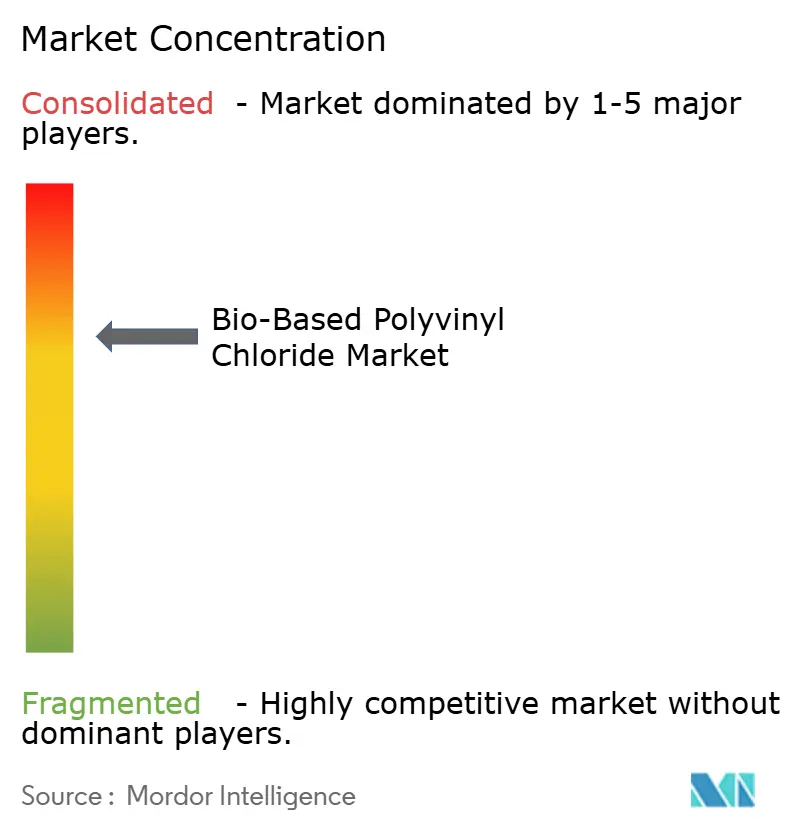
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado del cloruro de polivinilo de base biológica por Mordor Intelligence
Se espera que el tamaño del mercado de cloruro de polivinilo de origen biológico crezca de USD 0.96 millones en 2025 a USD 1.01 millones en 2026, y se prevé que alcance los USD 1.31 millones para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.37 % durante el período 2026-2031. Europa concentra el 48.22 % de los ingresos de 2025, gracias a las normas sobre fronteras de carbono que penalizan las importaciones de PVC a base de carbón y premian las materias primas certificadas con bajas emisiones de carbono. Asia-Pacífico le sigue en participación absoluta, pero lidera el crecimiento con una TCAC del 5.94 % hasta 2031, impulsada por los proyectos piloto de conversión de carbón en bioetileno de China y el excedente de caña de azúcar y etanol de la India, derivado de la mezcla de combustibles. El bio-PVC rígido representó el 62.48 % del volumen de 2025, ya que las normas para tuberías de agua potable favorecen la estabilidad dimensional, mientras que se prevé una tasa de crecimiento anual compuesta (TCAC) del 5.88 % para los grados flexibles, ya que los fabricantes de equipos originales (OEM) de automóviles adoptan compuestos de bioatribución en paneles interiores para reducir las emisiones de alcance 3. La intensidad competitiva se mantiene moderada; menos productores operan cadenas de conversión de bioetileno a VCM a escala comercial, y la mayoría se basa en la contabilidad de balance de masa, cuya trazabilidad aún se ve sometida a un riguroso escrutinio en los mercados regulados.
Conclusiones clave del informe
- Por tipo de producto, las variantes rígidas lideraron el mercado de cloruro de polivinilo de origen biológico con una participación del 62.48 % en 2025. Se prevé que los grados flexibles registren la tasa de crecimiento anual compuesta (TCAC) más rápida, del 5.88 %, entre 2026 y 2031.
- Por aplicación, las tuberías representaron el 36.27 % del tamaño del mercado de cloruro de polivinilo de origen biológico en 2025. Los alambres y cables están avanzando a una CAGR del 5.93 % hasta 2031.
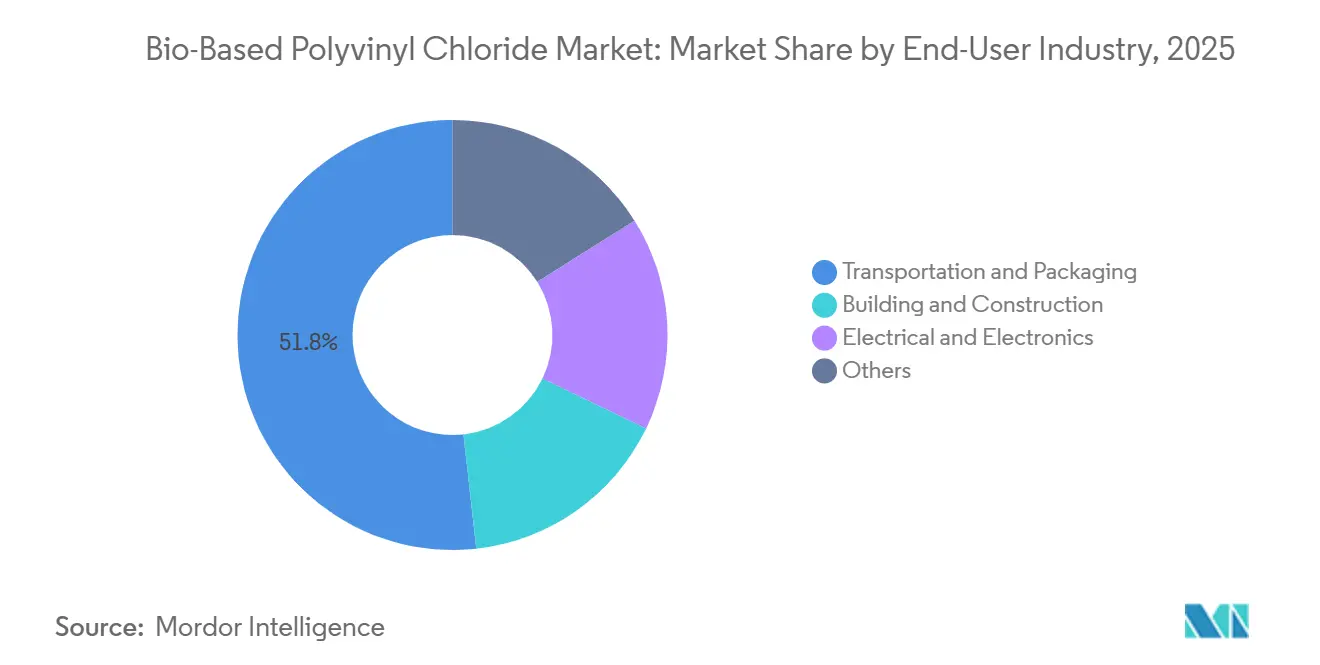
- Por usuario final, el transporte y el embalaje capturaron una participación del 51.77 % en 2025. El mismo segmento también es el de más rápido crecimiento, expandiéndose a una CAGR del 5.91 % hasta 2031.
- Por geografía, Europa tenía el 48.22% del mercado en 2025; se prevé que Asia-Pacífico crezca a una CAGR del 5.94% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de cloruro de polivinilo de base biológica
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Regulaciones ambientales más estrictas y mandatos ESG | + 1.8% | Europa, América del Norte y mercados principales de APAC | Mediano plazo (2-4 años) |
| Compromisos de sostenibilidad corporativa y estándares de construcción ecológica | + 1.2% | Global, con concentración en la UE y América del Norte | Mediano plazo (2-4 años) |
| Rutas de bioetileno competitivas en costos alcanzan escala comercial | + 1.4% | América del Sur (Brasil), Asia-Pacífico (India, China) | Largo plazo (≥ 4 años) |
| Los ajustes fronterizos de carbono de la UE aceleran el uso de materias primas bajas en carbono | + 0.9% | Europa, repercusión en los exportadores de la ASEAN y Oriente Medio | Corto plazo (≤ 2 años) |
| Los acuerdos de suministro de tuberías y pisos con balance de masas catalizan la absorción aguas abajo | + 0.6% | Europa, america del norte | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Regulaciones ambientales más estrictas y mandatos ESG
El Mecanismo de Ajuste en Frontera del Carbono de la UE entró en su fase transitoria a finales de 2023 y aplicará aranceles completos de carbono incorporado a partir de 2026, lo que hará que las importaciones de PVC con alto contenido de carbono sean más caras para 2028 [1] Comisión Europea, “Mecanismo de Ajuste en Frontera del Carbono”, taxation-customs.ec.europa.eu . Las leyes SB 253 y SB 261 de California requieren divulgaciones de alcance 3 a partir de 2024, lo que impulsa a los compradores de la construcción y la automoción a auditar los orígenes de los polímeros. Teknor Apex observó en 2025 un crecimiento de los clientes europeos de suelos que demandan compuestos de bioatribución verificados para la huella de carbono. Estas normas convergentes inclinan la adquisición hacia el bio-PVC certificado a pesar de su mayor precio. Los productores que pueden documentar el cumplimiento de la cadena de custodia obtienen el estatus de proveedor preferente en las licitaciones reguladas.
Compromisos corporativos de sostenibilidad y estándares de construcción ecológica
LEED v5, que se implementará completamente en 2026, otorga puntos adicionales por contenido de base biológica verificado según ISO 16620, lo que coloca al bio-PVC en las listas de especificaciones para proyectos que buscan calificaciones Oro o Platino [2] US Green Building Council, “LEED v5 Beta”, usgbc.org . La actualización de 2025 de la EPA de las Reglas de Categoría de Producto para pisos resilientes exige evaluaciones del ciclo de vida que revelen el origen de la materia prima, lo que efectivamente perjudica a la resina fósil en la contratación pública. Las tarjetas de puntuación de los fabricantes de automóviles refuerzan la atracción: Volkswagen asigna una parte de sus calificaciones de proveedores a polímeros de base biológica o reciclados. Mientras tanto, Ford exige el uso de bio-PVC certificado en sus modelos norteamericanos para 2028. Estos objetivos brindan a los proveedores de resina la certeza de volumen esencial para adaptar las plantas de craqueo para procesar materias primas biológicas.
Rutas de bioetileno competitivas en costos que alcanzan escala comercial
En 2025, la planta de Braskem en Brasil, que convierte etanol de caña de azúcar en etileno, operó a alta capacidad gracias a la estabilización de los precios del petróleo, lo que contribuyó a reducir las brechas de costos. La política actualizada de biocombustibles de la India ahora permite que el excedente de etanol se transforme de combustibles a usos químicos. A finales de 2025, Praj inauguró una planta de demostración en Gujarat. La fábrica de Cemvita logró reducir sus costos de producción de CO₂ a etileno, una reducción significativa con respecto a dos años antes. Esta trayectoria sugiere la posibilidad de alcanzar la paridad de red para 2029, siempre que se mantengan los créditos fiscales de Estados Unidos. Con el bioetileno acercándose a la paridad de precios, la prima por materia prima, que ha sido un obstáculo para la adopción generalizada del bioPVC, está a punto de disminuir.
Los ajustes fronterizos de carbono de la UE aceleran el uso de materias primas bajas en carbono
La ruta china del carburo para la producción de PVC libera significativamente más CO₂ en comparación con el bioPVC certificado. Esta diferencia permite a los importadores eludir por completo los gravámenes del CBAM. La resina bioatribuida NEOVYN de INEOS no solo cumple con los estándares de cumplimiento, sino que también presenta una menor huella de carbono. Esta ventaja proporciona a los transformadores europeos ahorros de costes y una mejor reputación. En respuesta a estos cambios, los productores de Oriente Medio están tomando nota. Por ejemplo, SABIC ha anunciado planes para incorporar mezclas de bionafta en su planta de craqueo de Jubail para 2026. Estas medidas estratégicas ponen de relieve cómo el CBAM está impulsando cambios en el abastecimiento de materias primas para la fase upstream, extendiendo su influencia mucho más allá de las fronteras de la UE.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta diferencia de costos de producción frente al PVC fósil | -1.1% | Global, más agudo en los mercados de ASEAN y MEA sensibles a los precios | Mediano plazo (2-4 años) |
| Suministro limitado de materias primas renovables a escala comercial | -0.8% | Global, con cuellos de botella en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Problemas de trazabilidad en flujos de reciclaje de atribución biológica mixta | -0.4% | Europa, america del norte | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Alta diferencia de costos de producción frente al PVC fósil
El bioetanol tiene un precio más alto que el etileno a base de nafta, lo que resulta en una prima de resina antes de considerar los gastos de capital relacionados con la modernización de las plantas de craqueo. En Brasil e India, las exigencias de mezcla de combustibles consumen la mayor parte del volumen de etanol, lo que deja un excedente limitado para aplicaciones químicas. Los compradores de los sectores del embalaje y la construcción, sensibles a los precios, dudan en pagar la prima a menos que las penalizaciones por emisiones de carbono cubran la diferencia. En 2025, LyondellBasell informó que, si bien las poliolefinas bioatribuidas alcanzaron una prima en Europa, enfrentaron desafíos en el Sudeste Asiático, donde las resinas fósiles tienen un precio más bajo.
Suministro limitado de materias primas renovables a escala comercial
En 2025, la producción mundial de bioetileno representó una pequeña fracción de la producción total de etileno, y una parte significativa se destinó al polietileno en lugar del PVC. El informe de sostenibilidad de Dow para 2025 destacó los desafíos de la escasez de materias primas renovables, señalando que obtener bionafta certificada adicional podría llevar un tiempo considerable. La construcción de nuevas plantas de fermentación requiere un capital considerable y compite por terrenos agrícolas, además de que existe el riesgo de contaminación del catalizador durante el coprocesamiento de bionafta. Esta oferta limitada dificulta la capacidad de los productores para aumentar rápidamente la producción de bioPVC, incluso con el aumento de la demanda.
Análisis de segmento
Por tipo de producto: los grados rígidos dominan mientras que los flexibles se aceleran
Las variantes rígidas controlaron el 62.48 % del volumen en 2025, lo que refleja la necesidad de una vida útil de 50 años en tuberías de agua potable y perfiles de ventanas. Este dominio sustenta una parte sustancial del tamaño del mercado de cloruro de polivinilo de origen biológico, lo que garantiza una demanda predecible para los proveedores de resina. Los grados flexibles, con una tasa de crecimiento anual compuesta (TCAC) prevista del 5.88 %, se benefician de la sustitución directa en interiores de automóviles, donde los objetivos de alcance 3 determinan la elección de materiales.
Los compuestos rígidos requieren cambios mínimos de herramientas al sustituir resinas fósiles por resinas de origen biológico, lo que minimiza el riesgo de adopción y garantiza el crecimiento constante del mercado de cloruro de polivinilo de origen biológico en proyectos de infraestructura. Las formulaciones flexibles dependen de plastificantes compatibles y pruebas de migración rigurosas; Teknor Apex lanzó un compuesto flexible con un 40 % de biocontenido en 2025 para satisfacer estas exigencias de rendimiento. Estos avances demuestran cómo la experiencia en formulación, y no la química de polímeros, marca el ritmo de la adopción del segmento en la industria del cloruro de polivinilo de origen biológico.

Por aplicación: Infraestructura de tuberías, cables y sobretensiones
Las tuberías captaron el 36.27 % de la demanda en 2025, lo que le otorga a este segmento la mayor participación en el mercado de cloruro de polivinilo de origen biológico. Las empresas municipales de suministro de agua en Europa prefieren materiales bajos en carbono para cumplir con los requisitos de información, lo que sustenta una demanda predecible. Los cables y alambres, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 5.93 %, se benefician de la implementación de redes de energía renovable que especifican un aislamiento certificado de bajas emisiones de carbono.
Las películas y láminas se enfrentan a ciclos regulatorios más largos debido a que las revisiones de la FDA sobre contacto con alimentos pueden extenderse de 12 a 18 meses. Sin embargo, el segmento se beneficia cuando las marcas premium integran contenido biológico para mejorar las afirmaciones de sostenibilidad. Los fabricantes de cables ven una ventaja estratégica al evitar futuros impuestos al carbono, lo que aumenta su confianza para cerrar acuerdos de compra de resinas de origen biológico. Estos patrones mantienen el crecimiento de las aplicaciones alineado con la infraestructura más amplia y los plazos de las marcas de consumo dentro del mercado del cloruro de polivinilo de origen biológico.
Por industria de usuario final: el transporte y el embalaje impulsan la escala
El transporte y el embalaje representaron el 51.77 % del consumo en 2025 y crecerán a una tasa de crecimiento anual compuesta (TCAC) del 5.91 %, lo que consolidará al segmento como el principal motor de ingresos del mercado de cloruro de polivinilo de origen biológico. Los fabricantes de automóviles pueden sustituir el PVC de origen biológico sin necesidad de reequiparlo, lo que reduce directamente la huella de carbono de alcance 3. Los convertidores de embalajes implementan biopelículas para cumplir con los criterios de las marcas que exigen contenido sostenible para 2030.
La construcción y edificación cumplen con normativas como LEED v5 y las normas actualizadas de la EPA, lo que impulsa a los fabricantes de pisos y perfiles hacia el uso de contenido certificado. La industria eléctrica y electrónica cobra impulso gracias a los centros de datos y la infraestructura de carga de vehículos eléctricos, que especifican cableado de bajas emisiones de carbono. Estos patrones de uso subrayan cómo el cumplimiento normativo y la visibilidad de la marca, más que el mero rendimiento del material, marcan la pauta de la industria del cloruro de polivinilo de origen biológico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
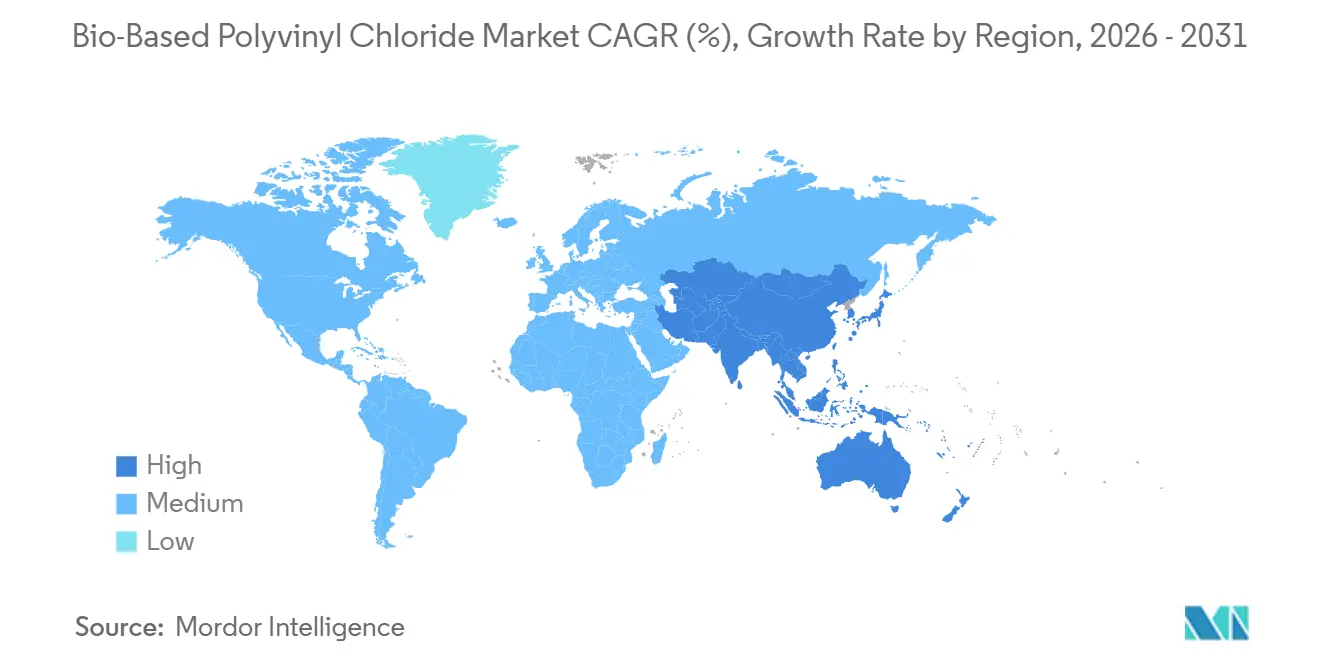
Europa alcanzó una cuota de mercado del 48.22 % en el cloruro de polivinilo de origen biológico en 2025, impulsada por los acuerdos de suministro de balance de masa y presentación de informes transitorios de CBAM entre INEOS, Vynova y fabricantes de la cadena de suministro. Alemania, Francia e Italia lideran la demanda, mientras que Suecia y Dinamarca prueban el bio-PVC en tuberías de calefacción urbana. Rusia permanece al margen debido a las sanciones y a su dependencia de la ruta del carburo, que carece de infraestructura para la biomateria prima.
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.94 % hasta 2031. India desvía el excedente de etanol de caña de azúcar a las rutas químicas, y la planta de demostración de Praj en Gujarat demuestra la preparación nacional para la materia prima. El plan quinquenal de China abre cuotas piloto para el coprocesamiento de bioetanol, lo que ofrece a las plantas de craqueo estatales una vía para cumplir con los requisitos de ajuste de emisiones de carbono. Japón y Corea del Sur importan bionafta certificada de Malasia y Tailandia para clientes de los sectores de la electrónica y la automoción.
Norteamérica, si bien mantiene una cuota de mercado menor, se beneficia significativamente de los créditos fiscales estadounidenses, lo que reduce los costos de conversión de CO₂ a etileno. Dow enfrenta limitaciones en la materia prima, lo que prioriza los plazos de calificación de proveedores sobre los cuellos de botella en la producción. En Norteamérica, México alinea sus operaciones con las tarjetas de puntuación de los fabricantes de equipos originales (OEM) estadounidenses, y la planta brasileña de conversión de etanol a etileno refuerza el suministro de Sudamérica. Oriente Medio aún se encuentra en sus primeras etapas; sin embargo, la prueba programada de bionafta de SABIC sugiere una demanda emergente, con potencial para una expansión sustancial de la capacidad si la prueba resulta exitosa.
Panorama regulatorio
La regulación del PVC de origen biológico se ve cada vez más condicionada por los requisitos de contabilidad de carbono y trazabilidad del producto, además del cumplimiento de las normativas tradicionales sobre productos químicos y contacto con alimentos. En Europa, el Mecanismo de Ajuste en Frontera del Carbono (CBAM) de la UE pasó de la presentación de informes transitorios (finales de 2023) a la aplicación completa de un arancel de carbono incorporado a partir de 2026, lo que eleva el nivel de cumplimiento para las importaciones de PVC con alto contenido de carbono y fomenta la demanda de materias primas verificadas con bajo contenido de carbono o de origen biológico utilizadas en la fabricación de PVC.
En todos los usos finales, el acceso al mercado depende del cumplimiento de las normas específicas de cada jurisdicción y de los esquemas de cadena de custodia reconocidos. En Estados Unidos, la aprobación de Clariant por la FDA, vigente desde el 7 de mayo de 2026, para sus aditivos de cera Licocare RBW de base biológica para aplicaciones de PVC rígido en contacto con alimentos, respalda su adopción en envases regulados y usos de consumo. La certificación voluntaria sigue siendo un factor clave para las declaraciones de bioatribución, y la norma ISCC PLUS se utiliza ampliamente para validar los enfoques de balance de masas, segregación y mezcla controlada. Programas de la industria como VinylPlus y directrices como la norma australiana de Mejores Prácticas Ambientales (BEP) PVC v2.0 también refuerzan las expectativas sobre la documentación de fabricación y abastecimiento responsables.
Análisis de la cadena de valor
La cadena de valor del PVC de base biológica reproduce la producción convencional de PVC, con la descarbonización concentrada en el lado del etileno de la ruta VCM. Las materias primas renovables (bioetanol, bionafta o insumos derivados de residuos como el aceite de cocina usado) se introducen en la fase inicial y se asignan al PVC mediante contabilidad de balance de masas, mientras que los insumos de cloro y cloro-álcali siguen siendo en gran medida convencionales. El suministro comercial está liderado actualmente por productores que ofrecen grados de PVC con certificación de bioatribución o de bajo carbono, incluidos INEOS Inovyn (BIOVYN/NEOVYN), Vynova (VynoEcoSolutions) y Ercros (Etinox Renew), con verificación de la cadena de custodia generalmente a través de ISCC PLUS y, en algunos casos, RSB.
En la fase posterior, la naturaleza de integración directa del PVC de origen biológico permite a los convertidores utilizar los activos existentes de extrusión, calandrado y moldeo en tuberías, perfiles, pisos, cables y alambres. Esto desplaza la diferenciación hacia el conocimiento de formulación y el apoyo al cumplimiento normativo en lugar de nuevos equipos. Los proveedores de aditivos y los compuestos influyen en los resultados para aplicaciones reguladas, como lo demuestra el aditivo de cera Licocare RBW de origen biológico de Clariant, aprobado por la FDA para su uso en PVC rígido en contacto con alimentos (vigente a partir del 7 de mayo de 2026). La distribución generalmente se realiza a través de los canales de PVC existentes, mientras que los principales obstáculos siguen siendo la disponibilidad de materias primas renovables, las auditorías de certificación y trazabilidad, y la obtención de datos documentados de ACV y cadena de custodia necesarios para la presentación de informes ESG y la adquisición.
Panorama competitivo
El mercado del cloruro de polivinilo de origen biológico está moderadamente consolidado. Los operadores tradicionales dependen de la certificación ISCC PLUS o RSB para traducir los volúmenes de balance de masa en reclamaciones comercializables. El software de cadena de custodia y las patentes de catalizadores dominan las solicitudes recientes, lo que indica que la eficiencia y la trazabilidad del proceso son más importantes que las nuevas químicas de polímeros. El posicionamiento competitivo ahora depende de demostrar reducciones de carbono verificadas por terceros, lo suficientemente significativas como para eludir el CBAM o calificar para puntos LEED, lo que otorga a los proveedores un marco de precios en los mercados regulados.
Líderes de la industria del cloruro de polivinilo de base biológica
INEOS
Grupo Vynova
Westlake Vinnolit GmbH & Co. KG
Solvay S.A.
LG Chem
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Clariant recibió la aprobación de la FDA de EE. UU. para sus aditivos de cera Licocare RBW de base biológica para su uso en aplicaciones de PVC rígido en contacto con alimentos (vigente a partir del 7 de mayo de 2026). Esta autorización amplía el conjunto de aditivos que cumplen con la normativa para los transformadores que se dedican al envasado en contacto con alimentos y otros segmentos de PVC rígido sujetos a estrictas regulaciones.
- Diciembre de 2025: Westlake Vinnolit publicó su Informe de Sostenibilidad 2024, confirmando que alcanzó su objetivo para 2030 de reducir las emisiones de CO2e de Alcance 1 y Alcance 2 por tonelada de producción en un 20 % con respecto a la línea base de 2016. Esta divulgación refuerza la confianza de los compradores en las afirmaciones de descarbonización de los proveedores que suelen acompañar a las ofertas de PVC con certificación de bajas emisiones de carbono o con atribución de carbono.
- Septiembre de 2024: INEOS Inovyn lanzó NEOVYN, una gama de PVC con bajas emisiones de carbono que se posiciona con una huella de carbono un 37 % menor que el promedio de la industria europea para el PVC en suspensión. Esta introducción amplió el conjunto de opciones de PVC disponibles comercialmente que se alinean con los programas de reducción de Alcance 3 de los clientes sin modificar los procesos de conversión.
Alcance del informe de mercado global de cloruro de polivinilo de base biológica
El policloruro de vinilo de origen biológico (Bio-PVC) surge como una alternativa sostenible al PVC convencional. Al sustituir el etileno derivado de combustibles fósiles por materias primas renovables de origen vegetal, como el bioetanol o el tall oil, en su producción, el Bio-PVC logra el mismo rendimiento, durabilidad y reciclabilidad que su contraparte tradicional. Sin embargo, presenta una huella de carbono significativamente menor, en consonancia con los objetivos de una economía más circular.
El mercado del cloruro de polivinilo de origen biológico está segmentado por tipo de producto, aplicación, sector de consumo final y geografía. Por tipo de producto, el mercado se divide en Bio-PVC rígido y Bio-PVC flexible. Por aplicación, el mercado se segmenta en tuberías, alambres, cables, películas y láminas, entre otros. Por sector de consumo final, el mercado se segmenta en edificación y construcción, transporte y embalaje, electricidad y electrónica, entre otros. El informe también abarca el tamaño del mercado y las previsiones para el mercado del cloruro de polivinilo de origen biológico en 17 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en los ingresos (USD).
| Bio-PVC rígido |
| Bio-PVC flexible |
| Tubería |
| Cables |
| Cables |
| Películas y Hojas |
| Otros |
| Maquinaria de construcción usada |
| Transporte y empaque |
| Eléctrica y electrónica |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Bio-PVC rígido | |
| Bio-PVC flexible | ||
| por Aplicación | Tubería | |
| Cables | ||
| Cables | ||
| Películas y Hojas | ||
| Otros | ||
| Por industria del usuario final | Maquinaria de construcción usada | |
| Transporte y empaque | ||
| Eléctrica y electrónica | ||
| Otros | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor global actual del mercado de cloruro de polivinilo de origen biológico?
El tamaño del mercado de cloruro de polivinilo de origen biológico fue de USD 1.01 millones en 2026 y se prevé que alcance los USD 1.31 millones en 2031.
¿Qué región domina la demanda de PVC de origen biológico?
Europa lidera con una participación en los ingresos del 48.22% en 2025, respaldada por estrictas normas sobre fronteras de carbono y estándares de construcción ecológica.
¿Qué segmento crecerá más rápido hasta 2031?
Se proyecta que los cables y alambres se expandirán a una tasa de crecimiento anual compuesta (CAGR) del 5.93 % debido a la expansión de la red de energía renovable.
¿Qué esquemas de certificación verifican las afirmaciones de PVC de atribución biológica?
ISCC PLUS y RSB son los principales esquemas de cadena de custodia aceptados por los reguladores y los principales propietarios de marcas.


