

Tamaño y participación en el mercado de enzimas para biocombustibles
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 0.74 mil millones |
| Tamaño del mercado (2031) | USD 1.02 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.63% CAGR |
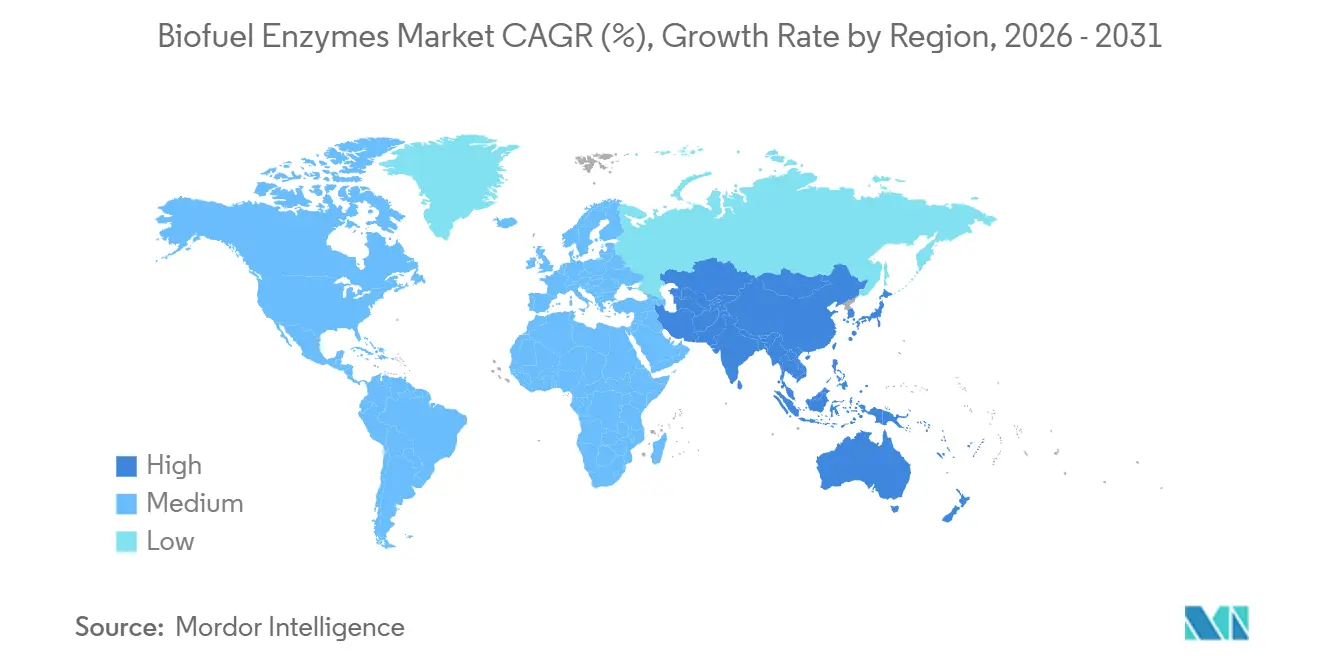
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
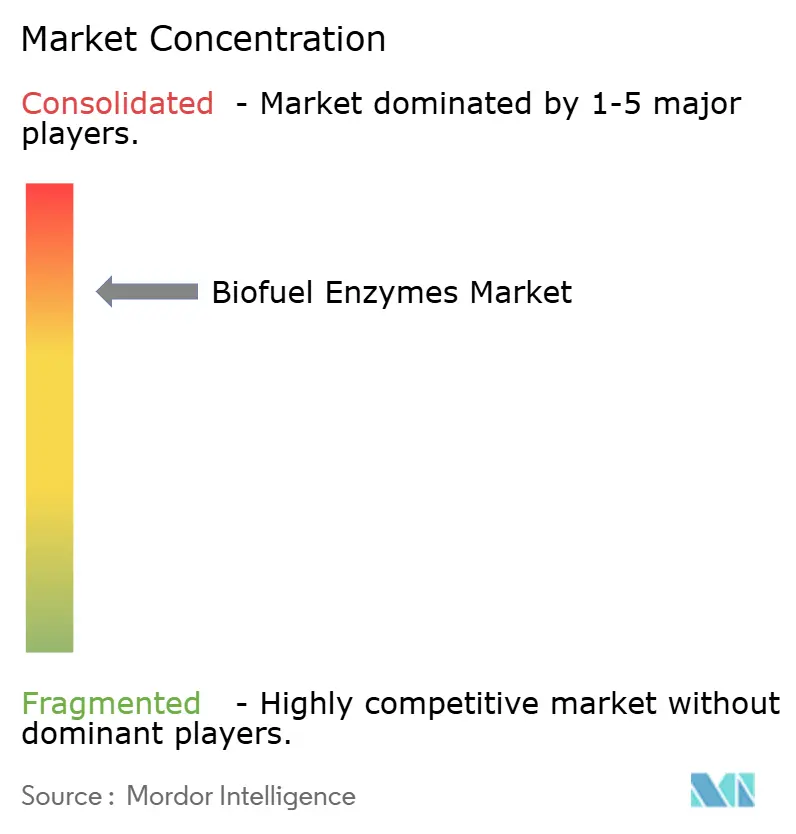
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de enzimas para biocombustibles por Mordor Intelligence
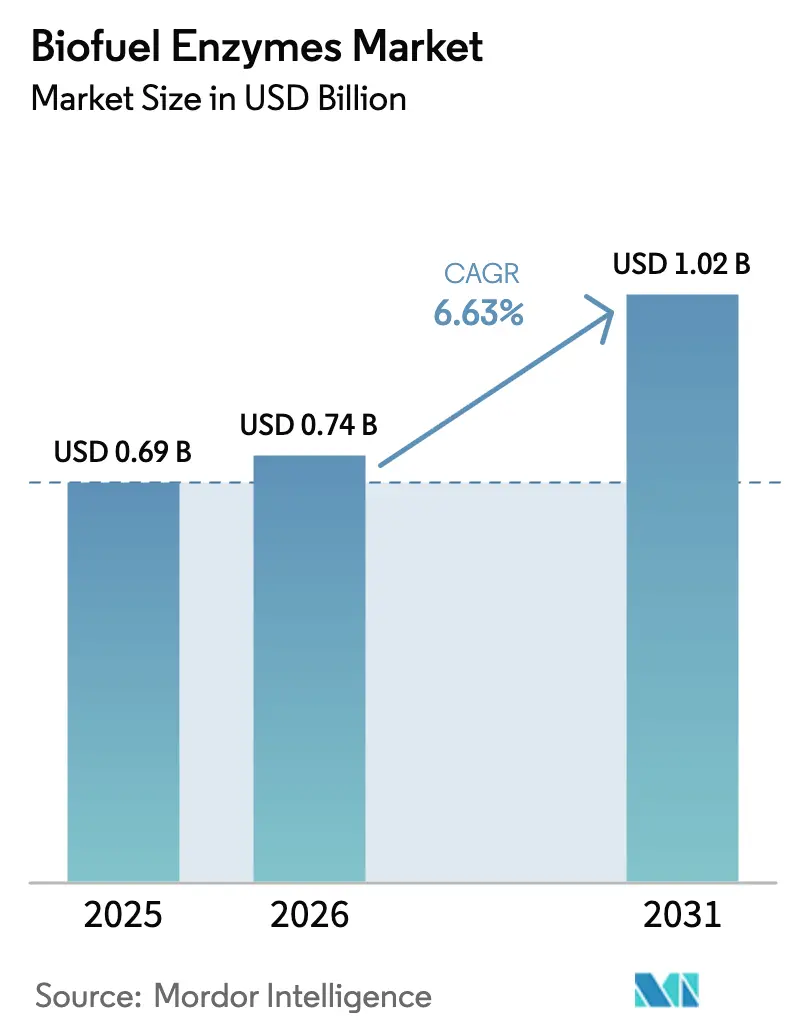
Se proyecta que el tamaño del mercado de enzimas para biocombustibles se expandirá de USD 0.69 mil millones en 2025 y USD 0.74 mil millones en 2026 a USD 1.02 mil millones para 2031, registrando una CAGR de 6.63% entre 2026 y 2031. Los volúmenes obligatorios de combustibles renovables en los Estados Unidos, India y la Unión Europea están expandiendo el grupo direccionable de biocombustibles, mientras que los avances en I+D en celulosas termoestables continúan comprimiendo el costo por galón para el etanol celulósico. La infraestructura madura de etanol de maíz en América del Norte respalda una demanda base considerable, pero el crecimiento incremental más rápido se está moviendo a Asia-Pacífico a medida que China e India aceleran los objetivos de mezcla de etanol. La fabricación de enzimas en sitio, los pilotos de bioprocesamiento consolidados y los cócteles de enzimas que desbloquean aceites usados y residuos con alto contenido de cenizas están redefiniendo las estrategias competitivas tanto para las empresas biotecnológicas establecidas como para las emergentes. Los anuncios de gastos de capital por parte de los principales proveedores indican confianza en que el apoyo político y las mejoras tecnológicas sostendrán una expansión del volumen de un dígito medio durante la década.
Conclusiones clave del informe
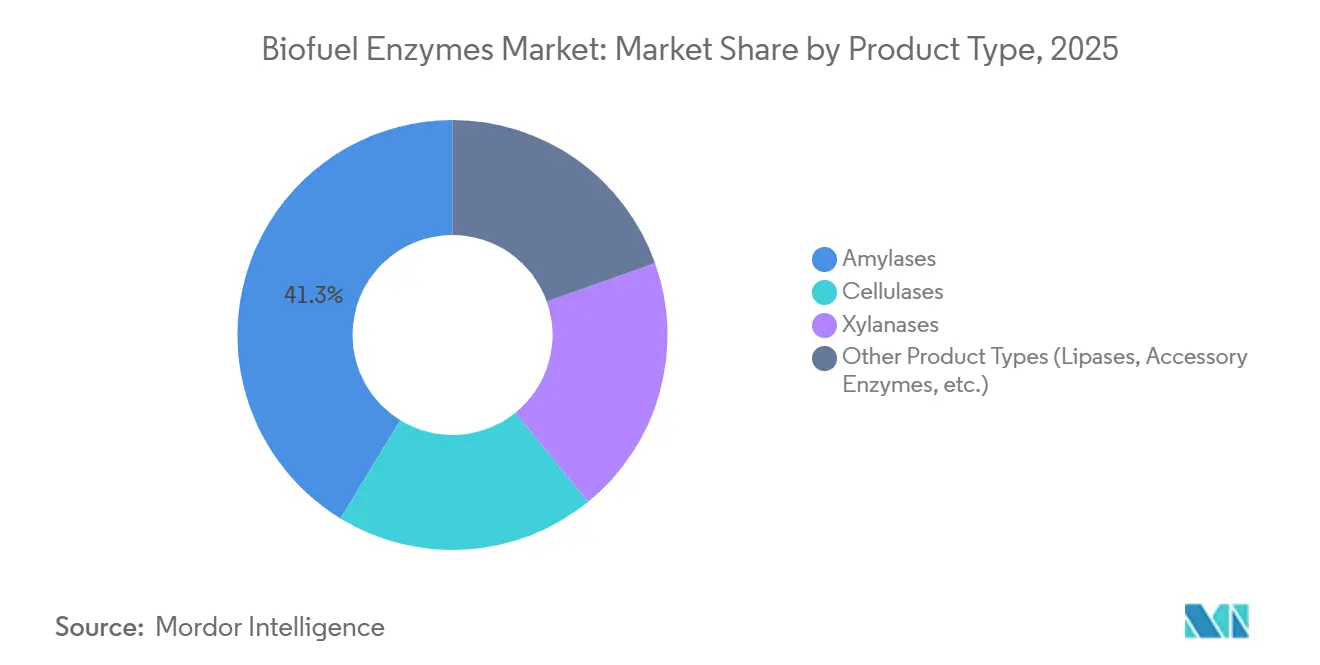
- Por tipo de producto, las amilasas lideraron con una participación de ingresos del 41.27 % en 2025; se prevé que las celulasas se expandan a una CAGR del 8.67 % hasta 2031.
- Por materia prima, los cultivos de almidón representaron el 40.35% de la participación de mercado de enzimas para biocombustibles en 2025, mientras que las algas avanzan a una CAGR del 9.68% hasta 2031.
- Por tecnología, la catálisis enzimática libre capturó el 50.81% del tamaño del mercado de enzimas de biocombustibles en 2025 y se proyecta que el bioprocesamiento consolidado aumente a una CAGR del 9.79% entre 2026 y 2031.
- Por aplicación, el etanol basado en maíz y almidón representó el 45.78% de los ingresos en 2025; el etanol lignocelulósico está progresando a una CAGR del 8.49% hasta 2031.
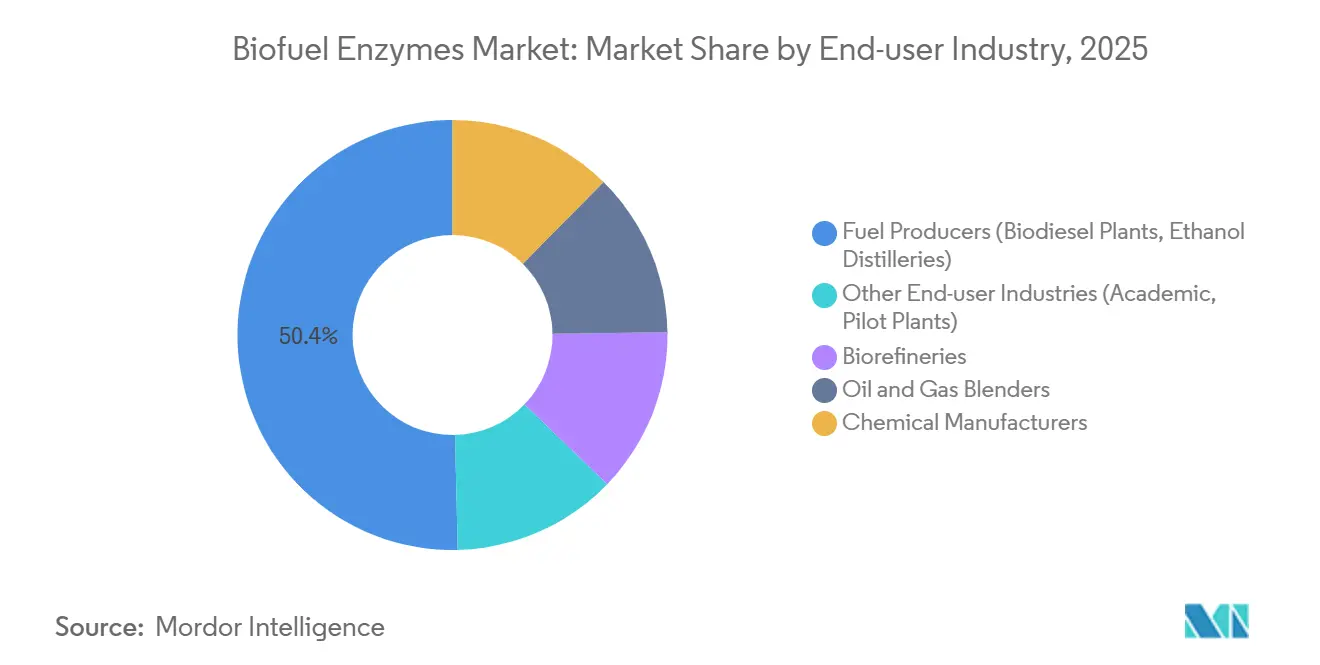
- Por usuario final, los productores de combustible obtuvieron el 50.39% de los ingresos en 2025, mientras que las biorrefinerías están creciendo a una CAGR del 8.45% hasta 2031.
- Por geografía, América del Norte representó el 35.55% de los ingresos en 2025; Asia-Pacífico es la región que se expandió más rápido, a una tasa compuesta anual del 7.98% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de enzimas para biocombustibles
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecientes mandatos de mezcla de biodiésel | + 1.2% | Global, con concentración en América del Norte, UE, Brasil, Indonesia y Malasia | Mediano plazo (2-4 años) |
| Creciente demanda de etanol de segunda generación (celulósico) | + 1.5% | América del Norte, UE, China, India | Largo plazo (≥ 4 años) |
| Avances rápidos en ingeniería enzimática y evolución dirigida | + 1.3% | Global, liderado por los centros de I+D de América del Norte y la UE | Mediano plazo (2-4 años) |
| Producción de enzimas in situ que reduce los costos operativos | + 0.9% | América del Norte, Brasil, China | Corto plazo (≤ 2 años) |
| Integración de biorrefinerías con plataformas avanzadas de pretratamiento | + 1.0% | América del Norte, UE, Brasil | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecientes mandatos de mezcla de biodiésel
Las normativas están recalibrando la demanda de enzimas a medida que las proporciones de mezcla de biodiésel aumentan más rápido que las obligaciones de etanol en varias jurisdicciones. La Directiva de Energías Renovables III de la Unión Europea exige que los biocombustibles avanzados suministren el 5.5 % de la energía del transporte para 2030, un umbral que impulsa la transesterificación enzimática de aceites residuales y sebo hacia la corriente principal. El programa B35 de Indonesia consume aproximadamente 14 millones de toneladas métricas de aceite de palma crudo anualmente, lo que incentiva las enzimas lipasa que convierten materias primas con alto contenido de ácidos grasos libres sin una costosa preesterificación. Brasil elevó su mezcla de biodiésel a B15 en 2025, ampliando la diversidad de sustratos y abriendo oportunidades para formulaciones enzimáticas que procesan aceite de soja, sebo y aceite de cocina usado indistintamente. La Agencia de Protección Ambiental de EE. UU. estableció el diésel a base de biomasa para 2026 en 3.35 millones de galones, premiando a los proveedores de enzimas capaces de reducir el costo del catalizador por debajo de 0.08 USD por galón [1] Agencia de Protección Ambiental de EE. UU., “Obligaciones de volumen renovable para 2026”, epa.gov . El Estándar de Combustibles Bajos en Carbono de California multiplica los valores de crédito para los combustibles derivados de grasas residuales, impulsando la demanda de lipasas tolerantes a la humedad y las impurezas.
Creciente demanda de etanol de segunda generación (celulósico)
La implementación comercial de plantas de etanol celulósico está multiplicando el consumo de enzimas por galón de combustible. El Departamento de Energía de EE. UU. otorgó USD 118 millones en 2025 a proyectos que buscan reducir el costo de la celulosa por debajo de USD 0.30 por galón para 2030. El Proyecto LIBERTY de POET-DSM produjo 22 millones de galones de etanol celulósico en 2025 y consumió aproximadamente 110 toneladas métricas de celulosa y xilanasa, lo que demuestra su rentabilidad a gran escala una vez que las plantas alcancen su capacidad nominal. India contrató 500 millones de litros de etanol de segunda generación a partir de paja de arroz y bagazo, exigiendo combinaciones optimizadas para materias primas con alto contenido de cenizas. China aprobó 600,000 toneladas métricas anuales de capacidad celulósica con plantas de enzimas in situ para evitar los costos de la cadena de frío en las provincias del norte. El Fondo de Innovación de la Comisión Europea invirtió 150 millones de euros en tecnología sunliquid que combina la producción de enzimas con el pretratamiento y la fermentación, reduciendo los gastos generales de la cadena de suministro en un 40%.
Avances rápidos en ingeniería enzimática y evolución dirigida
Los avances en ingeniería de proteínas están mejorando la actividad específica, la termoestabilidad y la tolerancia a los inhibidores. Un estudio de 2025 demostró que los genes de celulasa de Trichoderma reesei editados mediante CRISPR aumentaron la actividad en un 34 %, lo que permitió reducir la carga de 15 a 10 mg por g de biomasa sin pérdida de rendimiento. Novonesis redujo los ciclos de desarrollo a la mitad mediante la evolución dirigida guiada por aprendizaje automático, acelerando el tiempo de comercialización de cócteles específicos para cada región. La nueva xilanasa de DuPont opera a 70 °C, lo que permite la sacarificación y la fermentación simultáneas, eliminando así los costos de enfriamiento de USD 0.04 por galón. El modelado tecnoeconómico del Laboratorio Nacional de Energías Renovables de EE. UU. sugiere que las celulasas de próxima generación pueden reducir en USD 0.12 por galón el precio mínimo de venta del etanol, equiparando los combustibles celulósicos con el etanol de maíz en mercados sin subsidios. La actividad de patentes refleja esta tendencia: dsm-firmenich presentó 12 patentes en 2025 para lipasas diseñadas con IA destinadas al biodiésel a partir de aceites usados.
Producción de enzimas in situ que reduce los costos operativos
Las biorrefinerías están internalizando la fabricación de enzimas para evitar la logística de la cadena de frío y ajustar las mezclas en tiempo real. La fermentación in situ del Proyecto LIBERTY redujo drásticamente el gasto en enzimas adquiridas en un 25 %. El complejo Bonfim de Raízen produce 500 toneladas métricas de celulosa al año a partir de melaza e hidrolizado de bagazo, lo que eleva el coste a 0.18 USD por galón para el etanol de segunda generación. Un consorcio liderado por el Departamento de Energía (DOE) está probando plataformas de producción modulares que modernizan destilerías existentes y buscan un coste de las enzimas inferior a 0.25 USD por galón. La planta de Zhaodong de Cofco Biochemical en China ahora produce su propia amilasa, lo que reduce el gasto en un 18 % y estabiliza el suministro en temporada alta. Las plantas internas también permiten realizar ajustes en la fórmula en cuestión de horas cuando varían los niveles de lignina o humedad, una capacidad de respuesta imposible con cadenas de suministro centralizadas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de producción e inmovilización de enzimas | -0.8% | Global, con especial impacto en los mercados emergentes de Asia-Pacífico y Sudamérica | Mediano plazo (2-4 años) |
| La volatilidad de los precios de las materias primas reduce la visibilidad de la demanda de enzimas | -0.6% | América del Norte, América del Sur, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Presión competitiva de las rutas de conversión termoquímica | -0.5% | América del Norte, UE, China | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de producción e inmovilización de enzimas
La fermentación, purificación y formulación representan hasta la mitad del costo de la enzima entregada, lo que dificulta su adopción en regiones sensibles al precio. El NREL estimó la producción de celulasa en USD 4.50-6.00 por kg en 2025, equivalente a USD 0.45-0.60 por galón de etanol celulósico, lo que erosiona los márgenes cuando el petróleo se cotiza por debajo de USD 70 por barril [2] Laboratorio Nacional de Energía Renovable, “Objetivos de Costo y Rendimiento de la Celulasa”, nrel.gov . Los sistemas inmovilizados permiten la reutilización del catalizador, pero requieren USD 2-5 millones para soportes y adaptaciones, una barrera para las plantas de tamaño mediano. Advanced Enzyme Technologies señaló que la recuperación y el reciclaje agregan 15-20% al gasto en enzimas y solo el 30% de las plantas han instalado el hardware. Las destilerías indias que operan con márgenes de USD 0.08-0.12 por litro a menudo eligen enzimas de menor grado que ralentizan el rendimiento. Las cadenas de suministro tropicales se enfrentan a recargos por transporte refrigerado de entre 0.50 y 0.80 dólares por kilogramo, lo que deja fuera del mercado a los pequeños productores de biodiésel.
La volatilidad de los precios de las materias primas reduce la visibilidad de la demanda de enzimas
El maíz, la caña de azúcar y el aceite de palma se comercializan en bandas anchas, lo que perturbó los planes de compra de enzimas. Los futuros del maíz estadounidense oscilaron un 62 % en 2025 debido a que la sequía y la demanda de importaciones chinas afectaron drásticamente los precios, lo que llevó a las plantas de etanol a reducir la producción y aplazar los pedidos de enzimas. Los ingenios brasileños optaron por el azúcar cuando los precios de exportación superaron los 0.20 USD por libra, lo que redujo el uso de enzimas en un 12 % durante los meses de mayor producción de azúcar. Los precios del aceite de palma indonesio se dispararon a 1,350 USD por tonelada métrica durante El Niño, lo que obligó a la inactividad de la capacidad de biodiésel y a una caída de la demanda de enzimas del 8 % al 10 %. La recolección de rastrojo de maíz cayó un 18 % en 2025 después de que las cosechas húmedas limitaran el acceso al campo, lo que redujo drásticamente el consumo de celulosa en las plantas celulósicas. Los proveedores ahora ofrecen contratos indexados a los costos de la materia prima, pero este mecanismo desplaza el riesgo de margen y complica la planificación de la capacidad.
Análisis de segmento
Por tipo de producto: Las celulasas impulsan el cambio de próxima generación
Se proyecta que las celulasas crecerán un 8.67 % entre 2026 y 2031, superando a todas las demás categorías de enzimas, a medida que las políticas impulsan el desarrollo de etanol lignocelulósico. Las amilasas mantuvieron una participación en los ingresos del 41.27 % en 2025, un legado del dominio del almidón de maíz y trigo en América del Norte y Asia-Pacífico. Las xilanasas y enzimas auxiliares se están combinando con las celulasas para maximizar la conversión de hemicelulosa, mientras que el desarrollo de lipasas se centra en el biodiésel a partir de aceites usados y grasas animales.
La dinámica de la demanda diverge según la región. Las plantas estadounidenses de etanol de maíz siguen siendo la piedra angular del volumen de amilasa; sin embargo, los proveedores están destinando sus presupuestos de I+D a celulosas termoestables que mantienen su actividad por encima de los 65 °C para reducir el consumo de energía de refrigeración. Las solicitudes de patentes para celulosas aumentaron un 27 % en 2025, frente al 8 % para las amilasas, lo que subraya este cambio de rumbo. Las lipasas, aunque de menor valor, sustentan los mercados emergentes de biodiésel de aceite de palma en el Sudeste Asiático y la transesterificación de aceite usado en Europa. Los proveedores comercializan paquetes enzimáticos que integran lacasas o pectinasas para disolver las matrices de lignina y pectina en biomasa resistente, como las paredes celulares de madera blanda o algas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por materia prima: las algas emergen como una frontera de alto crecimiento
Los cultivos de almidón generaron el 40.35 % de los ingresos en 2025, pero su participación se está reduciendo gradualmente en favor de residuos, cultivos energéticos y algas. La cuota de mercado de las enzimas para biocombustibles vinculadas a las algas presenta la mayor tasa de crecimiento anual compuesta (TCAC) prevista hasta 2031, con un 9.68 %, ya que las normativas de la aviación favorecen los lípidos bajos en carbono. Los residuos agrícolas tienen un gran potencial, pero se ven limitados por el coste de las enzimas por galón; los cócteles de nueva generación, demostrados por el NREL, con dosis reducidas a 12 mg g⁻, prometen impulsar este segmento.
Los proveedores están adaptando sus formulaciones a la paja de arroz con alto contenido de cenizas en India y al rastrojo de maíz rico en humedad en EE. UU., mientras que las empresas escandinavas desarrollan celulasas adaptadas al frío para residuos forestales procesados a 15-20 °C. La conversión de aceite de cocina usado es otro punto a favor, ya que las lipasas procesan corrientes con un 15 % de ácidos grasos libres sin pretratamiento cáustico, lo que supone un ahorro de 0.10 USD por galón en las plantas de biodiésel europeas. Los proyectos piloto de biocombustibles de algas exigen celulosas que rompan las paredes celulares resistentes y lipasas que liberen los lípidos intracelulares sin un secado de alto consumo energético, un nicho en el que los proveedores en fase inicial se están posicionando para obtener una ventaja competitiva.
Por tecnología: el bioprocesamiento consolidado redefine la economía
La catálisis enzimática libre representó el 50.81 % de los ingresos en 2025; sin embargo, se prevé que el bioprocesamiento consolidado (CBP) registre la tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.79 %, hasta 2031. El tamaño del mercado de enzimas para biocombustibles vinculado a CBP es incipiente, pero podría multiplicarse una vez que los microbios modificados alcancen títulos industriales. Los sistemas inmovilizados, si bien prometen ahorros de costos del 30 % al 40 %, aún enfrentan obstáculos de capital y renovaciones limitadas.
La producción in situ de enzimas está escalando rápidamente; doce plantas comerciales adoptaron la fermentación integrada en 2025, lo que redujo los costos logísticos y permitió el ajuste de recetas en tiempo real. Los microrreactores de flujo continuo y las unidades modulares de hidrólisis se encuentran en fase piloto, lo que ofrece mejoras en el rendimiento para las biorrefinerías distribuidas. Los proyectos de CBP financiados por el Departamento de Energía (DOE) buscan precios de venta de etanol inferiores a USD 1.00 por galón, un objetivo que revolucionaría los modelos actuales de adquisición. Sin embargo, los organismos de CBP requieren un mayor ajuste metabólico para adaptarse a la tolerancia al etanol de la levadura industrial, manteniendo la catálisis enzimática libre como dominante durante la mayor parte del período de pronóstico.
Por aplicación: el etanol lignocelulósico obtiene impulso político
El etanol a base de maíz y almidón retuvo el 45.78 % de los ingresos en 2025, pero se prevé que el etanol lignocelulósico se expanda más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 8.49 %, gracias a los favorables créditos de intensidad de carbono en EE. UU. y Brasil. California otorga créditos de etanol celulósico por un valor de entre 0.40 y 0.60 USD por galón, lo que compensa el aumento de los costos de las enzimas. El biodiésel mantiene un volumen considerable, ya que Indonesia, Malasia y la UE aumentan las proporciones de mezcla, y la demanda de enzimas se orienta hacia las lipasas, capaces de procesar aceites usados con un contenido de entre un 8 % y un 15 % de ácidos grasos libres.
Las aplicaciones emergentes incluyen la mejora del biogás, donde las enzimas aumentan las tasas de digestión anaeróbica, y productos intermedios bioquímicos como el ácido biosuccínico producido mediante fermentación asistida por enzimas. Las enzimas especializadas para cuero y textiles generan nichos de mercado, pero su alcance sigue siendo limitado en comparación con las aplicaciones de combustibles. Los factores de equivalencia de políticas (1.5 veces mayor para el etanol celulósico en EE. UU.) están dirigiendo la inversión hacia vías lignocelulósicas que amplían el mercado potencial total de celulasas y enzimas auxiliares.
Por industria de usuario final: Las biorrefinerías se integran en la fase inicial
Los productores de combustibles, principalmente destilerías de etanol y plantas de biodiésel, controlaron el 50.39% de sus ingresos en 2025, pero las biorrefinerías muestran la perspectiva de una tasa de crecimiento anual compuesta (TCAC) más sólida, del 8.45%. El tamaño del mercado de enzimas para biocombustibles, captado por las biorrefinerías, aumentará a medida que las instalaciones ubiquen conjuntamente el pretratamiento, la hidrólisis, la fermentación y la producción de enzimas. POET obtiene enzimas mediante contratos plurianuales indexados a los precios del maíz, lo que estabiliza los costos en dólares por galón incluso en ciclos de granos volátiles. Raízen distribuye el gasto en enzimas entre los ingresos por electricidad y derivados de lignina, diluyendo el impacto en los costos.
Los fabricantes de productos químicos y las empresas de bienes de consumo son clientes emergentes pero estratégicos que adoptan rutas enzimáticas para bioquímicos y surfactantes. Las plantas piloto académicas, aunque pequeñas, siguen siendo esenciales para validar nuevos cócteles con materias primas no convencionales. Los acuerdos de licencia para cepas de fermentación in situ y el conocimiento de los procesos representan una fuente emergente de ingresos para los proveedores a medida que más usuarios finales buscan la integración vertical.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado norteamericano de enzimas para biocombustibles
Norteamérica captó el 35.55% de sus ingresos en 2025, gracias a 15.4 millones de galones de etanol de maíz estadounidense y al ecosistema de I+D más completo del continente. El mandato de la EPA para 2026 establece 590 millones de galones de biocombustible celulósico, lo que sustenta la demanda de celulosa a pesar del debate político sobre los objetivos del Estándar de Combustibles Renovables. El Reglamento de Combustibles Limpios de Canadá apoya el etanol de paja de trigo, mientras que la mezcla E10 de México en áreas metropolitanas impulsa la demanda de derivados de la caña de azúcar. Instituciones de investigación como el NREL y el Centro de Investigación de Bioenergía de los Grandes Lagos publicaron 134 artículos sobre enzimas en 2025, lo que alimentó una cartera de variantes autorizadas.
Mercado de enzimas para biocombustibles en la región Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.98 % hasta 2031, a medida que China e India intensifican las mezclas de etanol y el Sudeste Asiático impulsa el biodiésel de aceite de palma. La implementación del E10 en China en 15 provincias añade 4000 millones de litros de demanda de etanol y requiere aproximadamente 20 000 toneladas métricas de amilasa al año. El objetivo del E20 en India duplicará el consumo de etanol hasta alcanzar los 10 000 millones de litros para 2030, impulsando el uso de enzimas en 400 destilerías. Japón, Corea del Sur y las economías de la ASEAN implementan estándares adicionales para combustibles que diversifican las carteras de enzimas hacia la paja de arroz y el aceite de cocina usado.
Mercado europeo de enzimas para biocombustibles
Europa se beneficia de la capacidad de biodiésel madura y del subobjetivo del 5.5% para combustibles avanzados de la Directiva de Energías Renovables III, pero el crecimiento se está moderando a medida que la mezcla se estanca. Alemania produjo 3.2 millones de toneladas de biodiésel en 2025, aprovechando las lipasas para la colza y el aceite usado. Francia alcanzó una penetración del 95% de E10, mientras que el Reino Unido incentiva la doble contabilización de los combustibles derivados de residuos. Los países nórdicos impulsan el etanol a partir de residuos forestales, lo que requiere celulosas activas en frío. La capacidad italiana de 600,000 toneladas de biocombustibles avanzados en las plantas de Eni subraya la continua, aunque más lenta, creación de demanda.
Mercado de enzimas para biocombustibles en Sudamérica
Sudamérica se basa en los 32 mil millones de litros de etanol de caña de azúcar de Brasil y el programa de crédito RenovaBio, que valora la capacidad de segunda generación en 2.5 veces la de primera generación. La planta de Raízen en Bonfim consume 410 toneladas métricas de celulosa al año y demuestra viabilidad económica para la conversión de bagazo a etanol. El biodiésel de aceite de soja de Argentina alcanza los 2.1 millones de toneladas y explora rutas de lipasa para reducir los costos energéticos. Colombia y Paraguay expanden la destilación de caña de azúcar, pero siguen siendo consumidores de enzimas menores.
Mercado de enzimas para biocombustibles de Oriente Medio y África
Oriente Medio y África siguen siendo emergentes. Arabia Saudí se ha fijado como objetivo producir 2 millones de litros de biocombustible a partir de aceites usados para 2030 con el apoyo del Fondo de Inversión Pública, mientras que los mandatos E10 y B5 de Sudáfrica estimulan la importación de enzimas. Los Emiratos Árabes Unidos están desarrollando pilotos de combustibles de algas de alta salinidad, lo que requiere nuevas mezclas de lipasas y celulosas.

Análisis de la cadena de valor
La cadena de valor de las enzimas para biocombustibles comienza con el descubrimiento de cepas y el diseño de enzimas (huéspedes microbianos como Trichoderma reesei y plataformas de expresión patentadas), seguido de la fermentación industrial, el procesamiento posterior (recuperación, concentración, estabilización) y la formulación en mezclas específicas para cada aplicación (amilasa, celulasa, xilanasa, lipasa). El suministro al usuario final se divide entre contratos directos B2B con grandes productores de etanol y biodiésel y ventas a través de formuladores regionales que mezclan y adaptan paquetes para plantas más pequeñas. Los acuerdos de codesarrollo y suministro vinculados al rendimiento son cada vez más comunes a medida que las instalaciones diversifican sus operaciones hacia los residuos agrícolas y los aceites usados.
El costo y la logística siguen siendo los principales obstáculos, ya que la purificación, la formulación y la cadena de frío pueden representar una parte importante del costo total. Esto ha impulsado iniciativas de integración, como la producción de enzimas in situ en biorrefinerías y la localización de productos. El lanzamiento del cóctel de enzimas OpEn por parte de CNPEM en Brasil (marzo de 2026) es un ejemplo de cómo esto afecta la estructura de la cadena, junto con el continuo aumento de la demanda en India, a medida que los programas de biocombustibles generan mayores necesidades de enzimas. Esto refuerza el papel de los grandes proveedores con redes de soporte y alianzas locales.
Panorama competitivo
El mercado de enzimas para biocombustibles presenta una alta concentración: Novonesis Group, DuPont, AB Enzymes, Lallemand Inc. y dsm-firmenich controlan aproximadamente el 80% de los ingresos globales. Novonesis presentó 47 patentes de enzimas en 2025, 18 de ellas centradas en celulosas termoestables que operan a temperaturas superiores a 65 °C, y está ampliando su capacidad en Nebraska en un 40% para asegurar el suministro de etanol celulósico en EE. UU. Accellerase TRIO de DuPont ofrece un rendimiento de glucosa del 92% con una carga un 30% menor en rastrojo de maíz, lo que ofrece un alto poder de fijación de precios. La adquisición de la cartera de biocombustibles de Amano Enzyme por parte de dsm-firmenich amplía el alcance de las lipasas en Asia-Pacífico.
Los innovadores de nicho explotan nichos de materias primas. MetGen Oy proporciona enzimas modificadoras de lignina que aumentan el rendimiento de glucosa en madera blanda en un 12 %, mientras que Agrivida explora enzimas integradas en plantas expresadas en maíz transgénico. Zymergen diseña celulasas con una actividad específica un 40 % mayor, licenciando a biorrefinerías para su producción in situ. La fermentación in situ amenaza las ventajas logísticas de las empresas establecidas, pero genera ingresos por licencias para los propietarios de cepas. El bioprocesamiento consolidado podría revolucionar todo el modelo de adquisición en una década; sin embargo, las deficiencias en el rendimiento de la tolerancia al etanol lo mantienen en desarrollo.
Las estrategias incluyen la expansión de Novonesis en Nebraska por 75 millones de dólares, el acuerdo de codesarrollo DuPont-Raízen y la adquisición de Amano por parte de dsm-firmenich. Rondas de financiación como el paquete de deuda de 250 millones de dólares de Iogen y la nueva planta india de Advanced Enzyme Technologies subrayan el compromiso de capital en toda la cadena de valor.
Líderes de la industria de enzimas para biocombustibles
Enzimas AB
DuPont
Lallemand Inc.
Novozymes A/S (Grupo Novonesis)
dsm-firmenich
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Marzo de 2026: CNPEM lanzó el cóctel de enzimas OpEn en Brasil para abastecer a las biorrefinerías locales, facilitando el suministro nacional de soluciones enzimáticas y fortaleciendo el apoyo técnico local. Esto se alinea con las tendencias de localización a corto plazo y podría acortar las cadenas de suministro para las plantas brasileñas de etanol y biodiésel.
- Junio de 2025: Novonesis completó la adquisición de la participación de dsm-firmenich en Feed Enzyme Alliance por 1.5 millones de euros, disolviendo la antigua alianza y centralizando las ventas y la distribución bajo el control de Novonesis. Esta consolidación fortalece la capacidad de fabricación y la estrategia de comercialización de Novonesis en el sector de las enzimas industriales, mejorando su capacidad para priorizar la capacidad y el soporte de aplicaciones para clientes de combustibles y biorrefinerías. Asimismo, intensifica la competencia para otros proveedores de enzimas que dependen de canales de distribución compartidos.
- Junio de 2024: BASF completó la venta de su negocio de enzimas para bioenergía, incluyendo la cartera de productos Spartec, a las filiales de Lallemand, Danstar Ferment AG y Lallemand Specialties Inc. Esta transacción incorporó activos de enzimas para bioenergía a la unidad de negocio de Biocombustibles y Bebidas Destiladas de Lallemand y amplió su cobertura de productos y clientes en el mercado del bioetanol y los mercados de fermentación adyacentes. Asimismo, redefinió las opciones de proveedores para los productores al transferir marcas de enzimas consolidadas y capacidades de soporte técnico a un grupo especializado en fermentación.


Alcance y metodología
El informe de mercado Enzimas de biocombustibles incluye:
| Amilasas |
| Celulasas |
| Xilanasas |
| Otros tipos de productos (lipasas, enzimas accesorias, etc.) |
| Cultivos de almidón |
| Cultivos de azúcar |
| Aceite y grasa de cocina usados |
| Residuos Agrícolas |
| Cultivos energéticos (pasto varilla, miscanto) |
| Residuos Forestales |
| Algas |
| Catálisis de enzimas libres |
| Sistemas enzimáticos inmovilizados |
| Bioprocesamiento Consolidado (CBP) |
| Producción de enzimas in situ |
| Sistemas de microrreactores de flujo continuo |
| Etanol a base de maíz/almidón |
| Biodiesel |
| Etanol lignocelulósico |
| Cuero y textil |
| Otras aplicaciones (biogás/gas natural renovable, bioquímicos (por ejemplo, biobutanol), etc.) |
| Productores de combustibles (plantas de biodiésel, destilerías de etanol) |
| Biorrefinerías |
| Mezcladoras de petróleo y gas |
| Fabricantes de productos químicos |
| Otras industrias usuarias finales (académicas, plantas piloto) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Amilasas | |
| Celulasas | ||
| Xilanasas | ||
| Otros tipos de productos (lipasas, enzimas accesorias, etc.) | ||
| Por materia prima | Cultivos de almidón | |
| Cultivos de azúcar | ||
| Aceite y grasa de cocina usados | ||
| Residuos Agrícolas | ||
| Cultivos energéticos (pasto varilla, miscanto) | ||
| Residuos Forestales | ||
| Algas | ||
| por Tecnología | Catálisis de enzimas libres | |
| Sistemas enzimáticos inmovilizados | ||
| Bioprocesamiento Consolidado (CBP) | ||
| Producción de enzimas in situ | ||
| Sistemas de microrreactores de flujo continuo | ||
| por Aplicación | Etanol a base de maíz/almidón | |
| Biodiesel | ||
| Etanol lignocelulósico | ||
| Cuero y textil | ||
| Otras aplicaciones (biogás/gas natural renovable, bioquímicos (por ejemplo, biobutanol), etc.) | ||
| Por industria del usuario final | Productores de combustibles (plantas de biodiésel, destilerías de etanol) | |
| Biorrefinerías | ||
| Mezcladoras de petróleo y gas | ||
| Fabricantes de productos químicos | ||
| Otras industrias usuarias finales (académicas, plantas piloto) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor estimado de las enzimas para biocombustibles en 2026 y qué tamaño podría alcanzar el mercado en 2031?
El mercado está valorado en USD 0.74 mil millones en 2026 y se proyecta que alcance los USD 1.02 mil millones para 2031 con una trayectoria de CAGR del 6.63%.
¿Qué categoría de enzimas muestra la perspectiva de crecimiento más fuerte durante el período 2026-2031?
Las celulasas lideran la expansión, con una CAGR esperada del 8.67 % a medida que la capacidad de etanol lignocelulósico pasa de escala piloto a escala comercial.
¿Qué región geográfica está preparada para la aceleración más rápida de la demanda?
Se pronostica que Asia-Pacífico crecerá alrededor de un 7.98% al año, impulsada por los programas de etanol E10 de China y E20 de la India, además de la expansión del biodiésel de aceite de palma en el sudeste asiático.
¿Qué cambio operativo ofrece el mayor potencial para reducir los costos de adquisición de enzimas?
La producción de enzimas en sitio en biorrefinerías puede reducir el gasto de enzimas compradas en aproximadamente un 20-25% y al mismo tiempo permitir ajustes de formulación en tiempo real.
Última actualización de la página:



