

Tamaño y participación en el mercado de apósitos biomateriales para heridas
Visión general del mercado
| Periodo de estudio | 2022 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 7.72 mil millones |
| Tamaño del mercado (2031) | USD 11.04 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.39% CAGR |
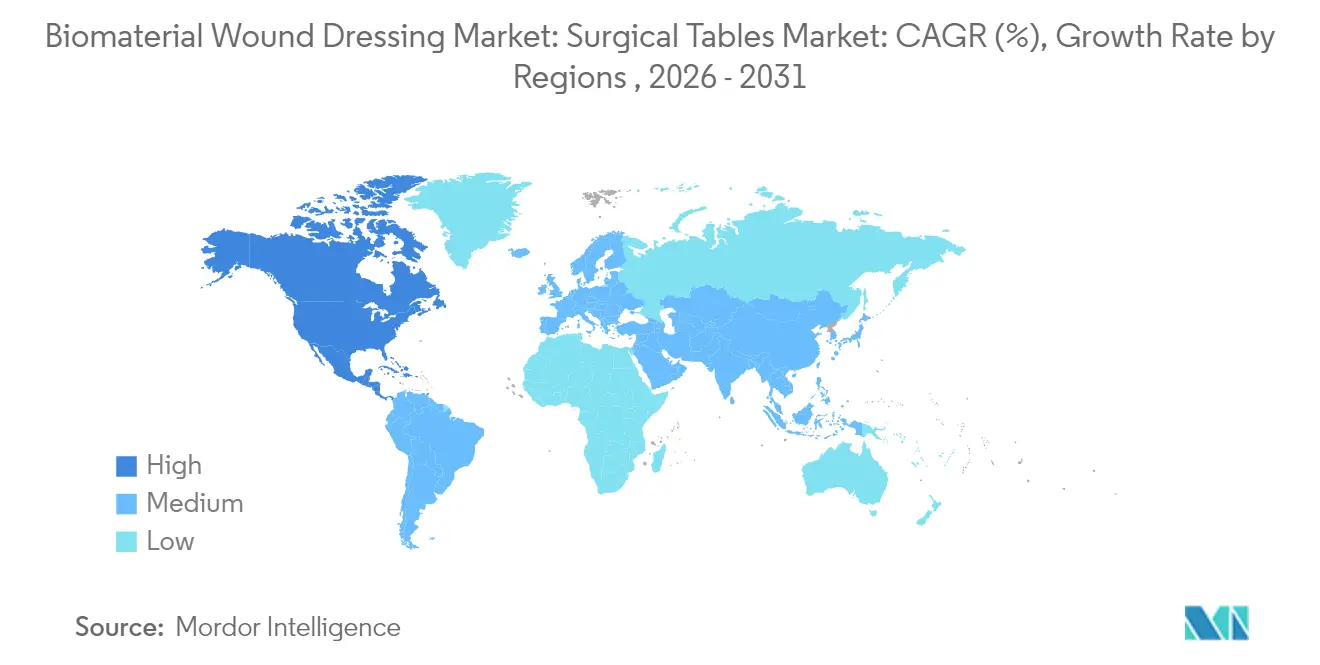
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
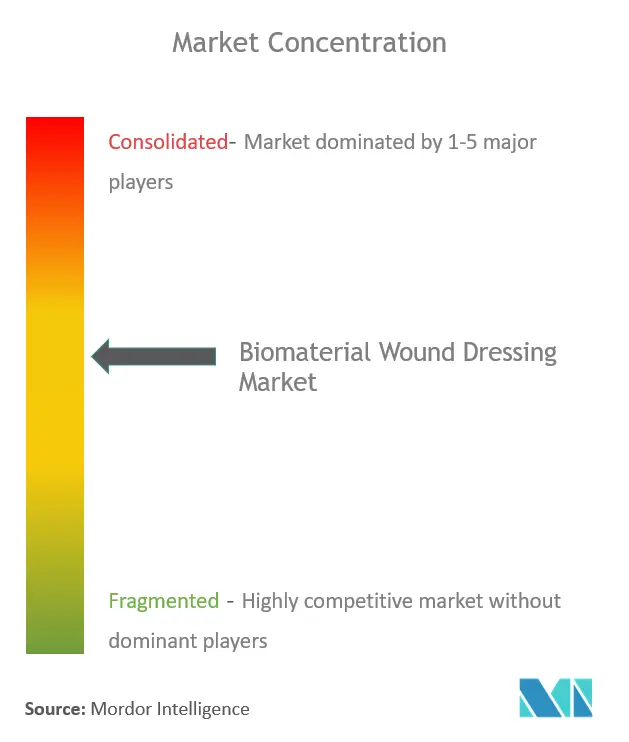
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de apósitos biomateriales para heridas realizado por Mordor Intelligence
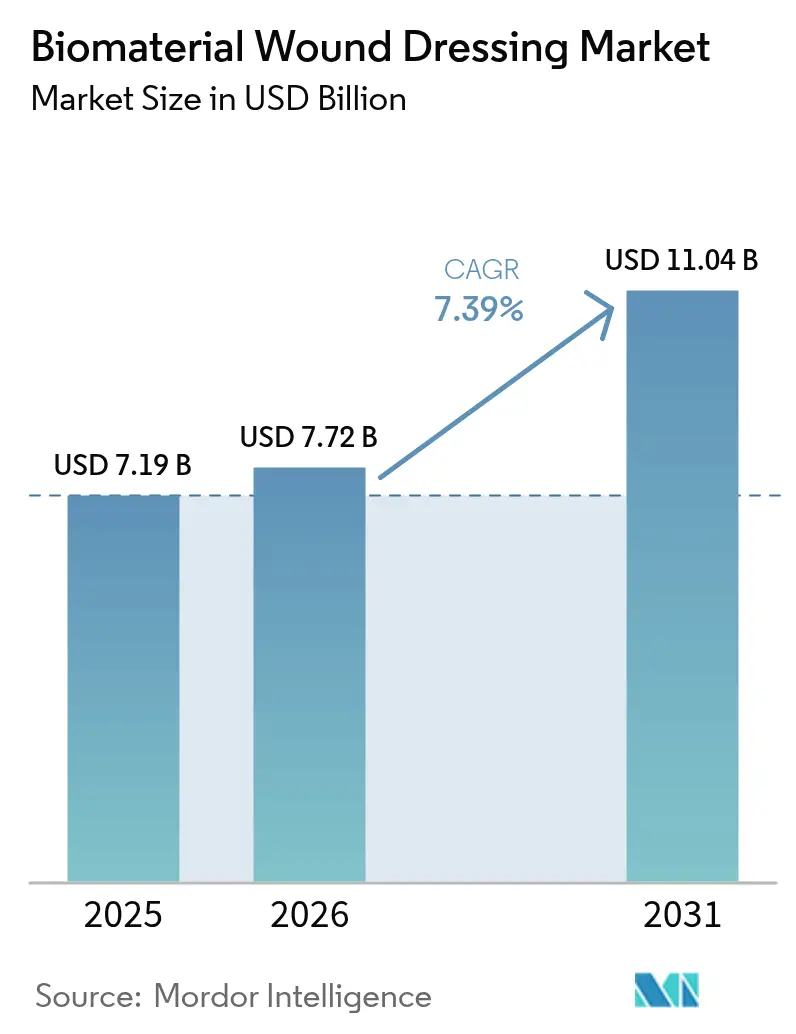
Se espera que el tamaño del mercado de apósitos biomateriales para heridas crezca de 7.19 millones de dólares en 2025 a 7.72 millones de dólares en 2026 y alcance los 11.04 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.39 % entre 2026 y 2031. La creciente incidencia de heridas crónicas, las normas que ahora exigen evidencia de grado clínico para las afirmaciones de los productos y la transición de la atención hospitalaria a la atención domiciliaria están reforzando la adopción constante de apósitos biomateriales avanzados. La validación militar de las almohadillas hemostáticas de quitosano, el creciente apoyo de los pagadores a los productos bioactivos y los nuevos andamios de nanofibras electrohiladas están ampliando las herramientas para encontrar soluciones, a la vez que mantienen la resiliencia de las redes de precios. Simultáneamente, la integración vertical en las cadenas de suministro de alginato y las inversiones en pruebas de biocompatibilidad internas se perfilan como estrategias clave para la mitigación de riesgos. En general, el mercado de apósitos biomateriales para heridas está entrando en una fase en la que los apósitos basados en plataformas que combinan control de la humedad, prevención de infecciones y monitoreo en tiempo real son favorecidos por su capacidad de acortar los ciclos de curación y reducir los costos totales del tratamiento.
Conclusiones clave del informe
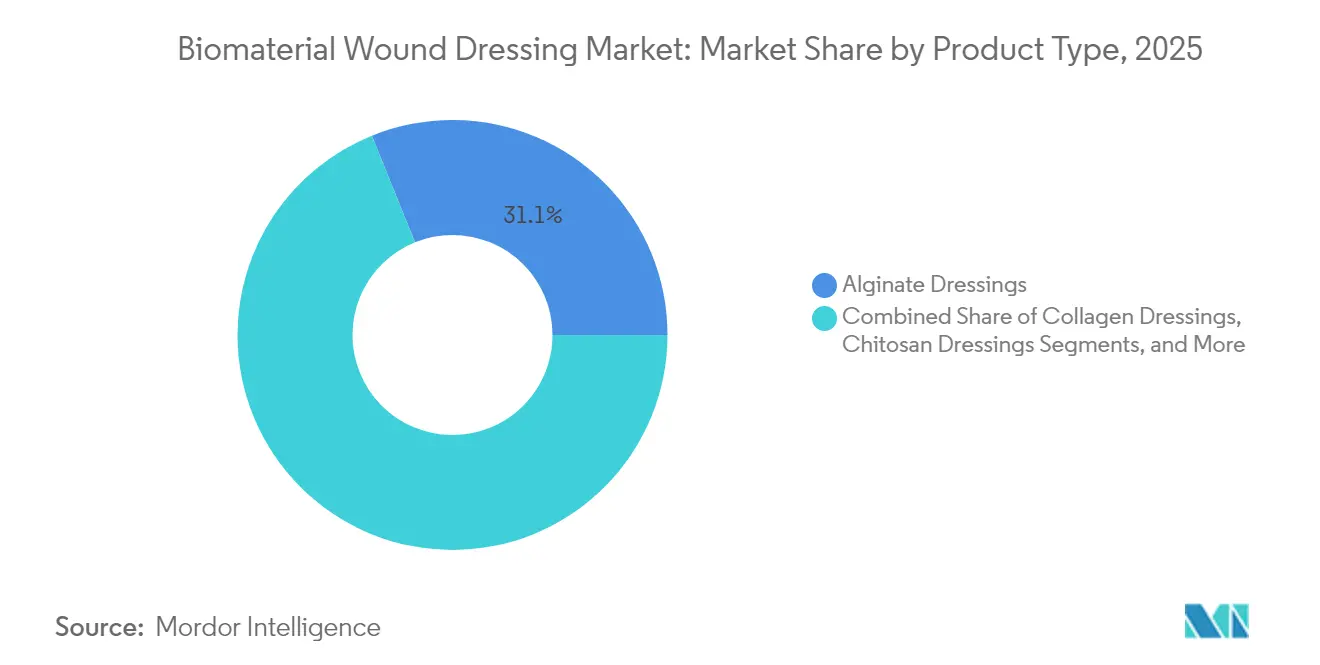
- Por tipo de producto, los apósitos de alginato lideraron con una participación en los ingresos del 31.12 % en 2025, mientras que se proyecta que los apósitos de quitosano se expandirán a una CAGR del 7.70 % hasta 2031.
- Por fuente de material, los biomateriales naturales representaron el 54.88 % de la participación de mercado de apósitos para heridas con biomateriales en 2025, mientras que los biomateriales compuestos registraron la CAGR proyectada más alta del 7.93 % hasta 2031.
- Por mecanismo, los apósitos que retienen la humedad representaron una participación del 42.96 % del tamaño del mercado de apósitos para heridas de biomateriales en 2025, y se prevé que los apósitos bioactivos/inteligentes crezcan a una CAGR del 8.03 %.
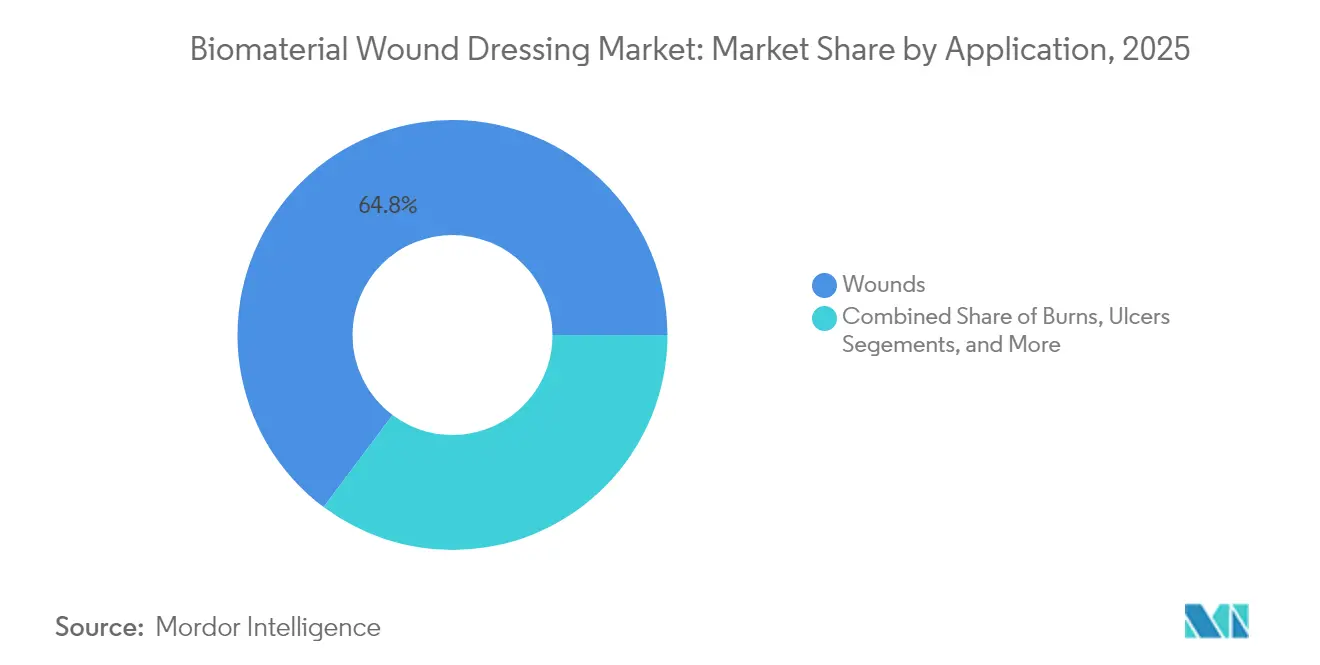
- Por aplicación, el cuidado general de heridas representó el 64.77 % de la participación en 2025, mientras que el cuidado de lesiones traumáticas está avanzando a una CAGR del 8.14 % hasta 2031.
- Por usuario final, los hospitales tuvieron una participación del 60.69 % en 2025; la atención médica domiciliaria es el canal de más rápido crecimiento, con una CAGR del 7.84 %.
- Por geografía, América del Norte capturó el 45.02 % del mercado de apósitos para heridas de biomateriales en 2025, aunque Asia-Pacífico muestra la perspectiva de CAGR más rápida del 8.58 %.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de apósitos biomateriales para heridas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Impulso regulatorio para apósitos avanzados basados en evidencia | + 1.2% | Adopción temprana y global en América del Norte y la UE | Mediano plazo (2-4 años) |
| Aumento del número de pacientes con heridas crónicas en pacientes diabéticos y geriátricos | + 1.8% | Gran impacto en América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aumento de la cirugía ambulatoria y la atención domiciliaria | + 1.1% | Núcleo de América del Norte y la UE, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Ampliación del reembolso de apósitos bioactivos | + 0.9% | América del Norte y la UE, mercados selectivos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Avances en andamios de nanofibras electrohiladas | + 0.8% | Global, liderado por los centros de I+D de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Adopción militar de almohadillas hemostáticas de quitosano | + 0.4% | Ciclos globales de adquisiciones de defensa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Impulso regulatorio para apósitos avanzados basados en evidencia
Los organismos reguladores están cambiando de las exenciones por clase de material a criterios de referencia basados en el rendimiento. La propuesta de la FDA de reclasificar los apósitos antimicrobianos en las clases II y III obligará a las empresas a presentar más datos clínicos, filtrando así los productos básicos que carecen de validación de seguridad. Los legisladores europeos están incorporando métricas ambientales a las evaluaciones de riesgos tradicionales, lo que impulsa a los equipos de diseño a priorizar los polímeros biodegradables que cumplen con las pruebas de seguridad y sostenibilidad. Los patrocinadores de dispositivos con laboratorios internos con certificación ISO 10993 ahora disfrutan de ciclos de aprobación más cortos, ya que las demoras en las colas de terceros ya no afectan su ventaja en la comercialización.
Aumento del número de pacientes con heridas crónicas en pacientes diabéticos y geriátricos
Se prevé que la prevalencia mundial de diabetes alcance los 643 millones de adultos para 2030, y aproximadamente un tercio sufrirá úlceras del pie diabético en algún momento de su vida. Los ensayos clínicos demuestran que los apósitos de colágeno ofrecen una reducción media del 54.5 % del área de la herida en úlceras crónicas, en comparación con el 38.8 % de las gasas convencionales, lo que refuerza el enfoque de los aseguradores en soluciones que reduzcan las tasas de infección y los reingresos. A medida que el envejecimiento de la población intensifica el compromiso inmunitario y ralentiza la reepitelización, la demanda de andamiajes bioactivos que frenan la inflamación y estimulan la angiogénesis se mantendrá.
Aumento de la cirugía ambulatoria y la atención domiciliaria
Los centros de cirugía ambulatoria ahora realizan procedimientos complejos que antes se limitaban a camas de hospitalización, transfiriendo la carga del cuidado de las heridas posoperatorias a los pacientes y sus familiares. Un apósito de presión negativa todo en uno, lanzado en 2024, reduce el tiempo de aplicación en un 61 % y mantiene la integridad durante siete días, en consonancia con la escasez de personal en los centros de atención domiciliaria. [ 1 ]Solventum, “Solventum lanza un apósito para heridas todo en uno de uso prolongado para la terapia VAC”, solventum.comLos vendajes habilitados para telesalud equipados con sensores de cambio de color alertan a los médicos a distancia cuando la saturación del exudado justifica un cambio, lo que reduce las visitas de enfermeras a domicilio y amplía el entusiasmo de los pagadores por el reembolso basado en el valor.
Ampliación del reembolso de apósitos bioactivos
UnitedHealthcare y otras grandes aseguradoras ahora reembolsan sustitutos de piel como EpiFix tras cuatro semanas de tratamiento estándar fallido, lo que indica una ampliación gradual de los criterios de cobertura. La suspensión temporal de las Determinaciones de Cobertura Local (DCL) para sustitutos de piel en 2025 evita recortes de existencias por parte de los hospitales debido a la incertidumbre, lo que mantiene el mercado de apósitos biomateriales para heridas con margen de maniobra durante la reestructuración de políticas. A medida que se acumulan los expedientes de coste-efectividad, se espera que los formularios aprueben productos adicionales que documenten menos visitas clínicas y plazos de cierre más rápidos.
Avances en andamios de nanofibras electrohiladas
En ensayos multicéntricos, los médicos informaron que el 46.6 % de los pacientes con heridas crónicas tratados con nanofibras en aerosol alcanzaron la epitelización completa sin rehospitalización, frente a ninguno en las cohortes de control. El algodón recubierto de nanofibras que integra compuestos de lawsona erradicó las bacterias multirresistentes y aceleró el cierre en modelos animales, lo que subraya el doble valor antimicrobiano y regenerativo de la tecnología. Los equipos de electrohilado con múltiples boquillas ahora equilibran el rendimiento y la uniformidad de la fibra, eliminando los obstáculos que impedían su escalabilidad comercial.
Adopción militar de almohadillas hemostáticas de quitosano
Las agencias de salud de defensa están adquiriendo apósitos de quitosano para detener el sangrado arterial en los "cinco minutos de oro", lo que valida su uso en condiciones extremas. Traumagel obtuvo la aprobación de la FDA en 2025 y se está posicionando para salas de traumatología y ambulancias civiles. [ 2 ]Bios Scientia Publishers, “Traumagel aprobado por la FDA”, bioscientiapublishers.comUn contrato del Departamento de Defensa por un valor de 75 millones de dólares para sistemas avanzados de terapia de heridas demuestra aún más el compromiso del sector de defensa y reduce el riesgo de ingresos para los proveedores de mayor tamaño.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cadena de suministro de alginato crudo fragmentada | -0.7% | Impacto global y concentrado en las regiones dependientes de las algas marinas | Mediano plazo (2-4 años) |
| Plazos estrictos de validación de biocompatibilidad | -0.5% | Global, afectando particularmente a los nuevos participantes del mercado | Largo plazo (≥ 4 años) |
| Preocupaciones sobre el reciclaje y la eliminación de apósitos cargados de plata | -0.4% | Núcleo de la UE y América del Norte, expansión a APAC | Mediano plazo (2-4 años) |
| Sensibilidad a los precios en entornos de ingresos bajos y medios | -0.6% | APAC, MEA, América Latina, con repercusión en segmentos preocupados por los costos a nivel mundial | A largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Cadena de suministro de alginato crudo fragmentada
La mayor parte del alginato proviene de algas pardas cosechadas en un período estacional limitado, lo que expone a los fabricantes de aderezos a fluctuaciones en los precios de las materias primas y riesgos de desabastecimiento. Los estudios demuestran que las algas cultivadas pueden igualar la calidad de las silvestres cuando la extracción enzimática reemplaza los métodos químicos, pero su adopción aún es incipiente. [ 3 ]Phys.org, “Un nuevo método de extracción de alginato podría ayudar a que las algas cultivadas sean tan buenas como las silvestres”, phys.orgDado que el alginato es demandado por más de 600 categorías de productos, la integración vertical (ya sea mediante la adquisición de granjas de algas o la obtención de contratos de compra) está surgiendo como una protección contra los shocks de suministro.
Plazos estrictos de validación de biocompatibilidad
Una batería completa ISO 10993 puede consumir 18 meses y varios millones de dólares cuando se trata de polímeros o nanomateriales novedosos. Los pequeños desarrolladores a menudo se enfrentan a déficits de financiación mientras esperan los resultados de citotoxicidad, sensibilización y toxicidad crónica, lo que permite a las empresas con laboratorios certificados según BPL asegurarse la posición de pioneros. Si bien existen atajos basados en el riesgo para materiales bien caracterizados, los compuestos híbridos aún requieren paneles de criterios de valoración exhaustivos, lo que prolonga el plazo de comercialización.
Análisis de segmento
Por tipo de producto: El liderazgo del alginato se enfrenta al impulso del quitosano
Los apósitos de alginato captaron el 31.12 % del mercado de apósitos biomateriales para heridas en 2025, gracias a que sus fibras gelificantes retienen el exudado y mantienen un clima microhumedecido de cicatrización. Sin embargo, ese mismo año, las almohadillas de quitosano presentaron la tasa de crecimiento anual compuesta (TCAC) más rápida, con un 7.70 %, gracias a su resistencia en el campo de batalla y sus sólidas credenciales antimicrobianas. Los apósitos de colágeno siguen siendo los más utilizados en los protocolos para heridas crónicas gracias a su imitación de la matriz extracelular, mientras que los apósitos compuestos añaden capas superabsorbentes o nanopartículas antimicrobianas para ampliar sus indicaciones.
En el horizonte de pronóstico, las empresas líderes en el mercado del alginato están optando por mezclas patentadas que combinan la capacidad de absorción del alginato con las cadenas coagulantes del quitosano, contrarrestando así la erosión de la matriz. Las láminas de sustitutos de la piel alcanzan precios elevados gracias a la complejidad de la ingeniería tisular, y prototipos de seda de araña con una resistencia a la tracción que rivaliza con la del acero se encuentran actualmente en fase preclínica. En conjunto, es probable que el mercado de apósitos biomateriales para heridas experimente una migración hacia láminas multimecanismo que consoliden la absorción, la hemostasia y los efectos antibacterianos en un solo intervalo de cambio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por fuente material: El dominio natural se encuentra con el ingenio compuesto
Los polímeros naturales representan el 54.88 % del mercado de apósitos biomateriales para heridas, ya que los profesionales sanitarios confían en su biocompatibilidad y biodegradabilidad, y los gobiernos favorecen las cadenas de suministro sostenibles. Sin embargo, los materiales compuestos lideran el crecimiento proyectado con una tasa de crecimiento anual compuesta (TCAC) del 7.93 %, ya que combinan cadenas naturales como el quitosano con materiales sintéticos electrohilados que aportan resistencia a la tracción y cinética de liberación programable. Las opciones sintéticas puras aún se ven con recelo cuando las agencias de salud ambiental detectan residuos de microplásticos, pero los materiales sintéticos totalmente biológicos están progresando en las líneas piloto.
En la práctica, la próxima generación de láminas compuestas podría integrar nanocristales de celulosa de origen vegetal con poliésteres biorreabsorbibles para equilibrar la resistencia mecánica y la eliminación ecológica. Los patrocinadores de dispositivos que dominen la fabricación sin disolventes probablemente se beneficiarán de la simplificación de las auditorías regulatorias y la menor divulgación de información sobre emisiones de carbono, atributos que los pagadores incorporan cada vez más en sus sistemas de gestión de compras. De este modo, los proveedores de materiales compuestos ganarán poder de negociación en un mercado de apósitos de biomateriales para heridas, ávido de apósitos más ecológicos, resistentes y con mayor base de datos.
Por modo de mecanismo: el control de la humedad reina a medida que aumenta la inteligencia
Los apósitos con retención de humedad representaron el 42.96 % del mercado de apósitos biomateriales para heridas en 2025, ya que el equilibrio hídrico sigue siendo fundamental para la migración de las células epiteliales. No obstante, los apósitos bioactivos e inteligentes lideran el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 8.03 %, impulsados por sensores inteligentes que detectan picos de pH o la carga bacteriana antes de que aparezcan síntomas visibles. Las almohadillas hemostáticas, utilizadas históricamente en traumatología de campo, se están incorporando a los centros de diálisis donde los pacientes anticoagulados necesitan un cierre rápido de los puntos de acceso.
El ecosistema también está experimentando láminas electroactivas que emiten microcorrientes para acelerar la angiogénesis, impulsando la eficacia más allá del manejo pasivo de la humedad. Los primeros ensayos registran un cierre del 99.75% frente al 94% de la terapia húmeda convencional, lo que sugiere resultados revolucionarios. A medida que los hospitales adoptan la monitorización remota, los vendajes inteligentes que transmiten datos a los paneles de control de los médicos pueden justificar precios unitarios más altos al reducir las visitas ambulatorias no planificadas.
Por aplicación: Las heridas crónicas anclan el volumen; la atención de traumas supera
Las heridas representaron el 64.77 % de los ingresos de 2025, impulsando el mercado de apósitos biomateriales para heridas con un flujo constante de pacientes por úlceras por presión, úlceras venosas de pierna e incisiones postoperatorias. Sin embargo, las lesiones traumáticas —que abarcan el campo de batalla, accidentes de tráfico y accidentes industriales— registran la tasa de crecimiento anual compuesta (TCAC) más alta, del 8.14 %, hasta 2031, a medida que los kits de campaña militares se convierten en productos básicos para los servicios de emergencias médicas civiles. Las quemaduras siguen siendo un nicho de alto margen donde los apósitos fílmicos con factores de crecimiento reducen la frecuencia de injertos y los días de hospitalización.
De cara al futuro, los centros de traumatología podrían adoptar espumas a base de quitosano que detienen las hemorragias en 300 segundos, mientras que las clínicas para diabéticos implementan matrices de colágeno que regulan a la baja los marcadores de inflamación crónica. Cada subsegmento seguirá exigiendo tasas de absorción, perfiles de adaptabilidad e intervalos de intercambio personalizados, lo que impulsará la diversificación de la cartera en el mercado de apósitos biomateriales para heridas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Los hospitales consolidan su escala; la atención domiciliaria se acelera
Los hospitales mantuvieron una participación del 60.69 % en 2025 debido a que las heridas complejas aún dependen del desbridamiento quirúrgico, las plataformas de presión negativa y la supervisión multidisciplinaria, que se encuentra principalmente en centros de agudos. Sin embargo, la atención médica domiciliaria registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.84 %, ya que las aseguradoras promueven entornos más económicos y apósitos fáciles de autocuidado. Las clínicas ambulatorias especializadas para heridas y los centros de atención a largo plazo conforman el grupo "otro" que exige sábanas de uso prolongado con indicadores de cambio intuitivos.
La telemedicina facilita la supervisión remota; los vendajes inteligentes ahora transmiten las tendencias del volumen de exudado y detectan anaerobios causantes de mal olor, lo que reduce las visitas a la clínica. Por ello, los fabricantes están incorporando aplicadores fáciles de despegar y colocar, indicadores de color y tutoriales paso a paso con códigos QR para reducir los minutos de capacitación. Por lo tanto, el mercado de apósitos biomateriales para heridas se orientará hacia formatos centrados en el paciente que no sacrifiquen el rigor clínico.
Análisis geográfico
Norteamérica posee el 45.02 % del mercado de apósitos biomateriales para heridas gracias a sus sólidas vías de reembolso, la gran cantidad de centros de traumatología y la adopción temprana de láminas con sensores integrados. La claridad de la FDA sobre las solicitudes de Clase II y III mantiene un flujo de trabajo predecible, lo que fomenta el capital de riesgo para empresas emergentes que abordan las necesidades insatisfechas de las úlceras del pie diabético. Las colaboraciones entre la academia y la industria acortan aún más los ciclos de ideación a ensayo, convirtiendo a la región en un crisol para los andamios de nueva generación.
Europa representa una región madura pero respetuosa con el medio ambiente, donde el cumplimiento del Reglamento sobre Productos Sanitarios (MDR) ahora entrelaza la seguridad del producto con la sostenibilidad del ciclo de vida. Los proveedores con sustratos biodegradables y programas de reciclaje de recuperación están ganando puntos de adquisición de los servicios nacionales de salud. El interés de Suecia por los apósitos avanzados ilustra la disposición de los pagadores a reembolsar los compuestos premium cuando los expedientes clínicos muestran una reducción de las horas de enfermería.
Asia-Pacífico registra la tasa de crecimiento anual compuesta (TCAC) más alta, del 8.58 %, a medida que la urbanización y las enfermedades relacionadas con el estilo de vida aumentan el número de casos de heridas crónicas. China está creando redes de atención de heridas externas que coordinan clínicas ambulatorias, telesalud y protocolos estandarizados, ampliando así la base de apósitos inteligentes. La nomenclatura de dispositivos de Japón, clara pero compleja, bajo la PMDA, ralentiza la entrada de empresas más pequeñas, pero recompensa a quienes completan el proceso con una sólida confianza médica. El flujo regulatorio de India mantiene la producción nacional contenida, pero el aumento de las importaciones solo cubre una fracción de su vasta demanda, lo que abre las puertas a soluciones rentables de polímeros naturales.
Panorama regulatorio
Los apósitos para heridas de biomateriales se regulan principalmente como dispositivos médicos, y la clasificación y los requisitos de evidencia varían según su uso previsto, como el control de la humedad frente a las propiedades antimicrobianas o bioactivas. En Estados Unidos, la FDA incluye muchos tipos de apósitos para heridas en la Parte 878 del Título 21 del Código de Regulaciones Federales (Dispositivos Quirúrgicos), y los patrocinadores suelen utilizar la vía 510(k) cuando existen precedentes. Los productos con propiedades antimicrobianas, hemostáticas o regeneradoras de tejidos se enfrentan a una mayor carga probatoria, lo que ha impulsado la tendencia hacia apósitos avanzados basados en la evidencia.
En todas las jurisdicciones, los requisitos de biocompatibilidad y gestión de riesgos actúan como un obstáculo práctico tanto para las empresas establecidas como para las nuevas. El reconocimiento y uso de la norma ISO 10993-1:2018 por parte de la FDA influyen en la planificación de la evaluación biológica, y las baterías de pruebas ISO 10993 pueden alargar los plazos de desarrollo de nuevos polímeros, compuestos o apósitos con nanomateriales. En Europa, el Reglamento Europeo de Dispositivos Médicos (MDR) otorga mayor importancia a la evaluación clínica y la vigilancia posterior a la comercialización que las directivas anteriores, lo que influye en la secuencia de lanzamiento y refuerza la necesidad de una sólida documentación técnica antes de ampliar la distribución.
Análisis de la cadena de valor
La cadena de valor comienza con la selección de biomateriales y la investigación y desarrollo de su formulación (alginato, colágeno, quitosano y compuestos), para luego continuar con la creación de prototipos, la evaluación preclínica y los estudios clínicos relacionados con las afirmaciones previstas, incluidas las funciones antimicrobianas, hemostáticas o bioactivas. La planificación y ejecución de la biocompatibilidad, basadas en la norma ISO 10993-1, junto con los requisitos de clasificación de dispositivos en las principales jurisdicciones, afectan tanto al tiempo de comercialización como a la estructura de costes. Esto ha llevado a algunos fabricantes a ampliar su capacidad de pruebas internas para reducir los cuellos de botella que suponen los laboratorios externos.
La fabricación se centra en la transformación de biomateriales en láminas, espumas, geles o estructuras compuestas, con un sistema de gestión de calidad alineado y flujos de trabajo de esterilización y envasado validados. En la fase inicial, la fiabilidad del suministro de alginato derivado de algas marinas y otros insumos naturales sigue siendo una limitación, lo que favorece la integración vertical y los acuerdos de suministro a largo plazo. La distribución abarca la adquisición en hospitales, las clínicas ambulatorias de tratamiento de heridas y un canal de atención médica domiciliaria en rápido crecimiento, donde la facilidad de aplicación y el rendimiento de uso prolongado son cada vez más relevantes a medida que cambian los entornos de atención.
Panorama competitivo
El mercado de apósitos biomateriales para heridas está moderadamente fragmentado: las multinacionales de dispositivos tradicionales dominan las líneas insignia de alginato y colágeno, mientras que los innovadores especializados revolucionan el mercado con aerosoles de nanofibras y láminas inteligentes con IA. Las estrategias de plataforma dominan; las empresas agrupan películas de control de humedad, nanopartículas antimicrobianas y conjuntos de biosensores en unidades de mantenimiento de referencia (SKU) únicas, codificadas bajo líneas de reembolso unificadas del HCPCS.
Las tendencias de integración vertical continúan, ya que la escasez de alginato impulsa a los compradores a asegurar granjas de algas o a firmar contratos de suministro de una década, lo que los protege contra las fluctuaciones de los precios de los productos básicos. Al mismo tiempo, las empresas con suites ISO 10993 internas acortan los ciclos de iteración de productos y amplían sus carteras sin incurrir en retrasos de laboratorios externos. Las alianzas tecnológicas, como la colaboración entre químicos de polímeros y equipos de sensores de semiconductores, están acelerando la capa de inteligencia sobre los apósitos tradicionales.
Un nuevo campo de investigación reside en los algoritmos personalizados para el cuidado de heridas: plataformas que incorporan las comorbilidades del paciente, la geometría de la herida y la composición del exudado para recomendar el tipo de apósito, la cadencia de cambio y la terapia complementaria. La autorización de la FDA en 2024 para Symvess, un vaso acelular de ingeniería tisular, subraya la disposición regulatoria para aprobar nuevas construcciones de biomateriales más allá de las láminas planas, sentando precedente para los andamios tridimensionales en escenarios de traumatismos complejos.
Líderes de la industria de apósitos biomateriales para heridas
-
PLC del grupo ConvaTec
-
Smith & Nephew PLC
-
Mölnlycke Health Care AB
-
B.Braun Melsungen AG
-
3M
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Mölnlycke Health Care AB anunció una inversión de 40 millones de euros en plantas de fabricación en Mikkeli (Finlandia) y Oldham (Reino Unido) para aumentar la capacidad y la resiliencia de la cadena de suministro. Esta inversión amplía la capacidad de producción de apósitos biomateriales para heridas y fortalece su presencia productiva y la resiliencia de su cartera de productos para el cuidado de heridas en Europa.
- Mayo de 2026: Mölnlycke Health Care AB anunció una alianza estratégica con Zhende Medical en China para integrar su cartera de productos para el cuidado de heridas y sus capacidades comerciales. Esta alianza impulsa la consolidación del mercado chino de apósitos de biomateriales y mejora el acceso al mercado regional y la integración de la cartera de productos en la región de Asia-Pacífico.
- Mayo de 2026: Smith+Nephew PLC presentó el apósito ALLEVYN COMPLETE CARE y el sistema RENASYS EDGE en la conferencia EWMA. Este lanzamiento amplía la gama de productos integrados para el cuidado de heridas y fortalece el liderazgo de Smith+Nephew en el cuidado avanzado de heridas y su ecosistema de productos.
Alcance y metodología
Según el alcance del informe, la herida es una interrupción del revestimiento epitelial de la piel o la mucosa que produce daño térmico o físico. Cualquier vendaje para heridas de biomaterial es una sustancia que ha sido diseñada para interactuar con sistemas biológicos para controlar y curar infecciones. El mercado de apósitos para heridas con biomateriales está segmentado por producto (hidrocoloides, apósitos de alginato, sustitutos de la piel, otros), aplicación (heridas, quemaduras, úlceras y otros) y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur). El informe de mercado también cubre los tamaños de mercado estimados y las tendencias de 17 países en las principales regiones del mundo. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Hidrocoloides |
| Apósitos de alginato |
| Apósitos de colágeno |
| Aderezos de quitosano |
| Sustitutos de la piel |
| Apósitos compuestos/combinados |
| Otros Productos |
| Biomateriales Naturales |
| Biomateriales sintéticos |
| Biomateriales compuestos |
| Retención de humedad |
| antimicrobiano |
| Hemostático |
| Bioactivo / Inteligente |
| Heridas |
| Quemaduras |
| Úlceras |
| Incisiones quirúrgicas |
| Lesiones traumáticas |
| Otras aplicaciones |
| Hospitales |
| Atención médica domiciliaria |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Hidrocoloides | |
| Apósitos de alginato | ||
| Apósitos de colágeno | ||
| Aderezos de quitosano | ||
| Sustitutos de la piel | ||
| Apósitos compuestos/combinados | ||
| Otros Productos | ||
| Por fuente material | Biomateriales Naturales | |
| Biomateriales sintéticos | ||
| Biomateriales compuestos | ||
| Por modo de mecanismo | Retención de humedad | |
| antimicrobiano | ||
| Hemostático | ||
| Bioactivo / Inteligente | ||
| por Aplicación | Heridas | |
| Quemaduras | ||
| Úlceras | ||
| Incisiones quirúrgicas | ||
| Lesiones traumáticas | ||
| Otras aplicaciones | ||
| Por usuario final | Hospitales | |
| Atención médica domiciliaria | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado Apósito de biomaterial para heridas?
El tamaño del mercado de apósitos para heridas de biomateriales asciende a USD 7.72 mil millones en 2026 y se dirige hacia USD 11.04 mil millones para 2031 a una CAGR del 7.39%.
¿Quiénes son los principales fabricantes en el mercado de Apósito de biomaterial para heridas?
ConvaTec Group PLC, Smith & Nephew PLC, Mölnlycke Health Care AB, B. Braun Melsungen AG y 3M son las principales empresas que operan en el mercado de apósitos para heridas con biomateriales.
¿Cuál es la región de más rápido crecimiento en el mercado Apósito para heridas biomaterial?
Se pronostica que Asia-Pacífico se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 8.58 % hasta 2031, impulsada por el aumento de las enfermedades crónicas y la ampliación del acceso a la atención médica.
– ¿Que region tiene la mayor participacion en el mercado Aposito para heridas de biomateriales?
En 2025, América del Norte representa la mayor cuota de mercado en el mercado de apósitos para heridas de biomateriales.
¿Por qué los biomateriales compuestos están ganando atención?
Los apósitos compuestos combinan polímeros naturales con estructuras diseñadas, brindando la biocompatibilidad que exigen los médicos, además de una mayor resistencia mecánica y una liberación controlada del fármaco.


