

Tamaño y cuota de mercado del agua de abedul
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 282.41 Million |
| Tamaño del mercado (2031) | USD 329.27 Million |
| Tasa de crecimiento (2026 - 2031) | 3.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de agua de abedul realizado por Mordor Intelligence
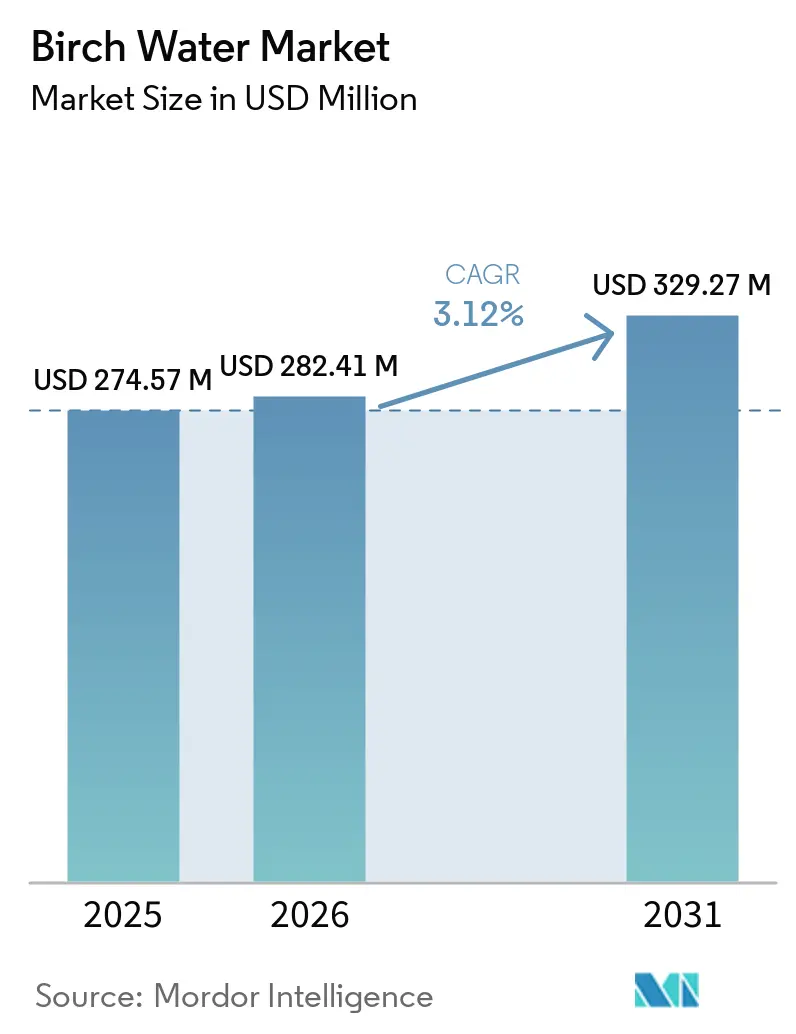
Se espera que el mercado del agua de abedul crezca de 274.57 millones de dólares en 2025 a 282.41 millones de dólares en 2026, y se prevé que alcance los 329.27 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.12 % entre 2026 y 2031. Un período de recolección primaveral corto limita el suministro de materia prima y respalda el posicionamiento premium de la categoría. La demanda de los consumidores está impulsada por el interés en listas de ingredientes sencillas, hidratación de origen vegetal y productos con origen trazable. Según CBI Netherlands, un estudio respaldado por la asociación reveló que aproximadamente el 99 % de los fabricantes europeos consideran los productos con etiqueta limpia para 2025.[ 1 ]Fuente: Centro para la Promoción de las Importaciones de Países en Desarrollo, "¿Qué tendencias ofrecen oportunidades o representan una amenaza para el mercado europeo de aditivos alimentarios naturales?", cbi.euLas marcas con acceso seguro a los derechos de explotación forestal pueden planificar la producción con mayor fiabilidad que aquellas que compran la savia en el mercado libre. La necesidad de preservar la frescura tras la recolección también aumenta la importancia de un procesamiento eficiente y de la capacidad de mantener la cadena de frío. El mercado del agua de abedul sigue siendo una categoría de bebidas especializada; por lo tanto, una información clara sobre el producto y la fidelización de los clientes serán más importantes que los descuentos generalizados. La competencia del agua de coco, arce y cactus hace que el sabor, el origen y el posicionamiento del producto sean cruciales para las marcas que buscan espacio en los estantes.
Conclusiones clave del informe
- Por tipo de producto, el agua de abedul sin gas representó la mayor cuota del mercado de agua de abedul, con un 62.15 % en 2025, mientras que se prevé que el agua de abedul con gas crezca a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 4.25 %, durante el período 2026-2031.
- En cuanto al perfil de sabor, el agua de abedul sin sabor u original representó la mayor parte del mercado de agua de abedul, con un 64.72 % en 2025, mientras que se prevé que el agua de abedul con sabor crezca a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 3.99 %, durante el período 2026-2031.
- Por tipo de envase, las botellas representaron la mayor cuota del mercado de agua de abedul, con un 61.37 % en 2025, mientras que se prevé que las latas crezcan a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 3.85 %, durante el período 2026-2031.
- Por canal de distribución, los supermercados e hipermercados representaron la mayor parte del mercado del agua de abedul, con un 39.77 % en 2025, mientras que se prevé que las tiendas minoristas en línea crezcan a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 4.15 %, durante el período 2026-2031.
- Geográficamente, Europa representó la mayor parte del mercado del agua de abedul, con un 44.91% en 2025, mientras que se prevé que Asia-Pacífico crezca a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 4.42%, durante el período 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de agua de abedul
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de bebidas naturales, con etiquetas limpias y bajas en calorías. | + 0.5% | Global, con un impacto principal en Europa y Norteamérica. | Mediano plazo (2-4 años) |
| Adopción de la hidratación funcional a base de plantas | + 0.4% | Global, con un impacto principal en Asia-Pacífico y repercusiones en Oriente Medio y África. | Mediano plazo (2-4 años) |
| Premiumización de las bebidas orgánicas y de origen forestal | + 0.3% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Expansión del comercio electrónico y las ventas directas al consumidor de bebidas. | + 0.3% | Global, más fuerte en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Oportunidades de infraestructura para la recolección de savia en climas fríos | + 0.3% | Países nórdicos, América del Norte y región báltica | Largo plazo (≥ 4 años) |
| Trazabilidad digital para ingredientes forestales de temporada | + 0.2% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda de bebidas naturales, con etiquetas limpias y bajas en calorías.
El mercado del agua de abedul se beneficia del creciente interés de los consumidores por bebidas con ingredientes reconocibles, menor contenido de azúcar y prácticas de producción transparentes. Las marcas posicionan la savia de abedul como una bebida mínimamente procesada, lo que les permite comunicar su origen sin necesidad de incluir largas listas de ingredientes añadidos. Su bajo contenido calórico responde a la demanda de alternativas a las bebidas con alto contenido de azúcar y ofrece a los consumidores una base práctica para compararla con otras aguas premium. Estas preferencias favorecen los productos con listas de ingredientes cortas y sin aditivos artificiales, especialmente en canales de venta especializados y centrados en la salud. Sin embargo, la categoría requiere un etiquetado claro y una buena comunicación con el consumidor, ya que muchos aún desconocen la savia de abedul, su proceso de recolección estacional y su idoneidad como bebida de consumo diario.
Creciente adopción de la hidratación funcional a base de plantas
El mercado del agua de abedul se beneficia de la demanda de productos de hidratación de origen vegetal que no dependen de altos niveles de cafeína ni de formulaciones altamente fortificadas. La savia de abedul contiene glucosa, fructosa, ácido málico, ácido cítrico y otros compuestos medibles que contribuyen a su composición natural. Esta composición permite a las marcas comunicar las características del producto sin desviar la atención de la savia ni crear un mensaje de producto excesivamente complejo. La categoría compite por consumidores que también consideran el agua de coco premium y otras bebidas botánicas, lo que aumenta la importancia del contenido de azúcar, el sabor y el origen del producto. Una comunicación clara y conforme a la normativa sigue siendo esencial, ya que las declaraciones funcionales requieren una justificación adecuada según las regulaciones europeas de etiquetado de alimentos.
Premiumización de las bebidas orgánicas y de origen forestal
La certificación orgánica y la documentación del origen forestal respaldan el posicionamiento premium en el mercado del agua de abedul, especialmente en regiones donde los consumidores esperan prácticas de producción y abastecimiento verificables. La certificación requiere registros de las áreas de cosecha y los métodos de extracción, convirtiéndola en un compromiso operativo en lugar de una declaración de empaque agregada tardíamente en el desarrollo del producto. Los puntos de venta premium, las tiendas especializadas y los establecimientos de servicios de alimentos son canales adecuados para productos de bajo volumen con precios unitarios más altos, ya que brindan contexto sobre el origen del producto. Las botellas de vidrio, las etiquetas detalladas y la información de cosecha pueden ayudar a explicar el producto a los consumidores que no están familiarizados con la savia de abedul. Las investigaciones sobre la trazabilidad de los alimentos indican que los sistemas de códigos QR pueden fortalecer la percepción de transparencia y calidad del producto por parte de los consumidores.
Expansión del comercio electrónico y las ventas directas al consumidor de bebidas.
La venta online permite a las marcas de agua de abedul ofrecer información detallada sobre el origen del producto, los ingredientes, sugerencias de consumo y uso, más allá de lo que permite el espacio en los estantes de las tiendas. Esta capacidad es especialmente valiosa para una categoría que muchos consumidores no han probado y que tal vez no comprendan completamente solo con el envase. Los modelos de suscripción directa al consumidor pueden fomentar las compras repetidas, permitir a los consumidores adquirir formatos de paquetes múltiples y ayudar a las marcas a gestionar la demanda más allá del período de recogida. Los canales online también brindan a las marcas más pequeñas acceso a los consumidores cuando no están disponibles en los supermercados o cuando los productos requieren más explicaciones que las marcas de agua convencionales. Por ejemplo, según la Comisión Europea, se reveló que alrededor del 78 % de los usuarios de internet compraron alimentos y otros productos online en 2025.[ 2 ]Fuente: Comisión Europea, «Estadísticas de comercio electrónico para particulares», ec.europa.euEl rápido crecimiento previsto de las tiendas minoristas en línea indica que el descubrimiento digital, la formación sobre productos y los pedidos recurrentes seguirán siendo importantes para el desarrollo de esta categoría.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ventana de cosecha de savia de abedul corta y dependiente de las condiciones climáticas. | -0.4% | Global, con mayor incidencia en las zonas de suministro nórdicas, bálticas y canadienses. | Largo plazo (≥ 4 años) |
| Precios superiores en comparación con los productos de hidratación convencionales. | -0.4% | Mercados emergentes, Sudamérica, Oriente Medio y África, y el interior de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Perecibilidad y requisitos de procesamiento de la savia fresca | -0.3% | Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Conocimiento limitado por parte de los consumidores sobre los beneficios y el uso del agua de abedul. | -0.3% | América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Ventana de recolección de savia de abedul corta y dependiente de las condiciones climáticas.
El mercado del agua de abedul depende de una temporada de recolección biológicamente limitada, lo que restringe la capacidad de aumentar rápidamente la oferta en respuesta a la creciente demanda. La savia fluye antes de la brotación a principios de la primavera, y el período de recolección suele durar de 10 a 14 días en una ubicación determinada. Un estudio de 2026 sobre bosques de abedul del noroeste de España reportó rendimientos promedio de 9.5 litros por árbol durante siete días, con un rango de 1.6 litros a 28.5 litros por árbol. Las primaveras más cálidas pueden acelerar la brotación, mientras que las heladas pueden reducir la presión de la savia e interrumpir la recolección, dejando a los productores con poco tiempo para reaccionar. El abastecimiento desde Finlandia, los países bálticos y Norteamérica puede reducir la dependencia de una única cosecha local; sin embargo, puede aumentar la complejidad logística y requerir un control de calidad y una gestión de origen más estrictos.
Precios superiores en comparación con los productos de hidratación convencionales.
El agua de abedul suele costar entre tres y cinco veces más que el agua embotellada convencional, lo que limita las pruebas de los consumidores en entornos sensibles al precio y dificulta las compras recurrentes. Los cortos periodos de cosecha, los requisitos de la cadena de frío, los costes de la certificación orgánica y los bajos volúmenes de producción contribuyen a estos precios más elevados. Este desafío es especialmente significativo en Sudamérica, Oriente Medio y África, donde las bebidas envasadas premium tienen una base de consumidores más reducida y los productos importados generan costes de distribución adicionales. Reducir los precios puede mermar los márgenes antes de que las marcas alcancen volúmenes suficientes para compensar la menor rentabilidad, sobre todo dada la disponibilidad estacional de las materias primas. La educación del consumidor, la presencia en establecimientos de hostelería de alta gama, la información del producto en línea y los formatos específicos para cada ocasión pueden ayudar a las marcas a comunicar valor sin recurrir a los descuentos.
Análisis de segmento
Por tipo de producto: Los formatos estáticos generan clientes potenciales, mientras que los formatos brillantes crean ocasiones especiales.
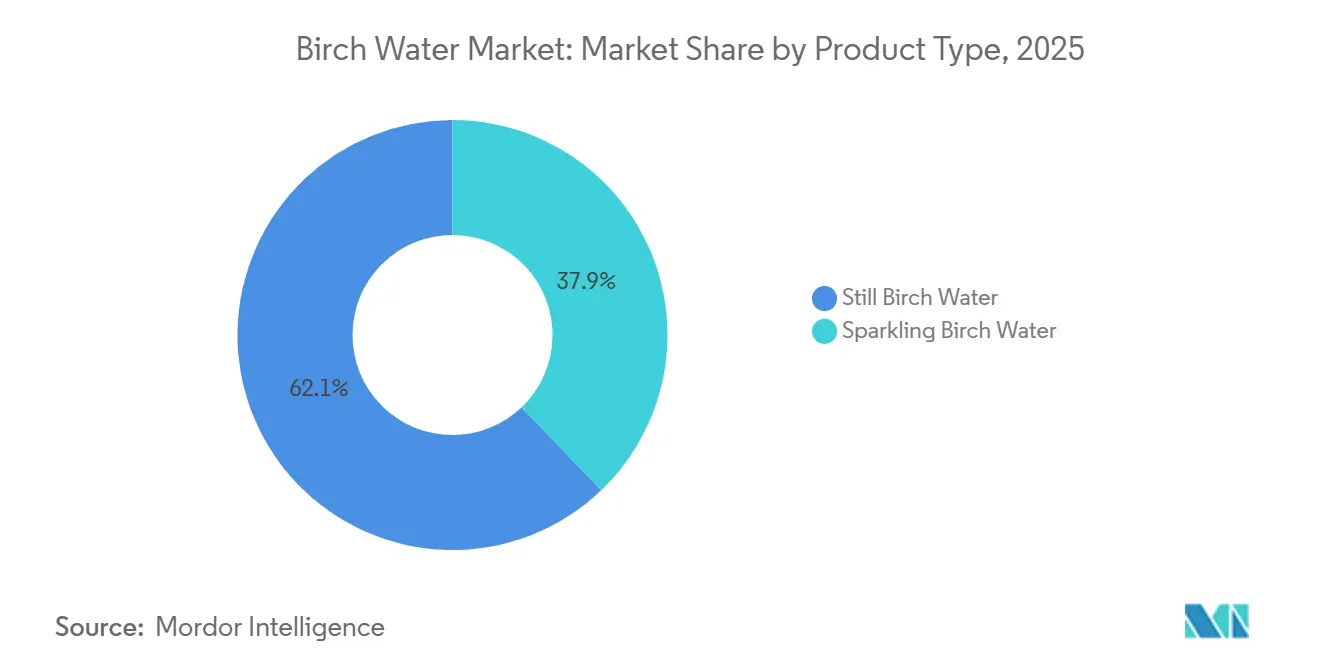
El agua de abedul sin gas representó el 62.15 % de la cuota de mercado del agua de abedul en 2025. Este formato refleja la identidad de la categoría como un producto de hidratación puro y mínimamente procesado, directamente vinculado a la recolección de la savia de abedul. Su propuesta de producto sencilla se alinea con la demanda de bebidas con etiqueta limpia y permite a las marcas comunicar un mensaje familiar a los consumidores que prefieren productos con ingredientes limitados. Los productos sin gas también permiten a las marcas destacar el origen forestal, el momento de la cosecha y las cualidades naturales de la savia, en lugar de centrarse en la formulación. El formato requiere una reformulación mínima, lo que ayuda a preservar el posicionamiento establecido de la categoría en el comercio minorista especializado y en el sector de bebidas naturales de alta gama.
Se prevé que el agua de abedul con gas crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.25 % entre 2026 y 2031. Este formato permite a las marcas introducirse en mezcladores de alta gama, menús de restaurantes y ocasiones de consumo social, donde los consumidores pueden buscar alternativas al agua con gas convencional. También puede competir con el agua mineral con gas en lugares donde los consumidores desean una opción sin alcohol sin renunciar a una experiencia de consumo de alta calidad. La carbonatación permite que el mercado del agua de abedul amplíe sus ocasiones de consumo sin dejar de utilizar la savia de abedul como ingrediente principal ni debilitar su mensaje basado en el origen. Las normativas de etiquetado de alimentos siguen siendo relevantes cuando las marcas añaden vitaminas o realizan declaraciones funcionales; por lo tanto, el desarrollo del producto debe ajustarse a las declaraciones permitidas.
Por perfil de sabor: Los productos originales lideran, mientras que los productos con sabor respaldan la prueba.
El agua de abedul natural o sin sabor representó el 64.72 % del valor del mercado mundial de agua de abedul en 2025. Este segmento se beneficia de la demanda de los consumidores por productos mínimamente procesados que se mantienen lo más cerca posible de su estado original. Además, permite a los productores destacar el origen del producto, el método de recolección, la disponibilidad estacional y su sabor natural. Dado que los ingredientes añadidos requieren un etiquetado claro, los productos originales desempeñan un papel fundamental en las estrategias de marca centradas en el origen y ocupan una posición destacada dentro de las carteras de productos premium. Los formatos originales siguen siendo especialmente importantes en tiendas especializadas y entre los consumidores que prefieren composiciones de producto sencillas a las bebidas con saborizantes artificiales.
Se prevé que el agua de abedul aromatizada crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.99 % entre 2026 y 2031. Las formulaciones con frutos rojos y cítricos pueden hacer que el agua de abedul sea más accesible para los consumidores que no están familiarizados con el sabor de la savia de abedul natural o que buscan una mayor variedad en bebidas premium. En Suecia, Hammars Bryggeri lanzó savia de abedul orgánica en variantes de arándano y limón, posicionando estos productos como bebidas funcionales naturales para consumidores que buscan alternativas a las bebidas energéticas con cafeína. Los formatos aromatizados también pueden generar oportunidades en el sector de la restauración, en cócteles y postres, donde sus distintivas notas botánicas pueden ofrecer mayor utilidad que las bebidas embotelladas estándar. Estas aplicaciones pueden ayudar a los productores a ampliar el uso de la savia de abedul más allá de las ocasiones de consumo minorista habituales y optimizar el uso de la oferta estacional.
Por tipo de envase: Las botellas mantienen una visibilidad superior, mientras que las latas mejoran la distribución.
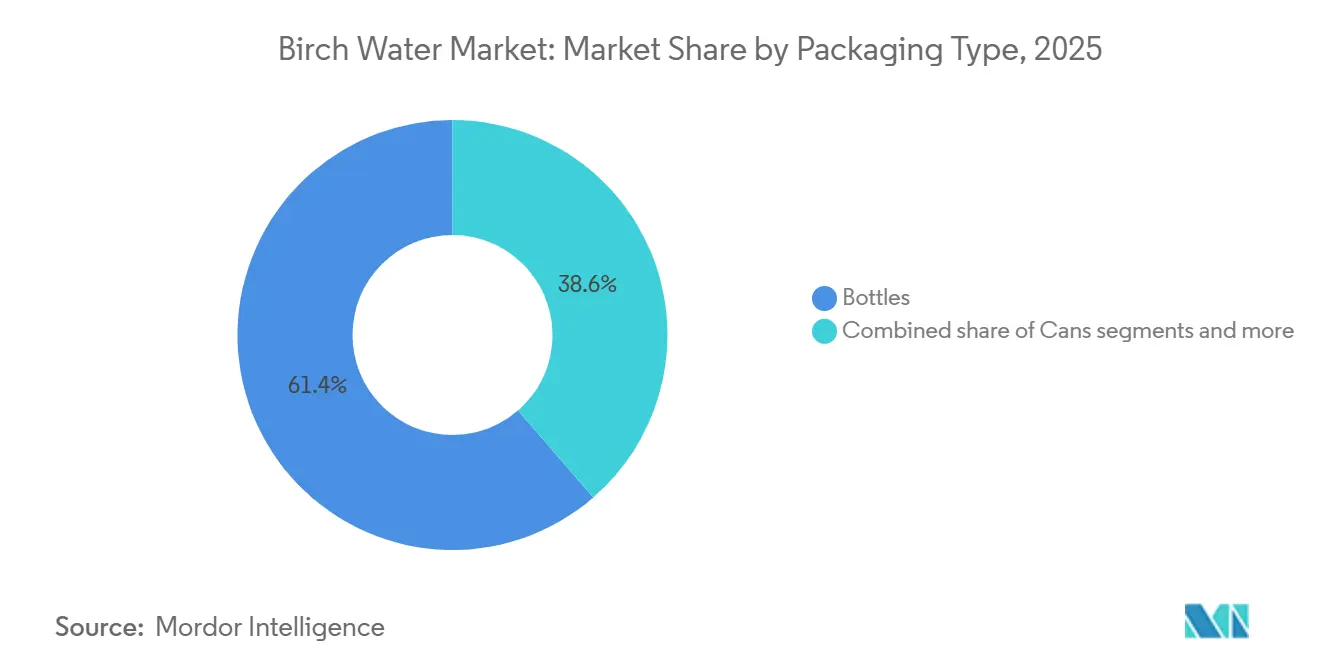
En 2025, las botellas acapararon el 61.37 % del mercado del agua de abedul. El envase de vidrio refuerza el posicionamiento premium y de origen forestal utilizado en el comercio minorista especializado y la restauración, donde la presentación influye en la percepción que tienen los consumidores de un producto desconocido. Ofrece a las marcas un formato consolidado para comunicar los detalles del producto mediante etiquetas, el diseño del envase e información sobre el origen de la savia. Las botellas son especialmente relevantes en el norte y el oeste de Europa, donde las bebidas naturales premium ya tienen presencia en el mercado minorista y los consumidores están acostumbrados a las bebidas especiales envasadas. Este formato sigue estando estrechamente vinculado a la imagen de producción en lotes pequeños y centrada en el origen de la categoría, incluso cuando los productores consideran otros formatos para una distribución más amplia.
Se prevé que las latas registren una tasa de crecimiento anual compuesta (TCAC) del 3.85 % entre 2026 y 2031. Su menor peso puede reducir los costos de envío para los paquetes de comercio electrónico y las suscripciones, lo cual es útil para las marcas que desarrollan modelos de entrega directa. El aluminio también puede respaldar la comunicación sobre el reciclaje en los envases y proporcionar un formato familiar para los consumidores que compran bebidas para consumo inmediato. Otros formatos, como los tetrapaks, pueden ser útiles en lugares donde las cadenas de suministro refrigeradas son limitadas o donde las distancias de transporte aumentan el valor práctico de la estabilidad a temperatura ambiente. SourceBirch presentó la tecnología de savia de abedul estable a temperatura ambiente en la Exposición Mundial de Osaka 2025, afirmando que el proceso proporciona una vida útil de 12 meses sin conservantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: los supermercados proporcionan escala, mientras que el comercio electrónico facilita el descubrimiento.
En 2025, los supermercados e hipermercados representaron el 39.77 % del mercado del agua de abedul. Estos establecimientos ofrecen un gran potencial de ventas para las marcas con el reconocimiento necesario para competir por un lugar en los estantes de bebidas y explicar rápidamente su valor. Además, fomentan las compras habituales de consumidores que ya conocen la categoría y están dispuestos a elegirla junto con otros productos de hidratación más conocidos. Las tiendas de conveniencia y los supermercados satisfacen las compras impulsivas y las ocasiones de reposición, aunque el espacio limitado en los estantes puede dificultar la educación sobre la categoría. La industria del agua de abedul puede aprovechar estos canales físicos para mejorar su visibilidad fuera de los establecimientos especializados y llegar a consumidores que posteriormente podrían realizar pedidos en línea.
Se prevé que las tiendas minoristas en línea crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.15 % entre 2026 y 2031. Las plataformas digitales ofrecen detalles de productos, información sobre su origen y sugerencias de presentación que resultan difíciles de comunicar en una breve interacción en tienda. Las suscripciones fomentan las compras recurrentes, el envío de pedidos de varios productos y el acceso de los consumidores a productos que quizás no estén disponibles localmente. OOZ lanzó agua de savia de abedul orgánica en Estados Unidos en junio de 2026 a través de minoristas de alta gama de la costa este, incluyendo supermercados y establecimientos de hostelería especializados en bienestar, antes de expandir su distribución a los consumidores. La entrada gradual de la empresa demuestra cómo la presencia física y los pedidos en línea pueden combinarse para una bebida especializada que aún requiere educación del consumidor.
Análisis geográfico
Mercado europeo de agua de abedul
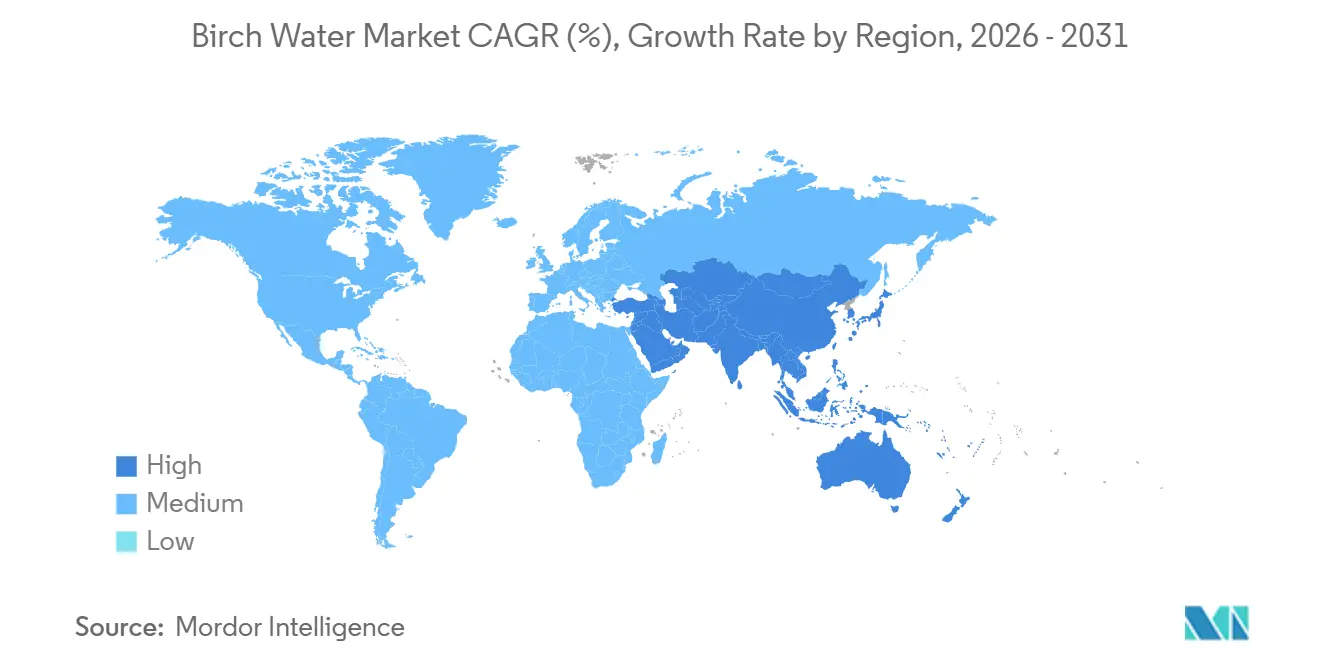
Europa representó el 44.91 % del mercado de agua de abedul en 2025. Los países nórdicos y bálticos tienen una larga tradición en el uso de la savia de abedul, mientras que Alemania, el Reino Unido y Francia ofrecen canales de venta minorista especializados y de productos orgánicos consolidados que respaldan los productos de alta gama. Finlandia combina la familiaridad del consumidor con una base de productores que apoya el suministro regional, lo que convierte el origen forestal en un elemento creíble del posicionamiento de la marca. Se prevé que las ventas de agua mineral y medicinal en Alemania aumenten a un ritmo nominal en 2025, lo que indica un creciente interés de los consumidores por las opciones de hidratación natural. Los productores e importadores europeos deben cumplir con los requisitos de higiene alimentaria y orgánicos, que establecen estándares de calidad, documentación, manipulación del producto y etiquetado, debido a la creciente aceptación y adopción de alimentos y bebidas con certificación orgánica en toda Europa.[ 3 ]Fuente: Comisión Europea, "Reglamento sobre agricultura ecológica adaptado al futuro", agriculture.ec.europa.eu.
Mercado de agua de abedul en Asia-Pacífico
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.4 % entre 2026 y 2031, lo que la convierte en la región de mayor crecimiento en el mercado del agua de abedul. China está desarrollando la producción nacional de agua de abedul en Heilongjiang, mientras que Japón y Corea del Sur ofrecen una demanda impulsada por aplicaciones de bienestar y cuidado de la piel, que difieren del enfoque principal en la hidratación en los mercados occidentales. Se espera que SourceBirch aproveche la Exposición Mundial de Osaka 2025 para presentar su tecnología de savia de abedul estable a temperatura ambiente a delegados internacionales y distribuidores potenciales. Los formatos estables a temperatura ambiente son particularmente importantes en la región, ya que reducen la dependencia de la distribución refrigerada y pueden mejorar la practicidad del servicio en lugares fuera de los principales mercados urbanos.
El mercado de agua de abedul en América y Oriente Medio y África
América del Norte representa el segundo mercado regional más grande, impulsado por los canales minoristas de alimentos naturales y especializados en Estados Unidos y los grupos de consumidores preocupados por la salud en Canadá. La categoría aún está menos consolidada que en Europa, por lo que la formación de los minoristas, las pruebas de productos y el contenido en línea son importantes para generar familiaridad entre los consumidores. Se espera que OOZ llegue a más de 50 establecimientos de alta gama en la Costa Este en junio de 2026, lo que demuestra el papel de las redes minoristas especializadas en el desarrollo inicial de la categoría. América del Sur, Oriente Medio y África siguen siendo mercados en fase inicial, donde la dependencia de las importaciones, la sensibilidad al precio y los costes de la cadena de frío limitan una mayor adopción. Hoteles de lujo, bares, spas, restaurantes con enfoque en la salud, envases de larga duración y el comercio electrónico ofrecen posibles vías para la entrada en mercados específicos antes de que las empresas puedan consolidar una presencia minorista más amplia.
Panorama competitivo
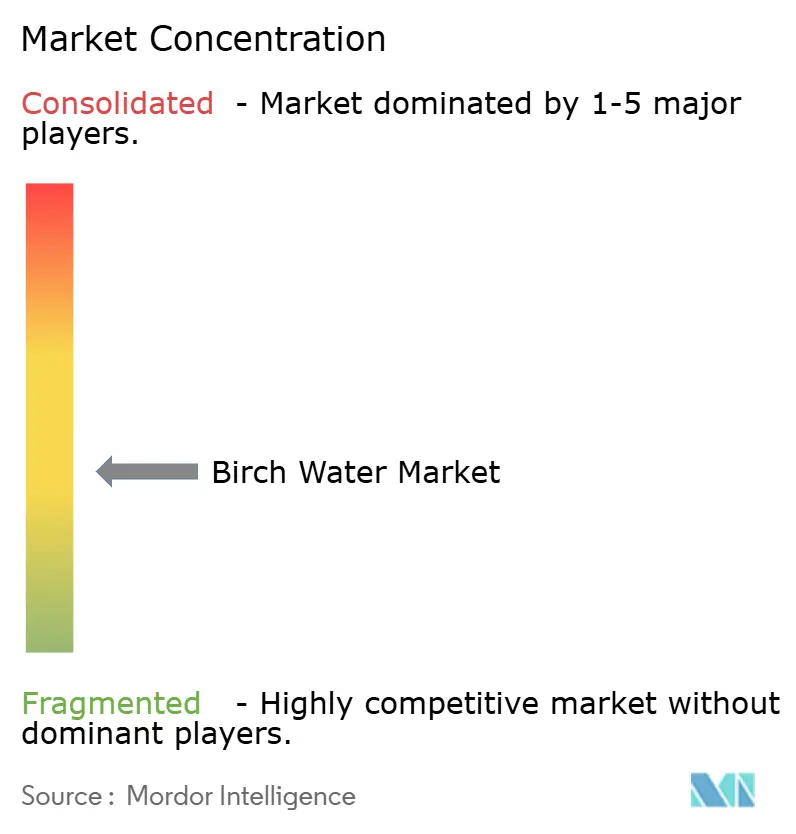
El mercado del agua de abedul está moderadamente concentrado, sin que ninguna marca ostente una posición dominante a nivel mundial. Entre las marcas europeas con larga tradición se encuentran Sibberi, Tapped Birch Water, Sealand Birk, BelSeva y Nordic Koivu, que han contribuido a consolidar la categoría a través de canales de venta de alimentos naturales y tiendas especializadas. Su posicionamiento suele centrarse en las credenciales orgánicas, la silvicultura sostenible y el origen del producto, mientras que las empresas más recientes de Norteamérica y Asia-Pacífico utilizan la venta directa al consumidor y el comercio social para llegar a consumidores que aún están descubriendo la categoría. Esta estructura hace que el acceso a la oferta, la información sobre el producto, las opciones de envasado y la selección del canal de distribución sean más importantes que la competencia de precios.
Los derechos de recolección seguros son un factor competitivo clave en el mercado del agua de abedul, ya que el período de recolección de la savia es corto y sensible a las condiciones climáticas. Las marcas que se abastecen en las regiones nórdica, báltica y norteamericana pueden reducir su dependencia de un único lugar de recolección y mantener un plan de suministro más estable. Un abastecimiento más amplio puede aumentar las necesidades de transporte, requerir controles de calidad más estrictos y dificultar el mantenimiento de una historia de origen clara en todos los productos. SourceBirch ha adoptado un enfoque centrado en el procesamiento, presentando una tecnología de savia de abedul estable a temperatura ambiente con una vida útil de 12 meses sin conservantes. OOZ lanzó agua de savia de abedul con certificación USDA y Euro Organic en Estados Unidos en junio de 2026 y estableció su disponibilidad inicial a través de minoristas de alta gama en la costa este.
La extensión de producto es otra forma en que las marcas pueden competir sin alejarse del posicionamiento natural de la categoría. Hammars Bryggeri introdujo en Suecia productos de arándano rojo orgánico y savia de abedul limón, ofreciendo alternativas a las bebidas energéticas con cafeína. La trazabilidad digital puede ayudar a las marcas a mostrar información sobre los lotes forestales y la cosecha, y las investigaciones indican que las herramientas de trazabilidad pueden fortalecer la percepción de transparencia por parte del consumidor. Los sectores de servicios de alimentación, suministro de ingredientes, cuidado de la piel y usos culinarios pueden proporcionar salidas adicionales para la savia y ofrecer a las marcas otras formas de utilizar una materia prima estacional limitada. La estructura competitiva fragmentada deja espacio para marcas diferenciadas, pero limita las ventajas de escala disponibles para cualquier participante.
Líderes de la industria del agua de abedul
-
Sealand Birk
-
Nordic Koivu Ltd.
-
Treo Brands, LLC
-
Nature On Tap Ltd.
-
La fábrica de abedules Aps
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: OOZ lanzó al mercado estadounidense agua de savia de abedul con certificación orgánica del USDA y de la UE, consiguiendo puntos de venta en más de 50 establecimientos de alta gama en la Costa Este a los dos meses de su lanzamiento. Entre estos establecimientos se encontraban Happier Grocery, Pearl River Mart y Westside Market. Fundada por Christina Zhang y Tia Gong, la marca posicionó su entrada al mercado como la creación de una nueva categoría de hidratación a base de recursos forestales.
- Junio de 2026: OOZ anunció su participación en la Feria de Alimentos Gourmet de Verano de 2026, que se celebrará en el Centro Javits de Nueva York. La compañía aprovechará el evento para presentar su marca a compradores minoristas especializados y expandir su distribución más allá de su red inicial en la Costa Este.
- Agosto de 2025: SourceBirch presentó su tecnología de savia de abedul estable a temperatura ambiente en la jornada de promoción de la provincia de Heilongjiang durante la Exposición Universal de Osaka 2025. Esta tecnología ofrece una vida útil de 12 meses sin necesidad de conservantes.
- Abril de 2025: SourceBirch presentó su método de procesamiento de savia de abedul de larga duración a potenciales distribuidores en Japón y Corea del Sur durante su presentación en la Exposición Mundial de Osaka.
Alcance del informe del mercado mundial de agua de abedul
| Agua de abedul en calma |
| Agua de abedul con gas |
| Agua de abedul aromatizada |
| Agua de abedul sin sabor/original |
| Botellas |
| latas |
| Otros (tetrapacks, |
| Supermercados / Hipermercados |
| Tiendas de conveniencia/supermercados |
| Tiendas minoristas en línea |
| Otro canal de distribución |
| Norteamérica | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Suecia | |
| Bélgica | |
| Finlandia | |
| Norway | |
| El resto de Europa | |
| Asia-Pacífico | |
| Sudamérica | |
| Oriente Medio y África |
| Por tipo de producto | Agua de abedul en calma | |
| Agua de abedul con gas | ||
| Por perfil de sabor | Agua de abedul aromatizada | |
| Agua de abedul sin sabor/original | ||
| Por tipo de embalaje | Botellas | |
| latas | ||
| Otros (tetrapacks, | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Tiendas de conveniencia/supermercados | ||
| Tiendas minoristas en línea | ||
| Otro canal de distribución | ||
| Por geografía | Norteamérica | |
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Suecia | ||
| Bélgica | ||
| Finlandia | ||
| Norway | ||
| El resto de Europa | ||
| Asia-Pacífico | ||
| Sudamérica | ||
| Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento prevista para el consumo de agua de abedul hasta 2031?
Se prevé que esta categoría crezca a una tasa de crecimiento anual compuesta (CAGR) del 3.12 % entre 2026 y 2031, pasando de 282.41 millones de dólares en 2026 a 329.27 millones de dólares en 2031.
¿Qué formato de agua de abedul se espera que crezca más rápidamente?
Se prevé que el agua con gas de abedul crezca a una tasa de crecimiento anual compuesta (CAGR) del 4.25 % entre 2026 y 2031, impulsada por su uso en mezcladores de alta gama y en el sector de la restauración.
¿Qué región representó la mayor cuota de mercado en 2025?
Europa lideró el mercado con una cuota del 44.91% en 2025, gracias al conocimiento que tienen de la savia de abedul y a los canales de venta minorista especializados y de productos orgánicos ya establecidos.
¿Qué región se prevé que experimente el mayor crecimiento?
Se prevé que la región de Asia-Pacífico experimente un crecimiento anual compuesto del 4.42 % durante el período 2026-2031, impulsado por el desarrollo de la producción en China y la demanda regional de productos para el bienestar.


