

Tamaño y participación del mercado de alimentos para aves
Visión general del mercado
| Periodo de estudio | 2020 - 2030 |
|---|---|
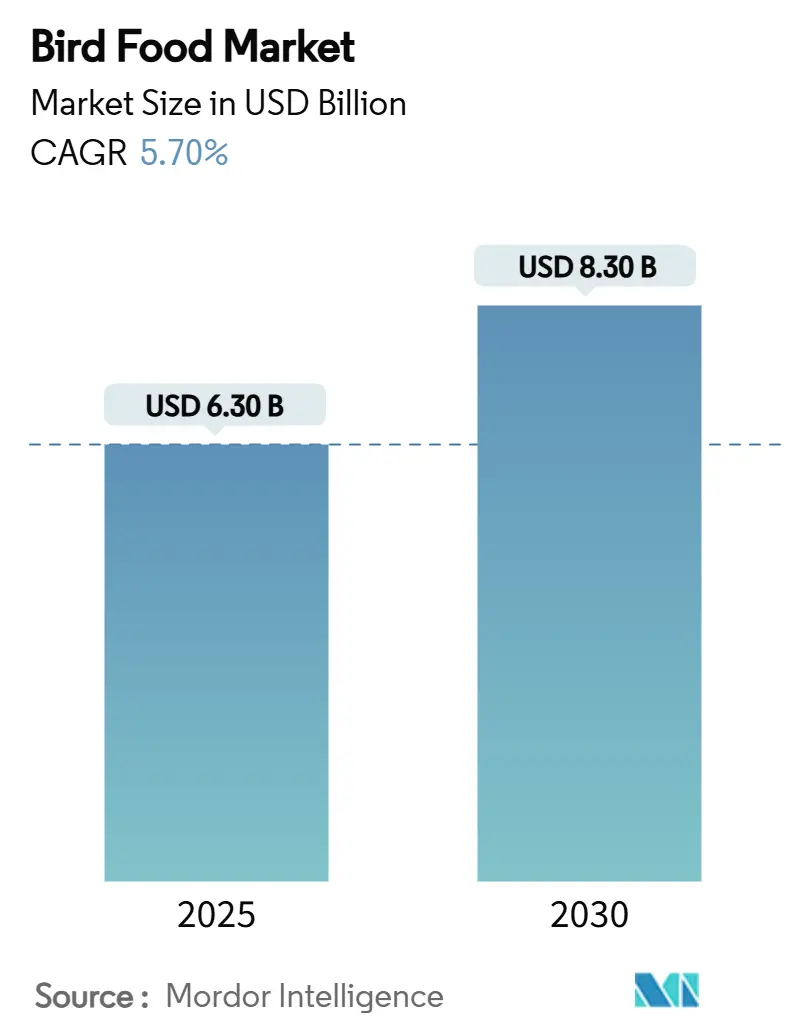
| Tamaño del mercado (2025) | USD 6.30 mil millones |
| Tamaño del mercado (2030) | USD 8.30 mil millones |
| Tasa de crecimiento (2025 - 2030) | 5.70% CAGR |
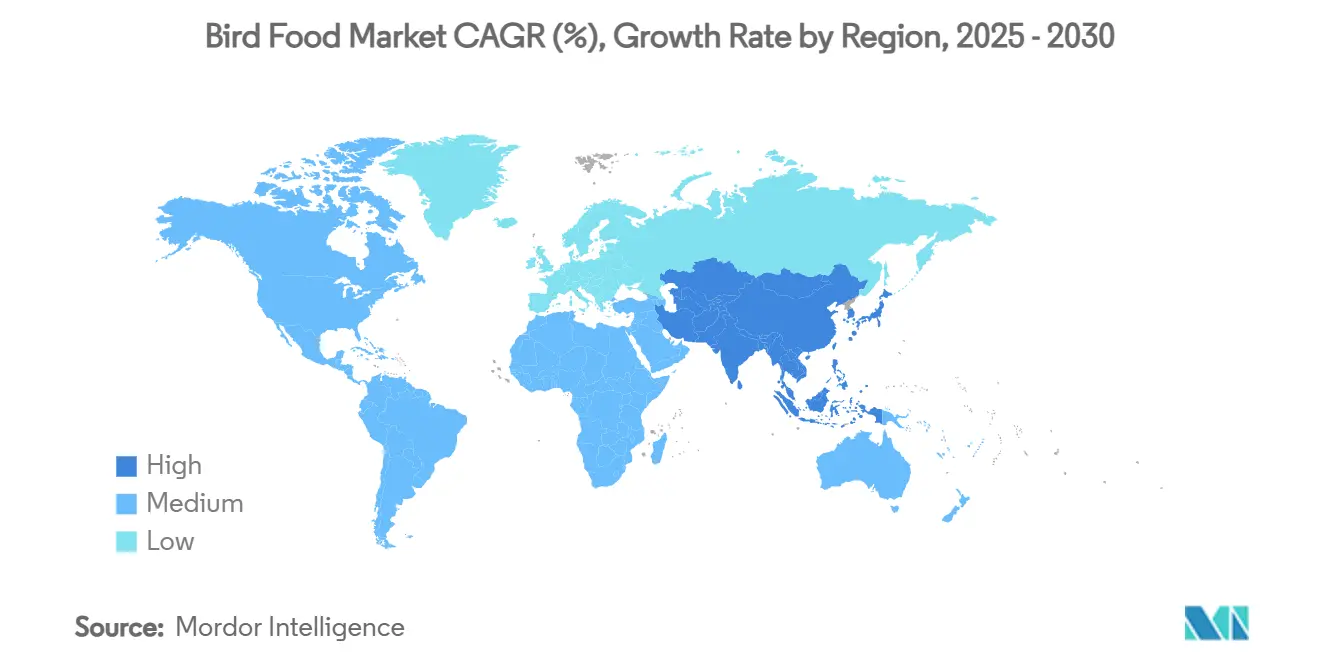
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
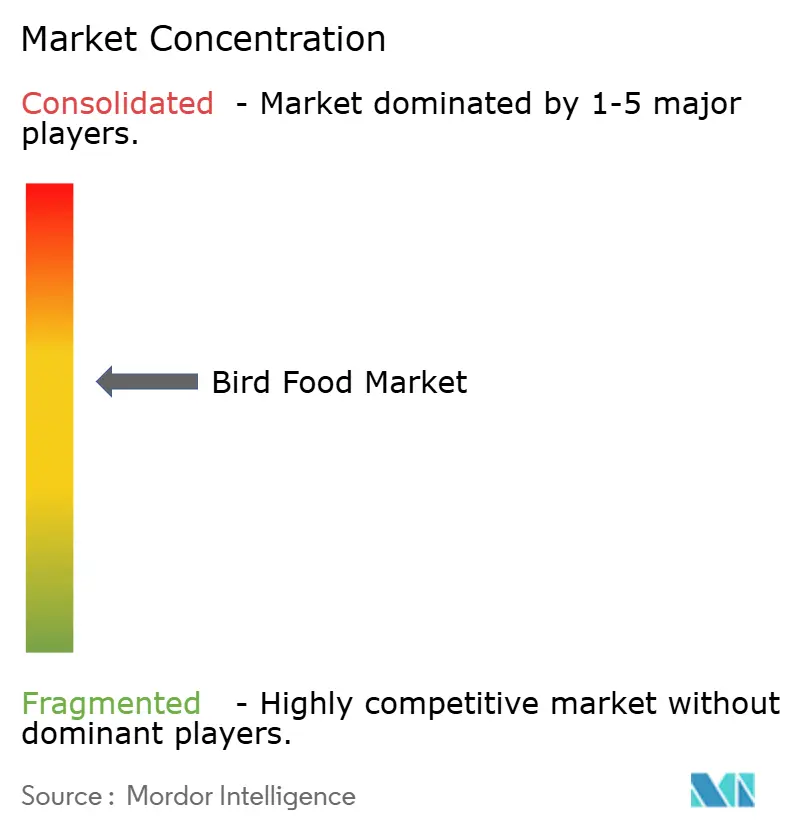
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de alimentos para aves por Mordor Intelligence
El tamaño del mercado de alimentos para aves se sitúa en USD 6.3 millones en 2025 y se prevé que alcance los USD 8.3 millones en 2030, avanzando a una CAGR del 5.7% durante el período. La sólida demanda proviene de dos fuerzas interrelacionadas, incluyendo un repunte en la tenencia de aves de compañía entre los hogares urbanos jóvenes y el aumento de la alimentación de aves silvestres, un pasatiempo que ahora involucra a 96 millones de estadounidenses que en conjunto gastan USD 107.6 millones cada año en actividades relacionadas con las aves [1] Fuente: Servicio de Pesca y Vida Silvestre de EE. UU., “Birding in the United States: A Demographic and Economic Analysis,” fws.gov . La aprobación regulatoria de la proteína de insectos para piensos, la creciente penetración en línea y la premiumización en los segmentos de aves silvestres y de compañía añaden más impulso. Simultáneamente, la inestabilidad de precios de semillas clave y los eventos recurrentes de influenza aviar introducen incertidumbre en los costos, lo que lleva a los productores a diversificar sus cestas de ingredientes e invertir en la mitigación de riesgos en la cadena de suministro. En este contexto, el mercado de alimentos para aves premia a las empresas que combinan un abastecimiento flexible con la participación digital y credenciales de sostenibilidad transparentes.
Conclusiones clave del informe
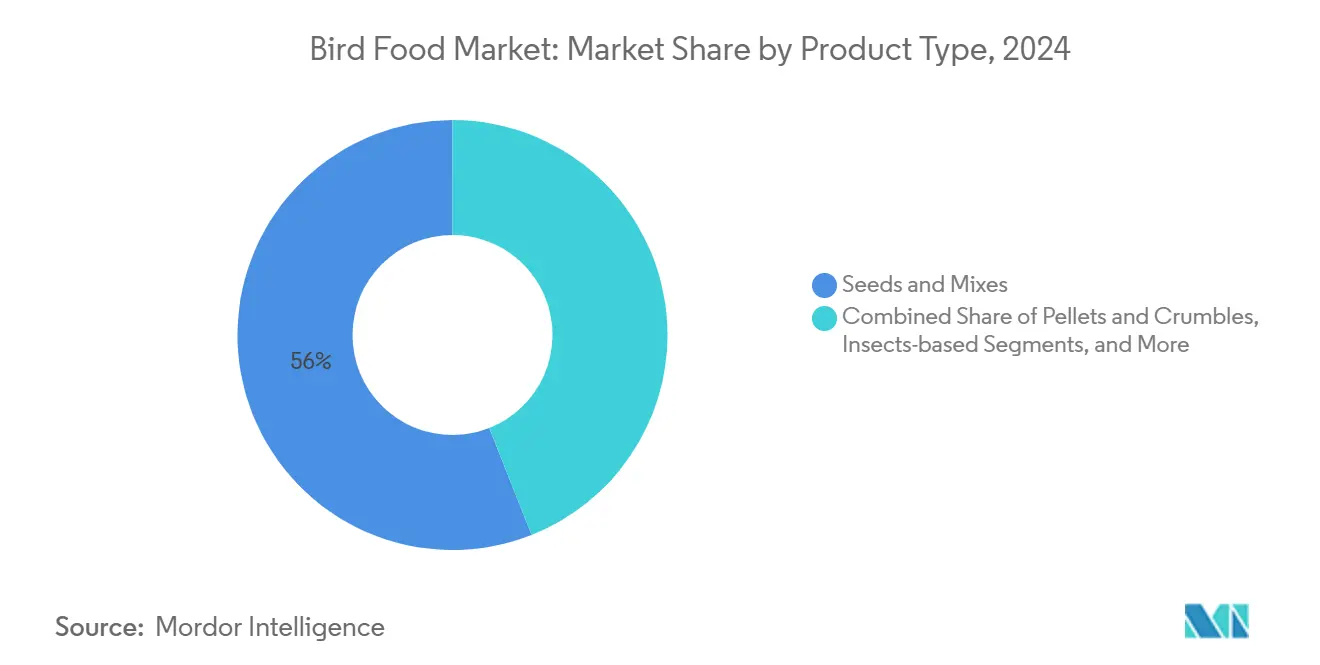
- Por tipo de producto, las semillas y mezclas lideraron con el 56% de la participación de mercado de alimentos para aves en 2024, mientras que se proyecta que los alimentos a base de insectos aumenten a una CAGR del 10.8% hasta 2030.
- Por categoría de aves, las aves silvestres representaron el 60% del tamaño del mercado de alimentos para aves en 2024, y se prevé que las aves de compañía y enjauladas se expandan a una CAGR del 7.5% hasta 2030.
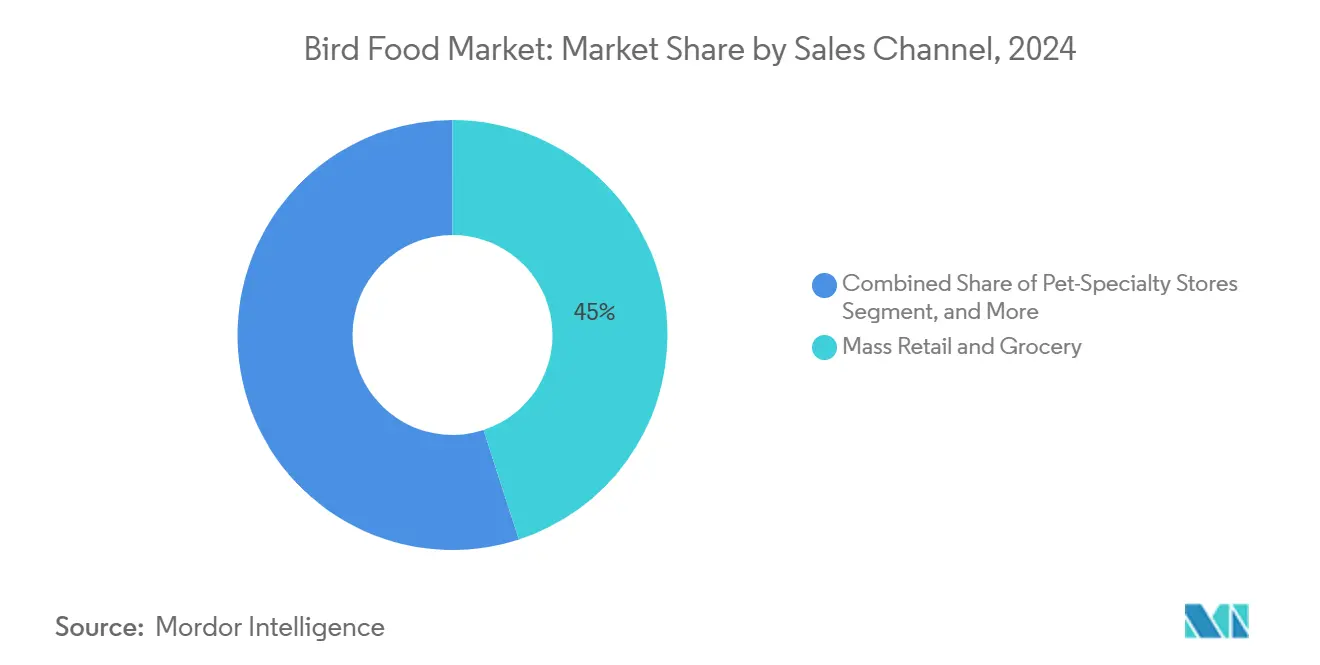
- Por canal de venta, el comercio minorista masivo y los supermercados representaron el 45 % de los ingresos en 2024, mientras que las ventas de los minoristas en línea están creciendo a una CAGR del 11.8 %.
- Por geografía, América del Norte dominó con la mayor participación, un 43% en 2024, mientras que Asia-Pacífico es la geografía de más rápido crecimiento, con una CAGR del 7.1% hasta 2030.
- Las cinco principales empresas captaron el 64.5% del mercado de alimentos para aves en 2025.
Tendencias y perspectivas del mercado mundial de alimentos para aves
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la propiedad global de aves de compañía y mascotas | + 1.2% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| La creciente popularidad de la alimentación de aves silvestres como pasatiempo | + 1.5% | Norteamérica y europa | Largo plazo (≥4 años) |
| Tendencia a la premiumización y a la calidad humana en la nutrición de mascotas | + 0.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecimiento rápido de los canales de venta online y DTC | + 0.9% | Mercados desarrollados | Corto plazo (≤2 años) |
| Luz verde regulatoria para proteínas de insectos en alimentos para aves | + 0.4% | Europa y América del Norte | Largo plazo (≥4 años) |
| Semillas especiales resilientes al clima entran al suministro de alimentos para aves | + 0.3% | regiones propensas a la sequía | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la tenencia global de aves como mascotas y de compañía
Los hogares de la Generación Z y los millennials están redescubriendo a las aves como mascotas asequibles y que ahorran espacio, lo que ha impulsado la tenencia de aves de compañía en Estados Unidos a 12.6 millones de animales en 4.6 millones de hogares y ha impulsado la demanda mundial de dietas formuladas que evitan la alimentación selectiva. Dos tercios de estos propietarios más jóvenes priorizan ahora la calidad nutricional sobre el precio, prefiriendo mezclas granuladas fortificadas con vitaminas y probióticos. Este cambio amplía el mercado de alimento para aves al introducir líneas especializadas para especies exóticas y palomas mensajeras. Las marcas que combinan contenido educativo con la reposición de suscripciones están convirtiendo a quienes compran por primera vez en compradores recurrentes. Los minoristas también observan un aumento en el tamaño de las cestas de compra, ya que los propietarios añaden premios, suplementos y accesorios de enriquecimiento junto con el alimento principal.
La creciente popularidad de la alimentación de aves silvestres como pasatiempo
La observación de aves en el patio trasero se transformó de un pasatiempo de nicho a un motor económico de 107.6 millones de dólares que sustenta 1.4 millones de empleos en Estados Unidos. Los picos de participación durante la pandemia (el 11 % de los comederos actuales se unieron durante la COVID-19) no han disminuido. Además, muchos hogares ahora consideran la alimentación de aves como una rutina de bienestar permanente. El ecoturismo aporta una fuente de ingresos de 41 millones de dólares que se complementa con la demanda minorista de tortas de semillas de alto valor energético, sebo y productos para el hábitat. El atractivo universal de este pasatiempo abarca grupos de edad y género, lo que aísla el mercado de alimentos para aves del riesgo demográfico limitado. Para captar este gasto resiliente, los fabricantes están introduciendo mezclas específicas para cada temporada que abordan las necesidades de reproducción, muda y migración.
Tendencia de la premiumización y la calidad humana en la nutrición de mascotas
La ola de humanización que recorre el cuidado de las mascotas está transformando los menús para aves. Los dueños buscan ingredientes orgánicos, no transgénicos e incluso aptos para el consumo humano, reflejando las dietas premium para perros y gatos. Los portales en línea, que representan más de la mitad de las búsquedas de productos para mascotas, amplifican esta preferencia al ofrecer transparencia en los ingredientes y reseñas de personas influyentes. Los pellets formulados y fortificados con omega-3 y antioxidantes ahora superan a las semillas simples en las tiendas especializadas. La autorización europea de la proteína de insectos abre un segmento ultra premium que permite precios más altos a la vez que reduce el impacto ambiental [2] Fuente: Comisión Europea, “Reglamento de Ejecución de la Comisión sobre Tenebrio molitor”, ec.europa.eu . El empaque sigue esta tendencia, con bolsas resellables y bolsas de papel reciclado que reemplazan el plástico de un solo uso.
Crecimiento rápido de los canales de venta online y DTC
Se prevé que el comercio electrónico represente el 42 % de todo el comercio minorista de mascotas en Estados Unidos para 2028, impulsado por modelos de envío automático que garantizan una demanda predecible. Las startups de venta directa al consumidor aprovechan las redes sociales para llegar a los aficionados a las palomas y a los propietarios de aves exóticas que no reciben la atención del comercio minorista masivo. Los datos sobre la cadencia de las suscripciones ayudan a las empresas a ajustar sus fórmulas en función de los cambios estacionales y los ciclos de retroalimentación, acortando así los ciclos de innovación. Las grandes empresas tradicionales responden con estrategias omnicanal, y la inversión en tecnología de 1 millones de dólares de Mars Petcare pretende duplicar los ingresos digitales para 2030. La carrera por la visibilidad online está redefiniendo los presupuestos promocionales y favoreciendo a las marcas con contenido optimizado para búsquedas y sólidas redes de distribución.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de insumos clave de granos y semillas oleaginosas | −1.1% | Global | Corto plazo (≤2 años) |
| La gripe aviar provocó perturbaciones en el comercio del suministro de piensos | −0.7% | regiones de brote | Mediano plazo (2-4 años) |
| Prohibiciones de especies de semillas invasoras en ciertos mercados de exportación | −0.3% | Corredores seleccionados | Mediano plazo (2-4 años) |
| La resistencia de los consumidores a los envases de plástico de un solo uso | −0.4% | Europa y América del Norte | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de insumos clave de granos y semillas oleaginosas
Los precios de las semillas de girasol oscilaron entre USD 0.48 y USD 2.35 por kg en los últimos meses, mientras que el mijo cayó un 10.42% a USD 3.61 por bushel en 2024, lo que redujo los márgenes de los fabricantes [3] Fuente: Departamento de Agricultura de los EE. UU., “Granos y Oleaginosas Perspectivas 2025”, usda.gov . Los fenómenos meteorológicos extremos, la demanda de biocombustibles y los cuellos de botella en el transporte amplifican estas fluctuaciones. Los productores públicos como Central Garden y Pet advierten que los costos de las materias primas siguen siendo el principal determinante del desempeño del margen bruto trimestral. Para hacer frente a esto, las empresas cubren los futuros, adoptan formulaciones flexibles y fijan contratos de volumen con los productores, pero estas tácticas añaden complejidad financiera. Las altas tasas de interés inflan aún más los gastos de mantenimiento de inventario, lo que dificulta la gestión del capital de trabajo.
La gripe aviar provocó perturbaciones en el comercio del suministro de piensos
En febrero de 2025, el Departamento de Agricultura de los Estados Unidos (USDA) destinó USD 1.8 millones para combatir la influenza aviar altamente patógena después de que los brotes en Columbia Británica y Alberta provocaran restricciones a la importación de productos avícolas canadienses [4] Fuente: USDA APHIS, “Actualización de la respuesta a la influenza aviar”, aphis.usda.gov . Más allá de las aves de corral, las zonas de cuarentena limitan la alimentación regional de aves e interrumpen los flujos de ingredientes como los productos de huevo utilizados en los pellets premium. La Administración de Alimentos y Medicamentos (FDA) ha aconsejado a las plantas de alimentos para mascotas que refuercen los planes de riesgo contra la contaminación por HPAI, lo que aumenta los costos de cumplimiento [5] Fuente: Administración de Alimentos y Medicamentos de EE. UU., “Guía sobre HPAI para instalaciones de alimentos para mascotas”, fda.gov . Los circuitos de palomas mensajeras también enfrentan prohibiciones de movimiento transfronterizo que afectan la demanda de alimento en dietas de rendimiento especializadas. Estos choques episódicos pero severos crean incertidumbre de planificación en todo el mercado de alimentos para aves.
Análisis de segmento
Por tipo de producto: Las semillas impulsan el volumen mientras que los insectos lideran la innovación
Las semillas y mezclas generaron el 56% del mercado de alimento para aves en 2024, ya que el girasol, el cártamo y el mijo se mantuvieron como ingredientes básicos tanto para aves de traspatio como para aves de compañía. Dentro de este segmento insignia, el girasol por sí solo representa una gran participación debido a su alto contenido de aceite y su palatabilidad universal. La volatilidad de los precios de estos productos hace que las ganancias brutas sean cíclicas; sin embargo, la alta rotación y la arraigada familiaridad del consumidor sustentan la demanda base. Los productores se diferencian mediante grados de limpieza, estrategias de abastecimiento regional y proporciones de mezcla adaptadas a especies específicas, consolidando las semillas como la categoría líder.
Los piensos a base de insectos, si bien siguen siendo un nicho, están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 10.8 % hasta 2030. La aprobación regulatoria europea ha animado a los primeros usuarios a presentar grillos, larvas de mosca soldado negra y gusanos de la harina como proteínas completas sostenibles. Las bolsas individuales de gusanos de la harina deshidratados alcanzan precios premium que compensan el mayor coste de la materia prima, mientras que los híbridos granulados incorporan harina de insectos para obtener perfiles equilibrados de aminoácidos. Los pellets y las migas, en general, están ganando adeptos entre los veterinarios, quienes destacan su papel en la lucha contra la alimentación selectiva y la obesidad. Las frutas, el néctar y las golosinas funcionales impulsan la demanda estacional, especialmente de colibríes y loros, lo que subraya la creciente sofisticación del mercado de alimentos para aves.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por categoría de aves: las aves silvestres dominan mientras que el segmento de mascotas se acelera
Las aves silvestres retuvieron el 60% del mercado de alimentos para aves en 2024, gracias a los 96 millones de participantes en Estados Unidos que consideran la alimentación como una actividad recreativa y de ciencia ciudadana. Las promociones estacionales, sincronizadas con los picos migratorios, impulsan el aumento de semillas, sebo y pasteles de alto valor energético. Las universidades con concesión de tierras y los grupos conservacionistas publican directrices de alimentación que normalizan aún más esta práctica. Dado que el gasto se relaciona con el ocio al aire libre y no con los presupuestos familiares, el segmento demostró resiliencia durante las recesiones económicas, lo que estabilizó la visibilidad de los ingresos de los minoristas.
Sin embargo, las aves de compañía y las aves enjauladas presentan el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.5 %. Los inquilinos de la generación Z prefieren periquitos, cacatúas y agapornis por su bajo nivel de ruido y sus reducidas necesidades de espacio, lo que estimula la demanda de pellets nutricionalmente completos y snacks de enriquecimiento. Las palomas mensajeras, aunque representan un pequeño subgrupo, compran dietas de alto rendimiento ricas en grasas y electrolitos, lo que impulsa al alza los precios promedio de venta. A medida que los veterinarios aviares recomiendan cada vez más dietas fortificadas en lugar de regímenes basados únicamente en semillas, se prevé un aumento en la penetración de formatos premium en los hogares, lo que expandirá aún más el mercado de alimentos para aves.
Por canal de venta: el comercio minorista masivo lidera mientras el comercio electrónico crece
Las grandes superficies y los supermercados representaron el 45% de los ingresos de 2024 gracias a la comodidad y los precios competitivos de las semillas. Los escaparates y los expositores de temporada para huertos incitan a la compra impulsiva durante la limpieza de primavera y la temporada de regalos navideños. Los minoristas consiguen contratos de suministro con marcas blancas que amplían los márgenes y aseguran el espacio en los lineales, reforzando así el dominio del canal. Sin embargo, los cambios en el tráfico peatonal y la racionalización de SKUs presionan a las marcas a justificar sus ventas con datos de ventas.
Las tiendas en línea están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 11.8 %, impulsada por la reposición de suscripciones y un surtido de productos especializados inalcanzable en tiendas físicas. El envío automático garantiza rutinas de alimentación ininterrumpidas, y las recomendaciones algorítmicas impulsan la venta cruzada de comederos y suplementos para la salud. Las tiendas especializadas para mascotas, con una cuota de mercado del 37 %, siguen sirviendo como centros educativos donde el personal guía a los propietarios hacia fórmulas específicas para cada especie, combinando la experiencia de compra con la obtención de precios premium. Las tiendas de productos agrícolas y de alimentación siguen siendo vitales en las regiones rurales, pero su crecimiento se está ralentizando a medida que los grupos demográficos más jóvenes se vuelcan a la venta en línea.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de alimentos para aves de América del Norte
Norteamérica representa el 43% del mercado de alimentos para aves, impulsado por una cultura consolidada de alimentación doméstica, canales minoristas robustos y altos ingresos discrecionales. Tan solo Estados Unidos alberga a 96 millones de observadores de aves, cuyas compras contribuyen a una producción económica anual de 107.6 millones de dólares. Canadá, aunque más pequeño, muestra un entusiasmo similar, aunque las recientes zonas de contención de la influenza aviar interrumpieron temporalmente el flujo transfronterizo de semillas. Se proyecta que Norteamérica crecerá a medida que las mezclas premium y las proteínas de insectos ganen espacio en los estantes.
Mercado de alimentos para aves en Asia-Pacífico
Asia-Pacífico representa la frontera de mayor expansión, con una previsión de crecimiento anual compuesto (CAGR) del 7.1 %. El aumento de los ingresos de la clase media, la tenencia de mascotas en zonas urbanas y la adopción del comercio electrónico en China, Japón y Australia impulsan la adopción de dietas formuladas. Las plataformas online transfronterizas reducen la fragmentación de los canales, lo que permite a las marcas especializadas estadounidenses y europeas satisfacer la demanda con una infraestructura física mínima.
Mercado de alimentos para aves de EMEA y Sudamérica
Europa mantiene una tasa de crecimiento anual compuesta (TCAC) del 3.5 %, respaldada por estrictas normas ambientales y una sofisticada red de centros de jardinería. El continente lidera a nivel mundial la aprobación de harina de insectos, lo que otorga a los productores locales una ventaja regulatoria que los protege de la competencia global inmediata. Los consumidores del norte de Europa, históricamente receptivos a las afirmaciones de sostenibilidad, ya pagan precios más altos por alimento para aves bajo en carbono en bolsas kraft reciclables. En contraste, Oriente Medio, África y Sudamérica muestran un crecimiento moderado, entre el 4.8 % y el 5.3 %, limitado por una menor renta disponible y una infraestructura minorista deficiente. Sin embargo, las tendencias de urbanización a largo plazo sugieren una aceleración gradual.
Panorama competitivo
El mercado de alimentos para aves se encuentra en un estado moderadamente consolidado, con los cinco principales proveedores controlando el 64.5 % de los ingresos globales en 2025. Central Garden & Pet Co. es un actor destacado del mercado, que aprovecha la limpieza integrada de semillas, la extrusión y la distribución a nivel nacional. Le sigue Scotts Miracle-Gro Company con una participación mayoritaria. Asimismo, Mars, Incorporated es otro actor importante del mercado entre los tres principales. Esta concentración ofrece ventajas en la escala de compras, pero aún deja espacio para que especialistas regionales y startups innovadoras se abran nichos rentables.
La dinámica competitiva se centra en tres pilares. En primer lugar, la integración vertical asegura el suministro de ingredientes y protege los márgenes de la volatilidad de los granos. La adquisición de fábricas de piensos por parte de Cargill en septiembre de 2024 en Denver y Kansas City ejemplifica esta estrategia. En segundo lugar, la transformación digital redefine la adquisición de clientes. El plan tecnológico de 1 millones de dólares de Mars, Incorporated Petcare se centra en la personalización de productos basada en IA y el inventario predictivo. En tercer lugar, la sostenibilidad diferencia las ofertas premium: las empresas europeas promueven la proteína de insectos y las semillas resilientes al clima, mientras que las marcas estadounidenses prueban envases de papel reciclable a gran escala. Las empresas que no puedan articular narrativas ESG creíbles corren el riesgo de perder cuota de mercado debido a la pérdida de participación entre los compradores con conciencia ambiental.
La penetración de las marcas blancas continúa en aumento en las grandes superficies, lo que presiona los márgenes de las marcas, pero también expande el volumen general de la categoría. Mientras tanto, los minoristas en línea más competitivos utilizan la fabricación por contrato ágil para probar conceptos funcionales en lotes pequeños, como los pellets fortificados con probióticos, lo que reduce el tiempo de comercialización de años a meses. Las colaboraciones estratégicas con grupos conservacionistas refuerzan la autenticidad y facilitan el acceso a las comunidades de observadores de aves, lo que influye en las compras entre pares. Ante estas circunstancias, el mercado de alimentos para aves favorece a los actores que equilibran la disciplina de costos con la innovación.
Líderes de la industria de alimentos para aves
Central Garden & Pet Co.
La Compañía Scotts Miracle-Gro
espectro marcas holdings inc.
Versele-Laga NV
Mars, incorporado
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2025: la Comisión Europea autorizó el polvo tratado con rayos UV de larvas enteras de Tenebrio molitor como nuevo alimento, otorgando a Nutri'Earth exclusividad durante cinco años.
- Enero de 2025: JBT Corporation adquirió Marel y Wenger Manufacturing, ampliando las capacidades de extrusión para pellets de aves de alta densidad.
- Noviembre de 2024: General Mills compró Whitebridge Pet Brands por USD 1.45 millones, agregando Tiki Pets y Cloud Star a su cartera.
- Septiembre de 2024: Cargill compró dos fábricas de alimentos de Compana Pet Brands, aumentando la capacidad para atender a los fabricantes de alimentos especializados.
Alcance del informe sobre el mercado mundial de alimentos para aves
| Semillas y mezclas |
| Pellets y migas |
| Piensos a base de insectos |
| Frutas, néctar y golosinas |
| Otros (Bloques de calcio, Granalla, etc.) |
| Pájaros salvajes |
| Aves de compañía/enjauladas |
| Palomas mensajeras |
| Tiendas especializadas en mascotas |
| Comercio minorista masivo y comestibles |
| Tiendas de productos agrícolas y de alimentación |
| Minoristas en línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| New Zealand | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa |
| Por tipo de producto | Semillas y mezclas | |
| Pellets y migas | ||
| Piensos a base de insectos | ||
| Frutas, néctar y golosinas | ||
| Otros (Bloques de calcio, Granalla, etc.) | ||
| Por categoría de ave | Pájaros salvajes | |
| Aves de compañía/enjauladas | ||
| Palomas mensajeras | ||
| Por canal de ventas | Tiendas especializadas en mascotas | |
| Comercio minorista masivo y comestibles | ||
| Tiendas de productos agrícolas y de alimentación | ||
| Minoristas en línea | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| New Zealand | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de alimentos para aves?
El tamaño del mercado de alimentos para aves será de USD 6.3 mil millones en 2025 y se proyecta que alcance los USD 8.3 mil millones para 2030 con una CAGR del 5.7%.
¿Qué región lidera el mercado de alimentos para aves?
América del Norte posee la mayor participación, sustentada por una cultura madura de alimentación en el patio trasero y una sólida infraestructura minorista.
¿Cuál es el segmento de productos de más rápido crecimiento en el mercado de alimentos para aves?
Los alimentos a base de insectos lideran el crecimiento con una previsión de CAGR del 10.8 % hasta 2030, respaldada por recientes aprobaciones regulatorias en Europa.
¿Qué importancia tiene el comercio electrónico para las ventas de alimento para aves?
Los canales en línea y directos al consumidor se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 11.8 % y se anticipa que captarán el 42 % de las ventas minoristas de mascotas en EE. UU. para 2028.
¿Por qué las proteínas de insectos están ganando terreno en la alimentación de las aves?
Los insectos proporcionan aminoácidos completos, requieren menos tierra y agua que la soja y ahora se benefician de la autorización regulatoria, lo que los hace atractivos para formulaciones premium y sustentables.
¿Cómo afecta la gripe aviar a la industria de alimentos para aves?
Los brotes interrumpen los flujos comerciales de ingredientes derivados de aves de corral, aumentan los costos de bioseguridad y pueden suprimir temporalmente la demanda regional, recortando las perspectivas de crecimiento de la industria.


