

Tamaño y participación en el mercado de repelentes de aves
Visión general del mercado
| Periodo de estudio | 2020 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 403.80 Million |
| Tamaño del mercado (2030) | USD 501.70 Million |
| Tasa de crecimiento (2025 - 2030) | 4.40% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
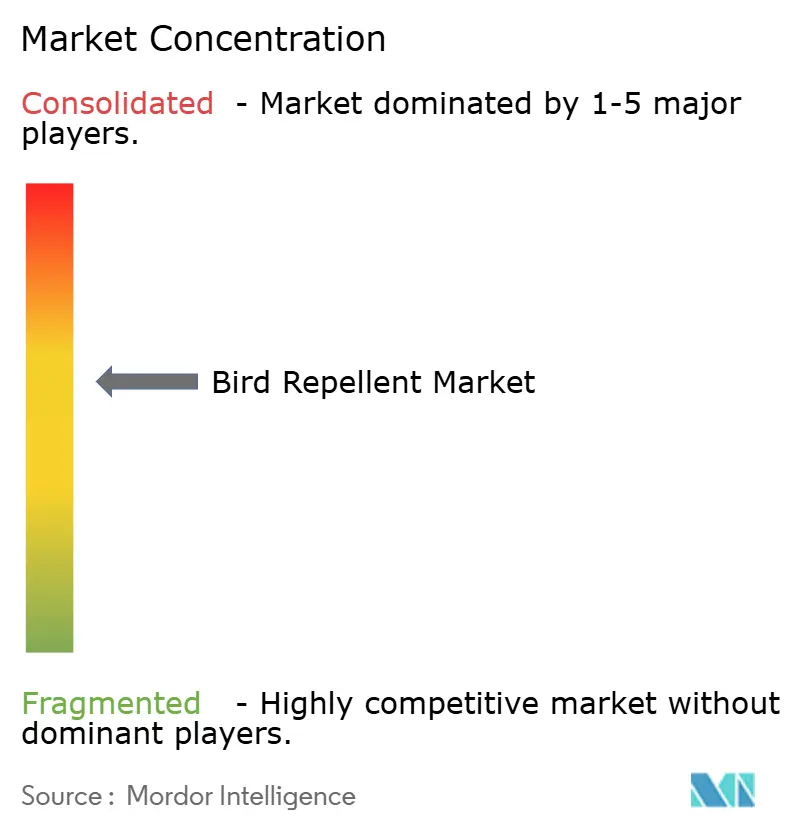
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de repelentes de aves por Mordor Intelligence
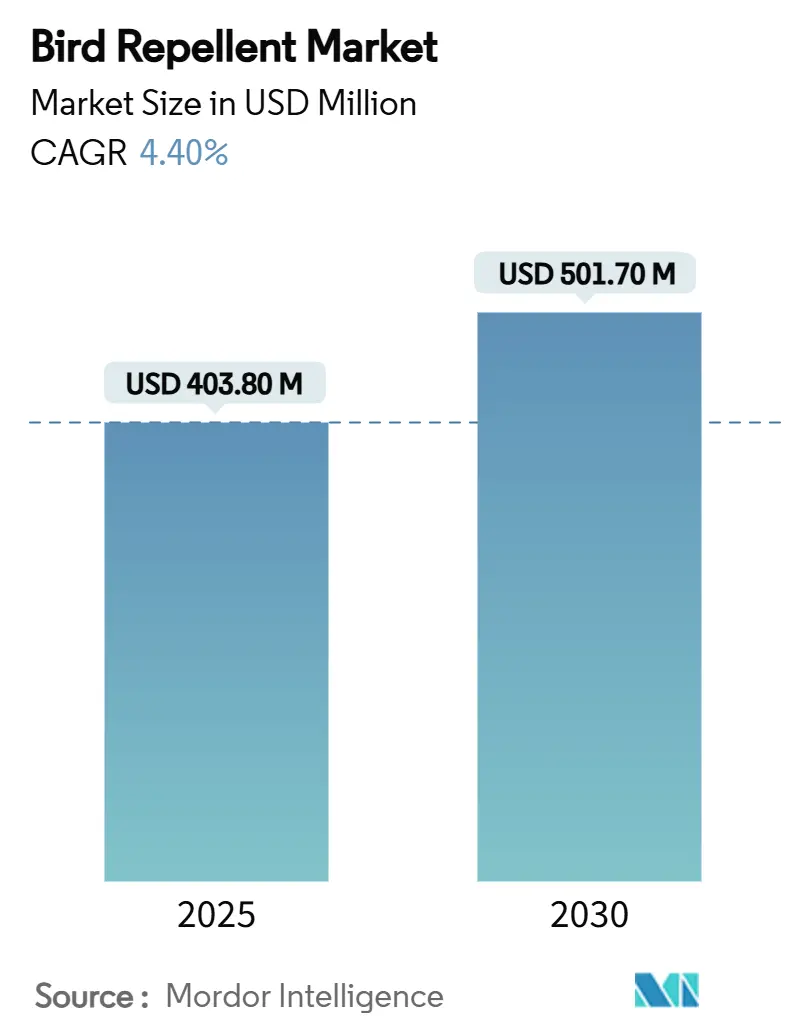
El tamaño del mercado de repelentes de aves se estima en USD 403.80 millones en 2025 y se prevé que alcance los USD 501.70 millones para 2030, con una tasa de crecimiento anual compuesta (TCAC) del 4.40 % durante el período de pronóstico. Esta perspectiva refleja la transición de los disuasivos básicos a sistemas integrados basados en la tecnología que responden a las necesidades urgentes de protección de cultivos, a la vez que cumplen con las normativas ambientales más estrictas. Las grandes explotaciones agrícolas ahora funcionan con menos trabajadores, lo que crea campos tranquilos que atraen a las aves y magnifican las pérdidas potenciales. Las soluciones químicas aún dominan el mercado de repelentes de aves; sin embargo, el rápido avance de las formulaciones naturales indica un cambio regulatorio y de los consumidores hacia la sostenibilidad. A nivel regional, América del Norte lidera la seguridad residencial y la agricultura extensiva, pero la rápida urbanización, las granjas en azoteas y la expansión de los huertos frutales en Asia-Pacífico la posicionan como la región de mayor crecimiento. La concentración moderada, con los cinco principales proveedores representando aproximadamente el 60 % de los ingresos, deja un amplio margen para especialistas de nicho y alianzas que combinan detección, análisis e implementación.
Conclusiones clave del informe
- Por tipo de producto, los repelentes de aves químicos representaron el 54.0 % de la participación de mercado de repelentes de aves en 2024, y se prevé que los repelentes de aves naturales u orgánicos avancen a una CAGR del 15.2 % hasta 2030.
- Por forma, los aerosoles representaron el 37.0% del tamaño del mercado de repelentes de aves en 2024, mientras que se prevé que los geles y las pastas crezcan a una CAGR del 16.0% hasta 2030.
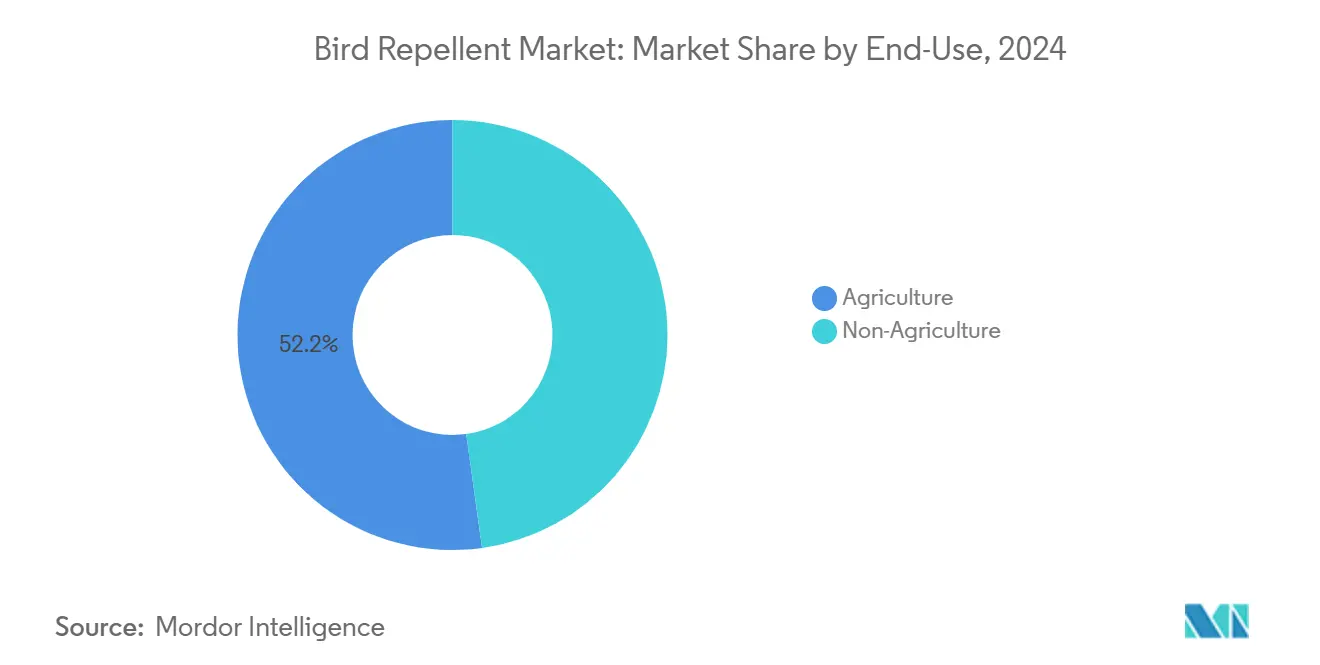
- Por uso final, la agricultura capturó una participación del 52.2% del mercado en 2024, y se proyecta que los usos no agrícolas se expandirán a una CAGR del 13.5% durante el período 2025-2030.
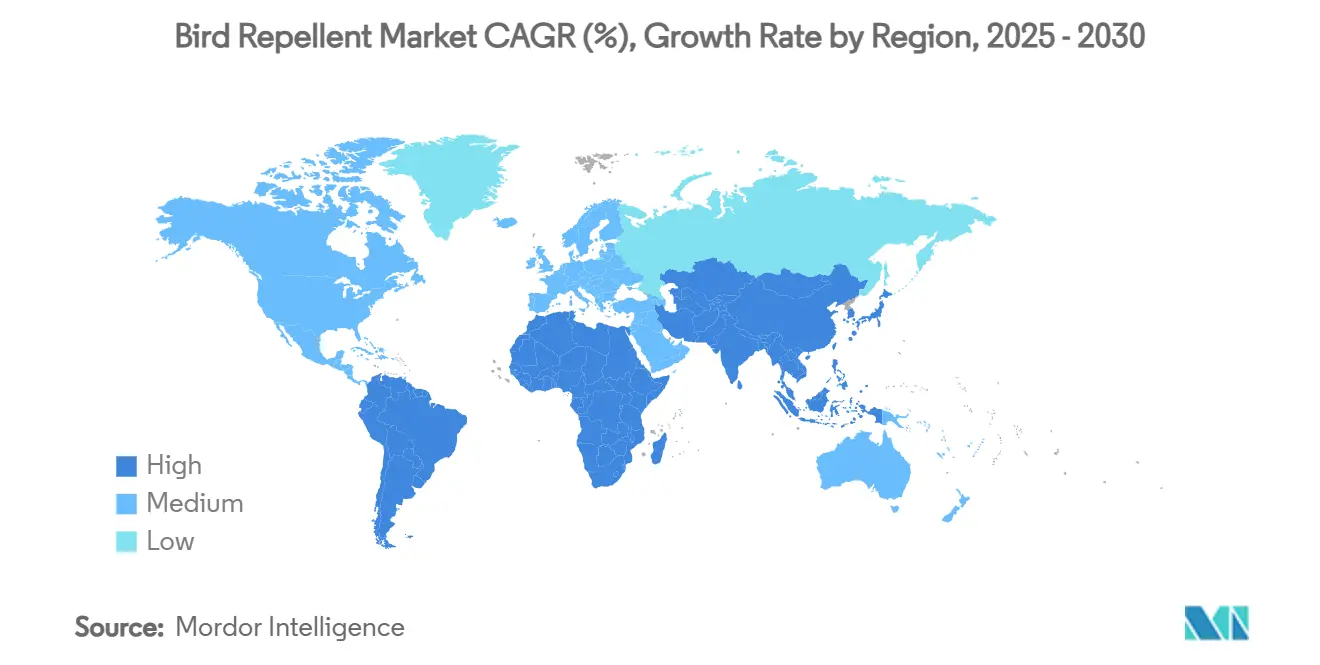
- Por geografía, América del Norte controló una participación de mercado del 33.4% en 2024, y se prevé que Asia-Pacífico acelere a una CAGR del 13.1% hasta 2030.
- Bird-X Inc., Rentokil Initial plc, Bird Control Group BV, Pelsis Group y Bird Barrier America Inc., en concentración moderada, juntas controlaron el 60 % de la participación de mercado combinada en 2024.
Tendencias y perspectivas del mercado mundial de repelentes de aves
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las pérdidas de cultivos por plagas aviares tras el auge de la mecanización debido a la COVID-19 | + 1.2% | Global, con mayor impacto en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| La prohibición del control letal de aves en los países de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) impulsa la demanda de repelentes humanitarios. | + 0.8% | América del Norte y Europa principalmente | Largo plazo (≥ 4 años) |
| Adopción de disuasivos basados en láser en viñedos para proteger las uvas premium | + 0.6% | Europa, América del Norte y Australia | Corto plazo (≤ 2 años) |
| La expansión de la agricultura urbana en azoteas crea nuevas oportunidades de mercado | + 0.5% | Núcleo de Asia y el Pacífico, con repercusión en América del Norte | Mediano plazo (2-4 años) |
| Integración con sistemas de espantapájaros inteligentes impulsados por IA | + 0.4% | Global, con adopción temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| Aumento de los repelentes acústicos montados con drones para huertos de gran tamaño | + 0.3% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Pérdidas crecientes de cultivos por plagas aviares tras el auge de la mecanización de la COVID-19
La intensificación de la mecanización dejó vastos campos prácticamente sin vigilancia, lo que permitió a las aves un acceso ininterrumpido a las plántulas y a la fruta en maduración. Las evaluaciones del Departamento de Agricultura de los Estados Unidos (USDA) en Arizona sitúan las pérdidas anuales promedio relacionadas con las aves en 803,172 USD por región afectada, siendo las granjas mecanizadas las más perjudicadas [1] Fuente: Departamento de Agricultura de los Estados Unidos, “Evaluación ambiental final: Gestión de daños causados por aves en Arizona”, aphis.usda.gov . Por consiguiente, los agricultores buscan repelentes continuos y autoajustables que se integren con equipos guiados por GPS y sensores agronómicos. Los proveedores de módulos “plug-and-play” diseñados para tractores, drones o vehículos autónomos están captando una cuota cada vez mayor del mercado de repelentes de aves. Estos sistemas basados en datos permiten una dosificación precisa, reduciendo el uso de productos químicos y facilitando el cumplimiento de los objetivos de la etiqueta ecológica.
La prohibición del control letal de aves en los países de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) impulsa la demanda de repelentes humanitarios
Las políticas de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) que limitan las opciones letales, como la prohibición de la Unión Europea de perdigones de plomo sobre humedales, obligan a los adoptantes a orientarse hacia disuasivos no letales. Las mezclas químicas que contienen principios activos de grado alimenticio como el antranilato de metilo reciben autorizaciones más rápidas de la Agencia de Protección Ambiental (EPA) gracias a las exenciones de tolerancia [2] Fuente: Agencia de Protección Ambiental, “Antranilato de metilo; Exención del requisito de tolerancia”, federalregister.gov . Las necesidades de cumplimiento superan la sensibilidad al precio, lo que orienta los presupuestos hacia soluciones rigurosamente documentadas y respetuosas con el bienestar animal. Las multinacionales con equipos regulatorios internos obtienen ventajas en el tiempo de comercialización, mientras que los rivales más pequeños a menudo firman acuerdos de licencia para mantenerse visibles en el mercado de repelentes de aves.
Adopción de disuasivos láser en viñedos para proteger las uvas premium
Las pruebas en California demuestran que los dispositivos láser reducen las pérdidas de uva en un 99.8 % y ahorran más de 25,000 XNUMX USD por instalación. Las bodegas de alta gama calculan la recuperación de la inversión en una sola temporada, lo que impulsa la rápida implementación en huertos de frutos rojos y frutales de hueso con perfiles similares de presión aviar. Los proveedores ahora combinan láseres con microestaciones meteorológicas, lo que permite una programación específica para cada sitio que limita la intrusión lumínica en el vecindario. El éxito demostrado en la uva ofrece un "efecto halo" para otros cultivos de alto valor, impulsando a la industria de repelentes de aves hacia modelos de inversión en bienes de equipo y contratos de servicio plurianuales.
La expansión de la agricultura urbana en azoteas crea nuevas oportunidades de mercado
Los productores de edificios altos valoran los elementos disuasorios silenciosos, estéticos y de bajo mantenimiento. La adquisición de HiCare Services por parte de Rentokil Initial en India, con una ganancia de 800 millones de INR (10 millones de USD), subraya el aumento de los ingresos por servicios en ciudades densamente pobladas en 2024. Las tiras de gel, las mallas transparentes y los aerosoles inodoros son populares entre los administradores de propiedades, interesados en evitar las quejas de los residentes. Los sistemas integrados en edificios, ocultos en jardineras o cornisas, también protegen las fachadas de excrementos corrosivos. Por lo tanto, la agricultura urbana aporta nuevas especificaciones, apariencia y tamaño compacto al diseño de productos en el mercado de repelentes de aves.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ciclo de vida corto de los repelentes químicos debido a la intemperie | -0.7% | Global, con mayor impacto en las regiones tropicales | Corto plazo (≤ 2 años) |
| Límites estrictos REACH de la UE sobre los ingredientes activos | -0.5% | Europa principalmente, con efectos en la cadena de suministro global | Largo plazo (≥ 4 años) |
| Creciente reacción de los consumidores contra la contaminación acústica ultrasónica | -0.4% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Normas regulatorias fragmentadas que obstaculizan la certificación global de productos | -0.3% | Global, con mayor impacto en empresas más pequeñas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Ciclo de vida corto de los repelentes químicos debido a la intemperie
El sol, la lluvia y el polvo degradan activos comunes como el antranilato de metilo, obligando a repetir los tratamientos, lo que aumenta los costos por acre. La fotodegradación a pleno sol puede reducir la eficacia a la mitad en cuestión de días, como se documenta en estudios de campo en cerezas, arándanos y uvas. Las pulverizaciones frecuentes sobrecargan los horarios de trabajo y obligan a los productores a optar por fórmulas encapsuladas más duraderas, pero más caras. Las regiones tropicales son las más afectadas, lo que ralentiza su adopción y reduce la tasa de crecimiento anual compuesto (TCAC) del mercado de repelentes de aves.
Límites estrictos del Reglamento REACH de la UE sobre ingredientes activos
Las actualizaciones incrementales de REACH ahora examinan los hidrocarburos aromáticos policíclicos y otros compuestos sintéticos, lo que provoca retiradas o reformulaciones [3] Fuente: Oficina de Publicaciones de la Unión Europea, “Reglamento (UE) 2025/660 de la Comisión…”, eur-lex.europa.eu . Los equipos de desarrollo deben invertir en costosos expedientes toxicológicos, y las marcas más pequeñas a menudo se retiran en lugar de financiar nuevos paquetes de datos. Las cadenas de suministro se ajustan cambiando a insumos de base biológica, pero estos reemplazos a veces ofrecen un rendimiento más débil, lo que conlleva el riesgo de insatisfacción del usuario y limita la adopción del mercado de repelentes de aves en el bloque europeo.
Análisis de segmento
Por tipo de producto: Las soluciones naturales obtienen ventaja regulatoria
Las formulaciones químicas de repelentes de aves lideraron el segmento con el 54.0% del tamaño del mercado en 2024, lo que subraya su eficacia consolidada y su menor costo por acre tratado. Los repelentes de aves naturales u orgánicos, reforzados por las exenciones de tolerancia de la Agencia de Protección Ambiental (EPA) para compuestos de grado alimenticio, registran una tasa de crecimiento anual compuesta (TCAC) del 15.2% y están conquistando nichos de mercado en viñedos, granjas orgánicas y productos agrícolas premium. Muchos productores ahora realizan ensayos paralelos, reservando los productos químicos para los granos básicos y aplicando activos de origen vegetal en parcelas de alto valor. Esta estrategia de doble vía reduce los riesgos residuales y respalda las declaraciones de ecoetiquetado.
Las mezclas híbridas, que combinan activos naturales con estabilizadores sintéticos, buscan conciliar la eficacia con la aprobación regulatoria. Si bien los procesos de aprobación son complejos, quienes las adoptan de forma temprana las consideran una garantía contra futuras prohibiciones. A medida que se endurecen las normas globales, las soluciones naturales se posicionan en el centro de las hojas de ruta de productos, lo que indica una reestructuración gradual de la demanda del mercado de repelentes de aves.

Por forma: los geles emergen como líderes en aplicaciones urbanas
Los aerosoles se mantuvieron como la opción predilecta en 2024, con una cuota de mercado del 37.0 % en repelentes de aves, impulsados por la amplia compatibilidad de los equipos y la rápida cobertura en cultivos en hileras. Los geles y las pastas, con un crecimiento anual compuesto (CAGR) del 16.0 %, ahora son la opción predilecta en huertos en azoteas, centros comerciales y edificios patrimoniales que no toleran el exceso de pulverización ni residuos visibles. Su alta viscosidad permite una aplicación precisa de las microesferas en cornisas y señalización, con una duración de meses a pesar de la lluvia.
Los contratistas de control de plagas urbano combinan la aplicación de gel con la limpieza y el mantenimiento de fachadas, generando ingresos recurrentes. La acústica y los láseres complementan los geles en paquetes integrados que cumplen con las normativas de construcción. El resultado es un panorama diversificado de formatos donde el contexto del uso final, y no el precio, determina la selección en el mercado de repelentes de aves.
Por uso final: el segmento no agrícola impulsa la innovación
La agricultura aún representa el 52.2 % del mercado de repelentes de aves en 2024, lo que refleja la gran superficie cultivada y el riesgo directo de pérdida de cultivos. Las aplicaciones no agrícolas representan el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 13.5 % hasta 2030, impulsada por el desarrollo urbano, la protección de infraestructuras y las aplicaciones emergentes en instalaciones de energías renovables. El segmento no agrícola abarca una amplia gama de aplicaciones, como edificios comerciales, viviendas, aeropuertos e instalaciones solares, cada una de las cuales requiere formulaciones de productos y métodos de aplicación especializados.
El crecimiento de las aplicaciones no agrícolas se ha visto impulsado por la creciente concienciación sobre los daños a la infraestructura causados por las aves y los costos de mantenimiento asociados. Los administradores de edificios comerciales reconocen cada vez más el control de aves como una estrategia de mantenimiento preventivo que reduce los costos de limpieza, los daños estructurales y los riesgos de responsabilidad civil asociados con los riesgos de resbalones causados por excrementos de aves. La integración de sistemas repelentes de aves con tecnologías de gestión de edificios, incluyendo sistemas de aplicación automatizados y sensores de monitoreo, ha creado nuevas oportunidades de servicio que van más allá del control tradicional de plagas. En la agricultura, el segmento continúa evolucionando hacia aplicaciones de precisión dirigidas a etapas específicas del crecimiento de cultivos y áreas de alto valor, optimizando la protección y minimizando los costos de insumos y el impacto ambiental.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
La participación del 33.4% de Norteamérica en 2024 se debe a la producción de cereales extensivos, las zonas de frutas especiales y las estrictas normativas de aviación que convierten el control de aves en una práctica rutinaria. Estudios del Departamento de Agricultura de los Estados Unidos (USDA) que muestran pérdidas regionales anuales superiores a los 800,000 USD refuerzan la justificación comercial de la inversión preventiva. Dado que los usuarios exigen productos validados con datos, los proveedores priorizan los ensayos de eficacia, las imágenes de drones y las calculadoras de retorno de la inversión (ROI). Por lo tanto, la tasa de crecimiento anual compuesta (TCAC) del 9.2% de la región se debe menos al crecimiento de la superficie cultivada y más a la modernización de soluciones de mayor valor en el mercado de repelentes de aves.
La región Asia-Pacífico, con una tasa de crecimiento anual compuesta (TCAC) del 13.1 %, se beneficia de la rápida mecanización, la expansión de los huertos frutales y el auge de las granjas en azoteas que requieren sistemas de disuasión discretos. Las adquisiciones, como el acuerdo de Rentokil Initial por 800 millones de INR (10 millones de USD) con HiCare, ilustran el aumento de los ingresos por servicios urbanos. La diversidad climática y la fragmentación regulatoria también abren espacio para innovadores locales que adaptan sus mezclas a los cultivos y patrones climáticos regionales.
Europa crece de forma constante a una tasa de crecimiento anual compuesta (TCAC) del 8.6 %, impulsada por normas centradas en el bienestar que favorecen los productos humanitarios y de baja toxicidad. Las unidades láser en viñedos franceses e italianos, a las que se atribuye una reducción de daños del 99.8 %, ponen de manifiesto el interés de la región por los disuasivos de alta tecnología. La estricta supervisión de REACH presiona a los proveedores para que aceleren la I+D de productos de origen biológico o se arriesguen a retirarlos, una dinámica que configura las carteras de productos de la industria de repelentes de aves.
Panorama competitivo
El sector se mantiene moderadamente concentrado, con Bird-X Inc., Rentokil Initial plc, Bird Control Group BV, Pelsis Group y Bird Barrier America Inc. captando un significativo 60% de los ingresos en 2024. Los líderes del mercado aprovechan la distribución multicanal, los centros de I+D y la capacidad regulatoria para definir los estándares del sector. El nuevo Centro de Innovación de Rentokil Initial en Dallas apoya 75 proyectos, incluyendo soluciones para aves basadas en IA, lo que subraya el papel estratégico de la ciencia interna.
La adquisición sigue siendo una vía preferida para acceder a nuevas geografías y tecnologías. Empresas de alquiler y software entran en el mercado mediante alianzas que combinan análisis de detección con hardware disuasorio en 2024. Mientras tanto, empresas de nicho centradas en cultivos específicos o normativas locales encuentran espacio ofreciendo paquetes personalizados con un alto componente de consultoría. En general, la diferenciación se basa en datos de eficacia, un bajo impacto ambiental y la facilidad de integración con los sistemas de gestión de explotaciones agrícolas y edificios, factores clave para la continua competencia en el mercado de repelentes de aves.
El panorama competitivo favorece cada vez más a las empresas con sólidas capacidades regulatorias, como lo demuestran los procesos de registro continuos de la Agencia de Protección Ambiental (EPA) para nuevos ingredientes activos y formulaciones, que requieren una extensa documentación técnica y evaluaciones de seguridad. La convergencia tecnológica ha generado oportunidades para nuevos participantes de industrias afines, como empresas de tecnología agrícola y especialistas en automatización de edificios que pueden integrar el control de aves con los sistemas de gestión existentes.
Líderes de la industria de repelentes de aves
Pájaro-X Inc.
Grupo de Control de Aves BV
Rentokil Inicial plc
Grupo Pelsis
Barrera para aves América Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2024: Rentokil Initial estableció su primer Centro de Innovación para el Control de Plagas en Norteamérica en Dallas para desarrollar soluciones sostenibles para el control de aves. Este centro se centra en la investigación y el desarrollo de métodos avanzados para abordar los problemas de plagas relacionados con las aves, priorizando la sostenibilidad ambiental.
- Mayo de 2024: Bayer lanzó Ibisio, un repelente biológico de aves con oleorresina de pimienta negra, con registros en Ucrania y aprobaciones de emergencia en Italia y Suiza. Las pruebas de campo demostraron un 33 % más de plantas sanas en comparación con los tratamientos estándar, y se prevé que se completen los registros europeos para 2026.
- Abril de 2024: Rentokil Initial adquirió HiCare Services, la segunda empresa de control de plagas más grande de la India, por aproximadamente INR 800 millones (USD 10 millones), fortaleciendo su posición en el mercado indio en rápido crecimiento y expandiendo las capacidades del servicio de control de aves en entornos urbanos.
Alcance del informe sobre el mercado mundial de repelentes de aves
| Repelentes químicos de aves |
| Repelentes de aves naturales u orgánicos |
| Sprays |
| Geles y pastas |
| Gránulos y polvos |
| Tiras, cintas y parches |
| Agricultura | |
| No agrícola | Edificios comerciales |
| Residencial |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Kenia | |
| Resto de Africa |
| Por tipo de producto | Repelentes químicos de aves | |
| Repelentes de aves naturales u orgánicos | ||
| Por formulario | Sprays | |
| Geles y pastas | ||
| Gránulos y polvos | ||
| Tiras, cintas y parches | ||
| Por uso final | Agricultura | |
| No agrícola | Edificios comerciales | |
| Residencial | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Kenia | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de repelentes de aves?
El tamaño del mercado de repelentes de aves será de USD 403.8 millones en 2025 y se prevé que alcance los USD 501.7 millones en 2030.
¿Qué tipo de producto domina el mercado de repelentes de aves?
Los repelentes de aves químicos dominan con una participación del 54.0% en 2024, aunque las formulaciones naturales están creciendo más rápido.
¿Qué tan rápido se está expandiendo el mercado de repelentes de aves en Asia-Pacífico?
Se proyecta que Asia-Pacífico crecerá a una CAGR del 13.1 % hasta 2030, la más rápida entre todas las regiones.
¿Por qué los geles están ganando popularidad en el control de aves urbanas?
Los geles se adhieren bien a las superficies de los edificios, duran más que los aerosoles y cumplen con los requisitos estéticos para huertos en azoteas y propiedades comerciales.
¿Cómo influyen las regulaciones en la innovación de productos?
Normas estrictas, como los límites REACH de la UE, empujan a las empresas a desarrollar soluciones de base biológica o no químicas y favorecen a las empresas con fuerte experiencia regulatoria.


