

Tamaño y participación en el mercado del bisfenol A (BPA)
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
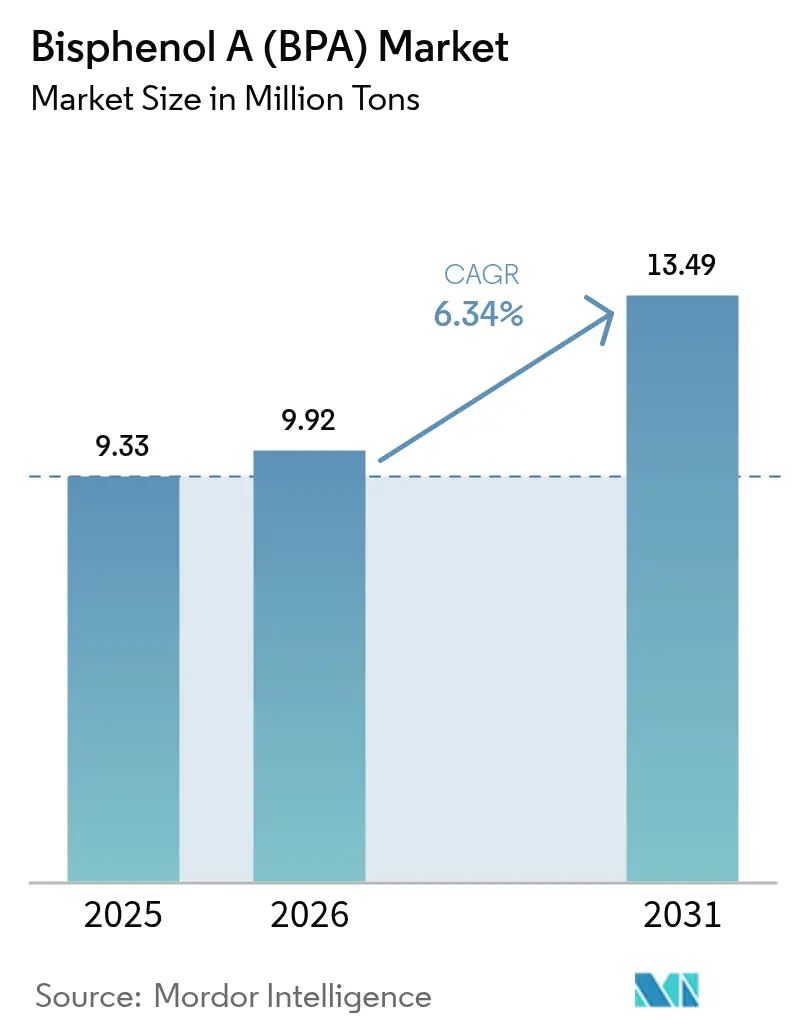
| Volumen de mercado (2026) | 9.92 millones de toneladas |
| Volumen de mercado (2031) | 13.49 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 6.34% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del bisfenol A (BPA) por Mordor Intelligence
El tamaño del mercado del bisfenol A se valoró en 9.33 millones de toneladas en 2025 y se estima que crecerá de 9.92 millones de toneladas en 2026 a 13.49 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.34 % durante el período de pronóstico (2026-2031). El policarbonato continúa anclando el volumen debido a su resistencia al impacto, transparencia y resistencia al fuego, que se valoran en la electrónica de consumo y el acristalamiento automotriz. Las brechas en el costo de las materias primas entre Asia-Pacífico y Occidente se están ampliando, por lo que los productores chinos integrados disfrutan de mayores márgenes de efectivo que sus pares norteamericanos y europeos. El despliegue de la energía eólica y los compuestos aeroespaciales están impulsando la demanda de resina epoxi, lo que brinda a los grados de BPA de alta pureza un nicho de crecimiento que está aislado de la regulación del contacto con alimentos. Al mismo tiempo, los pilotos de despolimerización de circuito cerrado en Texas y Europa sugieren futuros flujos de suministro secundario que podrían moderar las necesidades de capacidad virgen sin frenar el impulso general del mercado del bisfenol A.
Conclusiones clave del informe
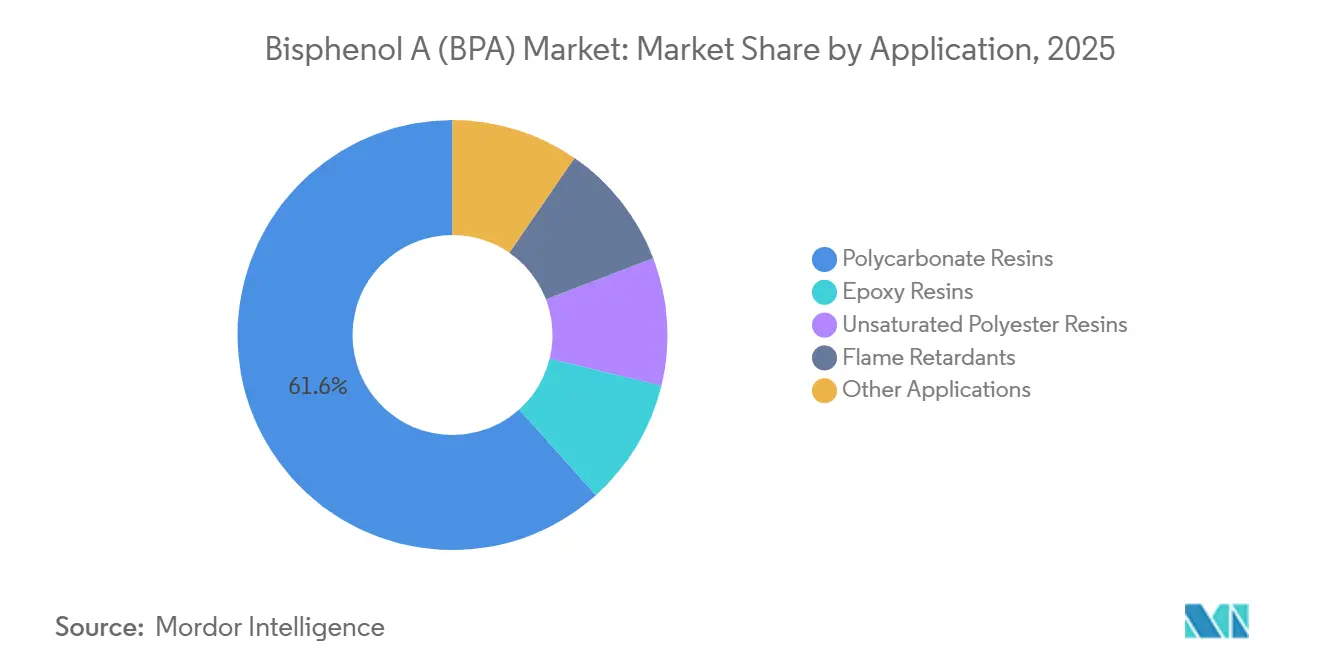
- Por aplicación, las resinas de policarbonato representaron el 61.62 % de la participación de mercado del bisfenol A en 2025, mientras que se prevé que las resinas epoxi se expandan a una CAGR del 6.44 % hasta 2031.
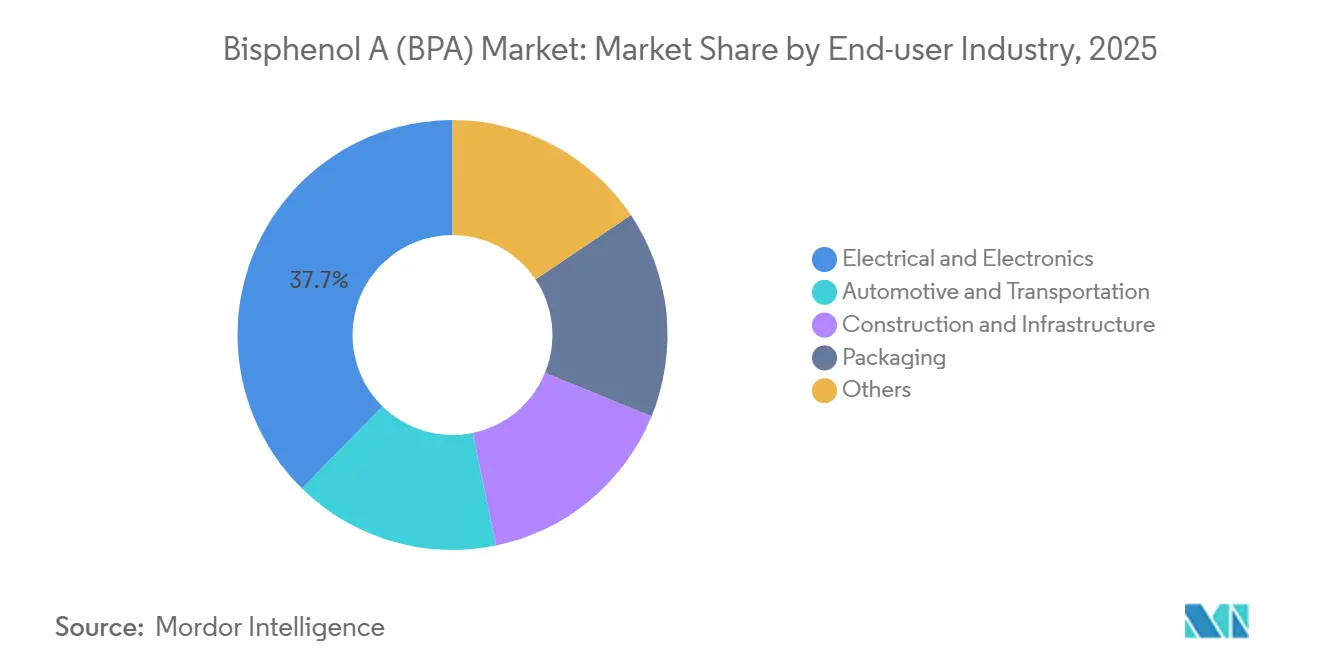
- Por industria de usuario final, los productos eléctricos y electrónicos capturaron el 37.66 % del tamaño del mercado de bisfenol A en 2025 y están avanzando a una CAGR del 6.55 % entre 2026 y 2031.
- Por geografía, Asia-Pacífico capturó el 63.10% del mercado y está avanzando a una CAGR del 7.32% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del bisfenol A (BPA)
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento de la demanda de resina epoxi para palas de turbinas eólicas | + 1.2% | Europa, América del Norte y regiones costeras de APAC | Mediano plazo (2-4 años) |
| Las ampliaciones de capacidad en Asia-Pacífico reducen los costos unitarios | + 2.1% | Núcleo de APAC, propagación a Oriente Medio y África | Corto plazo (≤ 2 años) |
| Derivados de BPA de grado aeroespacial para compuestos avanzados | + 0.8% | Norteamérica, Europa | Largo plazo (≥ 4 años) |
| La integración de fenol-acetona en flujo continuo aumenta los márgenes | + 0.9% | Global, liderado por productores integrados en APAC | Mediano plazo (2-4 años) |
| Las tecnologías de despolimerización y reciclaje de BPA en circuito cerrado ganan terreno | + 0.6% | Europa, america del norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||


Crecimiento de la demanda de resina epoxi para palas de turbinas eólicas
La expansión de la energía eólica está impulsando el uso de resinas epoxi de alto rendimiento en palas de más de 100 m de longitud, y cada pala contiene varios cientos de kilogramos de resina derivada de BPA. Las instalaciones marinas de Europa consumieron alrededor de 24,000 toneladas de este epoxi en 2025, y los volúmenes aumentan a medida que se acelera la concesión de permisos costeros [1] Asociación Europea de la Industria de Compuestos, “Crecimiento de las palas eólicas marinas”, european-composites.eu . La adhesión superior, la resistencia química y la vida útil a la fatiga del epoxi a base de BPA cumplen con los objetivos de longevidad de las palas que determinan el coste nivelado de la energía. Conjuntos de propiedades similares están impulsando la adopción en cubiertas de góndolas y tapas de mástiles. A medida que la cadena de suministro de energía renovable enfatiza la durabilidad por encima del coste, los proveedores integrados de BPA obtienen una demanda estable que está en gran medida aislada de las prohibiciones de contacto con alimentos. Paralelamente, los programas aeroespaciales mantienen la demanda de epoxi en una trayectoria constante, aunque los largos ciclos de certificación retrasan la mayor parte de la carga más allá de 2028.
Las ampliaciones de capacidad en Asia-Pacífico reducen los costos unitarios
Las nuevas plantas en China continental sumaron 696,000 t/año de capacidad nominal durante el primer semestre de 2024, lo que ejerció presión a la baja sobre los precios globales de los contratos. Estas plantas se ubican junto a centros de cumeno y fenol-acetona, lo que reduce los gastos logísticos y el capital circulante. Los productores occidentales con reactores más antiguos y pequeños se enfrentan a mayores costos fijos, por lo que los activos de fenol en Norteamérica operaban a tan solo el 55-60% hasta 2025. La brecha de margen obliga a algunos a abandonar el BPA comercial y a centrarse en derivados especializados. La incorporación de unidades cautivas adicionales que respaldan las líneas chinas de policarbonato reducirá aún más el comercio comercial, desplazando a los exportadores de las geografías de alto costo y reconfigurando los flujos comerciales del mercado del bisfenol A.
Derivados de BPA de grado aeroespacial para compuestos avanzados
El BPA ultrapuro es compatible con sistemas epóxicos con temperaturas de transición vítrea superiores a 180 °C, un umbral que los candidatos de origen biológico aún no han alcanzado. El BPA hidrogenado (HBPA) para envases electrónicos se situó en 23.5 millones de dólares en 2024 y podría alcanzar los 37.3 millones de dólares para 2032, a medida que se incorporan mayores presupuestos térmicos a las hojas de ruta de semiconductores. Los períodos de calificación aeroespacial de tres a cinco años limitan a los proveedores a largas colas de ingresos, lo que fomenta la inversión en I+D en grados de nueva generación. Estos nichos de alto margen protegen una parte del mercado del bisfenol A de los ciclos de materias primas y hacen que el segmento sea atractivo para las empresas que buscan diferenciarse.
Integración de fenol-acetona en flujo continuo que aumenta los márgenes
La tecnología de flujo continuo optimiza el tiempo de residencia y la eliminación de calor mejor que los reactores discontinuos, lo que aumenta el rendimiento general y reduce la intensidad energética entre un 5 y un 8 %. Los operadores de planta que diseñan reactores de flujo en nuevas construcciones obtienen flexibilidad para alternar entre el BPA y otros derivados fenólicos cuando cambian los diferenciales. Dado que las plantas nuevas de Asia-Pacífico parten de cero, son las primeras en aprovechar estos beneficios. Las plantas occidentales que evalúan modernizaciones se enfrentan al riesgo de tiempo de inactividad y un mayor gasto de capital, lo que amplía la brecha de costos estructurales que define la competitividad en el mercado del bisfenol A.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas de fenol y acetona | -1.4% | Global, agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Derechos antidumping sobre las exportaciones asiáticas de BPA | -0.7% | Europa, america del norte | Mediano plazo (2-4 años) |
| Adopción rápida de resinas libres de BPA en electrónica crítica | -0.9% | Europa, Norteamérica, Japón | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas de fenol y acetona
El fenol norteamericano promedió USD 902/t en el cuarto trimestre de 2025, frente a los USD 728/t de Asia-Pacífico, una brecha que impulsó los cargamentos de arbitraje e impulsó la volatilidad spot por encima del 20 %. Dado que el BPA absorbe la mayor parte del coste del fenol, los vendedores de policarbonato tuvieron dificultades para conseguir contratos a largo plazo, y los fabricantes de equipos originales (OEM) de la industria automotriz optaron por acuerdos de precio fijo que trasladan el riesgo a los proveedores de resina. Los productores no integrados redujeron sus tarifas, dejando los activos con una utilización del 55-60 %. El benceno upstream sigue ligado a las fluctuaciones del crudo, por lo que las fluctuaciones en las materias primas pueden repercutir en el mercado del bisfenol A en cuestión de semanas.
Derechos antidumping sobre las exportaciones asiáticas de BPA
La UE impuso aranceles definitivos del 17.3% al 33% sobre la resina epoxi china a base de BPA en julio de 2025, lo que elevó el coste en destino hasta en 300 USD/t. Si bien esta medida apoya temporalmente los márgenes europeos, los fabricantes de compuestos en etapas posteriores pagan más por los insumos, lo que erosiona la competitividad exportadora. Las normas de registro, introducidas en octubre de 2024, prolongan los plazos de despacho aduanero y favorecen a los operadores con equipos de cumplimiento normativo. Si Estados Unidos replica la protección de la UE para finales de 2026, las rutas comerciales globales para el mercado del bisfenol A se fragmentarán aún más, lo que aumentará la autosuficiencia regional y la posible sobreproducción para 2029.
Análisis de segmento
Por aplicación: el predominio del policarbonato enmascara la ruta más rápida del epoxi
El policarbonato ocupó el 61.62% del tamaño del mercado de bisfenol A en 2025, lo que refleja el uso arraigado en lentes LED, carcasas de teléfonos inteligentes y vidrios ligeros para vehículos [2] Mitsubishi Chemical Group, “Aplicaciones del mercado de policarbonato”, mitsubishi-chem.co.jp . Sin embargo, las fluctuaciones de precios del 18-22% durante 2025 alentaron a los fabricantes de automóviles a probar mezclas de policarbonato-ABS que reducen la intensidad de BPA sin sacrificar el rendimiento de impacto. Incluso con estas tácticas de dilución, las plataformas de vehículos eléctricos globales dependen de vidrios transparentes y resistentes para reducir la masa, lo que mantiene la demanda de policarbonato hasta 2031. La resina epoxi, por el contrario, comenzó con una base más pequeña, pero se prevé que supere al mercado general de bisfenol A en un CAGR del 6.44%, impulsado por las palas de turbinas eólicas y los compuestos aeroespaciales. Cada pala marina integra cientos de kilogramos de resina, y las palas de más de 100 metros de longitud se someten a ciclos de servicio de varias décadas que estabilizan el volumen. En conjunto, estos dos productos seguirán representando más de cuatro quintas partes de la cuota de mercado del bisfenol A durante el período de previsión.
Otras aplicaciones, como el tetrabromobisfenol A ignífugo, las resinas de poliéster insaturado y los recubrimientos especiales, ocupan nichos de mercado pero son rentables. El tetrabromobisfenol A predomina en las formulaciones de seguridad para placas de circuito impreso, donde los sustitutos sin halógenos reducen la resistencia a la ignición. El BPA derivado de biomasa, en desarrollo conjunto entre Mitsui Chemicals y Teijin, podría entrar en fase piloto para 2028, aunque la paridad de costes sigue siendo difícil de alcanzar. En conjunto, estos pequeños mercados garantizan la diversidad de la demanda, pero carecen de la escala necesaria para contrarrestar cualquier futura disminución del policarbonato básico si se acelera la sustitución en los bienes de consumo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por industria de usuario final: la electrónica lidera mientras que la automoción acelera
Los productos eléctricos y electrónicos absorbieron el 37.66 % del volumen global de BPA en 2025 y se proyecta que se expandan a una tasa de crecimiento anual compuesta (TCAC) del 6.55 % hasta 2031. Los dispositivos con múltiples funciones y el hardware para centros de datos requieren tolerancias más estrictas, lo que impulsa el uso de laminados de policarbonato y epoxi de alta pureza, que alcanzan precios entre un 20 % y un 30 % superiores a los de grado comercial. El BPA hidrogenado cumple con los estándares de resistencia a la humedad en la encapsulación de semiconductores y representa aproximadamente el 40 % del subsegmento de HBPA. Incluso con el estancamiento de las ventas de teléfonos inteligentes, los formatos avanzados, como los plegables y los auriculares de realidad aumentada, aumentan las cargas de resina por dispositivo, lo que impulsa el crecimiento de este segmento del mercado del bisfenol A.
La industria automotriz y el transporte consumieron casi una cuarta parte del policarbonato en 2025 y cobraron impulso gracias a la adopción de vehículos eléctricos. Cada paquete de baterías utiliza de 5 a 8 kg de adhesivo epoxi para garantizar su integridad estructural, una cifra que aumenta con la capacidad del paquete. Las lentes de policarbonato para faros delanteros reducen el peso entre un 40 % y un 50 % en comparación con el vidrio, lo que contribuye a una mayor autonomía. Los acristalamientos más amplios siguen limitados por su resistencia a los arañazos y a los rayos UV, pero los avances en los recubrimientos están reduciendo la brecha. La construcción, el embalaje y los dispositivos médicos completan la demanda. El embalaje se enfrenta a obstáculos regulatorios directos, pero los recubrimientos industriales para grandes embarcaciones mantienen derogaciones limitadas hasta 2028, lo que amortigua el declive. En conjunto, la combinación de usuarios finales subraya cómo la electrónica y la movilidad impulsan la demanda futura, reforzando la narrativa de crecimiento del mercado del bisfenol A.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de bisfenol A (BPA) en la región Asia-Pacífico
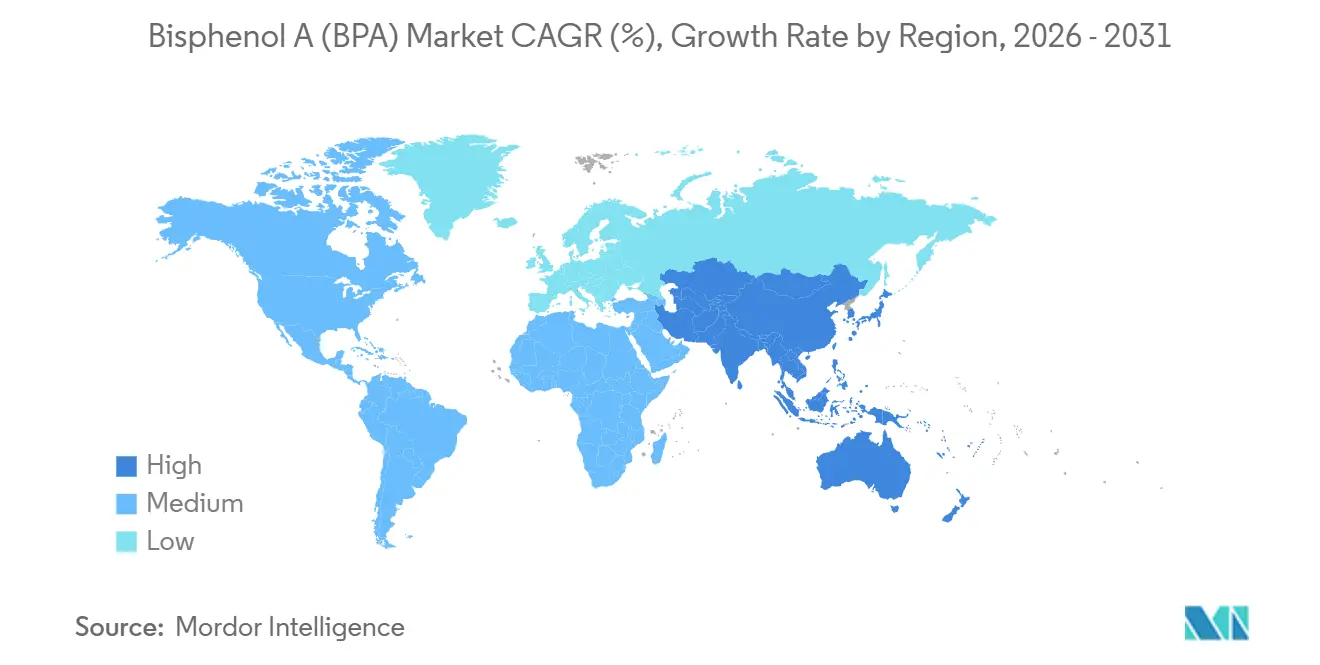
Asia-Pacífico poseía el 63.10 % de la cuota de mercado del bisfenol A en 2025 y se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.32 % hasta 2031. China, por sí sola, operaba una capacidad de 5.931 millones de toneladas anuales en 2024 y aumentó la producción entre enero y agosto de 2025 un 12 % interanual, hasta alcanzar los 3.15 millones de toneladas. Las recientes puestas en marcha en Wanhua, Qingdao Haiwan y Hengli añadieron 696 000 toneladas anuales, lo que refuerza el liderazgo regional en costes. El desarrollo petroquímico de la India, valorado en 37 000 millones de dólares hasta 2030, busca reducir la fuerte dependencia de las importaciones. La entrada de 5.018 millones de toneladas de productos químicos orgánicos en el ejercicio fiscal 2023-24 indica una demanda latente que el subcontinente acabará satisfaciendo localmente.
Mercado de bisfenol A (BPA) en Norteamérica y Europa
En conjunto, América del Norte y Europa representan una porción cada vez menor del mercado del bisfenol A, ya que el aumento de los costos de las materias primas y los derechos antidumping distorsionan el comercio. El fenol norteamericano rondó los 902 USD/t en el cuarto trimestre de 2025, lo que redujo los márgenes integrados cuando las importaciones asiáticas se situaron por debajo de los costos internos en efectivo. Los aranceles de la UE, del 17.3 % al 33 %, protegen a los proveedores locales de epoxi, pero elevan los costos de los fabricantes de compuestos en etapas posteriores y fomentan la transferencia de la producción a Asia. Los proveedores occidentales responden redoblando la apuesta por las materias primas circulares y los grados especiales, con la esperanza de preservar el valor a pesar de la fuga de volumen.
Mercado de bisfenol A (BPA) en Sudamérica y Oriente Medio y África
Sudamérica, Oriente Medio y África siguen siendo regiones pequeñas, pero estratégicas. La agenda de diversificación de SABIC, a pesar de una caída del 63.8% en sus beneficios en el tercer trimestre de 2024, mantiene al policarbonato en el mapa de inversión. La producción de vehículos brasileña ocupa el sexto lugar a nivel mundial, lo que ofrece oportunidades para el acristalamiento ligero una vez que se restablezca la estabilidad monetaria. Las especificaciones de construcción sudafricanas ahora incluyen paneles de policarbonato ignífugo, lo que abre un mercado modesto pero en crecimiento. Estos nodos emergentes no competirán con Asia-Pacífico en escala, pero reforzarán la demanda del mercado global de bisfenol A.

Panorama regulatorio
La presión regulatoria es más aguda en los usos en contacto con alimentos en Europa. El Reglamento (UE) 2024/3190 de la Comisión prohíbe el uso y la comercialización de BPA y otros bisfenoles en materiales y artículos destinados al contacto con alimentos. El marco normativo entra en vigor el 20 de enero de 2025 y existen disposiciones transitorias que permiten la comercialización de artículos específicos que no cumplen con la normativa hasta el 20 de julio de 2026. Ciertos equipos profesionales de producción de alimentos de uso repetido cuentan con un período transitorio más prolongado, según lo estipulado en el marco regulatorio. En consecuencia, la demanda en la UE se está desplazando del BPA en policarbonatos y recubrimientos para contacto con alimentos hacia aplicaciones industriales, incluidos los sistemas epoxi para energía eólica y otros bienes duraderos.
En Estados Unidos, el BPA sigue estando sujeto a una intensa labor de recopilación de información y supervisión de la gestión de sustancias químicas, en lugar de una prohibición general. Conforme a la Sección 8(d) de la TSCA, la EPA exige a los fabricantes e importadores que presenten estudios no publicados sobre salud y seguridad relacionados con el BPA, y la agencia prorrogó el plazo de presentación de informes de mayo de 2026 al 21 de mayo de 2027. La actividad de la EFSA y las consultas de la UE sobre otros bisfenoles además del BPA también apuntan a un mayor escrutinio, lo que aumenta la carga de trabajo en materia de cumplimiento normativo para los productores y transformadores posteriores que utilizan o evalúan bisfenoles sustitutos.
Análisis de la cadena de valor
El BPA se ubica en la etapa intermedia de una cadena de producción de aromáticos que comienza con benceno y propileno hasta cumeno, seguido de la oxidación de cumeno a fenol y acetona, que son las materias primas inmediatas para el BPA. La producción generalmente utiliza la condensación catalizada por ácido de fenol y acetona (comúnmente mediante sistemas de catalizadores de resina de intercambio catiónico), seguida de etapas de purificación para obtener grados adecuados para aplicaciones de policarbonato y epoxi. Las mejoras tecnológicas, como el procesamiento continuo y la purificación optimizada, se utilizan para controlar los perfiles de impurezas y los costos. La volatilidad de los precios del fenol y la acetona en la etapa inicial de la cadena de producción tiende a repercutir rápidamente en el precio y las tasas de operación del BPA, particularmente en activos no integrados.
En la fase posterior de la cadena de suministro, las resinas de policarbonato y epoxi dominan el consumo. El BPA se incorpora mediante integración propia, desde el BPA al policarbonato y al epoxi dentro del mismo grupo productor, o mediante ventas a productores de resinas y compuestos que abastecen a los sectores de electrónica, automoción, construcción y materiales compuestos industriales. La restricción europea del BPA en materiales en contacto con alimentos, según el Reglamento (UE) 2024/3190 de la Comisión, está obligando a los transformadores y propietarios de marcas a recalificar las formulaciones y ajustar el abastecimiento. Al mismo tiempo, la integración de Asia-Pacífico en torno a los centros de fenol-acetona sigue impulsando la cadena hacia la autosuficiencia regional, acortando las rutas comerciales.
Panorama competitivo
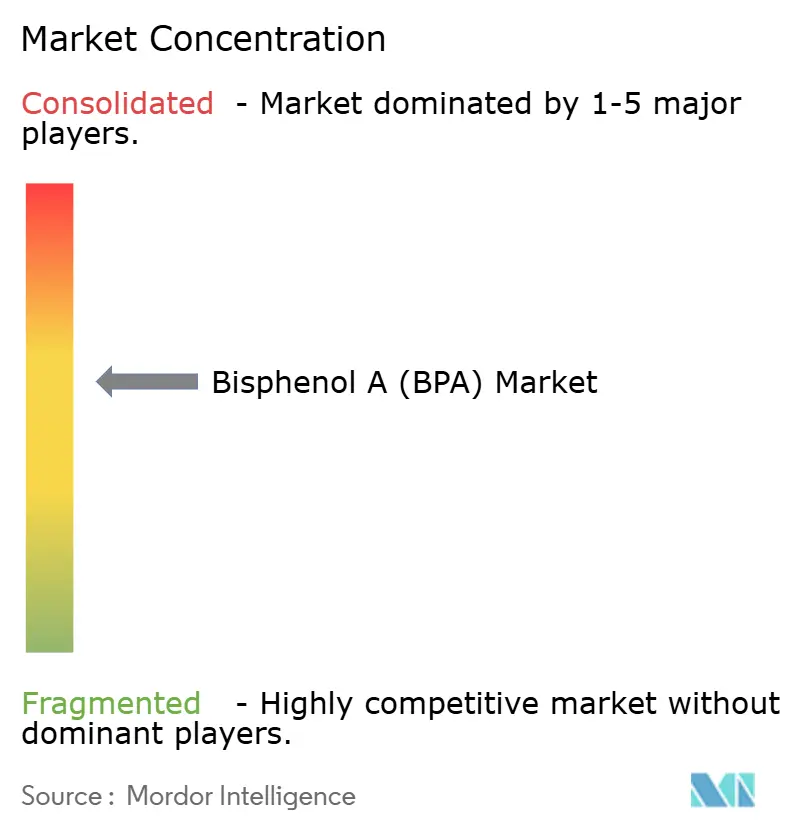
El mercado del bisfenol A (BPA) está moderadamente consolidado. Las empresas chinas integradas captan cuota de mercado mediante la incorporación de tecnología cautiva de fenol-acetona y de flujo continuo, lo que ofrece un aumento de margen del 5-8% sobre sus competidores en lotes. La innovación en el espacio blanco se centra en el reciclaje de circuito cerrado y los derivados de grado aeroespacial. El programa piloto de metanólisis de 200 kt/año de Texas A&M podría cubrir el 2% de las necesidades de 2031 si la ampliación de escala se mantiene económicamente. Mitsui Chemicals y Teijin planean producir BPA derivado de la fermentación, pero aún enfrentan obstáculos para alcanzar la paridad de costos. Por lo tanto, la estrategia competitiva se está polarizando: los productores asiáticos de bajo costo buscan escala, mientras que los operadores occidentales buscan materias primas circulares, grados diferenciados y conocimientos regulatorios.
Líderes de la industria del bisfenol A (BPA)
Covestro AG
SABIC
LG Chem
Grupo Chang Chun
KUMHO P&B QUÍMICOS., INC.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2026: La Agencia de Protección Ambiental de EE. UU. extendió hasta el 21 de mayo de 2027 el plazo para la presentación de informes de datos de salud y seguridad de la Sección 8(d) de la TSCA, que abarca el bisfenol A y otras sustancias. Esta extensión mantiene un ciclo de cumplimiento activo para los productores e importadores de BPA, lo que permite que la atención regulatoria se centre en la exhaustividad de los datos sobre riesgos y puede influir en los requisitos de cualificación y documentación de los clientes.
- Abril de 2026: LG Chem inició el proceso de debida diligencia relacionado con sus operaciones de BPA en Daesan, en el contexto de la exploración de opciones de colaboración estratégica o venta de participaciones para su negocio de BPA. Esta medida pone de manifiesto el reequilibrio de la cartera entre los grandes productores y puede afectar la disponibilidad comercial regional, la estrategia de integración con las cadenas de suministro de epoxi y policarbonato, y las prioridades de inversión en activos de BPA.
- Diciembre de 2024: La Comisión Europea prohibió el uso de bisfenol A (BPA) en materiales en contacto con alimentos, incluyendo aplicaciones como recubrimientos de latas y ciertos artículos de plástico reutilizables. Esta decisión aceleró la reformulación y la recertificación de los transformadores de materiales en contacto con alimentos, reorientando la demanda de BPA hacia aplicaciones industriales y de ingeniería menos sujetas a la normativa sobre contacto con alimentos.


Alcance del informe de mercado global de bisfenol A (BPA)
El bisfenol-A (BPA) es un sólido cristalino incoloro que pertenece a la familia de los compuestos orgánicos. Se utiliza principalmente como reforzador de plásticos de policarbonato y resinas epoxi. El BPA se produce industrialmente mediante la reacción de condensación de fenol y acetona, y es conocido por su uso en la fabricación de diversos bienes de consumo, como botellas de agua, equipos deportivos, CD y DVD.
El mercado del bisfenol A (BPA) está segmentado por aplicación, sector de consumo final y geografía. Por aplicación, el mercado se segmenta en resinas de policarbonato, resinas epoxi, resinas de poliéster insaturado, retardantes de llama y otras aplicaciones. Por sector de consumo final, el mercado se segmenta en electricidad y electrónica, automoción y transporte, construcción e infraestructura, embalaje y otros (médicos, equipamiento deportivo, etc.). El informe también abarca el tamaño del mercado y las previsiones para el bisfenol A en 17 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se basaron en el volumen (toneladas).
| Resinas de policarbonato |
| Resina epoxica |
| Resinas de poliéster insaturadas |
| Retardantes de llama |
| Otras aplicaciones |
| Eléctrica y electrónica |
| Automoción y transporte |
| Construcción e Infraestructura |
| Embalaje |
| Otros (Equipamiento médico, deportivo, etc.) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| por Aplicación | Resinas de policarbonato | |
| Resina epoxica | ||
| Resinas de poliéster insaturadas | ||
| Retardantes de llama | ||
| Otras aplicaciones | ||
| Por industria del usuario final | Eléctrica y electrónica | |
| Automoción y transporte | ||
| Construcción e Infraestructura | ||
| Embalaje | ||
| Otros (Equipamiento médico, deportivo, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado mundial de bisfenol A?
Se sitúa en 9.92 millones de toneladas en 2026 y está en camino de alcanzar 13.49 millones de toneladas en 2031.
¿Qué aplicación domina el consumo de BPA?
El policarbonato lidera con el 61.62% del tamaño del mercado de bisfenol A en 2025.
¿Qué región muestra el crecimiento más rápido de la demanda de BPA?
Asia-Pacífico avanza a una tasa de crecimiento anual compuesta (CAGR) del 7.32 % hasta 2031 y ya posee el 63.10 % de la participación mundial.
¿Cómo afectan las regulaciones al BPA en el contacto con alimentos?
El Reglamento (UE) 2024/3190 prohíbe el BPA en artículos en contacto con alimentos a partir de julio de 2026, desplazando la demanda hacia usos industriales.
¿Qué cambios tecnológicos podrían reconfigurar el suministro futuro de BPA?
Los proyectos piloto de integración de fenol-acetona de flujo continuo y reciclaje por metanólisis circular prometen menores costos y materias primas secundarias.
Última actualización de la página:



