

Tamaño y participación en el mercado de tubos de recolección de sangre
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
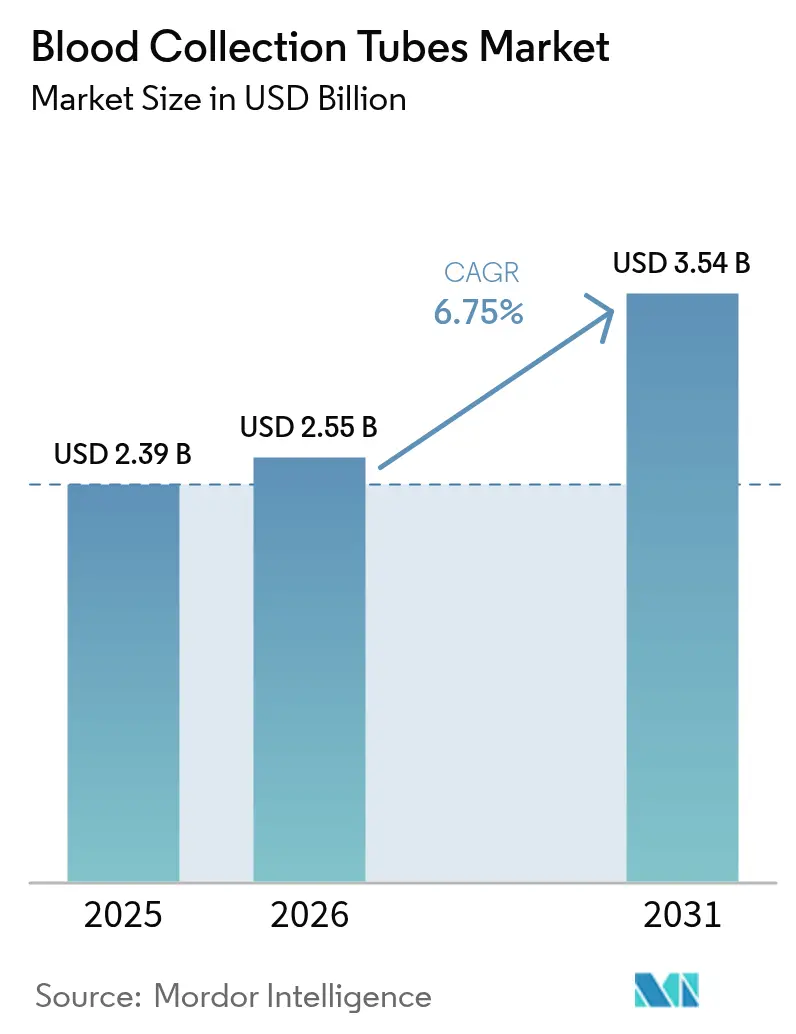
| Tamaño del mercado (2026) | USD 2.55 mil millones |
| Tamaño del mercado (2031) | USD 3.54 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.75% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tubos de recolección de sangre por Mordor Intelligence
El tamaño del mercado de tubos para la recolección de sangre en 2026 se estima en USD 2.55 millones, creciendo desde el valor de USD 2.39 millones de 2025, con proyecciones para 2031 de USD 3.54 millones, con un crecimiento del 6.75 % CAGR entre 2026 y 2031. El crecimiento se basa en la recuperación de los volúmenes de diagnóstico globales, las rápidas actualizaciones tecnológicas en los sistemas de vacío y un mayor énfasis en las pruebas centradas en el paciente, que en conjunto impulsan la demanda en hospitales, laboratorios y centros descentralizados. Los fabricantes están respondiendo con materiales híbridos que equilibran la seguridad y la sostenibilidad, mientras que la automatización, desde dispositivos de miniextracción capilar hasta la flebotomía totalmente robótica, eleva tanto el rendimiento como la integridad de las muestras. Al mismo tiempo, la armonización regulatoria, ejemplificada por la adopción de la norma ISO 13485:2016 por parte de la FDA, reduce las dificultades para el cumplimiento normativo y apoya la producción transfronteriza. El enfoque competitivo se está orientando hacia soluciones integradas que fusionan tubos inteligentes, seguimiento digital y análisis, preparando el escenario para propuestas de valor diferenciadas en una categoría de productos por lo demás madura.
Conclusiones clave del informe
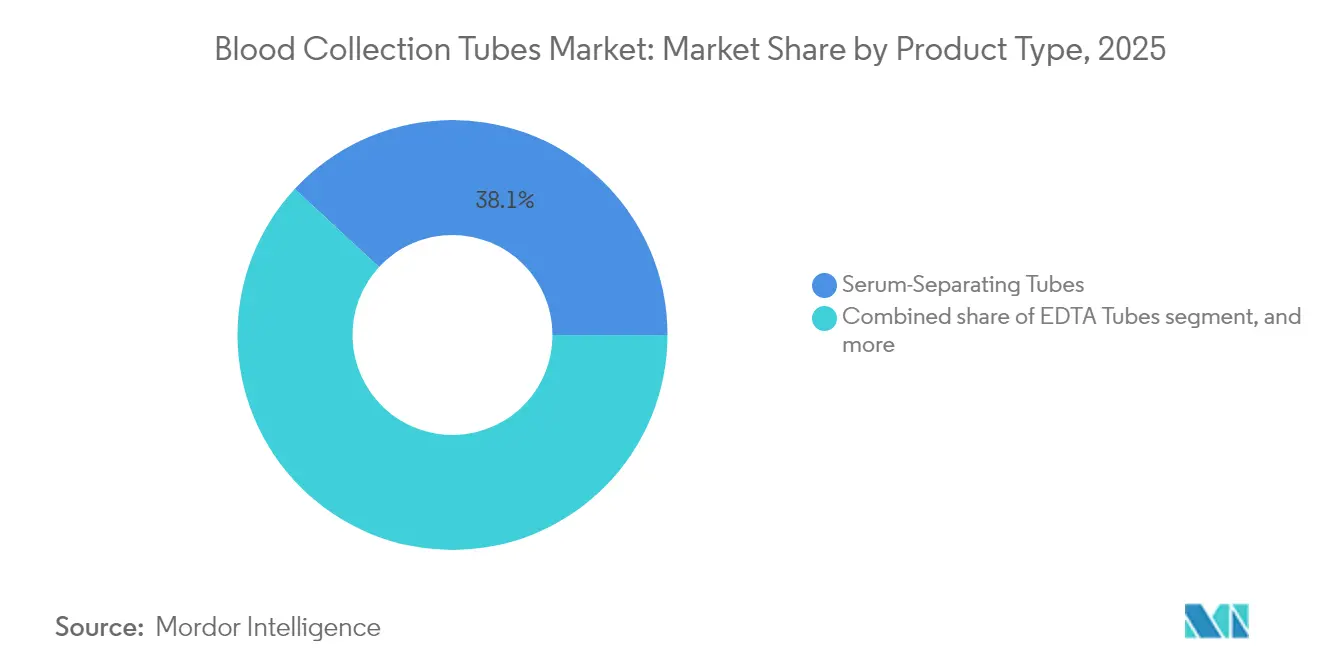
- Por tipo de producto, los tubos separadores de suero lideraron con una participación de ingresos del 38.12 % en 2025, mientras que se proyecta que los tubos separadores de plasma aumentarán a una CAGR del 8.53 % hasta 2031.
- Por material, el plástico dominó con el 54.92% de la participación de mercado de tubos de recolección de sangre en 2025, mientras que se pronostica que el vidrio se expandirá a una CAGR del 8.63% hasta 2031.
- Por método, los tubos de vacío representaron el 46.21% del tamaño del mercado de tubos de recolección de sangre en 2025; se espera que los formatos sin vacío crezcan a una CAGR del 8.41% entre 2026 y 2031.
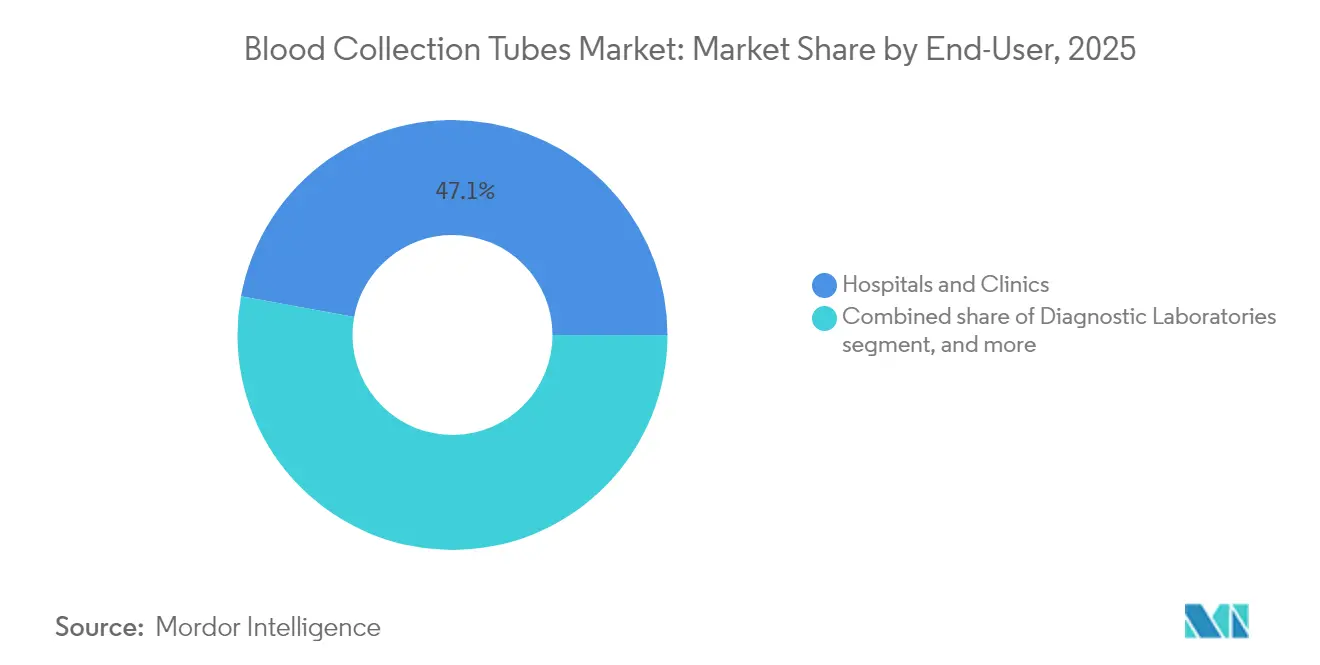
- Por usuario final, los hospitales y clínicas representaron el 47.12 % de la participación en 2025, aunque los entornos de atención domiciliaria y en el punto de atención registrarán la CAGR más rápida del 9.55 % hasta 2031.
- Por aplicación, el diagnóstico obtuvo una participación del 58.09 % en 2025, aunque se proyecta que el segmento terapéutico crecerá a una CAGR del 9.33 %.
- Por geografía, América del Norte mantuvo una participación del 35.02 % en 2025, mientras que se prevé que Asia-Pacífico aumente a una CAGR del 7.28 % durante el horizonte de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de tubos de recolección de sangre
Análisis del impacto del conductor
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente prevalencia de enfermedades crónicas | + 1.2% | Global; más fuerte en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Ampliación del volumen de pruebas diagnósticas | + 1.8% | Global; el más rápido en Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de las tasas de procedimientos quirúrgicos y traumatológicos | + 0.9% | América del Norte y Europa: influencia emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumentar las campañas de donación de sangre del gobierno | + 0.7% | Los mercados emergentes en particular | Largo plazo (≥ 4 años) |
| Avances tecnológicos en sistemas de vacío | + 1.1% | América del Norte y Europa; extendiéndose a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento rápido de las pruebas en el punto de atención | + 1.3% | Global; pronunciado en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Prevalencia creciente de enfermedades crónicas
El aumento de la incidencia de diabetes, enfermedades cardiovasculares y cáncer incrementa las necesidades de monitorización rutinaria, provocando un aumento sostenido en el volumen de tubos en hospitales y centros ambulatorios. El envejecimiento de la población en Europa y Norteamérica amplía la demanda base, mientras que las economías emergentes adoptan diagnósticos basados en guías que antes eran escasos. El marco de gestión de sangre del paciente de la OMS subraya la importancia de una calidad fiable de las muestras para la reducción de la anemia y los programas de salud materna [1] Organización Mundial de la Salud, «Guía sobre la gestión de la sangre del paciente», who.int . Las nuevas químicas de los tubos que estabilizan los biomarcadores frágiles amplían el menú de pruebas para las vías de atención crónica. A medida que las plataformas impulsadas por IA ganan terreno, se expande la detección en etapas tempranas y los tubos de alta calidad que protegen la integridad del analito se vuelven indispensables, reforzando así la trayectoria ascendente del mercado de tubos de recolección de sangre.
Ampliación del volumen de pruebas de diagnóstico
Las reformas pospandémicas han ampliado permanentemente la oferta de pruebas de laboratorio y en el punto de atención. Los paneles de alto rendimiento ahora acompañan los controles anuales de bienestar, las revisiones de enfermedades crónicas y las pruebas de detección dirigidas, cada una de las cuales requiere múltiples tipos de tubos por consulta. Los analizadores portátiles, como la unidad de sobremesa de Truvian Health, ofrecen una concordancia del 98 % con los laboratorios centrales, lo que amplía el alcance del diagnóstico en farmacias y clínicas comunitarias. Las iniciativas de medicina de precisión intensifican aún más la complejidad de las muestras, ya que los médicos solicitan conjuntos de biomarcadores que dependen de tubos diseñados para ARN, ADNcf o oligoelementos. Esta creciente intensidad de las pruebas multiplica directamente el consumo de unidades, impulsando el crecimiento del mercado mundial de tubos de extracción de sangre.
Avances tecnológicos en sistemas de recolección por vacío
Setenta y cinco años después del primer Vacutainer, los sistemas de nueva generación combinan identificadores digitales, seguridad de circuito cerrado y ciencia de los materiales. MiniDraw de BD permite la extracción de sangre mediante punción digital con precisión venosa, para atención médica minorista y toma de muestras en el hogar. Los tubos híbridos quimio-PET ofrecen barreras de vapor similares al vidrio a la vez que mantienen la resistencia a la rotura, extendiendo la vida útil a dos años [2] SLAS Technology Editorial Board, “Hybrid Chemo-PET Blood Collection Tubes,” slastech.org . La flebotomía robótica, liderada por Aletta de Vitestro, logra un 95 % de éxito en el primer intento e integra guía por ultrasonido para el mapeo de venas. En conjunto, estos avances aumentan la eficiencia, reducen la hemólisis y desbloquean nuevos modelos de servicio que aceleran la adopción en todo el mercado de tubos de extracción de sangre.
Crecimiento rápido del mercado de pruebas en el punto de atención
La atención descentralizada traslada la recolección de sangre de los laboratorios centrales a farmacias, unidades móviles y domicilios. La colaboración de BD con Babson Diagnostics ofrece paneles completos con seis gotas capilares, lo que reduce el tiempo de procedimiento y la ansiedad por la aguja. Los dispositivos portátiles con IA mantienen la precisión de laboratorio, lo que permite al personal no flebotomista obtener muestras viables. Los sistemas sin agujas como PIVO reducen los errores preanalíticos en un 56 %, mejorando el flujo de trabajo y la comodidad del paciente. Estas características son comunes en las clínicas comunitarias de Asia-Pacífico y en los centros de atención minorista de Europa, impulsando el segmento con la tasa de crecimiento anual compuesta (TCAC) más alta del mercado de tubos para recolección de sangre.
Análisis del impacto de las restricciones
| Análisis del impacto de las restricciones | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Riesgo de infección por manipulación inadecuada | –0.8% | Global; mayor en entornos de bajos recursos | Mediano plazo (2-4 años) |
| Sensibilidad al precio y límites de reembolso | –1.1% | Global; más agudo en los mercados emergentes | Corto plazo (≤ 2 años) |
| Presión regulatoria sobre los plásticos de un solo uso | –0.6% | Europa y América del Norte; extendiéndose globalmente | Largo plazo (≥ 4 años) |
| Volatilidad en las cadenas de suministro de materias primas | –0.9% | Vulnerabilidades globales y específicas de cada región | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Riesgo de infección por manipulación inadecuada de la sangre
Las agencias de seguridad laboral exigen controles de objetos punzantes, pero la capacitación desigual aumenta la exposición a lesiones por pinchazos de aguja en hospitales con recursos limitados. La OSHA exige contenedores a prueba de perforaciones y eliminación inmediata, lo que aumenta el costo operativo [3] Departamento de Trabajo de EE. UU., “Seguridad y prevención de pinchazos de aguja”, osha.gov . El clima extremo interrumpió más de 19 000 donaciones en EE. UU. en 2024, lo que reveló la fragilidad en la logística de recolección que puede aumentar el riesgo de contaminación. Mientras tanto, la FDA aumentó la vigilancia sobre jeringas de plástico de calidad inferior, lo que indica una supervisión más estricta que puede retrasar los lanzamientos de productos. En conjunto, estos factores moderan la expansión del mercado donde los presupuestos de infraestructura y cumplimiento siguen siendo escasos.
Sensibilidad al precio y restricciones de reembolso
Los gastos en materias primas absorben hasta el 20% de los ingresos de los fabricantes de dispositivos, y las perturbaciones en la cadena de suministro derivadas de conflictos geopolíticos incrementan los costos. Los hospitales de mercados emergentes se enfrentan a límites de reembolso más estrictos, lo que obliga a compras basadas en licitaciones que favorecen alternativas de menor precio, incluso si el rendimiento es inferior. Los fabricantes más pequeños, con márgenes reducidos, pueden retrasar las inversiones en innovación, lo que reduce la diversidad competitiva en la industria de los tubos de extracción de sangre. Los legisladores que abogan por una atención basada en el valor añaden aún más presión sobre los precios, reduciendo la rentabilidad y frenando la adopción de tecnologías de tubos de alta gama.
Análisis de segmento
Por tipo de producto: Los tubos de plasma impulsan la innovación terapéutica
Los formatos de separación de suero mantuvieron una participación del 38.12 % en 2025, consolidada en los paneles de química de rutina de laboratorios globales. Sin embargo, los tubos de separación de plasma se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 8.53 % hasta 2031 gracias a los protocolos de medicina regenerativa y los flujos de trabajo de terapia celular. Las aplicaciones terapéuticas prevén una TCAC del 9.33 %, a medida que el plasma rico en plaquetas gana terreno en la práctica clínica para ortopedia y dermatología. Los nuevos métodos de ultrafiltración que enriquecen los factores de crecimiento intensifican esta curva de demanda y elevan el perfil de los tubos especializados en el mercado de tubos de extracción de sangre.
Los productos de microtomas capilares se están consolidando en entornos pediátricos y de punto de atención, impulsados por dispositivos como MiniDraw, que reducen el volumen de extracción sin comprometer el alcance analítico. Los tubos con EDTA siguen siendo indispensables para hematología; las variantes de suero rápido cubren las necesidades de emergencia donde el tiempo de respuesta dicta la acción clínica. En conjunto, estas dinámicas fomentan una cartera equilibrada pero con tendencia al crecimiento, lo que garantiza que el segmento contribuya significativamente al crecimiento general del mercado de tubos de toma de muestras de sangre.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: El resurgimiento del vidrio desafía el dominio del plástico
El plástico conservó el 54.92 % de la cuota de mercado de los tubos de extracción de sangre en 2025 gracias a su resistencia a la rotura y su menor coste. Sin embargo, se prevé que los tubos de vidrio presenten la tasa de crecimiento anual compuesta (TCAC) más rápida, del 8.63 %, gracias a los mandatos de sostenibilidad y a una mayor estabilidad de los analitos en estudios de oligoelementos. El Reglamento de la UE sobre envases y residuos de envases exige la reciclabilidad para 2030, lo que impulsa la I+D en tubos híbridos que combinan la robustez del plástico con barreras de vapor similares a las del vidrio.
Las variantes avanzadas de quimio-PET ahora rivalizan con el vidrio en inercia química, a la vez que cumplen con las normas de bioseguridad, lo que las posiciona como una solución de transición intermedia. Los proyectos piloto de reciclaje en Dinamarca son prometedores para programas circulares que podrían mitigar las sanciones regulatorias asociadas con los plásticos de un solo uso. A medida que estos cambios en los materiales cobran impulso, redefinen los criterios de adquisición y refuerzan la competitividad en el mercado de tubos de extracción de sangre.
Por método: la automatización transforma los paradigmas de recopilación
Los dispositivos de vacío representaron el 46.21 % de los ingresos del segmento en 2025, lo que refleja la estandarización hospitalaria. Los sistemas sin vacío, principalmente jeringas y capilares, aumentarán a una tasa de crecimiento anual compuesta (TCAC) del 8.41 % debido al aumento de la atención descentralizada. La flebotomía robótica, representada por Aletta de Vitestro, ilustra un cambio radical: un 95 % de éxito en la primera punción reduce drásticamente las recolecciones y alivia la escasez de personal.
Los adaptadores PIVO sin aguja se integran con las vías intravenosas existentes y han demostrado una reducción del 56 % en los errores preanalíticos, lo que subraya la eficiencia derivada de la combinación de tecnologías. En combinación con la visualización de venas basada en IA, estas herramientas mejoran la experiencia del paciente y la fiabilidad de los datos, lo que refuerza la demanda en el mercado de tubos de extracción de sangre.
Por el usuario final: Las configuraciones de punto de atención aceleran la descentralización
Los hospitales y clínicas generaron el 47.12 % de los ingresos de 2025, aprovechando los laboratorios consolidados y la alta carga de casos de atención aguda. Sin embargo, los servicios en el punto de atención y a domicilio mostrarán la mayor tasa de crecimiento anual compuesta (TCAC) del 9.55 %, impulsada por la comodidad, la gestión de la atención crónica y la expansión de los programas de telesalud. Los laboratorios de diagnóstico siguen siendo cruciales, ya que procesan un gran volumen de solicitudes y exigen un rendimiento estandarizado de los tubos para mantener la productividad.
Los bancos de sangre y los centros de transfusión mantienen un crecimiento nicho pero estable, impulsado por los objetivos de aféresis terapéutica e inmunoglobulinas autosuficientes establecidos por las agencias de salud pública. En conjunto, los cambios en los patrones de flujo de muestras intensifican la diversificación de productos y contribuyen a mejorar las perspectivas de crecimiento del mercado general de tubos de recolección de sangre.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Requisitos de la colección de remodelación terapéutica
El diagnóstico obtuvo una cuota de mercado del 58.09 % en 2025 y seguirá siendo fundamental. Sin embargo, se prevé que los usos terapéuticos, como la transfusión y la terapia celular, tengan una tasa de crecimiento anual compuesta (TCAC) del 9.33 % gracias a los avances en medicina regenerativa. Los protocolos estandarizados de lisado de plaquetas en centros europeos proporcionan datos reproducibles para la expansión celular, lo que impulsa la demanda de tubos optimizados para plasma.
Los programas nacionales, como el esfuerzo del NHS para suministrar terapias con plasma de cultivo local a 17,000 pacientes al año, impulsan aún más el consumo de tubos especializados. La integración de los flujos de trabajo diagnóstico-terapéuticos en la medicina de precisión se alinea con los tubos que preservan la carga celular y molecular, lo que refuerza las tendencias de convergencia en el mercado de tubos para la extracción de sangre.
Análisis geográfico
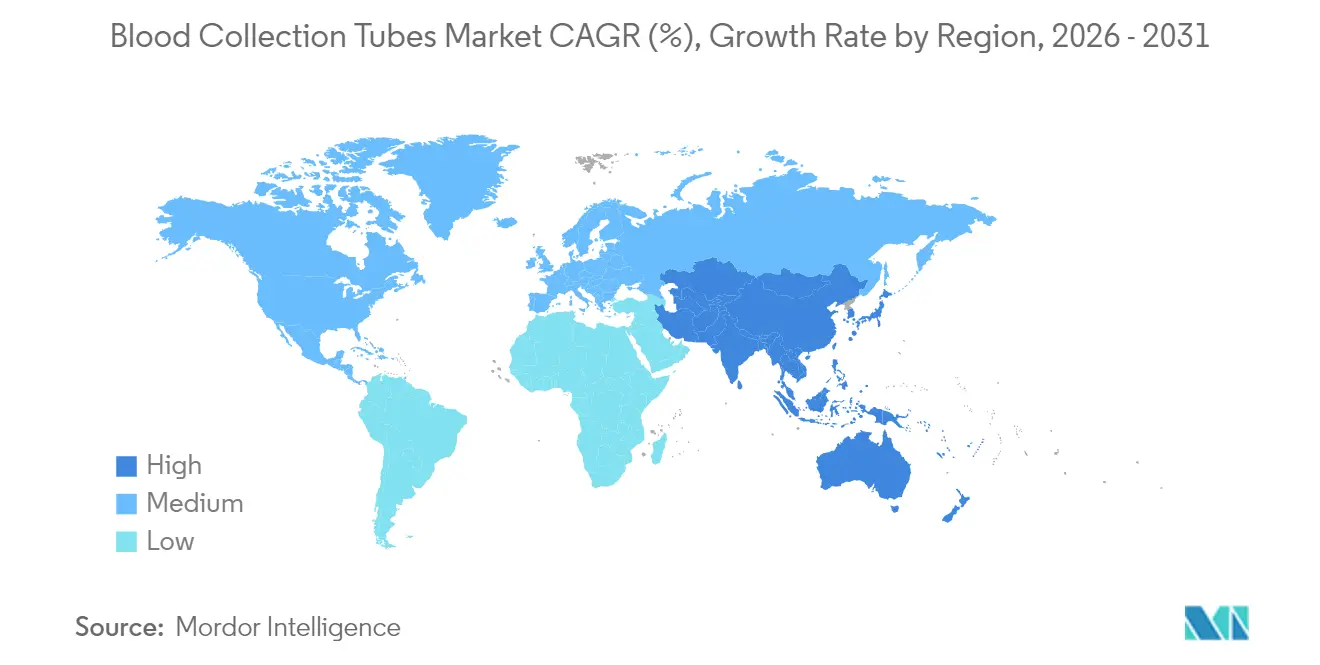
Norteamérica representó el 35.02 % de los ingresos en 2025, una posición respaldada por una infraestructura de diagnóstico consolidada y la adopción temprana de la automatización. El Reglamento del Sistema de Gestión de Calidad de la FDA, vigente desde 2026, armoniza los requisitos con la norma ISO 13485:2016 y simplifica la autorización de dispositivos, fomentando la producción y las exportaciones nacionales. El compromiso de BD de invertir 2.5 millones de dólares en capacidad en EE. UU. refuerza la confianza en una demanda regional estable. La escasez de donaciones relacionada con el clima durante 2024 pone de relieve las deficiencias de resiliencia que podrían influir en el gasto futuro en infraestructura.
Se proyecta que Asia-Pacífico registre una tasa de crecimiento anual compuesta (TCAC) del 7.28 % hasta 2031, impulsada por la expansión de la atención médica en el marco del programa "China Saludable 2030" de China y la ampliación de la red de laboratorios de la India. La inversión de 15 millones de dólares de Terumo en localización demuestra el atractivo de la escala regional y los incentivos regulatorios. El aumento del gasto per cápita y la atención gubernamental a la IA permiten una adopción acelerada de sistemas avanzados de recolección y análisis, posicionando a la región como el motor del crecimiento del mercado de tubos de recolección de sangre.
Europa cuenta con una sólida cuota de mercado, reforzada por su liderazgo político en sostenibilidad. El Reglamento sobre Envases y Residuos de Envases impulsa la innovación en materiales, y la estandarización colaborativa de lisados de plaquetas en los centros de la UE garantiza insumos terapéuticos de alta calidad. El objetivo del NHS de alcanzar un 25% de autosuficiencia de plasma para 2025 indica una adopción nacional fiable, mientras que los mercados más pequeños de Europa del Este ofrecen mejoras graduales a medida que se moderniza la infraestructura. En conjunto, estas geografías conforman una combinación equilibrada de demanda que sustenta la perspectiva resiliente del mercado mundial de tubos de extracción de sangre.
Panorama regulatorio
Los tubos de extracción de sangre se encuentran en la intersección de los requisitos de calidad de los dispositivos médicos y los dispositivos de diagnóstico in vitro (DIV), y su acceso al mercado está condicionado por la clasificación de los dispositivos, las normas consensuadas y los procesos de evaluación de la conformidad. En Estados Unidos, los tubos de extracción de sangre al vacío están regulados por la FDA como dispositivos médicos de Clase II (21 CFR 862.1675, incluidos los códigos de producto como JKA y GIM), y suelen requerir una notificación previa a la comercialización 510(k) respaldada por pruebas de rendimiento y estabilidad. Las normas consensuadas reconocidas por la FDA que se utilizan en los trabajos de validación y verificación incluyen las directrices del CLSI para tubos de extracción de sangre y aditivos, así como prácticas de manipulación y procesamiento, mientras que la norma ISO 6710 sigue siendo una norma internacional ampliamente referenciada para contenedores desechables de muestras de sangre venosa.
En Europa, los tubos de extracción de sangre se rigen por el Reglamento de Dispositivos Médicos de Diagnóstico In Vitro (IVDR 2017/746), y su clasificación suele ser de Clase A o Clase A (estéril) según la Regla 5, lo que a su vez exige documentación técnica y marcado CE conforme al marco del IVDR. El cambio de la Directiva de Dispositivos Médicos de Diagnóstico In Vitro (IVDD) al Reglamento de Dispositivos Médicos de Diagnóstico In Vitro (IVDR) aumenta la profundidad de la documentación y la evidencia de compatibilidad del sistema cuando los tubos se utilizan como parte de flujos de trabajo integrados de extracción y análisis. Las actividades de mantenimiento normativo también pueden afectar las operaciones diarias de los fabricantes, incluida la actualización de los registros de clasificación de productos de la FDA para los tubos de extracción de sangre (Código de Producto JKA/GIM) el 8 de junio de 2026, lo que refuerza la necesidad de un etiquetado activo, documentación y alineación del sistema de calidad.
Panorama competitivo
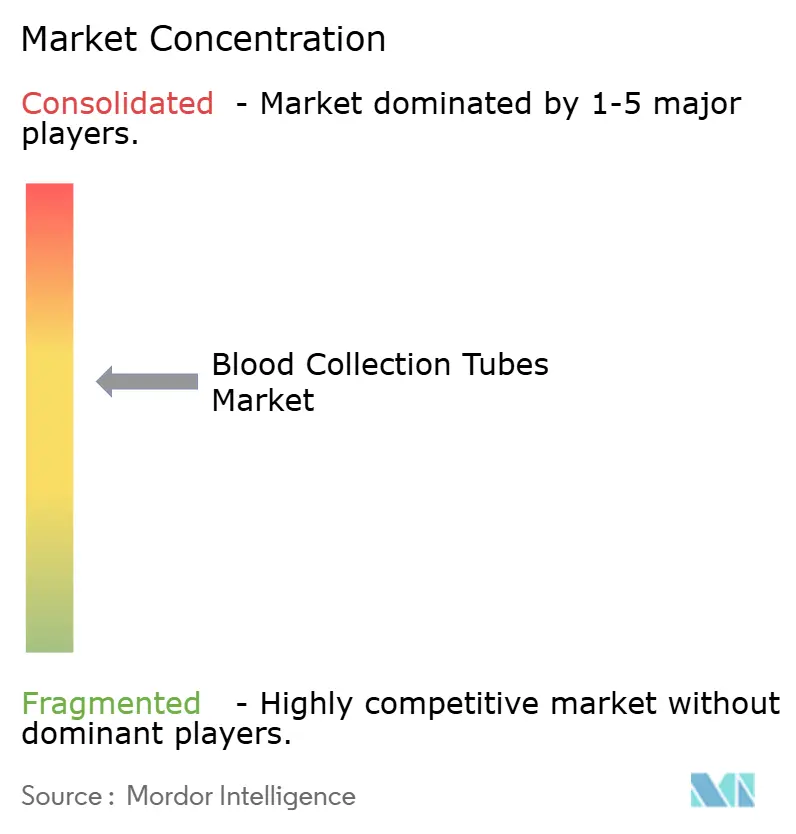
El liderazgo del mercado se mantiene moderadamente consolidado, con BD, Greiner Bio-One y Terumo acaparando aproximadamente la mitad de los ingresos globales. La escisión estratégica de Biociencias y Soluciones Diagnósticas por parte de BD busca crear una entidad especializada en tecnología médica centrada en soluciones integradas de recolección a análisis. Greiner Bio-One intensifica su expansión en EE. UU. a través de su negocio de Preanalítica, aprovechando una amplia cartera de tubos y aditivos patentados. La localización de Terumo en China fortalece la capacidad de respuesta regional y amplía el alcance de su plataforma de procesamiento automatizado Reveos™.
La competencia en innovación gira en torno a tres ejes: flebotomía autónoma, materiales sostenibles y trazabilidad inteligente. El robot Aletta de Vitestro, con marcado CE, ejemplifica el potencial disruptivo, combinando IA y robótica para reducir la dependencia de flebotomistas cualificados y agilizar la extracción de grandes volúmenes. Los materiales híbridos, como el quimio-PET y los compuestos multicapa de vidrio y plástico, prometen una mayor estabilidad del analito sin sacrificar la seguridad, lo que diferencia a los nuevos competidores de los ya existentes.
Las alianzas estratégicas complementan la I+D orgánica. El acuerdo de BD con Babson Diagnostics para análisis capilares amplía el alcance en el punto de atención, mientras que la colaboración de Terumo con Sanquin automatiza los procesos de procesamiento de sangre en los Países Bajos. A medida que se intensifica el escrutinio regulatorio y se endurecen las directivas de sostenibilidad, la ventaja competitiva dependerá de la agilidad en el cumplimiento normativo y el ecodiseño, lo que sentará las bases para la evolución continua de la industria de los tubos de extracción de sangre.
Líderes de la industria de tubos de recolección de sangre
Becton, Dickinson & Company
Greiner Bio-One International GmbH
Corporación Terumo
Sarstedt AG & Co. KG
Qiagen NV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: BD lanzó el kit BD Vacutainer Urine Complete Cup, un sistema de recolección de tres tubos diseñado para ampliar las capacidades de análisis y optimizar los flujos de trabajo de las muestras. El formato integrado facilita la estandarización de los pasos preanalíticos y ayuda a los laboratorios a reducir la variabilidad en la manipulación mediante una configuración de recolección única e integrada.
- Enero de 2026: BD y Envetec Sustainable Technologies completaron un estudio de viabilidad para el reciclaje de plásticos de laboratorio, incluidos los tubos de extracción de sangre, transformándolos en materia prima de alta calidad apta para la fabricación. Esta iniciativa impulsa la economía circular en el sector de consumibles de gran volumen, alineando el diseño del producto y la estrategia de materiales con los requisitos de sostenibilidad cada vez más estrictos.
- Noviembre de 2024: Terumo Blood and Cell Technologies invirtió 15 millones de dólares para localizar la producción de Trima Accel y Spectra Optia en China. Si bien se centra en tecnologías sanguíneas y celulares, esta localización fortalece la resiliencia del suministro regional para los ecosistemas de recolección y procesamiento de sangre que consumen consumibles relacionados.
Alcance del informe del mercado global de tubos de recolección de sangre
Según el alcance del informe, los tubos de extracción de sangre son tubos de ensayo de vidrio o plástico estériles con un tapón de goma de color que crea un sello de vacío dentro del tubo, lo que facilita la extracción de un volumen predeterminado de líquido. El mercado de Tubos de extracción de sangre está segmentado por tipo de producto (tubos de separación de suero, tubos EDTA, tubos de separación de plasma, tubos de suero rápido y otros) y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África y América del Sur) . El informe de mercado también cubre los tamaños y tendencias estimados del mercado para 17 países en las principales regiones del mundo. El informe ofrece el valor (millones de USD) para los segmentos anteriores.
| Tubos separadores de suero |
| Tubos de EDTA |
| Tubos separadores de plasma |
| Tubos de suero rápido |
| Tubos de microcolecta capilar |
| Otros tipos de productos |
| Tubos de plástico |
| Tubos de vidrio |
| Tubos de recogida de sangre al vacío |
| Tubos sin vacío/basados en jeringa |
| Hospitales y Clínicas |
| Laboratorios de diagnóstico |
| Bancos de Sangre y Centros de Transfusión |
| Entornos de atención en el punto de atención/atención domiciliaria |
| Diagnóstico |
| Terapéutica (Transfusión / Terapia celular) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Tubos separadores de suero | |
| Tubos de EDTA | ||
| Tubos separadores de plasma | ||
| Tubos de suero rápido | ||
| Tubos de microcolecta capilar | ||
| Otros tipos de productos | ||
| Por material | Tubos de plástico | |
| Tubos de vidrio | ||
| Por método | Tubos de recogida de sangre al vacío | |
| Tubos sin vacío/basados en jeringa | ||
| Por usuario final | Hospitales y Clínicas | |
| Laboratorios de diagnóstico | ||
| Bancos de Sangre y Centros de Transfusión | ||
| Entornos de atención en el punto de atención/atención domiciliaria | ||
| por Aplicación | Diagnóstico | |
| Terapéutica (Transfusión / Terapia celular) | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de tubos de recolección de sangre?
El tamaño del mercado de tubos de recolección de sangre está valorado en USD 2.55 mil millones en 2026.
¿Qué región está creciendo más rápido en el mercado de tubos de recolección de sangre?
Se espera que Asia-Pacífico se expanda a una tasa compuesta anual del 7.28 % hasta 2031, la más alta entre todas las regiones.
¿Por qué los tubos de vidrio para recolección de sangre están recuperando popularidad?
Los mandatos de sustentabilidad y las cualidades superiores de estabilidad de las muestras están impulsando a los tubos de vidrio a una CAGR del 8.63 %, superando a los plásticos.
¿Cómo influye la automatización en las prácticas de recolección de sangre?
Los sistemas robóticos y guiados por IA, como Aletta de Vitestro, ofrecen un 95 % de éxito en la primera punción y menores errores preanalíticos, lo que impulsa su adopción en laboratorios y clínicas.
¿Qué impacto tendrá la Regulación del Sistema de Gestión de Calidad de la FDA?
La norma alinea los requisitos estadounidenses con la norma ISO 13485:2016, agilizando el cumplimiento global para los fabricantes y acelerando potencialmente los lanzamientos de productos.
¿Qué segmento de productos se prevé que crecerá más rápido?
Se proyecta que los tubos separadores de plasma crecerán a una CAGR del 8.53 % debido a la expansión de las aplicaciones de medicina regenerativa.


