

Tamaño y cuota de mercado de las lancetas de sangre
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
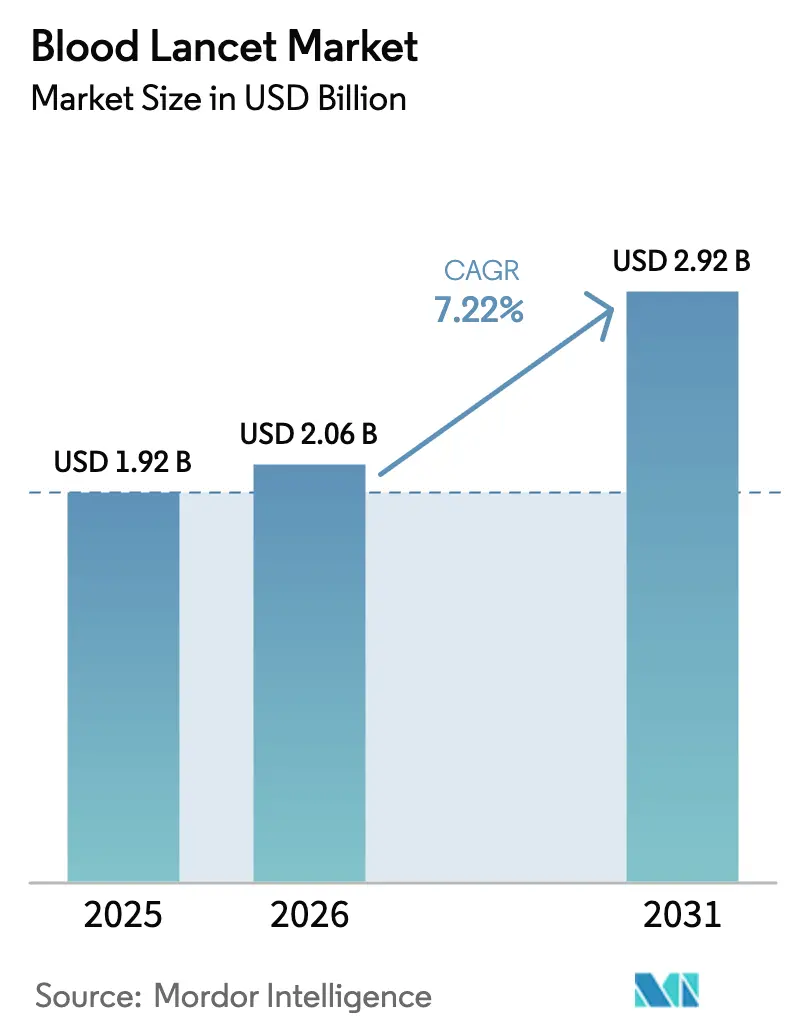
| Tamaño del mercado (2026) | USD 2.06 mil millones |
| Tamaño del mercado (2031) | USD 2.92 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.22% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de lancetas de sangre por Mordor Intelligence
El tamaño del mercado de lancetas de sangre se valoró en USD 1.92 mil millones en 2025 y se estima que crecerá de USD 2.06 mil millones en 2026 a USD 2.92 mil millones para 2031, con una CAGR del 7.22% durante el período de pronóstico (2026-2031). El crecimiento se debe al aumento de la prevalencia de la diabetes, una cobertura de seguro más amplia para suministros de automonitoreo y la adopción acelerada de diagnósticos en el punto de atención en hospitales, clínicas minoristas y hogares [1] Organización Mundial de la Salud, “Compendio de la OMS de tecnologías sanitarias innovadoras para entornos de bajos recursos 2024”, who.int . Los dispositivos diseñados para la seguridad ganan terreno a medida que los reguladores exigen la prevención de lesiones por objetos punzantes, mientras que los conceptos de microagujas indoloras dan forma a las líneas de innovación a largo plazo. Las prioridades de sostenibilidad, las fluctuaciones en el costo de las materias primas y los sensores de glucosa no invasivos emergentes definen colectivamente el panorama competitivo para el mercado de lancetas de sangre hasta 2030.
Conclusiones clave del informe
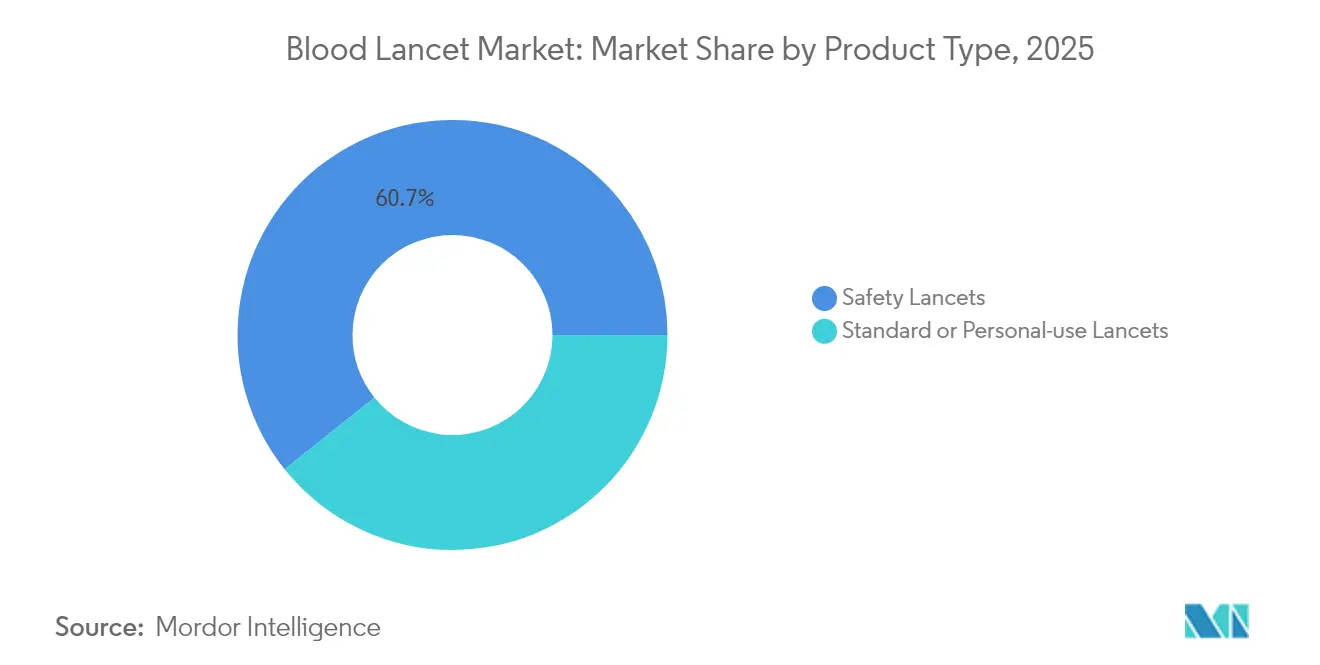
- Por tipo de producto, las lancetas de seguridad lideraron con una participación de ingresos del 60.74% en 2025; se proyecta que las lancetas estándar/de uso personal se expandan a una tasa de crecimiento anual compuesta (TCAC) del 8.05% hasta 2031.
- Por usuario final, los hospitales representaron el 50.98% del tamaño del mercado de lancetas para sangre en 2025, mientras que los laboratorios de diagnóstico registran la mayor tasa de crecimiento anual compuesto (CAGR) proyectada, del 8.12%, hasta 2031.
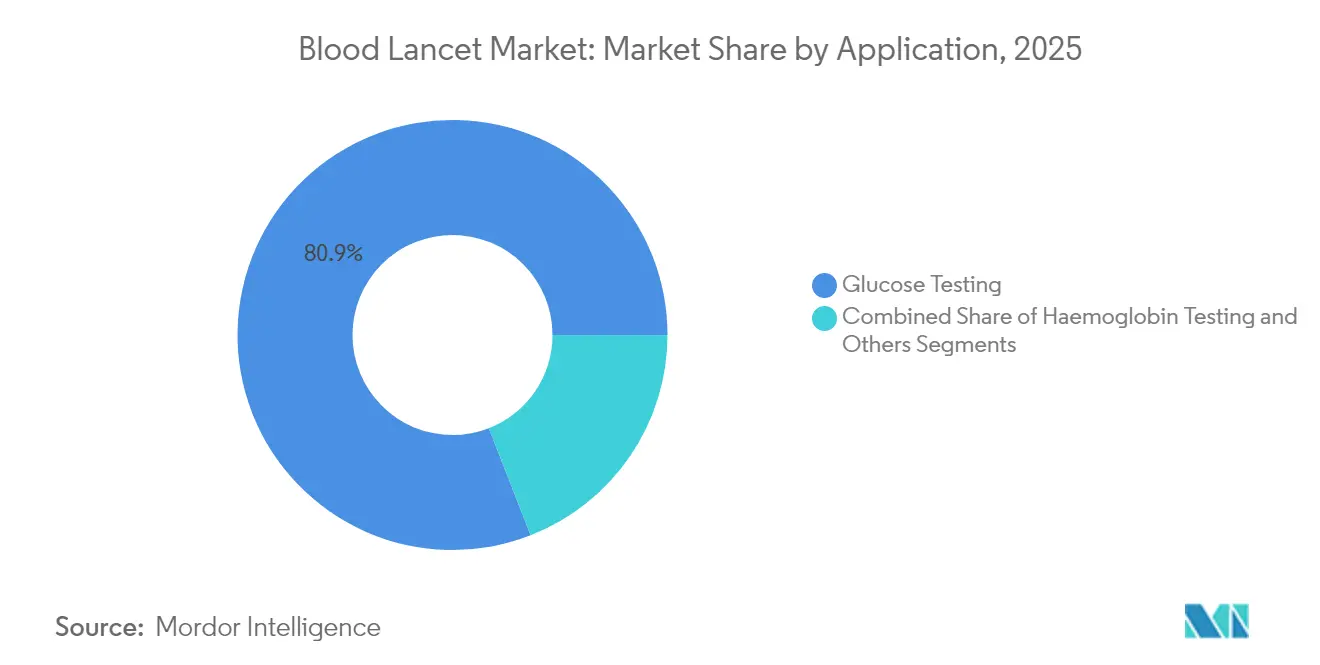
- Por aplicación, las pruebas de glucosa capturaron el 80.92% de la cuota de mercado de las lancetas para análisis de sangre en 2025 y las pruebas de hemoglobina avanzan a una tasa de crecimiento anual compuesta (TCAC) del 8.21% hasta 2031.
- Por geografía, América del Norte ostentaba una cuota de mercado del 41.88% en el mercado de lancetas para sangre en 2025; se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.25% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de lancetas para sangre
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la incidencia de diabetes y otras enfermedades crónicas | + 1.8% | Global, con mayor impacto en APAC y MEA | Largo plazo (≥ 4 años) |
| Adopción creciente de diagnósticos en el punto de atención | + 1.5% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Políticas de reembolso favorables en los países de la OCDE | + 1.2% | Norteamérica, Europa, Australia | Mediano plazo (2-4 años) |
| Expansión de los programas de donación de sangre y detección precoz | + 0.9% | Global, con énfasis en las regiones en desarrollo | Largo plazo (≥ 4 años) |
| Innovaciones en microagujas indoloras que mejoran el cumplimiento terapéutico pediátrico | + 0.7% | Adopción global y temprana en mercados desarrollados | Corto plazo (≤ 2 años) |
| Aumento de los kits de punción digital para pruebas genéticas/de telemedicina a domicilio | + 1.0% | América del Norte y la UE, en expansión global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la incidencia de diabetes y otras enfermedades crónicas
Más de 588.7 millones de adultos vivían con diabetes en 2024, cifra que se proyecta que alcance los 852.5 millones para 2050. Las poblaciones no tratadas en las regiones emergentes representan un importante mercado potencial para la monitorización de la glucosa en sangre capilar, mientras que el envejecimiento demográfico en las economías desarrolladas incrementa el uso de lancetas por paciente a medida que aumentan las comorbilidades. Los programas de cribado rutinarios integrados en la atención primaria en los países de la OCDE garantizan una demanda base, y los programas nacionales de promoción de la diabetes en India y China impulsan notablemente los envíos de unidades hasta 2030. La elevada prevalencia de enfermedades renales crónicas y cardiovasculares amplía aún más el mercado de lancetas para análisis de sangre, ya que los paneles multiparamétricos de punción digital se convierten en pruebas diagnósticas de seguimiento estándar.
Adopción creciente de diagnósticos en el punto de atención
Los modelos de pruebas descentralizadas reducen los tiempos de espera y mejoran la toma de decisiones terapéuticas, lo que impulsa a los servicios de urgencias, centros ambulatorios y clínicas rurales a adquirir lancetas desechables al por mayor. Los analizadores portátiles, que caben en mochilas, permiten llegar a zonas desatendidas, aumentando la frecuencia de las pruebas durante la atención a un mismo paciente. La aprobación acelerada por la FDA de dispositivos para medir la glucosa y la hemoglobina en el hogar legitima las autopruebas por parte del consumidor, y las aseguradoras privadas reembolsan cada vez más los kits para uso doméstico, lo que estimula la demanda en farmacias. Las ventajas de un flujo de trabajo integrado —menos venopunciones, menores costos de envío al laboratorio, ajuste inmediato de la medicación— consolidan el mercado de las lancetas para análisis de sangre como un pilar fundamental del diagnóstico a pie de cama.
Políticas de reembolso favorables en los países de la OCDE
Medicare Advantage y los sistemas nacionales de salud europeos reembolsan las lancetas de rutina en el marco de programas integrales de control de la diabetes. Las asignaciones mensuales de suministros para pruebas eliminan los gastos directos, lo que fomenta el autocontrol regular. Las cláusulas de seguridad laboral en estas pólizas también absorben el precio elevado de las lancetas de seguridad, ya que la reducción de lesiones por pinchazo de aguja disminuye las indemnizaciones por accidentes laborales. La igualdad de reembolso entre las pruebas realizadas en clínicas y las autoadministradas mantiene una demanda equilibrada tanto en instituciones como en consumidores, lo que protege al mercado de lancetas de análisis de sangre frente a fluctuaciones de volumen a corto plazo.
Expansión de los programas de donación de sangre y detección precoz
Las directrices de la OMS para la gestión de la sangre estipulan múltiples extracciones de muestras durante las sesiones de donación, lo que aumenta el número de lancetas por donación [2] Organización Mundial de la Salud, “Compendio de la OMS sobre seguridad en las inyecciones”, who.int . Las unidades móviles de recolección dependen exclusivamente de lancetas de un solo uso debido a las limitaciones de esterilización, lo que intensifica la demanda en países poblados como Nigeria e Indonesia. Los flujos de ayuda internacional destinados a la infraestructura de seguridad sanguínea incluyen habitualmente el suministro de lancetas, lo que estabiliza los volúmenes de referencia en regiones con recursos limitados y crea nuevas oportunidades de licitación para fabricantes de nivel medio.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Riesgo de infección por la reutilización de lancetas y su eliminación inadecuada. | -0.8% | Global, especialmente en entornos con recursos limitados | Mediano plazo (2-4 años) |
| Aparición de dispositivos no invasivos para la monitorización de la glucosa | -1.2% | Inicialmente en América del Norte y la UE, expandiéndose globalmente | Largo plazo (≥ 4 años) |
| Las regulaciones ambientales sobre desechos punzocortantes aumentan los costos | -0.6% | Europa y América del Norte, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Cuellos de botella de acero inoxidable de grado médico | -0.4% | Global, con mayor impacto en los centros manufactureros de Asia. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Riesgo de infección por reutilización y eliminación inadecuada de lancetas
Las campañas de la OMS sobre seguridad en las inyecciones destacan la eliminación inadecuada de objetos punzocortantes como una de las principales vías de transmisión de patógenos transmitidos por la sangre. Los costos de cumplimiento aumentan, ya que las clínicas deben proporcionar contenedores resistentes a perforaciones y acuerdos de incineración certificados, lo que reduce los presupuestos discrecionales en las regiones de bajos ingresos. Los litigios relacionados con lesiones a trabajadores de la salud incrementan la aversión al riesgo institucional, lo que impulsa la adquisición de modelos retráctiles más costosos y reduce los márgenes de las líneas básicas con hojas metálicas.
Aparición de dispositivos no invasivos para la monitorización de la glucosa
Los monitores continuos de glucosa alcanzan una precisión comparable a la de un laboratorio sin necesidad de calibración rutinaria mediante punción digital, lo que elimina hasta el 85 % del uso diario de lancetas entre pacientes insulinodependientes en programas piloto en Alemania y Japón. Los sensores ópticos portátiles conectados a los teléfonos inteligentes aumentan la preferencia de los usuarios por la medición indolora, lo que supone una amenaza de sustitución a largo plazo para la industria de las lancetas. Si bien los precios de los dispositivos seguirán siendo elevados en 2025, las economías de escala y la cobertura de las aseguradoras podrían impulsar su adopción en un plazo de cinco años.
Análisis de segmento
Por tipo de producto: Las características de seguridad sustentan la adopción de productos premium
Las lancetas de seguridad representaron el 60.74 % del mercado de lancetas para análisis de sangre en 2025, lo que refleja los protocolos obligatorios de prevención de lesiones por objetos punzocortantes en las cadenas de suministro hospitalarias. Los compradores institucionales aceptan precios unitarios más altos porque los diseños retráctiles reducen la exposición a responsabilidades legales y las reclamaciones de indemnización laboral. Las lancetas estándar o de uso personal, si bien tienen un precio promedio un 35 % menor, experimentan el mayor crecimiento en volumen, con una tasa de crecimiento anual compuesto (TCAC) del 8.05 %, a medida que las consultas de telemedicina y los paquetes de venta libre para la diabetes normalizan las rutinas de autodiagnóstico.
Hospitales de Estados Unidos y Europa Occidental firman contratos de suministro trienales que priorizan los modelos de seguridad con certificación ISO, lo que garantiza flujos de ingresos predecibles para los líderes del mercado. Mientras tanto, los canales de comercio electrónico en Asia promueven variantes de colores vibrantes, empuñaduras ergonómicas y paquetes de recarga a granel que atraen a consumidores que se autogestionan. Las unidades de mantenimiento de referencia híbridas (SKU) que combinan fundas protectoras con sistemas de resorte económicos se dirigen a clínicas de ingresos bajos y medios, lo que indica una futura convergencia en el mercado de lancetas de sangre.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: La escala hospitalaria se une a la agilidad del laboratorio
En 2025, los hospitales representaron el 50.98 % del mercado de lancetas para análisis de sangre, gracias al alto volumen de muestras extraídas en urgencias, unidades de oncología y cuidados intensivos que requieren pruebas seriadas. Los departamentos centrales de compras negocian paquetes que incluyen lancetas, toallitas con alcohol y tubos Vacutainer, lo que fortalece la posición de los proveedores. Sin embargo, los laboratorios de diagnóstico registraron la mayor tasa de crecimiento anual compuesto (TCAC) del 8.12 % hasta 2031, a medida que los paneles de medicina personalizada y los flujos de trabajo genómicos impulsan el procesamiento de muestras.
Los laboratorios comerciales invierten en bandejas de estaciones de trabajo con carga automática que estandarizan la profundidad de punción, reduciendo los errores y el desperdicio. Los bancos de sangre mantienen un suministro base constante, siguiendo protocolos de seguridad para donantes alineados con las directrices de la OMS. Las agencias de atención domiciliaria, de rápido crecimiento, equipan a las enfermeras a domicilio con kits de lancetas preesterilizadas, diversificando los pedidos y expandiendo el mercado de lancetas para extracción de sangre más allá de los centros de salud tradicionales.
Por aplicación: La dominancia de glucosa se enfrenta a una diversificación temprana
Las pruebas de glucosa representaron el 80.92 % del mercado de lancetas para análisis de sangre en 2025, lo que demuestra la consolidación de las guías de manejo de la diabetes. Cada paciente insulinodependiente se somete a un promedio de tres a cinco punciones capilares diarias, lo que se traduce en ingresos recurrentes estables. Sin embargo, las pruebas de hemoglobina avanzan a una tasa de crecimiento anual compuesta (TCAC) del 8.21 % hasta 2031, a medida que las pruebas de detección de anemia se incorporan a los paquetes de atención prenatal y geriátrica en todo el mundo, lo que impulsa el desarrollo de formatos de cuchillas de mayor calibre optimizados para extracciones de menor volumen.
Las nuevas aplicaciones en el perfilado de lípidos, las pruebas rápidas de detección de enfermedades infecciosas y los procedimientos con plasma rico en plaquetas diversifican progresivamente el consumo. Estos nuevos usos se basan en micromuestras capilares en lugar de extracciones venosas, lo que garantiza que el mercado de la lanceta de sangre mantenga su relevancia incluso a medida que la monitorización no invasiva de la glucosa gana cuota de mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado norteamericano de lancetas para análisis de sangre
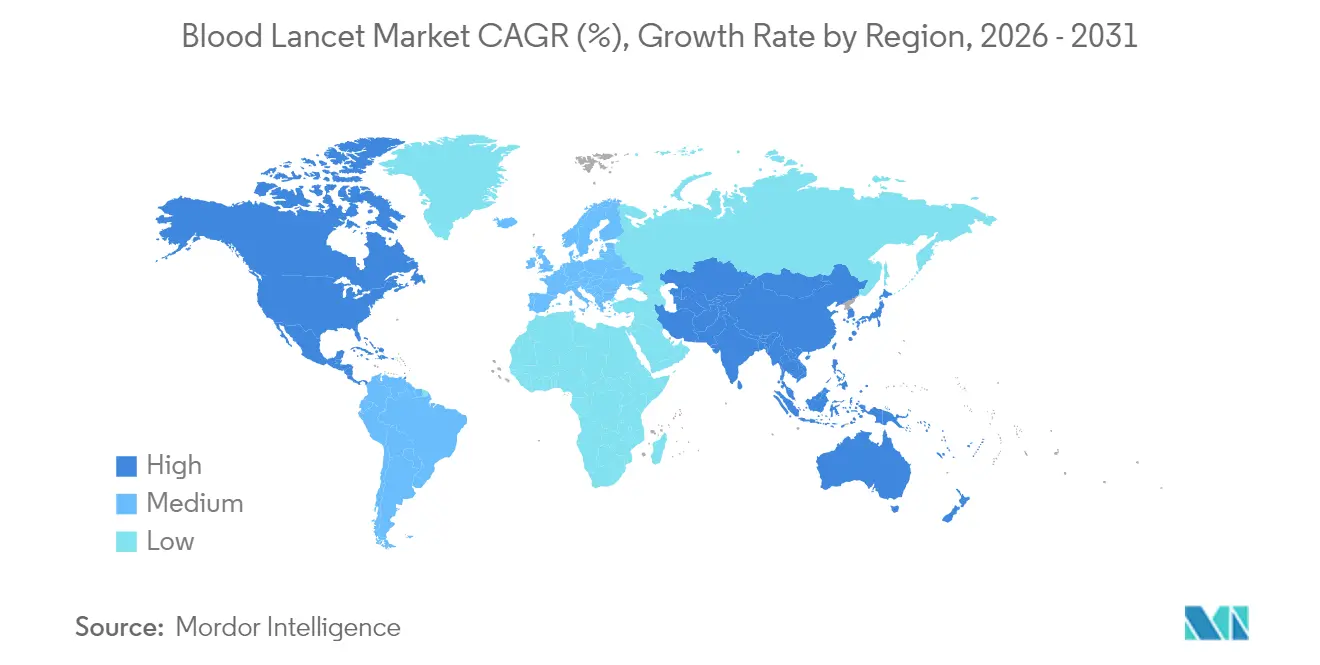
El mercado norteamericano de lancetas para análisis de sangre liderará el sector con una cuota de mercado del 41.88 % en 2025, impulsado por el reembolso de Medicare para consumibles de seguridad y la amplia cobertura de seguros para suministros para la diabetes en el hogar. Los hospitales estadounidenses adoptan habitualmente lancetas que minimizan el dolor para mejorar la satisfacción del paciente y evitar litigios relacionados con la seguridad laboral. Los planes de salud provinciales canadienses implementan centros de recolección en farmacias comunitarias que distribuyen kits de inicio de lancetas subvencionados, lo que garantiza una demanda constante.
Mercado de lancetas de sangre en la región Asia-Pacífico
La región de Asia-Pacífico es la de mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) proyectada del 8.25 % hasta 2031, a medida que el programa nacional de enfermedades no transmisibles (ENT) de la India amplía el cribado rural y las clínicas urbanas de China adoptan plataformas de telemonitorización. Las alianzas público-privadas suministran lancetas de seguridad de bajo coste en los puestos de salud provinciales de Indonesia, mientras que el envejecimiento de la población japonesa impulsa el aumento del volumen diario de pruebas capilares en las residencias de ancianos. Las estructuras contractuales con cobertura cambiaria y las inversiones locales en el mecanizado de cuchillas protegen a los proveedores multinacionales de las fluctuaciones de los precios de las materias primas en la región.
Mercado de lancetas de sangre en Europa, Sudamérica y el CCG
Europa mantiene una cuota de mercado estable gracias a consorcios de compras sólidos como NHS Supply Chain, que reservan licitaciones para dispositivos respetuosos con el medio ambiente. Las directivas sobre residuos punzocortantes incentivan el uso de componentes biodegradables, lo que abre oportunidades para los innovadores en polímeros. El crecimiento en Sudamérica gira en torno a las mejoras del Sistema Único de Salud brasileño y los incentivos a la sustitución de importaciones en Argentina, mientras que los estados del Consejo de Cooperación del Golfo adquieren kits de microagujas de alta gama destinados al turismo médico. En general, los patrones de reembolso y regulación específicos de cada región amplían el mercado de lancetas para análisis de sangre y, al mismo tiempo, limitan las estrategias de productos estandarizados.
Panorama regulatorio
En Estados Unidos, las lancetas de sangre están reguladas por la norma 21 CFR 878.4850, con una clasificación según su uso que afecta al tiempo de comercialización y al posicionamiento clínico. Las lancetas de sangre de un solo uso con características integradas de prevención de lesiones por objetos punzantes pertenecen a la Clase II y generalmente siguen el procedimiento de notificación previa a la comercialización 510(k), mientras que las lancetas de uso múltiple destinadas a múltiples pacientes pertenecen a la Clase III y requieren una PMA aprobada o un protocolo de desarrollo de producto completo, lo que aumenta considerablemente la carga de pruebas y cumplimiento.
Las expectativas de la FDA también abarcan la limitación de uso y los controles de trazabilidad. El etiquetado es fundamental, y las directrices de la FDA hacen hincapié en un etiquetado claro de un solo uso para el paciente con el fin de reducir el riesgo de transmisión de patógenos transmitidos por la sangre. Además, los establecimientos deben completar el registro anual ante la FDA y la inclusión del dispositivo en la lista entre el 1 de octubre y el 31 de diciembre de cada año. A nivel mundial, la norma ISO 13485:2016 sigue siendo el sistema de gestión de calidad de referencia ampliamente reconocido para los fabricantes de dispositivos médicos, y fue revisada y confirmada por la ISO en 2025, reforzando así los requisitos de cualificación y auditoría de proveedores en las cadenas de suministro multinacionales.
Análisis de la cadena de valor
La cadena de valor de las lancetas de sangre comienza con insumos como acero inoxidable de grado médico (comúnmente 304/316L), polímeros (HDPE, LDPE, ABS, PP), acero para muelles y adhesivos de grado médico, seguidos de mecanizado de precisión y moldeo. Los pasos de fabricación principales incluyen trefilado/enderezamiento, rectificado de biseles y puntas para lograr una geometría uniforme, moldeo por inyección de cubos/tapas y componentes de seguridad, ensamblaje automatizado en mecanismos de resorte o retráctiles, y esterilización terminal (generalmente óxido de etileno o radiación) antes del empaquetado y etiquetado.
En la fase posterior de la cadena de suministro, los productos pasan por licitaciones de hospitales y organizaciones de compras grupales (GPO), sistemas nacionales de adquisición (incluida la cadena de suministro del NHS), distribuidores de laboratorios de diagnóstico, farmacias minoristas y canales de comercio electrónico para pruebas caseras. Los sistemas de gestión de calidad (SGC) alineados con la norma ISO 13485 y la documentación regulatoria específica de cada región determinan la calificación de los proveedores y las auditorías continuas.
Panorama competitivo
El mercado de lancetas para punción sanguínea está moderadamente concentrado. Becton Dickinson, Roche y Abbott aprovechan su infraestructura de distribución global, sus fórmulas químicas patentadas para el recubrimiento de las cuchillas y sus líneas de moldeo de alto rendimiento para mantener su cuota de mercado. Empresas de nivel medio como Owen Mumford se diferencian mediante ajustes de profundidad personalizables y diseños aptos para uso pediátrico, mientras que los fabricantes asiáticos buscan liderar el mercado en costos de lancetas estándar. La integración vertical en el trefilado de agujas y el ensamblaje automatizado proporciona a las empresas líderes economías de escala que amortiguan las fluctuaciones del precio del acero.
Las líneas de I+D se centran en la reducción del dolor, la automatización de flujos de trabajo y los materiales ecológicos. El set UltraTouch de BD utiliza puntas más finas que reducen la fuerza de penetración hasta en un 32 %. El Unistik 3 de Owen Mumford recibió la aprobación de la FDA para múltiples calibres en 2025, lo que amplía su versatilidad clínica. Las empresas emergentes desarrollan prototipos de microperforación láser para prescindir de las cuchillas desechables, lo que supone una posible disrupción a medio plazo.
Entre las estrategias adoptadas por MTD Group se incluye la adquisición de la unidad de consumibles de Ypsomed, lo que aumenta la capacidad anual a más de 2.5 millones de unidades y fortalece el poder de negociación con los proveedores de materias primas. Terumo invierte en dispositivos para donantes vinculados a sus sistemas de recolección de plasma, generando sinergias de venta cruzada. Por otro lado, la retirada del mercado de hisopos de Medline pone de manifiesto que las deficiencias en el control de calidad pueden repercutir en otras categorías de productos desechables, lo que lleva a los compradores a preferir a los proveedores con un historial de cumplimiento impecable. En conjunto, el ritmo de innovación, la resiliencia de la cadena de suministro y la armonización normativa determinarán los resultados competitivos del mercado de lancetas para análisis de sangre hasta 2030.
Líderes de la industria de lancetas de sangre
Becton, Dickinson y compañía
F. Hoffmann-La Roche Ltda.
B.Braun Melsungen AG
Abbott
Corporación Terumo
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2026: Roche anunció un acuerdo de fusión definitivo para adquirir PathAI y así ampliar las capacidades basadas en inteligencia artificial dentro de su división de Diagnóstico. Este anuncio fortalece la infraestructura de patología digital y análisis, que permite flujos de trabajo de diagnóstico de alto rendimiento, lo que a su vez satisface la demanda de muestreo capilar estandarizado y consumibles desechables en laboratorios y centros de análisis descentralizados.
- Septiembre de 2025: Se completa la adquisición de True Digital Surgery por parte de B. Braun, lo que impulsa su plataforma de microscopía quirúrgica digital Aesculap AEOS. Esta operación demuestra la continua inversión en plataformas digitales para dispositivos médicos, las cuales pueden influir en las preferencias de adquisición de consumibles desechables integrados y trazables en las cadenas de suministro hospitalarias.
- Diciembre de 2024: BD anunció la expansión del sistema de recolección y análisis de sangre capilar BetterWay, que integra el dispositivo de recolección capilar BD MiniDraw, a centros de atención ambulatoria en todo Estados Unidos. Esta expansión permite un mayor consumo rutinario de consumibles para la extracción de sangre capilar y refuerza la transición hacia flujos de trabajo descentralizados y centrados en el paciente.
Alcance del informe sobre el mercado mundial de lancetas para sangre
Según el alcance, una lanceta de sangre es el dispositivo de muestreo de sangre utilizado en la toma de muestras de sangre capilar. El instrumento tiene una hoja de doble filo que perfora la piel, y luego se puede recolectar la muestra de sangre, que luego se utiliza para diversos fines de monitoreo y diagnóstico. El mercado de lancetas de sangre está segmentado por tipo de producto (lanceta de seguridad, lanceta para uso doméstico), usuario final (hospitales, bancos de sangre, atención domiciliaria, otros) y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur). El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones globales . El informe ofrece el valor (millones de USD) para los segmentos mencionados.
| Lancetas de seguridad |
| Lancetas estándar/de uso personal |
| Hospitales |
| Bancos de sangre |
| Laboratorios de diagnóstico |
| Cuidado En Casa |
| Otros |
| Prueba de glucosa |
| Prueba de hemoglobina |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Lancetas de seguridad | |
| Lancetas estándar/de uso personal | ||
| Por usuario final | Hospitales | |
| Bancos de sangre | ||
| Laboratorios de diagnóstico | ||
| Cuidado En Casa | ||
| Otros | ||
| por Aplicación | Prueba de glucosa | |
| Prueba de hemoglobina | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de lancetas para sangre en 2031?
Se prevé que el mercado de lancetas para análisis de sangre alcance un valor de 2.92 millones de dólares en 2031.
¿Qué tipo de producto lidera las ventas actualmente?
Las lancetas de seguridad lideraron con una participación de ingresos del 60.74% en 2025 debido a las normas obligatorias de prevención de lesiones por objetos punzantes.
¿Qué región está creciendo más rápido?
Asia-Pacífico registra el mayor crecimiento, avanzando a una tasa de crecimiento anual compuesto (TCAC) del 8.25% hasta 2031.
¿Por qué están ganando auge los laboratorios de diagnóstico?
Los paneles de medicina personalizada y las pruebas directas al consumidor impulsan a los laboratorios de diagnóstico a una tasa de crecimiento anual compuesto (TCAC) del 8.12%, la más rápida entre los grupos de usuarios finales.
¿Cómo está cambiando la tecnología la demanda de lancetas?
La innovación en microagujas indoloras y el auge de los monitores continuos de glucosa mejoran la experiencia del usuario, pero también crean una amenaza de sustitución a largo plazo para las lancetas convencionales.


