

Tamaño y participación en el mercado del software de gestión de la sangre
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
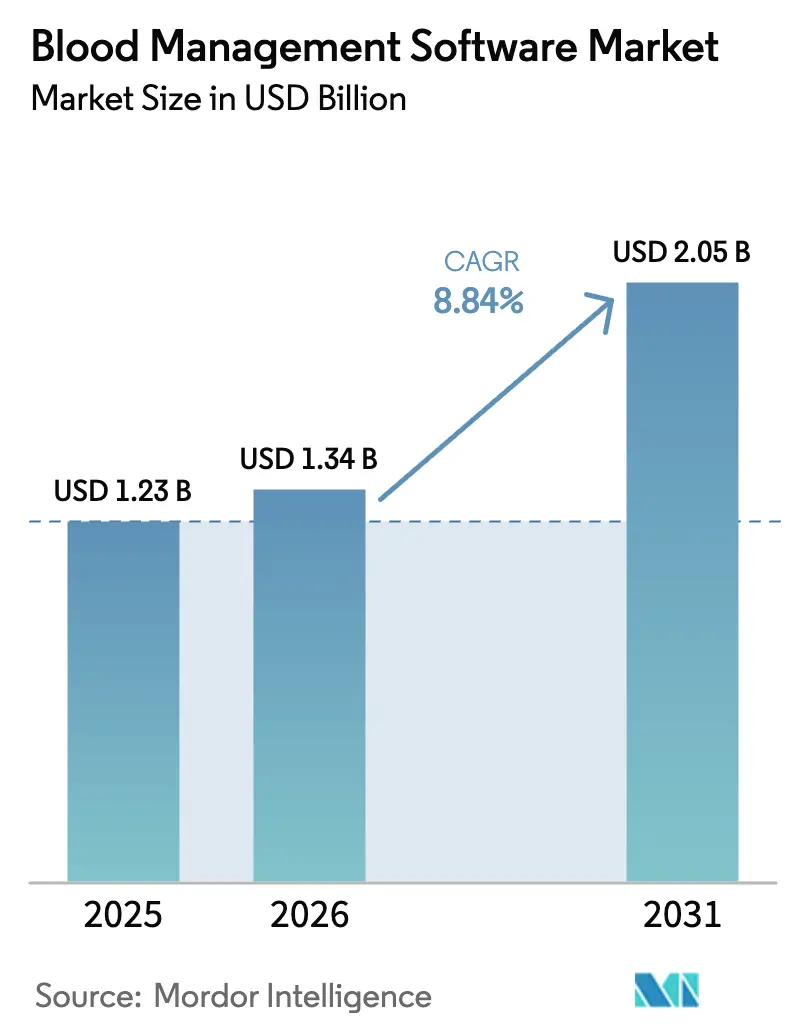
| Tamaño del mercado (2026) | USD 1.34 mil millones |
| Tamaño del mercado (2031) | USD 2.05 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.84% CAGR |
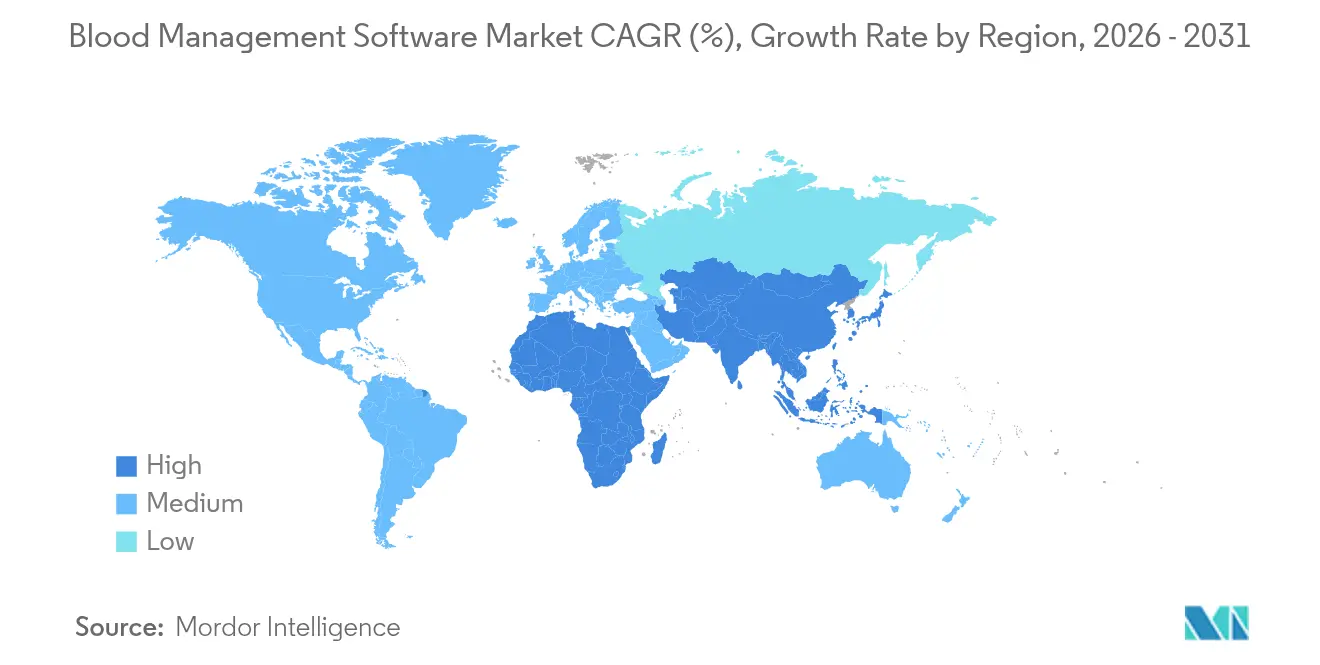
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
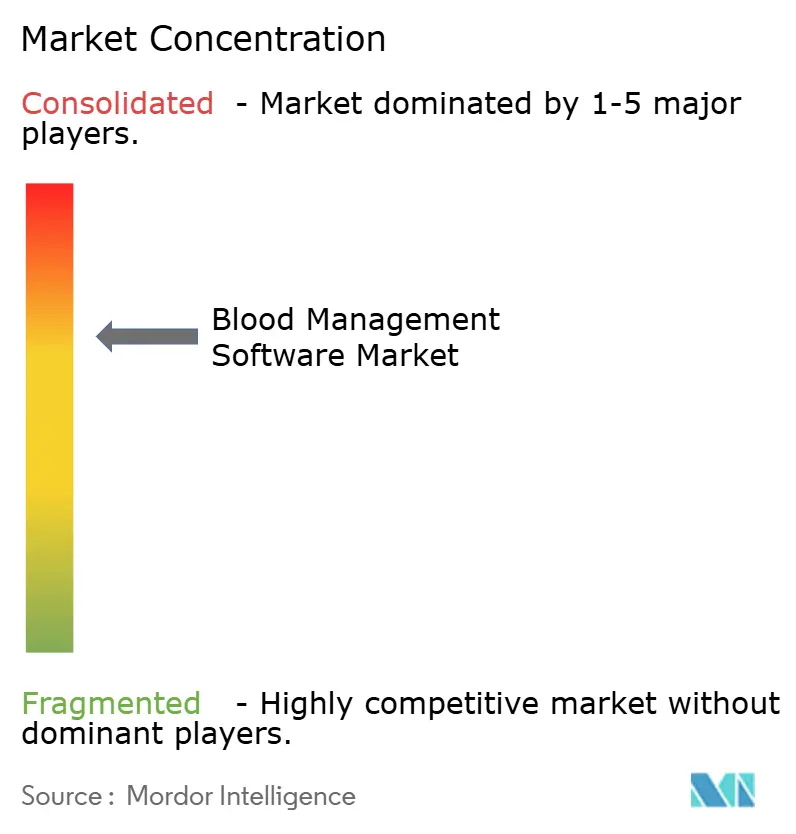
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de software de gestión de sangre por Mordor Intelligence
El mercado de software para la gestión de sangre alcanzó un valor de 1.23 millones de dólares en 2025 y se estima que crecerá de 1.34 millones de dólares en 2026 a 2.05 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 8.84 % durante el período de pronóstico (2026-2031). La sustitución progresiva de archivos en papel por plataformas digitales unificadas está mejorando la trazabilidad, el cumplimiento normativo y la seguridad del paciente, al tiempo que reduce la carga de trabajo manual. Las implementaciones en la nube, ahora generalizadas, permiten a los centros de sangre escalar su capacidad bajo demanda y evitar gastos de capital. Las normas de hemovigilancia más estrictas, especialmente el próximo Reglamento de Sustancias de Origen Humano (SOHO) de la Unión Europea, están impulsando a todos los establecimientos hacia registros de datos en tiempo real y listos para auditoría. [1] Comisión Europea, “Reglamento SoHO”, Comisión Europea, health.ec.europa.eu Los módulos de inteligencia artificial que predicen el uso y señalan la escasez también están ganando terreno, respaldados por la evidencia de la Asociación para el Avance de la Sangre y las Bioterapias (AABB) que muestra inventarios de glóbulos rojos un 40 % más bajos sin riesgo de suministro. [2] Asociación para el Avance de la Sangre y las Bioterapias, “IA y Ciencias de Datos en Bancos de Sangre”, AABB News, aabb.org La consolidación entre proveedores especializados y gigantes del diagnóstico se está acelerando, ilustrada por la compra de HistoTrac por parte de Thermo Fisher Scientific en 2025 para profundizar la gestión de datos de diagnóstico de trasplantes.
Conclusiones clave del informe
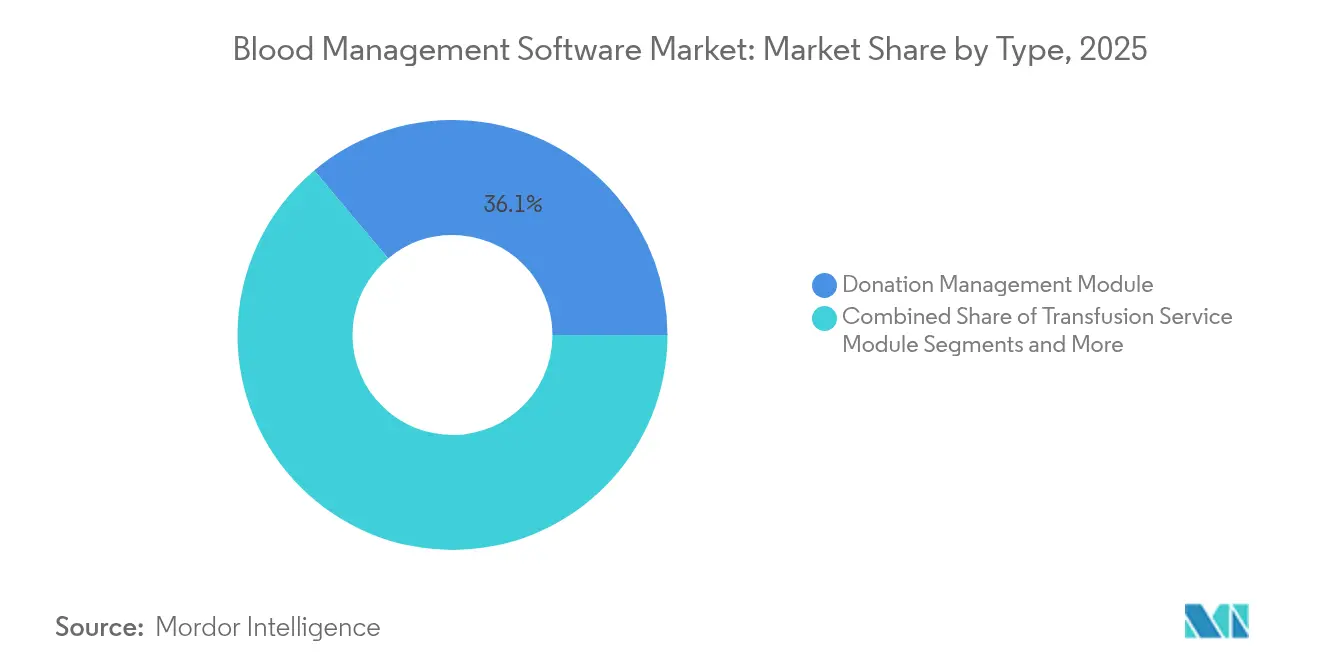
- Por tipo, el módulo de gestión de donaciones lideró con el 36.12 % de la participación de mercado del software de gestión de sangre en 2025, mientras que se prevé que los módulos de cumplimiento y control de calidad se expandan a una CAGR del 11.25 % hasta 2031.
- Por implementación, las plataformas en la nube/SaaS representaron el 52.01 % de los ingresos y registrarán la CAGR más rápida del 11.92 % hasta 2031.
- Por usuario final, los hospitales representaron el 46.95% de los ingresos de 2025; las agencias de salud pública y de la Cruz Roja muestran una CAGR del 10.35% hasta 2031.
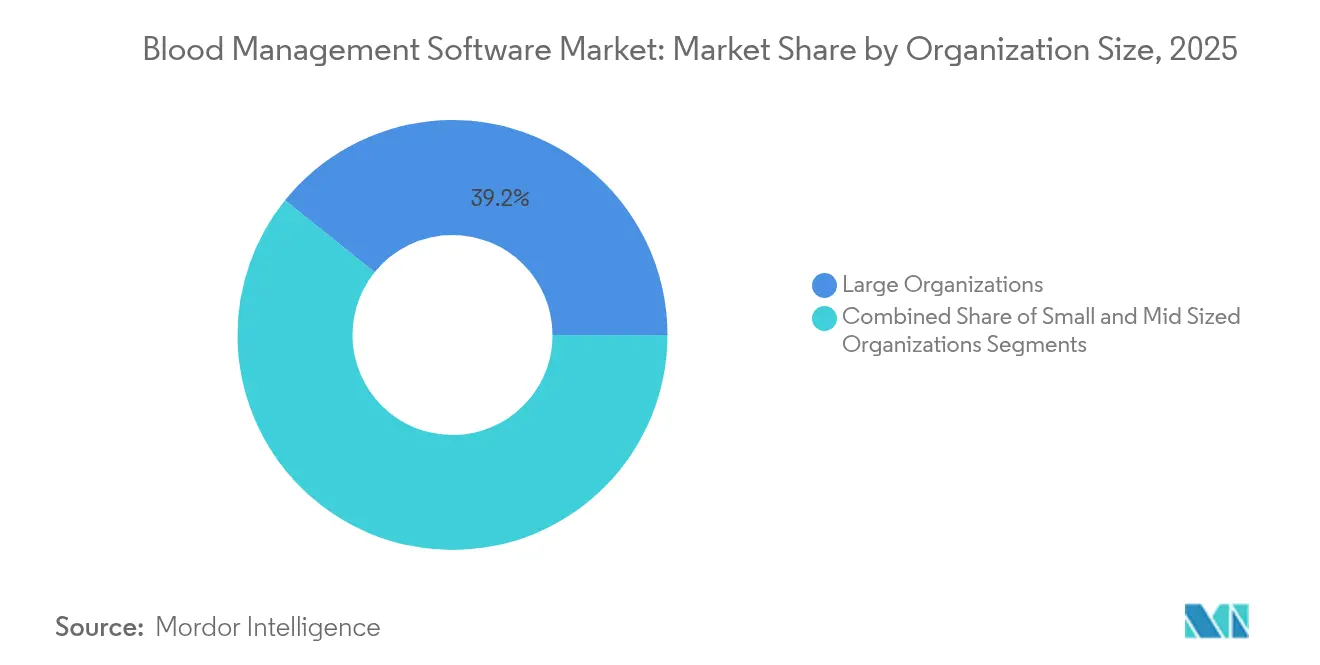
- Por tamaño de organización, las grandes instituciones capturaron el 39.22% del gasto de 2025, mientras que los centros pequeños (<200 camas) están creciendo a una CAGR del 10.62%.
- Por interfaz, las soluciones web impulsaron el 46.78% de las ventas de 2025; las aplicaciones móviles se están acelerando a una CAGR del 11.31%.
- A nivel regional, América del Norte representó el 38.10 % de los ingresos de 2025; Asia-Pacífico avanza a una CAGR del 10.95 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de software de gestión de la sangre
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del volumen de donaciones voluntarias de sangre | + 1.8% | Global, con mayor impacto en APAC y MEA | Mediano plazo (2-4 años) |
| Creciente prevalencia de trastornos hematológicos y crónicos | + 2.1% | Global, concentrado en poblaciones envejecidas de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Normativa obligatoria de hemovigilancia y trazabilidad | + 1.5% | Europa y América del Norte, expandiéndose a APAC | Corto plazo (≤ 2 años) |
| Innovaciones de productos basadas en la nube e IA | + 2.3% | América del Norte y Europa lideran, seguidas por APAC | Mediano plazo (2-4 años) |
| Pilotos de blockchain para la verificación de la procedencia de la sangre mediante cadena de frío | + 0.7% | Mercados piloto de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Aplicaciones móviles para la participación de donantes que impulsan las tasas de retención | + 1.2% | Global, con mayor adopción en los mercados desarrollados | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del volumen de donaciones voluntarias de sangre
Los centros de transfusión sanguínea están modernizando los flujos de trabajo de gestión de donantes para gestionar mayores volúmenes de donaciones altruistas. La Comisión Europea contabiliza 15 millones de donantes que suministran 22 millones de unidades anuales, una actividad que exige una trazabilidad digital integral. Los hospitales universitarios procesaron 4,300 muestras más en 2024 que en 2023, lo que supuso 12,000 37 pruebas adicionales, una carga de trabajo gestionable únicamente mediante la gestión automatizada de registros. Portales en la nube como Degree10 permiten programar citas en tiempo real, comprobar la elegibilidad y analizar la retención de donantes. Las normas de la FDA que exigen el almacenamiento del historial de donantes durante XNUMX años aumentan la necesidad de registros electrónicos de aplazamiento con capacidad de búsqueda. A medida que los programas voluntarios sustituyen a los modelos de donantes de reemplazo, las bases de datos escalables se vuelven cruciales.
Creciente prevalencia de trastornos hematológicos y crónicos
El envejecimiento de la población y las enfermedades crónicas impulsan la demanda de plaquetas, plasma y glóbulos rojos con compatibilidad de antígenos. Las auditorías en hospitales docentes mostraron un aumento del 5 % en las activaciones del Protocolo de Transfusión Masiva durante 2024, lo que reforzó los requisitos de pronóstico. Un software avanzado se integra con las historias clínicas electrónicas para automatizar las comprobaciones de compatibilidad entre múltiples sistemas de grupos sanguíneos, incluyendo fenotipos raros. La matriz BloodGenomiX de Thermo Fisher abarca casi 20,000 19 marcadores genómicos; los equipos de laboratorio necesitan plataformas robustas para almacenar e interpretar ese volumen de archivos. Las rutinas de aprendizaje automático optimizan los conjuntos de pedidos, lo que ayuda a los operadores a reducir el desperdicio sin riesgo de escasez, una capacidad demostrada durante las interrupciones causadas por la COVID-XNUMX, según la AABB.
Normativa obligatoria de hemovigilancia y trazabilidad
El Reglamento SoHO de la UE que entrará en vigor en su totalidad en 2027 requiere registros de auditoría digitales e intercambio de datos transfronterizos health.ec.europa.eu. Obligaciones similares aparecen en las guías de la FDA y los CDC, lo que obliga a los centros de EE. UU. a adoptar sistemas compatibles con la Red Nacional de Seguridad Sanitaria. [3] Centros para el Control y la Prevención de Enfermedades, “Seguridad de la Sangre | NHSN”, Centros para el Control y la Prevención de Enfermedades, cdc.gov El programa de Riesgos Graves de la Transfusión en el Reino Unido atribuye muchos errores a enlaces de TI inadecuados, lo que subraya la necesidad imperiosa del software. La integración de datos de donantes, laboratorios y receptores en una única plataforma permite a los gestores realizar retiradas, revisiones y reportes de eventos adversos casi en tiempo real.
Innovaciones de productos basadas en la nube e IA
La arquitectura en la nube sustenta actualmente más de la mitad de las instalaciones, ofreciendo escalabilidad instantánea y una recuperación ante desastres más fluida. El sistema de intercambio de Bloodbuy conecta múltiples centros y hospitales, reduciendo las obsolescencias mediante la comparación basada en datos. Los ensayos de la AABB muestran inventarios un 40 % más bajos cuando la IA predice la demanda. El próximo sistema de Historia Clínica Electrónica (HCE) de Oracle, con IA, utilizará comandos de voz para acceder a los datos de transfusión, lo que sugiere un flujo de trabajo sin intervención. Investigaciones revisadas por pares confirman que la IA aplicada a los análisis de sangre rutinarios mejora el rendimiento diagnóstico. Los modelos en la nube también simplifican las actualizaciones, permitiendo a los proveedores implementar nuevas funciones de cumplimiento sin tiempos de inactividad locales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de personal de transfusión con conocimientos de TI | -1.4% | Global, más agudo en los mercados en desarrollo | Mediano plazo (2-4 años) |
| Altos costos iniciales de licencia e integración | -1.8% | Global, con especial impacto en organizaciones más pequeñas | Corto plazo (≤ 2 años) |
| Responsabilidades en materia de ciberseguridad y privacidad de la información médica protegida | -1.1% | Global, con mayor impacto en los mercados regulados | Corto plazo (≤ 2 años) |
| Brechas de interoperabilidad de los LIS heredados | -0.9% | Principalmente mercados desarrollados con sistemas establecidos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de personal de transfusión con conocimientos de TI
Las plataformas modernas exigen equipos con dominio de la medicina transfusional y la configuración de bases de datos, una combinación de habilidades poco común. El certificado de TI en Bancos de Sangre de la AABB, con un precio inferior a 600 USD, busca cubrir esa necesidad. El proyecto CoreLIMS de Irlanda del Norte requirió meses de capacitación antes de su puesta en marcha, lo que ilustra la curva de aprendizaje. Los centros más pequeños suelen depender de proveedores para el soporte diario, lo que infla los gastos operativos y frena la innovación.
Altos costos iniciales de licencia e integración
El costo total de propiedad abarca software, actualización de hardware, migración de datos y rediseño de procesos. Un estudio de Springer muestra que las migraciones de sistemas de salud requieren una planificación exhaustiva y presupuestos específicos. Los Hospitales Universitarios tuvieron que digitalizar 30 años de documentación de anticuerpos durante la implementación de OnBase, una tarea de archivo considerable. Los argumentos sobre el retorno de la inversión se vuelven más contundentes cuando las pequeñas organizaciones comparan un cumplimiento legal mínimo con análisis de vanguardia.
Análisis de segmento
Por tipo: Los módulos de cumplimiento impulsan la innovación
El segmento de cumplimiento y control de calidad se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 11.25 %, más rápido que cualquier otro módulo. Los organismos reguladores exigen registros de auditoría más rigurosos, lo que impulsa a los centros a integrar el seguimiento de desviaciones, análisis retrospectivos electrónicos y paneles de control de eventos adversos en tiempo real. El software de gestión de donaciones sigue generando los mayores ingresos, representando el 36.12 % de los ingresos de 2025 en el mercado de software de gestión de sangre. La demanda de análisis y soporte para la toma de decisiones también se está acelerando a medida que los centros buscan motores de predicción y coincidencia de genotipos basados en IA. La aprobación de la FDA en 2025 para el Sistema de Notificación Retrospectiva v2.0 ilustra el apoyo de los organismos reguladores a las suites integradas.
La creciente adopción de estas capacidades implica que el tamaño del mercado de software de gestión de sangre para herramientas de cumplimiento podría superar las funciones tradicionales de donación para 2031. Las actualizaciones a mitad de ciclo se inclinan hacia ecosistemas de un solo proveedor que integran el historial del donante, las pruebas de laboratorio, el etiquetado y los resultados de las transfusiones en una única cadena auditable. Las plataformas capaces de armonizar estos silos de datos posicionan a los proveedores para contratos más largos e ingresos más estables, especialmente en regiones que anticipan la aplicación de la normativa SoHO.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modelo de implementación: el dominio de la nube se acelera
Las implementaciones en la nube y SaaS ya representan el 52.01 % del gasto de 2025 en el mercado de software de gestión de sangre. Los precios de pago por uso y el aprovisionamiento rápido resultan atractivos tanto para grandes redes hospitalarias como para centros comunitarios. Los diseños de recuperación ante desastres reflejan las mejores prácticas en el sector financiero y minorista, lo que refuerza la confianza de los responsables de riesgos. Por el contrario, las soluciones locales se enfrentan a ciclos de lanzamiento de funciones más lentos y mayores gastos de capital.
Entre 2026 y 2031, una tasa de crecimiento anual compuesta (TCAC) del 11.92 % en la nube implica que más funciones (predicciones de inventario con IA, protección de la cadena de frío basada en blockchain e interfaces controladas por voz) debutarán primero en formato SaaS. Por lo tanto, el tamaño del mercado de software de gestión de sangre asociado a las suscripciones en la nube crecerá desproporcionadamente. Los proveedores capaces de certificar el cumplimiento de la HIPAA, el RGPD y la EU SoHO ofrecerán precios superiores y reducirán las dudas de los compradores.
Por el usuario final: Surgen agencias de salud pública
Los hospitales siguen siendo los principales compradores, representando el 46.95 % de las ventas de 2025, ya que el suministro de sangre se encuentra en la intersección del diagnóstico, la cirugía y la oncología. Las interfaces integradas con los historiales clínicos electrónicos permiten a los profesionales sanitarios solicitar productos y recibir alertas serológicas sin abandonar su flujo de trabajo. Sin embargo, las agencias de salud pública y la Cruz Roja registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 10.35 %. Los fondos nacionales de digitalización y los programas de divulgación a gran escala favorecen los sistemas centralizados que coordinan las campañas, rastrean la logística de la cadena de frío y difunden alertas de escasez mediante aplicaciones móviles.
A medida que estas agencias crezcan, la cuota de mercado del software de gestión de sangre cambiará: los hospitales seguirán dominando el mercado en términos de dólares, pero las ONG y los servicios nacionales impulsarán el crecimiento de las unidades. Los proveedores exitosos ofrecen portales multilingües, integración de SMS y gamificación para la participación de los donantes para atraer a poblaciones diversas.
Por tamaño de la organización: los centros pequeños aceleran la adopción
Los grandes sistemas multihospitalarios captaron el 39.22 % de los ingresos de 2025, gracias a la adquisición de suites empresariales estrechamente vinculadas a la automatización de laboratorios y la planificación de recursos empresariales. Los centros más pequeños, que antes no tenían los precios a su alcance, ahora adoptan planes SaaS simplificados que ofrecen inventario básico, compatibilidad cruzada y módulos de donantes sin necesidad de servidores locales. El crecimiento anual del 10.62 % refleja el enfoque de los proveedores en flujos de trabajo con plantillas, tutoriales integrados en la aplicación y servicios gestionados 24/7.
En consecuencia, el tamaño del mercado de software de gestión de sangre generado por pequeñas instituciones está reduciendo la brecha. Los programas de certificación, incluido el certificado de TI de la AABB, reducen la fricción en la incorporación y fomentan las mejores prácticas de la comunidad. Se espera que las hojas de ruta de productos mantengan los niveles básicos, incluso a medida que se implementan funciones avanzadas de IA en el sector de gama alta.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por interfaz de aplicación: la innovación móvil impulsa el crecimiento
Los paneles web aún representan el 46.78 % de la demanda de 2025, ofreciendo administración granular e integración con dispositivos de laboratorio. Las interfaces móviles, con una tasa de crecimiento anual compuesta (TCAC) del 11.31 %, potencian a los equipos de recolección de datos en campo y el autoservicio de los donantes. Funciones como la reserva de citas, las encuestas de elegibilidad y el escaneo de códigos de barras reducen las colas y aumentan la satisfacción. Los diseños basados en API permiten conexiones inmediatas con registros hospitalarios y nacionales, acortando así los plazos de integración.
A medida que los teléfonos inteligentes se convierten en el primer punto de contacto para los donantes jóvenes, los módulos móviles captarán una parte considerable del gasto incremental en el mercado de software de gestión de sangre. Muchos proveedores envían kits de desarrollo de software móvil para que los hospitales puedan integrar el estado de la donación en los portales de pacientes, vinculando así la participación comunitaria con objetivos más amplios de salud poblacional.
Análisis geográfico
Mercado norteamericano de software para la gestión de la sangre
Norteamérica representó el 38.10 % de los ingresos de 2025 gracias a ecosistemas de TI para la salud consolidados, la adopción temprana de IA y la firme supervisión de la FDA. El aumento de las tarifas de CLIA en enero de 2024 y las actualizaciones de la cualificación del personal aumentaron la exigencia de cumplimiento normativo, lo que impulsó las actualizaciones de software. Los incidentes de ransomware de alto perfil también han impulsado a los ejecutivos a utilizar plataformas modernas y seguras en la nube.
Mercado de software para la gestión de la sangre en la región Asia-Pacífico
Asia-Pacífico registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 10.95 %, gracias a la inversión de los gobiernos en digitalización e I+D en ciencias de la sangre. Los ensayos con vesículas de hemoglobina en Japón demuestran el liderazgo científico de la región y generan nuevas demandas de gestión de datos para productos novedosos. Las campañas de recolección de sangre móvil en India demuestran cómo las aplicaciones para donantes pueden impulsar las donaciones voluntarias y alimentar bases de datos en tiempo real.
Mercado europeo de software para la gestión de la sangre
Europa, guiada por las normas armonizadas de SoHO, actualiza constantemente sus sistemas heredados para la trazabilidad transfronteriza. El proyecto CoreLIMS de Irlanda del Norte ilustra una transformación a gran escala, con un seguimiento integral previsto para 2026. La coherencia entre los 27 miembros de la UE favorecerá en última instancia a los proveedores que certifiquen módulos para todos los idiomas y regímenes de protección de datos.
Panorama competitivo
El mercado sigue estando moderadamente fragmentado. Empresas líderes en diagnóstico, como Thermo Fisher, están ampliando sus carteras mediante la adquisición de plataformas especializadas como HistoTrac, lo que indica una transición hacia los trasplantes enchufables y los módulos genómicos. Las empresas emergentes nativas de la nube priorizan las actualizaciones rápidas, la analítica integrada y los precios basados en el consumo, lo que presiona a las empresas tradicionales para optimizar los ciclos de actualización.
Las colaboraciones tecnológicas proliferan. El sistema de Historia Clínica Electrónica (HCE) de Oracle, basado en IA, mostrará los datos de transfusiones mediante comandos conversacionales, mientras que los servicios de integración de ELLKAY ayudan a Babson Diagnostics a incorporar los resultados de micromuestras en los registros centrales. Los proveedores que pueden superponer la procedencia de blockchain o los controles móviles basados en gestos se diferencian rápidamente en las licitaciones.
Persisten las oportunidades de desarrollo en los mercados emergentes y entre pequeñas organizaciones donde la industria del software de gestión de la sangre históricamente carecía de herramientas asequibles. Las autorizaciones de la FDA para dispositivos serológicos automatizados y retrospectivos electrónicos legitiman aún más las suites integrales y ofrecen una ventaja competitiva a los proveedores certificados.
Líderes de la industria del software de gestión de sangre
-
Veradigm LLC
-
biencielo
-
Corporación Haemonetics
-
el
-
Sistemas épicos
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: Interswitch ayudó a lanzar el Sistema de Gestión de Inventario de Sangre del Comité de Transfusión de Sangre del Estado de Lagos, fortaleciendo la supervisión digital en Nigeria.
- Abril de 2025: Lytus Technologies finalizó la compra de Blod.in, una plataforma impulsada por inteligencia artificial para la logística de componentes sanguíneos.
- Septiembre de 2024: México inauguró el Sistema Nacional de Sangre para modernizar la donación y distribución en las redes federales y estatales.
Alcance del informe del mercado global de software de gestión de la sangre
El software de gestión de sangre es una solución integral diseñada para agilizar el almacenamiento, el procesamiento, la recuperación y el análisis de datos fundamentales para las operaciones administrativas, de inventario y clínicas de los bancos de sangre.
El mercado de software de gestión de sangre está segmentado por tipo, tipo de aplicación, usuario final y geografía. Por tipo, el mercado está segmentado en módulo de gestión de donantes de sangre, módulo de servicio de transfusión de banco de sangre, módulo de recolección y procesamiento de sangre y otros tipos. El segmento de otros tipos incluye gestión de inventario, gestión de sangre de pacientes y otros. Por tipo de aplicación, el mercado está segmentado en basado en web y basado en dispositivos móviles. Por usuario final, el mercado está segmentado en hospitales, bancos de sangre y centros de procesamiento de sangre. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico y Resto del mundo. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
| Módulo de gestión de donaciones |
| Módulo de Servicio de Transfusión |
| Módulo de recolección y procesamiento de sangre |
| Módulo de Cumplimiento y Control de Calidad |
| Módulo de análisis/soporte de decisiones |
| Soluciones |
| Nube / SaaS |
| Hospitales |
| Bancos de sangre independientes |
| Centros de plasma y aféresis |
| Agencias de Salud Pública y de la Cruz Roja |
| Grande (>500 camas / >100 unidades anuales) |
| Tamaño mediano (200-500 camas) |
| Pequeño (<200 camas) |
| Basado en la Web |
| Basado en móvil |
| Integración basada en API |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por Tipo | Módulo de gestión de donaciones | |
| Módulo de Servicio de Transfusión | ||
| Módulo de recolección y procesamiento de sangre | ||
| Módulo de Cumplimiento y Control de Calidad | ||
| Módulo de análisis/soporte de decisiones | ||
| Por modelo de implementación | Soluciones | |
| Nube / SaaS | ||
| Por usuario final | Hospitales | |
| Bancos de sangre independientes | ||
| Centros de plasma y aféresis | ||
| Agencias de Salud Pública y de la Cruz Roja | ||
| Por tamaño de organización | Grande (>500 camas / >100 unidades anuales) | |
| Tamaño mediano (200-500 camas) | ||
| Pequeño (<200 camas) | ||
| Por interfaz de aplicación | Basado en la Web | |
| Basado en móvil | ||
| Integración basada en API | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de software de gestión de sangre?
El mercado está valorado en 1.34 millones de dólares en 2026 y alcanzará los 2.05 millones de dólares en 2031.
¿Qué segmento de módulos está creciendo más rápido?
Los módulos de cumplimiento y garantía de calidad se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 11.25 % impulsada por normas de hemovigilancia más estrictas.
¿Por qué se prefieren las implementaciones en la nube?
Los modelos de nube reducen los costos de capital, brindan almacenamiento elástico y permiten actualizaciones rápidas de funciones, lo que respalda la participación líder del mercado del 52.01 % en 2025.
¿Qué región es la más rápida en adoptar estos sistemas?
Asia-Pacífico registra la CAGR más rápida, del 10.95 %, impulsada por los programas gubernamentales de digitalización y la innovación en sangre artificial.
¿Cómo benefician las herramientas de IA a los centros de sangre?
Los algoritmos de aprendizaje automático mejoran las previsiones de demanda, reduciendo el inventario de glóbulos rojos hasta en un 40% sin riesgo de escasez.


