

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
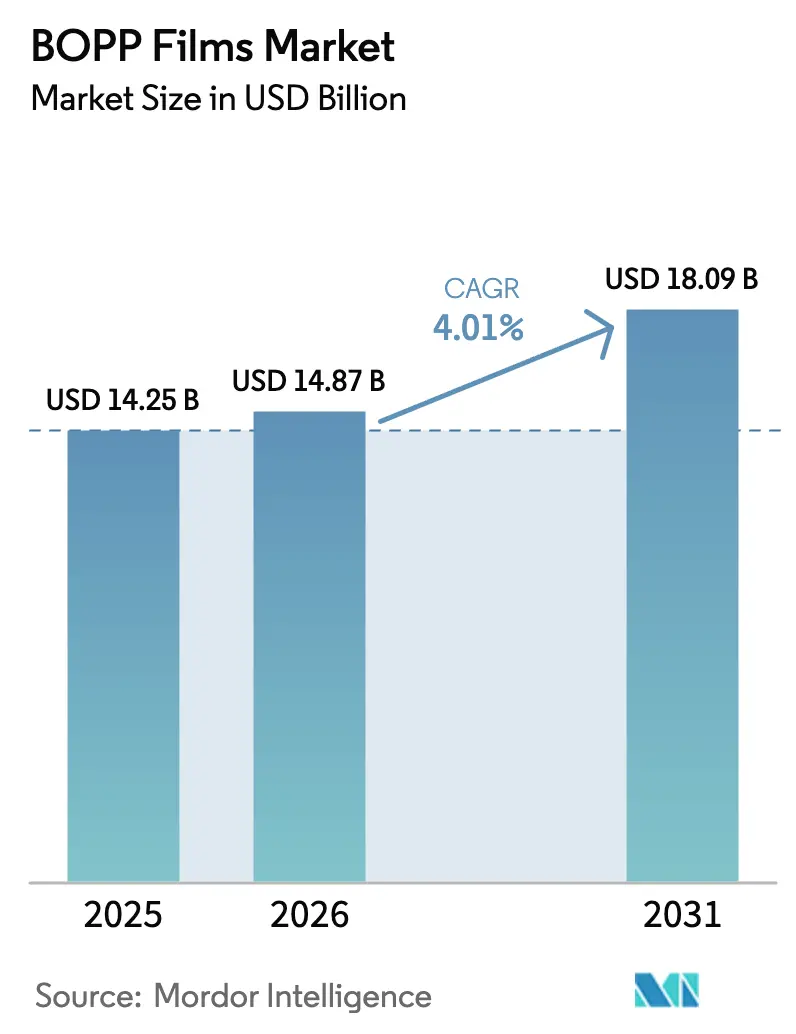
| Tamaño del mercado (2026) | USD 14.87 mil millones |
| Tamaño del mercado (2031) | USD 18.09 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.01% CAGR |
| Mercado de más rápido crecimiento | África |
| Mercado más grande | Asia-Pacífico |
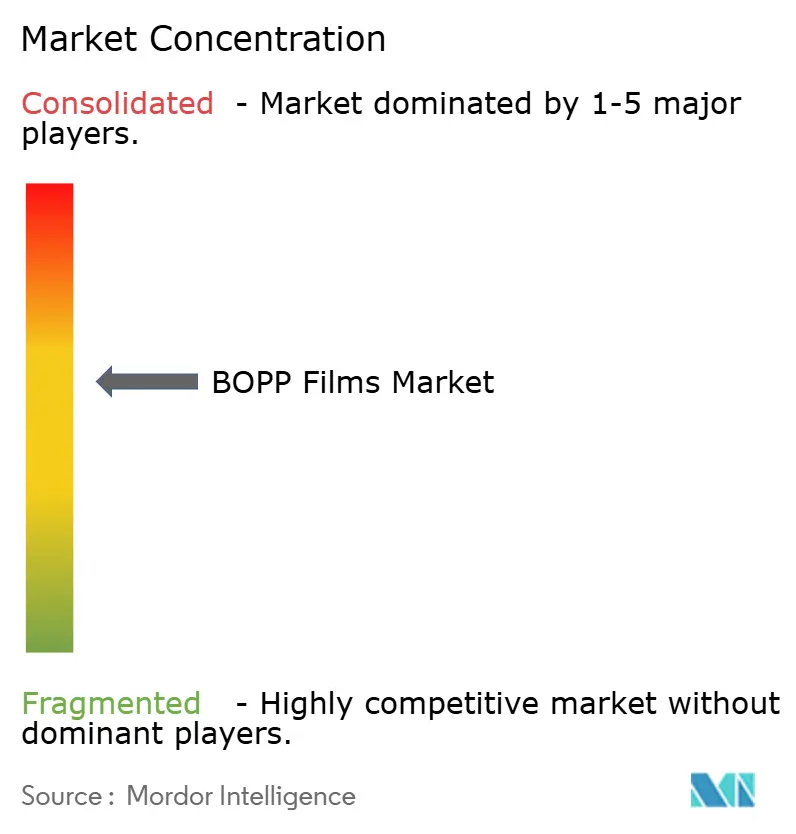
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de películas BOPP por Mordor Intelligence
Se espera que el tamaño del mercado de películas BOPP aumente de USD 14.25 millones en 2025 a USD 14.87 millones en 2026 y alcance los USD 18.09 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.01 % entre 2026 y 2031. La continua migración de los envoltorios de cloruro de polivinilo a formatos de polipropileno monomaterial, las normativas de reciclabilidad más estrictas en toda la Unión Europea y los acuerdos de suministro plurianuales con operadores logísticos de comercio electrónico impulsan en conjunto el impulso constante de la demanda. Los propietarios de marcas priorizan las películas de correo termosellables y reciclables en la acera que cumplen con los objetivos de coste y huella de carbono, mientras que los productores integrados de poliolefinas aprovechan los flujos cautivos de propileno para amortiguar la volatilidad de las materias primas. Los grados metalizados cobran fuerza en las bolsas de alta barrera para snacks, productos farmacéuticos y café premium, y los calibres ultrafinos inferiores a 15 micrómetros satisfacen los objetivos corporativos de aligeramiento sin comprometer la resistencia a la tracción. Aun así, el exceso de capacidad heredado en China mantiene los precios spot entre un 12 y un 18% por debajo de los índices de referencia occidentales, lo que modera la expansión del margen a corto plazo para los convertidores no integrados.
Conclusiones clave del informe
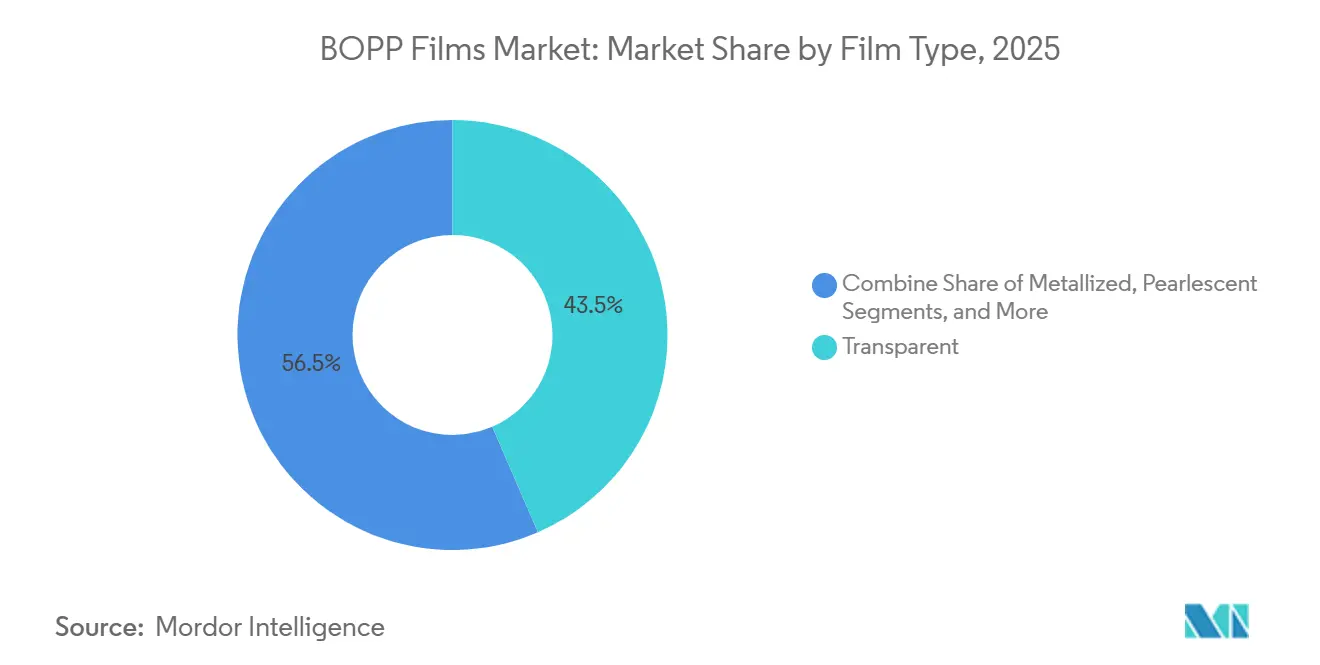
- Por tipo de película, los grados transparentes lideraron con una participación de ingresos del 43.50 % en 2025, mientras que se prevé que los grados metalizados se expandan a una CAGR del 7.90 % hasta 2031.
- Por espesor, las películas de 15 a 30 micrómetros representaron el 51.03 % de la participación de mercado de películas BOPP en 2025, y se proyecta que los grados de menos de 15 micrómetros registren una CAGR del 8.40 % entre 2026 y 2031.
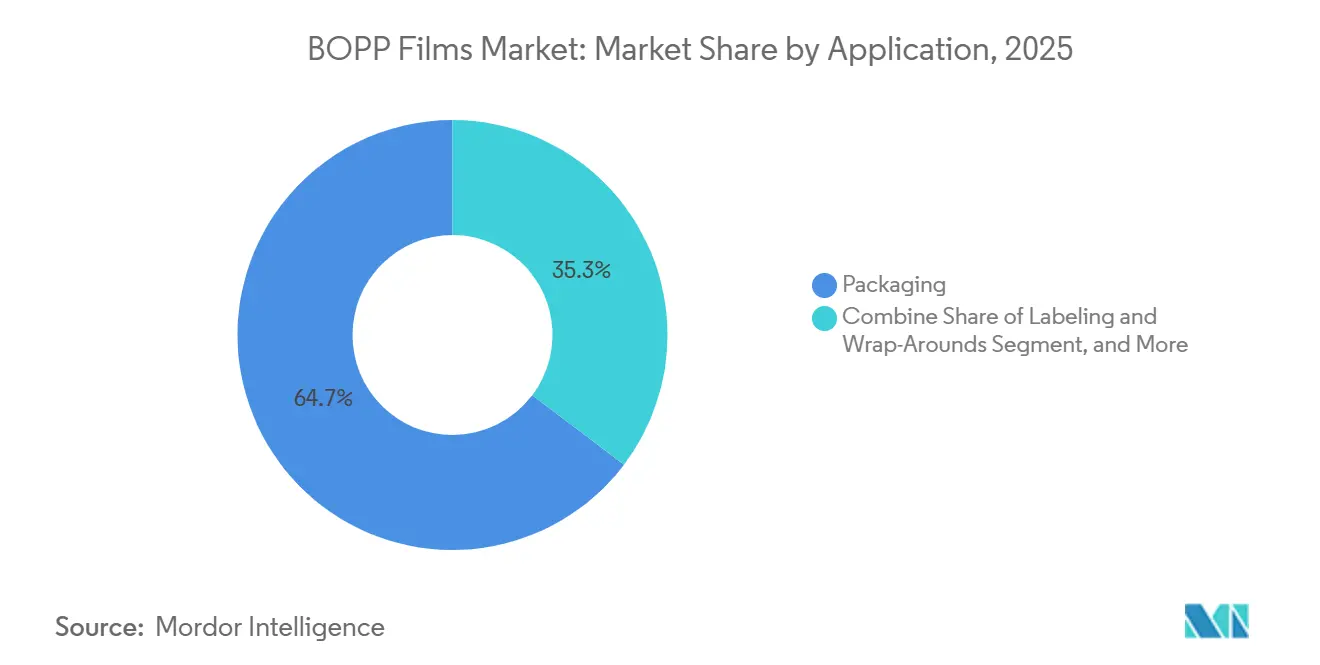
- Por aplicación, el embalaje representó el 64.70 % del tamaño del mercado de películas BOPP en 2025, mientras que se prevé que los correos de comercio electrónico crezcan a una tasa compuesta anual del 9.60 % hasta 2031.
- Por sector vertical de usuario final, los alimentos captaron el 58.34 % de los ingresos en 2025, y se espera que los envases farmacéuticos y médicos avancen a una CAGR del 7.20 % hasta 2031.
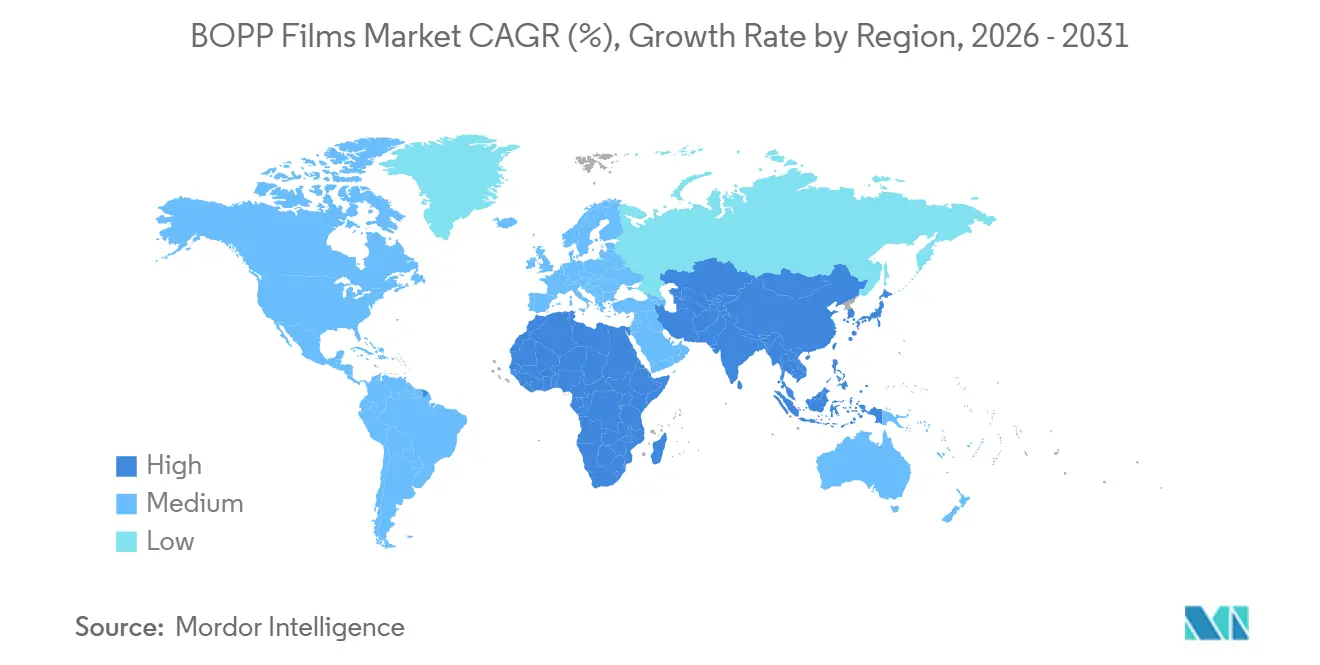
- Por geografía, Asia-Pacífico representó el 59.40% del volumen mundial en 2025, mientras que se proyecta que África registre una CAGR del 7.50% durante 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de películas BOPP
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de envases de alta transparencia para snacks en las economías en desarrollo | + 1.2% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Mediano plazo (2-4 años) |
| Los propietarios de marcas cambian el envoltorio de PVC por BOPP para lograr objetivos de sostenibilidad | + 0.9% | Adopción temprana y global en Europa y América del Norte | Corto plazo (≤ 2 años) |
| El auge del comercio electrónico impulsa las películas de correo termosellables | + 1.5% | Global, liderado por América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Rápidas ampliaciones de capacidad por parte de productores integrados de poliolefinas | + 0.8% | Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Comercialización de laminados monomateriales reciclables | + 0.7% | Europa y América del Norte, expandiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Control de procesos con IA que reduce las tasas de desperdicio y el consumo de energía | + 0.5% | Implementaciones globales tempranas en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de envases de alta transparencia para snacks en las economías en desarrollo
El aumento de los ingresos disponibles en el sudeste asiático, India y África subsahariana está desplazando el consumo de productos básicos a granel hacia aperitivos monodosis de marca que requieren películas transparentes con un brillo superior al 85 % y una opacidad inferior al 3 % para mostrar la frescura del producto en los puntos de venta. Los grados de BOPP transparente ofrecen una mayor claridad óptica que el polipropileno fundido o el polietileno de baja densidad, lo que permite a los convertidores eliminar los cartones secundarios y reducir la masa del envase hasta en un 30 %. Cosmo First puso en marcha una línea de 81 200 toneladas métricas en junio de 2025 para abastecer a las marcas indias de confitería y namkeen que buscan tasas de transmisión de vapor de humedad inferiores a 5 g/m²/día [1] Cosmo First, “Presentación para inversores, junio de 2025”, cosmofilms.com . Los convertidores africanos ahora sustituyen las envolturas de polietileno importadas por BOPP extruido localmente, obteniendo ahorros en divisas y cumpliendo con las nuevas normas de responsabilidad ampliada del productor en Nigeria, Sudáfrica y Kenia. Los derechos antidumping impuestos a las exportaciones chinas aceleran esta diversificación regional y abren la puerta a acuerdos de procesamiento por encargo con proveedores mundiales de resinas.
Los propietarios de marcas cambian el envoltorio de PVC por BOPP para lograr objetivos de sostenibilidad
Los minoristas y las empresas de bienes de consumo se comprometen a eliminar gradualmente los plásticos clorados porque el ácido clorhídrico se forma durante la incineración y el PVC complica el reciclaje mecánico. El Reglamento de Envases y Residuos de Envases de la Unión Europea establece umbrales de reciclabilidad y contenido reciclado que el PVC no puede cumplir, lo que impulsa a las cadenas de supermercados a exigir envases de marca blanca sin PVC para 2027. El BOPP se alinea con los flujos de reciclaje de polipropileno que ya capturan aproximadamente una quinta parte de los residuos plásticos posconsumo en Europa. Innovia Films y Taghleef Industries comercializaron laminados de BOPP monomaterial en 2024 que integran superficies de sellado, barrera e impresión en una familia de polímeros y eliminan las capas de tereftalato de polietileno o papel de aluminio. Los primeros en adoptarlo asumieron una prima de costo del 15-25%, pero esta diferencia se reduce a medida que se amortizan las herramientas de extrusión y los proveedores de resina incentivan la aceptación del volumen.
El auge del comercio electrónico impulsa las películas de correo termosellables
Los embalajes flexibles representan ahora más del 40 % del volumen de paquetes de venta directa al consumidor, ya que los minoristas en línea sustituyen las cajas de cartón corrugado por bolsas ligeras de BOPP para evitar recargos por peso dimensional. Un sobre de 60 micrómetros pesa un 85 % menos que una caja de cartón comparable, ofrece seguridad contra manipulaciones y mantiene la integridad del precinto entre -20 °C y 50 °C. Amazon, Zalando y Flipkart estandarizan el uso de sobres de BOPP, impulsando una tasa de crecimiento anual compuesta (TCAC) del 9.60 % hasta 2031. Los convertidores instalan unidades de impresión digital y perforación láser en línea para integrar códigos QR y funciones de fácil apertura que reducen las tasas de devolución. UFlex puso en marcha en Egipto una línea dedicada a la película de sobres a finales de 2025, aprovechando el acceso a las tiendas libres de impuestos euromediterráneas y su posicionamiento cerca de los centros logísticos europeos.
Rápidas ampliaciones de capacidad por parte de productores integrados de poliolefinas
Las grandes empresas petroquímicas ubican líneas de BOPP junto a las plantas de craqueo de propileno, lo que fija el costo de la resina a precios de transferencia entre un 8 % y un 12 % por debajo de los niveles comerciales y captura el margen de toda la cadena de valor. SABIC, Reliance Industries y China National Petroleum Corporation explotan este modelo, protegiendo a las empresas de películas de la volatilidad del propileno, que osciló entre 905 USD por tonelada en Arabia Saudita y 1,371 USD por tonelada en Estados Unidos a principios de 2025. Taghleef Industries amplió su planta de Al Ghail con una línea de 60 000 toneladas en 2024, mientras que Jindal Poly Films invirtió 700 millones de rupias indias (84 millones de USD) en 2025 para añadir capacidad multipolímero junto a una planta de polipropileno de 200 000 toneladas que se abastece de propileno mediante una conexión por oleoducto a la refinería de Jamnagar de Reliance. La integración de áreas abandonadas reduce la intensidad de capital hasta en un 30% en comparación con proyectos independientes y reduce el tiempo de puesta en servicio a 12-18 meses.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios de la resina de polipropileno | -1.1% | Impacto global y agudo en las regiones dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Las líneas tradicionales subutilizadas en China están deprimiendo los márgenes globales | -0.8% | Originario de China, con repercusión en los mercados de exportación | Mediano plazo (2-4 años) |
| Competencia de películas de barrera de base biológica en nichos premium | -0.4% | América del Norte y Europa, Asia-Pacífico limitada | Largo plazo (≥ 4 años) |
| Aumento de los aranceles fronterizos sobre el carbono de los plásticos convencionales | -0.6% | Europa y regiones emergentes con precios del carbono | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de la resina de polipropileno
El polipropileno representa aproximadamente dos tercios de los costos en efectivo de BOPP, por lo que los márgenes de la película fluctúan bruscamente cuando los precios del crudo aumentan o cuando las plantas de craqueo de propileno se detienen por mantenimiento no planificado. La resina spot alcanzó los USD 1,371 por t en Estados Unidos y los USD 1,010 por t en el sudeste asiático a principios de 2025, lo que obligó a los convertidores con contratos anuales de precio fijo a absorber pérdidas o renegociar bajo cláusulas de dificultad [2] ICIS, “Polypropylene Pricing Report May 2025,” icis.com . Los instrumentos de cobertura de futuros siguen siendo ilíquidos fuera de Norteamérica y Europa, y el riesgo de base entre el crudo y el propileno socava la cobertura perfecta de costos. Los productores integrados resisten la turbulencia, mientras que los convertidores independientes enfrentan flujos de efectivo precarios y retrasos en las mejoras de capital que de otro modo podrían mejorar la productividad.
Las líneas tradicionales subutilizadas en China están deprimiendo los márgenes globales
La capacidad china creció más rápido que la demanda interna a principios de la década de 2020, lo que dejó muchas líneas funcionando con una utilización del 65-70%, frente al umbral del 85% necesario para obtener una rentabilidad saludable. El excedente de película se exporta con descuentos del 12-18% por debajo de los índices de referencia occidentales, lo que arrastra los precios spot internacionales a la baja. Los productores europeos han solicitado la imposición de derechos antidumping, pero las lagunas en la aplicación de las normas de origen y las soluciones alternativas dificultan la solución. Hasta que el cierre de plantas o la consolidación eliminen el tonelaje sobrante, la disciplina global de precios seguirá siendo débil y el retorno sobre el capital invertido no alcanzará la tasa mínima de rentabilidad del 12-15% que justifica la nueva capacidad.
Análisis de segmento
Por tipo de película: Los grados metalizados ganan terreno en las aplicaciones de barrera
Las películas transparentes dominaron el mercado de películas BOPP en 2025 con un valor del 43.50 %, lo que refleja su importancia en envoltorios de aperitivos, soportes de cinta adhesiva y fundas florales. Sin embargo, las películas metalizadas registraron una tasa de crecimiento anual compuesta (TCAC) del 7.90 % hasta 2031, ya que las tapas blíster farmacéuticas y los sobres premium para aperitivos exigen tasas de transmisión de oxígeno inferiores a 5 cc/m²/día. Un espesor de metalización de 30-50 nm reduce el coste del material hasta en un 30 % en comparación con los laminados de aluminio, a la vez que mantiene los envases en los flujos de reciclaje de polipropileno. Las variantes opacas y perladas satisfacen nichos de mercado en etiquetas y artículos de regalo, donde la opacidad, el brillo superficial o los efectos visuales exigen primas de entre el 40 % y el 60 % sobre los grados transparentes básicos.
El crecimiento del BOPP metalizado respalda la transición hacia envases monomateriales que cumplen con los criterios europeos de reciclabilidad sin sacrificar su capacidad de barrera. Los fabricantes de medicamentos acogen favorablemente esta transición, ya que la película cumple con los límites de extraíbles de la USP <661.1> y los objetivos de humedad de la Agencia Europea de Medicamentos. Los proveedores responden con inversiones en capacidad: SRF Limited anunció una expansión de 15,000 toneladas en Indore a principios de 2025, dirigida a mercados de exportación que ofrecen márgenes entre el 30 % y el 40 % superiores a los de las aplicaciones de envoltura de alimentos. En conjunto, estas medidas garantizan que la producción metalizada se mantenga al ritmo de la creciente demanda de envases de barrera para snacks, café y medicamentos de venta libre.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por espesor: Las películas ultradelgadas satisfacen la demanda de aligeramiento
El rango de 15 a 30 micrómetros representó el 51.03 % del volumen del mercado de películas BOPP en 2025, lo que equilibra la resistencia mecánica y la rentabilidad para envases de uso general. Sin embargo, se proyecta que las películas de menos de 15 micrómetros registren una tasa de crecimiento anual compuesta (TCAC) del 8.40 % hasta 2031, lo que refleja el compromiso de las marcas de reducir en una quinta parte el plástico virgen por envase. Lograr calibres inferiores a 15 micrómetros requiere relaciones de orientación biaxial precisas y controles de línea avanzados que mantengan la variación de calibre dentro de ±0.3 micrómetros en bandas de hasta 10 m de ancho. La tecnología de estiramiento simultáneo, con licencia de Brückner Maschinenbau, sustenta instalaciones recientes en Jindal Poly Films y Cosmo Films.
La demanda de películas de 30 a 45 micrómetros persiste en soportes de cintas autoadhesivas y dieléctricos de condensadores que valoran la rigidez y la estabilidad dimensional. Por encima de 45 micrómetros, el BOPP se utiliza para etiquetas de papel sintético y para entornos hostiles, aunque este nicho crece solo un 3-4 % anual. Los marcos regulatorios se centran principalmente en la reciclabilidad, más que en el calibre; sin embargo, cualquier directiva europea que imponga un espesor mínimo de película moderaría la tendencia hacia el aligeramiento e impulsaría una transición hacia recubrimientos de barrera funcionales con calibres mayores.
Por aplicación: los correos de comercio electrónico superan a los embalajes tradicionales
Las actividades de embalaje representaron el 64.70 % del mercado de películas BOPP en 2025, abarcando envoltorios de alimentos, sobreenvoltorios de tabaco y sustratos de cinta adhesiva. Dentro de este grupo, los envíos de comercio electrónico destacan con una tasa de crecimiento anual compuesta (TCAC) del 9.60 %, impulsada por los transportistas de paquetes que buscan reducir los cargos por peso dimensional y lograr la reciclabilidad en la acera. Un envío de BOPP de 60 micrómetros pesa aproximadamente 8 g y puede reducir el coste del flete en 0.15 USD por paquete en rutas transcontinentales. Los convertidores invierten en personalización en línea, marcado láser y recubrimientos antimicrobianos para diferenciar los envíos en un entorno logístico cada vez más congestionado.
Las fundas de etiquetado y envolventes, las cintas autoadhesivas y los sustratos de laminación representan una cuota de mercado del 20-25% y crecen entre un 3% y un 5% anual. Las aplicaciones autoadhesivas aprovechan el alto módulo del BOPP para ofrecer una fuerza de sujeción equivalente con un 30% menos de material que el tereftalato de polietileno. La demanda de laminación se enfrenta a dificultades, ya que las marcas buscan formatos monomateriales, aunque las bolsas de fondo plano para alimento para mascotas y café conservan estructuras multicapa, donde las tasas de transmisión de oxígeno ultrabaja siguen siendo cruciales. Las normas europeas de reciclaje permiten exenciones para las multicapas de alta barrera hasta que los sustitutos alcancen la paridad en su vida útil, lo que preserva una salida para los laminados de BOPP y polietileno.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por vertical de usuario final: el cumplimiento farmacéutico impulsa la demanda premium
Las aplicaciones alimentarias consumieron el 58.34 % del tonelaje de BOPP en 2025 y reflejan las tendencias más amplias en alimentos envasados, con un aumento anual del 3 % al 4 % a medida que la urbanización impulsa la demanda de snacks de marca listos para consumir. Las etiquetas retráctiles para bebidas y los envoltorios multipack se expanden a un ritmo similar, pero enfrentan la presión de sustitución de las latas reutilizables de vidrio y aluminio en las jurisdicciones de depósito y devolución. Sin embargo, los envases farmacéuticos y médicos avanzan a una tasa de crecimiento anual compuesta (TCAC) del 7.20 % hasta 2031, impulsados por los umbrales de extraíbles más estrictos según las normas USP 661.2 e ICH Q3E. El menor perfil de migración del polipropileno en comparación con el tereftalato de polietileno posiciona al BOPP como el sustrato preferido para blísteres y dosis unitarias de ingredientes activos sensibles a la humedad.
Los productos de cuidado personal y cosméticos aumentan entre un 5% y un 6% anual, a medida que los sobres desechables y los paquetes de toallitas húmedas ganan popularidad entre los consumidores preocupados por la higiene. Los usos industriales, como la película para condensadores y los soportes de liberación, crecen modestamente entre un 2% y un 3%, ya que los materiales de la competencia toleran mejor las temperaturas elevadas o los productos químicos agresivos. En todos los segmentos, la certificación según la norma 21 CFR 175.105 de la FDA para el contacto con alimentos y los sistemas internos de calidad farmacéutica añade costos de cumplimiento que las pequeñas empresas convertidoras tienen dificultades para absorber, lo que refuerza el poder de fijación de precios de las empresas establecidas que cuentan con laboratorios de pruebas acreditados y una documentación sólida.
Análisis geográfico
Mercado de películas BOPP en la región Asia-Pacífico
Asia-Pacífico representó el 59.40 % del volumen global en 2025, impulsado por la producción de China, que superó los 3 millones de toneladas, y la creciente base de convertidores de la India. A pesar del exceso de capacidad, la demanda regional se mantiene resiliente, impulsada por el crecimiento de los snacks, el envasado en el comercio electrónico y la presión regulatoria para la reciclabilidad de monomateriales. Los complejos integrados en China, India y Oriente Medio suministran resina con descuentos de transferencia que garantizan que el mercado de películas BOPP en la región se mantenga competitivo en costos, mientras que la exportación de excedentes de tonelaje modera la escalada global de precios.
Mercado de películas BOPP de África
África es la región con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.50 % hasta 2031, a medida que los distribuidores de alimentos y bebidas migran de envases rígidos a bolsas flexibles que aprovechan las ventajas de la barrera contra la humedad y la imprimibilidad del BOPP. Nigeria, Sudáfrica y Egipto lideran la inversión, y UFlex pondrá en marcha una nueva línea egipcia a finales de 2025 que posicionará al país como un centro regional de exportación. La producción local protege a las marcas de las fluctuaciones cambiarias y los aranceles de importación, mientras que los nuevos marcos de responsabilidad extendida del productor incentivan a los convertidores a adoptar soluciones de polipropileno monomaterial.
Mercado de películas BOPP en América y Europa
América del Norte y Europa avanzan a una tasa de crecimiento anual compuesta (TCAC) constante del 2-3%, lo que refleja patrones de consumo consolidados en alimentos envasados, pero impulsados por una demanda premium en aplicaciones farmacéuticas y de comercio electrónico. El Mecanismo de Ajuste Fronterizo de Carbono, cuya implementación está prevista para 2026, incorpora un coste de carbono por cada tonelada importada de polipropileno, lo que impulsa a los compradores europeos hacia películas bajas en carbono producidas regionalmente o certificadas. América del Sur crece a un ritmo del 3-4%, limitada por la volatilidad macroeconómica en Brasil y Argentina, que eleva los costes de financiación de las líneas de extrusión con alto consumo de capital.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
El endurecimiento de la normativa sobre circularidad de los envases y el cumplimiento de las normas de contacto con alimentos es un factor determinante en la demanda de BOPP, especialmente en Europa. El Reglamento (UE) 2025/40 relativo a los envases y los residuos de envases (PPWR) entró en vigor el 11 de febrero de 2025 y se aplica generalmente a partir del 12 de agosto de 2026, impulsando a los propietarios de marcas y a los transformadores hacia estructuras monomateriales reciclables y una documentación más rigurosa a lo largo del ciclo de vida del envase. A partir del 12 de agosto de 2026, los envases comercializados en la UE también deben incluir información de identificación (por ejemplo, números de lote o de serie), lo que aumenta los requisitos de trazabilidad y etiquetado para los proveedores y transformadores de películas.
Para aplicaciones en contacto con alimentos, las actualizaciones de las normas de la UE sobre materiales plásticos en contacto con alimentos añaden otra capa de cumplimiento, incluidas las medidas revisadas publicadas el 2 de febrero de 2026 en virtud de los Reglamentos (UE) 2026/245 y (UE) 2026/250, con un calendario de transición vinculado a los requisitos relacionados con el BPA (incluido un plazo del 20 de julio de 2026 para determinados artículos de un solo uso en contacto con alimentos que no cumplen la normativa). El Reglamento (UE) 2025/2269 de la Comisión (12 de noviembre de 2025) corrigió además los requisitos relacionados con el etiquetado del plástico reciclado y las transferencias de autorización, reforzando la necesidad de declaraciones de conformidad validadas y una documentación más estricta del proveedor cuando se comercializan en la UE estructuras de BOPP con contenido reciclado o listas para el reciclaje.
Análisis de la cadena de valor
La cadena de valor de las películas BOPP comienza con la producción de propileno y resina de polipropileno (PP). Los grupos petroquímicos integrados, como SABIC, Reliance Industries y CNPC, se benefician de la disponibilidad de materia prima propia y de precios de transferencia que reducen la exposición a las fluctuaciones del propileno. Los productores de películas obtienen resinas de PP homopoliméricas y aditivos funcionales (deslizantes, antibloqueo, antiestáticos, antioxidantes), y pueden utilizar cargas como carbonato de calcio o talco para cumplir con los objetivos de cavitación y opacidad.
La fabricación suele emplear la coextrusión multicapa seguida de la orientación biaxial, siendo el proceso de estirado con bastidor el más utilizado. Una lámina fundida se estira en la dirección de la máquina (MDO) y luego en la dirección transversal (TDO), seguida de un tratamiento corona, recubrimientos o metalización, según el uso final. Posteriormente, las películas pasan por metalizadores, recubridoras, impresoras y laminadoras antes de llegar a los propietarios de marcas en los sectores de alimentación, farmacéutico, cuidado personal y embalaje para comercio electrónico. La distribución varía entre contratos directos para grandes compradores de bienes de consumo de alta rotación y logística de paquetería, y convertidores regionales para la demanda fragmentada. Los proyectos de modernización de plantas existentes que ubican líneas de BOPP cerca de plantas de PP ya existentes reducen la intensidad de capital en aproximadamente un 30 % y acortan la puesta en marcha a unos 12-18 meses, lo que ayuda a explicar por qué las ampliaciones de capacidad integradas siguen reconfigurando los equilibrios de la oferta global.
Panorama competitivo
El mercado de películas BOPP presenta una concentración moderada. Las diez empresas más grandes controlan aproximadamente el 60-70% de la capacidad global; sin embargo, la competencia de precios sigue siendo intensa debido a que los exportadores chinos venden el excedente de película con descuentos que erosionan los márgenes occidentales. Empresas petroquímicas integradas como Reliance Industries y SABIC aprovechan el suministro cautivo de propileno, lo que las protege contra la volatilidad de la resina y les permite precios contractuales agresivos que a los convertidores más pequeños les cuesta igualar. Empresas independientes como Cosmo Films, Treofan Group y Vacmet India defienden su rentabilidad centrándose en grados especiales metalizados, cavitados y ultrafinos que alcanzan primas de entre el 30% y el 40% sobre el stock transparente convencional.
Los laminados monomateriales listos para reciclar son el campo de batalla actual. Jindal Films, Borealis y Coveris aumentan la producción de estructuras totalmente de polipropileno que cumplen con las directrices de la Asociación de Recicladores de Plástico, al tiempo que ofrecen tasas de transmisión de oxígeno inferiores a 10 cc/m²/día. Los primeros en adoptarlos obtienen descuentos en las tarifas de responsabilidad extendida del productor en Alemania, Francia y los Países Bajos, compensando el sobrecoste del 10-15% con respecto a las multicapas tradicionales. Los proveedores de equipos Brückner Maschinenbau y DMT incorporan controles de procesos basados en IA en las nuevas líneas, reduciendo los desechos por debajo del 1.5% y el consumo de energía en un 8-12% [3] Plastics Technology, “BOPP Film Technology Trends”, ptonline.com . Los convertidores que carecen de capital para modernizaciones se enfrentan a brechas de costes cada vez mayores y a una mayor presión de consolidación.
Las barreras de entrada incluyen el cumplimiento de las normas USP <661> y de la FDA para contacto con alimentos, el acceso a resinas de alta transparencia y la inversión en sistemas internos de metalización o recubrimiento por plasma. Las solicitudes de patente se centran en recubrimientos de barrera que igualan el rendimiento de las películas metalizadas, manteniendo la transparencia. Innovia Films y Taghleef Industries revelarán técnicas de deposición química de vapor mejoradas por plasma en 2025. Los nuevos competidores de películas de base biológica, como Plactid de Fraunhofer, se dirigen a los nichos de snacks orgánicos premium y cafés de especialidad; sin embargo, la cuota de mercado general se mantiene por debajo del 2% y no representa una amenaza significativa para la posición dominante del polipropileno dentro del período de pronóstico.
Líderes de la industria de películas BOPP
Industrias Taghleef LLC
SRF limitada
industrias toray inc.
Grupo Oben Holding
Uflex limitada
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Oben Group firmó un acuerdo para una nueva línea de producción de película BOPP de 12 metros para su expansión en Brasil, lo que añadirá aproximadamente 94 000 toneladas métricas de capacidad anual. Esta inversión fortalece el suministro regional en Sudamérica y permite reducir los plazos de entrega para los convertidores que abastecen a los sectores de alimentos, etiquetado y embalaje para comercio electrónico.
- Noviembre de 2025: Toppan Group lanzó una línea de producción híbrida diseñada para fabricar películas de BOPP y BOPE en la misma máquina. Esta capacidad permite una transición más rápida de la cartera de productos hacia estructuras monomateriales reciclables, al mejorar la flexibilidad de fabricación y la utilización de los activos.
- Mayo de 2024: Plastchim-T adquirió Manucor, elevando la capacidad combinada de BOPP a aproximadamente 200 000 toneladas anuales. Esta operación consolidó los activos europeos de BOPP y amplió el acceso a grados especiales para clientes industriales y del sector del embalaje.
Alcance y metodología
BOPP significa polipropileno orientado biaxialmente. Las películas BOPP son plástico delgado y flexible hecho de polipropileno mediante un proceso de orientación biaxial, que implica estirar la película tanto en la dirección de la máquina como en la dirección transversal. Este proceso mejora las propiedades mecánicas de la película, haciéndola fuerte, transparente y resistente a la humedad, los productos químicos y las perforaciones. El mercado de películas BOPP está segmentado por vertical de usuario final (alimentos, bebidas, farmacéutico y médico, industrial y otros verticales de usuario final) y geografía (América del Norte [Estados Unidos y Canadá], Europa [Reino Unido, Alemania, Francia, Italia, España y Resto de Europa], Asia-Pacífico [China, Japón, India, Australia y Resto de Asia-Pacífico], América Latina [Brasil, Argentina, México, Resto de América Latina], Medio Oriente y África [Arabia Saudita, Sudáfrica, Egipto y resto de Oriente Medio y África]). Además, en el estudio se ha cubierto la perturbación de los factores que afectan la evolución del mercado en el futuro próximo, como los impulsores y las limitaciones. Los tamaños de mercado y las predicciones se proporcionan en términos de valor en USD para todos los segmentos anteriores.
Por tipo de película
| Transparente |
| Metalizado |
| Opaco / Blanco |
| perlado |
| Otro tipo de película |
por espesor
| Menos de 15 μm |
| 15 - 30 μm |
| 30 - 45 μm |
| Más de 45 μm |
por Aplicación
| Embalaje |
| Etiquetado y envolturas |
| laminación |
| Cintas sensibles a la presión |
| Otra aplicación |
Por vertical de usuario final
| Comida |
| Bebidas |
| Farmacéutica y Médica |
| Cuidado personal y cosméticos |
| Industrial |
| Otro vertical de usuario final |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Africa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de película | Transparente | |
| Metalizado | ||
| Opaco / Blanco | ||
| perlado | ||
| Otro tipo de película | ||
| por espesor | Menos de 15 μm | |
| 15 - 30 μm | ||
| 30 - 45 μm | ||
| Más de 45 μm | ||
| por Aplicación | Embalaje | |
| Etiquetado y envolturas | ||
| laminación | ||
| Cintas sensibles a la presión | ||
| Otra aplicación | ||
| Por vertical de usuario final | Comida | |
| Bebidas | ||
| Farmacéutica y Médica | ||
| Cuidado personal y cosméticos | ||
| Industrial | ||
| Otro vertical de usuario final | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de películas BOPP en 2026?
El tamaño del mercado de películas BOPP alcanzó los USD 14.87 mil millones en 2026 y se proyecta que aumente a USD 18.09 mil millones para 2031.
¿Qué región lidera la demanda mundial?
Asia-Pacífico representa casi el 60% del volumen mundial, impulsado por la gran base de producción de China y las rápidas incorporaciones de capacidad de la India.
¿Qué está impulsando el rápido crecimiento de las películas de correo para el comercio electrónico?
Los minoristas en línea prefieren bolsas de BOPP livianas y termosellables que reducen los cargos por peso dimensional y cumplen con los mandatos de reciclabilidad en la acera, lo que respalda una CAGR del 9.60 % hasta 2031.
¿Por qué las películas BOPP metalizadas están ganando participación?
Los grados metalizados brindan un rendimiento de barrera de oxígeno por debajo de los 5 cc/m²/día sin salir de los flujos de reciclaje de poliolefina, lo que los hace atractivos para snacks y productos farmacéuticos de primera calidad.


