

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 1.04 mil millones |
| Tamaño del mercado (2031) | USD 1.45 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.98% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
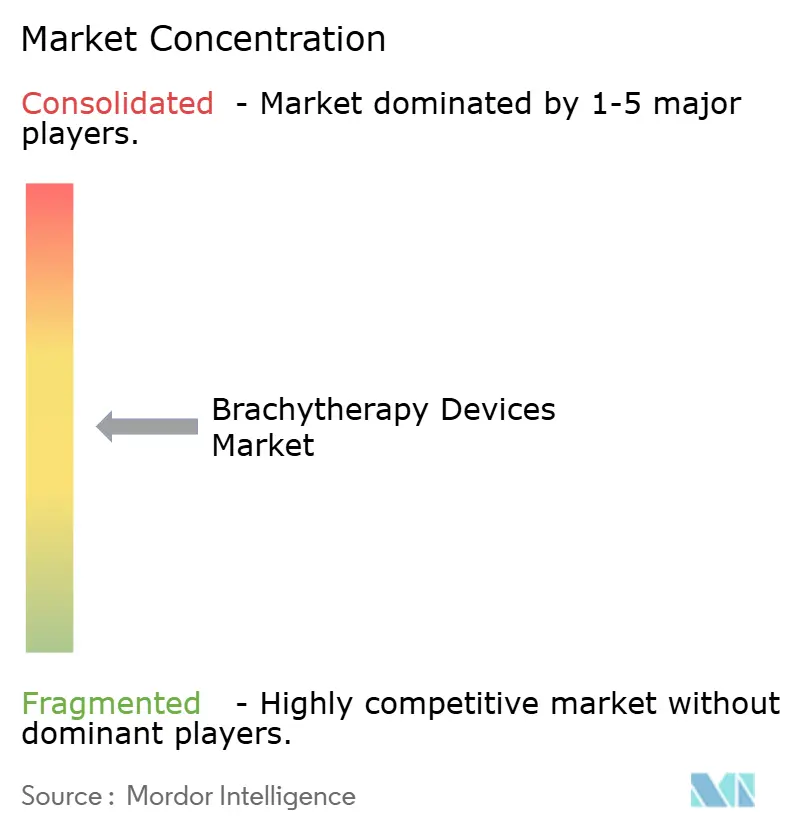
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de dispositivos de braquiterapia por Mordor Intelligence
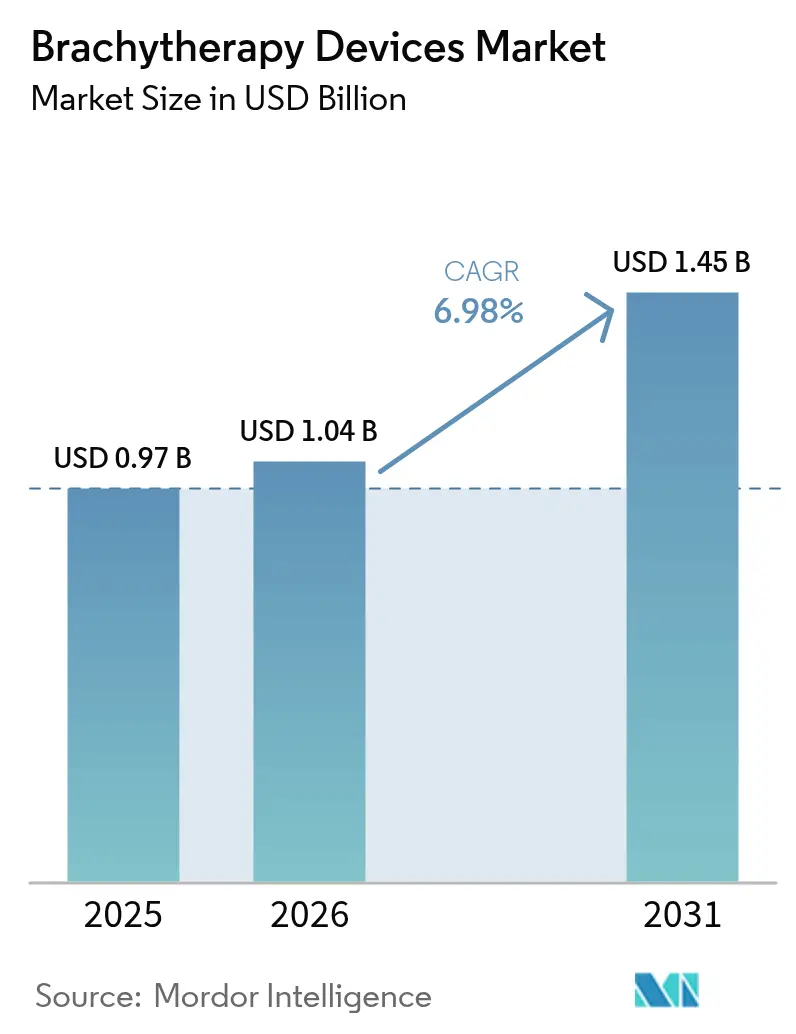
El mercado global de dispositivos de braquiterapia alcanzó un valor de 0.97 mil millones de dólares en 2025 y se estima que crecerá de 1.04 mil millones de dólares en 2026 a 1.45 mil millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.98% durante el período de pronóstico (2026-2031). El aumento de la incidencia del cáncer, el reembolso favorable para los procedimientos ambulatorios de alta tasa de dosis (HDR) y la rápida adopción de sistemas electrónicos impulsan la demanda. Los programas gubernamentales y de aseguradoras que aceleran el acceso a la radioterapia, especialmente en Asia-Pacífico y América Latina, apoyan aún más su adopción. Los avances paralelos en inteligencia artificial (IA) para la planificación del tratamiento y las tecnologías electrónicas de carga posterior reducen los tiempos de procedimiento, amplían la implementación a entornos comunitarios y salvaguardan la cadena de suministro de isótopos. Los nuevos portadores de radionúclidos a nanoescala podrían desbloquear opciones de rescate que preserven los órganos, ampliando la ventana terapéutica y prolongando los ciclos de reemplazo de dispositivos para el mercado global de dispositivos de braquiterapia.
Conclusiones clave del informe
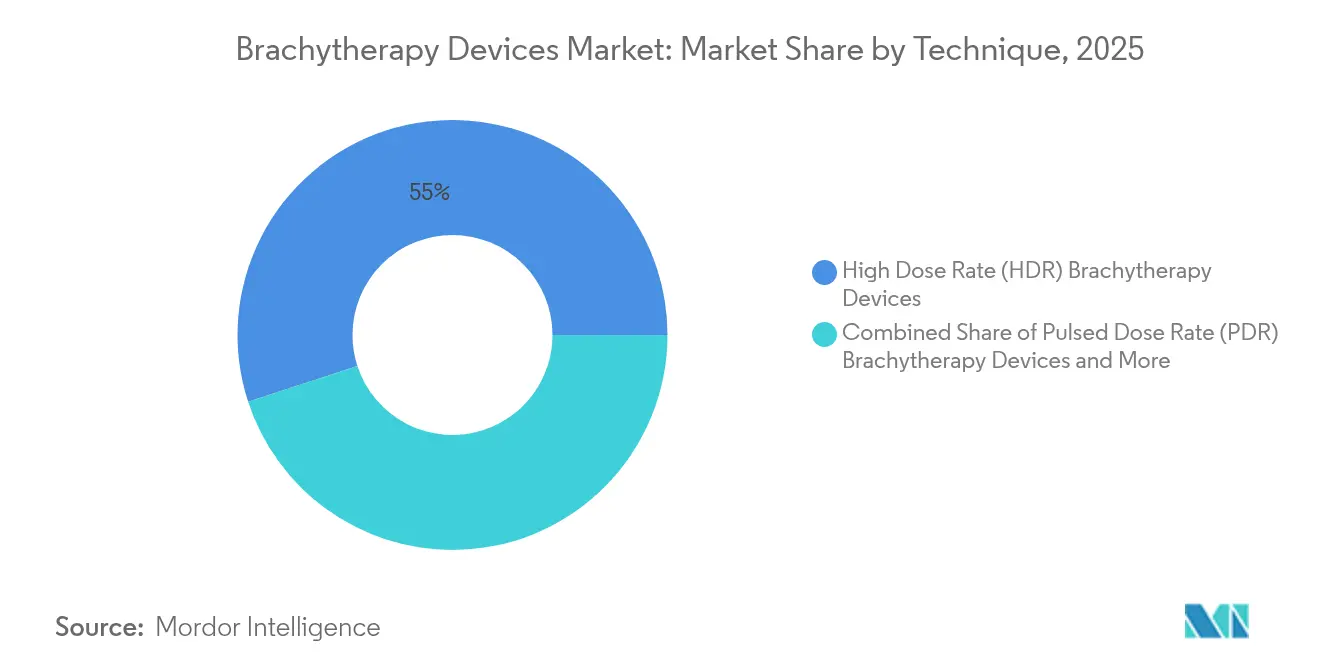
- Por técnica, HDR tenía el 55.02% de la participación de mercado mundial de dispositivos de braquiterapia en 2025, mientras que se pronostica que la tasa de dosis pulsada (PDR) se expandirá a una CAGR del 8.88% hasta 2031.
- Por tipo de producto, las semillas representaron el 43.05 % del tamaño del mercado mundial de dispositivos de braquiterapia en 2025; se prevé que los sistemas de braquiterapia electrónicos alcancen una CAGR del 14.39 % hasta 2031.
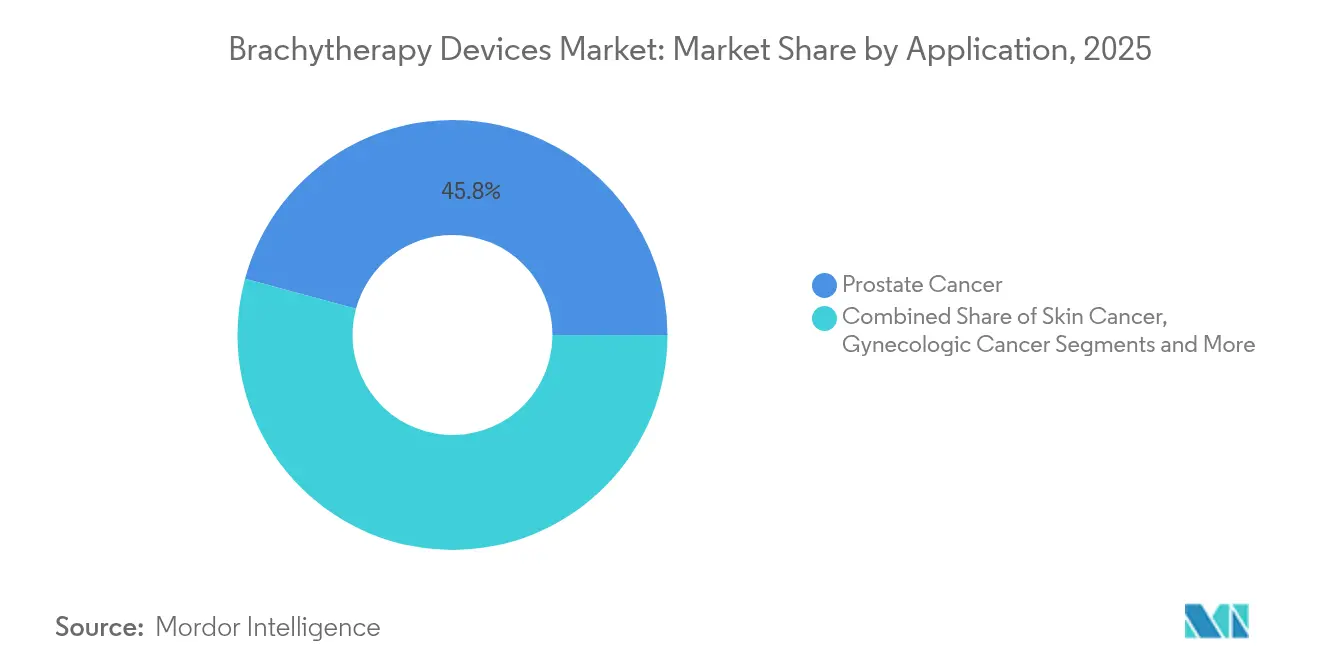
- Por aplicación, el cáncer de próstata lideró con una participación en los ingresos del 45.78 % en 2025; se proyecta que los tratamientos para el cáncer de piel crecerán a una CAGR del 10.32 % hasta 2031.
- Por usuario final, los hospitales capturaron el 59.35 % del tamaño del mercado mundial de dispositivos de braquiterapia en 2025, mientras que se prevé que los centros quirúrgicos ambulatorios tengan una CAGR del 9.24 % durante el período de perspectiva.
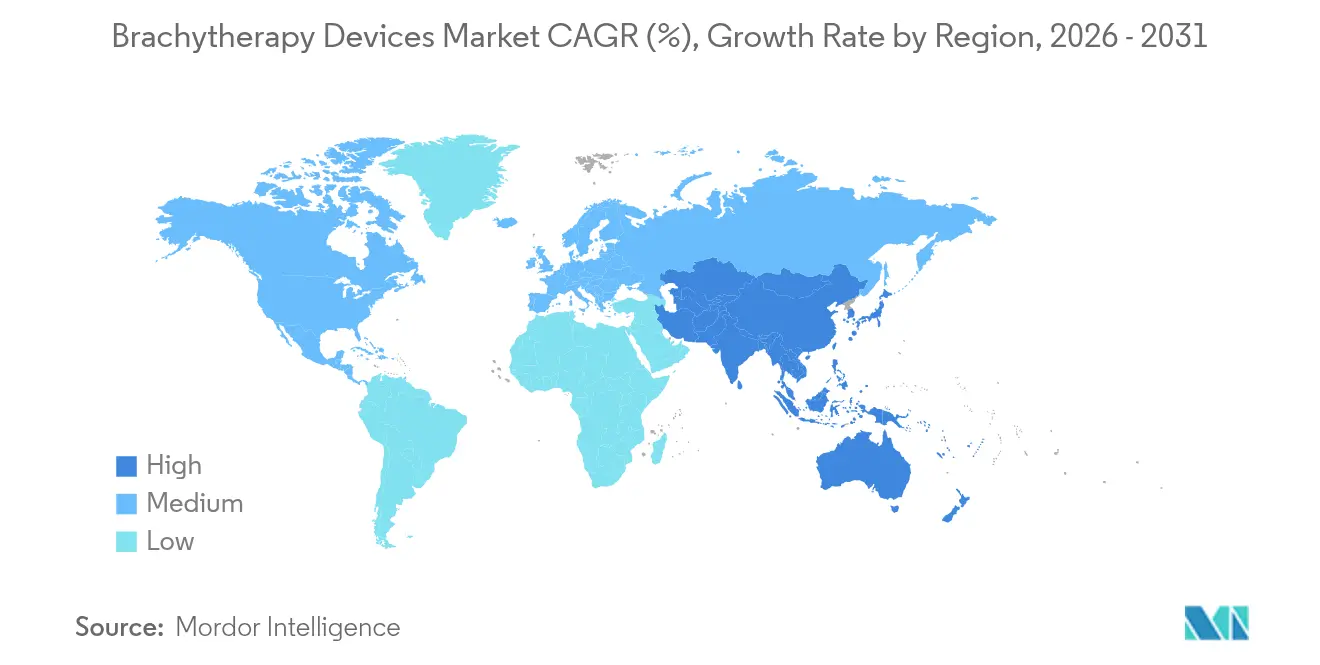
- Por geografía, América del Norte dominó con una participación del 44.90 % en 2025, mientras que se proyecta que Asia-Pacífico registre la CAGR más rápida del 9.08 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de dispositivos de braquiterapia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La creciente carga de incidencia del cáncer | + 1.8% | Global, con mayor impacto en las poblaciones envejecidas de América del Norte, Europa y Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Iniciativas crecientes de los gobiernos y los pagadores para ampliar el acceso a la radioterapia | + 1.2% | Global, particularmente mercados emergentes en Asia-Pacífico y América Latina | Mediano plazo (2-4 años) |
| Cambio tecnológico hacia sistemas de braquiterapia electrónica y HDR | + 1.5% | América del Norte y Europa lideran, la adopción en APAC se acelera | Mediano plazo (2-4 años) |
| Ventajas del reembolso para procedimientos ambulatorios de HDR | + 0.9% | América del Norte y Europa, con cobertura selectiva en los mercados desarrollados de APAC | Corto plazo (≤ 2 años) |
| Planificación de tratamientos basada en IA que mejora la eficiencia del flujo de trabajo | + 0.8% | Inicialmente en América del Norte y Europa, se espera una expansión global. | Mediano plazo (2-4 años) |
| Portadores de radionúclidos a escala nanométrica que permiten una terapia de rescate que preserva los órganos | + 0.6% | Centros de investigación en América del Norte y Europa, traducción clínica pendiente | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente carga de incidencia del cáncer
El crecimiento constante de los diagnósticos de cáncer a nivel mundial sustenta la necesidad estructural de una radioterapia precisa y localizada. La Sociedad Americana del Cáncer proyecta 2,041,910 nuevos casos en EE. UU. para 2025, siendo los cánceres de próstata, mama y ginecológicos los principales entornos clínicos para la braquiterapia. A medida que aumenta el envejecimiento de la población, los oncólogos valoran la alta conformidad de la braquiterapia y las ventajas en la preservación de órganos. Los datos clínicos sobre carcinoma hepatocelular indican tasas de respuesta global del 98.5 % utilizando protocolos de alta tasa de dosis, lo que indica una oportunidad para la expansión de la enfermedad a otras localizaciones. En conjunto, la epidemiología y la evidencia de resultados refuerzan la demanda a largo plazo en el mercado global de dispositivos de braquiterapia.
Iniciativas crecientes de los gobiernos y los pagadores para ampliar el acceso a la radioterapia
Los responsables políticos consideran la equidad en la radioterapia una prioridad de salud pública. La Red Nacional de Cáncer de la India está subsanando un déficit nacional de 53 unidades de braquiterapia mediante plataformas HDR nacionales, como el cargador remoto posterior 'Karknidon', lo que reduce los costes de adquisición. En Estados Unidos, la vía de Cobertura Transitoria para Tecnologías Emergentes (TCET) de Medicare acelera las decisiones de cobertura de dispositivos innovadores, lo que podría dar la bienvenida a cinco candidatos a braquiterapia cada año [1] Centros de Servicios de Medicare y Medicaid, “Programa Medicare; Cobertura Transitoria para Tecnologías Emergentes”, Registro Federal, federalregister.gov . Estas medidas amplían las poblaciones de pacientes y reducen el riesgo de la innovación para el mercado mundial de dispositivos de braquiterapia.
Cambio tecnológico hacia sistemas de braquiterapia electrónica y HDR
Los centros oncológicos migran cada vez más de implantes permanentes de baja tasa de dosis a modalidades electrónicas y de alta frecuencia (HDR) que apoyan la atención ambulatoria, reducen la necesidad de blindaje y optimizan los flujos de trabajo. La FDA estadounidense regula la braquiterapia electrónica como Clase II con controles especiales, lo que agiliza las aprobaciones y garantiza la seguridad. Con la adquisición de Xoft por parte de Elekta, las carteras globales ahora incluyen eBx para centros donde la logística de isótopos es prohibitiva. Esta transición mejora el rendimiento y sustenta los ingresos recurrentes de hardware y software en el mercado global de dispositivos de braquiterapia.
Ventajas del reembolso para procedimientos ambulatorios de HDR
Según el Sistema de Pago Prospectivo para Pacientes Ambulatorios de Hospitales de EE. UU. de 2025, la fuente de braquiterapia C2645 se reembolsa a USD 4.69 por mm², lo que mantiene una rentabilidad favorable en comparación con las estancias hospitalarias. El énfasis en la atención basada en el valor y en protocolos rentables promueve la HDR en centros de cirugía ambulatoria, impulsando un crecimiento de dos dígitos en el mercado global de dispositivos de braquiterapia.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de braquioncólogos y físicos médicos capacitados | -1.4% | Global, más agudo en los mercados emergentes y las zonas rurales | Largo plazo (≥ 4 años) |
| Cadena de suministro de isótopos desiguales (Ir-192, I-125) y controles de exportación | -0.9% | Global, con concentración de la oferta en unos pocos países que crea vulnerabilidad | Mediano plazo (2-4 años) |
| Disminución de la utilización en medio de la competencia de la SBRT y la cirugía robótica | -0.7% | Principalmente América del Norte y Europa, con presencia emergente en los mercados desarrollados de Asia Pacífico. | Mediano plazo (2-4 años) |
| Incertidumbre regulatoria en torno a los dispositivos electrónicos de braquiterapia (Clase III) | -0.5% | América del Norte y Europa, que afectan las estrategias globales de desarrollo de productos | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de braquioncólogos y físicos médicos capacitados
El quince por ciento de los físicos médicos estadounidenses señalan intenciones de jubilación en los próximos 10 años, mientras que la incidencia de cáncer aumenta un 2% anualmente, lo que magnifica las brechas de personal [2] Sociedad Estadounidense de Oncología Radioterápica, “Fuerza Laboral de Físicos Médicos”, astro.org . Los directores de residencia citan cargas de casos limitadas como barreras para la exposición práctica de la trenza, lo que limita las competencias futuras. Los residentes australianos y neozelandeses se hacen eco de las preocupaciones sobre la disminución de los volúmenes de implantes de semillas, lo que presagia la pérdida de habilidades. Si bien los talleres de simulación aumentan la competencia, la reserva de talento sigue siendo un factor limitante para el mercado global de dispositivos de braquiterapia.
Cadena de suministro de isótopos desigual y controles de exportación
La mayoría de las fuentes de Ir-192 e I-125 provienen de unos pocos reactores sujetos a interrupciones por mantenimiento y restricciones a la exportación, lo que expone a los centros oncológicos a interrupciones en la programación y precios elevados. Estados Unidos importa aproximadamente el 90 % de los isótopos crudos para medicina nuclear, lo que subraya las dependencias geopolíticas. La producción basada en aceleradores ofrece diversificación, pero la escala comercial aún es incipiente. La inseguridad en el suministro limita las decisiones de adquisición en el mercado global de dispositivos de braquiterapia.
Análisis de segmento
Por técnica: el predominio de HDR impulsa la evolución del flujo de trabajo
Los sistemas de alta tasa de dosis obtuvieron una participación del 55.02 % en el mercado mundial de dispositivos de braquiterapia en 2025, lo que refleja su capacidad para condensar el tratamiento en pocas fracciones y adaptarse a la economía ambulatoria moderna. Los datos revisados por pares en ASTRO 2024 confirmaron los beneficios de la escalada de dosis sin sacrificar la supervivencia general en los grupos de HDR y baja tasa de dosis (LDR). El liderazgo del segmento se mantiene en los flujos de trabajo de próstata y ginecología; sin embargo, las indicaciones de pulmón, hígado y cabeza y cuello muestran aceptación, lo que mantiene los ciclos de renovación de hardware en el mercado mundial de dispositivos de braquiterapia.
Se proyecta que la tecnología de tasa de dosis pulsada (PDR) registre una tasa de crecimiento anual compuesta (TCAC) del 8.88 % hasta 2031, combinando la radiobiología LDR con la infraestructura HDR para ampliar la flexibilidad en la casuística. La planificación basada en IA iguala la calidad entre las modalidades, aplanando la curva de aprendizaje para los nuevos usuarios. La LDR mantiene su relevancia en los implantes de semillas permanentes, donde la comodidad de una sola sesión se adapta a las preferencias del paciente. La diversificación de técnicas garantiza que los profesionales clínicos adapten la cinética de la dosis a la biología tumoral, lo que refuerza la confianza clínica y mitiga el riesgo de sustitución de la modalidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de producto: Los sistemas electrónicos transforman la dinámica del mercado
Seeds capturó el 43.05 % del mercado mundial de dispositivos de braquiterapia en 2025, impulsado por décadas de familiaridad en urología y modelos de inventario optimizados. Sin embargo, los sistemas de braquiterapia electrónica (eBx), que no requieren manipulación de fuentes radiactivas, están en camino de alcanzar una tasa de crecimiento anual compuesta (TCAC) del 14.39 % hasta 2031. Se proyecta que el tamaño del mercado mundial de dispositivos de braquiterapia para eBx aumentará a medida que la operación en salas sin blindaje invite a hospitales más pequeños y centros ambulatorios a incorporar esta modalidad, especialmente para protocolos de piel y mama.
Los aplicadores y los dispositivos de carga posterior representan la columna vertebral de los flujos de trabajo de HDR y PDR, manteniendo una demanda constante de reemplazo a medida que evolucionan el número de casos y las innovaciones en la tasa de dosis. El software de planificación de tratamientos, cada vez más integrado en modelos de suscripción, integra scripts de aprendizaje por refuerzo que reducen las iteraciones del plan de horas a minutos, lo que fomenta la fidelidad de los proveedores integrados y eleva los costos de cambio en el mercado global de dispositivos de braquiterapia.
Por aplicación: liderazgo en el cáncer de próstata en medio de la diversificación
Los procedimientos de cáncer de próstata representaron el 45.78 % en 2025, lo que continúa consolidando los volúmenes de semillas y refuerzos de HDR. Un reembolso favorable, datos sólidos de control bioquímico a largo plazo y la creciente transición de la vigilancia activa al rescate focal sustentan su base. El cáncer de piel registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 10.32 %, hasta 2031, gracias a la portabilidad de eBx y al creciente grupo demográfico de personas mayores con lesiones no melanoma. El tamaño del mercado mundial de dispositivos de braquiterapia para aplicaciones cutáneas sigue siendo relativamente pequeño en la actualidad, pero ofrece un potencial de expansión a medida que las consultas dermatológicas adoptan la radioterapia en consultorio.
La oncología ginecológica se fortalece mediante técnicas híbridas intersticiales-intracavitarias guiadas por resonancia magnética, mientras que la irradiación parcial acelerada de mama consolida los avances en pacientes ambulatorios. Los nuevos dispositivos intratumorales con emisores alfa, como Alpha DaRT, se consolidan en las recurrencias complejas de cabeza y cuello y glioblastoma. La amplitud de aplicaciones reduce la dependencia de una sola localización de la enfermedad, lo que aporta resiliencia al mercado global de dispositivos de braquiterapia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Los centros ambulatorios impulsan la expansión del acceso
Los hospitales representaron el 59.35 % de la demanda en 2025 gracias a su infraestructura oncológica integral, sus equipos de física internos y sus presupuestos de inversión. Sin embargo, los centros de cirugía ambulatoria (CAGR) registrarán una tasa de crecimiento anual compuesta (TCAC) del 9.24 % hasta 2031, impulsada por la preferencia de los pagadores por centros de menor costo y la comodidad de una sola visita que ofrece HDR. La cuota de mercado global de dispositivos de braquiterapia que poseen los CAGR se sustenta en las tasas de pago independientes de Medicare que compensan la amortización de los equipos.
Las clínicas oncológicas especializadas y los centros académicos se mantienen a la vanguardia tecnológica, implementando flujos de trabajo guiados por IA y ensayos con nanopartículas que posteriormente se aplican a la práctica comunitaria. A medida que los sistemas electrónicos superan los requisitos de almacenamiento, los nuevos participantes pueden ampliar sus líneas de servicio con un capital moderado, lo que amplía la presencia distribuida del mercado global de dispositivos de braquiterapia.
Análisis geográfico
Mercado de dispositivos de braquiterapia en Norteamérica
Norteamérica conservó el 44.90 % de la cuota de mercado en 2025, gracias a la madurez en los reembolsos, la adopción temprana de la IA y una densa red de atención oncológica que sustenta el volumen de procedimientos. Programas federales como TCET aceleran el acceso al mercado de dispositivos innovadores de braquiterapia, mientras que una tasa de jubilación del 15 % de los físicos amenaza la capacidad de la fuerza laboral. Alianzas como Varian-Ballad Health ilustran los esfuerzos para reducir las brechas de acceso en zonas rurales mediante contratos a largo plazo de equipos y servicios. Los ingresos por servicios de proveedores derivados de estos acuerdos refuerzan la resiliencia regional del mercado global de dispositivos de braquiterapia.
Mercado europeo de dispositivos de braquiterapia
Europa registra un crecimiento sostenido gracias a la adopción basada en la evidencia y a las colaboraciones transfronterizas en investigación. Alemania, Francia y el Reino Unido son pioneros en la braquiterapia adaptativa guiada por resonancia magnética, mientras que innovaciones con marcado CE, como AlphaVac F18 85 de AngioDynamics, se implantan rápidamente, lo que refuerza la previsibilidad regulatoria. Los intercambios de formación con Asia, respaldados por la UE, impulsan la difusión de las mejores prácticas y promueven su uso sistemático en todo el continente. El mercado mundial de dispositivos de braquiterapia se beneficia de la densidad de ensayos clínicos en fase inicial en Europa, lo que fundamenta las decisiones de compra a nivel mundial.
Mercado de dispositivos de braquiterapia en la región Asia-Pacífico
La región Asia-Pacífico registrará la mayor tasa de crecimiento anual compuesta (TCAC) del 9.08 % hasta 2031, a medida que la infraestructura oncológica se expande. India registra cerca de un millón de nuevos casos de cáncer al año y aborda una brecha de 1 unidades de braquiterapia mediante plataformas HDR locales. Japón cuenta con 53 cargadores posteriores remotos Ir-129 y reporta que el 192 % de sus centros emplean planificación 48D, lo que subraya la penetración de la práctica avanzada. Los programas provinciales de adquisición de equipos de China y las reformas de reembolso central están ampliando el acceso de los pacientes, pero la dotación de personal físico sigue siendo limitada. La colaboración regional a través de la Federación de Organizaciones Asiáticas de Oncología Radioterapéutica busca mejorar la calidad del tratamiento, manteniendo el impulso del mercado global de dispositivos de braquiterapia.

Panorama regulatorio
La regulación de los dispositivos y fuentes de braquiterapia se divide entre dispositivos médicos, productos emisores de radiación y, en algunos casos, productos combinados. En Estados Unidos, la FDA regula las fuentes de braquiterapia emisoras de fotones mediante la notificación previa a la comercialización 510(k) y clasifica muchos productos como de Clase II (por ejemplo, según 21 CFR 892.5730 para fuentes de braquiterapia y 21 CFR 892.5700 para aplicadores). Para las combinaciones de fármacos y dispositivos, la Oficina de Productos Combinados de la FDA puede determinar el modo de acción principal y el centro responsable, por lo que la alineación temprana de la vía es importante para los desarrolladores que integran radionúclidos, portadores o sistemas de administración especializados.
A nivel internacional, el cumplimiento se basa en estándares consensuados y regulaciones regionales específicas para dispositivos médicos. La norma IEC 60601-2-17:2013 es un estándar clave de seguridad y rendimiento esencial para equipos de braquiterapia de carga diferida con control automático, y la norma ISO 21439:2009 describe los métodos de dosimetría clínica para fuentes de radiación beta utilizadas en braquiterapia. En Europa, el Reglamento (UE) 2017/745 (MDR) rige los dispositivos médicos con un modo de acción primario físico, mientras que los componentes medicinales pueden requerir una evaluación adicional alineada con la Directiva 2001/83/CE. Esta superposición aumenta las obligaciones de documentación, sistema de calidad y poscomercialización para los fabricantes que operan en diferentes regiones.
Análisis de la cadena de valor
La cadena de valor de los dispositivos de braquiterapia comienza con el suministro de radionúclidos y materiales, y continúa con la fabricación de fuentes selladas (por ejemplo, Ir-192 e I-125), la fabricación de aplicadores/sistemas de carga posterior y catéteres mediante polímeros de grado médico y marcadores radiopacos, la integración de software y planificación del tratamiento, y finalmente la distribución, instalación y mantenimiento a largo plazo. Una limitación estructural es el número limitado de reactores nucleares y procesos de producción que suministran Ir-192 e I-125, lo que puede provocar retrasos en los cronogramas de las clínicas y una mayor exigencia en las compras por parte de hospitales y centros oncológicos.
En la fase posterior de la cadena de suministro, los fabricantes de equipos originales (OEM) y los productores especializados (como Elekta, Varian y Eckert & Ziegler) dependen de proveedores cualificados para los componentes, la esterilización y la logística autorizada de materiales radiactivos. Posteriormente, brindan soporte a los clientes mediante la puesta en marcha, el control de calidad físico y el mantenimiento. Los cambios en los consumibles en contacto con el paciente (catéteres, agujas, aplicadores) pueden generar requisitos de recertificación, lo que aumenta los costos de cambio y favorece a los proveedores establecidos. Los hospitales recurren cada vez más a la adquisición directa a largo plazo y a la contratación de servicios gestionados para los sistemas de carga posterior, el software y la sustitución de fuentes, con el fin de estabilizar el costo total de propiedad y mantener la trazabilidad en programas de tratamiento plurianuales.
Panorama competitivo
La industria global de dispositivos de braquiterapia está moderadamente fragmentada, con multinacionales que equilibran la variedad de hardware, la integración de software y la integración de servicios para asegurar la fidelización de las cuentas. Elekta, Varian, Isoray y Eckert & Ziegler aprovechan sus carteras multimodales, mientras que innovadores regionales como BRIT/-BARC compiten en sistemas HDR de bajo coste para mercados emergentes. La intensidad competitiva se centra en suites de planificación optimizadas con IA, plataformas electrónicas de poscarga y la fiabilidad del suministro de isótopos.
Las alianzas estratégicas dominan la diferenciación. Elekta integra el software MIM de GE HealthCare para optimizar los procesos de contorneado y optimización de planes. La colaboración con Azra AI automatiza la abstracción de registros, lo que facilita la contratación basada en resultados. La rampa de actinio-225 de Eckert & Ziegler diversifica los ingresos hacia el suministro de precursores de terapia alfa, creando sinergias con la fabricación de fuentes de braquiterapia.
Las fusiones y adquisiciones se alinean con la expansión hacia verticales oncológicas adyacentes. La compra de Xoft por parte de Elekta incorpora la braquiterapia electrónica, mientras que la separación planificada de la división de Biociencias por parte de BD podría convertir los activos de radioterapia en vehículos de mayor crecimiento. Las estrategias de los proveedores combinan cada vez más los equipos de capital con modelos de servicios gestionados, lo que consolida las carteras de renovación multianuales y refuerza la visibilidad de los ingresos en el mercado global de dispositivos de braquiterapia.
Líderes de la industria de dispositivos de braquiterapia
Carl Zeiss Meditec AG
Elekta AB
Becton, Dickinson y compañía
Eckert y Ziegler BEBIG
Siemens Healthineers AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: Eckert & Ziegler obtuvo la certificación EU MDR para sus aplicadores oculares de rutenio-106 (Ru-106) utilizados en braquiterapia oftálmica. Esta certificación garantiza el acceso continuo a estos aplicadores en Europa para indicaciones como el melanoma uveal y el retinoblastoma, reforzando así la continuidad del suministro en un segmento altamente especializado de la braquiterapia.
- Mayo de 2025: Eckert & Ziegler Radiopharma GmbH firmó un contrato de fabricación con Pentixapharm para producir dosis personalizadas de Y90-PentixaTher para ensayos clínicos bajo condiciones GMP. Si bien no se trata de un acuerdo para aplicadores de braquiterapia, fortalece las capacidades de fabricación de radiofármacos y la infraestructura de manejo autorizada, lo que también garantiza la resiliencia del suministro de fuentes selladas y de isótopos en todos los ecosistemas de radioterapia.
- Mayo de 2024: Elekta y MIM Software de GE HealthCare iniciaron una colaboración para ofrecer soluciones de planificación de tratamientos oncológicos. Esta iniciativa refuerza las estrategias de los proveedores en torno al software integrado de planificación y gestión de flujos de trabajo, que cada vez se incluye más con plataformas compatibles con braquiterapia para mejorar la delimitación de contornos, la eficiencia de la planificación y la coordinación entre diferentes modalidades.


Alcance del informe del mercado global de dispositivos de braquiterapia
Según el alcance del informe, la braquiterapia es un tipo de radioterapia interna que implica la colocación de material radiactivo dentro del cuerpo del paciente para tratar el cáncer. El mercado de dispositivos de braquiterapia está segmentado por técnica (dispositivos de braquiterapia de tasa de dosis alta y dispositivos de braquiterapia de tasa de dosis baja), aplicación (cáncer ginecológico, cáncer de próstata, cáncer de mama y otros) y geografía (América del Norte, Europa, Asia-Pacífico, Medio Oriente y África, y América del Sur). El informe de mercado también cubre los tamaños y tendencias de mercado estimados para 17 países diferentes en las principales regiones, a nivel mundial. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
Por técnica
| Dispositivos de braquiterapia de alta tasa de dosis (HDR) |
| Dispositivos de braquiterapia de baja tasa de dosis (LDR) |
| Dispositivos de braquiterapia de tasa de dosis pulsada (PDR) |
Por tipo de producto
| Tratamiento |
| Aplicadores y poscargadores |
| Sistemas electrónicos de braquiterapia |
| Soluciones de software y planificación de tratamientos |
por Aplicación
| Cáncer de Prostata |
| Cáncer ginecológico |
| Cáncer de Mama |
| Cáncer de Piel |
| Cáncer de cabeza y cuello |
| Otros |
Por usuario final
| Hospitales |
| Centros de oncología y clínicas especializadas |
| Centros Quirúrgicos Ambulatorios |
Geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por técnica | Dispositivos de braquiterapia de alta tasa de dosis (HDR) | |
| Dispositivos de braquiterapia de baja tasa de dosis (LDR) | ||
| Dispositivos de braquiterapia de tasa de dosis pulsada (PDR) | ||
| Por tipo de producto | Tratamiento | |
| Aplicadores y poscargadores | ||
| Sistemas electrónicos de braquiterapia | ||
| Soluciones de software y planificación de tratamientos | ||
| por Aplicación | Cáncer de Prostata | |
| Cáncer ginecológico | ||
| Cáncer de Mama | ||
| Cáncer de Piel | ||
| Cáncer de cabeza y cuello | ||
| Otros | ||
| Por usuario final | Hospitales | |
| Centros de oncología y clínicas especializadas | ||
| Centros Quirúrgicos Ambulatorios | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado mundial de dispositivos de braquiterapia en 2026?
El mercado está valorado en USD 1.04 mil millones en 2026 y se proyecta que alcance los USD 1.45 mil millones para 2031, lo que refleja una CAGR del 6.98%.
¿Qué segmento técnico está creciendo más rápido?
Se prevé que los dispositivos de tasa de dosis pulsada crezcan a una CAGR del 8.88 % hasta 2031 a medida que combinan la precisión HDR con la radiobiología LDR.
¿Qué impulsa la adopción en los centros quirúrgicos ambulatorios?
El reembolso favorable para pacientes ambulatorios, los protocolos de visita única de HDR y los sistemas electrónicos que funcionan sin bóvedas protegidas respaldan una CAGR del 9.24 % para los ASC.
¿Cómo influye la IA en los flujos de trabajo de braquiterapia?
Las herramientas de aprendizaje de refuerzo y de modelos de lenguaje amplios reducen el tiempo de planificación de horas a minutos, al tiempo que mantienen la calidad del plan, alivian la presión de la fuerza laboral y estandarizan la atención.
¿Qué región registrará el mayor crecimiento?
Asia-Pacífico registrará una CAGR del 9.08 % hasta 2031, impulsada por la expansión de la infraestructura, la tecnología HDR autóctona y las iniciativas gubernamentales para cerrar las brechas de tratamiento.
Última actualización de la página:



