

Tamaño y participación del mercado de implantes cerebrales
Visión general del mercado
| Periodo de estudio | 2022 - 2031 |
|---|---|
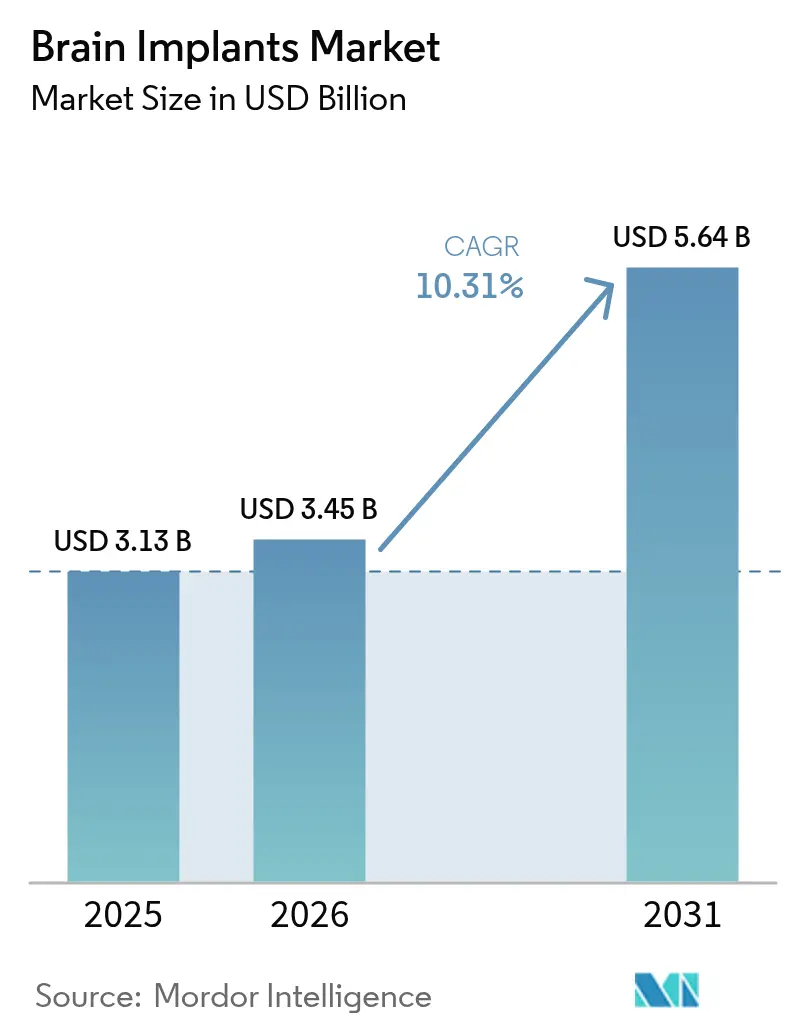
| Tamaño del mercado (2026) | USD 3.45 mil millones |
| Tamaño del mercado (2031) | USD 5.64 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.31% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de implantes cerebrales por Mordor Intelligence
El mercado de implantes cerebrales alcanzó un valor de 3.13 millones de dólares en 2025 y se estima que crecerá de 3.45 millones de dólares en 2026 a 5.64 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 10.31 % durante el período de pronóstico (2026-2031). La mayor aceptación por parte de los pagadores, la miniaturización de los sensores y los sistemas de circuito cerrado con IA están redefiniendo las estrategias de neurointervención, creando nuevas vías para la estimulación cerebral profunda (DBS), la estimulación del nervio vago (VNS) y las soluciones emergentes de interfaz cerebro-computadora (BCI). Los actores del mercado están integrando activamente electrodos de grafeno y recubrimientos biocompatibles para extender la vida útil de los dispositivos, mientras que las matrices de microelectrodos flexibles reducen el trauma tisular y aceleran la recuperación postoperatoria. Las entradas de capital de riesgo, lideradas por rondas de financiación multimillonarias como la de Blackrock Neurotech, que recaudó 200 millones de dólares, validan la preparación comercial en varias categorías terapéuticas. [1] FinSMEs, “Blackrock Neurotech recauda 200 millones de dólares”, finsmes.com Mientras tanto, las vías rápidas de la FDA para dispositivos innovadores y del MDR de la UE siguen reduciendo los plazos de aprobación para las tecnologías neuronales de próxima generación y consolidan la posición de liderazgo de América del Norte, incluso a medida que Asia-Pacífico acelera la adopción en todo el sistema.
Conclusiones clave del informe
- Por tipo de producto, los estimuladores cerebrales profundos lideraron con el 42.10% de la participación de mercado de implantes cerebrales en 2025, mientras que los estimuladores del nervio vago avanzan a una CAGR del 11.22% hasta 2031.
- Por tecnología, los enfoques quirúrgicos invasivos capturaron el 70.85 % del mercado de implantes cerebrales en 2025; los métodos percutáneos mínimamente invasivos registran el crecimiento más rápido con una CAGR del 11.74 %.
- Por aplicación, el dolor crónico representó el 32.40 % del tamaño del mercado de implantes cerebrales en 2025, mientras que se prevé que la terapia para la enfermedad de Parkinson se expanda a una CAGR del 11.29 % hasta 2031.
- Por usuario final, los hospitales y centros neuroquirúrgicos tuvieron una participación del 58.10% en 2025; los centros quirúrgicos ambulatorios exhiben la CAGR proyectada más alta del 11.95%.
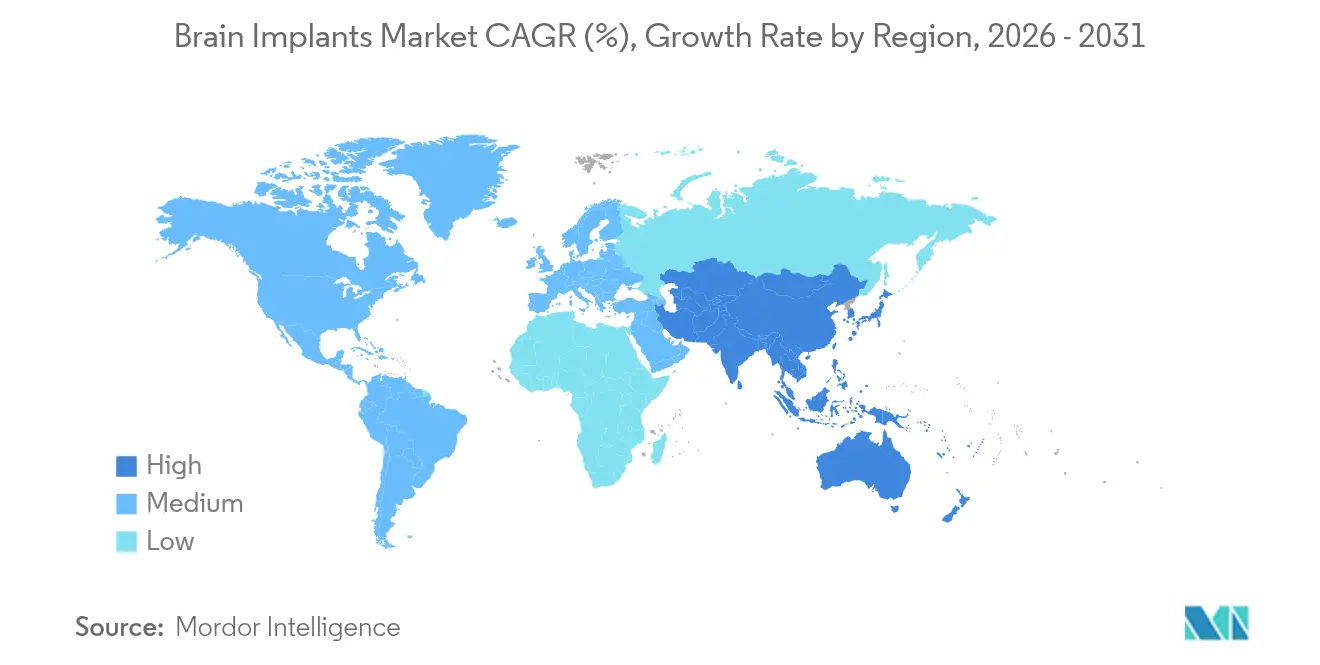
- Por geografía, América del Norte conservó el 52.70% del mercado de implantes cerebrales en 2025, aunque se prevé que Asia-Pacífico registre una CAGR del 12.11% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de implantes cerebrales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia de trastornos neurodegenerativos y del movimiento | + 2.3% | Global; concentrado en América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Miniaturización y avances tecnológicos de circuito cerrado | + 1.8% | América del Norte y la UE; rápida adopción en Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión favorable de los reembolsos en EE. UU. y la UE | + 1.2% | América del Norte y la UE; repercusión en mercados seleccionados de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Algoritmos de estimulación adaptativa impulsados por IA | + 0.9% | Adopción temprana en mercados desarrollados de todo el mundo | Corto plazo (≤ 2 años) |
| Vías rápidas de la FDA Breakthrough y MDR de la UE | + 0.7% | América del Norte y la UE: dando forma a los estándares globales | Corto plazo (≤ 2 años) |
| Aumento de la megafinanciación en neurotecnología y de la actividad de capital riesgo | + 0.6% | Global; centros de inversión en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia de trastornos neurodegenerativos y del movimiento
Se prevé que los casos globales de enfermedad de Parkinson alcancen los 25.2 millones para 2050, duplicando la carga actual y ampliando el número de candidatos a la ECP. La epilepsia farmacorresistente ya afecta a 10.1 millones de personas que siguen siendo elegibles para la intervención quirúrgica, mientras que la depresión resistente al tratamiento continúa impulsando la adopción de dispositivos psiquiátricos. El envejecimiento demográfico en los mercados desarrollados y la mejora de los recursos de diagnóstico en las economías emergentes se combinan para garantizar un volumen constante de procedimientos. Estudios de economía de la salud mostraron que los procedimientos de ECP en 2024 ahorraron entre 20,000 35,000 y XNUMX XNUMX USD por paciente al año en costos de medicación, manteniendo los gastos totales por debajo de los umbrales de coste-efectividad comúnmente aceptados.
Miniaturización y avances tecnológicos de circuito cerrado
Los electrodos de grafeno y los metales nanoporosos han reducido el tamaño de los implantes hasta en un 70 %, mejorando la fidelidad de la señal y disminuyendo la inflamación postoperatoria. Las baterías ahora duran más gracias a los procesadores neuromórficos que reducen el consumo de energía, y las plataformas recargables como Infinity DBS de Abbott permiten actualizar los parámetros mediante un teléfono inteligente. [2] Fuente: Abbott Laboratories, “Infinity DBS System Product Brief”, abbott.com El firmware de aprendizaje automático integrado ajusta la estimulación en tiempo real, pasando de configuraciones estáticas a protocolos dinámicos y específicos para cada paciente. Estos avances, en conjunto, aceleran la recuperación ambulatoria, aumentan la eficacia a largo plazo e impulsan una mayor aceptación por parte de los médicos.
Expansión favorable de reembolsos en EE. UU. y la UE
Medicare amplió la cobertura de DBS para incluir el temblor esencial y la distonía, añadiendo códigos de facturación específicos que agilizan la tramitación de reclamaciones. Los organismos europeos de evaluación de tecnologías sanitarias (ETS) aplican ahora marcos basados en el valor que capturan los ahorros a lo largo de la vida gracias a la reducción de la farmacoterapia, lo que impulsa la alineación de las aseguradoras en Francia, Alemania y el Reino Unido. Los programas piloto que evalúan la cobertura de neuroestimulación relacionada con la depresión podrían acceder a un número considerable de poblaciones objetivo una vez finalizados, lo que reforzaría la previsibilidad de los ingresos tanto para los fabricantes de dispositivos como para los hospitales.
Algoritmos de estimulación adaptativa impulsados por IA
La BCI de Synchron integra modelos de lenguaje extenso para traducir la intención neuronal en comandos externos para pacientes con pérdida de movilidad severa. El análisis en tiempo real refina el ancho, la amplitud y la frecuencia del pulso basándose en la retroalimentación intracortical, lo que reduce las visitas de programación manual. Los nuevos modelos básicos para la decodificación de señales neuronales prometen una calibración estandarizada en diversas anatomías de pacientes, lo que puede reducir el tiempo de entrenamiento y ampliar la adopción por parte de los profesionales clínicos. El cifrado integrado mitiga simultáneamente los riesgos para la privacidad y permite una teleprogramación segura.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo del dispositivo y del procedimiento quirúrgico | -1.1% | Global; pronunciado en sistemas de salud emergentes y sensibles a los costos | Largo plazo (≥ 4 años) |
| Evidencia clínica limitada a largo plazo en algunas indicaciones | -0.7% | A nivel mundial, mayor escrutinio en los mercados basados en la evidencia | Mediano plazo (2-4 años) |
| Preocupaciones sobre ciberseguridad y privacidad de datos | -0.6% | Global; mayor enfoque en la UE y los estados de Asia y el Pacífico centrados en la privacidad | Mediano plazo (2-4 años) |
| Escasez de neurocirujanos especialistas | -0.8% | Regiones emergentes, en particular el Sudeste Asiático, África y América Latina | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo del dispositivo y del procedimiento quirúrgico
Un episodio completo de DBS, que incluye hardware, cirugía y programación del primer año, cuesta entre 140,000 y 190,000 USD, con un mantenimiento posterior de entre 4,500 y 7,800 USD al año. En muchos países emergentes, estas tarifas superan los ingresos anuales de los hogares, lo que frena la penetración. La contratación basada en el valor entre proveedores y fabricantes está evolucionando, pero sigue limitada a un puñado de entornos de altos ingresos, lo que prolonga la brecha de asequibilidad.
Preocupaciones sobre ciberseguridad y privacidad de datos
Las interfaces inalámbricas basadas en Bluetooth LE y Wi-Fi simplifican la programación remota, pero presentan riesgos de robo de información si no se protegen. Las nuevas directrices de la FDA exigen la comunicación cifrada y la autenticación multifactor para dispositivos neuronales, lo que añade complejidad y coste al diseño. El RGPD de la UE introduce normas estrictas sobre consentimiento y portabilidad de datos, lo que obliga a los fabricantes a integrar funciones de cumplimiento en las primeras etapas del ciclo de vida del producto.
Análisis de segmento
Por tipo de producto: Los estimuladores cerebrales profundos mantienen su liderazgo en medio del rápido crecimiento de la VNS
Los estimuladores cerebrales profundos representaron una destacada cuota de mercado del 42.10 % en implantes cerebrales en 2025, gracias a la evidencia clínica de tres décadas para el párkinson, el temblor esencial y la distonía. Se han colocado más de 160,000 XNUMX implantes en todo el mundo, lo que proporciona a esta modalidad una familiaridad procedimental inigualable entre cirujanos y aseguradoras. El crecimiento global se mantiene sólido a medida que nuevas indicaciones, como el trastorno obsesivo-compulsivo, superan los ensayos clínicos fundamentales. Mientras tanto, los estimuladores de médula espinal mantienen un volumen sólido en casos de dolor crónico y neuropatía diabética, diversificando aún más las fuentes de ingresos para los operadores tradicionales.
Los estimuladores del nervio vago representan la oportunidad de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 11.22 % hasta 2031. Su utilidad multifacética en la epilepsia farmacorresistente, la depresión resistente al tratamiento y los trastornos inflamatorios impulsa su adopción en diversas especialidades. Los pioneros tecnológicos están miniaturizando los generadores de pulsos y mejorando la durabilidad de los electrodos, lo que permite tiempos quirúrgicos más cortos y menos cirugías de revisión. En general, el mercado de implantes cerebrales sigue estando impulsado por la innovación de productos, con sistemas de estimulación cerebral profunda (DBS) de circuito cerrado y neuroestimuladores sensibles a las convulsiones que amplían los casos de uso, a la vez que respaldan la estabilidad de los ASP.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tecnología: los procedimientos invasivos dominan, pero las técnicas mínimamente invasivas se aceleran
La cirugía estereotáctica invasiva sigue representando una presencia del 70.85 % en el mercado de implantes cerebrales en 2025 gracias a la colocación precisa de electrodos y a las vías de atención con un buen reembolso. Los metaanálisis que abarcan las cohortes de 2025 documentan un 2.71 % de eventos cerebrovasculares, un 1.0 % de discapacidad permanente y un 0.4 % de mortalidad, cifras que tranquilizan tanto a cirujanos como a organismos reguladores. La adopción simultánea de la navegación asistida por robot y la guía de resonancia magnética de 3 teslas mantiene las tasas de complicaciones en una trayectoria descendente.
Sin embargo, los enfoques mínimamente invasivos, como el Stentrode endovascular de Synchron, están cobrando impulso, con una tasa de crecimiento anual compuesta (TCAC) prevista del 11.74 %. La implantación a través de la vena yugular elimina la craneotomía, acorta la duración del procedimiento y podría permitir su expansión a centros de cirugía ambulatoria. Los electrodos de polímero flexibles recubiertos con agentes antiinflamatorios reducen las reacciones a cuerpos extraños, mientras que la administración mediante un único acceso disminuye el riesgo de infección. A medida que estas estrategias menos invasivas maduran, amplían el grupo de candidatos y aceleran la implantación geográfica, impulsando el crecimiento del volumen.
Por aplicación: el dolor crónico lidera, la terapia para el Parkinson registra la expansión más rápida
El dolor crónico representa el 32.40 % del total de procedimientos, respaldado por una sólida evidencia que respalda la estimulación medular para el síndrome de cirugía de espalda fallida y el síndrome de dolor regional complejo. Las aprobaciones de la FDA para la neuropatía diabética han abierto nuevos canales de derivación, impulsando su utilización en clínicas del dolor y redes de salud integradas.
El tratamiento de la enfermedad de Parkinson es el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 11.29 %. Los protocolos de intervención temprana, la focalización refinada del núcleo subtalámico y las ratios de coste-efectividad inferiores a 50,000 XNUMX USD por año de vida ajustado por calidad mantienen la confianza de los aseguradores. La epilepsia mantiene un volumen estable, ya que los dispositivos de neuroestimulación reactiva demuestran una reducción duradera de las crisis durante un seguimiento de nueve años, mientras que los usos psiquiátricos, encabezados por la depresión, se acercan a su comercialización a medida que maduran los ensayos clínicos fundamentales.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Los hospitales siguen dominando mientras los centros ambulatorios ganan terreno
Los hospitales y centros neuroquirúrgicos controlaron el 58.10 % del volumen de procedimientos en 2025, lo que refleja las necesidades de infraestructura para las operaciones estereotácticas y la atención postoperatoria. Los marcos de reembolso consolidados fomentan la facturación hospitalaria, y los equipos multidisciplinarios simplifican la gestión perioperatoria.
Los centros de cirugía ambulatoria registran la tasa de crecimiento anual compuesta (TCAC) más alta, del 11.95 %, especialmente en Estados Unidos, donde las aseguradoras incentivan entornos de menor costo y los dispositivos mínimamente invasivos acortan los períodos de observación. Las clínicas comunitarias para trastornos del movimiento están cada vez más equipadas para gestionar la programación y el mantenimiento de baterías, lo que redistribuye aún más el seguimiento a largo plazo de los hospitales terciarios a los entornos ambulatorios.
Análisis geográfico
Mercado de implantes cerebrales en Norteamérica
Norteamérica mantiene su liderazgo, aportando el 52.70 % de los ingresos globales, gracias a las vías de acceso acelerado de la FDA, amplios fondos de capital y una sólida cobertura de reembolso para múltiples indicaciones. Los hospitales estadounidenses también se benefician de una gran concentración de neurocirujanos funcionales con formación especializada y un floreciente ecosistema de startups liderado por Neuralink, Precision Neuroscience y Synchron. Canadá amplía los totales regionales gracias a un seguro médico universal que reconoce la estimulación cerebral profunda (DBS) como médicamente necesaria para el párkinson y el temblor esencial.
Mercados europeos más amplios
Europa sigue de cerca esta tendencia, respaldada por procesos coordinados de evaluación de tecnologías sanitarias (ETS) y vías de revisión acelerada del MDR de la UE que agilizan la implantación de innovaciones. Alemania, Francia y el Reino Unido albergan conjuntamente numerosos centros de excelencia de DBS y continúan implementando pilotos de reembolsos de VNS y RNS a gran escala. Los países nórdicos utilizan marcos de salud digital para apoyar la programación remota de DBS, demostrando modelos eficientes de atención a distancia.
Mercado de implantes cerebrales en Asia-Pacífico, Oriente Medio y África y Sudamérica
Asia-Pacífico emerge como el corredor más dinámico, con una perspectiva de CAGR del 12.11 %. China invierte fuertemente en I+D en neurociencia y en la fabricación de dispositivos de alta gama, reduciendo la brecha tecnológica con sus pares occidentales. El envejecimiento de la población japonesa impulsa una fuerte demanda de soluciones para trastornos del movimiento, mientras que el seguro universal del país simplifica la captación de pacientes. India, Corea del Sur y Australia completan el crecimiento regional combinando alianzas público-privadas con investigación académica de vanguardia para impulsar el rendimiento de los ensayos clínicos. Oriente Medio y África, así como Sudamérica, se mantienen en una etapa incipiente, pero prometedora. Los estados del CCG respaldan centros neuroquirúrgicos emblemáticos como parte de sus agendas nacionales de innovación sanitaria, mientras que Brasil y Argentina impulsan proyectos piloto de reembolsos específicos a pesar de la volatilidad macroeconómica. El potencial de crecimiento a largo plazo depende de la ampliación de la formación especializada, la estabilización del riesgo cambiario y la expansión de la infraestructura de teleprogramación en zonas rurales.

Panorama regulatorio
En Estados Unidos, los implantes cerebrales y los sistemas de interfaz neuronal se rigen por el marco regulatorio de la FDA para dispositivos médicos neurológicos, con una clasificación basada en el riesgo y requisitos de evidencia clínica definidos mediante vías como las IDE para estudios de viabilidad temprana y estudios fundamentales. El Programa de Dispositivos Innovadores de la FDA es un acelerador clave para las nuevas neurotecnologías dirigidas a afecciones irreversiblemente debilitantes, y su conjunto de herramientas normativas también incluye mecanismos para gestionar la evolución del software. La guía de la FDA de 2024 sobre Planes de Control de Cambios Predeterminados (PCCP) respalda las actualizaciones de IA/ML posteriores a la aprobación, preespecificadas, para sistemas de estimulación adaptativa y con capacidad de detección.
En Europa, el Reglamento de Dispositivos Médicos de la UE (MDR 2017/745) clasifica la mayoría de los implantes de interfaz neural invasivos en la Clase III, lo que exige una evaluación de conformidad rigurosa por parte de los Organismos Notificados y una vigilancia posterior a la comercialización exhaustiva. La gestión de la transición al MDR sigue siendo un pilar fundamental para los fabricantes que mantienen carteras de productos heredadas, ya que el artículo 120 (modificado por el Reglamento 2023/607) establece condiciones y plazos transitorios que influyen en los ciclos de actualización de la documentación técnica, la preparación del sistema de calidad (por ejemplo, ISO 13485) y la planificación de la evaluación clínica para los implantes de alto riesgo.
Análisis de la cadena de valor
La cadena de valor comienza con proveedores de materiales y componentes para metales y polímeros biocompatibles, matrices de microelectrodos de alta densidad y circuitos integrados de aplicación específica (ASIC), seguidos de especialistas en empaquetado hermético y conexiones pasantes que permiten la implantación a largo plazo en entornos fisiológicos exigentes. Las actividades intermedias abarcan el diseño y la verificación del dispositivo, el ensamblaje en sala limpia, el desarrollo de software y algoritmos para detección y terapia de circuito cerrado, la esterilización y la documentación regulatoria para respaldar los expedientes IDE y de aprobación. En la fase final, la distribución y la adopción dependen de la adquisición por parte de hospitales y centros neuroquirúrgicos, la capacitación de cirujanos y los flujos de trabajo de servicios de cola larga, como la programación, el ajuste remoto de parámetros y la gestión de baterías, que a su vez determinan el costo total de propiedad y la preferencia del proveedor.
Un cuello de botella clave reside en la microelectrónica avanzada y la fabricación de electrodos, donde la capacidad limitada y los estrictos requisitos de revalidación pueden alargar los plazos de entrega (que se sitúan entre 18 y 36 meses para ciertos cambios en el suministro de ASIC y electrodos de alta densidad) e incrementar los costes de cambio una vez que se finaliza un diseño para estudios clínicos. El ecosistema también muestra una división más clara entre desarrolladores integrados verticalmente y socios especializados. En mayo de 2026, el nombramiento de MintNeuro como proveedor comercial de silicio para Motif Neurotech puso de manifiesto el cambio hacia modelos de fabricación por contrato para subsistemas relacionados con BCI, alineando el desarrollo con las cadenas de suministro de dispositivos médicos ya establecidas y orientando la diferenciación hacia la evidencia clínica, el software y los flujos de datos, en lugar de la fabricación interna de chips.
Panorama competitivo
La estructura del mercado está moderadamente concentrada. Las tres principales —Medtronic, Abbott y Boston Scientific— mantienen su liderazgo combinando carteras diversificadas de neuroestimulación con sólidas relaciones con cirujanos, desarrolladas durante décadas. Cada una invierte en algoritmos de circuito cerrado basados en IA, plataformas de energía recargable e integración de smartphones para renovar sus bases instaladas sin recurrir a recortes de precios drásticos.
Empresas disruptivas como Synchron, Blackrock Neurotech y Precision Neuroscience revolucionan los modelos quirúrgicos tradicionales con BCI menos invasivas que prometen tiempos de intervención más cortos y una mayor adopción en pacientes ambulatorios. El Stentrode de Synchron para la vena yugular ha avanzado hacia ensayos clínicos cruciales en EE. UU. con la categoría de Dispositivo Innovador, mientras que la micromatriz de precisión de Blackrock busca restaurar la función motora en pacientes con parálisis. El fuerte respaldo de capital de riesgo impulsa plazos clínicos ajustados y una rápida ampliación de la producción, intensificando la competencia por la atención de los neurólogos.
Las colaboraciones entre empresas de dispositivos y líderes en IA en la nube (por ejemplo, el modelo quiral de Synchron-NVIDIA) demuestran un giro del ecosistema hacia la diferenciación de la terapia definida por software. [3] Pharmaphorum, “Synchron-NVIDIA revela el modelo quiral”, pharmaphorum.com Las empresas establecidas responden adquiriendo startups con algoritmos avanzados o codesarrollando conjuntos de análisis que generan recomendaciones de programación automatizadas. En general, las capacidades de ciencia de datos propias ahora tienen tanto peso como la fiabilidad del hardware en las licitaciones hospitalarias, lo que está reconfigurando la dinámica competitiva en todo el mercado de implantes cerebrales.
Líderes de la industria de implantes cerebrales
Boston Scientific Corporation
PLC de Renishaw
Medtronic
Abbott
LivaNova Plc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular


Desarrollos recientes de la industria
- Mayo de 2026: Medtronic anunció que su tecnología BrainSense y el sistema de estimulación cerebral profunda adaptativa (aDBS), junto con el identificador de electrodos BrainSense, obtuvieron la licencia en Canadá para el tratamiento de la enfermedad de Parkinson. Esta iniciativa extiende la estimulación cerebral profunda personalizada con sensores a un sistema de salud adicional con cobertura de reembolso y fomenta una mayor adopción de conceptos de programación de circuito cerrado más allá de Estados Unidos y Europa.
- Febrero de 2025: Medtronic recibió la aprobación de la FDA estadounidense para su sistema de estimulación cerebral profunda adaptativa para personas con enfermedad de Parkinson. Al permitir el autoajuste en tiempo real basado en la actividad cerebral individual, esta aprobación fortalece la posición comercial de la estimulación cerebral profunda de circuito cerrado y eleva el nivel de exigencia en cuanto al rendimiento de los sensores y algoritmos en las plataformas de neuromodulación de próxima generación.
- Agosto de 2024: Medtronic recibió la aprobación de la FDA de EE. UU. para la cirugía de estimulación cerebral profunda (DBS) con anestesia local mediante sus sistemas DBS con sensores. La posibilidad de realizar procedimientos DBS bajo anestesia general ayuda a estandarizar los flujos de trabajo quirúrgicos en centros seleccionados y permite una mayor productividad al reducir la necesidad de realizar el mapeo intraoperatorio con el paciente completamente despierto.


Alcance y metodología
Según el alcance del informe, los implantes cerebrales, también conocidos como implantes neurales, son dispositivos que se utilizan para estimular ciertas partes del cerebro para estimular los sentidos, mejorar la función física y mejorar la memoria. El mercado de implantes cerebrales está segmentado por tipo de producto (estimulador cerebral profundo, estimulador de la médula espinal y estimulador del nervio vago), aplicación (dolor crónico, epilepsia, enfermedad de Parkinson, depresión, temblor esencial, enfermedad de Alzheimer y otras aplicaciones) y geografía ( América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur). El informe de mercado también cubre los tamaños y tendencias de mercado estimados para 17 países diferentes en las principales regiones, a nivel mundial. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Estimuladores cerebrales profundos |
| Estimuladores de la médula espinal |
| Estimuladores del nervio vago |
| Invasivo (Quirúrgico) |
| Mínimamente invasivo / percutáneo |
| No invasivo (transcraneal) |
| Enfermedad de Parkinson |
| Dolor Crónico |
| Epilepsia |
| Depresión y trastornos psiquiátricos |
| Temblor esencial |
| Otras aplicaciones |
| Hospitales y centros neuroquirúrgicos |
| Clínicas Especializadas |
| Centros Quirúrgicos Ambulatorios |
| Institutos académicos y de investigación |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de APAC | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Estimuladores cerebrales profundos | |
| Estimuladores de la médula espinal | ||
| Estimuladores del nervio vago | ||
| por Tecnología | Invasivo (Quirúrgico) | |
| Mínimamente invasivo / percutáneo | ||
| No invasivo (transcraneal) | ||
| por Aplicación | Enfermedad de Parkinson | |
| Dolor Crónico | ||
| Epilepsia | ||
| Depresión y trastornos psiquiátricos | ||
| Temblor esencial | ||
| Otras aplicaciones | ||
| Por usuario final | Hospitales y centros neuroquirúrgicos | |
| Clínicas Especializadas | ||
| Centros Quirúrgicos Ambulatorios | ||
| Institutos académicos y de investigación | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de APAC | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de implantes cerebrales?
El tamaño del mercado de implantes cerebrales será de USD 3.45 mil millones en 2026 y se prevé que alcance los USD 5.64 mil millones en 2031.
¿Qué segmento de productos lidera el mercado?
Los estimuladores cerebrales profundos poseen la mayor participación (42.10 %) debido a la sólida evidencia clínica en los trastornos del movimiento.
¿Qué región geográfica está creciendo más rápido?
Asia-Pacífico muestra la expansión más rápida, con una CAGR proyectada del 12.11 % hasta 2031, impulsada por mejoras de infraestructura y armonización regulatoria.
¿Qué tendencia tecnológica está transformando la prestación de la terapia?
Los sistemas de circuito cerrado habilitados por IA que ajustan dinámicamente los parámetros de estimulación en tiempo real están transformando la precisión del tratamiento.
Última actualización de la página:



