

Tamaño y participación del mercado de terapias para tumores cerebrales
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
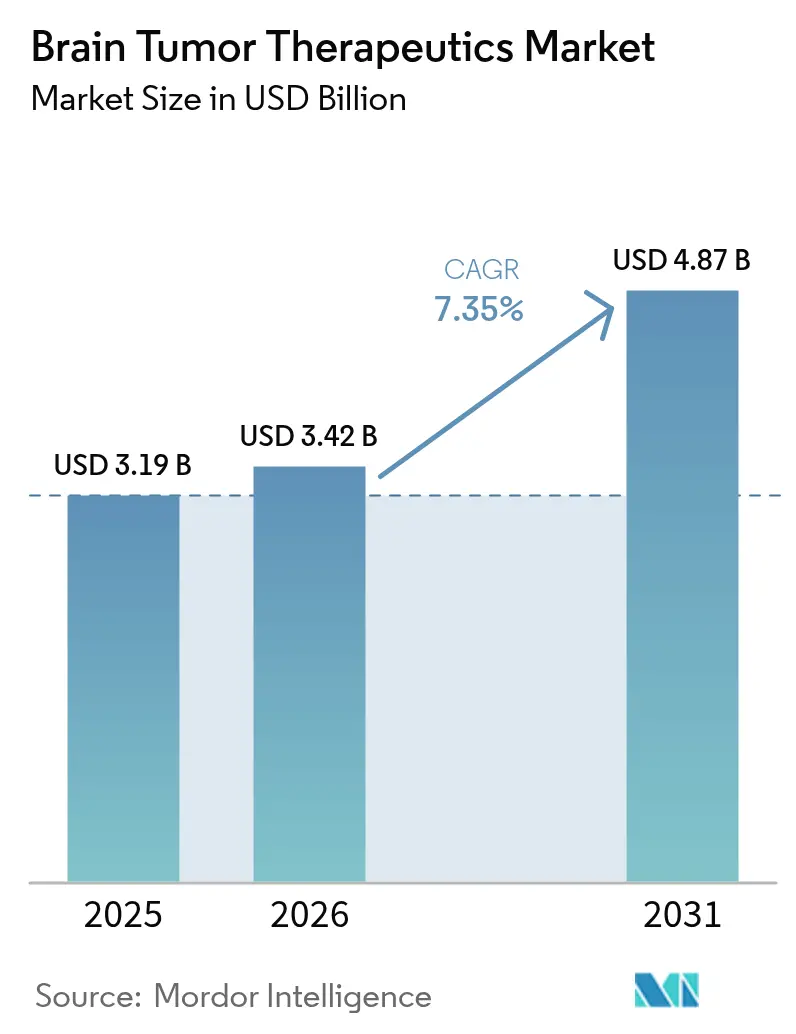
| Tamaño del mercado (2026) | USD 3.42 mil millones |
| Tamaño del mercado (2031) | USD 4.87 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.35% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
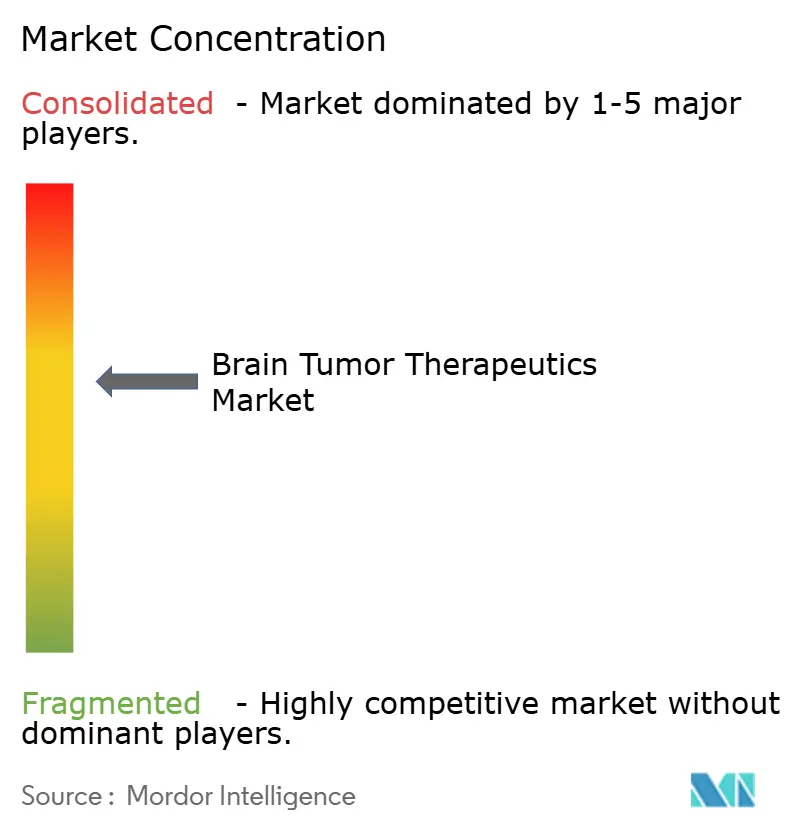
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de terapias para tumores cerebrales realizado por Mordor Intelligence
Se espera que el tamaño del mercado de terapias para tumores cerebrales crezca de USD 3.190 millones en 2025 a USD 3.420 millones en 2026 y se pronostica que alcance los USD 4.870 millones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 7.35 % durante el período 2026-2031. Este sólido crecimiento refleja la convergencia de avances en medicina de precisión, aprobaciones aceleradas y una cartera constante de activos en etapa avanzada que acortan el proceso de la práctica clínica a la práctica clínica. El lanzamiento comercial de la terapia de captura de neutrones de boro (BNCT), junto con las herramientas de reutilización de fármacos basadas en IA, está cambiando las expectativas terapéuticas, en particular para el glioma y otros tumores de alto grado. Los regímenes intravenosos aún dominan la práctica clínica porque permiten un control farmacocinético estricto; sin embargo, los agentes orales dirigidos están ganando terreno a medida que mejoran las soluciones de barrera hematoencefálica. Los inversores siguen invirtiendo sumas récord en neurooncología, y grandes grupos biofarmacéuticos han asignado más de 53 000 millones de dólares a activos neurológicos en los últimos dos años. Sin embargo, las interrupciones en la cadena de suministro de radioisótopos y los elevados costes terapéuticos moderan el impulso a corto plazo.
Conclusiones clave del informe
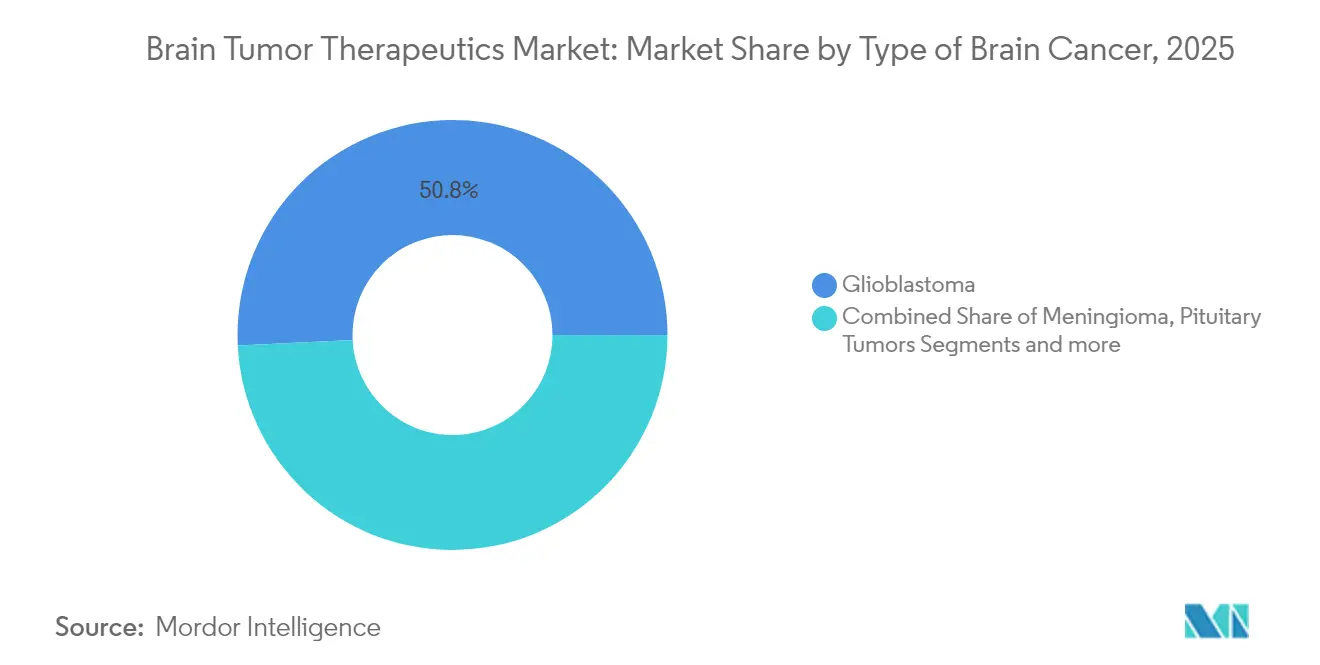
- Por tipo de cáncer, el glioblastoma lideró con el 50.78% de la participación del mercado de terapias para tumores cerebrales en 2025, mientras que también está preparado para la CAGR más rápida del 8.02% hasta 2031.
- Por terapia, la inmunoterapia tuvo una participación en los ingresos del 32.10 % en 2025; se proyecta que los tratamientos de moléculas pequeñas dirigidos registren la CAGR más alta del 8.10 % hasta 2031.
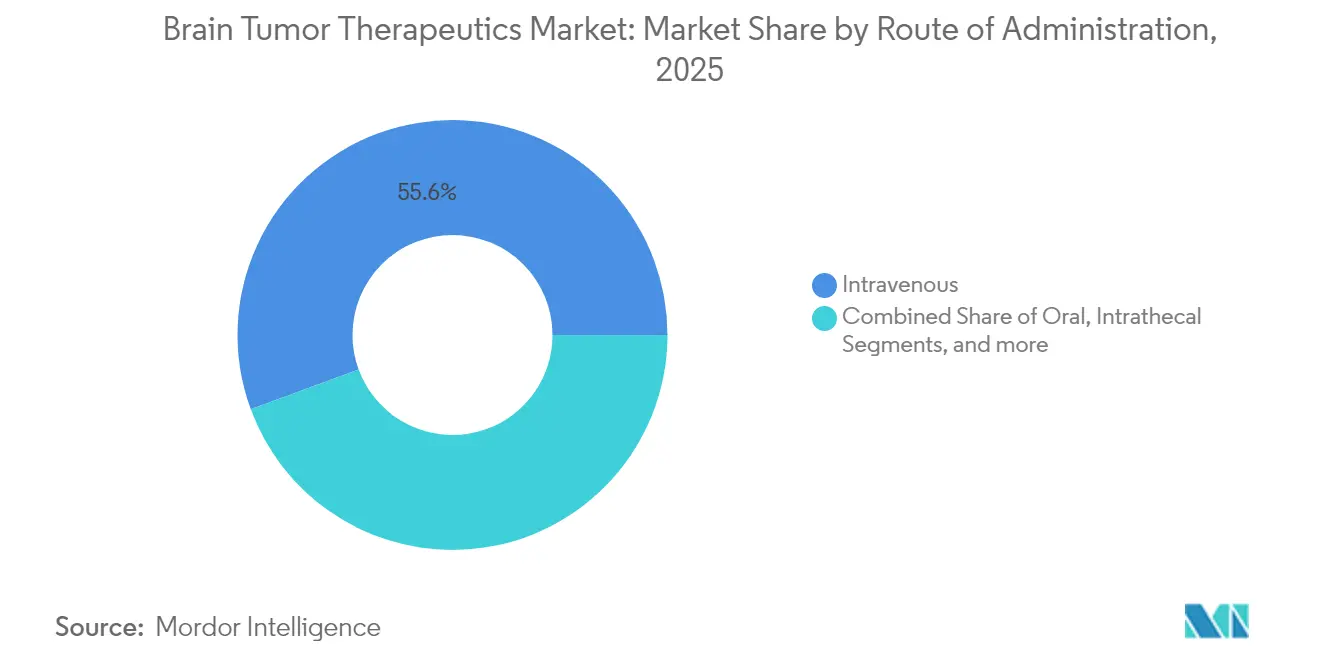
- Por vía de administración, el segmento intravenoso representó el 55.62 % del tamaño del mercado de terapias para tumores cerebrales en 2025.
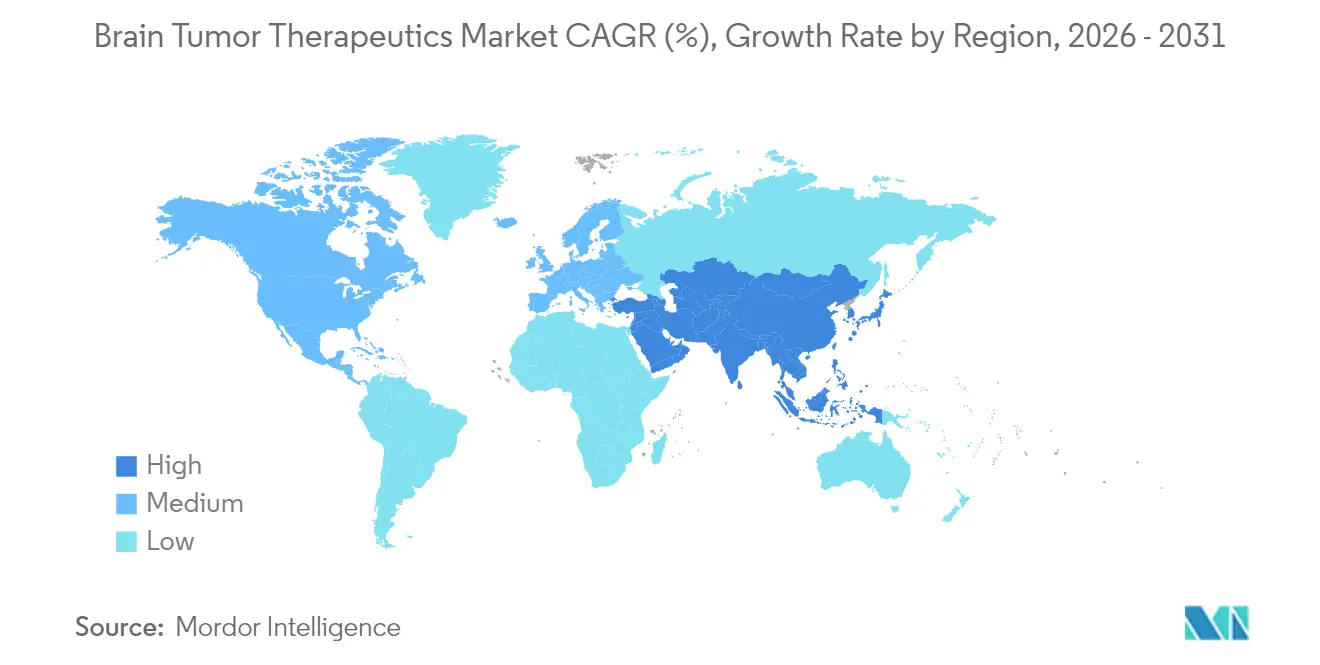
- Por geografía, América del Norte representó el 39.88 % de la participación en los ingresos en 2025, mientras que se prevé que Asia-Pacífico aumente a una CAGR del 8.12 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de terapias para tumores cerebrales
Análisis del impacto de los impulsores
| Destornillador | (≈) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la incidencia de tumores cerebrales primarios y metastásicos | + 1.8% | Global | Mediano plazo (2-4 años) |
| Expansión de la línea de productos en etapa avanzada y aprobaciones aceleradas de la FDA | + 2.1% | América del Norte y la UE, con repercusión en Asia-Pacífico | Corto plazo (≤ 2 años) |
| La medicina de precisión avanza hacia terapias guiadas por biomarcadores | + 1.6% | Global; ganancias tempranas en EE. UU., Alemania y Japón | Mediano plazo (2-4 años) |
| Iniciativas contra el cáncer cerebral patrocinadas por el gobierno y aumento de fondos | + 1.2% | América del Norte y el núcleo de la UE | Largo plazo (≥ 4 años) |
| Impulso del lanzamiento comercial de BNCT | + 0.9% | Núcleo de APAC; propagación a MEA | Largo plazo (≥ 4 años) |
| La reutilización de fármacos habilitada por IA acelera los candidatos a tumores huérfanos | + 1.4% | Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de la línea de productos en etapa avanzada y aprobaciones aceleradas de la FDA
La rapidez regulatoria continúa transformando el mercado de terapias para tumores cerebrales. La aprobación de Vorasidenib en 2024 para el glioma con mutación IDH de grado 2 duplicó la supervivencia libre de progresión media en comparación con placebo, lo que valida las vías de desarrollo guiadas por biomarcadores [1] Drugs.com, “FDA Approves Vorasidenib for Low-Grade Glioma,” drugs.com . Las designaciones de terapias innovadoras están acortando los plazos, mientras que las exenciones para dispositivos en investigación ahora cubren plataformas de radioterapia novedosas como las semillas de radio-224 de Alpha DaRT para el glioblastoma recurrente. El impulso colectivo acorta los ciclos de comercialización y fomenta los ensayos maestros de múltiples brazos que asocian subconjuntos moleculares con agentes dirigidos.
La medicina de precisión avanza hacia terapias guiadas por biomarcadores
Las pruebas rutinarias para la mutación de IDH, la metilación del promotor MGMT y la codeleción de 1p/19q ahora guían la selección del régimen en centros líderes. Las plataformas de biopsia líquida proporcionan lecturas moleculares en tiempo real, lo que permite cambiar de terapia antes de la progresión radiográfica. Los algoritmos de aprendizaje automático que integran perfiles multiómicos ya predicen las respuestas a la inmunoterapia con una precisión superior al 90 %, una capacidad que está refinando los criterios de elegibilidad para el bloqueo de puntos de control.
Despliegue comercial de plataformas BNCT compactas
Japón ha trasladado la terapia de captura de neutrones de boro del uso experimental al servicio hospitalario de rutina mediante la instalación de fuentes de neutrones compactas basadas en aceleradores que reemplazan los grandes reactores de investigación utilizados en ensayos anteriores. Más de 500 pacientes ya han recibido la terapia, estableciendo un primer récord de seguridad y eficacia en el mundo real para la modalidad. Los programas clínicos ahora se están extendiendo más allá de los tumores recurrentes de cabeza y cuello a las neoplasias malignas cerebrales, con la ayuda de portadores de boro de próxima generación, como compuestos conjugados con péptidos que se acumulan de forma más selectiva en el tejido tumoral. Los estudios paralelos de Monte Carlo muestran que los generadores de neutrones rediseñados pueden alcanzar relaciones de flujo térmico a epitermal que coinciden con las directrices de tratamiento del OIEA, un hito técnico que abre la puerta a aplicaciones más amplias en enfermedades e instalación en centros oncológicos regionales.
Reutilización de fármacos asistida por IA para tumores cerebrales huérfanos
Las plataformas de aprendizaje automático que analizan bibliotecas de compuestos heredadas con conjuntos de datos multiómicos sobre cáncer están acortando el tiempo de descubrimiento de terapias para tumores cerebrales raros de décadas a tan solo unos pocos años. Los algoritmos de reconocimiento de patrones ya han revelado nuevos usos para moléculas conocidas, como el reposicionamiento del antihelmíntico mebendazol para el glioblastoma, ahora protegido mediante una solicitud de patente reciente. La precisión de los modelos sigue mejorando a medida que los conjuntos de entrenamiento combinan datos genómicos, transcriptómicos y de resultados de tratamientos en el mundo real, lo que permite a los desarrolladores pronosticar la respuesta a fármacos a nivel de subtipo tumoral con alta fiabilidad. Este enfoque es especialmente valioso para tumores cerebrales ultra raros, cuyo reducido número de pacientes hace imprácticos los ensayos prospectivos convencionales; la reutilización guiada por IA proporciona candidatos clínicamente viables, minimizando costes y tiempo.
Análisis del impacto de las restricciones
| Restricción | (≈) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de nuevas terapias y regímenes combinados | -1.4% | Global | Corto plazo (≤ 2 años) |
| La barrera hematoencefálica limita la penetración de moléculas pequeñas y productos biológicos | -1.1% | Global | Mediano plazo (2-4 años) |
| Resistencia a la inmunoterapia impulsada por el microambiente tumoral | -0.8% | Global | Mediano plazo (2-4 años) |
| Escasez de suministro de radioisótopos para las instalaciones de BNCT | -0.6% | Núcleo de APAC; emergente en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de nuevas terapias y regímenes combinados
Las terapias celulares y génicas de primera clase suelen superar los 400,000 dólares por tratamiento, mientras que las combinaciones multiagente pueden añadir otros 300,000 dólares anuales, lo que sobrecarga los presupuestos de las aseguradoras. Los sistemas de salud ahora vinculan el reembolso a los resultados reales, lo que genera retrasos en la cobertura que limitan la adopción temprana en entornos de bajos ingresos.
La barrera hematoencefálica limita la penetración de moléculas pequeñas y productos biológicos
Solo el 2% de las moléculas sistémicas alcanzan concentraciones terapéuticas en el cerebro, lo que obliga a depender de dosis altas que aumentan la toxicidad sistémica. El ultrasonido focalizado, la administración mejorada por convección y los portadores de nanopartículas están progresando, pero la inversión de capital y la capacitación especializada ralentizan su implementación más allá de los centros terciarios.
Análisis de segmento
Por tipo de cáncer cerebral: El glioblastoma impulsa la innovación a pesar de los obstáculos terapéuticos
El glioblastoma representó el 50.78 % de la participación de mercado en terapias para tumores cerebrales en 2025 y se proyecta que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.02 %, manteniendo la mayor porción del tamaño del mercado de terapias para tumores cerebrales hasta 2031. La alta mortalidad, las limitadas opciones de atención estándar y el surgimiento de campos de tratamiento de tumores ayudan a mantener el enfoque de los inversores.
La continua combinación de dispositivos y fármacos, las vacunas peptídicas y los inhibidores selectivos de IDH ilustran la concentración de capital en este segmento. El meningioma se sitúa en segundo lugar en términos de valor gracias a protocolos de radiocirugía perfeccionados, mientras que los tumores hipofisarios se benefician de nuevos moduladores endocrinos que normalizan los niveles hormonales de forma más predecible. Subtipos con tendencia pediátrica, como el meduloblastoma y el ependimoma, integran ahora la radioterapia adaptada al riesgo con el diagnóstico molecular, lo que mejora la supervivencia a cinco años, pero convierte la enfermedad en una prioridad de investigación urgente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por terapia: Las moléculas pequeñas dirigidas superan a la inmunoterapia en ritmo de crecimiento
La inmunoterapia generó un 32.10% de ingresos en 2025 y sigue siendo fundamental para los tumores con alta carga mutacional. No obstante, la ola de aprobaciones impulsada por la precisión posiciona ahora la terapia dirigida de moléculas pequeñas como la categoría de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) prevista del 8.10%, lo que refleja el interés del mercado de terapias para tumores cerebrales por agentes de dosificación oral compatibles con biomarcadores.
La quimioterapia persiste como terapia adyuvante o de rescate, pero los regímenes de alta dosis se enfrentan a un reemplazo a medida que los inhibidores específicos de mutaciones obtienen reembolso. Las terapias génicas y celulares introducen potencial curativo, pero enfrentan dificultades de escalabilidad y costo. Mientras tanto, los tratamientos radioterapéuticos complementarios, como la BNCT, se están expandiendo más allá de las indicaciones de cabeza y cuello, reforzando los protocolos multimodales.
Por vía de administración: la intravenosa sigue siendo dominante en medio de la innovación en la administración
El segmento intravenoso cubrió el 55.62 % del tamaño del mercado de terapias para tumores cerebrales en 2025 y se espera que aumente a una tasa compuesta anual (TCAC) del 7.90 % hasta 2031. Los médicos confían en la administración intravenosa para la titulación precisa de la dosis y el manejo de la toxicidad en tiempo real en medicamentos con un índice terapéutico estrecho.
Los agentes orales dirigidos están en expansión gracias a una mejor permeabilidad y comodidad para el paciente, mientras que los métodos intratecales e intraventriculares se utilizan especialmente en la diseminación leptomeníngea. Los ensayos de administración por convección mejorada demuestran concentraciones tumorales 100 veces mayores que la infusión sistémica; sin embargo, la complejidad técnica la limita a centros de referencia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado norteamericano de terapias para tumores cerebrales
Norteamérica mantuvo una cuota de mercado del 39.88 % en 2025 y disfruta de una densidad de ensayos clínicos inigualable, la adopción de pruebas genómicas y mecanismos de financiación que aceleran la adopción de nuevos productos. La amplia base instalada de sistemas Gamma Knife y BNCT en la región respalda los tratamientos combinados, y la financiación filantrópica del programa Biden Cancer Moonshot sustenta los programas de investigación traslacional.
Mercado europeo de terapias para tumores cerebrales
Europa sigue con contribuciones constantes, ya que las aprobaciones centralizadas de la EMA agilizan el acceso en todos los Estados miembros y las colaboraciones público-privadas cofinancian proyectos de tumores huérfanos. Alemania, Francia e Italia albergan en conjunto más de 120 estudios intervencionistas sobre tumores cerebrales en curso, mientras que los registros paneuropeos proporcionan evidencia práctica a las agencias de evaluación de tecnologías sanitarias.
Mercado de terapias para tumores cerebrales en la región Asia-Pacífico
Asia-Pacífico, la región de mayor crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 8.12 %, se beneficia de la modernización regulatoria de China, donde más de 60 medicamentos innovadores obtuvieron la autorización de las vías aceleradas en 2024. La temprana adopción de la BNCT en Japón convierte al país en un centro regional de referencia, y las instituciones australianas aprovechan los plazos éticos favorables para reclutar pacientes internacionales. La mejora de los marcos de reembolso en Corea del Sur y Singapur amplía aún más el acceso de los pacientes a regímenes de vanguardia.
Panorama regulatorio
La actividad regulatoria en el ámbito de las terapias para tumores cerebrales se basa cada vez más en etiquetas definidas por biomarcadores y vías aceleradas para indicaciones neurooncológicas con alta necesidad médica no cubierta. En Estados Unidos, la aprobación por la FDA de VORANIGO (vorasidenib) en agosto de 2024 para el glioma de grado 2 con mutación IDH1/IDH2 (incluidos pacientes de 12 años o más) reforzó el desarrollo guiado por mutaciones y respaldó las pruebas estandarizadas de IDH en las vías de tratamiento. La FDA también ha utilizado la aprobación acelerada en tumores cerebrales ultrarraros, incluida la aprobación acelerada en agosto de 2025 de Modeyso (dordaviprona) para el glioma difuso de la línea media recurrente con mutación H3 K27M (pacientes de 1 año o más), lo que aumenta el énfasis en los compromisos de estudios confirmatorios en la planificación de la comercialización.
En Europa, la revisión centralizada continúa configurando el acceso en los Estados miembros a través de decisiones de la Comisión Europea respaldadas por evaluaciones de la EMA. La Comisión Europea otorgó la autorización de comercialización para Voranigo en septiembre de 2025 y, en abril de 2026, otorgó la autorización de comercialización condicional para Ojemda (tovorafenib) para glioma pediátrico de bajo grado con alteraciones BRAF específicas (a partir de los 6 meses de edad), lo que ilustra cómo la autorización condicional puede permitir un acceso más temprano a conjuntos de datos menos completos para necesidades médicas no cubiertas. Por otra parte, la propuesta legislativa estadounidense (S. 4739) ordena al Comisionado de la FDA que emita directrices en el plazo de un año a partir de su promulgación, con el objetivo de minimizar la exclusión de pacientes con tumores cerebrales de los ensayos clínicos para otras indicaciones, lo que indica un impulso político hacia un acceso más amplio a los ensayos y la modernización de los criterios de elegibilidad.
Panorama competitivo
La competencia es intensa, aunque moderadamente concentrada, con líderes farmacéuticos globales y biotecnológicas ágiles compitiendo por conseguir marcas de primera clase. Novartis, Roche y Bristol-Myers Squibb aprovechan sus líneas de productos diversificadas y su experiencia en oncología de precisión para consolidar la valiosa franquicia de gliomas. Novocure se apoderó del nicho de mercado en el tratamiento de tumores tras demostrar mejoras en la supervivencia global en múltiples ensayos aleatorizados.
La actividad de adquisiciones es intensa. La compra de Modifi Biosciences por parte de Merck por 30 millones de dólares proporcionó un potenciador del daño al ADN diseñado para sortear la resistencia a la temozolomida. La adquisición de RayzeBio por parte de Bristol-Myers Squibb por 4.1 millones de dólares aseguró una plataforma radiofarmacéutica de actinio-225, aunque la escasez mundial de isótopos amenaza la consistencia del suministro [4] Fierce Pharma, “Radiopharmaceutical Supply Headwinds Stall Clinical Programs,” fiercepharma.com.
Los desarrolladores también buscan oportunidades en el mercado de tumores raros, donde la densidad competitiva se mantiene baja y los reguladores ofrecen vales de revisión prioritaria. Las empresas con capacidades de ensayos adaptativos y alianzas con la defensa del paciente aseguran una inscripción más rápida y conjuntos de datos diferenciados del mundo real que refuerzan los expedientes de reembolso.
Líderes de la industria de la terapia para tumores cerebrales
Bayer AG
F. Hoffmann-La Roche Ltda.
Eisai Inc.
Novartis ag
Merck & Co. Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: IN8bio publicó en la revista Journal of Clinical Oncology los datos de la Fase 1 de su candidato a terapia con células T gamma-delta, INB-200 (DeltEx DRI). En dicha revista, se informó una supervivencia libre de progresión de 16.1 meses en pacientes con glioblastoma que recibieron dosis repetidas, en comparación con 6.9 meses en el grupo que recibió el tratamiento estándar. Estos resultados respaldan la justificación clínica de las terapias celulares que abordan los mecanismos de resistencia del glioblastoma y fomentan el interés continuo en establecer alianzas para la fabricación a gran escala y el desarrollo de estrategias combinadas.
- Marzo de 2025: Bayer firmó un acuerdo de licencia global con Suzhou Puhe BioPharma para el inhibidor oral de PRMT5, BAY 3713372, diseñado para penetrar en el cerebro y actualmente en investigación para tumores cerebrales primarios y metástasis en el sistema nervioso central. Este acuerdo amplía el conjunto de candidatos a fármacos de molécula pequeña con capacidad de penetrar en el cerebro que se encuentran en desarrollo y evidencia la continua inversión de las grandes farmacéuticas para superar las limitaciones de la barrera hematoencefálica.
- Agosto de 2024: La FDA aprobó VORANIGO (vorasidenib) para pacientes adultos y pediátricos de 12 años o más con astrocitoma u oligodendroglioma de grado 2 con mutaciones en los genes IDH1 o IDH2. Esta aprobación estableció una opción terapéutica dirigida en una población de pacientes con glioma definida por biomarcadores y reforzó la adopción generalizada de las pruebas moleculares como criterio para la selección del tratamiento.
Alcance y metodología
Según el alcance del informe, el tumor cerebral surge del crecimiento anormal de células cancerosas en el cerebro. Un tumor cerebral es una de las principales causas de muerte a nivel mundial. El meningioma es el tipo de tumor cerebral más común y el más difícil de tratar, mientras que los tratamientos para el glioma suelen tener mejores resultados. El mercado terapéutico de tumores cerebrales está segmentado por tipo de cáncer cerebral (glioblastoma, meningioma, tumores hipofisarios y otros tipos de cáncer cerebral), terapia (quimioterapia, inmunoterapia, terapia génica y otras terapias) y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur). El informe también cubre los tamaños y tendencias estimados del mercado para 17 países en las principales regiones del mundo. El informe ofrece el valor (en USD) para los segmentos anteriores.
| Glioblastoma |
| Meningioma |
| Los tumores hipofisarios |
| Ependimoma |
| El meduloblastoma |
| Otros tumores raros |
| Quimioterapia |
| Inmunoterapia |
| Terapia génica y celular |
| Terapia dirigida de moléculas pequeñas |
| Campos de tratamiento tumoral (TTF) y electroterapia |
| Adjuntos de radioterapia |
| Oral |
| Intravenoso |
| Intratecal / Intraventricular |
| Entrega mejorada por convección |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de cáncer cerebral | Glioblastoma | |
| Meningioma | ||
| Los tumores hipofisarios | ||
| Ependimoma | ||
| El meduloblastoma | ||
| Otros tumores raros | ||
| Por Terapia | Quimioterapia | |
| Inmunoterapia | ||
| Terapia génica y celular | ||
| Terapia dirigida de moléculas pequeñas | ||
| Campos de tratamiento tumoral (TTF) y electroterapia | ||
| Adjuntos de radioterapia | ||
| Por vía de administración | Oral | |
| Intravenoso | ||
| Intratecal / Intraventricular | ||
| Entrega mejorada por convección | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de terapias para tumores cerebrales?
El mercado generó USD 3.42 millones en 2026 y está en camino de alcanzar los USD 4.87 millones en 2031, creciendo a una CAGR del 7.35%.
¿Qué tipo de cáncer aporta más ingresos?
El glioblastoma aporta el mayor volumen de ingresos, representando el 50.78 % del mercado en 2025 y expandiéndose a una tasa compuesta anual del 8.02 % hasta 2031.
¿Por qué las terapias dirigidas con moléculas pequeñas están ganando impulso?
Las moléculas pequeñas compatibles con biomarcadores, como los inhibidores de IDH, brindan comodidad oral y una eficacia mejorada, lo que las convierte en la clase de terapia de más rápido crecimiento con una CAGR del 8.10 %.
¿Qué región ofrece la oportunidad de crecimiento más rápido?
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR del 8.12 %, respaldada por aprobaciones aceleradas en China y la adopción de BNCT en Japón.
¿Qué factores limitan el éxito del tratamiento a pesar de las nuevas aprobaciones?
Los altos costos de la terapia, los límites de penetración de la barrera hematoencefálica y las restricciones en el suministro de radioisótopos limitan un acceso más amplio de los pacientes y resultados consistentes del tratamiento.
¿Qué tan concentrado está el panorama competitivo?
El mercado obtiene una puntuación de concentración de 6, lo que indica un dominio moderado de las cinco empresas principales, al tiempo que deja espacio para que las empresas biotecnológicas innovadoras aseguren su participación.


