

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
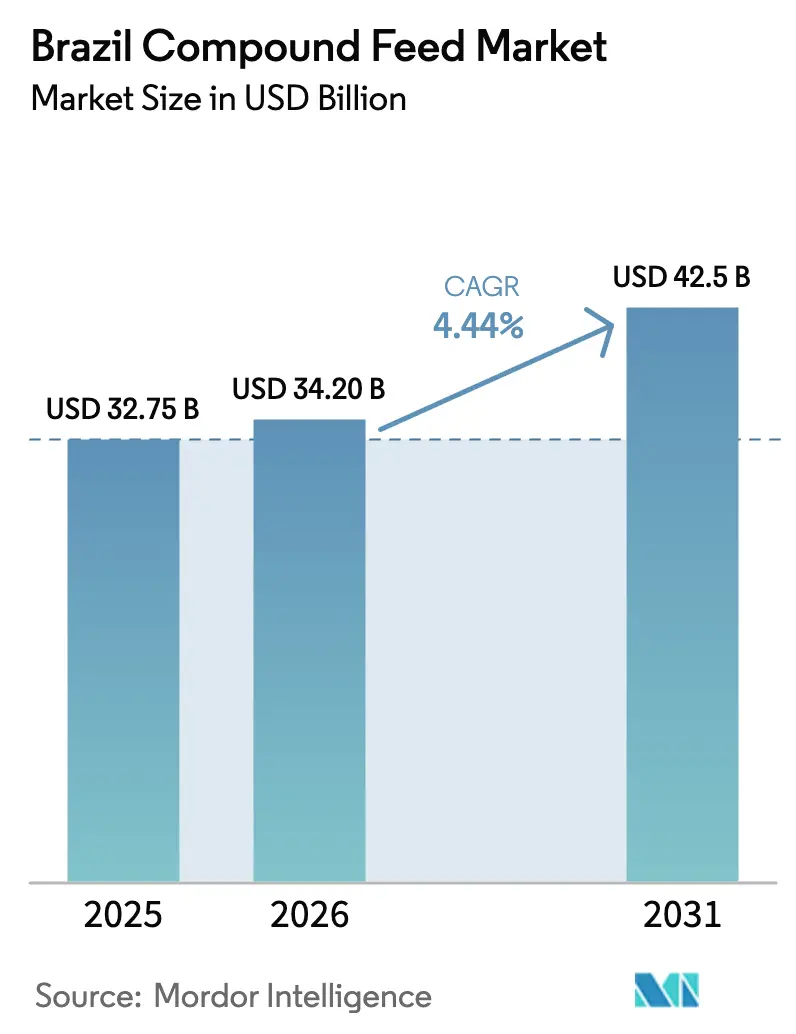
| Tamaño del mercado (2026) | USD 34.20 mil millones |
| Tamaño del mercado (2031) | USD 42.5 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.44% CAGR |
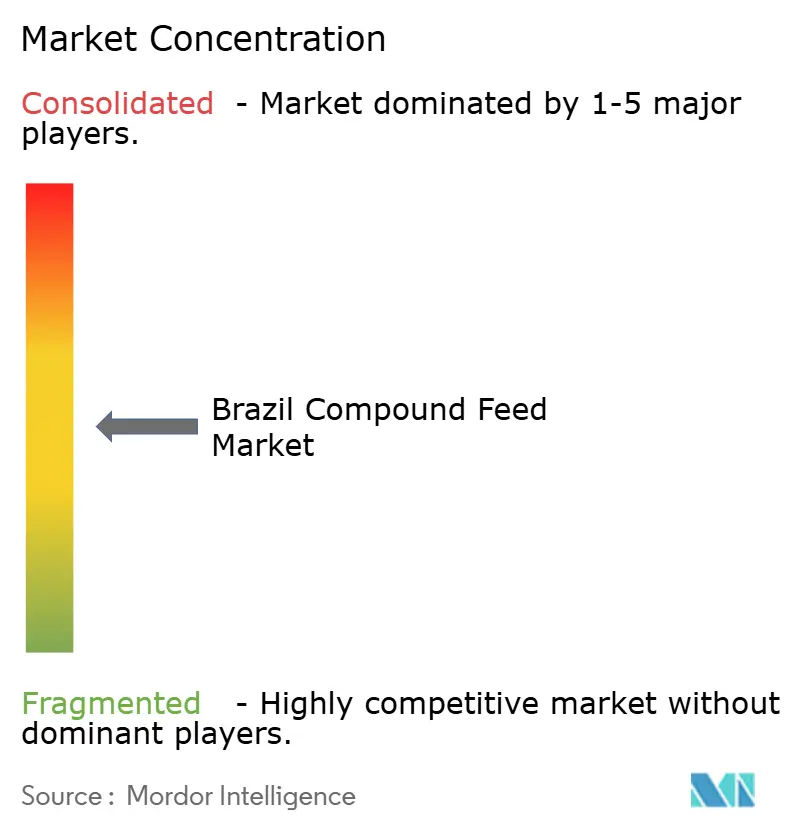
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado brasileño de piensos compuestos por Mordor Intelligence
El mercado brasileño de piensos compuestos se valoró en 32.75 millones de dólares en 2025 y se estima que crecerá de 34.20 millones de dólares en 2026 a 42.50 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.44 % durante el período de pronóstico (2026-2031). Las fuertes cosechas de cereales, la capacidad de producción de piensos en las empresas integradoras de aves y cerdos, y el creciente consumo de proteínas en los hogares urbanos proporcionan una base de demanda estable, mitigando el impacto de las fluctuaciones cíclicas en los precios mundiales de las materias primas. Las exportaciones continuas de aves y cerdos respaldan los niveles de producción, mientras que la adopción de aditivos alimentarios especiales y tecnologías de nutrición de precisión mejora los precios promedio de venta al mejorar la eficiencia. El crédito subsidiado por el gobierno facilita los esfuerzos de modernización de los molinos, incluso en medio de la depreciación del real brasileño, mientras que la creciente ventaja en costos del maíz brasileño sobre el maíz estadounidense fortalece aún más la competitividad global del país.
Conclusiones clave del informe
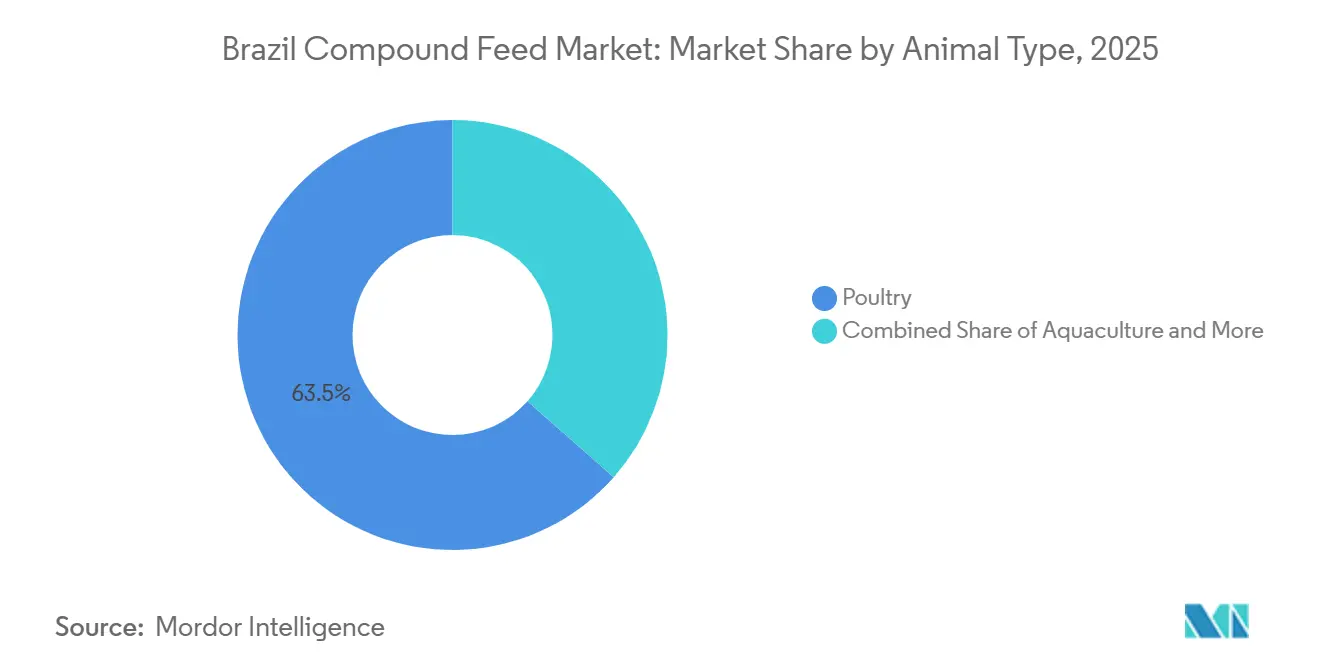
- Por tipo de animal, los alimentos para aves de corral representaron el 63.5% del tamaño del mercado de alimentos compuestos de Brasil en 2025, mientras que se proyecta que la acuicultura se expandirá a una CAGR del 4.3% hasta 2031.
- Por ingredientes, los cereales representaron una participación del 72.1% en 2025, y se prevé que los suplementos registren una CAGR del 4.7% durante los años de pronóstico.
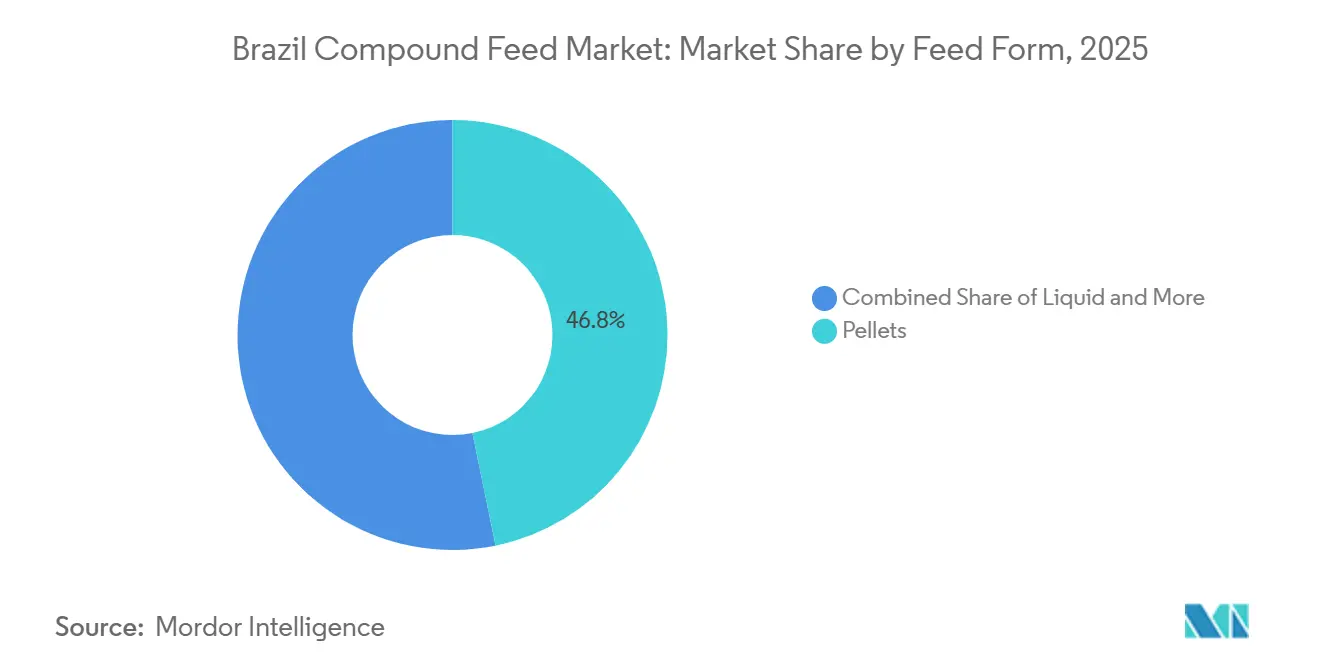
- Por forma de alimento, los pellets lideraron con el 46.8% del tamaño del mercado en 2025, mientras que se pronostica que el alimento líquido crecerá a una CAGR del 3.5% hasta 2031.
- En términos de funcionalidad, los alimentos convencionales capturaron el 74.5 % del mercado en 2025, aunque se proyecta que las formulaciones sin antibióticos registrarán una CAGR del 4.2 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado brasileño de piensos compuestos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del volumen de las exportaciones de aves de corral y de carne de cerdo | + 0.90% | Estados del sur y sureste | Mediano plazo (2–4 años) |
| Ventaja competitiva en costos gracias a la abundancia de cultivos nacionales de maíz y soja | + 0.80% | Cinturón cerealero del centro oeste | Largo plazo (≥ 4 años) |
| Creciente demanda interna de proteína animal | + 0.60% | Centros urbanos a nivel nacional | Mediano plazo (2–4 años) |
| Adopción de tecnologías de alimentación de precisión y análisis de datos en las explotaciones agrícolas | + 0.50% | Grandes operaciones integradas a nivel nacional | Mediano plazo (2–4 años) |
| Aumento de los aditivos alimentarios especiales | + 0.40% | Clústeres premium de avicultura y acuicultura | Corto plazo (≤ 2 años) |
| Incentivos y apoyos gubernamentales para la alimentación del ganado | + 0.30% | Corredores de crédito rural en el Sur, Sureste y Centro Oeste | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del volumen de las exportaciones de aves de corral y de carne de cerdo
La industria avícola brasileña continúa expandiendo su presencia global, con envíos que alcanzaron niveles récord en los últimos años. El Departamento de Agricultura de los Estados Unidos informa que las exportaciones de carne de pollo de Brasil aumentaron de 4,447 mil toneladas métricas en 2022 a 4,770 mil toneladas métricas en 2023. Los informes comerciales gubernamentales destacan la fuerte demanda de los mercados de Medio Oriente y Asia, donde la avicultura goza de una ventaja competitiva. Las exportaciones de carne de cerdo también se han fortalecido, respaldadas por certificaciones sanitarias que abren las puertas a destinos de alto valor. Los mandatos regulatorios de los países asiáticos fomentan el uso de mezclas de alimento ricas en enzimas y probióticos, lo que subraya la importancia de los aditivos especializados [1] Fuente: Departamento de Agricultura de los Estados Unidos, “Actualización de granos y alimentos para animales de Brasil”, Servicio Agrícola Exterior del USDA, usda.gov . Los procesadores integrados mantienen fábricas de alimento cautivas que estabilizan los costos y aseguran un suministro constante. Los boletines agrícolas gubernamentales confirman que los estados del sur siguen siendo la columna vertebral de la producción de alimento para aves, beneficiándose de la proximidad a los puertos.
Ventaja competitiva en costos gracias a la abundancia de cultivos nacionales de maíz y soja
Las cosechas de granos de Brasil sustentan la ventaja de costos de la industria de alimentos para animales, con informes oficiales de cultivos que muestran un crecimiento constante en la producción de maíz y soja [2] Fuente: Compañía Nacional de Suministros, “Pronóstico de Cosecha de Granos 2024-2025”, conab.gov.br . Las agencias gubernamentales señalan que los precios nacionales de los alimentos para animales se mantienen muy por debajo de los estándares internacionales, lo que refuerza la competitividad. Las prácticas de doble cultivo en los estados centrales reducen los riesgos climáticos y aseguran la disponibilidad de granos para los integradores. La capacidad de molienda de soja se ha expandido constantemente, asegurando un suministro estable de harina de proteína para los fabricantes de alimentos para animales. Los datos del mercado spot de fuentes gubernamentales confirman que el maíz brasileño se comercializa con un descuento significativo en comparación con los equivalentes de Estados Unidos. Esta diferencia de costos respalda directamente los márgenes de la ganadería y fortalece la posición global de Brasil en las exportaciones de alimentos para animales.
Creciente demanda interna de proteína animal
Las estadísticas gubernamentales indican un aumento en la ingesta de carne per cápita, lo que refleja la urbanización y mayores ingresos disponibles. Por ejemplo, según la Organización para la Cooperación y el Desarrollo Económicos (OCDE), la demanda interna per cápita de carne de cerdo fue de 17.5 kg en 2022, aumentando a 18.6 kg en 2024. El consumo de carne de res y cerdo también continúa creciendo, y las aves de corral siguen siendo la proteína más consumida, respaldada por su asequibilidad y percepciones positivas de salud [3] Fuente: Asociación Brasileña de Proteína Animal, “Informe Anual de Exportación de Pollo 2024”, abpa-br.org . Los restaurantes de servicio rápido están aumentando sus compras de pollo, impulsando la demanda de porciones uniformes y especificaciones estrictas de alimentación. La ingesta de lácteos ha aumentado constantemente, y los informes gubernamentales enfatizan la importancia de las raciones de alta energía en las operaciones de alimentación animal confinada (CAFO).
Adopción de tecnologías de alimentación de precisión y análisis de datos en la granja
Los institutos gubernamentales de investigación agrícola informan sobre la creciente adopción de plataformas digitales que monitorean el rendimiento del ganado. Estas tecnologías reducen el desperdicio de alimento y mejoran la eficiencia, brindando beneficios mensurables a los productores. Cada vez se instalan más comederos automáticos en grandes explotaciones avícolas. Se están implementando sensores de infrarrojo cercano para optimizar las formulaciones de alimentos y reducir las pérdidas de margen. Los proyectos piloto de blockchain con importantes procesadoras están creando declaraciones verificables de ausencia de antibióticos que mejoran la competitividad de las exportaciones. En agosto de 2023, el Ministerio de Agricultura y Ganadería de Brasil presentó el Plan de Cultivos 2023/2024, asignando 364.22 millones de reales (aproximadamente 60 millones de dólares) para apoyar el desarrollo agrícola y ganadero nacional. Los servicios de extensión gubernamental destacan los ensayos de acuicultura donde las herramientas de alimentación de precisión han reducido las tasas de conversión alimenticia y el impacto ambiental.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ciclos volátiles de precios del maíz y la soja | -0.7% | Molinos no integrados a nivel nacional | Corto plazo (≤ 2 años) |
| Dependencia de aditivos importados de alto valor | -0.5% | Cadenas de suministro de enzimas y aminoácidos | Mediano plazo (2–4 años) |
| Cuellos de botella logísticos en infraestructuras viales y de almacenamiento | -0.4% | Corredores Centro Oeste y Norte | Largo plazo (≥ 4 años) |
| La devaluación de la moneda presiona las importaciones de equipos y premezclas | -0.3% | Canalizaciones de gastos de capital a nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Dependencia de aditivos importados de alto valor
Los datos comerciales del gobierno confirman la dependencia de Brasil de los aditivos alimentarios importados, ya que la mayoría de los suministros provienen de las principales regiones del mundo. Esta dependencia expone a los compradores a la volatilidad de los fletes y a las fluctuaciones cambiarias. Los fuertes aumentos en los precios de la metionina y la escasez de lisina han afectado las formulaciones de los alimentos. La capacidad nacional de fermentación sigue siendo limitada, y la aprobación de nuevas plantas requiere una inversión significativa y la autorización regulatoria correspondiente. Los organismos gubernamentales enfatizan que la sustitución de importaciones a corto plazo es improbable, lo que mantiene una alta dependencia. Esta dependencia estructural continúa determinando la estrategia de la industria de alimentos balanceados de Brasil.
Cuellos de botella logísticos en infraestructura vial y de almacenamiento
Las evaluaciones de infraestructura del gobierno destacan los desafíos persistentes en la capacidad vial y de almacenamiento. Los costos del transporte por camión aumentan durante las temporadas de cosecha, ya que la escasez de silos obliga a implementar soluciones de almacenamiento en las fincas. Muchas carreteras en el Centro Oeste permanecen sin pavimentar, lo que aumenta los retrasos y los costos de entrega de alimentos. Las colas de barcos en los principales puertos aumentan los tiempos de espera, lo que obliga a los molinos a mantener mayores existencias de seguridad. Las autoridades gubernamentales de transporte confirman que estas ineficiencias inmovilizan el capital de trabajo y aumentan la carga de almacenamiento.
Análisis de segmento
Por tipo de animal: la avicultura mantiene su liderazgo mientras la acuicultura se acelera
El alimento para aves mantuvo su liderazgo en el mercado brasileño de piensos compuestos, con una participación del 63.5% en los ingresos en 2025. Los contratos de exportación y los sistemas integrados de molienda refuerzan su dominio, mientras que la integración vertical garantiza la consistencia de los ingredientes y el cumplimiento de las normas internacionales de residuos. La avicultura sigue siendo la columna vertebral de la industria brasileña de piensos, impulsada por el fuerte consumo interno y la demanda mundial. Los cerdos y los rumiantes siguen desempeñando un papel secundario, pero la escala y la eficiencia de la avicultura consolidan su posición como el segmento más importante.
Los alimentos para acuicultura se perfilan como la categoría de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.3 % hasta 2031. El aumento de la producción de tilapia y camarón en regiones clave impulsa este crecimiento, respaldado por el establecimiento de nuevas plantas de alimentos y una mejor logística. Las formulaciones especiales para animales de compañía también se expanden de forma constante, lo que refleja la preferencia de los consumidores por una nutrición premium. El hato lechero confinado continúa impulsando el crecimiento de los alimentos para rumiantes, mientras que el rápido auge de la acuicultura indica la expansión de la atención de Brasil más allá de la ganadería convencional. Esta evolución pone de relieve cómo la innovación y la sostenibilidad se están convirtiendo en factores clave de la futura demanda de alimentos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por ingrediente: Los cereales siguen siendo fundamentales, mientras que los suplementos capturan el margen al alza.
Los cereales siguieron siendo el núcleo de la industria de alimentos balanceados de Brasil, representando el 72.1% de la cuota de ingredientes en 2025. El maíz sigue siendo un alimento básico en las dietas de los monogástricos, aportando la mayor parte de la energía metabolizable. Las harinas de oleaginosas y los subproductos de procesamiento contribuyen a raciones equilibradas, pero los cereales predominan debido a su disponibilidad y competitividad en costos. Los cereales seguirán siendo fundamentales en las formulaciones de alimentos balanceados, garantizando la estabilidad en las cadenas de suministro y apoyando la competitividad de Brasil en los mercados globales de proteínas.
Se prevé que los suplementos se expandan a una tasa de crecimiento anual compuesta (TCAC) del 4.7 % hasta 2031, lo que generará un margen de beneficio gracias a la inversión de los formuladores en enzimas, aminoácidos y probióticos. Estos aditivos mejoran la conversión alimenticia y la sostenibilidad, alineándose con los requisitos de exportación y las preferencias de los consumidores. Los avances en nutrición sintética y tecnologías de fermentación permiten a las fábricas reducir su dependencia de cereales costosos, manteniendo al mismo tiempo un rendimiento óptimo. Por lo tanto, los suplementos representan el segmento de ingredientes de mayor crecimiento, transformando la industria de alimentos balanceados de Brasil hacia formulaciones de mayor eficiencia y valor añadido.
Por forma de alimentación: predominio de pellets junto con un aumento en la alimentación líquida de nicho
Los pellets lideraron el mercado brasileño de piensos compuestos con una participación del 46.8 % en 2025, lo que refleja una mayor eficiencia y un menor desperdicio que el puré. Los procesadores integrados continúan ampliando su capacidad de producción de pellets, consolidando su papel como la forma dominante de alimentación. El grumos sigue siendo importante para las dietas de iniciación, mientras que el puré persiste entre los pequeños productores debido a sus menores costos iniciales. Los pellets mantendrán su liderazgo, respaldados por inversiones en tecnología de acondicionamiento y estándares de calidad orientados a la exportación.
El alimento líquido es la forma de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 3.5 % hasta 2031. Los sistemas de alimentación de precisión en explotaciones lecheras y porcinas impulsan su adopción mediante la incorporación de subproductos como el suero y la melaza. El pienso en migajas cobra fuerza en los viveros acuícolas, mientras que el pienso en harina mantiene su relevancia en los sistemas tradicionales. El auge del alimento líquido destaca la transición de Brasil hacia la nutrición especializada y la eficiencia, complementando el predominio de los pellets y diversificando las estrategias de alimentación entre especies.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por funcionalidad: lo convencional sigue siendo mayoría mientras que los tratamientos sin antibióticos ganan terreno
Las formulaciones de alimentos convencionales mantuvieron una participación del 74.5 % en 2025, lo que subraya su continua importancia en el mercado interno brasileño. La sensibilidad a los costos y las prácticas establecidas sustentan el dominio de los alimentos convencionales, incluso cuando los mercados de exportación exigen un cumplimiento más estricto de los límites de residuos. Los alimentos medicados siguen siendo relevantes para el manejo de enfermedades, pero el endurecimiento regulatorio está redefiniendo su papel en este contexto. Los alimentos convencionales seguirán siendo el segmento mayoritario, aunque su participación disminuirá gradualmente a medida que las alternativas ganen terreno.
El alimento sin antibióticos es la funcionalidad de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.2 % hasta 2031. La creciente demanda de los importadores europeos y asiáticos impulsa regímenes de tolerancia cero, lo que impulsa a las plantas de producción a adoptar soluciones enzimáticas y de ácidos orgánicos. Los productores reformulan las raciones para cumplir con estos estándares, manteniendo el rendimiento y reduciendo la dependencia de insumos medicados. El crecimiento sin antibióticos refleja la alineación de Brasil con las tendencias globales de sostenibilidad y bienestar animal, lo que posiciona a la industria para la competitividad a largo plazo en los mercados de exportación premium.
Análisis geográfico
Las regiones sur y sureste de Brasil representaron la mayor parte del mercado brasileño de piensos compuestos en 2025, con Paraná, Santa Catarina y Rio Grande do Sul a la cabeza en producción. Estos estados se benefician de un acceso portuario sólido, complejos avícolas y porcinos integrados y prácticas consolidadas de contratación de granos que estabilizan los costos y garantizan un suministro constante. Aprovechando la logística costera, la capacidad de molienda consolidada y los modelos de integración consolidados, las regiones sur y sureste siguen siendo la columna vertebral de la industria brasileña de piensos, impulsando tanto el consumo interno como los envíos internacionales, a la vez que refuerzan la competitividad del país en los mercados globales de proteínas.
El Centro Oeste es la región de mayor crecimiento, impulsada por los menores costos del maíz y la expansión de la capacidad ferroviaria que conecta las zonas de producción de granos con los corredores de exportación. Las inversiones de empresas multinacionales de piensos consolidan su papel como centro en auge, orientando la producción hacia el interior, donde la disponibilidad de granos es abundante. Las ventajas estructurales en el suministro y la logística de granos, combinadas con prácticas de doble cultivo y proyectos de infraestructura modernizados que reducen los costos de transporte, hacen que el Centro Oeste sea cada vez más atractivo para los integradores. A medida que la producción se desplaza hacia el interior, la región se posiciona para captar una mayor proporción de la producción de piensos de Brasil y mejorar la competitividad nacional.
El Noreste y el Norte contribuyen con una participación menor, pero muestran dinámicas distintivas que resaltan la diversidad regional. El Noreste está experimentando un rápido crecimiento gracias a la expansión de la acuicultura, apoyada por subvenciones gubernamentales y nuevos proyectos de plantas procesadoras que reducen los costos logísticos para los productores de camarón y tilapia. El Norte se encuentra rezagado debido a los altos costos de transporte y las limitaciones de infraestructura, que limitan la rentabilidad de los alimentos para peces y retrasan la adopción de tecnología. Se prevé que persistan las disparidades regionales, con un crecimiento concentrado en las zonas dedicadas a la acuicultura. Si bien el Noreste se beneficia de la inversión dirigida y la creciente demanda de proteína acuática, el Norte continúa enfrentando desafíos estructurales que limitan su capacidad para aumentar la producción de alimentos, relegando su papel a un segundo plano en el mercado nacional.
Panorama regulatorio
El sector de piensos compuestos de Brasil está regulado principalmente por el Ministerio de Agricultura y Ganadería (MAPA), cuyos requisitos básicos se basan en la Ley 6.198/1974 y el Decreto 6.296/2007 (modificado por el Decreto 7.045/2009). Los establecimientos que producen, importan o manipulan piensos para animales deben registrarse en el MAPA y operar bajo responsabilidad técnica, con obligaciones de etiquetado y trazabilidad que se extienden incluso a categorías que pueden estar exentas del registro individual de productos.
En el ámbito comercial, los procedimientos de importación se gestionan a través de SISCOMEX y están vinculados a los sistemas del MAPA para la inspección y el control de establecimientos, incluyendo los flujos de trabajo de registro de instalaciones extranjeras utilizados para la alimentación animal. El MAPA también mantiene listas oficiales de ingredientes y aditivos autorizados, cuya actualización se publicó el 24 de noviembre de 2025. Esta lista influye en las decisiones de formulación y en la planificación del cumplimiento normativo para los proveedores de premezclas y aditivos que abastecen a Brasil.
Panorama competitivo
La participación en el mercado brasileño de piensos compuestos se mantiene moderadamente concentrada, con proveedores líderes que representan una parte significativa del valor, a la vez que deja espacio para el surgimiento de actores más pequeños. Empresas multinacionales como Archer Daniels Midland Company, Cargill, Incorporated, BRF SA, Nutreco NV (filial de SHV Holdings NV) y Alltech, Inc. aprovechan los contratos integrados de granos y las plataformas digitales para garantizar la eficiencia, el cumplimiento normativo y la visibilidad en sus cadenas de suministro. Se prevé que la concentración persista, aunque las cooperativas y las empresas especializadas seguirán conservando oportunidades para crear nichos de mercado. El equilibrio entre las corporaciones globales y los disruptores locales crea un entorno competitivo dinámico, donde las ventajas de escala coexisten con estrategias impulsadas por la innovación. Esta moderada concentración garantiza la estabilidad, a la vez que permite a los nuevos participantes diferenciarse mediante formulaciones especializadas, credenciales de sostenibilidad y un enfoque regional.
Los disruptores regionales priorizan el suministro de productos orgánicos y no modificados genéticamente, dirigiéndose a compradores europeos de alta gama que exigen transparencia y sostenibilidad. Los proveedores multinacionales de aditivos están localizando la producción para protegerse de la volatilidad cambiaria, mientras que las innovaciones centradas en la sostenibilidad cobran impulso en las líneas de ganado y acuicultura. El auge de centros de premezclas e instalaciones de fermentación locales refuerza aún más la resiliencia ante las fluctuaciones de la oferta global. Estas estrategias demuestran cómo tanto las cooperativas como los proveedores multinacionales se adaptan a las cambiantes preferencias de los consumidores, los marcos regulatorios y los indicadores de sostenibilidad, garantizando así la competitividad a largo plazo en diversos mercados.
El enfoque competitivo se está orientando cada vez más hacia los segmentos de productos sin antibióticos y acuicultura, lo que refleja la demanda global de proteínas más limpias y prácticas sostenibles. Las estrategias de reformulación, los ácidos protegidos y las enzimas avanzadas demuestran cómo la innovación impulsa la retención de la cuota de mercado, a la vez que cumple con los protocolos de residuos cada vez más estrictos. A medida que la acuicultura se expande y las formulaciones sin antibióticos cobran impulso, los proveedores que priorizan la investigación y el desarrollo obtendrán ventajas a largo plazo. Este énfasis en la innovación destaca la transición de la industria del crecimiento basado en el volumen a soluciones de valor añadido, posicionando a Brasil como líder en la producción sostenible de alimentos.
Líderes de la industria brasileña de piensos compuestos
Archer Daniels Midland Company
BRF SA
Nutreco NV (SHV Holdings NV)
alltech, inc.
Cargill, Incorporated
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: ADM destacó el estado operativo de su nueva planta de premezclas para nutrición animal en Apucarana, Paraná, fortaleciendo así su presencia en Brasil en el sector de premezclas de alto valor y nutrición especializada. La planta incorpora automatización moderna y capacidades de trazabilidad que permiten un control de calidad más estricto y la correcta segregación de los productos, requisitos exigidos por las cadenas de suministro integradas de proteínas.
- Julio de 2025: Cargill, Incorporated adquirió MigPlus para fortalecer su posición en el sector de piensos compuestos de Brasil. Esta transacción amplió la capacidad de producción y el alcance regional, lo que permitió una mayor cobertura de servicios para los productores ganaderos y los clientes de proteínas integradas.
- Enero de 2024: JBS SA invirtió en la construcción de tres nuevas fábricas de piensos en Seberi, Santo Inácio e Itaiópolis, en el sur de Brasil, para dar soporte a su unidad de negocio Seara. La capacidad adicional incrementó la producción anual de piensos de Seara en más de un millón de toneladas métricas, mejorando la sincronización entre el suministro de piensos y la expansión de la producción avícola.
Alcance del informe sobre el mercado de piensos compuestos en Brasil
El alimento compuesto es una mezcla de materias primas y suplementos que se administran al ganado, provenientes de sustancias vegetales, animales, orgánicas o inorgánicas, o de procesos industriales, con o sin aditivos. Si bien la soja, el maíz, la cebada, el trigo y el sorgo son las materias primas más utilizadas, las vitaminas, los minerales y los aminoácidos son los aditivos más comunes que se mezclan para formar el alimento compuesto. El Informe del Mercado de Alimentos Compuestos de Brasil está Segmentado por Tipo de Animal (Aves de Corral, Cerdos, Rumiantes, Acuicultura y Otros Animales), por Ingrediente (Cereales, Harinas de Oleaginosas, Subproductos de Procesamiento y Suplementos), por Forma del Alimento (Pasto, Pellets, Migajas y Líquido) y por Funcionalidad (Convencional, Medicado y Sin Antibióticos). Los Pronósticos del Mercado se Proporcionan en Términos de Valor en USD y Volumen en Toneladas Métricas.
Por tipo de animal
| Avicultura |
| Cerdo |
| Rumiantes |
| Aquaculture |
| Otros animales |
por ingrediente
| Cereales |
| Harinas de semillas oleaginosas |
| Subproductos del procesamiento |
| Fitness |
Por formulario de feed
| Afrecho/puré |
| Gránulos |
| Crumbles |
| Liquid |
Por Funcionalidad
| Convencional |
| Medicado |
| Libre de antibióticos |
| Por tipo de animal | Avicultura |
| Cerdo | |
| Rumiantes | |
| Aquaculture | |
| Otros animales | |
| por ingrediente | Cereales |
| Harinas de semillas oleaginosas | |
| Subproductos del procesamiento | |
| Fitness | |
| Por formulario de feed | Afrecho/puré |
| Gránulos | |
| Crumbles | |
| Liquid | |
| Por Funcionalidad | Convencional |
| Medicado | |
| Libre de antibióticos |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de piensos compuestos de Brasil en 2031?
Se prevé que el tamaño del mercado de piensos compuestos de Brasil alcance los 42.5 millones de dólares en 2031.
¿Qué especies representan la mayor parte del volumen de alimento?
La avicultura lidera con el 63.5% del volumen total en 2025, lo que refleja el papel de Brasil como principal exportador mundial de pollo.
¿Cómo afectan los costos del maíz y la soja a la rentabilidad de los alimentos?
El maíz nacional se comercializa a aproximadamente USD 3.20 por bushel, un descuento del 33% respecto de las cotizaciones de Estados Unidos, lo que reduce los costos de la energía y aumenta los márgenes.
¿Qué tasa de crecimiento se proyecta para las formulaciones sin antibióticos?
Los alimentos sin antibióticos están avanzando a una tasa de crecimiento anual compuesta (CAGR) del 4.2 % hasta 2031, a medida que los compradores europeos y asiáticos ajustan los límites de residuos.


