

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
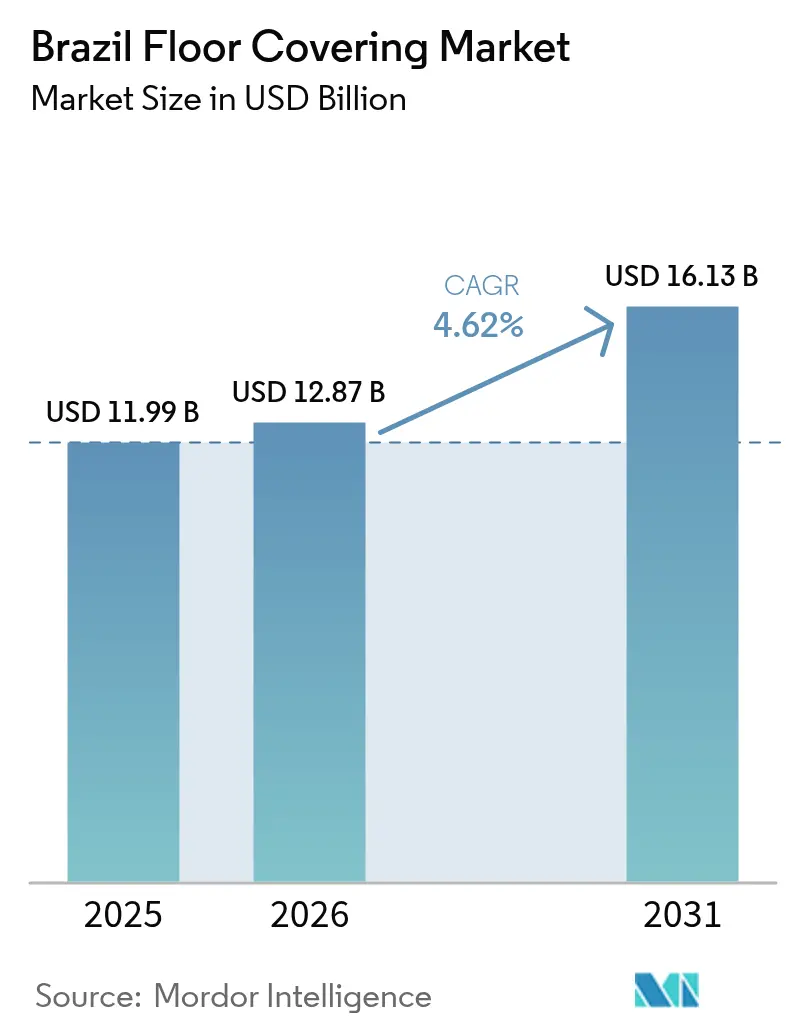
| Tamaño del mercado (2026) | USD 12.87 mil millones |
| Tamaño del mercado (2031) | USD 16.13 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.62% CAGR |
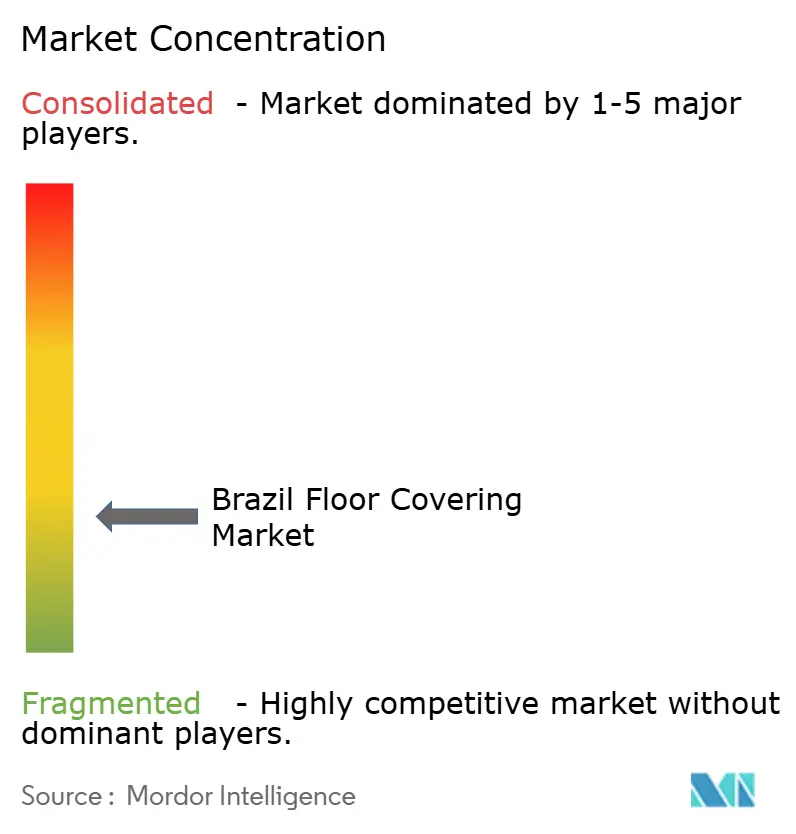
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de revestimientos de suelos en Brasil realizado por Mordor Intelligence
El mercado brasileño de revestimientos para pisos alcanzó los 11.99 millones de dólares en 2025, se espera que llegue a los 12.87 millones de dólares en 2026 y se proyecta que alcance los 16.13 millones de dólares para 2031 con una tasa de crecimiento anual compuesta (CAGR) del 4.62%. Las baldosas cerámicas mantienen una base dominante debido a las economías de escala en los hornos nacionales y su rendimiento en climas húmedos, mientras que los formatos resilientes, especialmente las planchas compuestas de piedra y plástico, están redefiniendo la velocidad de instalación y la tolerancia a la humedad para proyectos multifamiliares y ciclos de renovación. El mercado brasileño de revestimientos para pisos también está absorbiendo un reajuste en los volúmenes tradicionales de porcelana desde el pico de la pandemia, ya que los principales productores priorizaron la rentabilidad sobre el volumen, incluso registrando trimestres en los que las baldosas se vendieron con poco o ningún margen. Los impulsores del crecimiento se desplazan hacia pisos resilientes que cumplen con los cronogramas de vivienda programáticos y hacia sistemas integrados que simplifican el cumplimiento de las normas acústicas y de calidad del aire interior, lo que está reconfigurando los surtidos para minoristas nacionales y especialistas regionales. El mercado brasileño de revestimientos para suelos se ve influenciado, además, por la inversión en el comercio minorista omnicanal, que vincula el comercio electrónico con la asistencia técnica en tienda, lo que permite una expansión sencilla y rápida de los proyectos en los centros urbanos.
Conclusiones clave del informe
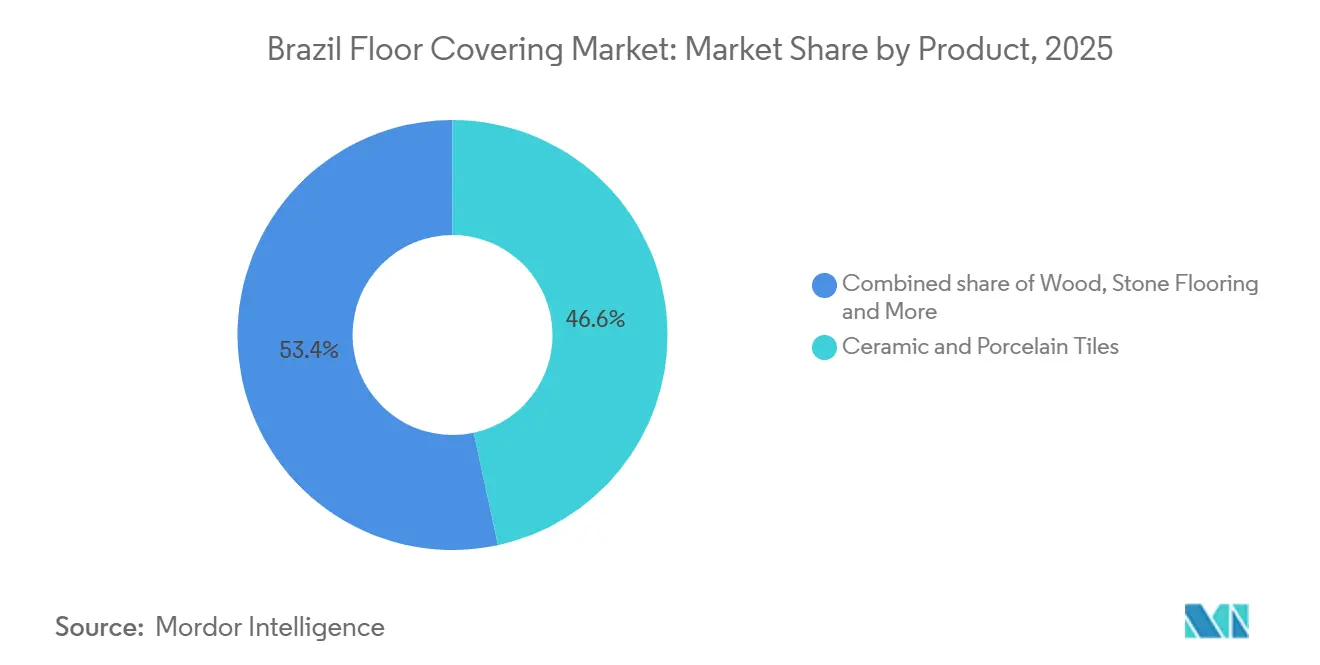
- Por tipo de producto, la cerámica y la porcelana lideraron con una cuota del 46.61% en 2025 en el mercado brasileño de revestimientos para suelos, mientras que se prevé que los suelos de vinilo (LVT, láminas, VCT) crezcan a una tasa de crecimiento anual compuesta del 4.69% hasta 2031.
- Por usuario final, el sector residencial representó el 70.00% en 2025 en el mercado brasileño de revestimientos para suelos, mientras que se prevé que el sector comercial registre una tasa de crecimiento anual compuesta (CAGR) del 5.12% hasta 2031.
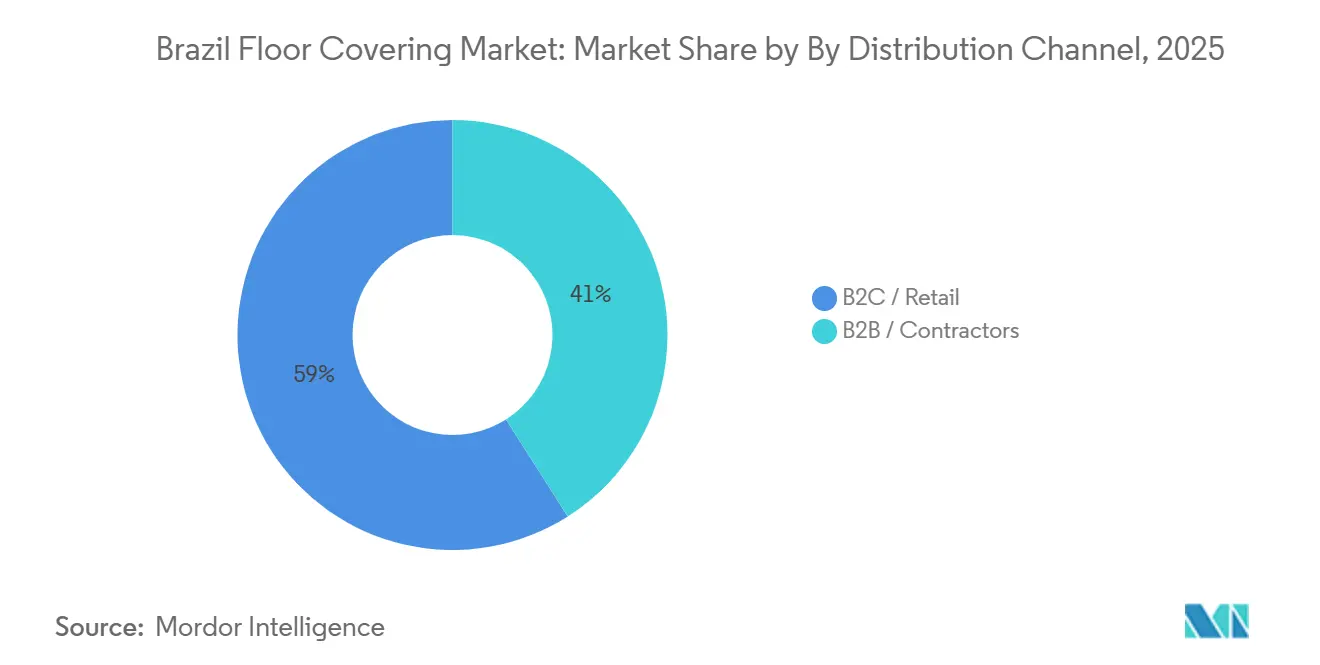
- Por canal de distribución, el segmento B2C/minorista representó el 59.0% del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.20% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de revestimientos de suelos de Brasil
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Programas de vivienda, reciclaje y lanzamientos/ventas residenciales sólidos | + 1.2% | Nacional, con avances iniciales en el sureste de São Paulo y Río, y en las ciudades costeras del noreste, Recife y Fortaleza. | Mediano plazo (2-4 años) |
| La escala doméstica y la adaptación al clima favorecen el predominio de las baldosas cerámicas. | + 0.8% | Núcleo nacional, más fuerte en los clústeres de producción del sureste, Santa Gertrudes y SC, y zonas húmedas del noreste. | Largo plazo (≥ 4 años) |
| Adopción de LVT/SPC en renovaciones y áreas propensas a la humedad. | + 1.5% | Áreas metropolitanas del sureste, franja costera del noreste, remodelaciones de clínicas municipales del sur | Corto plazo (≤ 2 años) |
| Expansión omnicanal B2C por parte de grandes almacenes de bricolaje y cadenas especializadas. | + 0.9% | Sudeste de São Paulo y Belo Horizonte, Sur de Curitiba y Porto Alegre, Centro-Oeste de Brasilia | Mediano plazo (2-4 años) |
| Las losas de porcelana de gran formato elevan los precios de venta al público y las especificaciones. | + 0.6% | Viviendas, hoteles y comercios de alta gama en el sureste de São Paulo y Río de Janeiro. | Mediano plazo (2-4 años) |
| Sostenibilidad y líneas de impresión digital con bajo contenido de COV | + 0.5% | Cumplimiento nacional con los primeros adoptadores del sureste y sur para proyectos LEED v4.1 | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Programa de Vivienda: Reciclaje y Lanzamientos/Ventas Residenciales Sólidas
Minha Casa Minha Vida Fase IV financia dos millones de unidades de vivienda para 2026, creando una demanda de pisos predecible a gran escala que prioriza las opciones de cerámica duradera y SPC localizadas que cumplen con los objetivos de costo y plazo. Para noviembre de 2024, los contratos cubrían aproximadamente 500,000 unidades, y el impulso de ventas más amplio de 2024 reportado por la cámara nacional de constructores impulsó a los desarrolladores a asegurar acuerdos de pisos de varios trimestres, que respaldan nuevas inversiones en líneas resilientes y de porcelana. El impulso estructural al mercado brasileño de revestimientos de pisos se basa en la combinación de una cartera de vivienda social financiada y lanzamientos privados constantes que comprimen los períodos de instalación y recompensan los sistemas de rápida ejecución y seguros contra la humedad [1] CBIC Analytics Team, “Housing Programs and Real Estate Indicators 2024–2025,” Câmara Brasileira da Indústria da Construção, cbic.org.br . Fuera de los segmentos subvencionados, los altos costos de endeudamiento limitan las mejoras, pasando de cerámica básica a vinilo premium o porcelana de gran formato, lo que modera la mejora de la combinación de productos, incluso cuando los volúmenes de unidades se benefician de la base programática. El resultado es una demanda mínima que respalda el mercado brasileño de revestimientos para pisos, mientras que el aumento discrecional de la combinación de productos se produce de manera más desigual entre regiones y niveles de ingresos.
El predominio de los azulejos cerámicos se ve respaldado por la escala doméstica y la adecuación climática.
El liderazgo de Brasil en cerámica se basa en la escala de sus hornos, la proximidad a las materias primas y un clima favorable para regiones húmedas y cálidas, lo que mantiene a la cerámica como la opción por defecto en la construcción residencial masiva y en numerosas aplicaciones comerciales. Los grandes productores nacionales mantienen su participación mediante la disciplina de costos y una amplia gama de productos, mientras que las ventajas energéticas y logísticas en los principales clústeres fortalecen la competitividad de precios frente a las importaciones. El mercado brasileño de revestimientos para pisos sigue dependiendo de la cerámica para mantener la asequibilidad básica, lo cual es especialmente importante en proyectos vinculados a subsidios que deben cumplir con un precio estricto por metro cuadrado. La presión sobre los márgenes desde 2024 obligó a una racionalización selectiva de la cartera entre los grupos diversificados, ya que los equipos directivos priorizaron la rentabilidad y redujeron las referencias no diferenciadas. Aun con estos ajustes, la familiaridad arraigada con la instalación de cerámica y la densidad de servicios locales siguen siendo una ventaja competitiva duradera, reforzando la participación de la cerámica en el mercado brasileño de revestimientos para pisos a mediano plazo.
Adopción de LVT/SPC en renovaciones y áreas propensas a la humedad
El vinilo de núcleo rígido SPC, que se proyecta que registre una CAGR del 11.39 % hasta 2031, se beneficia de formatos de clic que comprimen el tiempo de mano de obra y evitan el trabajo húmedo, lo cual es decisivo para renovaciones de unidades ocupadas y proyectos multifamiliares de ejecución rápida. Los minoristas en las capitales del noreste han reportado un fuerte cambio hacia SPC en las ventas de tablones, respaldado por la humedad persistente y la necesidad de soluciones impermeables que protejan las construcciones nuevas y las renovaciones. La localización es importante ya que las líneas nacionales de SPC acortan los tiempos de entrega de meses a semanas y permiten una fabricación integrada que reduce el uso de agua y energía en comparación con el LVT flexible. Las inversiones en plantas nacionales también reducen la intensidad de las emisiones y los costos de energía, con un líder reportando recortes de energía del 59 % por metro cuadrado y una reducción de gases de efecto invernadero del 83 % después de cambiar a electricidad 100 % renovable en su sitio de Brasil [2] Tarkett Sustainability Team, “Universal Registration Document 2024”, Tarkett, tarkett.com . La disponibilidad de materias primas y de PVC reciclado aún puede limitar los aumentos rápidos de producción, lo que hace que la planificación y los ciclos de devolución sean más importantes para equilibrar los objetivos de sostenibilidad con la economía unitaria.
Expansión omnicanal B2C por parte de grandes almacenes de bricolaje y cadenas especializadas.
El B2C está ganando terreno a medida que los grandes centros de bricolaje profundizan en el comercio electrónico, la recogida en tienda y los servicios de asesoramiento en tienda, que simplifican la experiencia de compra de sistemas de suelos y kits de instalación. Un importante minorista opera decenas de tiendas en todo Brasil y ha ampliado un gran centro de distribución con automatización para productos pesados, lo que permite la disponibilidad el mismo día en su principal área metropolitana. Las cadenas especializadas aprovechan las capacidades técnicas de sus empresas matrices para ofrecer sistemas completos, que transforman las ventas transaccionales de baldosas o tablones en soluciones integradas de subsuelo, adhesivos y aislamiento acústico que ayudan a cumplir con la normativa. Los visualizadores y calculadoras digitales de los fabricantes ahora cierran las brechas de información, permitiendo a los consumidores probar diseños y cantidades necesarias antes de visitar la tienda, lo que mejora la conversión y reduce los plazos de los proyectos. Como resultado, el mercado brasileño de revestimientos de suelos está viendo más productos resistentes y fáciles de instalar por uno mismo, y un mayor énfasis en el servicio posventa que refuerza la confianza del cliente en los resultados de la instalación.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costes de financiación y presión sobre los costes de construcción fuera de los segmentos subvencionados. | -0.7% | A nivel nacional, especialmente en los segmentos de ingresos medios de los condominios urbanos del sureste y sur. | Corto plazo (≤ 2 años) |
| Medidas comerciales sobre la resina de PVC y volatilidad de los insumos que afectan los costos del vinilo. | -0.4% | Transformadores nacionales de vinilo, cadenas de suministro dependientes de las importaciones a través del puerto de Santos. | Corto plazo (≤ 2 años) |
| Los requisitos acústicos y de impacto de la norma NBR 15575 aumentan los costos del sistema. | -0.3% | Viviendas multifamiliares en áreas metropolitanas del sureste y zonas urbanas del sur. | Mediano plazo (2-4 años) |
| La recuperación de la demanda en la industria cerámica es más lenta que la registrada en 2019. | -0.5% | Nacional, concentrada en productores de Santa Gertrudes y Santa Catarina. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Costes de financiación y presión sobre los costes de construcción fuera de los segmentos subvencionados
Las elevadas tasas de interés elevan los costos de financiamiento hipotecario y de construcción para proyectos fuera de los programas de vivienda social, lo que reduce las mejoras discrecionales y limita el conjunto de especificaciones viables para desarrollos de gama media. Los constructores responden priorizando materiales duraderos y de menor costo inicial que ayudan a mantener la absorción en los precios objetivo, lo que respalda la participación de la cerámica en el mercado brasileño de revestimientos para pisos. El endeudamiento de los hogares y el menor consumo minorista de materiales desde mediados de 2025 también han afectado la actividad de renovación, que históricamente ha determinado una gran parte de la demanda de pisos. Estas condiciones fomentan contratos de proveedores más largos para mayor previsibilidad, ya que los desarrolladores buscan gestionar la volatilidad de los insumos y los plazos de instalación bajo proyecciones más ajustadas. Este obstáculo es cíclico por naturaleza, aunque su intensidad varía según la región y el nivel de ingresos, y mantiene la mejora de la mezcla dentro del mercado brasileño de revestimientos para pisos bajo control a corto plazo.
La recuperación de la demanda en la industria cerámica es más lenta que en 2019.
Tras un repunte durante la pandemia y la posterior corrección, los principales productores reportaron variabilidad en la utilización de la capacidad y denunciaron la agresividad en los precios que erosionó los márgenes, citando trimestres en los que la venta de baldosas tuvo una rentabilidad mínima. Los datos de la asociación nacional confirman que el sector cerámico brasileño sigue siendo líder mundial a pesar de que la demanda interna se mantiene por debajo de las tendencias previas a 2019, lo que mantiene alta la presión competitiva y el enfoque estratégico centrado en la disciplina de costos. Este contexto ayuda a explicar la racionalización de la cartera por parte de grupos diversificados, donde la reducción de SKU concentra los recursos en formatos de mayor rotación o mayor margen. La recuperación más lenta también fomenta la actividad exportadora y las operaciones transfronterizas, que absorben capacidad y amortiguan las fluctuaciones de la demanda interna. El resultado neto es una industria que aún se centra en la escala de la cerámica que sustenta el mercado brasileño de revestimientos para pisos, pero con un control más estricto del capital y un enfoque más marcado en el valor sobre el volumen.
Análisis de segmento
Por tipo de producto: Sistemas de clic impermeables de vinilo. Cerámica estrecha. Liderazgo en cuota de mercado.
Los azulejos de cerámica y porcelana representaron el 46.61% de la cuota de mercado en 2025, mientras que se proyecta que los pisos de vinilo crezcan un 4.69% anual entre 2026 y 2031, captando gradualmente la demanda de renovación y obra nueva que antes se inclinaba por los azulejos colocados con mortero. Brasil se mantuvo como el tercer mayor productor mundial de cerámica en 2024 con 825 millones de m² y un crecimiento interanual del 4%, pero la utilización de los hornos pasó del 67% en el primer trimestre de 2025 al 76% en el tercer trimestre de 2024, lo que indica un exceso de inventario derivado de la pandemia y la consiguiente presión sobre los márgenes. Un importante productor señaló que los azulejos se vendieron sin margen en el tercer trimestre de 2025 y redujo su gama de 1,600 a 1,000 referencias para apuntar a un EBITDA a medio plazo del 15% al 20%. El laminado ocupaba un segmento medio cada vez más reducido, con una cuota estimada del 12% al 15% en 2025. La línea Square de 906x906 mm de Eucafloor se lanzó en 2024 con un sustrato HPP procedente de bosques con certificación FSC, pero aún se enfrenta a la sustitución por la resistencia superior a la humedad del SPC en los climas húmedos de Brasil y por el coste inicial entre un 15% y un 25% menor de la cerámica en las especificaciones de vivienda social.
Los pisos de madera, tanto maciza como de ingeniería, representaron entre el 8% y el 10% del mercado y se mantuvieron concentrados en residencias de lujo, con ventas anuales inferiores a 10 millones de m² en todo el país. La humedad costera suele superar los 1,500 mm, y la exposición a las termitas favorece las construcciones de ingeniería sobre las tablas macizas, mientras que las especies importadas como el roble norteamericano y el fresno europeo suelen costar entre 150 y 250 BRL por m², aproximadamente el doble de los 45 a 65 BRL por m² de la cerámica. Las alfombras y tapetes se utilizaron principalmente como detalles decorativos en hoteles y residencias, mientras que los compradores comerciales especificaron cada vez más LVT antimicrobiano para el sector salud y vinilo antideslizante para el comercio minorista, erosionando el papel tradicional de la alfombra. Otros productos, como el corcho, el bambú, el caucho y los compuestos reciclados, se utilizaron en proyectos orientados a la sostenibilidad, con un programa de recogida que recicló más de 30 toneladas de residuos de LVT posteriores a la instalación en 2024 para apoyar los créditos LEED v4.1. Los sobreprecios de entre el 20% y el 40% con respecto a la cerámica hicieron que estas alternativas se centraran en edificios ecológicos certificados en lugar de en el mercado de masas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: El sector comercial reduce la ventaja del sector residencial mediante acondicionamientos institucionales.
El sector residencial representó la mayor parte en 2025, impulsado por la cartera financiada de Minha Casa Minha Vida y el déficit de vivienda de larga data que mantiene un volumen constante de nueva construcción. Se proyecta que el sector comercial crecerá un 5.12% hasta 2031, con los sectores de salud, comercio minorista y educación mostrando un impulso renovado en la adecuación y una demanda constante de soluciones resilientes de bajo VOC y porcelanato duradero de gran formato en áreas de alto tránsito. Las mejoras de las instalaciones municipales y las renovaciones de activos comerciales establecen requisitos claros de limpieza y tiempo de actividad, lo que eleva los materiales que reducen las líneas de lechada, resisten la humedad y se instalan rápidamente con mínima interrupción. Los criterios de contratación pública y gubernamental que priorizan el contenido local también refuerzan las opciones cerámicas y resilientes de fabricación local, lo que aprieta la alineación entre las estrategias de suministro y las necesidades del usuario final dentro del mercado brasileño de revestimientos de pisos [3] Equipo ANFACER, “Top Producers and Capacity in Brazil 2023,” ANFACER, anfacer.org.br.
El crecimiento residencial se modera tras el auge de la pandemia, ya que las tasas se mantienen elevadas, pero la vivienda programática mantiene volúmenes base que favorecen acabados rápidos y duraderos con mantenimiento sencillo. La tendencia alcista comercial reduce la brecha a medida que los pedidos pendientes institucionales se convierten en trabajos subcontratados y los propietarios buscan especificaciones antimicrobianas y de bajas emisiones para mejorar la experiencia de inquilinos y pacientes. Los estándares para edificios multifamiliares que requieren un buen rendimiento acústico están transformando las especificaciones en sistemas completos, lo que fomenta la colaboración entre fabricantes, instaladores y canales en la industria brasileña de revestimientos para pisos. En conjunto, la combinación de usuarios finales está evolucionando hacia un modelo de doble motor en el mercado brasileño de revestimientos para pisos, donde el sector residencial proporciona la base de volumen y el sector comercial contribuye con la variedad y el margen a través de proyectos de mayor especificación.
Por canal de distribución: El sector B2C/minorista gana cuota de mercado mediante la integración digital-física.
El B2C mantuvo la participación mayoritaria con un 59% en 2025 y se proyecta que registre una CAGR del 7.20% hasta 2031, respaldado por los centros para el hogar nacionales que integran la búsqueda en línea con la entrega rápida y el soporte técnico en tienda. Las grandes cadenas han escalado la distribución y la automatización para manejar productos de pisos pesados, lo que permite la disponibilidad el mismo día o al día siguiente en las principales áreas metropolitanas y acelera el inicio de proyectos. Los minoristas especializados se diferencian con servicios como la evaluación del subsuelo y la agrupación de bases que cumplen con los códigos, lo que aborda los estándares acústicos para unidades múltiples y reduce el riesgo de instalación. Las herramientas de los fabricantes que permiten a los clientes visualizar patrones y estimar cantidades cierran la brecha entre el comercio en línea y el físico, lo que mejora la conversión y reduce los errores de pedido en el mercado brasileño de revestimientos para pisos.
Los canales B2B siguen siendo esenciales para los volúmenes impulsados por los promotores, especialmente en proyectos de vivienda social e institucionales, donde los acuerdos de suministro fijos reducen la exposición a la volatilidad de los insumos. Las preferencias de los contratistas reflejan los objetivos del proyecto: la cerámica lidera en construcciones con presupuestos ajustados y el SPC gana terreno en condominios de gama media que requieren instalaciones rápidas, silenciosas y resistentes a la humedad. Durante el período de pronóstico, el aumento de la cuota de mercado del B2C se debe a los productos resistentes y fáciles de instalar por el propio usuario, así como al crecimiento de los servicios de asesoramiento en tienda con cita previa, que facilitan la toma de decisiones complejas para los propietarios en el mercado brasileño de revestimientos para suelos. A medida que los canales convergen en soluciones de sistemas e instaladores certificados, el mercado brasileño de revestimientos para suelos se beneficia de una propuesta de valor más clara que vincula la selección del producto, el cumplimiento de la normativa y el coste total de instalación.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Los perfiles de demanda regional difieren según la base industrial, los niveles de ingresos y la combinación de proyectos de nueva construcción y rehabilitación. Se prevé que el noreste experimente el mayor crecimiento, con un 6.72 % hasta 2031, impulsado por el dinamismo de la infraestructura y la vivienda social, factores que favorecen los sistemas de instalación rápida. Los clústeres de producción, concentrados en los principales corredores del sureste, sustentan el suministro nacional de cerámica con densas redes de hornos, distribuidores e instaladores que refuerzan la ventaja en costos de instalación de la cerámica. Las rehabilitaciones urbanas y los proyectos institucionales en las áreas metropolitanas costeras también canalizan la demanda hacia formatos resistentes a la humedad que reducen el tiempo de inactividad y simplifican el mantenimiento en el mercado brasileño de revestimientos para pisos.
En el sur, las mejoras en los centros de salud tras los fenómenos meteorológicos extremos mantuvieron una demanda constante de vinilo con bajo contenido de COV y soluciones de superficie duraderas en edificios públicos y clínicas, impulsando especificaciones de sistemas que priorizan la facilidad de limpieza y el confort acústico. La proximidad a los principales productores de baldosas estabiliza aún más la disponibilidad y los plazos de entrega, reforzando la participación de la cerámica en las aplicaciones cotidianas y apoyando las exportaciones especializadas a los mercados regionales. El mercado brasileño de revestimientos para pisos continúa experimentando una adopción de alta gama de porcelanato de gran formato en las principales áreas metropolitanas, donde la logística y la mano de obra calificada facilitan las instalaciones y donde los activos comerciales requieren menos juntas y ciclos de mantenimiento más cortos.
Panorama competitivo
El mercado brasileño de revestimientos para pisos sigue fragmentado a nivel de materiales múltiples, a pesar de la notable concentración entre los mayores productores de cerámica, donde los cinco principales controlaron casi la mitad de la producción de baldosas en 2023. Esta estructura produce dos caminos estratégicos, uno basado en el liderazgo en costos a través de la escala de hornos y la proximidad de materias primas, y el otro en la diferenciación a través de formatos premium, integración minorista y sistemas resilientes de instalación más rápida. Los productores y minoristas también están ajustando los surtidos y los modelos de servicio para proteger los márgenes, redirigiendo la inversión hacia SKU de mayor rotación y sistemas listos para códigos que incorporan bases y adhesivos de bajo VOC [4] Dexco Investor Relations, “Earnings and Strategic Update 2025,” Dexco, dexco.com.br.
La racionalización de la cartera de productos se aceleró durante 2025, cuando los líderes detectaron la presión derivada de la agresividad en los precios y ajustaron su oferta de cerámica para recuperar la rentabilidad. Las inversiones en la producción de porcelana de gran formato y en capacidad de producción localizada y resiliente se volvieron clave para la mejora general y para reducir el riesgo de retrasos en los plazos de entrega de viviendas sociales. La capacidad internacional, incluida una planta en EE. UU. operada por una marca brasileña, está ampliando el alcance en Norteamérica y equilibrando los ciclos nacionales, lo que respalda una utilización estable tanto a nivel nacional como internacional para los participantes en el mercado brasileño de revestimientos para pisos.
Las mejoras en sostenibilidad en las plantas nacionales, que incluyen automatización, electrificación y adopción de energías renovables, reducen el consumo de energía por metro cuadrado y las emisiones, al tiempo que impulsan ciclos de reciclaje que proporcionan insumos para líneas de producción resilientes. Los socios minoristas siguen fortaleciendo los flujos omnicanal que facilitan la experiencia del cliente, desde la visualización digital hasta la recogida el mismo día, lo que a su vez facilita la colocación de kits de instalación y bases que cumplen con la normativa. Dado que los programas públicos y las reformas comerciales priorizan las soluciones de rápida instalación que cumplen con los criterios acústicos y de COV, los proveedores que ofrecen sistemas integrados y una logística fiable mantendrán una ventaja competitiva en el mercado brasileño de revestimientos para suelos.
Líderes de la industria de revestimientos de suelos de Brasil
Portobello SA
Industrias Mohawk
Tarkett SA
Dexco SA
Grupo Lamosa
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Octubre de 2025: Tarkett invirtió 8 millones de dólares en automatización y recuperación de calor residual en su planta de Jacareí, Brasil, reduciendo las emisiones de CO₂ por metro cuadrado y ampliando su programa de reciclaje ReStart para los residuos de la planta. Ahora, la planta utiliza electricidad 100% renovable, logrando una reducción energética del 59% con respecto al nivel de referencia.
- Junio de 2025: Braskem completó la ampliación de una planta de polipropileno en Texas, liberando capacidad logística en Brasil y estabilizando el suministro de resina para los fabricantes de revestimientos para suelos de Sudamérica, lo que alivió los impactos de la congestión en las cadenas de valor del vinilo.
- Enero de 2025: Mohawk Industries informó que sus operaciones en Brasil registraron el mayor crecimiento regional en su segmento de Cerámica Global, gracias a la demanda de porcelana de gran formato y al dinamismo de las exportaciones. La compañía opera las marcas Eliane y Elizabeth Revestimentos, con una capacidad combinada que supera los 90 millones de m² anuales.
- Agosto de 2024: Leroy Merlin Brasil completó un programa piloto de optimización energética en tiendas seleccionadas, con el objetivo de lograr ahorros de energía de dos dígitos para finales de 2025, y amplió su capacidad de distribución para facilitar la manipulación de productos pesados para pisos.
Alcance del informe del mercado de revestimientos de suelos de Brasil
Un revestimiento de suelo es un tipo de material utilizado para cubrir un suelo. Por lo tanto, el mercado de revestimientos de suelo abarca todas las operaciones relacionadas con la fabricación, distribución e instalación de materiales destinados a cubrir un suelo. Consta de cuatro familias de productos principales. Entre los materiales utilizados se encuentran los revestimientos textiles, los suelos de parquet, los revestimientos plásticos (PVC o linóleo) y las baldosas. El informe cubre el análisis completo de los antecedentes del mercado brasileño de revestimientos de suelo, que incluye una evaluación de las cuentas nacionales, la economía y las tendencias emergentes del mercado por segmentos, los cambios significativos en la dinámica del mercado y una visión general del mercado. El mercado brasileño de revestimientos de suelo está segmentado por tipo de producto (alfombra, madera, baldosas cerámicas y de porcelana, laminado, vinilo [LVT, lámina, VCT], piedra y otros), usuario final (residencial y comercial), canal de distribución (B2C/minorista y B2B/contratistas) y geografía (Sureste, Sur, Noreste, Centro-Oeste y Norte). Las previsiones del mercado se proporcionan en términos de valor (USD).
Por tipo de producto
| Alfombras y tapetes |
| Wood Flooring |
| Azulejos de cerámica y porcelana |
| Suelos Laminados |
| Pisos de vinilo (LVT, láminas, VCT) |
| Suelo de piedra |
| Otros Productos |
Por usuario final
| Residencial | |
| Comercial | Hostelería y ocio |
| Comercios y centros comerciales | |
| Centros médicos | |
| Educación | |
| Oficinas Corporativas | |
| Edificios públicos y gubernamentales | |
| Otros usuarios comerciales |
Por canal de distribución
| B2C / Minorista | Centros de origen |
| Tiendas de pisos especializados | |
| Online | |
| Otros Canales de Distribución | |
| B2B / Contratistas |
Por región
| Sudeste |
| Sur |
| Nordeste |
| Centro-Oeste |
| North |
| Por tipo de producto | Alfombras y tapetes | |
| Wood Flooring | ||
| Azulejos de cerámica y porcelana | ||
| Suelos Laminados | ||
| Pisos de vinilo (LVT, láminas, VCT) | ||
| Suelo de piedra | ||
| Otros Productos | ||
| Por usuario final | Residencial | |
| Comercial | Hostelería y ocio | |
| Comercios y centros comerciales | ||
| Centros médicos | ||
| Educación | ||
| Oficinas Corporativas | ||
| Edificios públicos y gubernamentales | ||
| Otros usuarios comerciales | ||
| Por canal de distribución | B2C / Minorista | Centros de origen |
| Tiendas de pisos especializados | ||
| Online | ||
| Otros Canales de Distribución | ||
| B2B / Contratistas | ||
| Por región | Sudeste | |
| Sur | ||
| Nordeste | ||
| Centro-Oeste | ||
| North | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado brasileño de revestimientos para suelos?
El mercado brasileño de revestimientos para suelos alcanzó los 11.99 millones de dólares en 2025, se prevé que llegue a los 12.87 millones de dólares en 2026 y se proyecta que alcance los 16.13 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.62 %.
¿Qué categorías de productos lideran y crecen más rápido en Brasil?
La cerámica y la porcelana lideran en volumen debido a su coste y a su idoneidad para el clima, mientras que los suelos de vinilo (LVT, láminas, VCT) son el subsegmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 4.69 % hasta 2031.
¿Cómo está evolucionando el mercado brasileño de revestimientos para suelos según los canales de venta?
El comercio minorista B2C representa la mayor cuota de mercado, con un 59% en 2025, y se prevé que crezca un 7.20% hasta 2031, gracias a las inversiones en omnicanalidad y a una entrega más rápida de productos de revestimiento de suelos pesados.
¿Qué regulaciones están influyendo en la elección de productos y sistemas en Brasil?
El Código de Construcción Ecológica de 2026 exige al menos un 30 % de acabados con bajo contenido de COV (compuestos orgánicos volátiles), y las normas acústicas para edificios multifamiliares están impulsando la demanda de sistemas integrados que combinan capas base y adhesivos.
¿Qué regiones se prevé que crezcan más rápidamente?
Se prevé que el noreste registre el crecimiento más rápido, un 6.72% hasta 2031, impulsado por proyectos de infraestructura y vivienda social que favorecen los sistemas de instalación rápida.
¿Qué factores podrían limitar el crecimiento a corto plazo?
Los elevados costes de financiación fuera de los programas de subvenciones y una recuperación más lenta de la demanda de cerámica en comparación con los niveles anteriores a 2019 están moderando la mejora de la combinación de materiales y lastrando la intensidad de las renovaciones.


