

Tamaño y participación del mercado de transceptores ópticos en Brasil
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
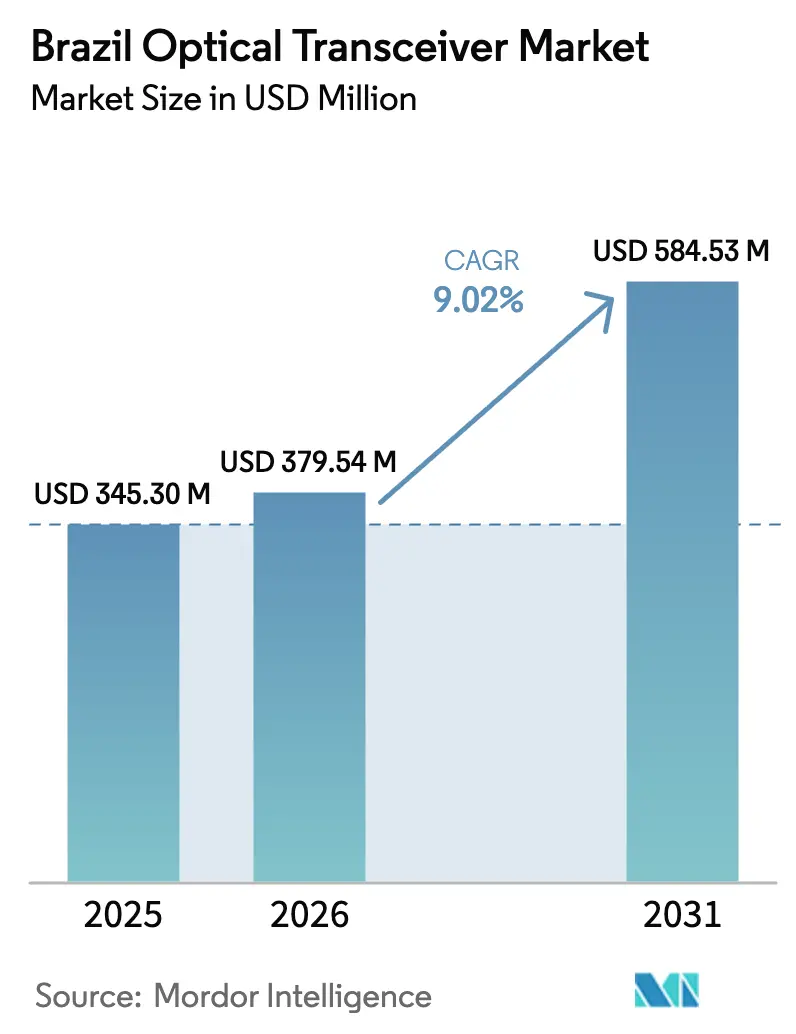
| Tamaño del mercado (2026) | USD 379.54 Million |
| Tamaño del mercado (2031) | USD 584.53 Million |
| Tasa de crecimiento (2026 - 2031) | 9.02% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado brasileño de transceptores ópticos por Mordor Intelligence
Se espera que el tamaño del mercado brasileño de transceptores ópticos crezca de USD 345.30 millones en 2025 a USD 379.54 millones en 2026, y se prevé que alcance los USD 584.53 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 9.02 % entre 2026 y 2031. El aumento de la inversión en centros de datos a gran escala, la rápida densificación de la red de retorno 5G y los proyectos de fibra óptica de larga distancia financiados por el gobierno federal respaldan la expansión sostenida del mercado brasileño de transceptores ópticos. Los operadores sumaron 52 millones de accesos de fibra óptica de banda ancha fija para diciembre de 2024, mientras que la cobertura 5G se amplió a 1,504 municipios para mediados de 2025, lo que generó una demanda constante de módulos de 25G, 100G y 400G. Las mejoras del cable submarino en Fortaleza están canalizando un ancho de banda internacional récord al país, lo que impulsa una demanda paralela de óptica metropolitana de 400G a 800G en São Paulo y Río de Janeiro. Al mismo tiempo, los incentivos fiscales del Proceso Productivo Básico incentivan el ensamblaje local, compensando parcialmente los aranceles de importación que aún presionan los márgenes de los proveedores que atienden el mercado brasileño de transceptores ópticos. La escasez de suministro en los circuitos integrados fotónicos sigue siendo un punto de observación, pero no desbarata la trayectoria de crecimiento a largo plazo.
Conclusiones clave del informe
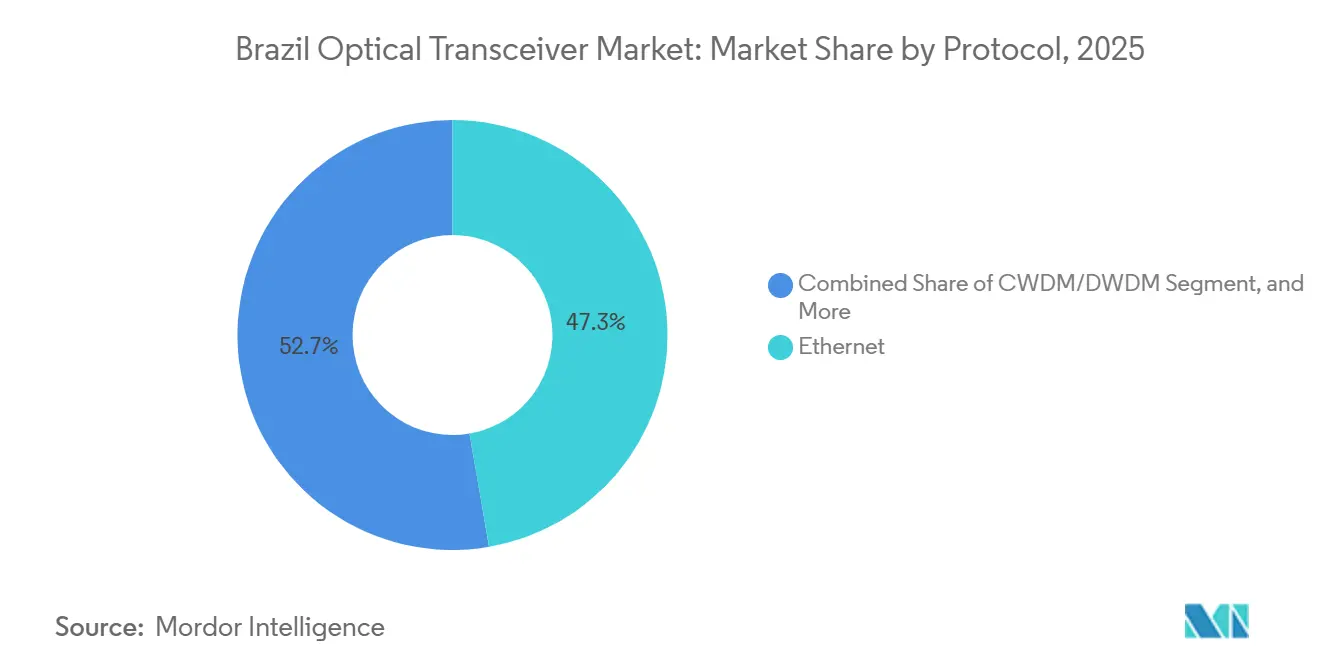
- Por protocolo, Ethernet lideró con el 47.28% de la participación de mercado de transceptores ópticos de Brasil en 2025, mientras que se proyecta que CWDM/DWDM se expandirá a una CAGR del 9.57% hasta 2031.
- Por tasa de datos, el nivel de 41 a 100 Gbps representó el 38.53 % del tamaño del mercado de transceptores ópticos de Brasil en 2025 y se prevé que la categoría de más de 100 Gbps avance a una CAGR del 9.99 % hasta 2031.
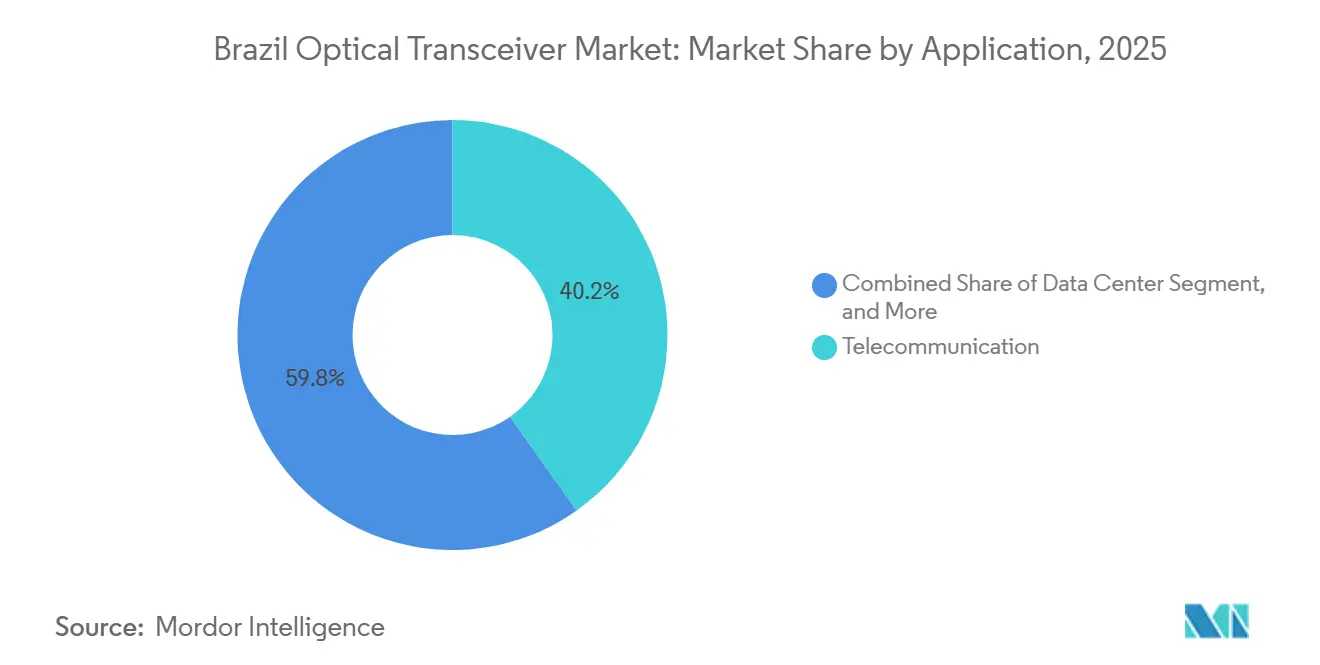
- Por aplicación, las telecomunicaciones captaron el 40.21 % de los ingresos en 2025; se prevé que la interconexión de centros de datos crezca más rápidamente, con una CAGR del 9.78 %, hasta 2031.
- Por tipo de conector, QSFP y QSFP-DD tenían el 44.18% de la participación de mercado de transceptores ópticos de Brasil en 2025, mientras que se prevé que OSFP registre la CAGR más alta del 9.83% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de transceptores ópticos de Brasil
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la superficie ocupada por centros de datos de hiperescala y coubicación | + 2.10% | Nacional, concentrado en São Paulo y Río de Janeiro | Mediano plazo (2-4 años) |
| Densificación de la red de retorno 5G en operadores móviles de nivel 1 | + 1.80% | Nacional, con avances tempranos en las capitales estatales y municipios del interior | Corto plazo (≤ 2 años) |
| Iniciativas gubernamentales de redes troncales de fibra de larga distancia | + 1.50% | Nacional, priorizando las regiones Norte y Noreste | Largo plazo (≥ 4 años) |
| Ampliación del centro de aterrizaje de cables submarinos en Fortaleza | + 1.30% | Fortaleza y la costa noreste | Mediano plazo (2-4 años) |
| Incentivos fiscales del PPB para el ensamblaje óptico local | + 0.90% | Zona Franca de Manaus y centros de fabricación selectos | Largo plazo (≥ 4 años) |
| Fibrización de redes inteligentes por parte de las compañías eléctricas | + 0.70% | Nacional, liderado por São Paulo, Minas Gerais y Rio Grande do Sul | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la superficie ocupada por centros de datos de hiperescala y coubicación
AWS comprometió USD 1.8 mil millones y Microsoft prometió BRL 14.7 mil millones (USD 2.7 mil millones) para nuevas regiones de nube brasileñas, redirigiendo la compra hacia módulos QSFP-DD y OSFP de 400G y 800G. [1] Personal de BNamericas, “Los acuerdos en Latinoamérica ayudan a Ciena a impulsar equipos ópticos más profundamente en el mercado de América”, bnamericas.com São Paulo cerró 2025 con 670 MW de capacidad activa y una cartera de 770 MW que está asegurando pronósticos ópticos multianuales. El campus hiperescalable Mega Lobster de Fortaleza, programado para su puesta en marcha en 2026, ya está preordenando transceptores DR8 de 800G para admitir arquitecturas spine-to-leaf. Eletronet validó el transporte metropolitano de 1.6 Tb/s utilizando Ciena WaveLogic 6 Extreme, lo que permite a los proveedores de colocación colapsar transpondedores externos en pluggables coherentes. [2] Ciena Corporation, “Eletronet establece un nuevo récord de transmisión de datos en Brasil con WaveLogic 6 Extreme de Ciena”, ciena.com En consecuencia, los proveedores que poseen almacenes aduaneros cerca del aeropuerto de Guarulhos obtienen una ventaja de ejecución, porque los hiperescaladores dictan entregas justo a tiempo con penalizaciones por faltantes.
Densificación de la red de retorno 5G en operadores móviles de nivel 1
Brasil activó 5G en 1,504 municipios para junio de 2025, desplegando cerca de 30,000 estaciones base que consumen entre 10 y 25 Gb/s de capacidad de fibra. Claro, Vivo y TIM redirigieron 8.500 millones de reales brasileños en gastos de capital en el tercer trimestre de 2025 hacia el backhaul de fibra, favoreciendo la óptica rentable 25G SFP28 CWDM y 50G SFP56 DWDM para la agregación de fronthaul. Accelink e Hisense aprovecharon la oportunidad suministrando módulos de bajo consumo con certificación ANATEL a precios inferiores a los de sus competidores occidentales. Las demostraciones de interoperabilidad en FUTURECOM 2024 señalaron el interés de los operadores por los ecosistemas ópticos abiertos, que reducen la dependencia de un único proveedor. [3] GIGALIGHT Marketing, “GIGALIGHT presenta múltiples líneas de productos de redes ópticas abiertas en FUTURECOM 2024 de Brasil”, gigalight.com El efecto dominó estratégico es un volumen sostenido para el mercado brasileño de transceptores ópticos incluso donde los presupuestos de compra siguen siendo ajustados.
Iniciativas gubernamentales de redes troncales de fibra de larga distancia
Los programas Norte Conectado y Nordeste Conectado extendieron enlaces DWDM de 100G-200G a 20 ciudades del interior y asignaron 654 millones de reales brasileños para conectividad escolar para mediados de 2025. Las rutas submarinas paralelas de PAIS llevaron la fibra a Amapá, Pará y Amazonas, impulsando despliegues de ISP de última milla que consumen fibra óptica de 10G SFP+ y 25G SFP28. La migración de activos regulados de Oi desbloqueó 5.8 millones de reales brasileños en nuevas inversiones en fibra dirigidas a las zonas desatendidas del norte y noreste. Los proveedores expertos en el proceso de licitación pública de Brasil y los umbrales de contenido local del PPB obtienen una parte desproporcionada de estos proyectos. A su vez, el mercado brasileño de transceptores ópticos se beneficia de una visibilidad predecible de los pedidos a varios años, vinculada a los presupuestos federales.
Ampliación del centro de aterrizaje de cables submarinos en Fortaleza
Fortaleza integra 16 sistemas submarinos, y las recientes actualizaciones elevaron la velocidad de la ruta South America Crossing a 1.2 Tb/s por canal utilizando Ciena WaveLogic 6 Extreme. Polo Mobwire continuó con un despliegue coherente de 800G en cuatro estaciones de aterrizaje, lo que requirió la compatibilidad de óptica terrestre de 400G-800G para evitar cuellos de botella. El cable Firmina de Google y la red de 26,000 km de V.tal, respaldada por una financiación de DFC de 630 millones de dólares, consolidan a Fortaleza como la puerta de enlace internacional de ancho de banda del país. El efecto oculto es un aumento en la demanda de óptica metropolitana-DCI en São Paulo y Río de Janeiro, ya que los propietarios de contenido ahora establecen líneas privadas directas a las puertas de enlace submarinas para obtener ganancias de latencia.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos aranceles de importación y retrasos en las aduanas | -1.20% | Nacional, que afecta a todos los módulos ópticos importados | Corto plazo (≤ 2 años) |
| Volatilidad de la cadena de suministro de circuitos integrados fotónicos | -0.90% | Global, con un fuerte impacto en los módulos avanzados 400G/800G | Mediano plazo (2-4 años) |
| Escasez de habilidades en ingeniería de óptica coherente | -0.70% | Nacional, concentrado en São Paulo y Río de Janeiro | Largo plazo (≥ 4 años) |
| Redes de metro de cobre heredadas en ciudades secundarias | -0.50% | Municipios del interior y ciudades de nivel 2/3 | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos aranceles de importación y retrasos en las aduanas
Los aranceles de la CAMEX oscilan entre el 12 % y el 16 % para los módulos ópticos terminados, mientras que el despacho de aduanas puede alargarse hasta cuatro semanas, lo que dificulta el suministro justo a tiempo para los hiperescaladores. Los incentivos PPB en Manaos reducen la tasa efectiva al 0 %-4 %, pero exigen líneas de montaje locales de las que carecen los proveedores asiáticos más pequeños. Padtec construyó una planta enchufable nacional, pero aun así registró pérdidas netas en 2024 debido a la competencia de precios china. Los operadores se cubren acumulando mayores inventarios de seguridad o contratando distribuidores de depósito aduanero como Vivensis, que ahora revende productos ópticos de Nokia en virtud de un acuerdo de enero de 2025. Por lo tanto, el mercado brasileño de transceptores ópticos incurre en gastos generales de capital circulante que moderan ligeramente su CAGR.
Volatilidad de la cadena de suministro de circuitos integrados fotónicos
La escasez de obleas de fosfuro de indio y fotónicas de silicio prolongó los plazos de entrega de 400G a 800G a 24-28 semanas durante 2025, lo que provocó retrasos en los proyectos de nuevas salas de centros de datos. Los operadores brasileños rara vez consiguen asignaciones de fundición directamente y dependen de las colas de producción de los fabricantes de equipos originales (OEM) que priorizan a los compradores norteamericanos y europeos. Para mitigar este problema, los operadores adoptan estándares ópticos abiertos, que permiten la redundancia de múltiples proveedores de transceptores por segmento de ruta. Las demostraciones de conectores coherentes interoperables en FUTURECOM 2024 ilustraron este impulso de diversificación. Si bien esta restricción es disruptiva, impulsa la diversidad de proveedores dentro del mercado brasileño de transceptores ópticos en lugar de erosionar la demanda a largo plazo.
Análisis de segmento
Por protocolo: ubicuidad de Ethernet y momento coherente
Ethernet dominó el 47.28% del mercado brasileño de transceptores ópticos en 2025, gracias a la economía de módulos de 10G a 100G en las estructuras empresariales y de nube. Sin embargo, se prevé que CWDM/DWDM aumente a una tasa de crecimiento anual compuesta (TCAC) del 9.57% hasta 2031, a medida que los operadores adopten los conectores coherentes de 400G ZR/ZR+ y 800G ZR para rutas metropolitanas y de larga distancia. La prueba récord de Eletronet de 1.2 Tb/s en una sola longitud de onda a lo largo de 1,500 km sin regeneración subrayó el dividendo de eficiencia espectral de la óptica coherente moderna. Ethernet mantendrá una amplia base instalada, pero cederá una cuota de mercado incremental a los protocolos coherentes donde predominen la escasez de fibra o los objetivos de latencia. La neutralidad regulatoria de ANATEL permite a los operadores centrarse estrictamente en las métricas de coste total de propiedad al seleccionar las pilas de protocolos.
El amplio ecosistema de proveedores de Ethernet reduce los precios, lo que beneficia a los ISP regionales y a los campus empresariales. Mientras tanto, el tamaño del mercado brasileño de transceptores ópticos vinculados a CWDM/DWDM aumentará a medida que los hiperescaladores interconecten zonas de disponibilidad distribuida a través de 400G DR4 y conectores metropolitanos coherentes. Fibre Channel, orientado a la actualización de SAN, y las variantes FTTx se suman a las ganancias moderadas derivadas de los despliegues de fibra hasta el hogar de V.tal y Brisanet. La huella mínima de SONET/SDH tradicional continúa reduciéndose, aunque algunas empresas de servicios públicos aún dependen de equipos STM-64 a la espera de la modernización de la red de fibra.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por velocidad de datos: meseta de 100 Gbps y aumento de 400-800 Gbps
El segmento de 41-100 Gbps capturó el 38.53 % del mercado brasileño de transceptores ópticos en 2025, impulsado por las instalaciones de QSFP28 en routers centrales de operadores y redes espinales de centros de datos. Los ciclos de reemplazo de puertos QSFP+ de 40G obsoletos prolongan la demanda hasta 2028. Sin embargo, el segmento de más de 100 Gbps se acelera a una tasa de crecimiento anual compuesta (TCAC) del 9.99 % a medida que AWS y Microsoft migran a QSFP-DD de 400G y OSFP de 800G en las nuevas estructuras de red de hoja a hoja. El despliegue de 800G de Polo Mobwire en Fortaleza confirmó la disponibilidad comercial de la óptica coherente de ultraalta velocidad. La óptica sub-10 Gbps persiste en los backplanes de los conmutadores SMB, mientras que la banda de 10-40 Gbps sigue siendo esencial para el fronthaul 5G y la agregación de celdas pequeñas, donde los presupuestos de energía favorecen el SFP28 de 25G.
Los proveedores chinos aprovechan las ventajas de escala para dominar los volúmenes de SR y LR de 100G, mientras que los proveedores occidentales se centran en conectores coherentes ZR de 400G a 800G de alto margen. Por lo tanto, se espera que la cuota de mercado brasileña de transceptores ópticos para 400G supere la de 100G para 2029, especialmente una vez que los conmutadores de 800G alcancen precios más accesibles. Los plazos de certificación de ANATEL, de 6 a 9 semanas, se mantienen constantes en todas las velocidades de datos, por lo que la velocidad por sí sola no constituye un obstáculo regulatorio.
Por aplicación: Elevador de bases de telecomunicaciones y centros de datos
Las telecomunicaciones absorbieron el 40.21 % de los envíos de 2025, gracias a la expansión del backhaul y la agregación de banda ancha fija. No obstante, la interconexión de centros de datos muestra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.78 %, hasta 2031, gracias a que el pipeline de 770 MW de São Paulo y el campus de hiperescala de Fortaleza consolidan la adquisición de óptica de alta densidad. La demostración de metro-DCI de Eletronet, con conectores de 1.6 Tb/s, mostró cómo los operadores fusionan las líneas de transporte y los equipos DCI para controlar los gastos operativos. Los sectores empresariales y de HPC en centros financieros adoptan módulos de baja latencia de 100 G/200 G para cargas de trabajo de comercio e inteligencia artificial, mientras que los sistemas médicos industriales y de vehículos eléctricos representan una oportunidad nicho, pero creciente, para la óptica robusta SFP+ y QSFP28 en entornos de visión artificial y telemedicina.
Según el pronóstico, las telecomunicaciones mantienen su escala, pero ceden su oferta mixta a la demanda de los centros de datos, lo que orienta el desarrollo de productos hacia módulos de temperatura comercial de mayor velocidad y menor consumo. Este cambio permite a los nuevos participantes chinos consolidarse en el mercado brasileño de transceptores ópticos, suministrando DR4 de 400G a granel para filas de hojas de hiperescaladores a precios competitivos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de conector: Dominancia QSFP, Cambio ascendente OSFP
QSFP y QSFP-DD representaron el 44.18% de la cuota de mercado de transceptores ópticos en Brasil en 2025 gracias a su versatilidad en las rutas de 40G a 400G. Sin embargo, OSFP mantiene una ventaja competitiva con una tasa de crecimiento anual compuesta (TCAC) del 9.83%, ya que las envolventes de temperatura y potencia de 800G se adaptan a su carcasa de mayor tamaño. SFP/SFP+ continúa prestando servicio a equipos de campus y acceso de 1G a 10G en ciudades secundarias, mientras que las familias CFP se reducen a medida que las funcionalidades coherentes migran a QSFP-DD y OSFP conectables. La alianza de distribución de Nokia con Vivensis ilustra la necesidad de los operadores de una adquisición fluida de SFP+, QSFP28 y QSFP-DD en una sola red.
A largo plazo, la previsión de equipos de 1.6 Tb/s consolida el crecimiento de OSFP, ya que su diseño mecánico y eléctrico permite una mayor potencia. Los factores de forma estandarizados simplifican el inventario y la calificación entre proveedores, lo que refuerza la intensidad competitiva en el mercado brasileño de transceptores ópticos a medida que disminuyen las barreras de entrada.
Análisis geográfico
El sureste de Brasil representó aproximadamente el 60% de la demanda nacional en 2025, gracias al denso corredor de centros de datos de São Paulo y a los nodos de agregación de núcleos de operadores. Río de Janeiro añadió entre un 10% y un 12%, aprovechando la red troncal OPGW de Eletronet y los aterrizajes submarinos de V.tal.
El noreste se perfila como la región de mayor crecimiento, gracias a los 16 intercambios de cables de Fortaleza y las subvenciones federales de fibra que ampliaron las redes troncales DWDM a 20 ciudades adicionales para mediados de 2025. La cobertura del norte y centro-oeste se expande a medida que el programa PAIS introduce fibra submarina en los estados amazónicos, lo que facilita la construcción de ISP de última milla que dependen de 10G SFP+.
La región Sur (Rio Grande do Sul, Paraná, Santa Catarina) representa alrededor del 15%, impulsada por la prueba de larga distancia de 1.2 Tb/s de Eletronet entre São Paulo y Porto Alegre. La inversión extranjera directa alcanzó los 6.29 millones de dólares entre enero y noviembre de 2025, un aumento interanual del 12.1%, con una parte significativa destinada a las brechas de fibra en el Norte y el Noreste. Si bien São Paulo sigue siendo el punto de referencia hasta 2031, la diversificación geográfica modera el riesgo de concentración y amplía la presencia del mercado brasileño de transceptores ópticos a nivel nacional.
Panorama competitivo
Cisco, Huawei, Coherent y Lumentum poseen conjuntamente aproximadamente el 50-55% de la cuota de mercado, lo que subraya una concentración moderada. Ofrecen ecosistemas ópticos de extremo a extremo que combinan dispositivos conectables con sistemas de línea y planos de control SDN. Los especialistas chinos Accelink, InnoLight y Hisense se hacen con una cuota de mercado del 20-25% gracias a sus módulos de 25G y 100G de bajo precio que cumplen con los requisitos de ANATEL. La empresa local Padtec retiene el 2-3% mediante licitaciones públicas, pero se enfrenta a una reducción de costes, incluso después de inaugurar una línea de transceptores en Manaos financiada por el BNDES y la FINEP.
El liderazgo tecnológico define la rivalidad. WaveLogic 6 Extreme de Ciena alcanzó 1.6 Tb/s en pruebas de campo en Brasil, un 60 % por encima de los parámetros de referencia tradicionales, lo que contribuyó a asegurar las victorias de Eletronet, BR.Digital y Polo Mobwire. Las redes ópticas abiertas amenazan a las empresas tradicionales al permitir sistemas de línea multiproveedor, y el acuerdo de distribución de Vivensis con Nokia amplía los canales de acceso para los ISP de segundo nivel.
Persisten las oportunidades de espacio en blanco en las áreas metropolitanas de Nivel 3 ricas en cobre y en la fibra de las redes inteligentes de servicios públicos, ambas propicias para envíos de 10G SFP+ y 100G QSFP28 de bajo costo. Por lo tanto, el mercado brasileño de transceptores ópticos equilibra la innovación coherente premium con óptica de acceso a bajo precio, manteniendo márgenes mixtos y una competencia sólida.
Líderes de la industria de transceptores ópticos de Brasil
Cisco Systems
Hewlett Packard Enterprise (HPE)
Arista Networks
Corporación Intel
Henkel AG & Co. KGaA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: El Ministerio de Ciencia, Tecnología e Innovación y la Finep lanzaron 13 convocatorias de subvenciones no reembolsables por un total de R$ 3.3 mil millones (USD 600 millones) en el marco del programa Nova Indústria Brasil, incluidos R$ 300 millones para tecnologías digitales y R$ 100 millones destinados a semiconductores, sentando las bases para la investigación nacional en componentes ópticos.
- Diciembre de 2026: El Ministerio de Comunicaciones confirmó que las redes de fibra ahora pasan por 4,645 municipios, cubriendo el 83% de Brasil, mientras que la inversión extranjera directa en telecomunicaciones alcanzó los USD 6.29 millones entre enero y noviembre de 2025, un aumento interanual del 12.1%.
- Agosto de 2025: BR.Digital implementó Ciena WaveLogic 6 Extreme, logrando 1.1 Tb/s en enlaces que superan los 800 km, mejorando la eficiencia espectral y reduciendo el uso de energía en su red troncal de 70,000 km.
- Mayo de 2025: Eletronet y Ciena rompieron récords brasileños con 1.6 Tb/s en 40 km de fibra metropolitana y 1.2 Tb/s en 1,500 km de larga distancia sin regeneración, demostrando un transporte de ultra alta capacidad comercialmente viable.
Alcance del informe sobre el mercado de transceptores ópticos en Brasil
El informe del mercado brasileño de transceptores ópticos está segmentado por protocolo (Ethernet, Fibre Channel, incluyendo FTTx, CWDM/DWDM, otros protocolos), velocidad de datos (menos de 10 Gbps, 10-40 Gbps, 41-100 Gbps, más de 100 Gbps, incluyendo 400 Gbps), aplicación (centro de datos, telecomunicaciones, redes empresariales y de alto rendimiento, sistemas médicos industriales y de vehículos eléctricos), tipo de conector (SFP y SFP+, QSFP y QSFP-DD, CFP/CFP2/CFP4/OSFP, XFP y CXP) y ubicación geográfica (Brasil). Las previsiones de mercado se expresan en valor (USD).
| Ethernet |
| Canal de fibra (incluido FTTx) |
| CWDM/DWDM |
| Otros protocolos |
| Menos de 10 Gbps |
| 10 - 40 Gbps |
| 41 - 100 Gbps |
| Más de 100 Gbps (incluidos 400 Gbps) |
| Data Center |
| Telecomunicación |
| Redes empresariales y HPC |
| Sistemas industriales, médicos y de vehículos eléctricos |
| SFP y SFP+ |
| QSFP y QSFP-DD |
| CFP/CFP2/CFP4/OSFP |
| XFP y CXP |
| Por protocolo | Ethernet |
| Canal de fibra (incluido FTTx) | |
| CWDM/DWDM | |
| Otros protocolos | |
| Por tasa de datos | Menos de 10 Gbps |
| 10 - 40 Gbps | |
| 41 - 100 Gbps | |
| Más de 100 Gbps (incluidos 400 Gbps) | |
| por Aplicación | Data Center |
| Telecomunicación | |
| Redes empresariales y HPC | |
| Sistemas industriales, médicos y de vehículos eléctricos | |
| Por tipo de conector | SFP y SFP+ |
| QSFP y QSFP-DD | |
| CFP/CFP2/CFP4/OSFP | |
| XFP y CXP |
Preguntas clave respondidas en el informe
¿Qué tan rápido crecerá la demanda de ópticas de 400G y 800G por parte de los hiperescaladores en Brasil?
Los envíos vinculados a nuevas regiones de nube impulsan el segmento a una CAGR del 9.99 %, lo que convierte a 400G-800G en el principal motor de crecimiento después de 2026.
¿Por qué las compras de interconexión de centros de datos superan los pedidos de telecomunicaciones?
Los campus de hiperescala de São Paulo y Fortaleza requieren óptica de alta densidad para tejidos de hojas de lomo, lo que impulsa la CAGR más rápida del 9.78 % hasta 2031.
¿Qué conector dominará las actualizaciones de 800G?
OSFP se ve favorecido gracias a un mayor margen térmico, expandiéndose a una CAGR del 9.83 % a medida que proliferan los conmutadores 800G.
¿Cómo influyen las tarifas en las estrategias de los proveedores?
Los vendedores que operan líneas de ensamblaje de PPB en Manaus redujeron los aranceles al 0-4%, obteniendo una ventaja sobre los módulos totalmente importados que enfrentan aranceles del 12-16%.
¿Qué papel juegan los proyectos gubernamentales de fibra?
Programas como Norte Conectado construyen previamente enlaces de media milla, desbloqueando la demanda de óptica de acceso de 10G y 25G entre los ISP regionales.
¿Persistirá la escasez en la cadena de suministro?
La rigidez de los circuitos integrados fotónicos se alivia después de 2027, pero los operadores aún utilizan conectores 400G-800G de fuente dual para mitigar futuras interrupciones.


