

Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
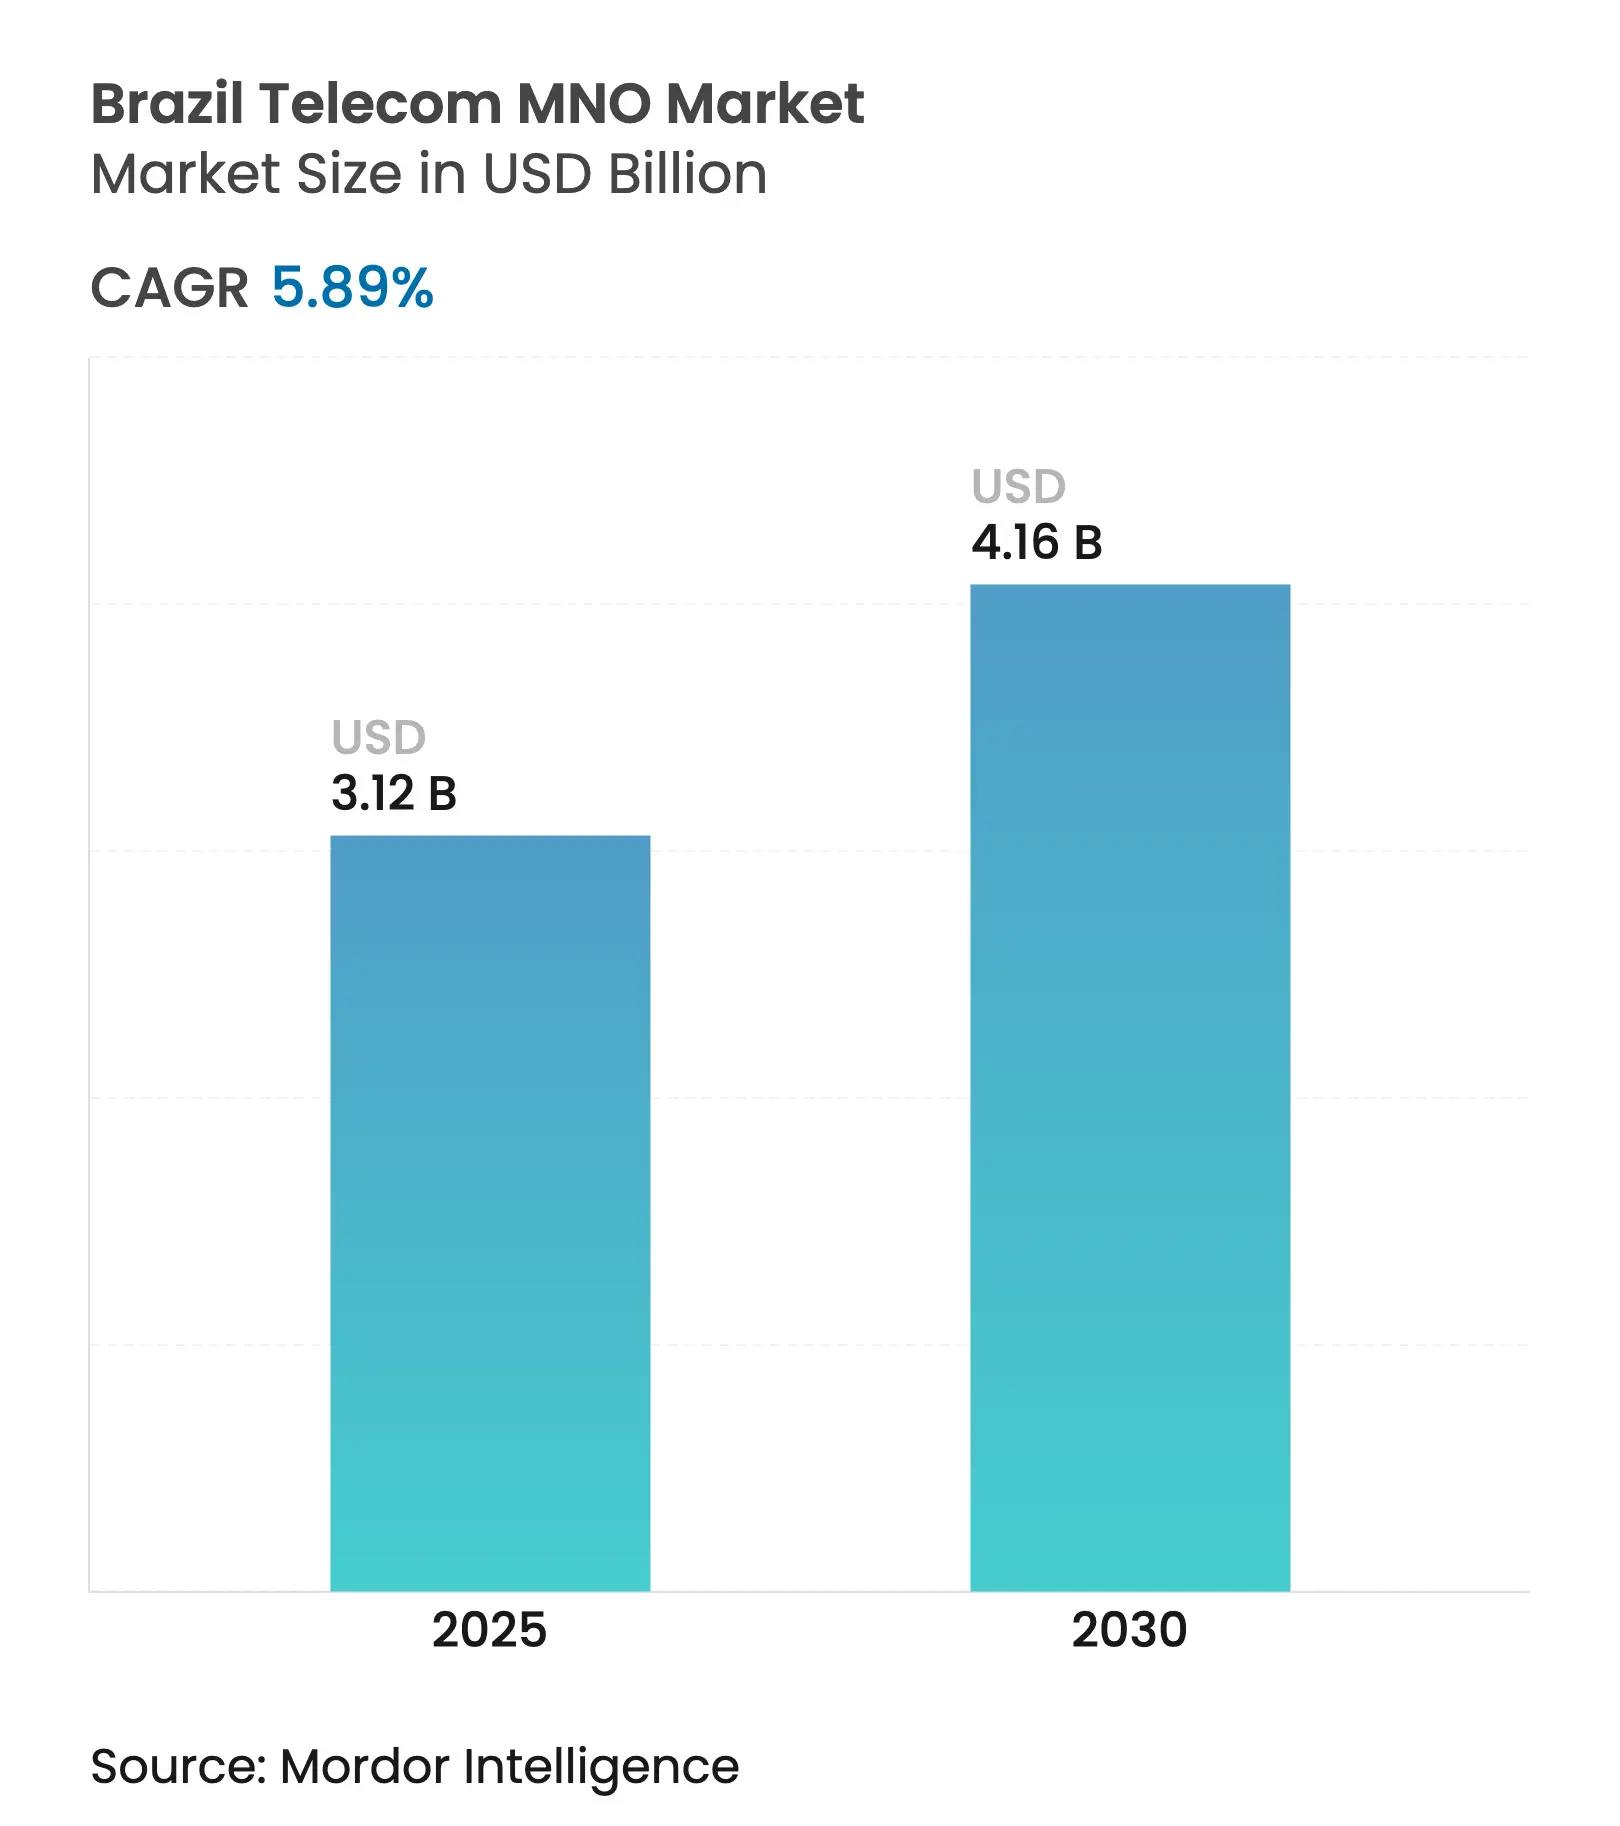
| Tamaño del mercado (2025) | USD 3.12 mil millones |
| Tamaño del mercado (2030) | USD 4.16 mil millones |
| Tasa de crecimiento (2025 - 2030) | 5.89% CAGR |
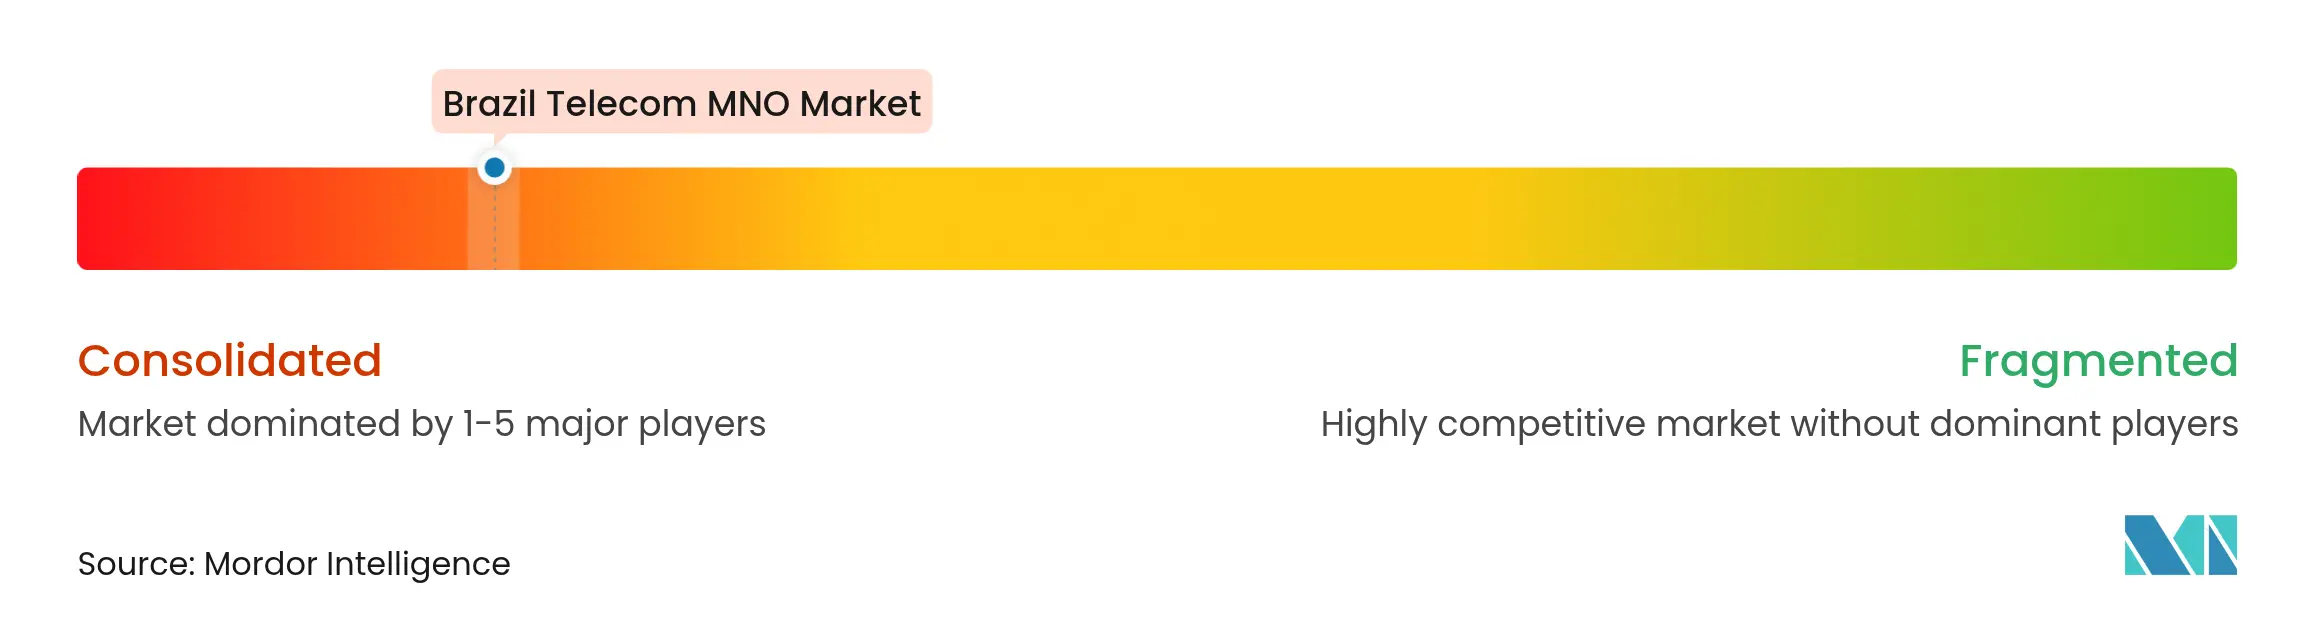
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de operadores móviles de telecomunicaciones de Brasil por Mordor Intelligence
Se estima que el mercado brasileño de operadores móviles de telecomunicaciones (MNO) alcanzará los 3.120 millones de dólares en 2025 y los 4.160 millones de dólares en 2030, con una tasa de crecimiento anual compuesta (TCAC) del 5.89 % durante el período de pronóstico (2025-2030). En cuanto al volumen de suscriptores, se prevé que el mercado crezca de 250.31 millones en 2025 a 321.68 millones en 2030, con una TCAC inferior al 5.15 % durante el mismo período. El sólido despliegue de la tecnología 5G, las inversiones en fibra óptica de infraestructura compartida y la digitalización empresarial están mitigando la exposición del sector al elevado impuesto brasileño, al tiempo que impulsan un crecimiento sostenible de los ingresos. La consolidación tras la venta de los activos móviles de Oi ha reducido la guerra de precios y ha reorientado los recursos hacia la densificación de la red y la reasignación del espectro. La demanda de casos de uso de baja latencia en agrotecnología y logística está impulsando la adopción de planes ARPU premium, y las normas de ANATEL sobre el uso compartido de infraestructura están reduciendo aún más las barreras para los ISP regionales. Al mismo tiempo, los operadores están intensificando su enfoque en la atención al cliente mediante IA y las mejoras de la RAN para una mayor eficiencia energética, a medida que la inflación de los servicios públicos reduce los costos operativos.
Conclusiones clave del informe
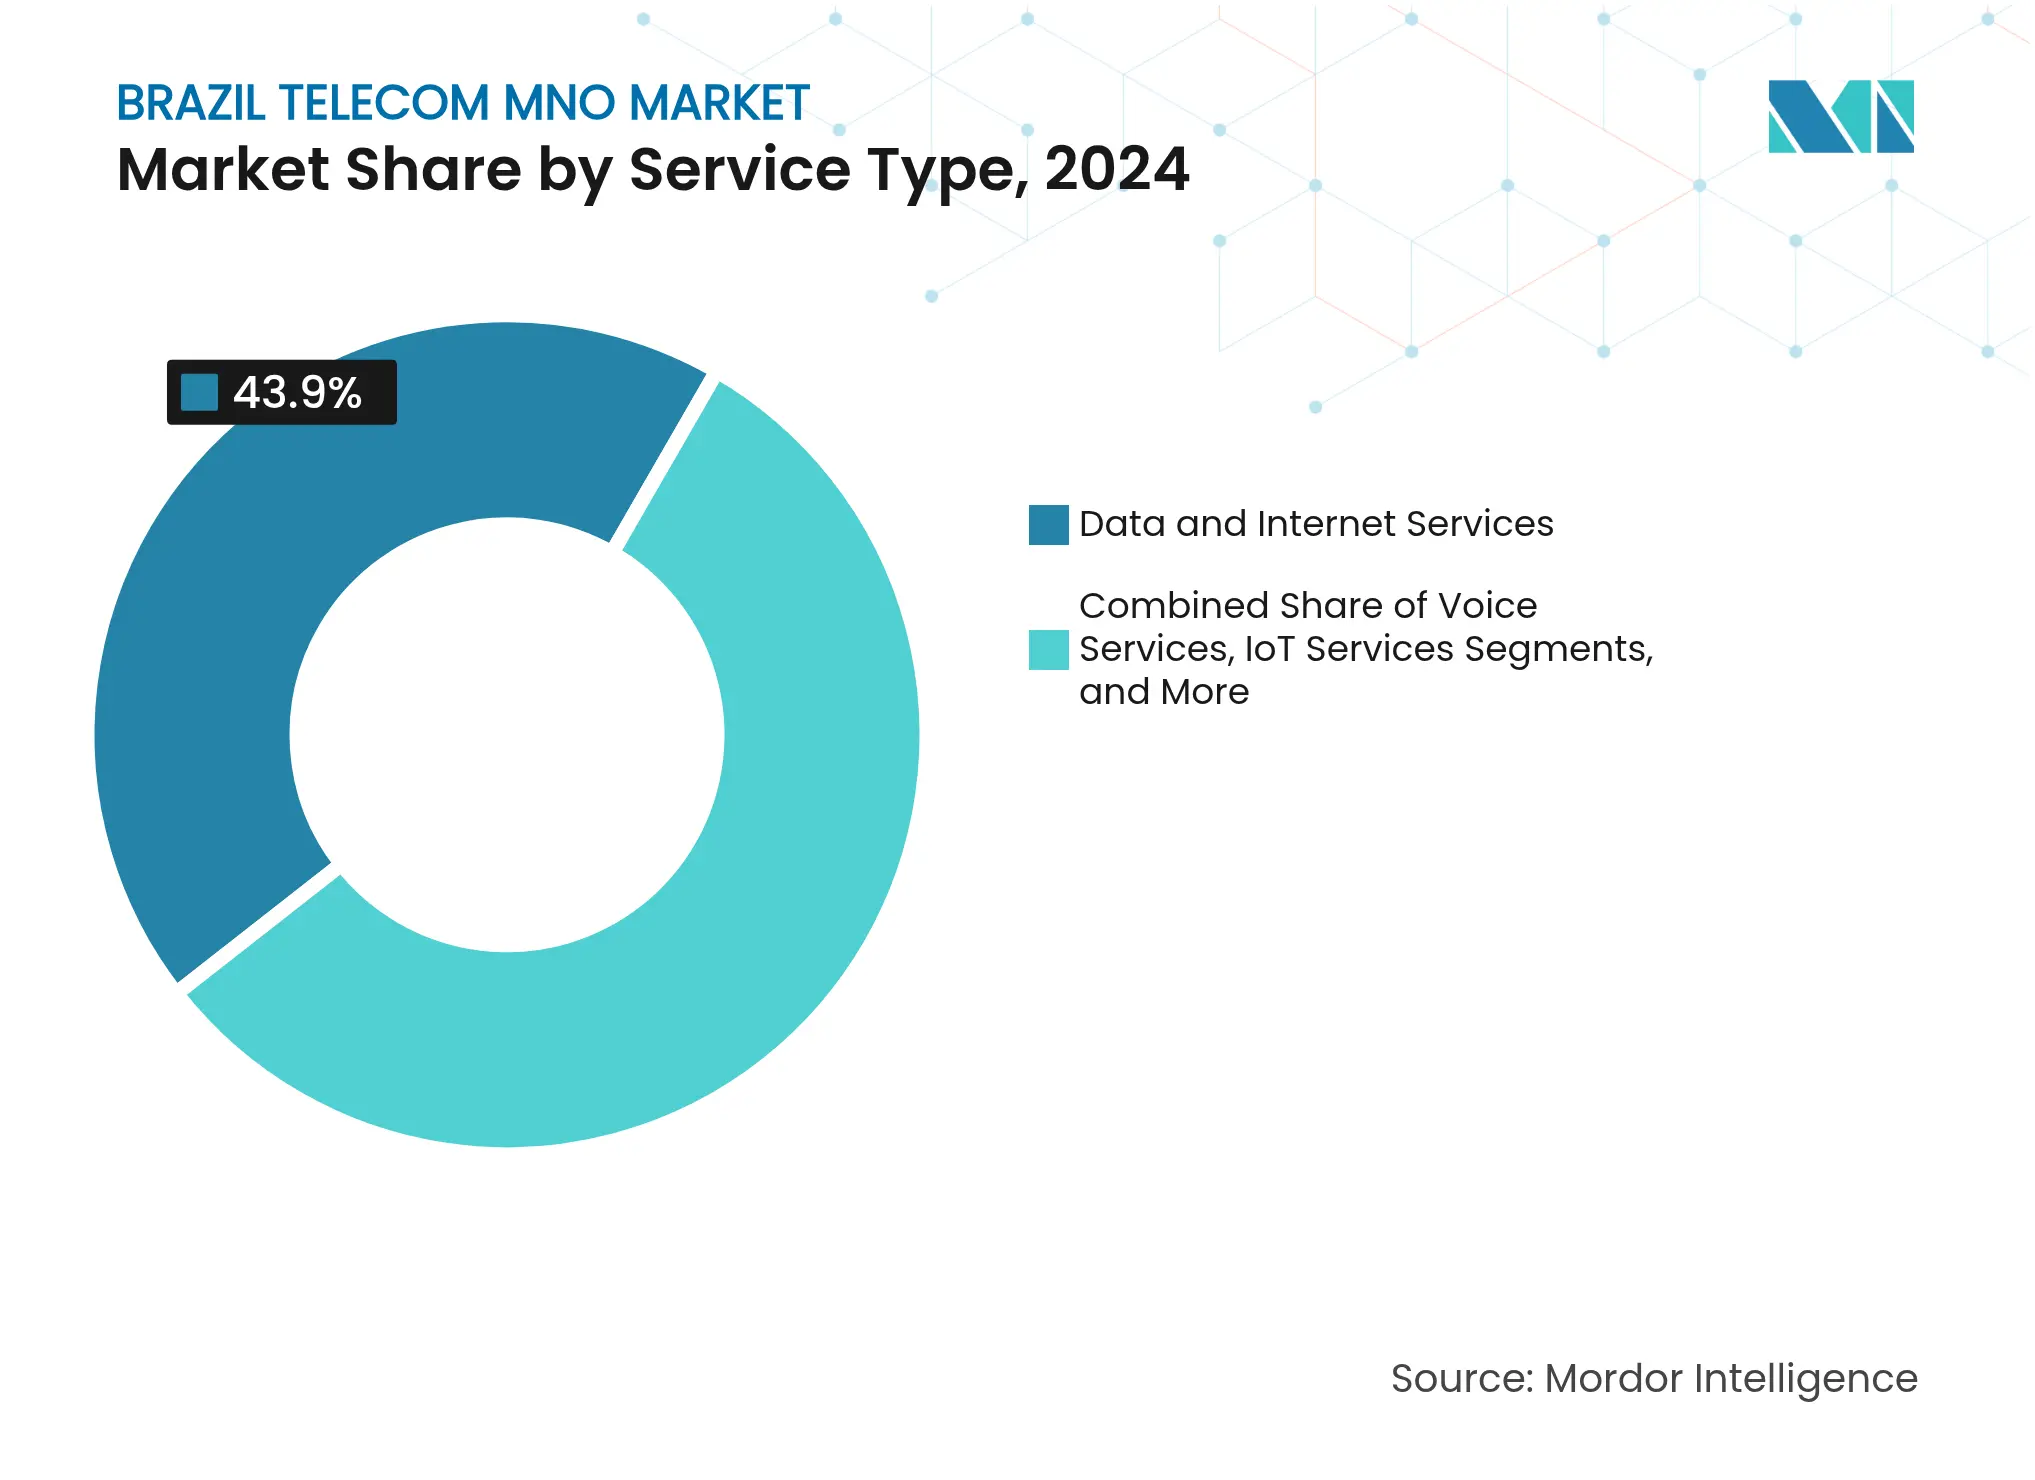
- Por tipo de servicio, los servicios de datos e Internet lideraron con el 43.90% de la participación de mercado de los MNO de telecomunicaciones de Brasil en 2024, mientras que los servicios de IoT y M2M se están expandiendo a la CAGR más rápida del 6.02% hasta 2030.
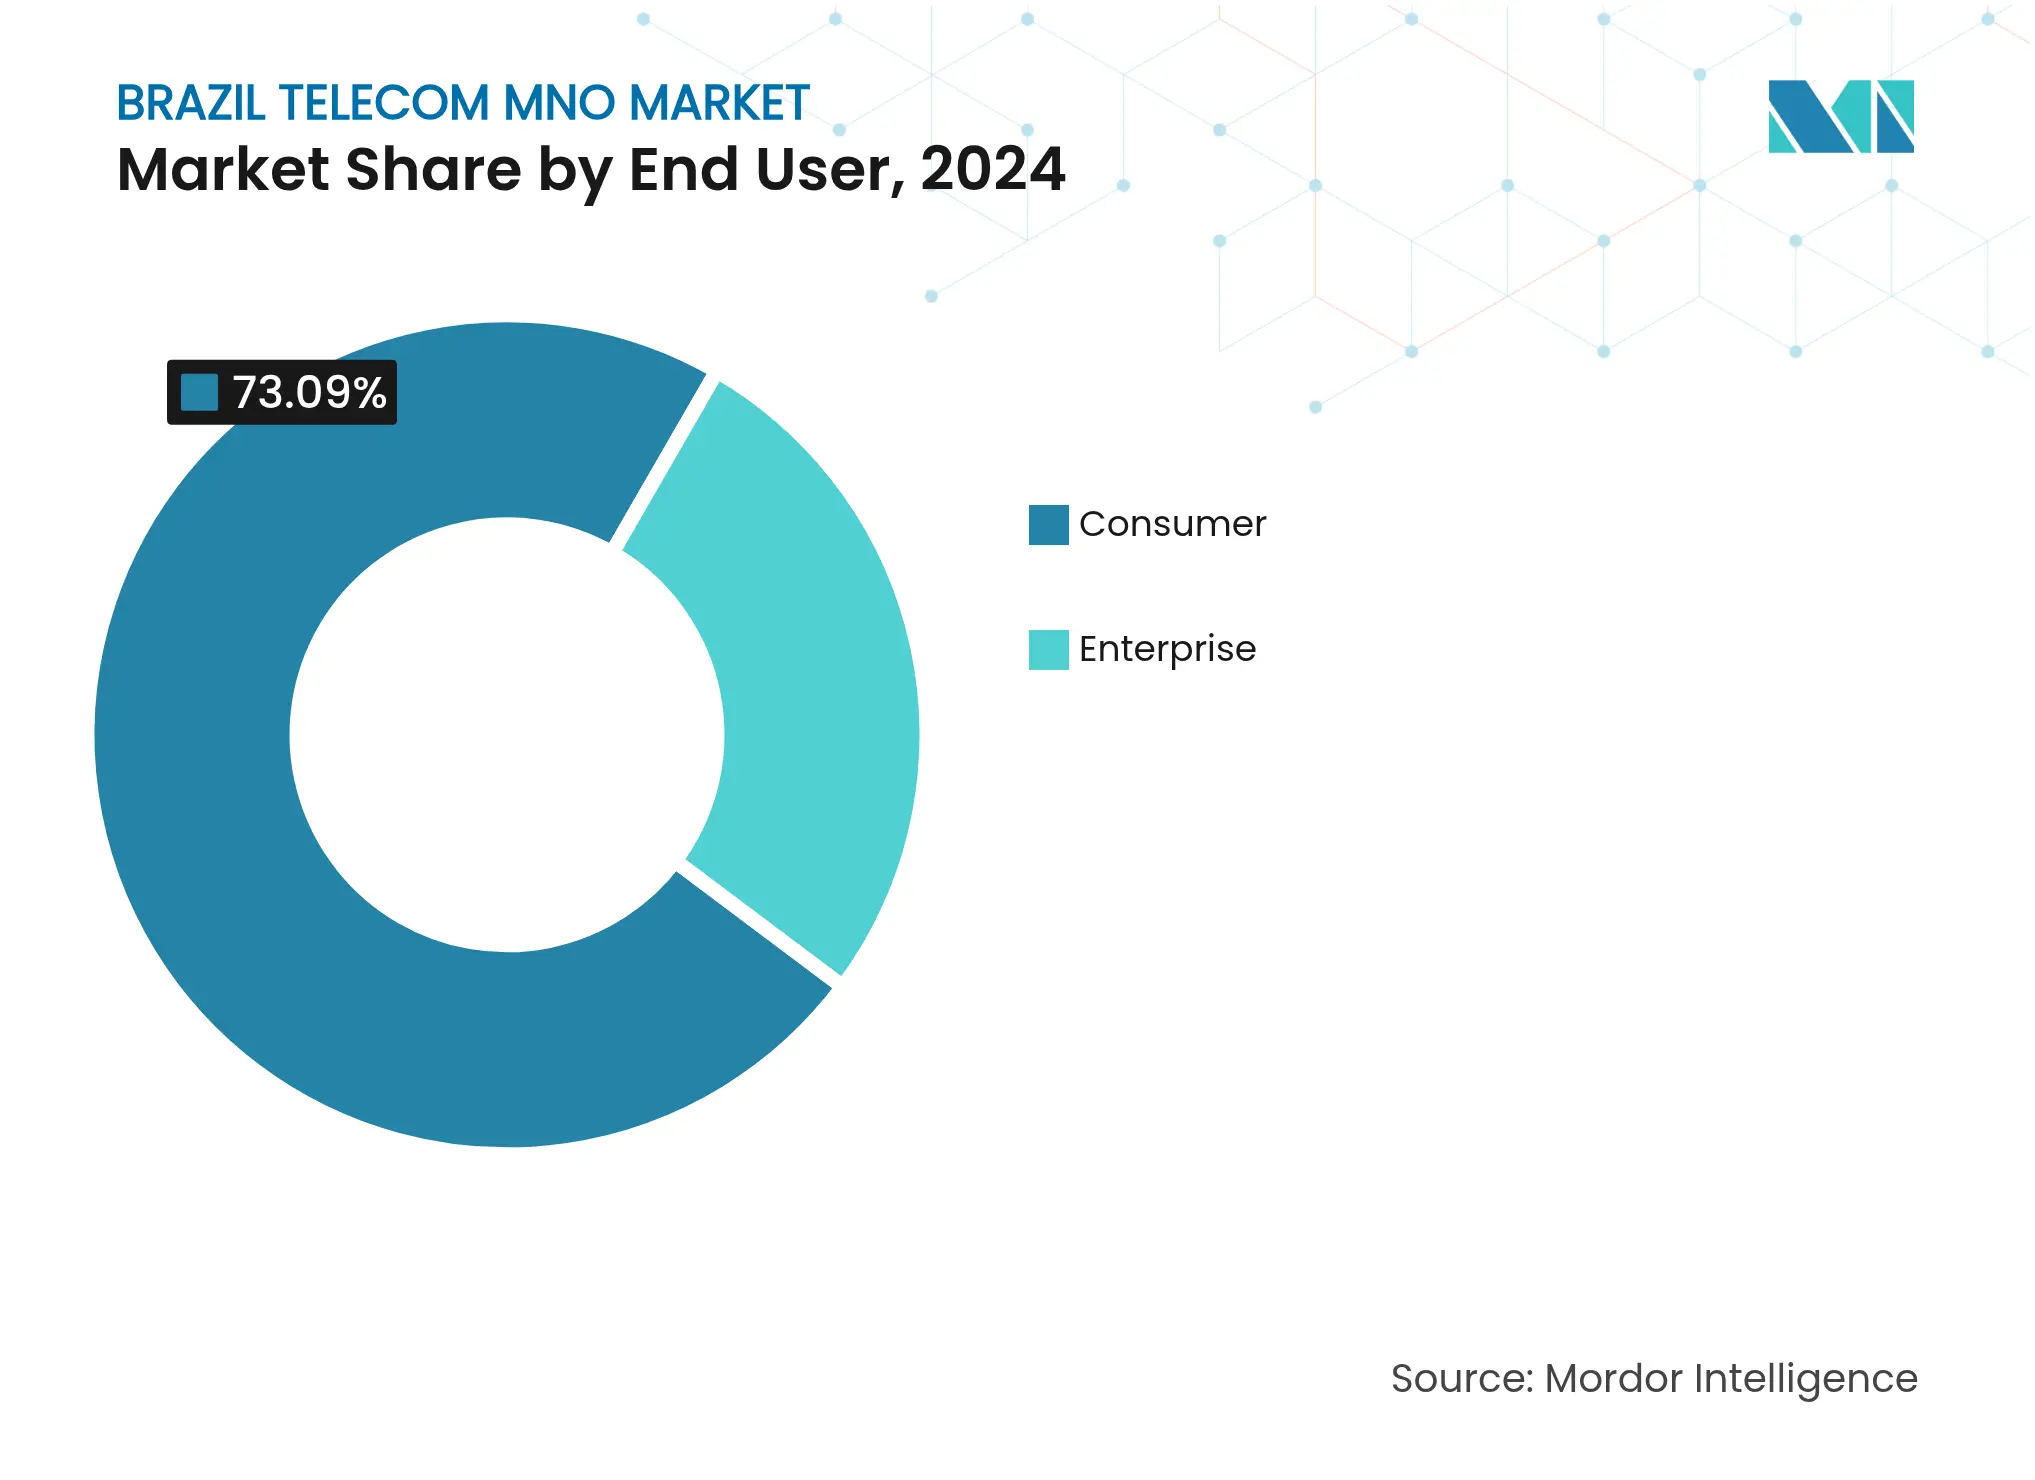
- Por usuario final, el segmento de consumidores representó el 73.09% del tamaño del mercado de MNO de telecomunicaciones de Brasil en 2024; se prevé que el segmento empresarial avance a una CAGR del 6.28% hasta 2030.
Tendencias y perspectivas del mercado de operadores móviles de telecomunicaciones de Brasil
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La expansión de la cobertura 5G acelera los niveles premium de ARPU | + 1.2% | Nacional, primeros avances en São Paulo, Río de Janeiro y Brasilia | Mediano plazo (2-4 años) |
| Implementación nacional de FTTH en municipios desatendidos | + 0.9% | Interior Noreste y Norte | Largo plazo (≥ 4 años) |
| Demanda de IoT de nivel empresarial para logística y agrotecnología | + 0.8% | cinturón industrial de São Paulo; Granjas de Mato Grosso | Mediano plazo (2-4 años) |
| Incentivos fiscales para la fabricación local de Open-RAN | + 0.4% | Zona Franca de Manaos | Largo plazo (≥ 4 años) |
| El transporte satelital rural impulsa la demanda de ancho de banda mayorista | + 0.3% | región amazónica | Mediano plazo (2-4 años) |
| Microplanes nano-MVNO basados en eSIM para la economía colaborativa | + 0.2% | Principales áreas metropolitanas | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La expansión de la cobertura 5G acelera los niveles premium de ARPU
La red 5G independiente ya cubre a casi el 30 % de la población de Brasil en más de 1,300 municipios, y se espera que TIM alcance una cobertura del 64 % para mayo de 2025. Las velocidades superiores y la latencia ultrabaja están ayudando a las operadoras a aumentar las ventas de paquetes pospago, lo que elevó el ARPU móvil de TIM un 5 % interanual en el primer trimestre de 2025. Las licencias 5G privadas otorgadas a 35 empresas permiten la creación de redes personalizadas para puertos, minas y fábricas, lo que genera nuevas fuentes de ingresos sin depender del crecimiento de suscriptores. Las alianzas con proveedores, como el acuerdo de acceso radioeléctrico de TIM con Nokia, refuerzan la confianza en las perspectivas de monetización de datos a largo plazo en Brasil. [1] Sala de prensa de Capacity Media, “Nokia y TIM expanden la red 5G en Brasil”, capacitymedia.com
Implementación nacional de FTTH en municipios desatendidos
Aproximadamente 20 000 proveedores de servicios de internet (ISP) están registrados en ANATEL y captaron el 64 % de la inversión en banda ancha de 2024, impulsando la fibra óptica en ciudades medianas del interior que las grandes operadoras habían pasado por alto. El mayorista de infraestructura neutral V.tal compró la operación de fibra de Oi por 5600 millones de reales brasileños (1030 millones de dólares estadounidenses) y ahora arrienda capacidad a proveedores más pequeños, acelerando el tiempo de comercialización y reduciendo los costos de construcción. En conjunto, estas medidas han aumentado la penetración de la fibra hasta el hogar (FTTH) al 49 %, reduciendo la brecha digital urbano-rural en Brasil e impulsando el consumo intensivo de datos de servicios OTT. [2] Equipo de analistas de BNamericas, “Cómo los ISP de Brasil lideran la revolución de la banda ancha”, bnamericas.com
Demanda de IoT de nivel empresarial para logística y tecnología agrícola
El sector agroindustrial representa el 20% del PIB y utiliza cada vez más sensores para el análisis de suelos, la fumigación con drones y el seguimiento de la cadena de frío. La unidad especializada en IoT de TIM consiguió contratos por valor de más de 300 millones de reales en 18 meses y ahora conecta 16 millones de hectáreas de tierras agrícolas, cuatro veces su cobertura prevista para 2022. Las empresas de transporte de mercancías en São Paulo están adoptando la telemática para reducir el tiempo de inactividad, mientras que la cervecera Ambev ha desplegado una red LTE privada para digitalizar sus plantas de producción. La reducción de los impuestos a la comunicación máquina a máquina (M2M) y la introducción de nuevo espectro para IoT de banda estrecha han mantenido los costes de conectividad por debajo de 1 real por dispositivo al mes, lo que refuerza la elasticidad de la demanda.
Incentivos fiscales para la fabricación local de Open-RAN
Brasil otorga créditos fiscales a través de la Zona Franca de Manaos a los proveedores de telecomunicaciones que ensamblan radios y software en dicha zona, lo que reduce el costo total de propiedad en comparación con las soluciones tradicionales de un solo proveedor. Los proyectos piloto de Open-RAN realizados por Vivo y Claro demostraron ahorros de hasta un 30 % en gastos de capital en áreas poco pobladas, y el gobierno ha manifestado su intención de priorizar las interfaces abiertas en futuras subastas de espectro. Esta combinación de políticas diversifica la cadena de suministro, fomenta la investigación y el desarrollo (I+D) nacionales y mejora las perspectivas de exportación a largo plazo de los componentes 5G brasileños.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Más del 40% de la carga fiscal del sector infla los precios para el usuario final | -1.1% | A nivel nacional, con mayor incidencia en los estados de bajos ingresos. | Largo plazo (≥ 4 años) |
| La cancelación de servicios de televisión por cable está erosionando los ingresos de la televisión de pago tradicional | -0.7% | Grandes centros urbanos | Mediano plazo (2-4 años) |
| La volatilidad de los precios de la energía reduce los gastos operativos de los proveedores de servicios de Internet. | -0.4% | Proveedores de servicios de Internet (ISP) nacionales y pequeños | Corto plazo (≤ 2 años) |
| Escasez de técnicos cualificados en fibra óptica | -0.3% | Interior del noreste | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Más del 40% de la carga fiscal del sector infla los precios para el usuario final
Los servicios de telecomunicaciones están sujetos a impuestos federales y estatales combinados que superan el 40 % de los ingresos brutos, lo que llevó a ANATEL a autorizar aumentos en las tarifas de línea fija de hasta un 14 % en 2024. Aproximadamente el 30 % de los hogares sin acceso a internet citan el precio como la principal barrera para la suscripción. La complejidad del cumplimiento normativo también desvía recursos de los operadores de la inversión de capital a la administración, lo que reduce la velocidad de despliegue en zonas rurales. [3] Convergência Digital Newsdesk, “ANATEL autoriza aumentos de hasta un 14 % en las tarifas de línea fija”, convergenciadigital.com.br
La cancelación de servicios de televisión por cable está erosionando los ingresos de la televisión de pago tradicional
Las suscripciones a televisión de pago cayeron un 16.7% en 2023, hasta alcanzar los 11.7 millones, a medida que las plataformas de streaming cobraban impulso. Sky Brasil está desviando capital hacia la banda ancha, mientras que Netflix, Disney+ y otras empresas formaron el grupo de presión Strima para definir la regulación de la televisión de pago. A medida que se desintegran los paquetes de televisión con alto margen de beneficio, los operadores se enfrentan a un ARPU combinado más bajo, lo que intensifica la presión para monetizar la conectividad mediante servicios de nube y seguridad de valor añadido.
Análisis de segmento
Por tipo de servicio: El dominio de los datos impulsa la inversión en infraestructura
Los servicios de datos e internet representaron el 43.90 % de la cuota de mercado de telecomunicaciones de Brasil en 2024, lo que se tradujo en 1.31 millones de dólares en ingresos y se expandió a una tasa de crecimiento anual compuesta (TCAC) del 5.92 % hasta 2030, impulsada por el auge del streaming de vídeo y las cargas de trabajo en la nube. El IoT y el M2M, con un 5.60 %, siguen siendo pequeños, pero el segmento de mayor crecimiento, lo que refleja el uso de sensores en la agricultura y la iluminación de ciudades inteligentes. La voz se mantiene con una cuota del 17.99 %, pero se mantiene a la zaga en crecimiento. El tamaño del mercado brasileño de operadores móviles de telecomunicaciones (OMN) atribuido a OTT y televisión de pago alcanzó los 0.42 millones de dólares en 2024, pero la migración del segmento al streaming está transformando los modelos de monetización. Los operadores continúan combinando contenido con banda ancha fija para frenar la rotación, aprovechando las redes troncales FTTH recientemente instaladas.
Otra tendencia observada es que los ISP independientes absorben más del 60% del gasto anual en banda ancha, lo que obliga a los operadores tradicionales a adoptar la fibra óptica mayorista. El tráfico de VoIP está canibalizando las llamadas fijas de larga distancia, y el 5G está abriendo segmentos premium independientes para aplicaciones empresariales sensibles a la latencia. Por lo tanto, la industria brasileña de operadores móviles de telecomunicaciones (MNO) ve cómo sus ingresos incrementales migran del ancho de banda bruto a servicios de borde gestionados y ciberseguridad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por usuario final: Aceleración empresarial en medio de la maduración del consumidor
Los servicios al consumidor aún dominan el mercado brasileño de operadores móviles de telecomunicaciones con una participación del 73.09 %, pero se están desacelerando a una tasa de crecimiento anual compuesta (TCAC) del 5.75 % debido a la disminución del uso de prepago. Se prevé que las líneas empresariales, que contribuyen con el 26.91 %, alcancen una TCAC del 6.28 %, impulsadas por el IoT, el 5G privado y la WAN gestionada en la nube. La alta inflación y las altas tasas de interés frenan el gasto discrecional de los consumidores, lo que impulsa a los operadores hacia precios basados en el valor. Por el contrario, las grandes empresas están externalizando las operaciones de red y exigiendo garantías de nivel de servicio, lo que impulsa los ingresos B2B de alto margen.
Las implementaciones privadas de LTE por parte de fabricantes como Ambev subrayan la disposición de las empresas a invertir directamente en las brechas de cobertura. La asignación de 3.7 GHz de ANATEL para redes de campus respalda este cambio, permitiendo a los operadores revender diseño, integración y gestión del ciclo de vida en lugar de meros paquetes de datos. En consecuencia, se espera que el tamaño del mercado brasileño de operadores móviles de telecomunicaciones vinculado a servicios gestionados por empresas supere los mil millones de dólares para 2030.
Análisis geográfico
Los ingresos siguen concentrados en los corredores Sudeste y Sur, donde São Paulo por sí sola aporta aproximadamente el 25 % de la facturación nacional de telecomunicaciones, impulsada por su amplia base empresarial y sus segmentos de consumidores de alto poder adquisitivo. Sin embargo, el Nordeste y el Norte registran el crecimiento más rápido, a medida que la fibra óptica mayorista, las torres neutrales y el enlace satelital cubren las históricas deficiencias de cobertura. La cuota de mercado regional del 28.3 % de Brisanet demuestra que la proximidad y el soporte local pueden superar a los operadores nacionales establecidos, sobre todo en ciudades secundarias.
Las granjas de Mato Grosso preparadas para el IoT ponen de manifiesto el potencial del interior del país; TIM ya cubre 16 millones de hectáreas con NB-IoT. La región amazónica, que durante mucho tiempo dependió de costosos enlaces de microondas, está migrando a constelaciones LEO tras la aprobación de ANATEL a SpaceX y a la recién llegada empresa china SpaceSail. Las normativas de compartición de infraestructura permiten a los operadores más pequeños utilizar las redes de conductos y postes de los grandes operadores, reduciendo los costes de entrada en un 20% aproximadamente. Los programas federales de conectividad están canalizando subvenciones a municipios con menos de 30,000 habitantes, acelerando la expansión de la fibra hasta el hogar (FTTH). En consecuencia, las disparidades regionales en los ingresos deberían reducirse gradualmente, apoyando así los objetivos nacionales de inclusión digital.
Panorama competitivo
Telefônica Brasil (Vivo), Claro de América Móvil y TIM Brasil controlaban más del 95% de los suscriptores móviles tras la división de los activos de Oi en 2022, lo que generó un mercado altamente concentrado que ahora prioriza el ARPU y el liderazgo tecnológico. Claro destinará 7700 millones de dólares a fibra y 5G hasta 2029. Vivo utiliza la IA generativa de Microsoft para reducir drásticamente los costos de atención médica, y TIM incrementó sus ganancias normalizadas del segundo trimestre de 2025 en un 25% gracias a una política de precios disciplinada. Mayoristas de acceso abierto como V.tal y FiBrasil están transformando la economía de la banda ancha fija mediante el arrendamiento de fibra oscura a proveedores de servicios de internet e hiperescaladores.
Brisanet aprovecha su experiencia inicial en fibra hasta el hogar (FTTH) en el noreste del país, y Brasil Tecpar alcanzó los 832,000 suscriptores tras la adquisición de GGNET en agosto de 2024. Mientras tanto, los proveedores de equipos están expandiendo su presencia local; el despliegue masivo de MIMO de Nokia con TIM abarca 15 estados, y Ericsson está probando plataformas Open-RAN con Vivo. Se están creando nuevas fuentes de ingresos en el sector fintech —Claro Pay obtuvo la aprobación del Banco Central en febrero de 2025— y en la agregación de contenido, a medida que las operadoras incluyen créditos de streaming en sus planes de pospago. En consecuencia, la competencia se está desplazando de la conectividad básica a los ecosistemas de plataformas.
Líderes de la industria de operadores móviles de telecomunicaciones de Brasil
TIM Brasil
Telefónica Brasil (Vivo)
curso Brasil
Algar Telecom
Hola fibra
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2025: América Móvil delineó un gasto de capital de USD 6.7 millones para 2025, con un peso importante destinado a los despliegues de fibra y 5G de Claro Brasil.
- Marzo de 2025: Los gigantes del streaming, incluidos Netflix y Disney+, formaron Strima para presionar a favor de la regulación del contenido OTT en Brasil.
- Febrero de 2025: Claro recibió autorización del Banco Central para actuar como institución de pago regulada con un capital de 263.7 millones de reales brasileños.
- Enero de 2025: Nokia y TIM Brasil ampliaron su asociación para desplegar radios 5G en 15 estados utilizando gestión de red basada en IA.


Alcance del informe del mercado de operadores móviles de telecomunicaciones de Brasil
Tipo de servicio
| Servicios de voz |
| Servicios de datos e Internet |
| Servicios de mensajería |
| Servicios IoT y M2M |
| Servicios OTT y TV de pago |
| Otros servicios (VAS, Roaming y servicios internacionales, servicios empresariales y mayoristas, etc.) |
Usuario final
| Empresas |
| Consumidor |
| Tipo de servicio | Servicios de voz |
| Servicios de datos e Internet | |
| Servicios de mensajería | |
| Servicios IoT y M2M | |
| Servicios OTT y TV de pago | |
| Otros servicios (VAS, Roaming y servicios internacionales, servicios empresariales y mayoristas, etc.) | |
| Usuario final | Empresas |
| Consumidor |


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de operadores móviles de telecomunicaciones en Brasil en 2030?
Se proyecta que alcance los USD 4.17 mil millones, lo que refleja una CAGR del 5.89 % a partir de 2024.
¿Qué tipo de servicio genera más ingresos hoy en día?
Los servicios de datos e Internet contribuyen con el 43.90% de los ingresos de 2024 gracias a la amplia adopción de 4G/5G y FTTH.
¿Qué segmento está creciendo más rápido?
Los servicios de IoT y M2M se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 6.02%, impulsados por los despliegues en agrotecnología y logística.
¿Por qué son cruciales los clientes empresariales para el crecimiento futuro?
Las empresas pagan un ARPU más alto por soluciones privadas de 5G, WAN gestionadas en la nube e IoT, lo que impulsa una CAGR del 6.28%.
¿Cómo afectarán los elevados impuestos a las telecomunicaciones a la adopción de estas tecnologías?
El gravamen superior al 40% infla los precios minoristas, reduciendo la tasa de crecimiento anual compuesto (CAGR) en un estimado del 1.1%, ya que los hogares de menores ingresos retrasan las mejoras.
¿Qué regiones presentan el mayor potencial de crecimiento?
El noreste y el norte del país están preparados para la expansión más rápida, a medida que la fibra óptica mayorista y los satélites LEO cierran las brechas de cobertura.
Última actualización de la página:



