

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
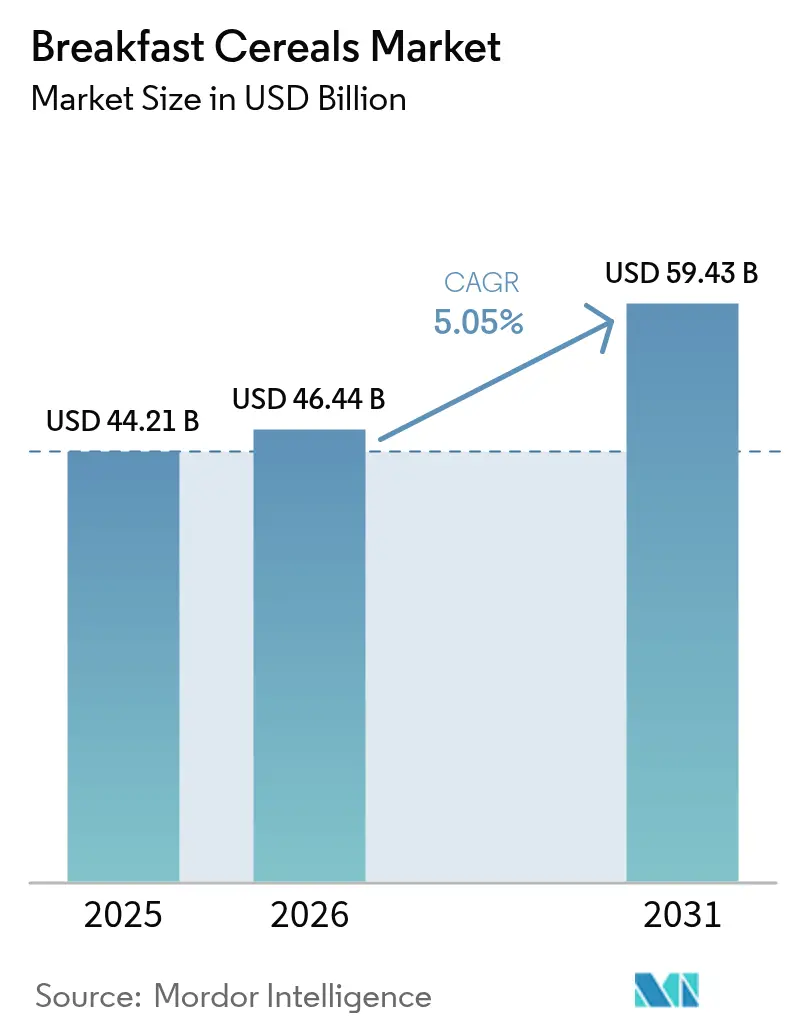
| Tamaño del mercado (2026) | USD 46.44 mil millones |
| Tamaño del mercado (2031) | USD 59.43 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.05% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
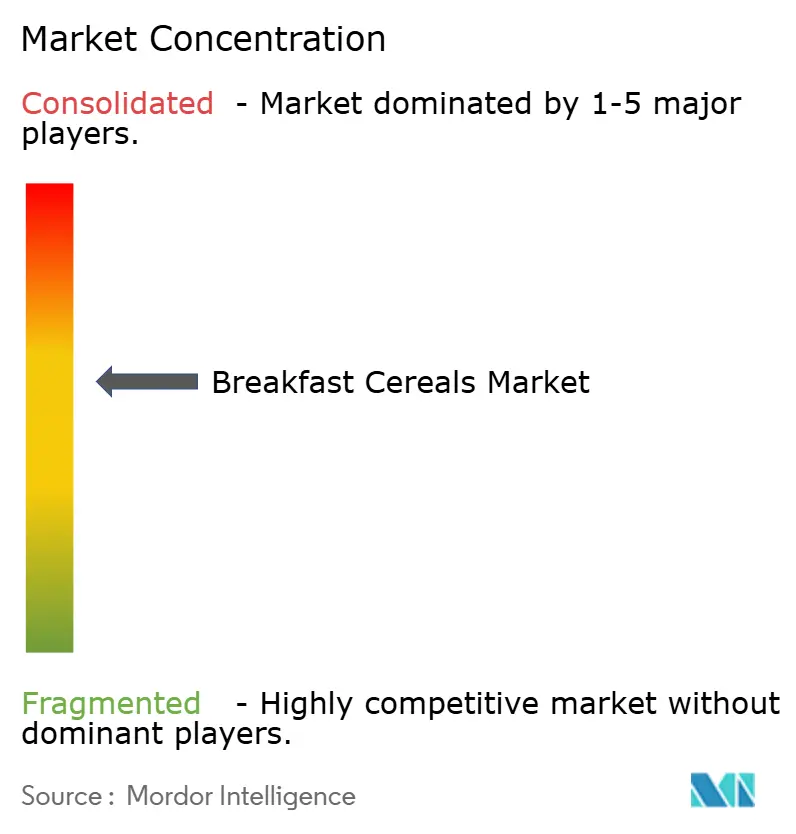
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de cereales para el desayuno por Mordor Intelligence
El mercado mundial de cereales para el desayuno alcanzó un valor de 44.21 millones de dólares en 2025 y se estima que crecerá de 46.44 millones de dólares en 2026 a 59.43 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.05% durante el período de pronóstico (2026-2031). Este crecimiento se debe a los cambios en las preferencias de los consumidores, la creciente preocupación por la salud y la demanda de opciones de desayuno prácticas. El ritmo acelerado de la vida moderna ha incrementado la demanda de cereales listos para consumir y calientes que ofrecen soluciones rápidas para las comidas. Los consumidores buscan cereales con perfiles nutricionales mejorados, incluyendo aquellos fortificados con fibra, proteínas, granos integrales y probióticos, y prefieren opciones con menor contenido de azúcar. El mercado también está experimentando un crecimiento en variedades de origen vegetal, orgánicas y sin gluten para satisfacer necesidades dietéticas específicas. Además, el auge del comercio electrónico y las plataformas digitales de venta de alimentos ha mejorado la accesibilidad a los productos, especialmente en los mercados en desarrollo, contribuyendo a la expansión del mercado de cereales para el desayuno.
Conclusiones clave del informe
- Por tipo de producto, los cereales listos para comer lideraron con el 74.60% de la participación de mercado de cereales para el desayuno en 2025; el segmento listo para cocinar está avanzando más rápido con una CAGR del 5.75% hasta 2031.
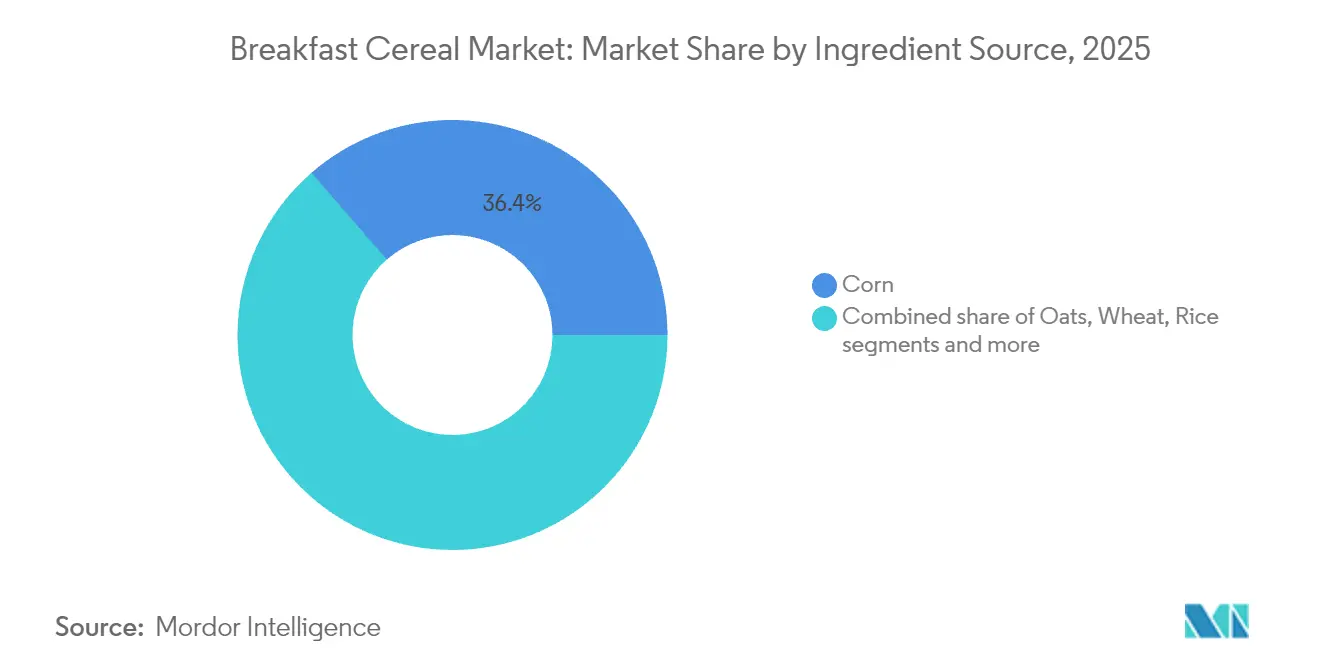
- Por fuente de ingredientes, el maíz capturó una participación del 36.40% del tamaño del mercado de cereales para el desayuno en 2025, mientras que se prevé que los productos a base de avena se expandan a una CAGR del 6.25% hasta 2031.
- Por embalaje, las cajas de cartón tradicionales retuvieron el 64.70% de los ingresos de 2025, mientras que los vasos y otros formatos para llevar están creciendo a una CAGR del 9.45%, lo que refleja la evolución de las tendencias de embalaje en el mercado de cereales para el desayuno.
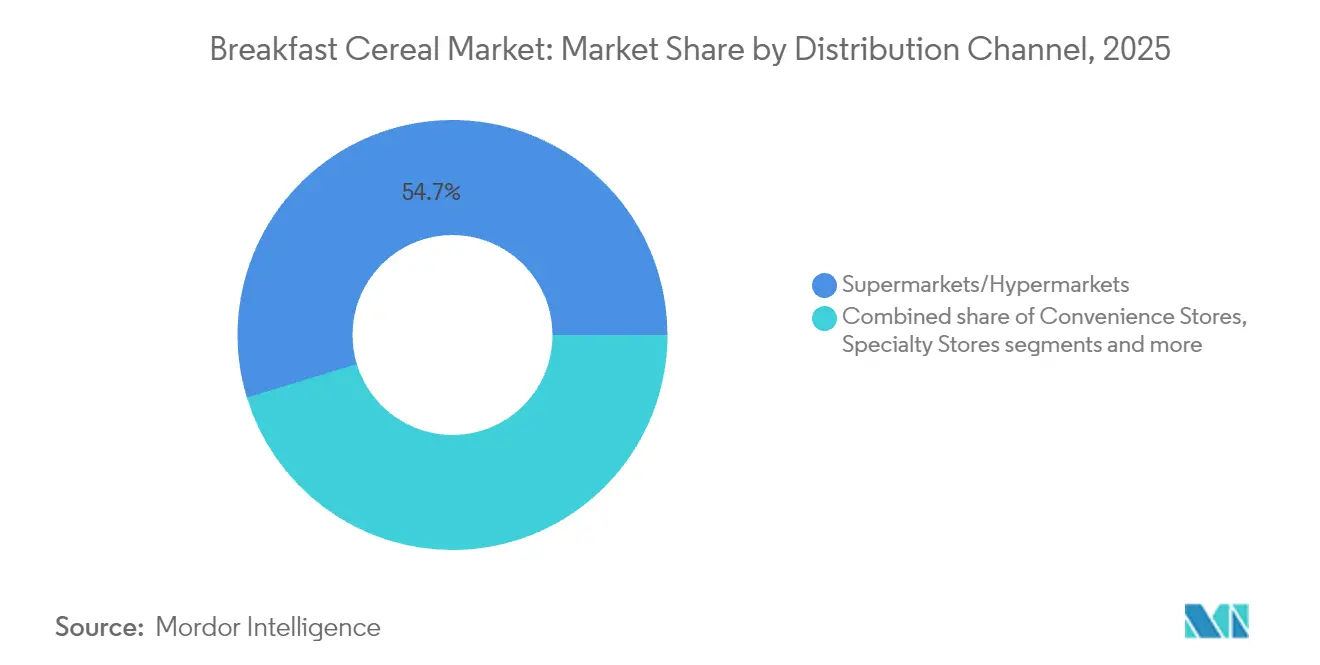
- Por canal de distribución, los supermercados/hipermercados controlaron el 54.70% del tamaño del mercado de cereales para el desayuno en 2025, mientras que los minoristas en línea están avanzando a una CAGR del 10.85% hasta 2031.
- Por grupo de edad, los adultos representaron el 47.60% de la cuota de mercado de cereales para el desayuno en 2025, mientras que se proyecta que el segmento infantil crezca a una CAGR del 5.07% hasta 2031.
- Por geografía, América del Norte mantuvo una participación del 36.30% del mercado de cereales para el desayuno en 2025; se proyecta que Asia-Pacífico aumentará a una CAGR del 6.10% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de cereales para el desayuno
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de variantes de cereales con alto contenido proteico entre los consumidores | + 1.2% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento en los hábitos de desayuno de una sola porción que impulsan las tazas de cereal para llevar | + 0.8% | Global, particularmente centros urbanos en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Creciente penetración de granos sin gluten que amplía los cereales multigrano | + 1.1% | Núcleo de América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| La premiumización de las marcas blancas impulsa el crecimiento del valor | + 0.7% | Global, con mayor impacto en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Los avances en la tecnología de producción mejoran la calidad del producto | + 0.9% | Global, con adopción temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| El aumento de la población infantil aumenta la atención nutricional | + 0.6% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio, África y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de variantes de cereales con alto contenido proteico entre los consumidores
El mercado de cereales para el desayuno está experimentando una notable transición hacia productos enriquecidos con proteínas, impulsada por una mayor atención del consumidor a la nutrición y la salud. En diciembre de 2024, General Mills Inc. amplió su portafolio de Cheerios con el lanzamiento de Cheerios Protein, que contiene 8 gramos de proteína por porción. Este lanzamiento refleja las tendencias del mercado, respaldadas por la Encuesta de Alimentación y Salud de 2024 del Consejo Internacional de Información Alimentaria, que reveló que el 71 % de los consumidores busca aumentar su consumo de proteínas. [ 1 ]Fuente: Consejo Internacional de Información Alimentaria, "Encuesta de Alimentación y Salud IFIC 2024", ific.orgEl segmento de cereales proteicos ha cobrado especial impulso entre los padres millennials que buscan valor nutricional y conveniencia, lo que permite a los fabricantes implementar estrategias de precios premium. Los fabricantes también están ampliando sus fuentes de proteínas más allá de los lácteos para incluir alternativas vegetales, atendiendo al creciente consumidor flexitariano y creando nuevas oportunidades de mercado en la categoría de cereales para el desayuno. Este cambio continúa moldeando el mercado de cereales para el desayuno.
El aumento de los hábitos de desayuno en porciones individuales impulsa las tazas de cereales para llevar
El mercado mundial de cereales para el desayuno está experimentando un crecimiento significativo impulsado por la creciente demanda de formatos individuales y para llevar, en particular las tazas de cereal. Esta tendencia refleja el impacto de la urbanización y los cambios en el estilo de vida de profesionales y estudiantes, quienes tienen poco tiempo para el desayuno tradicional. Las tazas de cereal individuales satisfacen las necesidades del consumidor al combinar practicidad y nutrición mediante opciones portátiles, con porciones controladas y fáciles de preparar. Estos formatos son especialmente populares en zonas urbanas, donde los consumidores suelen desayunar durante sus desplazamientos o en el trabajo. Además, los principales fabricantes de cereales están respondiendo diversificando sus líneas de productos con formatos portátiles que incorporan ingredientes como granola, avena, semillas y diversas opciones de leche. Los productos presentan diseños de empaque mejorados, que incluyen recipientes aptos para microondas, tapas resellables y materiales reciclables, lo que mejora tanto la funcionalidad como la sostenibilidad ambiental en el mercado de cereales para el desayuno. Por ejemplo, en octubre de 2024, Inventure lanzó cuatro de sus populares sabores de cereales en un nuevo formato de taza para llevar, diseñado para el consumo en preescolar, la oficina o como refrigerio, que requiere que los consumidores simplemente retiren la tapa y agreguen leche.
Creciente penetración de granos sin gluten y expansión de cereales multigrano
El mercado global de cereales para el desayuno está experimentando un crecimiento impulsado por la creciente adopción de granos sin gluten y cereales multigrano. El aumento de casos de sensibilidad al gluten, enfermedad celíaca y la preferencia de los consumidores por opciones sin gluten han incrementado la demanda de cereales elaborados con granos alternativos, como la quinoa, el amaranto, el mijo, el sorgo, el trigo sarraceno y el arroz integral. Estas alternativas abordan las restricciones dietéticas y satisfacen el interés de los consumidores por el bienestar y la salud intestinal. Los cereales multigrano están ganando popularidad debido a sus beneficios nutricionales en el mercado de cereales para el desayuno, incluyendo un alto contenido de fibra, vitaminas esenciales, minerales y carbohidratos complejos que favorecen la salud digestiva, la energía sostenida y la función cardíaca. Por ejemplo, en mayo de 2024, Three Wishes, una marca familiar de cereales enfocada en la salud, lanzó su primera línea de granola sin granos en tres variedades: Chocolate Almond, Maple Pecan y Original.
La premiumización de las marcas blancas impulsa el crecimiento del valor
Las marcas de cereales para el desayuno de marca blanca han evolucionado, pasando de ser alternativas básicas de bajo costo a convertirse en competidores importantes en el segmento de cereales para el desayuno. El Informe Anual de Marca Blanca de 2024 de la Asociación de Fabricantes de Marca Blanca indica que las ventas de marcas blancas crecieron un 4.7 % en 2023 en comparación con 2022. Esta transformación es particularmente evidente en los segmentos de cereales para el desayuno enfocados en la salud, donde los minoristas utilizan cadenas de suministro adaptables para introducir productos que satisfacen las nuevas preferencias nutricionales en la categoría de alimentos para el desayuno. Los minoristas han mejorado su oferta de cereales para el desayuno de marca blanca mediante un mejor empaque y comercialización, manteniendo precios competitivos frente a las marcas nacionales de cereales para el desayuno. Esta mayor competencia ha impulsado a los fabricantes nacionales de cereales para el desayuno a acelerar la innovación de productos y reevaluar su posicionamiento en el mercado. El crecimiento de las marcas blancas en cereales para el desayuno es mayor en Norteamérica y Europa, donde los minoristas consolidados han desarrollado sólidas capacidades de investigación de mercado e infraestructura de desarrollo de productos para las categorías de alimentos para el desayuno.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios volátiles de las materias primas de avena y maíz comprimen los márgenes | -0.9% | Global, con un impacto agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| La intensificación de la defensa del azúcar afecta las ventas de cereales | -0.7% | Global, con liderazgo regulatorio en América del Norte y Europa | Mediano plazo (2-4 años) |
| Preocupaciones medioambientales sobre los envases | -0.5% | Global, con presión regulatoria en Europa y América del Norte | Mediano plazo (2-4 años) |
| Problemas en la cadena de suministro y fluctuaciones en los costos de las materias primas | -0.4% | Global, con un fuerte impacto en los mercados emergentes | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles de las materias primas de avena y maíz comprimen los márgenes
Los fabricantes de cereales enfrentan una creciente presión sobre sus márgenes a medida que los costos de los ingredientes clave experimentan una volatilidad significativa, lo que afecta las estrategias de precios y la planificación de la producción. La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) pronostica que el comercio mundial de cereales disminuirá a 478 millones de toneladas en 2024/25, una disminución del 6.8% con respecto a 2023/24. Las adaptaciones agrícolas, incluidos los híbridos tolerantes al estrés y las prácticas agrícolas mejoradas, han compensado parcialmente la volatilidad de los precios de los granos causada por el cambio climático y los patrones climáticos erráticos. Sin embargo, la dinámica del mercado sigue siendo inestable. El Departamento de Agricultura de los Estados Unidos (USDA) proyecta una escasez de suministros para granos clave en 2024-25, a pesar de los pequeños aumentos en la producción mundial de trigo. Esta restricción de la oferta afecta a los fabricantes con cadenas de suministro globales, ya que las interrupciones de la producción regional impactan los mercados de ingredientes interconectados. Las empresas están gestionando estos desafíos mediante contratos a largo plazo con proveedores, formulaciones flexibles de ingredientes y programas de cobertura para estabilizar los costos de los insumos.
La intensificación de la defensa del azúcar afecta las ventas de cereales
La creciente concienciación de los consumidores sobre las implicaciones del azúcar para la salud representa una importante restricción del mercado, que impacta decisivamente el desarrollo de productos y el rendimiento del mercado en toda la categoría de cereales para el desayuno. Esta restricción es particularmente evidente en los cereales infantiles, donde los fabricantes se enfrentan a una creciente presión para reducir el alto contenido de azúcar, que tradicionalmente ha sido un factor clave de diferenciación en el sabor. En 2024, el informe del Comité Asesor de Guías Alimentarias de la Administración de Alimentos y Medicamentos (FDA) intensificó aún más los desafíos del mercado al recomendar limitar el azúcar añadido a menos del 10 % de las calorías diarias e identificar los cereales para el desayuno como una fuente importante de azúcares ocultos en la dieta. En respuesta a estas limitaciones del mercado, los fabricantes están implementando diversas estrategias de reformulación, incluyendo edulcorantes alternativos, tecnologías para potenciar el sabor que mantienen la percepción del dulzor con niveles más bajos de azúcar y enfoques de reducción gradual para minimizar el rechazo de los consumidores en el mercado de cereales para el desayuno.
Análisis de segmento
Por fuente de ingredientes: el maíz lidera mientras la avena sube
Los cereales a base de maíz tienen una participación de mercado dominante del 36.40% en 2025, beneficiándose de ventajas de costos y eficiencias de fabricación que permiten precios competitivos en segmentos de valor. Los productos a base de avena muestran la tasa de crecimiento más alta en 6.25% CAGR (2026-2031), respaldada por sus beneficios nutricionales establecidos y adaptabilidad en formatos listos para comer (RTE) y listos para cocinar (RTC). Los avances tecnológicos en el procesamiento de la avena han mejorado la textura y el sabor al tiempo que mantienen el valor nutricional. La Unión Europea lidera la producción mundial de avena con un 33%, seguida de Canadá con un 15% para 2024/25, según el Departamento de Agricultura de los Estados Unidos (USDA). El consumo regional de cereales de desayuno a base de avena continúa aumentando, impulsado por la demanda de los consumidores de productos de desayuno nutritivos y ricos en fibra en el mercado de cereales de desayuno.
Los cereales a base de trigo mantienen una cuota de mercado sustancial, especialmente en copos, mientras que los cereales a base de arroz ganan terreno en la categoría sin gluten. La cebada sigue limitada a formulaciones multigrano a pesar de sus beneficios nutricionales. Los cereales alternativos, como la quinoa y el amaranto, muestran un rápido crecimiento en los segmentos premium, aunque su cuota de mercado global sigue siendo reducida. Esta creciente gama de fuentes de cereales refleja los esfuerzos de la industria por desarrollar productos diferenciados para necesidades dietéticas específicas, como lo demuestra el compromiso de Nestlé de utilizar cereales integrales como ingrediente principal en todos sus cereales listos para el consumo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de producto: RTE domina mientras RTC acelera
Los cereales listos para comer (RTE) dominaron el mercado con un 74.60 % en 2025, principalmente gracias a su comodidad para hogares con poco tiempo. Los cereales listos para cocinar (RTC) están experimentando un crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 5.75 % (2026-2031), ya que los consumidores consideran cada vez más los cereales calientes como más nutritivos y saciantes. La avena caliente, en particular, ha ganado popularidad gracias a sus beneficios para la salud y a su posibilidad de personalizarla con diversos ingredientes.
En el segmento de productos listos para comer (RTE), los copos siguen siendo el subsegmento más grande, mientras que la granola y los cereales en racimos muestran mayores tasas de crecimiento gracias a sus ingredientes integrales y su textura. El enriquecimiento proteico impulsa el desarrollo de nuevos productos en esta categoría. Por ejemplo, en noviembre de 2024, FUEL10K introdujo los Copos Multigrano en sabores Chocolate y Frutos Rojos, con copos de trigo integral ricos en proteínas y fibra. En el segmento RTC, el muesli premium y las mezclas especiales para gachas están creciendo más rápido que la avena básica, lo que indica que los consumidores están dispuestos a pagar más por una mayor calidad y mayores beneficios nutricionales.
Por tipo de embalaje: las cajas dominan mientras que los vasos innovan
Las cajas tradicionales dominan el mercado con un 64.70 % en 2025, gracias a una infraestructura de fabricación consolidada y a la familiaridad del consumidor. Los vasos y tazones representan el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 9.45 % entre 2026 y 2031, ya que satisfacen las necesidades de los consumidores que buscan comodidad. Este cambio de formato permite el consumo de cereales más allá del desayuno, creando nuevas oportunidades en la categoría de snacks.
Las bolsas stand-up se están adoptando cada vez más en los segmentos de cereales premium y naturales, ofreciendo diferenciación del producto y conservación de la frescura. La categoría "otros", que incluye frascos y bolsas de plástico, atiende a segmentos de mercado específicos, pero enfrenta limitaciones de crecimiento debido a los costos de producción y las preocupaciones ambientales. Los fabricantes están centrando el desarrollo de sus envases tanto en mejoras funcionales como en la responsabilidad ambiental, con una inversión sustancial en investigación y desarrollo de materiales biodegradables y reciclables que mantengan los estándares de protección del producto.
Por canal de distribución: los supermercados lideran mientras el comercio electrónico crece
Los supermercados/hipermercados dominaron la distribución de cereales para el desayuno con una cuota de mercado del 54.70 % en 2025, gracias a su amplio surtido de productos y a la alta afluencia de clientes. El canal de comercio electrónico está experimentando un crecimiento significativo, con una tasa de crecimiento anual compuesta (TCAC) del 10.85 % (2026-2031), a medida que los consumidores compran cada vez más cereales para el desayuno en línea. Según la Oficina del Censo del Departamento de Comercio, las ventas minoristas de comercio electrónico en EE. UU. alcanzaron los 300.2 1 millones de dólares en el primer trimestre de 2025, ajustadas a la variación estacional, pero no a los cambios de precios. La transición digital es especialmente evidente entre los consumidores más jóvenes, que prefieren las plataformas en línea por su comodidad y la posibilidad de comparar productos y acceder a información nutricional.
Las tiendas de conveniencia y los supermercados mantienen una sólida presencia en el mercado, especialmente para las necesidades de consumo inmediato, mientras que las tiendas especializadas atienden a los segmentos de consumidores premium y conscientes de la salud. Los demás canales de distribución, incluyendo la venta directa al consumidor y los servicios de alimentación, representan un segmento emergente a medida que las empresas exploran nuevos métodos de distribución. Esta evolución del panorama de la distribución exige a los fabricantes desarrollar estrategias de canal integradas que garanticen la consistencia de la marca y se adapten a las necesidades específicas de cada canal, lo que afecta al empaquetado, los precios y las estrategias promocionales en el mercado de cereales para el desayuno.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por grupo de edad: los adultos dominan mientras que el segmento infantil crece
Los cereales para adultos representaron una cuota de mercado del 47.60 % en 2025, lo que refleja los cambios demográficos y la expansión de la categoría más allá de su enfoque tradicional infantil. El segmento infantil mantiene una trayectoria de crecimiento más alta, con una tasa de crecimiento anual compuesta (TCAC) del 5.07 % (2026-2031), impulsada por fabricantes que buscan un equilibrio entre el valor nutricional y el atractivo del sabor. Este crecimiento se alinea con los esfuerzos de reformulación para reducir el contenido de azúcar, manteniendo sabores y formatos adecuados para niños. Según el informe del Programa de Desayuno Escolar 2024 del USDA, el 80 % de los granos semanales ofrecidos en los programas de comidas escolares deben ser ricos en granos integrales.
El segmento adulto ha desarrollado subcategorías diferenciadas centradas en beneficios específicos para la salud, como la salud cardiovascular, el bienestar digestivo y el control de peso. Fabricantes como General Mills trabajan para aumentar la penetración en los hogares, dirigiéndose a los niños, quienes influyen en las decisiones de compra familiares. Este enfoque requiere desarrollar productos que satisfagan las necesidades nutricionales de los padres y las preferencias gustativas de los niños, lo que plantea a los fabricantes desafíos de formulación e investigación.
Análisis geográfico
Mercado de cereales para el desayuno de América del Norte
Norteamérica representa el 36.30 % del mercado mundial de cereales para el desayuno en 2025, gracias a un alto consumo per cápita y a una amplia red de distribución minorista. La región muestra un crecimiento moderado a medida que los fabricantes desarrollan productos de valor añadido para abordar los retos de volumen en segmentos maduros. Las innovaciones orientadas a la salud, en particular las variedades enriquecidas con proteínas y las formulaciones con bajo contenido de azúcar, impulsan la expansión del mercado. Los requisitos de etiquetado nutricional de la FDA para 2024 han mejorado la transparencia de los azúcares añadidos, lo que ha impulsado a los fabricantes a adaptar sus formulaciones para satisfacer las preferencias de los consumidores.
Mercado de cereales para el desayuno en la región Asia-Pacífico
Asia-Pacífico presenta el mayor potencial de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 6.10 % (2026-2031), impulsada por la urbanización, el aumento de la renta disponible y la evolución de los hábitos alimentarios. China, India y los países del Sudeste Asiático muestran un sólido crecimiento a medida que los consumidores urbanos adoptan opciones de desayuno al estilo occidental. Los fabricantes internacionales están adaptando sus productos a los gustos locales, a la vez que promueven sus beneficios nutricionales, sentando las bases para una expansión sostenida del mercado.
Mercado de cereales para el desayuno de Europa
Europa exhibe patrones regionales de consumo y preferencias de productos diferenciados en un entorno de mercado maduro. Los consumidores demuestran una alta conciencia nutricional, favoreciendo los productos orgánicos, integrales y bajos en azúcar. Las directrices nutricionales de la Autoridad Europea de Seguridad Alimentaria para 2024 enfatizan el consumo de integrales y la reducción de azúcar, lo que influye en las decisiones de los consumidores y las formulaciones de los productos. Los productos de marca blanca mantienen una presencia significativa en el mercado, y los minoristas desarrollan ofertas competitivas en todos los segmentos de precio. Los mercados de Europa del Este presentan oportunidades de crecimiento, ya que el aumento de la renta disponible impulsa un mayor consumo de cereales para el desayuno.
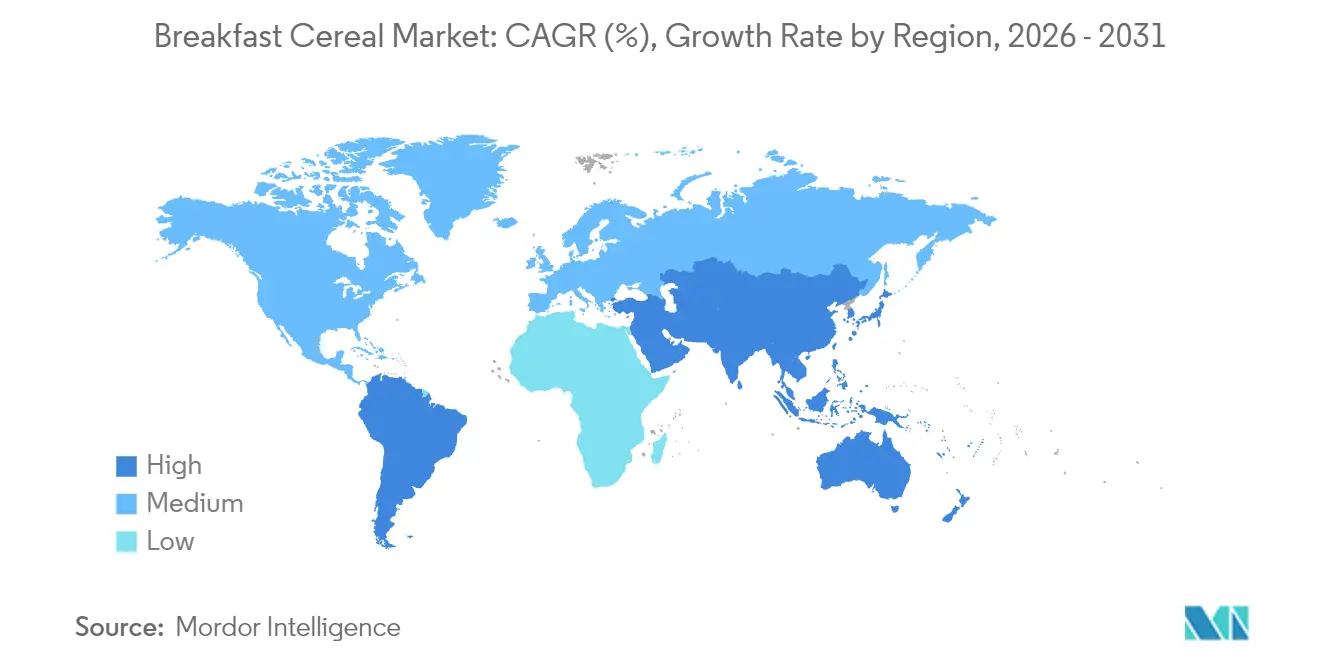
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Los cereales para el desayuno se regulan mediante una combinación de normas internacionales y reglas nacionales sobre etiquetado y declaraciones, lo que a su vez afecta la formulación, la comunicación del envase y el cumplimiento de las normas sobre aditivos permitidos. A nivel mundial, el Codex GSFA Online clasifica los cereales para el desayuno, incluyendo la avena integral, en la categoría alimentaria 06.3, que muchas jurisdicciones utilizan como referencia para el uso y la documentación de los aditivos permitidos. En julio de 2026, la Comisión del Codex Alimentarius de la FAO/OMS (49.ª sesión) adoptó nuevas normas, incluyendo revisiones de la Norma General para Aditivos Alimentarios (CXS 192-1995), lo que puede servir de base para la reformulación y la revisión de especificaciones de las carteras de cereales de las empresas multinacionales.
En la práctica, la presión para el cumplimiento normativo es más visible en el etiquetado nutricional y la regulación de las declaraciones. En Estados Unidos, las medidas de la FDA en materia de etiquetado nutricional incluyen la declaración actualizada sobre el contenido nutricional "Saludable" (vigente a partir del 25 de febrero de 2025, sujeta al calendario de implementación de la FDA) y una propuesta de norma del Registro Federal del 16 de enero de 2025 para el etiquetado nutricional frontal del envase mediante indicadores interpretativos (bajo/medio/alto) vinculados al porcentaje del valor diario de grasas saturadas, sodio y azúcares añadidos. En Europa y el Reino Unido (Irlanda del Norte), el uso de declaraciones se basa en el marco de declaraciones de propiedades saludables permitidas por la UE, incluido el Reglamento de Ejecución (UE) 2025/1560 de la Comisión, mientras que Irlanda del Norte transpuso las enmiendas relacionadas con las Directivas sobre el Desayuno a través del Reglamento de Enmienda de Alimentos para el Desayuno (Irlanda del Norte) de 2026, con un plazo transitorio de cumplimiento a más tardar el 14 de junio de 2026.
Análisis de la cadena de valor
La cadena de valor de los cereales para el desayuno comienza con insumos agrícolas como maíz, trigo, avena, arroz y otros granos emergentes, para luego pasar por etapas de limpieza, molienda, mezcla y procesamiento térmico (que incluyen extrusión, laminado, tostado y secado), las cuales pueden requerir una gran inversión de capital y ser sensibles a la producción. Posteriormente, los fabricantes añaden fortificaciones e inclusiones (frutos secos, frutas deshidratadas, chocolate) y transforman el producto en formatos de envasado como cajas, bolsas y monodosis, antes de su distribución a través de canales mayoristas y minoristas, donde los supermercados e hipermercados lideran a nivel mundial, junto con la creciente importancia del comercio electrónico para una mayor variedad de productos y modelos de reposición.
Los programas de abastecimiento y las inversiones en la cadena de suministro influyen cada vez más en el costo del servicio y la resiliencia. WK Kellogg Co. anunció un plan de modernización de la cadena de suministro de USD 500 millones con inversiones en infraestructura en Battle Creek (Michigan), Lancaster (Pensilvania) y Belleville (Ontario), y también describió un cierre gradual de la producción de su planta de Omaha (Nebraska) que comenzará a finales de 2025 y finalizará a finales de 2026, lo que refleja la optimización de la huella y la actualización de equipos en mercados de cereales maduros. Las estrategias de ingredientes también están evolucionando, incluyendo la expansión del uso comercial de Kernza por parte de General Mills al incorporarlo en cuatro cereales Cascadian Farm (noviembre de 2025) para ayudar a construir un mercado estable para los agricultores orgánicos de EE. UU. La eficiencia logística también sigue siendo un enfoque, evidenciado por Weetabix extendiendo su asociación de gestión de almacenes con XPO Logistics para sus instalaciones de Burton Latimer y Corby (mayo de 2026).
Panorama competitivo
El mercado mundial de cereales para el desayuno opera bajo una estructura moderadamente consolidada, con cinco grandes corporaciones que controlan la industria: General Mills, Post Holdings, Nestlé, PepsiCo y Marico Ltd. Estas organizaciones mantienen una importante infraestructura operativa y redes de distribución, lo que requiere una optimización continua de los procesos de fabricación y, al mismo tiempo, demuestra capacidad de respuesta a las cambiantes preferencias de los consumidores y las demandas del mercado en toda la industria de los cereales para el desayuno.
El panorama competitivo se define principalmente por iniciativas estratégicas centradas en la mejora nutricional y la diversificación de formatos. Según el Informe Anual 2024 de Nestlé, la corporación ha implementado programas integrales de mejora nutricional en toda su cartera de cereales para el desayuno, y su filial india ha logrado una reducción del 30 % en los azúcares añadidos en la categoría de cereales infantiles. Además, los fabricantes especializados que operan en los segmentos de alto contenido proteico y sin cereales están mostrando trayectorias de crecimiento sustanciales, a pesar de su limitada presencia en el mercado, lo que obliga a los fabricantes consolidados a acelerar sus ciclos de desarrollo de productos en la industria de los cereales para el desayuno.
El entorno competitivo está experimentando una mayor complejidad debido a la considerable penetración en el mercado de las marcas blancas. Esta evolución ha intensificado la necesidad de que los fabricantes consolidados prioricen la diferenciación de sus productos e implementen iniciativas estratégicas de posicionamiento de marca. Estas medidas son esenciales para mantener precios premium y asegurar la fidelidad del consumidor en un mercado cada vez más competitivo que configura la industria de los cereales para el desayuno.
Líderes de la industria de los cereales para el desayuno
-
General Mills Inc.
-
Publicar Holdings Inc.
-
Nestlé SA
-
PepsiCo Inc.
-
marico ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2026: Nestlé lanzó el cereal Nesquik Fresa en el Reino Unido e Irlanda, siendo la primera vez que este sabor se ofrecía en formato de cereal en la región desde el debut de la marca en 1957. Este lanzamiento expande la presencia de una marca de bebidas tradicional al mercado de los cereales y fortalece la rotación de productos con sabor y aptos para niños en un mercado maduro donde la diferenciación depende cada vez más de la propiedad intelectual reconocible y la innovación centrada en el sabor.
- Noviembre de 2025: General Mills lanzó cuatro cereales Cascadian Farm que contienen un 1 % de Kernza, un grano perenne, como parte de un programa para apoyar a los agricultores orgánicos estadounidenses y las iniciativas de salud del suelo. La incorporación de Kernza a los productos principales vincula el abastecimiento regenerativo con las propuestas de cereales envasados y proporciona un modelo para ampliar el uso de granos alternativos sin una renovación completa del portafolio.
- Diciembre de 2024: General Mills amplió su gama de Cheerios con el lanzamiento de Cheerios Protein, que ofrece 8 gramos de proteína por porción en sabores de canela y fresa. Este lanzamiento subraya el cambio de tendencia en la categoría hacia la nutrición funcional y brinda a las marcas ya establecidas una forma directa de defender su espacio en los estantes frente a la granola con alto contenido proteico y otros productos más saludables.
Alcance y metodología
El cereal de desayuno es una categoría de alimentos, que incluye productos alimenticios, elaborados a partir de granos de cereales procesados, que se consumen como parte del desayuno o como refrigerio.
El mercado global de cereales para el desayuno está segmentado por tipo, origen de los ingredientes, empaque, canal de distribución, grupo de edad y geografía. Según el tipo, el mercado se segmenta en cereales listos para comer y cereales listos para cocinar. Por origen de los ingredientes, el mercado se segmenta en trigo, maíz, avena, arroz, cebada y otros. Por tipo de empaque, el mercado se segmenta en cajas, bolsas verticales, tazas y tazones, y otros. Por canal de distribución, el mercado se segmenta en supermercados/hipermercados, tiendas de conveniencia/alimentos, tiendas especializadas, minoristas en línea y otros canales de distribución. Por grupo de edad, el mercado se segmenta en adultos y niños. Según la geografía, el mercado se divide en América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados anteriormente.
Por tipo de producto
| Cereales listos para comer | Copos |
| Cereales inflados | |
| Granola y racimos | |
| Otros (Cereales recubiertos/azucarados, triturados y en hebras) | |
| Cereales listos para cocinar | Avena caliente |
| Mezclas para muesli y papillas | |
| Otros cereales listos para cocinar |
Por fuente de ingredientes
| Trigo |
| Maíz |
| Avena |
| Arroz |
| Cebada |
| Otros |
Por tipo de embalaje
| Cajas |
| Bolsas de pie |
| Tazas y tazones |
| Otros (tarros de plástico, bolsas, etc.) |
Por canal de distribución
| Supermercados / Hipermercados |
| Tiendas de conveniencia |
| Tiendas Especializadas |
| Minoristas en línea |
| Otros Canales de Distribución |
Por grupo de edad
| Adultos |
| Niños |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Cereales listos para comer | Copos |
| Cereales inflados | ||
| Granola y racimos | ||
| Otros (Cereales recubiertos/azucarados, triturados y en hebras) | ||
| Cereales listos para cocinar | Avena caliente | |
| Mezclas para muesli y papillas | ||
| Otros cereales listos para cocinar | ||
| Por fuente de ingredientes | Trigo | |
| Maíz | ||
| Avena | ||
| Arroz | ||
| Cebada | ||
| Otros | ||
| Por tipo de embalaje | Cajas | |
| Bolsas de pie | ||
| Tazas y tazones | ||
| Otros (tarros de plástico, bolsas, etc.) | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Tiendas de conveniencia | ||
| Tiendas Especializadas | ||
| Minoristas en línea | ||
| Otros Canales de Distribución | ||
| Por grupo de edad | Adultos | |
| Niños | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de cereales para el desayuno?
El mercado de cereales para el desayuno está valorado en 46.44 mil millones de dólares en 2026 y se proyecta que alcance los 59.43 mil millones de dólares en 2031.
¿Qué tipo de producto está creciendo más rápido dentro del mercado de cereales para el desayuno?
Los cereales calientes listos para cocinar están creciendo a una tasa compuesta anual del 5.75 %, superando la trayectoria más amplia del mercado.
¿Por qué los cereales a base de avena están ganando impulso?
La avena ofrece beneficios en términos de fibra y colesterol, lo que genera una CAGR del 6.25 % y ayuda a las marcas a satisfacer la demanda de productos sin gluten y de etiqueta limpia.
¿Cómo está afectando el comercio minorista online a las ventas de cereales para el desayuno?
Los canales digitales se están expandiendo a una CAGR del 10.85 %, lo que permite modelos de suscripción y un descubrimiento de SKU más amplio más allá de los límites de las estanterías.


