

Tamaño y cuota de mercado de la levadura de cerveza
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 1.44 mil millones |
| Tamaño del mercado (2031) | USD 2.07 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.53% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
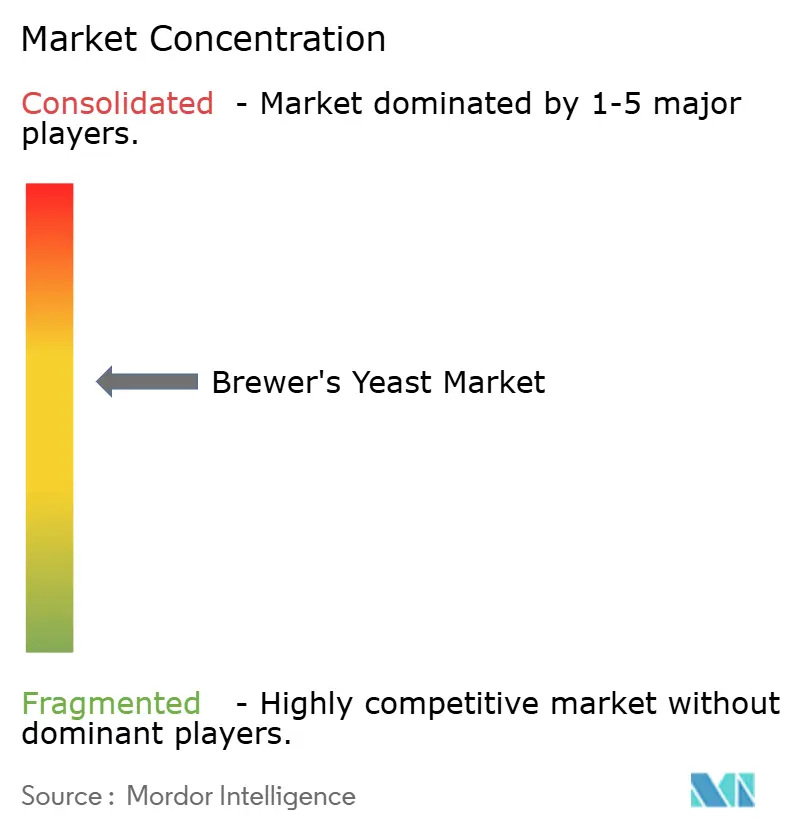
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de levadura cervecera realizado por Mordor Intelligence
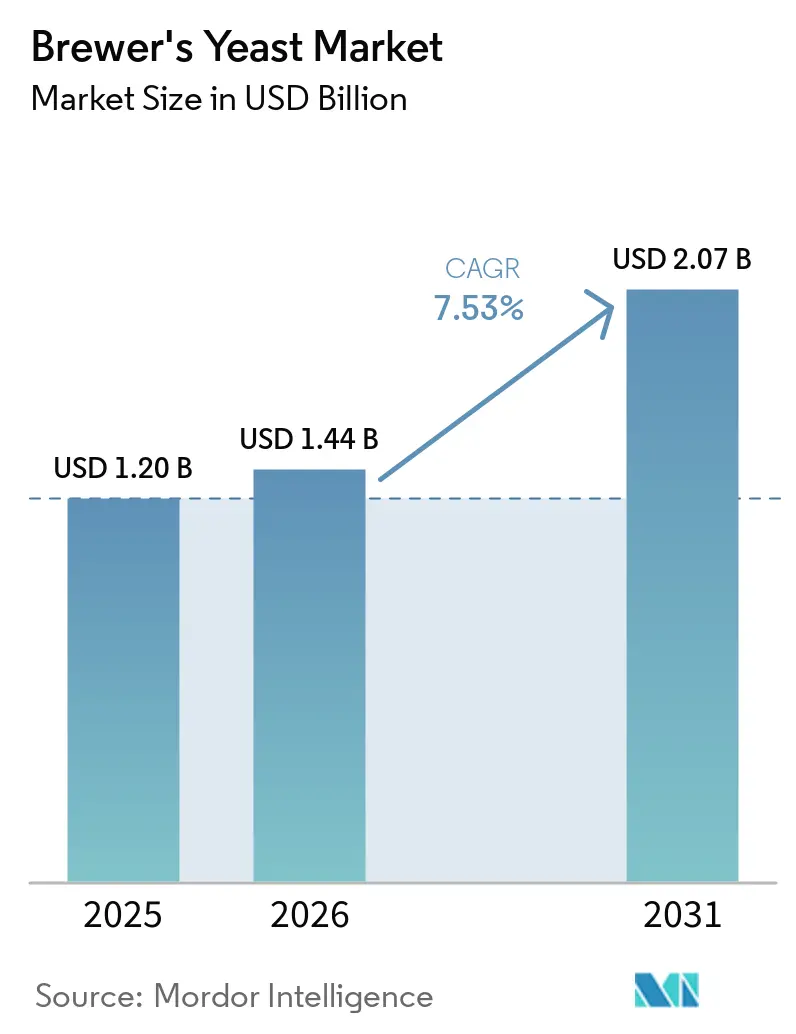
Se espera que el tamaño del mercado de levadura cervecera aumente de USD 1.20 mil millones en 2025 a USD 1.44 mil millones en 2026 y se prevé que alcance USD 2.07 mil millones para 2031 con una CAGR del 7.53% entre 2026 y 2031. El mercado de levadura cervecera está en auge porque los cerveceros están pagando más por cepas confiables, un rendimiento de fermentación más limpio y una diferenciación de sabor más fuerte a medida que las categorías de cerveza premium se expanden en varias regiones. La demanda de cerveza sigue siendo desigual geográficamente, lo que está impulsando a los proveedores en el mercado de levadura cervecera a equilibrar los contratos de gran volumen en países maduros con oportunidades de crecimiento más rápidas en India, el sudeste asiático y mercados africanos seleccionados. El mercado de levadura cervecera también se está beneficiando de un cambio más amplio hacia la creación de valor circular, ya que la levadura usada ahora se utiliza en ingredientes de sabor, insumos para alimentos funcionales y nutrición animal en lugar de ser tratada solo como un flujo de desechos. La competencia en el mercado de la levadura cervecera sigue estando moderadamente concentrada, con especialistas mundiales en fermentación que utilizan bibliotecas de cepas, escala de producción y soporte técnico para proteger sus posiciones, mientras que los especialistas más pequeños se mantienen relevantes mediante la personalización y el servicio.
Conclusiones clave del informe
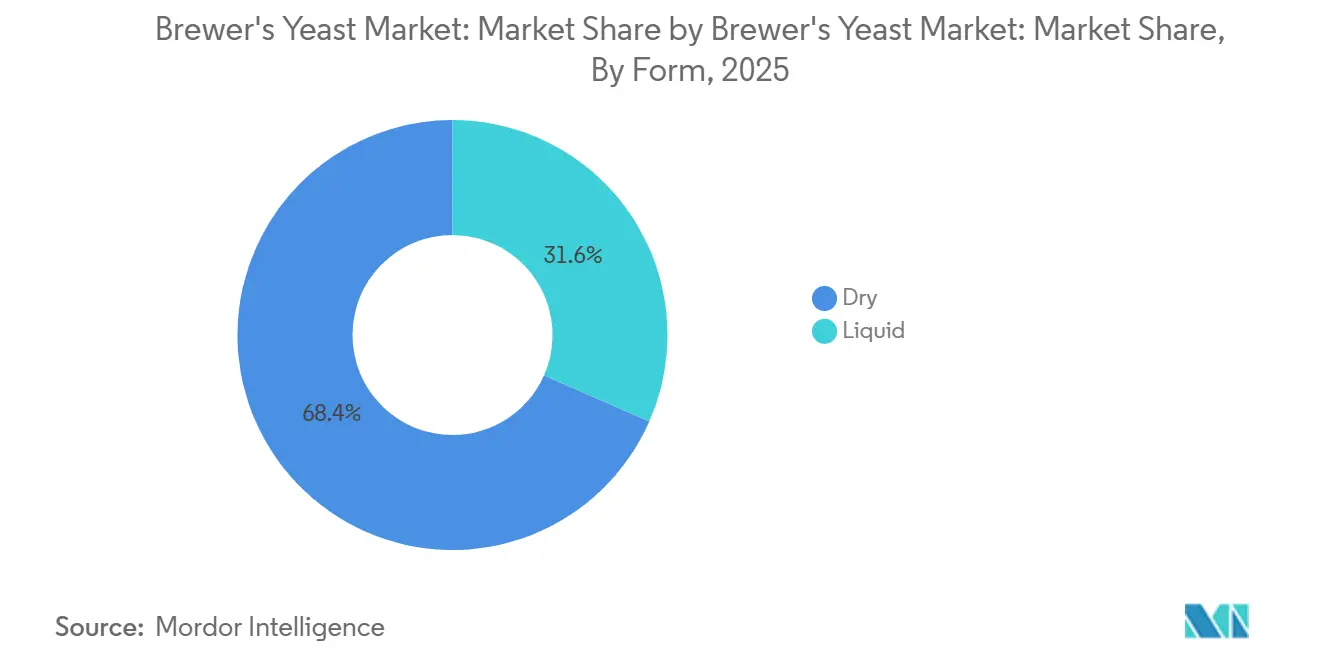
- Por su formato, la levadura de cerveza seca representó el 68.40% del mercado en 2025, mientras que se prevé que la levadura de cerveza líquida crezca a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 8.31%, hasta 2031.
- Por aplicación, la cerveza lager representó el 58.70% del tamaño del mercado de levadura cervecera en 2025, mientras que se prevé que la cerveza ale se expanda a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 9.50%, hasta 2031.
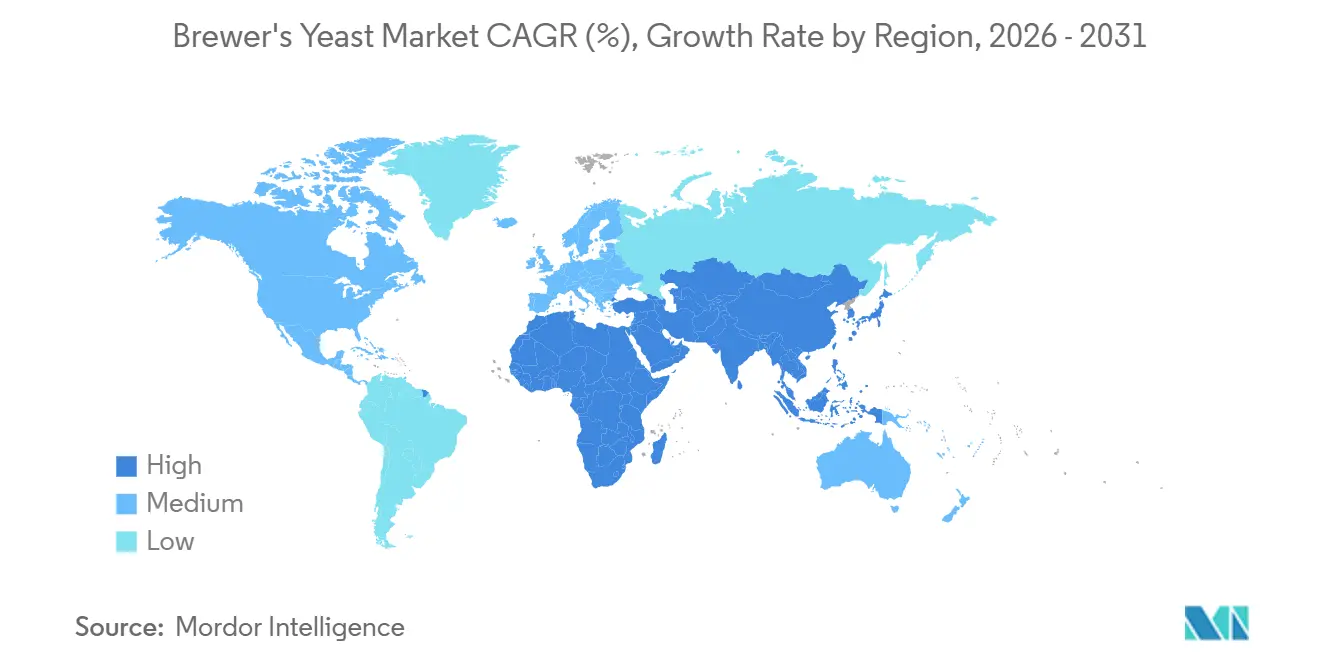
- Geográficamente, Europa representaba el 36.53% del mercado en 2025, mientras que se prevé que la región de Asia-Pacífico experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 11.11% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de levadura de cerveza
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de ingredientes naturales y funcionales para la elaboración de cerveza. | + 1.4% | Global, con una concentración inicial en Norteamérica, la UE y Australia. | Mediano plazo (2-4 años) |
| Expansión de la producción de cerveza artesanal y de alta calidad. | + 1.2% | América del Norte y la UE, con repercusiones en Asia-Pacífico y América del Sur. | Mediano plazo (2-4 años) |
| Aumento del consumo mundial de cerveza | + 0.9% | El núcleo de Asia Pacífico, especialmente India, Vietnam e Indonesia, y Oriente Medio y África. | Largo plazo (≥ 4 años) |
| Las cervecerías artesanales se centran en la innovación de sabores y las características derivadas de la levadura. | + 0.8% | América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Adopción de cepas de levadura genéticamente modificadas y funcionales. | + 0.6% | América del Norte, UE y Australia | Mediano plazo (2-4 años) |
| La monetización de los subproductos de la producción cervecera mejora la economía circular. | + 0.5% | El núcleo de la UE, especialmente Alemania, Bélgica y la República Checa. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de ingredientes naturales y funcionales para la elaboración de cerveza.
El mercado de levadura cervecera está experimentando un claro cambio desde la compra puramente básica hacia el abastecimiento basado en especificaciones. Los cerveceros solicitan trazabilidad, documentación de ausencia de organismos genéticamente modificados (OGM) y registros de origen de cepas más claros, ya que la transparencia de los ingredientes ahora respalda el posicionamiento de la marca en las categorías de cerveza premium. Esto está desplazando la influencia hacia los proveedores que pueden demostrar el control de la cadena de suministro y el rendimiento documentado de la cepa. El lado funcional del mercado de levadura cervecera también está ganando peso, ya que los betaglucanos, nucleótidos y manoproteínas se consideran contribuyentes útiles en el proceso en lugar de solo aditivos posteriores. La cartera de Lallemand Brewing se expandió de 2 cepas de levadura seca en 2000 a 20 cepas especializadas para 2025, lo que muestra cómo el desarrollo de proveedores ha seguido la demanda de herramientas de fermentación más específicas [1] Fuente: Lallemand Brewing, “Setting a New Standard in Yeast Performance”, Lallemand Brewing, lallemandbrewing.com . Esta tendencia es más marcada en Norteamérica, Australia y en los segmentos de cervezas artesanales de alta gama en Europa, donde los cerveceros están más dispuestos a pagar por la graduación alcohólica, la consistencia y la diferenciación.
Expansión de la producción de cerveza artesanal y de alta calidad.
El mercado de levadura cervecera sigue recibiendo apoyo de la producción de cerveza premium incluso cuando los volúmenes de cerveza artesanal se debilitan. La producción de cerveza artesanal en Estados Unidos cayó un 5% en 2025 a 21.9 millones de barriles, pero la cerveza artesanal aún mantenía una participación del 13.3% en volumen y una participación del 24.6% en dólares de las ventas minoristas totales de cerveza, lo que muestra que el valor se mantuvo más fuerte que el volumen [2] Brewers Association, “A Year of Correction for Craft Beer, With Early Signals of Recovery,” Brewers Association, brewersassociation.org . Esa brecha es importante para el mercado de levadura cervecera porque las cervecerías que compiten en sabor, estilo e identidad generalmente gastan más por lote en cepas especializadas. El menor número de cervecerías en Estados Unidos también apunta a un entorno más selectivo, donde los operadores que sobreviven necesitan una distinción de producto más marcada para mantener su espacio en los estantes. En Europa, se espera que el sector cervecero independiente crezca aún más hasta 2029, especialmente en estilos premium y especiales. A medida que la cerveza artesanal continúa expandiéndose en Asia-Pacífico y Sudamérica, el mercado de levaduras cerveceras dispone de un mayor margen de crecimiento para las cepas secas especiales y los formatos líquidos frescos.
Las cervecerías artesanales se centran en la innovación de sabores y las características derivadas de la levadura.
El desarrollo del sabor es un importante motor de la demanda en el mercado de levaduras cerveceras. Los cerveceros artesanales utilizan cada vez más la levadura como herramienta para realzar el sabor, en lugar de solo como agente de fermentación. Este cambio es notable, ya que la biotransformación ha pasado de ser una técnica cervecera de nicho a un método práctico para crear notas de sabor tropicales y cítricas sin alterar el diseño general del proceso. Al aprovechar la biotransformación, los cerveceros pueden lograr perfiles de sabor únicos y complejos que satisfacen las preferencias cambiantes de los consumidores por opciones de cerveza innovadoras y diversas. En noviembre de 2025, Fermentis presentó SafLager SH-45, una cepa de levadura diseñada para liberar tioles libres de precursores de lúpulo, lo que permite a los cerveceros de lager lograr perfiles aromáticos tradicionalmente asociados con los formatos de ale. Este desarrollo destaca la creciente importancia de la selección de cepas de levadura para adaptar las características de la cerveza a las demandas del mercado. Estas innovaciones de producto promueven ciclos de renovación de cepas más frecuentes, impulsando las compras recurrentes en el mercado de levaduras cerveceras.
Adopción de cepas de levadura genéticamente modificadas y funcionales.
El mercado de la levadura cervecera también está cambiando a medida que las cepas modificadas genéticamente se acercan a su uso comercial generalizado. En Estados Unidos, empresas como Berkeley Yeast y Omega Yeast han logrado comercializar cepas modificadas genéticamente a través del programa de consulta voluntaria de la Administración de Alimentos y Medicamentos (FDA), especialmente para aplicaciones de elaboración de cerveza artesanal centradas en la expresión del aroma y la eficiencia del proceso. En el Reino Unido, Lallemand UK presentó la solicitud GM/26/01 en marzo de 2026 para comercializar Sourvisiae para la producción de cerveza ácida, lo que marcó un paso importante en el marco regulatorio posterior al Brexit. White Labs ya ha comercializado su serie ModiGen D para reducir la formación de diacetilo en generaciones sucesivas, demostrando que el rendimiento funcional es ahora un argumento de venta comercial real, y no solo un tema de investigación. Estos avances favorecen a los participantes con mayores recursos en el mercado de la levadura cervecera, ya que requieren capacidad de desarrollo de cepas, gestión del cumplimiento normativo y formación continua del cliente.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de la melaza, la cebada y otros insumos para la fermentación. | -0.8% | Global, con una presión aguda en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Altos costos de secado y energía en el procesamiento de líquidos a sólidos. | -0.6% | UE, América del Norte y Australia | Mediano plazo (2-4 años) |
| Presión sobre los precios derivada de las alternativas proteicas sintéticas y de origen vegetal. | -0.5% | Segmentos premium de América del Norte y la UE | Mediano plazo (2-4 años) |
| Fricción regulatoria en las declaraciones de propiedades saludables y el etiquetado específico de cepas. | -0.4% | Núcleo de la UE, con repercusiones en los sistemas regulatorios de Asia Pacífico. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de la melaza, la cebada y otros insumos para la fermentación.
La inestabilidad de los costos de los insumos sigue siendo un freno importante para el mercado de la levadura cervecera. La exposición a la melaza afecta la economía de la propagación directa de la levadura, mientras que la volatilidad de la cebada repercute en todo el sistema cervecero y en la transmisión de precios a lo largo de la cadena de valor de la cerveza. Un estudio académico sobre Alemania, que abarca el período 2015-2024, reveló que los precios de la cebada maltera eran más sensibles a las perturbaciones externas que los del lúpulo y se ajustaban más lentamente tras una interrupción. Esto es relevante porque los ciclos contractuales prolongados pueden retrasar la recuperación de precios para los proveedores del mercado de la levadura cervecera, incluso cuando la presión sobre las materias primas aumenta rápidamente. Los productores más pequeños están más expuestos, ya que a menudo carecen de la escala, las herramientas de adquisición o la capacidad de cobertura disponibles para los proveedores globales. Incluso si las condiciones de la cebada mejoran a corto plazo, el mercado de la levadura cervecera sigue enfrentando riesgos de margen cada vez que las perturbaciones energéticas y agrícolas afectan la cadena de suministro.
Altos costos de secado y energía en el procesamiento de líquidos a sólidos.
La intensidad energética es otro factor limitante persistente para el mercado de la levadura cervecera. La conversión de cultivos líquidos en un producto seco estable requiere condiciones de secado controladas, lo que hace que los costos de energía y calefacción sean importantes para la rentabilidad de las plantas. La crisis energética europea de 2022 y 2023 demostró la rapidez con la que las operaciones de fermentación y secado pueden experimentar un aumento de costos cuando los mercados de gas y electricidad se contraen. Esto es especialmente relevante porque la levadura seca representaba el 68.4 % de la cuota de mercado de la levadura cervecera en 2025, por lo que una gran parte de la oferta total depende de procesos que consumen mucha energía. Los grandes proveedores integrados pueden distribuir esta presión entre múltiples plantas y regiones, pero los fabricantes regionales de tamaño mediano tienen menos flexibilidad. El alto costo de capital de los sistemas de secado avanzados también ralentiza la expansión de la capacidad, lo que puede dejar al mercado de la levadura cervecera expuesto a una oferta más ajustada y precios menos estables durante los picos de demanda.
Análisis de segmento
Por formato: La ventaja logística del formato seco mantiene el liderazgo en volumen.
La levadura seca para cerveza representó el 68.40 % de la cuota de mercado en 2025, consolidándose como el formato líder en los sistemas de producción a gran escala. Su principal ventaja no reside únicamente en el precio, ya que su mayor vida útil y menor dependencia de la refrigeración facilitan su transporte a través de las redes de suministro nacionales y regionales. Esto es especialmente importante en India, el sudeste asiático y África subsahariana, donde la profundidad de la cadena de frío sigue siendo un factor determinante en la gestión del riesgo de los insumos por parte de las cervecerías. Las grandes cervecerías industriales de cerveza lager también siguen prefiriendo la levadura seca, ya que permite obtener resultados de fermentación repetibles en operaciones estandarizadas de alto rendimiento. En la industria de la levadura para cerveza, esta combinación de logística y estabilidad del proceso mantiene la levadura seca estrechamente ligada a los mayores volúmenes de producción.
Se prevé que la levadura líquida para cerveza crezca a una tasa compuesta anual del 8.31 % hasta 2031, lo que la convierte en el segmento de mayor crecimiento dentro del mercado de levaduras para cerveza. Este crecimiento se centra en las cervecerías que valoran el rendimiento de los cultivos frescos, la identidad de sabor propia de la marca y un mayor control sobre la fermentación. Los cerveceros artesanales de Norteamérica y Europa Occidental suelen considerar las cepas líquidas patentadas como parte del sello distintivo de la cerveza, lo que reduce la necesidad de cambiar de proveedor y ayuda a los proveedores a mantener precios premium. El trabajo de Fermentis sobre cepas con actividad tiólica también demuestra que la demanda de cultivos líquidos y especiales puede aumentar cuando los cerveceros buscan nuevos aromas sin tener que modificar toda la planta de cocción.
Por aplicación: La escala industrial de la cerveza lager afianza el mercado, mientras que la cerveza ale se acelera gracias al impulso de la cerveza artesanal.
La cerveza lager representó el 58.70 % del mercado de levadura cervecera en 2025, lo que refleja el dominio continuo de la cerveza de baja fermentación en la producción mundial. Europa sigue siendo fundamental para esta posición, ya que las tradiciones cerveceras de Alemania, la República Checa y Polonia sustentan una demanda constante de levadura para los estilos de lager ya establecidos. China también sigue siendo importante para el mercado de levadura cervecera, puesto que la producción de lager a gran escala aún depende de cepas probadas que puedan ofrecer consistencia industrial a escala. La innovación en la cerveza lager premium está impulsando el valor dentro de este segmento, a medida que los cerveceros adoptan cepas que permiten obtener aromas más expresivos. El grupo más pequeño de otras aplicaciones, que incluye cerveza de trigo, stout y formatos especiales, se mantiene estable a través de los canales de producción de cerveza premium en países como Alemania y Bélgica.
Se prevé que la cerveza ale crezca a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 9.50%, hasta 2031, lo que la consolida como la aplicación de mayor crecimiento dentro del mercado de levaduras cerveceras. La elaboración de cerveza artesanal sigue siendo la razón principal, ya que los estilos ale constituyen la base natural para la experimentación, las recetas con alto contenido de lúpulo y el lanzamiento de nuevas marcas. En Estados Unidos, la producción de cerveza artesanal disminuyó en 2025, pero el segmento aún mantuvo una cuota de mercado del 24.6% en dólares y del 13.3% en volumen de las ventas minoristas de cerveza, lo que demuestra que la intensidad de valor se mantuvo fuerte. La cerveza ale también es un sector donde las cepas modificadas genéticamente y especializadas pueden ganar terreno más rápidamente, ya que los cerveceros de este sector están más dispuestos a probar herramientas biológicas diferenciadas.
Análisis geográfico
Mercado europeo de levadura cervecera
Europa representó el 36.53% de la cuota de mercado de levadura cervecera en 2025, lo que la mantuvo como la mayor base regional de demanda. La región se beneficia de tradiciones cerveceras que respaldan tanto grandes volúmenes de cerveza lager estable como la producción de especialidades premium. La República Checa siguió siendo líder mundial en consumo de cerveza per cápita en 2024 con 148.8 litros por persona, lo que muestra cuán profundamente la cerveza sigue arraigada en los patrones de demanda regional como informó Kirin Holding [3] Fuente: Kirin Holdings Company Limited, “Global Beer Consumption by Country in 2024,” Kirin Holdings, kirinholdings.com . Alemania sigue siendo importante porque las prácticas cerveceras centradas en la pureza respaldan la demanda de insumos de levadura confiables y certificados. El Reino Unido también contribuye al mercado de levadura cervecera a través de un resurgimiento de la cerveza artesanal, con un aumento en el consumo de cerveza y un mayor interés en cepas especiales.
Mercado de levadura cervecera en la región Asia-Pacífico
Se prevé que la región de Asia Pacífico experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 11.11% hasta 2031, lo que la convierte en el principal motor de expansión para las perspectivas del mercado de levadura cervecera. India lideró el impulso regional con un crecimiento del consumo de cerveza del 14.6% en 2024, y Vietnam e Indonesia también se benefician de la urbanización y la creciente demanda de la clase media. Esta base de crecimiento respalda firmemente la levadura seca, ya que las principales cervecerías de estos mercados siguen valorando la facilidad de transporte y la estabilidad del proceso. China sigue siendo una parte importante de la demanda regional, incluso a medida que su mercado cervecero interno madura, porque su escala cervecera aún impulsa grandes volúmenes de adquisición de levadura. Japón y Australia aportan una dimensión diferente al mercado de levadura cervecera a través de la elaboración de cerveza artesanal técnicamente avanzada, donde las cepas premium y especiales pueden ganar terreno más rápidamente que en los sistemas basados en el volumen.
El mercado de levadura cervecera en América y Oriente Medio y África
América del Norte muestra un patrón dividido en el mercado de levaduras cerveceras, con un menor volumen de cerveza pero una demanda más firme en cervezas premium. A pesar de la disminución del consumo de cerveza en Estados Unidos, las cervecerías que aún sobreviven se están enfocando más en productos diferenciados que requieren una mayor selección de cepas y un control de fermentación más preciso. América del Sur se está convirtiendo en un nicho de crecimiento secundario importante, con Brasil y México registrando aumentos en el consumo de cerveza en 2024. Oriente Medio y África siguen siendo mercados de menor tamaño, pero la inversión de las cervecerías y el aumento de los volúmenes de producción están ampliando gradualmente la base potencial para el mercado de levaduras cerveceras.
Panorama competitivo
El mercado de levaduras cerveceras se mantiene moderadamente concentrado, con Lesaffre, Lallemand y Angel Yeast como los principales referentes a nivel mundial. Su posición se debe a sus capacidades integradas de fermentación, amplias redes de plantas y extensas bibliotecas de cepas que cubren las necesidades tanto de la industria como de la cerveza artesanal. Esto da como resultado un mercado de levaduras cerveceras semiconsolidado, en lugar de uno completamente cerrado, ya que los especialistas regionales y los laboratorios especializados siguen atendiendo a los cerveceros que buscan asistencia técnica más cercana o perfiles de cepas poco comunes. Los proveedores más grandes son más fuertes donde los clientes necesitan garantía de calidad, un suministro constante y acceso a un conocimiento más amplio de las aplicaciones. Los especialistas más pequeños siguen siendo relevantes donde los cerveceros valoran la capacidad de respuesta, la colaboración y la personalización de los cultivos por encima de la simple escala.
Lesaffre ha realizado algunas de las estrategias más claras en el mercado de la levadura cervecera. En septiembre de 2024, adquirió Altar de Ginkgo Bioworks para fortalecer su capacidad de evolución adaptativa en laboratorio y acelerar el desarrollo de cepas. En 2025, completó la adquisición del negocio de extracto de levadura de DSM-Firmenich, ampliando así su alcance en ingredientes derivados de la levadura. En junio de 2025, también finalizó una empresa conjunta con Zilor y adquirió una participación del 70 % en Biorigin, lo que reforzó su capacidad de producción de derivados para la alimentación y la nutrición animal. Estos pasos demuestran que el liderazgo en el mercado de la levadura cervecera está cada vez más ligado al control del ciclo de vida completo de la levadura y no solo a las ventas de insumos para la elaboración de cerveza.
Lallemand se ha centrado más en la ciencia aplicada y la comercialización mediante alianzas estratégicas en el mercado de la levadura cervecera. Su alianza de enero de 2025 con EvodiaBio llevó soluciones aromáticas derivadas de la levadura Yops a productores de cerveza con bajo o nulo contenido alcohólico, lo que vinculó la innovación de cepas con un nicho cervecero en rápido desarrollo. Su ensayo Aurora de febrero de 2026 con Uiltje Brewing demostró un enfoque similar en la biotransformación y la implementación práctica en cervecerías artesanales. White Labs también mantiene su presencia en el mercado de la levadura cervecera a través de cepas ModiGen modificadas genéticamente que abordan el control del diacetilo, lo que ayuda a los especialistas más pequeños a seguir siendo importantes en nichos de alto valor. La brecha competitiva parece ser mayor en los mercados artesanales más recientes, como India, Brasil y el sudeste asiático, donde las redes de servicio técnico aún están menos desarrolladas que en Europa y Norteamérica.
Líderes de la industria de la levadura de cerveza
Grupo Lesaffre
Ángel levadura Co., Ltd
Lallemand Inc.
Alimentos británicos asociados plc
Leiber GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Lallemand puso en marcha el proyecto piloto de colaboración LalBrew Aurora con Uiltje Brewing (Países Bajos), demostrando las capacidades de biotransformación de la cepa para estilos IPA y con predominio de lúpulo en una cervecería artesanal europea comercialmente activa.
- Noviembre de 2025: Fermentis, filial de Lesaffre, lanzó a nivel mundial SafLager SH-45, una cepa de levadura lager diseñada para una excepcional biotransformación de tioles, que permite obtener un carácter tropical y cítrico del lúpulo en las cervezas lager fermentadas en frío, con potencial para reducir la cantidad de lúpulo por lote.
- Junio de 2025: Lesaffre completó la formación de una empresa conjunta con Zilor, adquiriendo una participación mayoritaria del 70% en Biorigin y su planta de producción neutra en carbono en Quatá, São Paulo, fortaleciendo así la capacidad del grupo en materia de derivados de levadura para la alimentación humana y la nutrición animal a nivel mundial.
Alcance del informe del mercado mundial de levadura de cerveza
La levadura de cerveza (Saccharomyces cerevisiae) es un microorganismo empleado en la industria cervecera para fermentar los azúcares presentes en el mosto, transformándolos en alcohol y dióxido de carbono. Desempeña un papel fundamental en la definición del sabor, el aroma y las características generales de la cerveza durante la fermentación. El mercado de la levadura de cerveza se segmenta por formato, aplicación y geografía. Por formato, se divide en seca y líquida. Por aplicación, se segmenta en lager, ale y otras. Geográficamente, se segmenta en Norteamérica, Europa, Asia-Pacífico, Sudamérica, Oriente Medio y África. El tamaño del mercado se ha calculado en términos de valor en USD para todos los segmentos mencionados.
| Secar |
| Liquid |
| Cerveza inglesa |
| Lager |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Egipto | |
| Resto de Medio Oriente y África |
| Por formulario | Secar | |
| Liquid | ||
| por Aplicación | Cerveza inglesa | |
| Lager | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál será el valor mundial de la levadura cervecera en 2026?
El mercado de la levadura cervecera alcanzó los 1.44 millones de dólares en 2026 y se prevé que llegue a los 2.07 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 7.5%.
¿Qué categoría de formularios lidera la demanda actual?
La levadura seca lideró el mercado con una cuota del 68.4% en 2025 debido a que ofrece una vida útil más larga, un transporte más sencillo y una mejor idoneidad para los grandes sistemas de elaboración de cerveza industriales.
¿Qué aplicación experimentará el mayor crecimiento hasta 2031?
Se prevé que el mercado de la cerveza tipo ale crezca a una tasa de crecimiento anual compuesta (CAGR) del 9.5 % hasta 2031, impulsado por el crecimiento de la elaboración de cerveza artesanal y un mayor uso de cepas diferenciadas.
¿Qué región ofrece las perspectivas de crecimiento más fuertes?
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 11.1% hasta 2031, impulsada por el fuerte crecimiento de la demanda de cerveza en la India y el dinamismo generalizado en el sudeste asiático.


