

Tamaño y participación en el mercado de la construcción de puentes
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
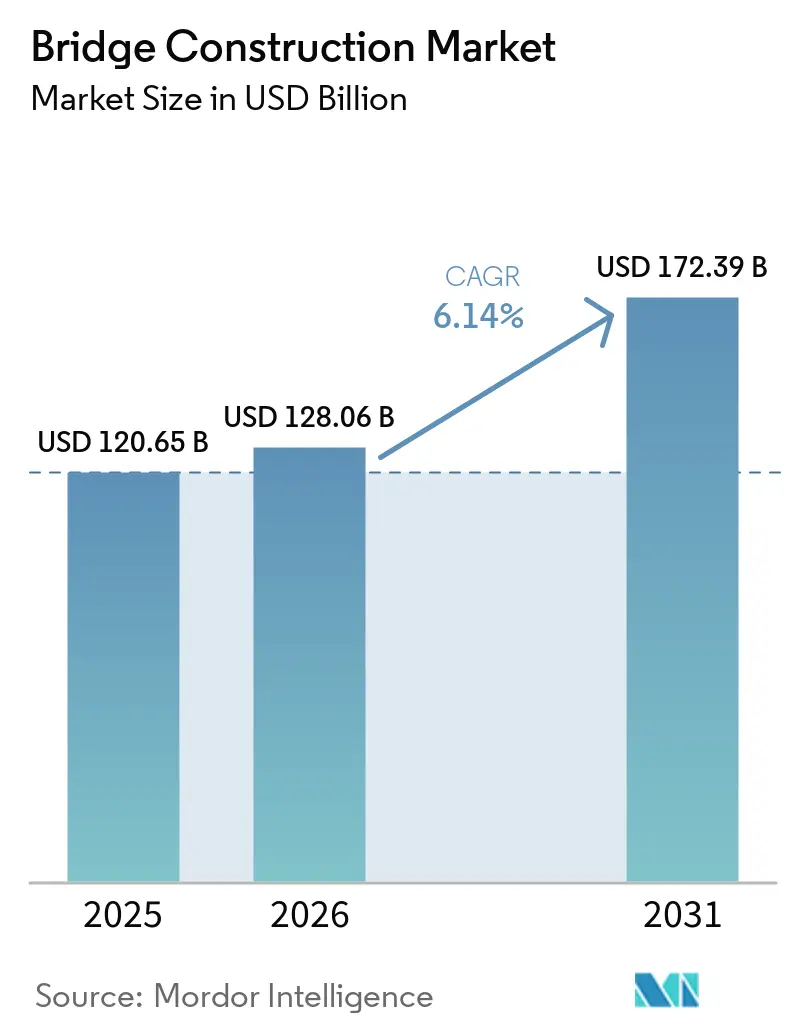
| Tamaño del mercado (2026) | USD 128.06 mil millones |
| Tamaño del mercado (2031) | USD 172.39 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.14% CAGR |
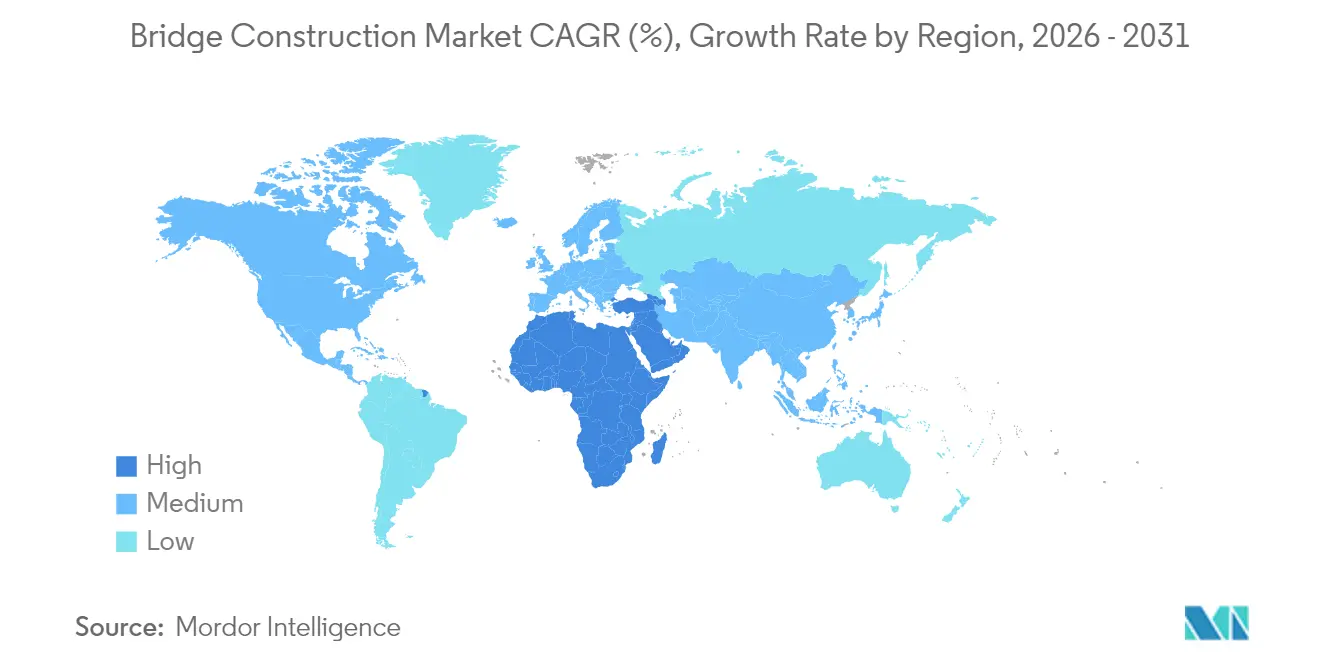
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
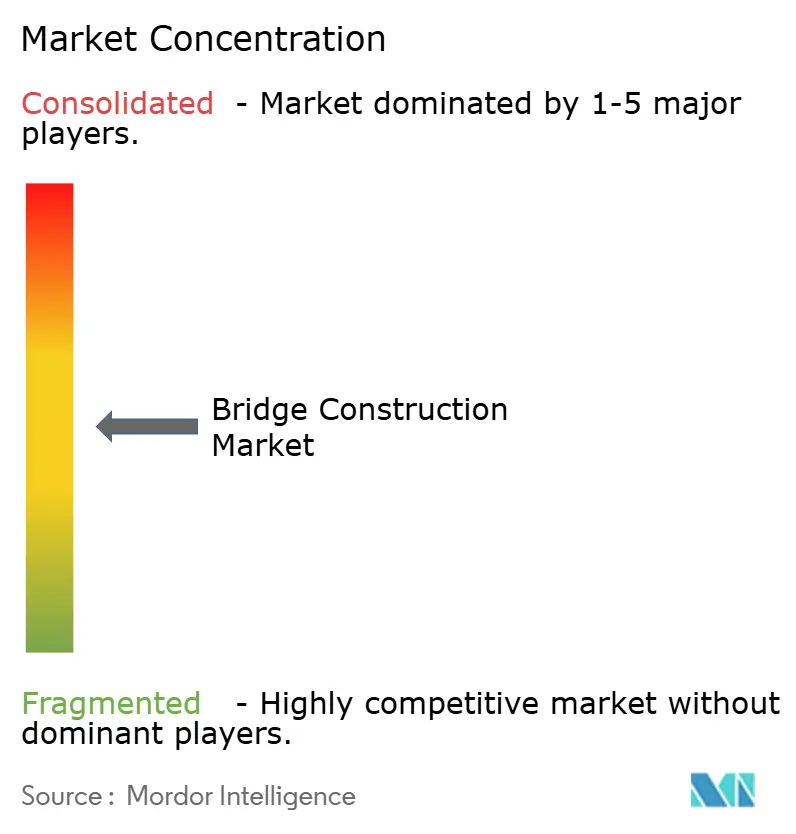
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de construcción de puentes por Mordor Intelligence
El tamaño del mercado de la construcción de puentes en 2026 se estima en USD 128.06 millones, creciendo desde el valor de 2025 de USD 120.65 millones, con proyecciones para 2031 que muestran USD 172.39 millones, creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.14% durante 2026-2031. La aceleración de las inversiones en infraestructura, como la Ley de Inversión en Infraestructura y Empleo de Estados Unidos (IIJA) y el Plan Quinquenal de China, consolida la visibilidad de la demanda a varios años. La rápida adopción de la prefabricación y el ensamblaje modular comprime los cronogramas de entrega entre un 20% y un 40%, lo que permite a los contratistas licitar más proyectos con plazos más ajustados. Los contratistas se diferencian cada vez más mediante tecnología, gemelos digitales, logística habilitada con IA y control de calidad automatizado, en lugar de centrarse únicamente en el menor costo. Mientras tanto, los organismos públicos integran la resiliencia climática y las especificaciones bajas en carbono en las adquisiciones, impulsando la elección de materiales hacia el hormigón de ultra alto rendimiento (UHPC) y los polímeros reforzados con fibra. Las brechas de crecimiento regional se amplían: Asia-Pacífico cuenta con la mayor cartera de proyectos, mientras que Medio Oriente y África emergen como el área de más rápida expansión debido a los programas de conectividad transfronteriza.
Conclusiones clave del informe
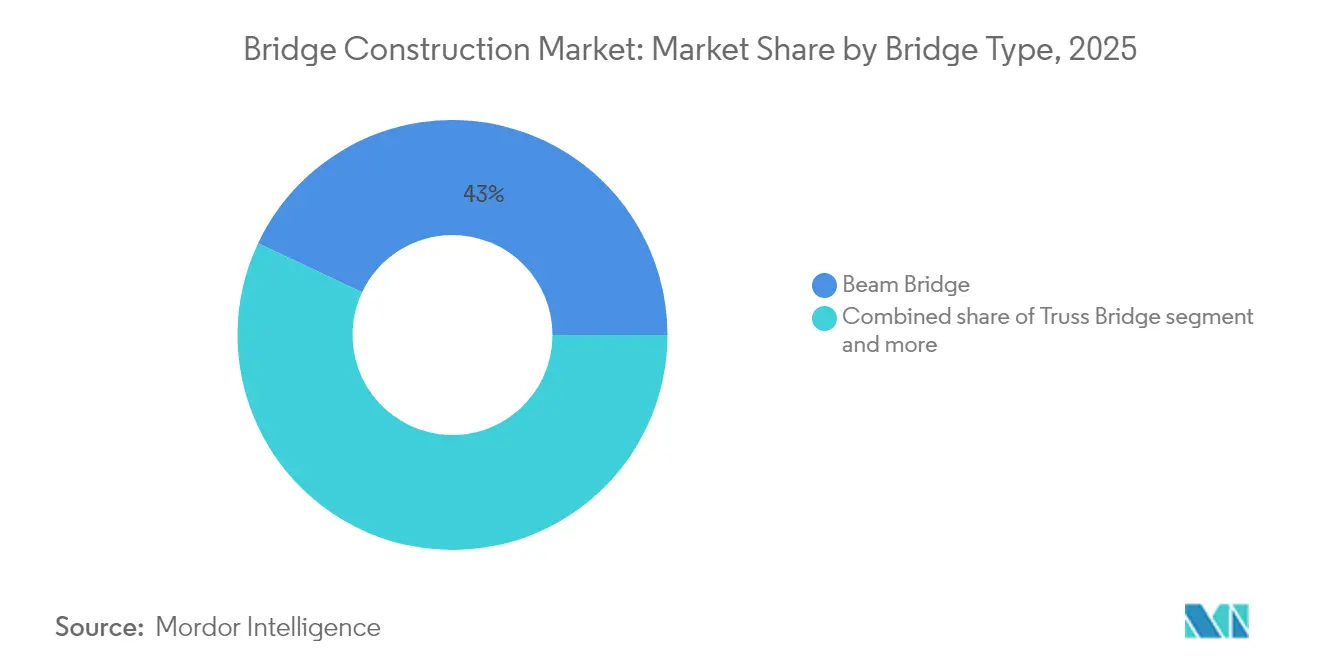
- Por tipo de puente, los puentes de vigas lideraron con el 42.98% de la participación del mercado de construcción de puentes en 2025; se proyecta que los diseños atirantados avancen a una CAGR del 7.62% hasta 2031.
- Por material, el acero representó una participación del 52.90% del tamaño del mercado de construcción de puentes en 2025, mientras que los compuestos registraron la CAGR proyectada más alta, del 8.12% hasta 2031.
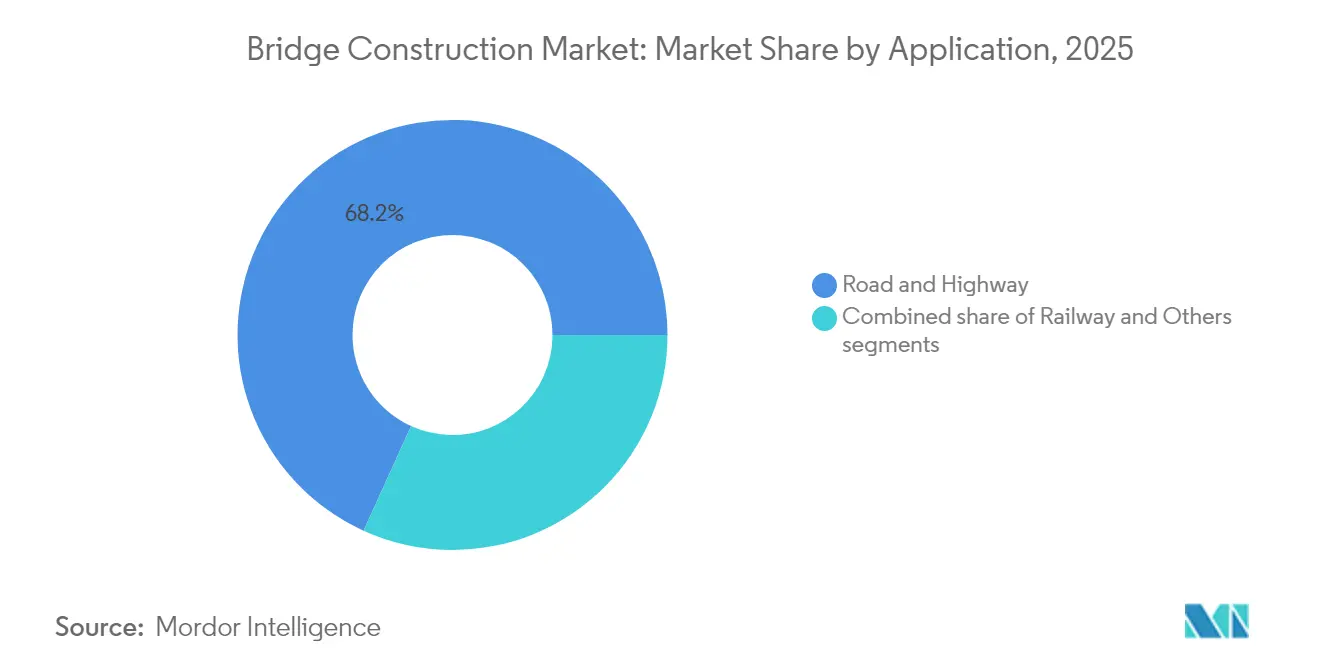
- Por aplicación, las estructuras de carreteras y autopistas representaron el 68.21 % de la participación del mercado de construcción de puentes en 2025, y se prevé que los puentes ferroviarios crezcan a una CAGR del 6.55 % entre 2026 y 2031.
- Por geografía, Asia-Pacífico tuvo una participación del 46.12% del mercado de construcción de puentes en 2025; se prevé que Oriente Medio y África se expandan a una CAGR del 7.63% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de construcción de puentes
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Planes de gasto en megainfraestructura (2025-2030) | + 1.8% | América del Norte, Asia-Pacífico, Oriente Medio y África | Mediano plazo (2-4 años) |
| Preferencia por la construcción acelerada de puentes (ABC) | + 1.2% | América del Norte, Europa y expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Cambio hacia materiales bajos en carbono y reciclados | + 0.9% | Europa, América del Norte, lanzamiento global | Largo plazo (≥ 4 años) |
| Mejoras de resiliencia para puentes expuestos al clima | + 0.7% | Regiones costeras y sísmicas globales | Mediano plazo (2-4 años) |
| Mandatos de monitoreo de la salud estructural mediante sensores inteligentes | + 0.6% | Las economías avanzadas primero | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los planes de gasto en megainfraestructura (2025-2030)
Las históricas oleadas de financiación sustentan el mercado de la construcción de puentes. El IIJA destina 110 millones de dólares a carreteras y puentes, incluidos los programas dedicados de Inversión en Puentes y Fórmula. Los desembolsos de obras públicas de China siguen su actual Plan Quinquenal, mientras que el Programa Nacional de Infraestructura de México presupuesta 12.6 millones de dólares para 551 proyectos de transporte. La sincronización multirregional permite a los contratistas ampliar las fábricas de prefabricación y la formación de la mano de obra, asegurando la eficiencia de la cadena de suministro. La visibilidad a largo plazo también atrae capital privado, evidente en una participación del 40 % de los acuerdos de fusiones y adquisiciones de la AEC de 2024 financiados por capital privado [1] Pete Buttigieg, “Bridge Investment Program Fact Sheet”, Departamento de Transporte de EE. UU., transportation.gov.
Creciente preferencia por los métodos de construcción acelerada de puentes (ABC)
ABC reduce la actividad en el sitio, reduce la interrupción del tráfico y mejora la seguridad. Los estados piloto de la FHWA informan de terminaciones entre un 20 % y un 50 % más rápidas y ganancias de calidad gracias a los módulos controlados en fábrica. Las juntas de UHPC extienden los tramos entre un 30 % y un 40 %, reduciendo el mantenimiento del ciclo de vida. El cruce del río Misuri de la I-70 de Misuri se terminó antes de lo previsto mediante la colocación de segmentos prefabricados mientras los carriles en funcionamiento permanecían abiertos. Los contratistas que invierten en gemelos digitales y simulación logística capturan la preferencia de adquisición, ya que 47 DOT estatales incorporan la puntuación ABC en las licitaciones [2] Victoria Farr, “Guía de construcción acelerada de puentes para DOT estatales”, Administración Federal de Carreteras, fhwa.dot.gov.
Mejoras de resiliencia para puentes expuestos al cambio climático
Los fenómenos sísmicos, las inundaciones y las temperaturas extremas redefinieron las bases de diseño. La modernización del puente Golden Gate de California implementó amortiguadores de masa calibrada y monitoreo continuo para resistir terremotos de magnitud 8.3 con un presupuesto de 76 millones de dólares. La política australiana ahora exige evaluaciones de riesgo climático para todos los cruces principales, lo que impulsa mayores elevaciones de los tableros y tolerancias térmicas. Los países costeros elevan las cimentaciones de pilotes para contrarrestar el aumento del nivel del mar, mientras que las regiones áridas especifican apoyos resistentes al calor. La experiencia especializada genera márgenes premium, lo que recompensa a las empresas con carteras probadas en entornos extremos.
Mandatos de monitoreo de la salud estructural mediante sensores inteligentes
Las redes IoT cambian el mantenimiento de reactivo a predictivo. El puente de pruebas OpenLAB de Alemania integra más de 200 sensores multiparamétricos, capturando carga, inclinación y temperatura cada segundo con un respaldo federal de USD 4.18 millones. smartBRIDGE de Hamburgo incorpora 500 sensores y datos BIM para pronosticar el deterioro en tiempo real. El DOT de EE. UU. anima a los estados a incorporar conjuntos de sensores en las nuevas construcciones, desbloqueando ahorros del ciclo de vida que compensan el desembolso inicial en 7-10 años. Los primeros en adoptar ganan contratos de O&M que duran décadas, diversificando los ingresos más allá de los alcances EPC [3] Hendrik Wüst, “OpenLAB Research Bridge Launches in Bautzen”, Ministerio Federal de Digital y Transporte, bmdv.bund.de.
Análisis del impacto de las restricciones
| Dominación | (≈) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de mano de obra calificada en ingeniería avanzada de puentes | -1.1% | Norteamérica, Europa, Australia | Mediano plazo (2-4 años) |
| Aumentos en los costos del acero y el cemento impulsados por la inflación | -0.8% | Global, agudo en los mercados emergentes | Corto plazo (≤ 2 años) |
| Largos ciclos de permisos de impacto ambiental | -0.6% | América del Norte y Europa en expansión | Mediano plazo (2-4 años) |
| Aumento de las primas de seguros en zonas sísmicas | -0.4% | Cuenca del Pacífico, Mediterráneo | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de mano de obra calificada en ingeniería avanzada de puentes
El ABC estima que se necesitarán 439,000 trabajadores de la construcción estadounidenses adicionales en 2025, cifra que aumentará a 499,000 en 2026. Australia necesita 130,000 nuevas contrataciones, mientras que el Reino Unido aspira a 500,000 en proyectos importantes. Las primas salariales aumentan entre un 15 % y un 20 % para los carpinteros de puentes dovelares y los especialistas en UHPC. La automatización, el atado robótico de varillas corrugadas y el encofrado impreso en 3D compensan la escasez, pero no logran cubrirla por completo, lo que impulsa a las empresas a establecer academias de formación e intercambios globales de talento.
Aumentos en los costos de insumos de acero y cemento impulsados por la inflación
Las varillas corrugadas elevadas a USD 47.70 por 20 pies de longitud y el índice RSMeans de 296.3 reducen los márgenes del proyecto. Los cuellos de botella en el transporte prolongan los plazos de entrega del acero y los rodamientos de alta especificación. Los contratistas se cubren con contratos indexados y adquisiciones a múltiples proveedores; sin embargo, algunos propietarios públicos aplazan las ofertas hasta que se aclaren los precios. Los diseñadores prefieren cada vez más diseños eficientes en el uso de materiales para ajustar los presupuestos.
Análisis de segmento
Por tipo de puente: Los diseños atirantados lideran la innovación
Las estructuras atirantadas registran una tasa de crecimiento anual compuesta (TCAC) del 7.62 %, la más rápida del mercado de la construcción de puentes, ya que los gobiernos priorizan su relación calidad-precio y atractivo visual. Los puentes de vigas continuaron dominando el mercado con el 42.98 % de los ingresos de 2025, lo que refleja su valor inigualable para cruces de carreteras de longitud media y la sólida base de contratistas que mantiene este formato. Los vanos principales de 285 m del puente de Pelješac se construyeron mediante voladizos equilibrados, lo que demuestra cómo los cables atirantados pueden acelerar la construcción y minimizar la cimbra temporal.
Las perspectivas del segmento dependen de herramientas digitales como BIM Nivel 3, como destaca el Puente Nuevo Sotra de Noruega, que modeló un millón de objetos para optimizar la secuenciación. Las alternativas de suspensión aún tienen una demanda nicho para luces superiores a 1 m, pero el aumento de las primas de seguro en zonas sísmicas inclina a algunos propietarios hacia los atirantados. Los formatos móviles y de arco siguen encontrando un uso urbano o marítimo especializado cuando la distancia de seguridad para la navegación o la estética patrimonial son determinantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: Los materiales compuestos aumentan a pesar del dominio del acero
El acero conservó el 52.90 % del valor de 2025, lo que apuntaló el tamaño del mercado de la construcción de puentes gracias a centros de fabricación consolidados y un rendimiento predecible. Sin embargo, los materiales compuestos se aceleran a una tasa de crecimiento anual compuesta (TCAC) del 8.12 %, ya que los propietarios buscan ciclos de vida sin corrosión y superestructuras más ligeras que reduzcan los costos de cimentación. Las plataformas piloto de la FHWA demuestran que las juntas de UHPC permiten una vida útil de más de 100 años, lo que impulsa la economía de la vida útil a favor de hormigones avanzados.
Los polímeros reforzados con fibra reducen la carga muerta hasta en un 50%, lo que permite a los diseñadores ampliar los tramos sin necesidad de vigas más profundas. SmartBRIDGE Hamburg muestra cómo los sensores integrados aumentan la confianza en los materiales más nuevos al demostrar su durabilidad en tiempo real. Las iniciativas de reciclaje también mejoran el perfil de sostenibilidad del acero, garantizando su relevancia incluso a medida que los compuestos crecen.
Por aplicación: La infraestructura ferroviaria acelera el crecimiento
Road and highway projects represented 68.21% of the bridge construction market share in 2025, benefiting from sustained roadway upgrades across continents. Road and highway upgrades continue to support the Mercado de construcción de carreteras, calles y puentes., particularly across major transportation corridors. Railway applications produce a 6.55% CAGR on the back of high-speed networks and freight-corridor modernization. The European Commission’s USD 4.31 million grant on the Havlíčkův Brod-Pardubice line typifies EU efforts to replace life-expired trusses with modern Langer beams.
El programa japonés de conectividad de carga, con un presupuesto de 2.11 millones de dólares, subraya el valor estratégico del ferrocarril para cadenas de suministro resilientes. Los formatos de puentes multimodales que integran vías con carriles de tráfico ganan popularidad en corredores densos, lo que ejemplifica cómo las exigencias de las ciudades inteligentes redefinen el diseño de las secciones transversales. Las conexiones peatonales y ciclistas se suman a un mayor gasto en movilidad urbana, lo que brinda nuevas oportunidades para plataformas de composite esbeltas e iluminación estética.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de construcción de puentes en la región Asia-Pacífico
Asia-Pacífico representó el 46.12 % del gasto mundial en 2025, impulsado por las ampliaciones de la Franja y la Ruta de China y el Gasoducto Nacional de Infraestructura de la India, valorado en 1.2 billones de dólares. El paquete de enlaces de transporte de mercancías de Japón, valorado en 2.11 millones de dólares, y la sustitución de puentes resilientes al clima en Australia refuerzan el impulso regional. La capacidad de fabricación integrada para la fabricación de vigas de acero acelera la ejecución de proyectos, y los gobiernos exigen cada vez más el uso de BIM, lo que proporciona una paridad digital con sus pares occidentales.
Mercado de construcción de puentes en Oriente Medio y África
Oriente Medio y África lideran el crecimiento con una tasa de crecimiento anual compuesta (TCAC) prevista del 7.63 %, mientras que el Banco Africano de Desarrollo moviliza 635.8 millones de dólares para el puente transfronterizo de la CEDEAO y se propone destinar entre 130 170 y XNUMX XNUMX millones de dólares anuales a subsanar el déficit de infraestructura de la región. Nigeria y Egipto adjudican contratos EPC que combinan métodos ABC con análisis sísmico, lo que refleja tanto la urgencia del cronograma como las expectativas de rendimiento.
Mercado de construcción de puentes en Norteamérica y Europa
Norteamérica se beneficia de la asignación de 110 12.6 millones de dólares del IIJA para puentes, lo que ha impulsado decenas de licitaciones de diseño y construcción que priorizan la capacidad de prefabricación. La sustitución del puente Pattullo en Canadá destaca el auge de las colaboraciones público-privadas, mientras que la cartera de proyectos de puentes de XNUMX XNUMX millones de dólares de México impulsa los objetivos de integración económica. Europa, centrada en la descarbonización, invierte en gemelos digitales y materiales bajos en carbono, alineando sus compras con el Pacto Verde Europeo.
Panorama regulatorio
La construcción de puentes se rige por una combinación de códigos de diseño nacionales, normas de contratación pública y especificaciones técnicas emitidas por el propietario, que incorporan cada vez más requisitos de resiliencia, seguridad y rendimiento durante todo su ciclo de vida en la evaluación de las licitaciones. En Estados Unidos, la financiación federal plurianual a través de la Ley de Inversión en Infraestructura y Empleo (IIJA), que incluye programas específicos para puentes, ha reforzado las expectativas de cumplimiento en cuanto a la entrega, la presentación de informes y el rendimiento de las contrataciones dirigidas por los departamentos de transporte estatales.
La regulación y la cuasi-regulación también se configuran mediante guías técnicas y métodos estandarizados publicados por organismos de obras públicas. Por ejemplo, el Departamento de Ingeniería Civil y Desarrollo de Hong Kong (CEDD) ha emitido notas y directrices técnicas sobre métodos de rotación de puentes, diseño estructural para estructuras de vigas de placa con acero S960 de ultra alta resistencia y soldadura robótica de acero estructural, lo que afecta la cualificación de los contratistas y los requisitos de control de calidad de la fabricación. En Oriente Medio, la gobernanza basada en programas, como la Visión 2030 de Arabia Saudita, sigue configurando los marcos de supervisión y ejecución para grandes corredores de transporte que incluyen importantes proyectos de puentes y viaductos.
Análisis de la cadena de valor
La cadena de valor de la construcción de puentes comienza con la planificación y la financiación (ministerios de transporte, departamentos de transporte, prestamistas multilaterales y patrocinadores de asociaciones público-privadas), seguida de la ingeniería y la gestión del programa (topografía, geotécnica, diseño y obtención de permisos), la adquisición de los principales insumos (acero, cemento/hormigón, apoyos, cables y materiales especiales como UHPC y FRP), y luego la fabricación y la construcción (talleres de vigas, patios de prefabricados, pilotaje/obras marítimas, montaje y pavimentación e interfaces de vía). Los proyectos incorporan cada vez más la entrega digital, incluyendo la coordinación del diseño habilitada para BIM, la programación 4D y la captura del sitio basada en LiDAR, junto con técnicas de taller como la soldadura robótica para acero estructural en mercados donde la orientación del propietario lo permite.
En la fase posterior, la puesta en marcha y las operaciones y el mantenimiento a largo plazo (inspección, seguimiento de la salud estructural y rehabilitación) se integran cada vez más con las decisiones iniciales de entrega, dado que los propietarios priorizan los resultados del ciclo de vida. Debido a que las cadenas de suministro de puentes dependen de la capacidad de fabricación especializada y la logística de materiales pesados, los contratistas son sensibles a las fluctuaciones en los precios de los insumos y a las interrupciones en el comercio o el transporte marítimo. Las estrategias de adquisición se han ampliado para incluir el abastecimiento múltiple y herramientas de liquidez estructuradas (por ejemplo, financiación de la cadena de suministro respaldada por facturas y financiación de adquisiciones respaldada por garantías bancarias) para estabilizar el capital de trabajo y proteger los márgenes durante los ciclos volátiles de los materiales.
Panorama competitivo
El mercado de la construcción de puentes está moderadamente fragmentado, pero tiende a consolidarse. Las cinco principales empresas captan menos del 35 % de los ingresos globales, mientras que los contratistas regionales mantienen posiciones sólidas. La adquisición de Jensen Construction por parte de Manhattan Road & Bridge demuestra una fusión y adquisición centrada en la capacidad, especialmente en cimentaciones marinas y experiencia en ABC.
La adopción de tecnología distingue a los líderes: las empresas que integran sensores IoT, programación basada en IA y fabricación remota superan constantemente los plazos de entrega. La aprobación del ABC de la FHWA en 47 estados integra formalmente la preparación tecnológica en la evaluación de licitaciones, lo que dirige la cuota de mercado hacia los pioneros digitales.
La participación del 40% de capital privado en las transacciones AEC de 2024 inyecta capital para la automatización de equipos, la expansión de patios modulares y la creación de empresas conjuntas internacionales. Empresas disruptivas de nicho, fabricantes de sensores y desarrolladores de software se asocian con empresas EPC para comercializar modelos de servicios de mantenimiento predictivo, diversificando las fuentes de ingresos más allá de los honorarios únicos de construcción.
Líderes de la industria de la construcción de puentes
Grupo ACS
AECOM
Balfour Beatty
Compañía de Construcción de Comunicaciones de China (CCCC)
China Railway Group
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: AECOM ha sido seleccionada como diseñadora principal del proyecto de reemplazo del puente Alexandra, que conecta Ottawa y Gatineau. El proyecto respalda la actividad de diseño de reemplazo de puentes en Norteamérica y amplía la entrega digital y los servicios integrados para gestionar un programa complejo con múltiples partes interesadas.
- Febrero de 2026: La empresa conjunta Balfour Beatty-McLean recibió un contrato de 229 millones de dólares del Departamento de Transporte de Carolina del Sur para reemplazar los puentes de la I-95 sobre el lago Marion. Este contrato fortalece la capacidad de rehabilitación de puentes en Norteamérica, y la empresa conjunta aporta escala y capacidad de entrega modular para el reemplazo de grandes tramos.
- Enero de 2026: ACS Group y una empresa conjunta liderada por HOCHTIEF iniciaron el proyecto del puente de Berlín en Duisburgo (ampliación de la A59 y renovación de la A40). Este proyecto demuestra la ejecución a gran escala por parte de una constructora líder con capacidad para operar a nivel internacional.
Alcance y metodología
Los puentes de vigas, armaduras, arcos, colgantes y atirantados se encuentran entre las formas comunes de construcción de puentes. El término "puente de vigas" se refiere a una estructura horizontal que descansa sobre soportes en dos extremos y actúa como una viga para transportar el tráfico. La construcción de puentes de vigas es vendida por entidades (organizaciones, sociedades y propietarios únicos).
El informe proporciona un análisis de antecedentes completo del mercado de la construcción de puentes, que cubre las tendencias actuales del mercado, restricciones, actualizaciones tecnológicas e información detallada sobre varios segmentos y el panorama competitivo de la industria. Además, durante el estudio se incorpora y considera el impacto del COVID-19.
El mercado de construcción de puentes está segmentado por tipo (puente de vigas, puente de armadura, puente de arco, puente colgante, puente atirantado y otros), material (acero, hormigón y materiales compuestos), aplicación (carreteras, autopistas y ferrocarriles) y región (América del Norte, Asia-Pacífico, Europa, América Latina, Oriente Medio y África). El informe ofrece tamaño de mercado y pronósticos para el mercado de construcción de puentes en valor (USD) para todos los segmentos anteriores.
| Puente de Vigas |
| Puente de armadura |
| Puente de arco |
| Puente colgante |
| Puente atirantado |
| Otros |
| Acero |
| Hormigón pretensado |
| Material compuesto |
| Materiales avanzados (FRP, UHPC) |
| carretera y autopista |
| Ferrocarril |
| Otros (peatones y ciclistas, tuberías y servicios públicos, etc.) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de puente | Puente de Vigas | |
| Puente de armadura | ||
| Puente de arco | ||
| Puente colgante | ||
| Puente atirantado | ||
| Otros | ||
| Por material | Acero | |
| Hormigón pretensado | ||
| Material compuesto | ||
| Materiales avanzados (FRP, UHPC) | ||
| por Aplicación | carretera y autopista | |
| Ferrocarril | ||
| Otros (peatones y ciclistas, tuberías y servicios públicos, etc.) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor global actual del mercado de construcción de puentes?
El tamaño del mercado de construcción de puentes será de USD 128.06 mil millones en 2026.
¿A qué velocidad se espera que crezca el gasto en construcción de puentes?
Se pronostica que los ingresos globales aumentarán a una tasa compuesta anual del 6.14 % entre 2026 y 2031.
¿Qué región aporta la mayor proporción de nuevos proyectos de puentes?
Asia-Pacífico representa el 46.12% del gasto de 2025 gracias a los programas chinos e indios.
¿Qué tipo de puente se está expandiendo más rápido?
Las estructuras atirantadas lideran el mercado con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.62 % hasta 2031.


