

Tamaño y participación del mercado de hiperreactividad bronquial
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 14.60 mil millones |
| Tamaño del mercado (2030) | USD 17.60 mil millones |
| Tasa de crecimiento (2025 - 2030) | 4.90% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
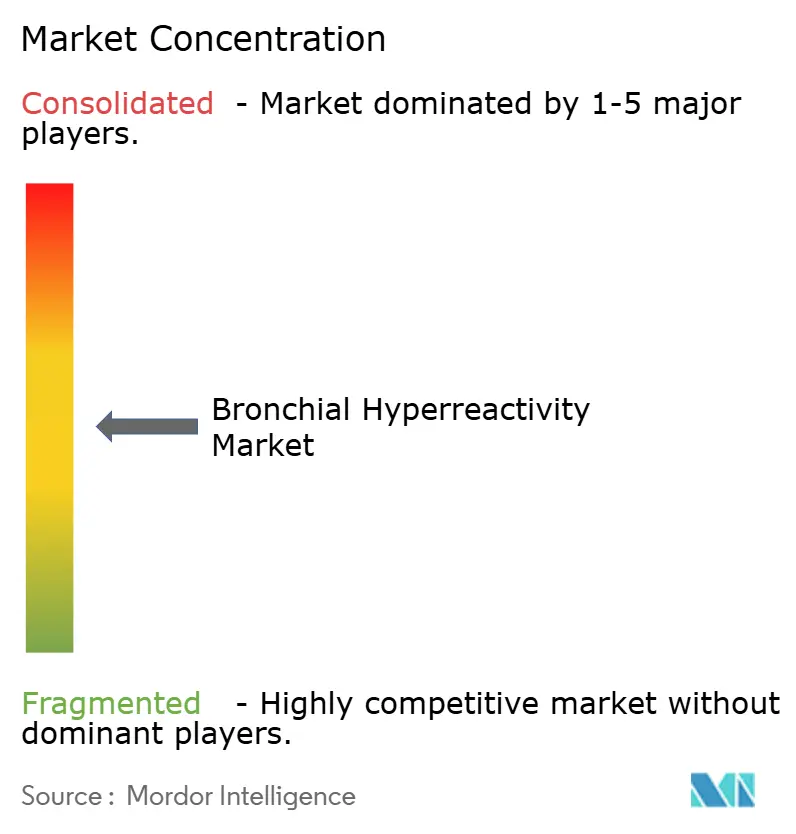
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |

Análisis del mercado de hiperreactividad bronquial por Mordor Intelligence
El tamaño del mercado de la hiperreactividad bronquial alcanzó los 14.6 millones de dólares en 2025 y se prevé que ascienda a 17.6 millones de dólares para 2030, lo que refleja una tasa de crecimiento anual compuesta (TCAC) del 4.9 % durante dicho período. La expiración de las patentes de los esteroides inhalados está moderando el crecimiento de los ingresos. Sin embargo, la creciente exposición a la contaminación atmosférica, la creciente cartera de productos biológicos y las iniciativas de diagnóstico temprano basadas en directrices siguen ampliando la población tratable. Las aprobaciones de productos biológicos para la EPOC, lideradas por Dupixent y Nucala, están redefiniendo los algoritmos de atención y elevando el ingreso promedio por paciente. Mientras tanto, los ecosistemas de inhaladores conectados están mejorando la adherencia al tratamiento y generando evidencia real que acelera el reembolso. Por lo tanto, el mercado de la hiperreactividad bronquial equilibra la madurez de las franquicias tradicionales de corticosteroides inhalados con la promesa disruptiva de los productos biológicos de precisión, la distribución facilitada por la telesalud y la amplitud de la cartera impulsada por la consolidación.
Conclusiones clave del informe
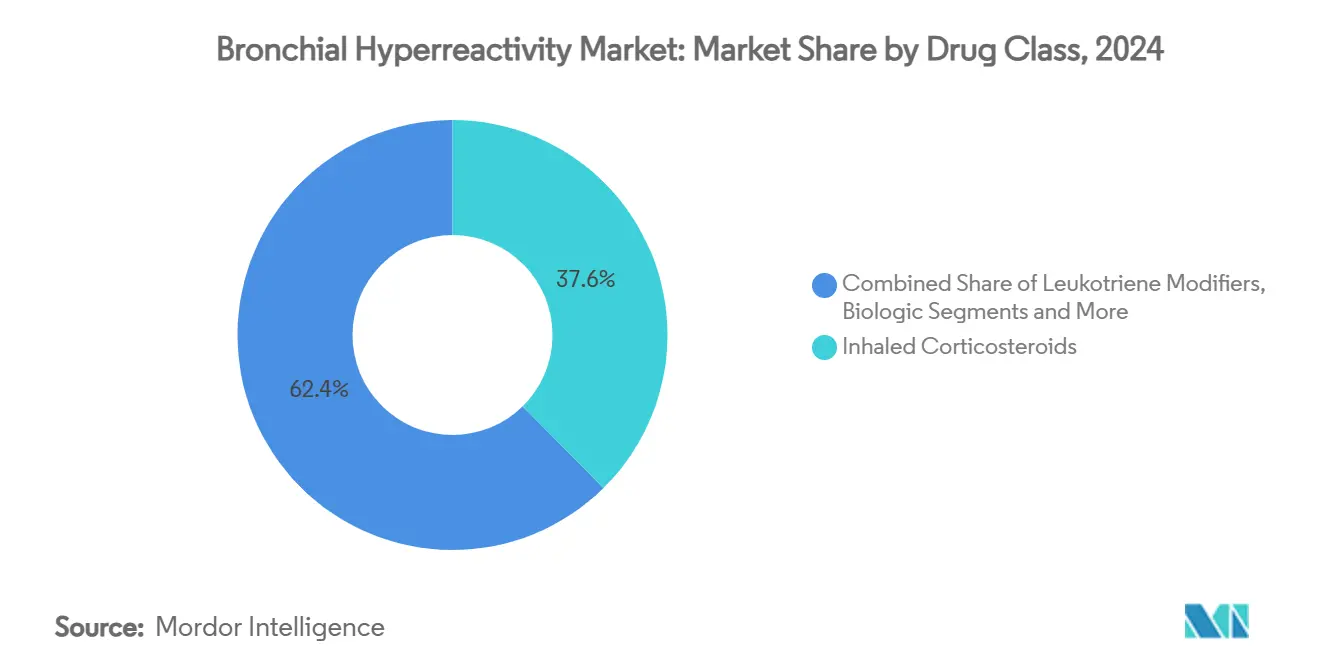
- Por clase de fármaco, los corticosteroides inhalados lideraron con una participación en los ingresos del 37.6 % en 2024, mientras que las terapias biológicas están avanzando a una CAGR del 5.6 % hasta 2030.
- Por vía, la inhalación representó el 71.4% de la cuota de mercado de hiperreactividad bronquial en 2024; se proyecta que la administración parenteral se expandirá a una CAGR del 4.2%.
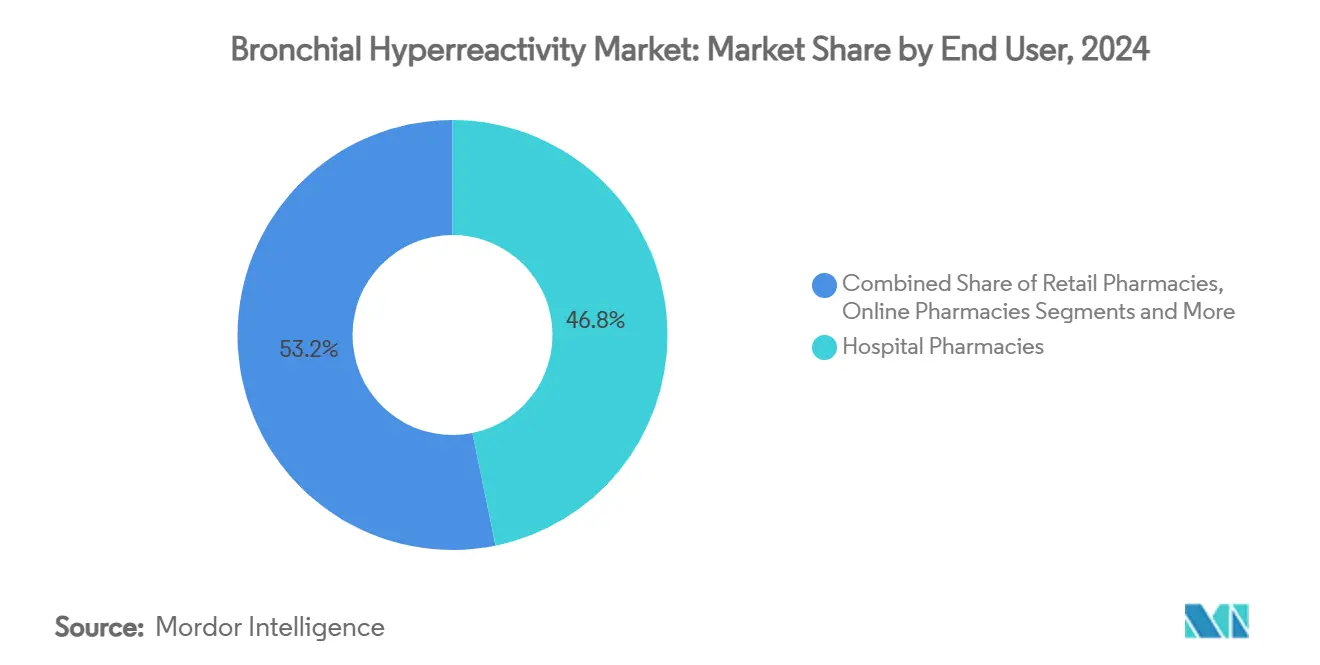
- Por usuario final, las farmacias hospitalarias tuvieron una participación del 46.8% en 2024, mientras que las farmacias en línea representan el canal de más rápido crecimiento con una CAGR del 5.7%.
- Por geografía, América del Norte representó el 45.3% del tamaño del mercado de hiperreactividad bronquial en 2024; se prevé que Asia Pacífico crezca a una CAGR del 6.8% hasta 2030.
Tendencias y perspectivas del mercado global de hiperreactividad bronquial
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia del asma y la EPOC | + 1.20% | Global, el más alto en Asia Pacífico y África subsahariana | Largo plazo (≥ 4 años) |
| Expansión de la cartera de terapias biológicas | + 0.80% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Programas de diagnóstico temprano basados en directrices | + 0.60% | Global, liderado por los mercados desarrollados | Mediano plazo (2-4 años) |
| Creciente adopción de inhaladores digitales | + 0.40% | América del Norte, UE, APAC urbano | Corto plazo (≤ 2 años) |
| Aumento de la presión arterial alta pediátrica inducido por la contaminación del aire | + 0.70% | Núcleo de Asia-Pacífico, propagación a Oriente Medio y África y América Latina | Largo plazo (≥ 4 años) |
| Hipersensibilidad de las vías respiratorias por COVID prolongada | + 0.30% | Global, mayor en regiones con alta infección | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia del asma y la EPOC
El asma afecta ahora a 339 millones de personas en todo el mundo, mientras que la EPOC ocupó el tercer lugar entre las muertes globales en 2024, creando un embudo de pacientes constante para el mercado de la hiperreactividad bronquial. [1] Frontiers Researchers, “Tendencias temporales y proyecciones futuras del asma en China”, Frontiers, frontiersin.org El número absoluto de casos sigue aumentando incluso donde las tasas de incidencia disminuyen porque las poblaciones que envejecen viven más tiempo con enfermedades crónicas, lo que resulta en cohortes mayores y más comorbilidades que consumen terapias biológicas y combinadas más costosas. Los países de ingresos bajos y medios soportan más del 80% de las muertes por EPOC, sin embargo, las infraestructuras de reembolso limitadas aumentan la necesidad no satisfecha y promueven la penetración de genéricos. El efecto neto agrega crecimiento de volumen en regiones emergentes y crecimiento de valor en mercados de ingresos altos, afianzando un patrón de expansión de doble velocidad para el mercado de la hiperreactividad bronquial.
Expansión de la cartera de terapias biológicas
La histórica aprobación de Dupixent para la EPOC en 2024 marcó la validación regulatoria para productos biológicos más allá del asma grave y podría generar USD 6.5 millones en ingresos por enfermedades pulmonares en una década. La cartera de productos se amplió rápidamente: depemokimab de GSK ofrece dosificación semestral, amlitelimab de Sanofi actúa sobre el ligando OX40 y tozorakimab de AstraZeneca bloquea la señalización de IL-33, lo que pone de relieve un giro hacia la inmunología de precisión. A medida que la prescripción guiada por biomarcadores se generaliza, los aseguradores sopesan los mayores costos iniciales frente a las reducciones documentadas de las exacerbaciones, lo que refuerza el margen de maniobra para los precios premium de los productos biológicos avanzados. Estas dinámicas elevan la participación de los productos biológicos en los ingresos del mercado de la hiperreactividad bronquial, incluso mientras los corticosteroides inhalados mantienen un dominio volumétrico.
Aumento de la presión arterial alta (BHR) pediátrica inducido por la contaminación del aire
El noventa y tres por ciento de los niños inhalan PM2.5 por encima de las directrices de la Organización Mundial de la Salud, lo que incorpora el riesgo de hiperreactividad bronquial desde la infancia y prolonga la duración de la terapia a lo largo de la vida. [2] Colaboradores de MDPI, “Estrés oxidativo, contaminación ambiental y estilo de vida como determinantes del asma en niños”, MDPI, mdpi.com Las partículas relacionadas con el tráfico intensifican los picos de asma en otoño, mientras que las vías del estrés oxidativo disminuyen la respuesta a los esteroides, lo que obliga a los médicos a aumentar el uso de modificadores de leucotrienos o productos biológicos más pronto. Los centros urbanos de Asia Pacífico, como Delhi, Pekín y Yakarta, por lo tanto, añaden un volumen pediátrico desproporcionado que alimenta el crecimiento a largo plazo, posicionando a la región como el segmento de más rápido crecimiento del mercado de la hiperreactividad bronquial. Los gobiernos están respondiendo con restricciones a la contaminación, pero el retraso en la infraestructura implica un impulso de demanda plurianual para formulaciones pediátricas e inhaladores combinados mejorados con antioxidantes.
Hipersensibilidad de las vías respiratorias por COVID prolongada
Los niños post-COVID frecuentemente presentan disnea a pesar de una espirometría normal; sin embargo, la oscilometría de impulso revela obstrucción periférica de las vías respiratorias que se revierte con corticosteroides inhalados. Este novedoso fenotipo amplía el universo tratable más allá de la inflamación alérgica y está impulsando un aumento repentino de las derivaciones a clínicas especializadas en Estados Unidos y Europa. Los primeros datos sugieren que los regímenes combinados de broncodilatadores y esteroides superan a la monoterapia, un hallazgo que podría influir en los formularios e impulsar la innovación en dosis fijas. Dado que la exposición al SARS-CoV-2 es mundial, esta cohorte incremental introduce una capa de demanda duradera que agrava los volúmenes de asma y EPOC, impulsando aún más el mercado de la hiperreactividad bronquial durante la década.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Acantilados de patentes para esteroides inhalados clave | −0.9% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Obstáculos regulatorios estrictos para los dispositivos inhaladores | −0.5% | Global | Mediano plazo (2-4 años) |
| Brecha entre costos y acceso a la terapia biológica | −1.1% | Global, el más alto en los mercados emergentes | Largo plazo (≥ 4 años) |
| Error en la técnica de inhalación en ancianos | −0.3% | Mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Acantilados de patentes para esteroides inhalados clave
Trelegy Ellipta y Breo Ellipta pierden su exclusividad en 2031, mientras que Tudorza Pressair y Duaklir Pressair ya se enfrentaban a la entrada de genéricos en 2025. La abrupta retirada de Flovent en 2024 reveló una fragilidad sistémica cuando las hospitalizaciones pediátricas aumentaron un 17.5 % en tres meses. La ola de genéricos reduce los precios de mercado, pero los innovadores están contraprogramando con patentes de dispositivos y productos biológicos de acción ultralarga, lo que amortigua la erosión de los ingresos. El impacto general reduce en 0.9 puntos porcentuales la tasa de crecimiento anual compuesta (TCAC) prevista, pero al mismo tiempo estimula la consolidación, ya que las empresas buscan escalar para absorber la presión de los precios.
Brecha de costo-acceso a la terapia biológica
Un solo tratamiento biológico puede superar los 35,000 USD anuales en Estados Unidos, lo que sitúa los tratamientos muy por encima de los umbrales convencionales de coste-efectividad y propicia la interrupción del tratamiento en el 29.8 % de los pacientes, un 20.3 % por motivos económicos. Los modelos europeos muestran que la prescripción a través de unidades especializadas en asma puede lograr rentabilidad, pero los mercados emergentes enfrentan dificultades debido a que las aseguradoras limitan los reembolsos. La consolidación de los gestores de beneficios farmacéuticos añade márgenes adicionales que amplían los copagos de los pacientes y retrasan el inicio del tratamiento. Si bien los biosimilares con descuento prometen alivio, la complejidad regulatoria ha ralentizado su llegada, prolongando la brecha de acceso que resta 1.1 puntos porcentuales a la tasa de crecimiento anual compuesta (TCAC) proyectada para el mercado de la hiperreactividad bronquial.
Análisis de segmento
Por clase de fármaco: los biológicos ganan terreno mientras que los ICS mantienen su escala
En 2024, los corticosteroides inhalados generaron el 37.6 % de los ingresos del mercado de la hiperreactividad bronquial, lo que subraya su posición como tratamiento de primera línea para el control crónico a pesar de la creciente competencia de los genéricos. La interrupción del mercado de Flovent puso de manifiesto las vulnerabilidades ante la escasez de suministro y obligó a una rápida sustitución terapéutica, reforzando la dependencia clínica de esta clase de fármacos. Se prevé que los agentes biológicos, aunque partiendo de una base menor, crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.6 % hasta 2030, a medida que la ampliación de las indicaciones para la EPOC aumente el número de pacientes potenciales. La rápida adopción de Dupixent, la indicación de Nucala para la EPOC eosinofílica y la pauta de administración semestral de depemokimab están redefiniendo las expectativas de los médicos en cuanto a durabilidad y comodidad, acelerando la migración de la cuota de mercado hacia las soluciones basadas en anticuerpos.
Los productos combinados que unen corticosteroides inhalados con broncodilatadores LABA o LAMA actúan como amortiguador, manteniendo la adherencia al tratamiento y prolongando la protección a lo largo de la vida del paciente. Los modificadores de leucotrienos siguen siendo útiles para el broncoespasmo inducido por el ejercicio y para pacientes con intolerancia a la aspirina, manteniendo curvas de demanda predecibles. Las formulaciones de triple terapia, como Trelegy Ellipta, actualmente en defensa de patente, siguen superando a las combinaciones duales en la reducción de exacerbaciones. Sin embargo, su papel a largo plazo depende de precios competitivos para los fármacos biológicos. Por lo tanto, la combinación terapéutica refleja una coexistencia más que un desplazamiento, donde los fármacos biológicos generan valor y los esteroides inhalados mantienen el volumen en el mercado de la hiperreactividad bronquial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por vía de administración: predomina la inhalación, la parenteral la acelera.
La vía de inhalación representó el 71.4 % del tamaño del mercado de la hiperreactividad bronquial en 2024, gracias a la deposición directa en las vías respiratorias, el alivio rápido y los perfiles de seguridad favorables. [3] PubMed Reviewers, “Pulmonary Route of Administration Is Instrumental,” National Library of Medicine, pubmed.ncbi.nlm.nih.gov Los inhaladores de polvo seco están ganando terreno en los mercados regulados ambientalmente porque eliminan los propelentes, mientras que los nebulizadores de malla vibratoria han revivido el interés al permitir la administración estable de anticuerpos monoclonales. La migración de propelentes de HFA a soluciones de bajo GWP también apoya el cumplimiento normativo sin sacrificar el rendimiento.
La administración parenteral, aunque actualmente representa una minoría, se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 4.2%, ya que los autoinyectores subcutáneos y las bombas corporales reducen la carga de visitas clínicas. La inyección semestral de depemokimab ejemplifica la adopción basada en la conveniencia, reduciendo las barreras de adherencia y animando a las aseguradoras a cubrir los tratamientos biológicos premium para cohortes de alto riesgo. Se están estudiando nuevos parches de microagujas y tecnologías de depósito de acción prolongada, que buscan combinar el control de la exposición sistémica con la autoadministración por parte del paciente. En conjunto, estas innovaciones diversifican las opciones de administración y refuerzan la diferenciación competitiva en el mercado de la hiperreactividad bronquial.
Por el usuario final: la dispensación digital reestructura las cadenas de suministro
Las farmacias hospitalarias captaron el 46.8 % del valor de dispensación en 2024, aprovechando los servicios integrados de farmacia especializada para iniciar la administración de biológicos, gestionar eventos adversos y gestionar las aprobaciones de seguros. Sus funciones se han ampliado para incluir el triaje de telesalud y el procesamiento electrónico de autorizaciones previas, lo que refuerza la resiliencia de los ingresos incluso cuando el volumen de pacientes ambulatorios se realiza en línea.
Las farmacias en línea, con un crecimiento anual compuesto (CAGR) del 5.7 %, se benefician del cambio drástico de la telemedicina, que pasó del 15.4 % al 87 % de utilización durante la pandemia. La transmisión de recetas en tiempo real, la entrega a domicilio con cadena de frío y los recordatorios de adherencia basados en IA resultan atractivos para pacientes con conocimientos digitales y padres que trabajan. Persisten las incertidumbres regulatorias en torno al reembolso de la monitorización fisiológica remota; sin embargo, los programas piloto de los CMS están probando nuevas estructuras tarifarias que podrían generar un mayor volumen. Las cadenas minoristas, ante la reducción de sus márgenes, han recurrido a la gestión de la terapia con medicamentos y a la espirometría en el punto de atención para fidelizar a sus clientes. Las clínicas especializadas en asma grave y EPOC completan la oferta de canales, que a menudo operan dentro de hospitales universitarios para garantizar la optimización biológica guiada por biomarcadores, manteniendo así un nicho de servicios premium en el mercado de la hiperreactividad bronquial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Norteamérica representó el 45.3 % del mercado de hiperreactividad bronquial en 2024 gracias a la adopción temprana de biológicos, la sólida cobertura de las aseguradoras y la rápida aprobación de la FDA para mecanismos innovadores como la inhibición de IL-4/IL-13 e IL-5. La disminución de la mortalidad entre los pacientes con enfermedades respiratorias crónicas de las vías respiratorias inferiores refleja el uso generalizado de controladores; sin embargo, las poblaciones rurales siguen padeciendo disparidades en la atención médica, lo que mantiene la oportunidad de la dispensación remota y las plataformas de inhaladores conectados. El proceso unificado de evaluación de medicamentos de Canadá acelera las decisiones nacionales de reembolso, lo que permite una distribución equitativa de biológicos, mientras que Estados Unidos enfrenta los sobreprecios de los PBM que inflan los gastos de bolsillo de los pacientes.
Se prevé que Asia Pacífico registre la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.8 %, impulsada por el aumento de la contaminación urbana y la ampliación de la cobertura de seguros en mercados como China e India. A pesar de una disminución en la incidencia estandarizada por edad, China aún proyecta 4.5 millones de casos de asma para 2046, lo que refuerza el impulso del volumen. La exposición pediátrica a PM2.5 por encima de los umbrales de la OMS impulsa el inicio constante del tratamiento, mientras que Japón y Corea del Sur impulsan la penetración regional de productos biológicos bajo modelos de reembolso de pagador único. La adopción conjunta de la medicina alopática y tradicional por parte de India genera vías terapéuticas híbridas que podrían impulsar nuevas formulaciones combinadas. El resultado neto posiciona a Asia Pacífico como el principal contribuyente incremental al crecimiento del mercado de la hiperreactividad bronquial en esta década.
Europa mantiene una expansión constante gracias a las vías armonizadas de la EMA y a las evaluaciones centralizadas de tecnologías sanitarias que facilitan la adopción de las directrices. La autorización temprana de Dupixent para la EPOC por parte de la EMA permitió a los médicos acceder antes que a sus homólogos estadounidenses, lo que subraya la agilidad regulatoria. Las unidades especializadas en asma en España ilustran cómo la atención multidisciplinar puede lograr la rentabilidad de los productos biológicos de alto coste, un modelo que se está revisando actualmente en Alemania y el Reino Unido. Las fricciones en la cadena de suministro relacionadas con el Brexit se han moderado, pero siguen impulsando la solicitud de licencias duales, lo que aumenta ligeramente la carga administrativa. Los países de Europa del Este se encuentran rezagados en el reembolso de productos biológicos, lo que define un panorama de adopción escalonado dentro del mercado global de hiperreactividad bronquial madura del continente.

Panorama competitivo
El mercado de la hiperreactividad bronquial muestra una concentración moderada, con los cinco principales fabricantes controlando casi el 60% del valor global de las recetas. La adquisición de Verona Pharma por parte de Merck por 10 millones de dólares sumó ensifentrina, la primera de su clase, lo que refleja un giro hacia la inhibición dual inhalada de la PDE-3/4 y la demanda de fármacos respiratorios en fase avanzada. GSK invirtió 1 millones de dólares en Aiolos para la biología TSLP y se asoció con Hengrui en un marco de 12 millones de dólares para acelerar el acceso a la cartera de productos en Asia, diversificando la cartera y el riesgo geográfico. AstraZeneca reforzó su presencia en el mercado respiratorio mediante la adquisición de la franquicia de Almirall por 2 millones de dólares, cubriendo las lagunas en la cartera de productos a medida que Trelegy Ellipta se acerca al vencimiento.
Los ecosistemas de inhaladores digitales se han convertido en un campo de batalla: los dispositivos con sensores ahora alimentan datos de adherencia a algoritmos en la nube que predicen las exacerbaciones con días de antelación, una capacidad que sustenta la contratación basada en el riesgo con las aseguradoras. Por lo tanto, las patentes de los dispositivos sirven como palancas para extender el ciclo de vida cuando la exclusividad de las moléculas disminuye. Las empresas reacias a integrar software han optado por licenciar plataformas de especialistas en tecnología médica, creando una red de alianzas intersectoriales que difuminan las fronteras tradicionales de la industria.
La estrategia competitiva también se centra en las deficiencias pediátricas reveladas por la salida de Flovent; varias empresas han acelerado el desarrollo de esteroides sin HFA en dosis bajas, dirigidos a niños menores de cinco años. Paralelamente, los productos biológicos en desarrollo están explorando el bloqueo dual o triple de citocinas para superar los límites de eficacia existentes. En conjunto, estas acciones inclinan el mercado de la hiperreactividad bronquial hacia un número menor de participantes, pero más diversificados, que manejan activos tanto moleculares como tecnológicos para defender su cuota de mercado y ampliar los segmentos de pacientes potenciales.
Líderes de la industria de la hiperreactividad bronquial
GlaxoSmithKline plc
AstraZeneca plc
Novartis ag
Industrias Farmacéuticas Teva Ltd.
Boehringer Ingelheim Int'l GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: Merck completó su adquisición de Verona Pharma por USD 10 mil millones, agregando Ohtuvayre como la primera terapia de mantenimiento inhalada novedosa para la EPOC en dos décadas.
- Julio de 2025: GSK y Hengrui anunciaron una colaboración respiratoria de 12 mil millones de dólares, incluidos 500 millones de dólares por adelantado para activos en etapa avanzada.
- Abril de 2025: Sanofi informó datos positivos de la fase 2 para el inhibidor del ligando OX40 amlitelimab en el asma inflamatoria heterogénea.
Alcance del informe de mercado global de hiperreactividad bronquial
| Corticosteroides Inhalados (ICS) |
| Agonistas β de acción prolongada (LABA) |
| Modificadores de leucotrienos |
| Terapias Biológicas (Anti-IgE, Anti-IL-5/13, etc.) |
| Medicamentos combinados (ICS/LABA, triple, etc.) |
| Inhalación (pMDI, DPI, nebulizador) |
| Oral |
| parenteral |
| Transdérmico y otros |
| Farmacias Hospitalarias |
| Farmacias minoristas |
| Farmacias en línea |
| Clínicas Especializadas |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por clase de droga | Corticosteroides Inhalados (ICS) | |
| Agonistas β de acción prolongada (LABA) | ||
| Modificadores de leucotrienos | ||
| Terapias Biológicas (Anti-IgE, Anti-IL-5/13, etc.) | ||
| Medicamentos combinados (ICS/LABA, triple, etc.) | ||
| Por vía de administración | Inhalación (pMDI, DPI, nebulizador) | |
| Oral | ||
| parenteral | ||
| Transdérmico y otros | ||
| Por usuario final | Farmacias Hospitalarias | |
| Farmacias minoristas | ||
| Farmacias en línea | ||
| Clínicas Especializadas | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de hiperreactividad bronquial?
El tamaño del mercado de hiperreactividad bronquial asciende a USD 14.6 mil millones en 2025 y se proyecta que alcance los USD 17.6 mil millones para 2030.
¿Qué tan rápido se espera que crezca el mercado?
Se pronostica que el mercado registrará una CAGR del 4.9 % entre 2025 y 2030.
¿Qué clase de terapia genera ingresos hoy en día?
Los corticosteroides inhalados representan la mayor participación en los ingresos, con un 37.6%, lo que refleja un posicionamiento continuo de primera línea.
¿Qué vía de administración está ganando impulso?
La administración parenteral es la vía de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 4.2 %, gracias a las convenientes inyecciones biológicas subcutáneas.
¿Qué región se expandirá más rápidamente?
Se prevé que Asia Pacífico registre la CAGR más alta, del 6.8 %, impulsada por los volúmenes pediátricos impulsados por la contaminación y la mejora del acceso a la atención médica.
¿Qué está impulsando la consolidación de la industria?
La proximidad del abismo de las patentes para los esteroides inhalados y la necesidad de profundizar la cartera de productos biológicos han impulsado adquisiciones multimillonarias entre los principales actores.


