

Tamaño y participación en el mercado de servicios de inspección de edificios
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
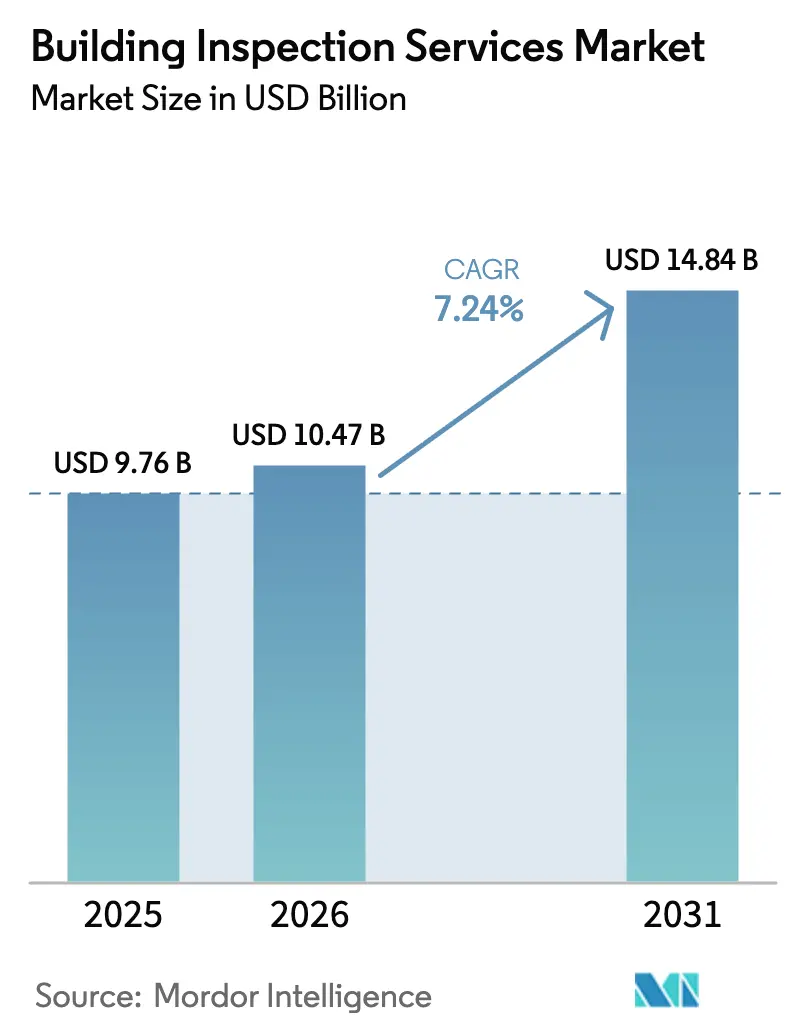
| Tamaño del mercado (2026) | USD 10.47 mil millones |
| Tamaño del mercado (2031) | USD 14.84 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.24% CAGR |
| Mercado de más rápido crecimiento | Europa |
| Mercado más grande | Norteamérica |
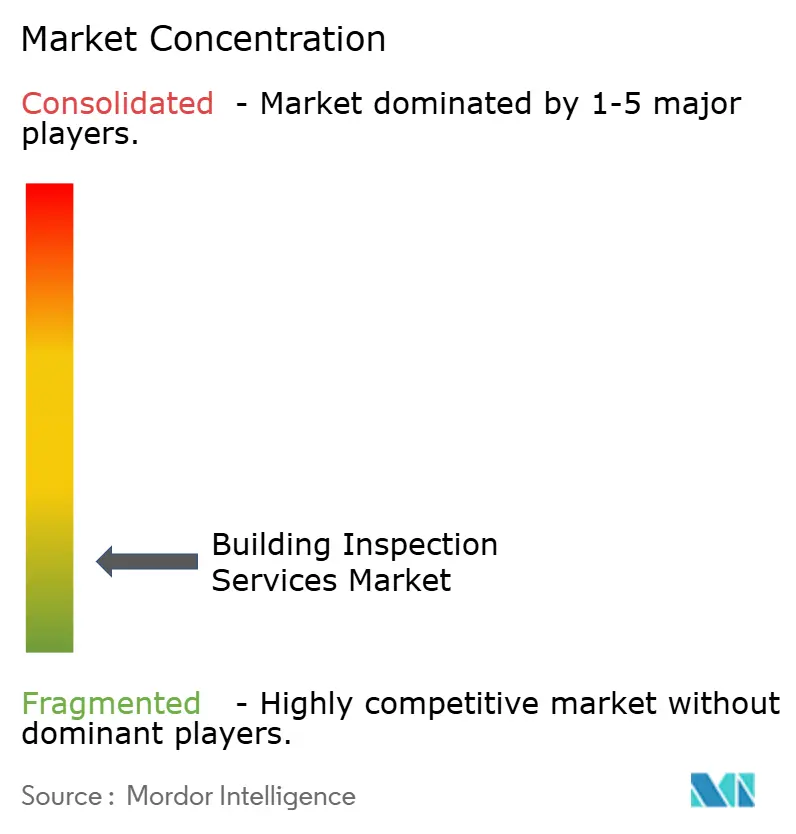
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios de inspección de edificios por Mordor Intelligence
Se estima que el tamaño del mercado de servicios de inspección de edificios en 2026 será de USD 10.47 mil millones, creciendo desde el valor de 2025 de USD 9.76 mil millones con proyecciones para 2031 que muestran USD 14.84 mil millones, creciendo a una CAGR del 7.24% durante 2026-2031.
El aumento del volumen de transacciones inmobiliarias, el endurecimiento de los códigos de seguridad y la rápida adopción de herramientas digitales como imágenes de drones y análisis de defectos asistidos por IA son los principales catalizadores del crecimiento. El mandato de la Unión Europea de edificios con cero emisiones netas, vigente en 2024, está acelerando la demanda de inspecciones de auditoría energética, mientras que Norteamérica mantiene el liderazgo gracias a mercados hipotecarios maduros y la adopción temprana de tecnología [1] Comisión Europea, “Revisión de la Directiva sobre el rendimiento energético de los edificios”, europa.eu . La intensidad competitiva sigue siendo alta porque miles de operadores locales coexisten con empresas globales de pruebas, inspección y certificación (TICC). Los participantes del mercado que invierten en automatización, sensores avanzados y análisis de datos están obteniendo contratos premium y mejorando los márgenes operativos.
Conclusiones clave del informe
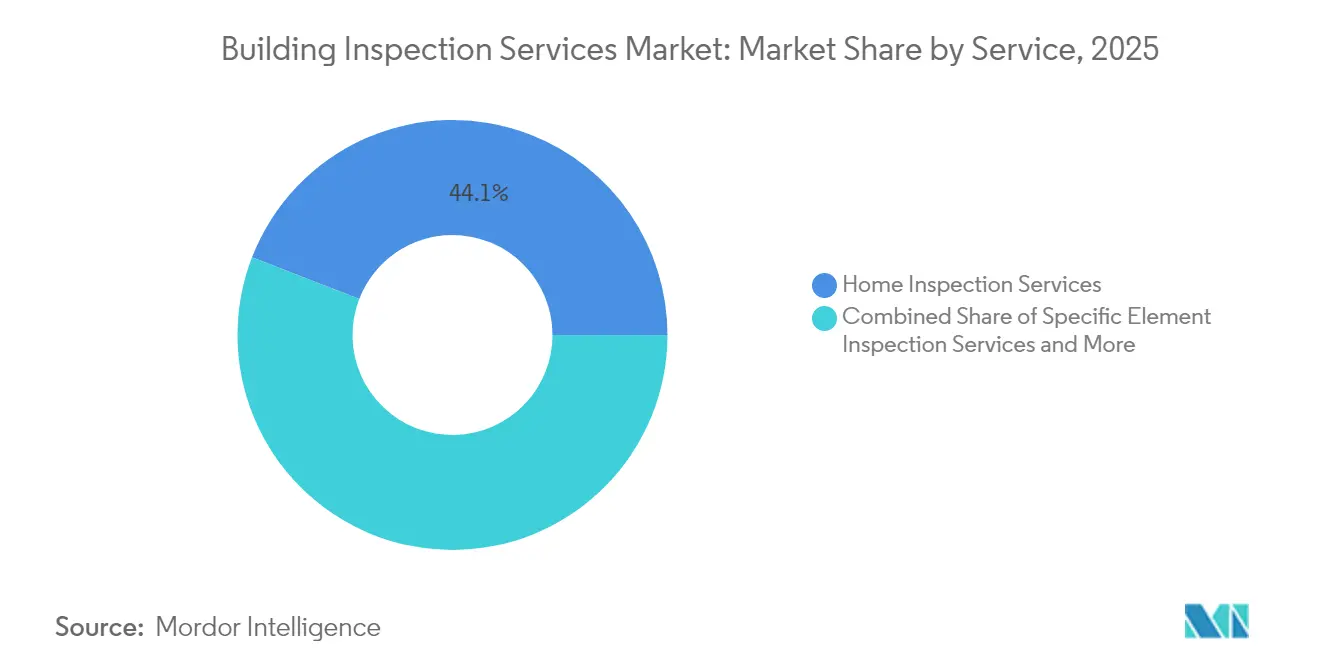
- Por servicio, los servicios de inspección de viviendas lideraron con el 44.12 % de la participación de mercado de servicios de inspección de edificios en 2025, mientras que se proyecta que otros servicios especializados se expandan a una CAGR del 8.74 % hasta 2031.
- Por tipo de abastecimiento, los servicios internos representaron el 56.21% de los ingresos en 2025, mientras que se prevé que los servicios externalizados crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.25% entre 2026 y 2031.
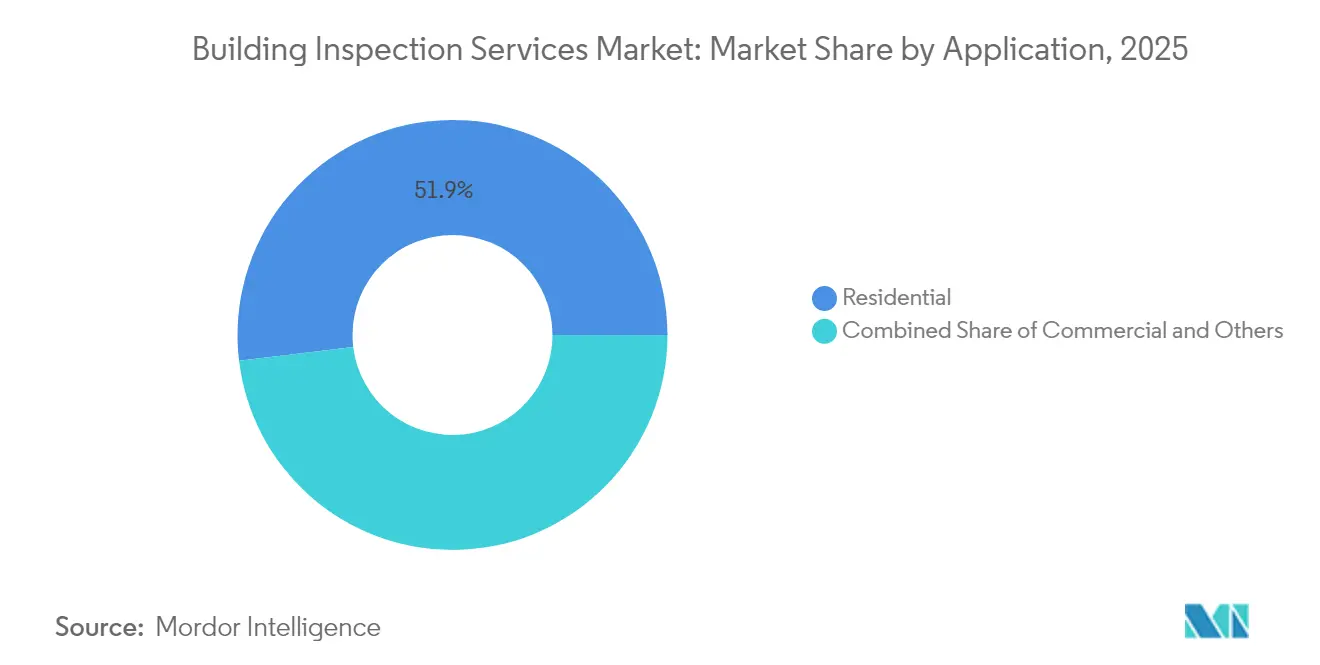
- Por aplicación, Residencial representó el 51.92% del tamaño del mercado de servicios de inspección de edificios en 2025, y Otros (industrial, infraestructura, centros de datos) están preparados para una CAGR del 11.05% para 2031.
- Por usuario final, las agencias y corredores inmobiliarios representaron el 38.22 % de los ingresos en 2025; el gobierno y los municipios representan la expansión más rápida con una CAGR del 8.74 % hasta 2031.
- Por geografía, América del Norte siguió siendo la región que más contribuyó en 2025, mientras que se prevé que Europa registre la mayor tasa de crecimiento hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de servicios de inspección de edificios
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normas y códigos de seguridad de construcción más estrictos | + 2.1% | Global, liderado por la UE y América del Norte | Mediano plazo (2-4 años) |
| Creciente volumen de transacciones inmobiliarias | + 1.8% | Global, con concentración en América del Norte y Asia Pacífico | Corto plazo (≤ 2 años) |
| Los mandatos de cero emisiones netas impulsan la demanda de auditorías energéticas | + 1.5% | La UE a la cabeza, seguida por América del Norte | Largo plazo (≥ 4 años) |
| El envejecimiento del parque inmobiliario en las economías de la OCDE | + 1.2% | América del Norte y la UE principalmente | Largo plazo (≥ 4 años) |
| Adopción rápida de la inspección aérea con drones | + 0.9% | Adopción temprana y global en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Análisis de defectos mediante IA en edificios inteligentes | + 0.7% | Núcleo de Asia-Pacífico, propagación a América del Norte y la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Normas y códigos de seguridad de la construcción más estrictos
El Código Internacional de Construcción de 2024 introduce métricas de carga de tornado, umbrales de resistencia al viento más altos y detección universal de monóxido de carbono, aumentando la complejidad de la inspección básica [2] International Code Council, “2024 I-Code Suite”, iccsafe.org . Ontario eliminó 1,730 variaciones del código provincial en 2024, simplificando el cumplimiento sin dejar de lado los rigurosos controles de seguridad. La SB-721 de California exige inspecciones de terrazas para propiedades multifamiliares para enero de 2025, creando un nuevo nicho para especialistas. Estas políticas aumentan el valor de los certificados de inspección de terceros y fomentan el desarrollo profesional continuo entre los proveedores.
Volumen creciente de transacciones inmobiliarias
La estabilización de las tasas hipotecarias está reactivando la rotación de viviendas; la Asociación Nacional de REALTORS proyecta un aumento del 9% en las ventas de viviendas en EE. UU. durante 2025. [3] Asociación Nacional de REALTORS, “Pronóstico del mercado de la vivienda para 2025”, nar.realtor Las ventas de viviendas en Canadá avanzaron un 10% en 2024 a pesar de los cambios regulatorios que flexibilizaron las reglas de las pruebas de estrés y aumentaron los límites de las hipotecas aseguradas. La legislación estatal, como el proyecto de ley pendiente de Massachusetts que prohíbe las exenciones de inspección, subraya el impulso regulatorio para las evaluaciones obligatorias. Las transacciones de bienes raíces comerciales en centros de datos y activos de energía renovable agregan una demanda incremental de inspección. El aumento reduce la capacidad porque los inspectores certificados siguen siendo escasos, lo que empuja los precios de los servicios al alza en mercados locales ajustados.
Envejecimiento del parque inmobiliario en las economías de la OCDE
Muchas estructuras norteamericanas y europeas superan los 30 años de vida útil, lo que exige evaluaciones periódicas de su estado que van más allá del mero cumplimiento de la normativa. El Código Internacional de Edificación Existente de 2024 hace hincapié en las soluciones rentables para la reparación y modificación, convirtiendo las inspecciones periódicas en una herramienta estratégica de gestión de activos. Estudios australianos demuestran que el mantenimiento proactivo aumenta la satisfacción de los inquilinos y el valor de las propiedades, lo que justifica el retorno de la inversión en inspecciones para los propietarios. Los ensayos no destructivos y el análisis predictivo permiten a los propietarios prolongar la vida útil de los edificios sin necesidad de reformas que generen molestias.
Adopción rápida de la inspección aérea con drones
Se proyecta que los ingresos globales por inspección con drones alcancen los 23 5,043 millones de dólares en tres años, gracias a la reducción drástica de costes y riesgos que ofrecen las plataformas automatizadas. Las investigaciones muestran un ahorro medio de 3 dólares por inspección de puentes cuando los drones sustituyen los andamios y los camiones de inspección. Las plataformas con IA crean modelos XNUMXD, detectan microfisuras y rellenan automáticamente los registros de defectos, lo que acorta el plazo de entrega de los informes. Las normas de privacidad y las aprobaciones de rutas de vuelo aún limitan el uso residencial, pero los propietarios de comercios e infraestructuras adoptan la tecnología para sus programas de mantenimiento rutinario.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Panorama de proveedores altamente fragmentado y presión sobre los precios | -1.4% | Global, más agudo en América del Norte | Corto plazo (≤ 2 años) |
| Escasez de inspectores certificados | -1.8% | Global, grave en América del Norte y la UE | Mediano plazo (2-4 años) |
| Aumento de las primas de seguros de responsabilidad civil | -0.6% | Global, liderado por América del Norte | Corto plazo (≤ 2 años) |
| Preocupaciones sobre la privacidad en torno a las inspecciones remotas o con drones | -0.4% | La UE a la cabeza, seguida por América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Panorama de proveedores altamente fragmentado y presión sobre los precios
Miles de empresarios individuales y pequeñas empresas regionales compiten por trabajos de inspección de viviendas de bajo costo, manteniendo estables los precios promedio de los tickets en muchas áreas metropolitanas de EE. UU. Los fondos de capital privado continúan consolidando proveedores especializados, con el objetivo de consolidar su presencia nacional mediante la programación basada en datos y sinergias de venta cruzada. A pesar de los acuerdos en curso, las cinco empresas principales aún representan menos de un tercio de los ingresos globales, por lo que la competencia de precios sigue siendo intensa para las tareas rutinarias. Los operadores se diferencian al invertir en servicios especializados como auditorías energéticas, certificaciones de seguridad de fachadas y escaneos de fachadas con drones, que ofrecen tarifas premium. Los clientes valoran las plataformas integrales que combinan la captura de datos in situ con análisis en la nube y la generación de informes digitales.
Escasez de inspectores certificados
Oregón reportó un déficit de 115 inspectores residenciales en 2024, lo que retrasó los plazos de permisos para la construcción de nuevas viviendas. Los procesos de certificación requieren instrucción en aulas, horas de campo supervisadas y formación continua, lo que ralentiza la expansión de la capacidad. La escasez de mano de obra en la construcción en Estados Unidos superó los 500,000 trabajadores en 2024, lo que incrementó el riesgo de defectos y las posibles reclamaciones por responsabilidad civil. Debido al aumento de las primas de responsabilidad profesional, el 75% de las aseguradoras aumentaron las tarifas un 5% en 2024, lo que afectó aún más a los contratistas independientes. Si bien la tecnología impulsa la productividad, los inspectores experimentados siguen siendo indispensables para las autorizaciones finales en la mayoría de los códigos.
Análisis de segmento
Por servicio: la especialización impulsa el crecimiento premium
Los servicios de inspección de viviendas captaron el 44.12 % de la cuota de mercado de servicios de inspección de edificios en 2025, gracias al repunte de la demanda impulsada por las transacciones. Muchos estados de EE. UU. están revocando las cláusulas de exención, por lo que ahora todas las transacciones residenciales exigen un informe certificado, lo que ha incrementado el volumen de unidades. Los servicios de inspección de edificios comerciales crecieron de forma constante gracias a que los proyectos de centros de datos, logística y energías renovables incorporan hitos de inspección vinculados a los plazos de financiación. Se prevé que el tamaño del mercado de servicios de inspección de edificios para otros servicios especializados se amplíe a una tasa de crecimiento anual compuesta (TCAC) del 8.74 %, impulsado por auditorías energéticas, estudios con drones y análisis de fachadas con IA.
Los proveedores están combinando imágenes térmicas, pruebas de soplado de puertas y cálculos de intensidad de carbono para cumplir con los mandatos europeos de cero emisiones. Las inspecciones de seguridad de cubiertas en California y las auditorías energéticas obligatorias de nivel 211 ANSI/ASHRAE/ACCA 2018-2 en Denver ilustran cómo las regulaciones especializadas generan encargos con altos márgenes de beneficio. Las empresas que combinan ingenieros estructurales con desarrolladores de software crean ventajas competitivas defendibles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de abastecimiento: la subcontratación cobra impulso
Los equipos de inspección internos retuvieron el 56.21 % de los ingresos en 2025, ya que los grandes propietarios de inmuebles y los administradores de instalaciones prefieren la supervisión directa. Sin embargo, se proyecta que el tamaño del mercado de servicios de inspección de edificios para servicios externalizados aumente a una tasa de crecimiento anual compuesta (TCAC) del 8.25 % hasta 2031, a medida que los códigos se vuelven más complejos y las tecnologías evolucionan rápidamente. Los especialistas externos distribuyen los costos tecnológicos entre una base de clientes diversa, lo que hace que las plataformas lidar o de IA de alta resolución sean asequibles para los propietarios de tamaño mediano.
Las aseguradoras y los prestamistas exigen cada vez más certificaciones de terceros para reducir la exposición a conflictos de intereses. La adquisición de Carson Dunlop por parte de The Co-operators en 2024 ilustra cómo los grupos aseguradores se están integrando verticalmente para asegurar una experiencia de inspección que gestiona más de 200,000 encargos al año. La externalización también mitiga la escasez de mano de obra, ya que los proveedores nacionales redistribuyen personal en las zonas de mayor demanda, lo que compensa los desequilibrios de capacidad.
Por aplicación: Diversificación más allá de lo residencial
Los activos residenciales generaron el 51.92 % de los ingresos en 2025, pero se prevé que el segmento Otros, que agrupa instalaciones industriales, puentes y centros de datos, registre la tasa de crecimiento anual compuesta (TCAC) más rápida, del 11.05 %, hasta 2031. Los propietarios de centros de datos a gran escala exigen mapeo térmico en tiempo real y validación de dinámica de fluidos computacional en cada hito de construcción. NV5 Global obtuvo contratos por valor de 14 millones de dólares en 2024 para entregar diseños MEP basados en IA con capacidad superior a un gigavatio, lo que subraya el impulso del sector no residencial.
Las autoridades de infraestructura adoptan sensores de monitoreo continuo del estado, lo que se traduce en suscripciones recurrentes en lugar de informes únicos. Este modelo de anualidades aumenta el valor promedio de vida del cliente y protege los ingresos de la volatilidad del ciclo inmobiliario. El mercado de servicios de inspección de edificios continúa diversificándose a medida que los ingenieros especializados se centran en plantas petroquímicas, plantas de tratamiento de agua y plataformas eólicas marinas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: el sector gubernamental emerge
Las agencias y corredores inmobiliarios representaron el 38.22 % del gasto en 2025, ya que dependen de inspecciones puntuales para cerrar tratos. Los gobiernos y municipios exhiben la tasa de crecimiento anual compuesta (TCAC) más alta, del 8.74 %, hasta 2031, impulsada por programas de mejora de infraestructura y estándares de rendimiento obligatorios. El marco NSPIRE del Departamento de Vivienda y Desarrollo Urbano de EE. UU. estandariza las inspecciones físicas en el parque de vivienda pública, creando flujos de trabajo predecibles para los contratistas cualificados.
Las Normas de Eficiencia Energética de Edificios de Maryland obligan a los propietarios de edificios de más de 35,000 pies cuadrados a presentar datos energéticos anuales, lo que refuerza los procesos de inspección del sector público. Las aseguradoras y entidades crediticias también encargan inspecciones para calibrar los modelos de suscripción, y los gestores de activos de capital privado solicitan comprobaciones exhaustivas de diligencia debida antes de las adquisiciones de cartera. La diversificación de la demanda de los usuarios finales protege a los proveedores frente a las fluctuaciones cíclicas en cualquier segmento.
Análisis geográfico
North America Building Inspection Services Market
Norteamérica siguió siendo el mayor contribuyente regional en 2025, gracias a códigos estrictos, una alta tasa de reemplazo de parques industriales antiguos y reguladores favorables a la tecnología. La actualización del Código Internacional de la Construcción de 2024, además de ordenanzas estatales como las revisiones del Título 24 de California, que exigen sistemas solares y de baterías en las nuevas construcciones, amplían el alcance de las inspecciones. La definición formal de edificio de cero emisiones del Departamento de Energía de EE. UU. establece directrices uniformes que las empresas de inspección deben validar antes de emitir los permisos de ocupación. Las limitaciones de capacidad, ejemplificadas por la escasez de inspectores en Oregón, mantienen altas las tasas de utilización y apuntalan los precios.
Europe Building Inspection Services Market
Europa es el mercado de mayor crecimiento gracias a la Directiva sobre el Rendimiento Energético de los Edificios, que exige el estado de cero emisiones para todas las nuevas estructuras para 2030 y para los edificios públicos para 2028. Los estándares mínimos de rendimiento energético obligan a realizar mejoras en el 16 % del parque con peor rendimiento, lo que facilita las inspecciones de modernización. Los Certificados de Eficiencia Energética Mejorados y los pasaportes de renovación de edificios integran puntos de control de inspección a lo largo del ciclo de vida de los activos, lo que genera una visibilidad de los ingresos a lo largo de varios años. Los proveedores con drones termográficos y calculadoras de carbono del ciclo de vida están ganando terreno en los marcos transfronterizos.
APAC Building Inspection Services Market
Asia-Pacífico está experimentando una sólida expansión impulsada por la inversión en infraestructura y las iniciativas de ciudades inteligentes. La producción de construcción en Japón alcanzó los 609.27 millones de dólares en 2024 y se proyecta que alcance los 716.66 millones de dólares para 2029, lo que sustenta la demanda de verificación de cumplimiento y control de calidad. La adquisición del Grupo APP, con sede en Australia, por parte de Bureau Veritas en 2024 consolidó su presencia en proyectos de transporte a gran escala, lo que ilustra la tendencia de consolidación de la región. La disparidad de códigos nacionales aún dificulta la estandarización transfronteriza, pero los clientes panregionales prefieren a las empresas que pueden adaptarse a los requisitos locales e implementar plataformas digitales uniformes.

Nota: Los segmentos representan la participación de todos los segmentos individuales disponibles al momento de la compra del informe.
Panorama regulatorio
Los servicios de inspección de edificios se rigen por códigos de construcción, normativas de eficiencia energética y reglas de licencias profesionales que varían según la jurisdicción, lo que mantiene la demanda orientada hacia evaluaciones documentadas realizadas por terceros. En Norteamérica, el conjunto de normas I-Code 2024 del Consejo Internacional de Códigos (que incluye actualizaciones sobre la resistencia al viento y la detección de monóxido de carbono) amplía el alcance de las inspecciones, mientras que las medidas estatales y provinciales añaden requisitos específicos, como la fecha límite para la inspección de cubiertas según la ley SB-721 de California en enero de 2025 y la eliminación en 2024 por parte de Ontario de 1,730 variaciones del código provincial para agilizar el cumplimiento.
La regulación también abarca la práctica profesional. La licencia de inspector de viviendas es obligatoria en al menos 40 estados de EE. UU., y muchos programas hacen referencia a las Normas de Práctica del sector en su legislación, con exámenes, experiencia documentada y cobertura de responsabilidad civil. Los organismos del sector influyen en el contenido básico de las inspecciones mediante actualizaciones de normas, como la Norma de Práctica de la Sociedad Americana de Inspectores de Viviendas (ASHI), actualizada el 8 de enero de 2026, y los marcos utilizados en los programas alineados con las normas de InterNACHI. Por su parte, los organismos reguladores estatales, como la Junta de Licencias de Inspectores de Viviendas de Carolina del Norte, supervisan la concesión de licencias, la formación y la adopción de normas.
Análisis de la cadena de valor
La demanda suele comenzar con las transacciones inmobiliarias, donde prestamistas, aseguradoras, administradores de instalaciones y organismos públicos también solicitan inspecciones, seguidas de la programación, la inspección in situ, el diagnóstico, la elaboración de informes y cualquier verificación posterior. Los insumos previos incluyen la mano de obra de los inspectores (con licencia o certificación, según sea necesario) y la adquisición de herramientas de diagnóstico como cámaras infrarrojas, medidores de humedad e imágenes obtenidas con drones, cada vez más respaldadas por aplicaciones móviles de campo y plataformas de informes en la nube para estandarizar la captura de datos y reducir los tiempos de respuesta.
La prestación de servicios y la monetización se realizan a través de operadores independientes, empresas regionales y proveedores globales de pruebas, inspección y certificación (TICC), así como redes de franquicias que ofrecen servicios de marca, capacitación y manuales operativos. Los sistemas de franquicias como AmeriSpec, HouseMaster y WIN Home Inspection ayudan a los operadores más pequeños a competir en un mercado fragmentado al centralizar el marketing, la capacitación y los sistemas de calidad, mientras que los subcontratistas especializados (ingenieros estructurales, especialistas en instalaciones electromecánicas, auditores energéticos y pilotos de drones) amplían la capacidad para realizar trabajos de mayor complejidad relacionados con códigos, requisitos de rendimiento energético y la debida diligencia en el estado de los activos.
Panorama competitivo
El mercado de servicios de inspección de edificios está muy fragmentado; las cinco principales empresas representan menos del 30% de los ingresos mundiales, lo que deja un amplio margen para competidores regionales. Grandes empresas globales de TICC, como Bureau Veritas, SGS e Intertek, recurren a adquisiciones complementarias para incorporar competencias especializadas y cubrir carencias geográficas. Bureau Veritas registró 6,240.9 millones de euros en ingresos en 2024, un 6.4% más interanual, y cerró 10 operaciones que ampliaron su área de Edificios e Infraestructura. Estas plataformas aprovechan la I+D centralizada para implementar módulos de detección de grietas con IA e informes basados en la nube en diversos mercados.
Los especialistas en empresas de mediana capitalización buscan la diferenciación tecnológica. NV5 Global finalizó múltiples adquisiciones en ingeniería geoespacial y de protección contra incendios para crear líneas de servicios integrales que integran la recopilación de datos lidar, el modelado de dinámica de fluidos computacional y el diseño de sistemas de seguridad. La fusión prevista de Acuren Corporation con NV5 creará una entidad con ingresos de 2 millones de dólares y un EBITDA ajustado proyectado de 350 millones de dólares, lo que demuestra el interés de los inversores por optimizar la escalabilidad en la inspección y la ingeniería. Empresas como Mistras Group utilizan sensores de emisión acústica para la monitorización estructural continua, convirtiendo las inspecciones puntuales en contratos de suscripción.
Las startups se centran en el análisis de IA, aprovechando imágenes de alta resolución de drones y sensores fijos para generar paneles de control automatizados de cumplimiento. La inversión de capital riesgo favorece los modelos de inspección basados en SaaS, que prometen una rápida escalabilidad con pequeñas incorporaciones de personal de campo. Sin embargo, los rigurosos requisitos de acreditación y el aumento de las primas de los seguros de responsabilidad civil dificultan la entrada al mercado. Las alianzas estratégicas entre desarrolladores de software y empresas de inspección consolidadas se perfilan como una vía pragmática para combinar la experiencia en el sector con algoritmos de vanguardia.
Líderes de la industria de servicios de inspección de edificios
Servicios de inspección de Amerispec
Maestro en un internado
Inspecciones Nacionales de Bienes
Pilar a poste
Inspección de vivienda WIN
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Pillar To Post Home Inspectors anunció nombramientos estratégicos para ampliar su infraestructura de soporte corporativo para franquiciados. Estas actualizaciones buscan aumentar la capacidad de capacitación y la uniformidad operativa en los territorios de franquicia, facilitando así una implementación más rápida de los procesos de inspección estandarizados.
- Agosto de 2025: Pillar To Post Home Inspectors completó el despliegue a nivel nacional de su plataforma digital HomePage para informes de inspección integrados y recorridos virtuales de viviendas. La estandarización de los entregables digitales reduce los tiempos de respuesta y mejora la comunicación con el cliente, intensificando la competencia en torno a la experiencia del cliente impulsada por la tecnología.
- Agosto de 2024: National Property Inspections anunció su expansión a 15 nuevos territorios en Norteamérica durante el primer semestre de 2024. Este crecimiento territorial aumenta la disponibilidad de servicios locales en un mercado laboral con capacidad limitada e intensifica la competencia entre las redes de inspección franquiciadas.
Alcance del informe del mercado global de servicios de inspección de edificios
El mercado de servicios de inspección de edificios consiste en las ventas de servicios de inspección de edificios por parte de entidades (organizaciones, comerciantes individuales y sociedades) que evalúan todos los aspectos de la estructura del edificio y los sistemas de componentes y preparan un informe sobre la condición física de la propiedad, generalmente para los compradores. u otros involucrados en transacciones de bienes raíces. El mercado mundial de servicios de inspección de edificios está segmentado por servicio (servicios de inspección de viviendas, servicios de inspección de elementos específicos, servicios de inspección de edificios comerciales y otros), por aplicación (residencial, comercial y otros), por tipo de abastecimiento (servicios internos y subcontratados). Servicios) y por Geografía. El informe ofrece el tamaño del mercado y las previsiones para el mercado global Servicios de inspección de edificios en valor (miles de millones de dólares) para todos los segmentos anteriores. El informe también cubre el impacto de COVID -19 en el mercado, las tendencias tecnológicas, la dinámica del mercado, etc.
| Servicios de inspección de viviendas |
| Servicios de inspección de elementos específicos |
| Servicios de inspección de edificios comerciales |
| Otros servicios especializados |
| Servicios internos |
| Servicios externalizados |
| Residencial |
| Comercial |
| Otros |
| Agencias y corredores inmobiliarios |
| Propietarios de propiedades e inversores |
| Gobierno y municipios |
| Instituciones de seguros y financieras |
| Empresas de gestión de instalaciones |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Netherlands | |
| El resto de Europa | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente y África | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico |
| Por servicio | Servicios de inspección de viviendas | |
| Servicios de inspección de elementos específicos | ||
| Servicios de inspección de edificios comerciales | ||
| Otros servicios especializados | ||
| Por tipo de abastecimiento | Servicios internos | |
| Servicios externalizados | ||
| por Aplicación | Residencial | |
| Comercial | ||
| Otros | ||
| Por usuario final | Agencias y corredores inmobiliarios | |
| Propietarios de propiedades e inversores | ||
| Gobierno y municipios | ||
| Instituciones de seguros y financieras | ||
| Empresas de gestión de instalaciones | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Netherlands | ||
| El resto de Europa | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente y África | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de servicios de inspección de edificios en 2026?
Está valorado en 10.47 millones de dólares en 2026 y se proyecta que alcance los 14.84 millones de dólares en 2031.
¿Qué categoría de servicios tiene la mayor participación en el mercado de servicios de inspección de edificios?
Los servicios de inspección de viviendas lideraron con el 44.12% de los ingresos en 2025.
¿Cuál es el segmento de más rápido crecimiento en el mercado de servicios de inspección de edificios?
Se prevé que otros servicios especializados, incluidas las auditorías energéticas y las inspecciones con drones, se expandan a una tasa compuesta anual del 8.74 % hasta 2031.
¿Qué región se espera que crezca más rápido?
Europa registrará la CAGR regional más alta a medida que la UE aplica mandatos de construcción con cero emisiones.
¿Cómo influyen los drones en la industria de servicios de inspección de edificios?
Los estudios realizados con drones reducen los costos de inspección promedio en más de USD 5,000 por tarea y mejoran la seguridad al retirar al personal de lugares peligrosos.
¿Por qué es preocupante la escasez de inspectores certificados?
Las brechas laborales retrasan la concesión de permisos y aumentan la exposición a responsabilidades; solo Oregón informó un déficit de 115 inspectores en 2024, lo que refleja restricciones más amplias en América del Norte.


