

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Volumen de mercado (2026) | 5.29 gigavatio |
| Volumen de mercado (2031) | 9.07 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 11.35% CAGR |
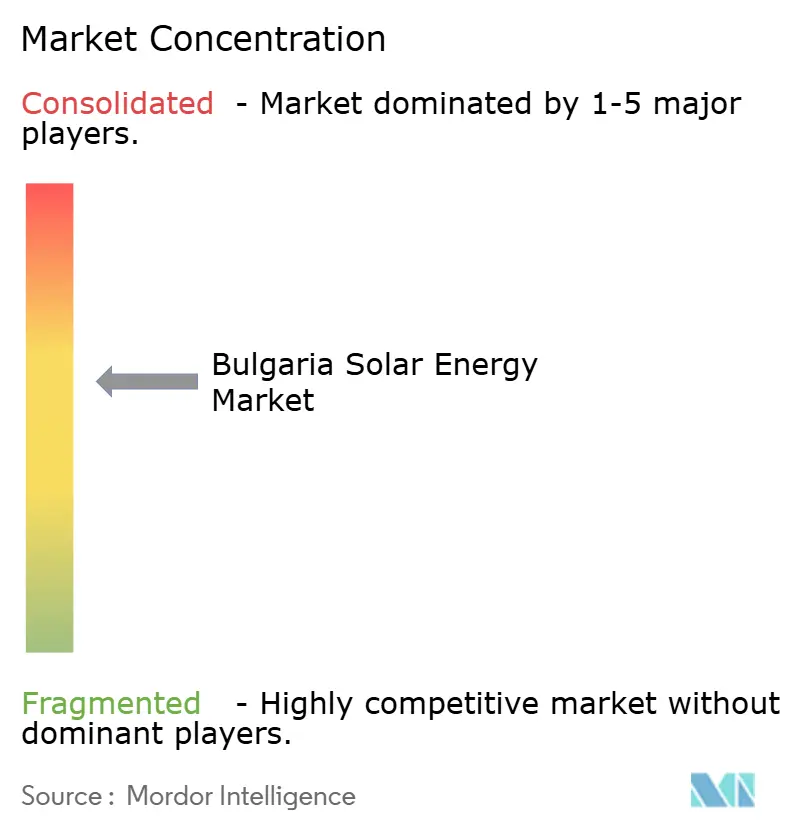
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de energía solar en Bulgaria por Mordor Intelligence
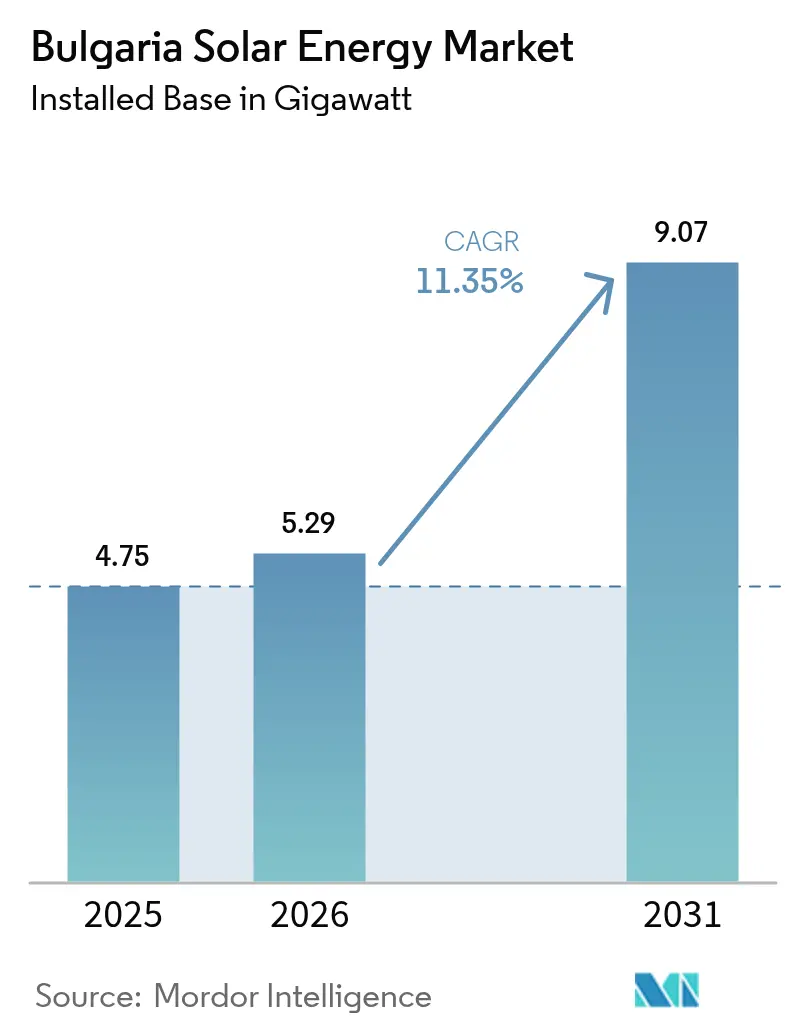
Se estima que el tamaño del mercado de energía solar de Bulgaria en 2026 será de 5.29 gigavatios, creciendo desde el valor de 2025 de 4.75 gigavatios, con proyecciones para 2031 que muestran 9.07 gigavatios, creciendo a una CAGR del 11.35 % durante 2026-2031.
El crecimiento se basa en la salida del país del carbón, reforzada por la subasta de noviembre de 2024 que adjudicó 3 GW de nuevos derechos solares, casi duplicando la base instalada en una sola ronda. La caída de los precios de los módulos, las tarifas eléctricas domésticas récord y el aumento de los PPA corporativos impulsan la energía solar de un combustible suplementario a la columna vertebral de la red eléctrica de Bulgaria tras la desaparición del carbón. [1] Fraunhofer ISE, “PV Price Monitor Q4 2024”, fraunhofer.de La competencia se está intensificando a medida que los proveedores internacionales compiten por el precio, mientras que las empresas nacionales de EPC aprovechan el conocimiento local sobre permisos para obtener mandatos de construcción. La congestión de la red y la escasez de instaladores certificados siguen siendo obstáculos, pero los parques híbridos que combinan energía fotovoltaica con almacenamiento y un segmento de tejados de rápido crecimiento mitigan estos riesgos.
Conclusiones clave del informe
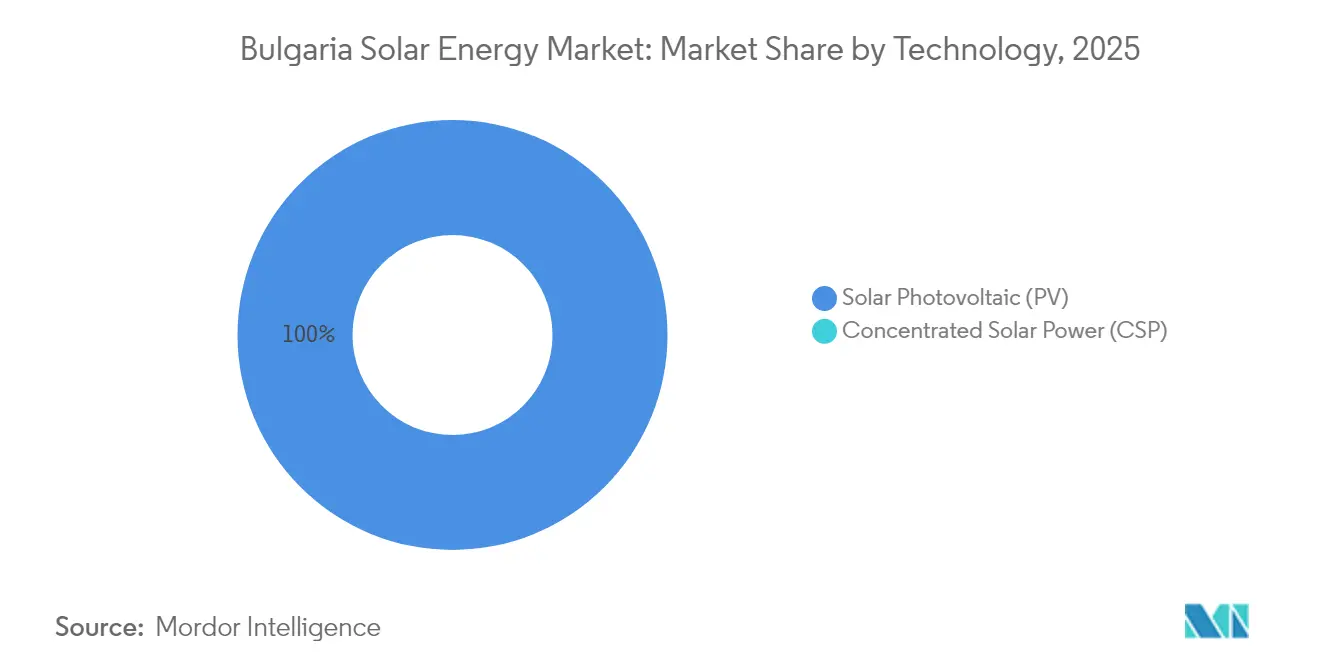
- Por tecnología, la energía solar fotovoltaica capturó el 100.00% de la participación del mercado de energía solar búlgaro en 2025 y se prevé que avance a una CAGR del 11.38% hasta 2031.
- Por tipo de red, los sistemas conectados a la red representaron el 94.65% de la capacidad en 2025, mientras que se prevé que el mismo segmento se expanda a una CAGR del 11.76% hasta 2031.
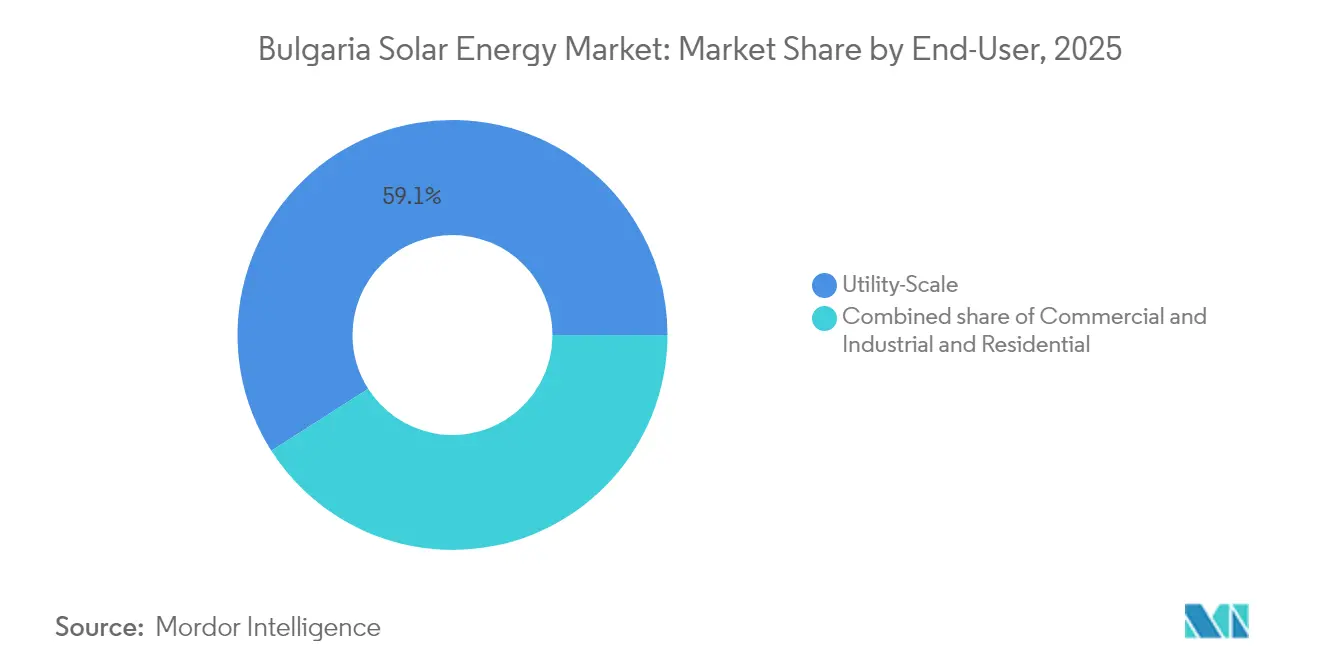
- Por usuario final, las plantas a escala de servicios públicos representaron el 59.05% de la capacidad instalada en 2025, mientras que se prevé que el segmento residencial experimente el crecimiento más rápido, con una CAGR del 14.25% hasta 2031.
- Por geografía, las provincias del sur y el este (Burgas, Stara Zagora, Plovdiv y Haskovo) contribuyeron aproximadamente con el 64.25% de la capacidad instalada en 2025 y mantendrán el liderazgo con una CAGR de dos dígitos hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de energía solar en Bulgaria
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Canal de contratación pública vinculado al Pacto Verde Europeo y al PNIEC | + 3.2% | Enfoque nacional, sur y este | Mediano plazo (2-4 años) |
| PPA corporativos de centros de datos e industria pesada | + 1.8% | Nacional, temprano en Sofía y Burgas | Mediano plazo (2-4 años) |
| Disminución del LCOE de los módulos mono-PERC y TOPCon | + 2.5% | Nacional | Corto plazo (≤ 2 años) |
| Parques híbridos con restricciones de red que combinan energía fotovoltaica con baterías | + 1.4% | Sur y este de Bulgaria | Mediano plazo (2-4 años) |
| Proyectos piloto de agro-fotovoltaica en el cinturón cerealero | + 0.9% | Norte y centro de Bulgaria | Largo plazo (≥ 4 años) |
| Monetización del excedente de energía a través del IBEX | + 1.3% | Nacional, transfronterizo a GR y RO | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Canal de contratación pública vinculado al Pacto Verde Europeo y al PNIEC
El Plan Nacional de Energía y Clima de Bulgaria exige un 27 % de energías renovables para 2030, lo que requiere aproximadamente 5 GW de nueva energía solar más allá de los niveles de 2024. La subasta de noviembre de 2024 emitió 3 GW de derechos solares a 55 EUR/MWh, un 30 % por debajo de la tarifa de alimentación anterior, lo que demuestra el liderazgo en costos de la energía solar y cambia la adquisición de tarifas establecidas administrativamente a licitaciones competitivas. Los prestamistas multilaterales han respondido: IFC y Raiffeisen Bank International cerraron 90 millones de euros de deuda sin recurso para el parque St. George de 225 MW en octubre de 2024, lo que subraya la confianza en los proyectos respaldados por licitaciones. [2] IFC, “IFC financia el parque solar St. George”, ifc.org Los ganadores ahora deben asegurar capacidad de red dentro de 18 meses o perder las fianzas de licitación, lo que favorece a los desarrolladores con equipos integrados de terrenos y EPC ESO.BG. Este marco comprime los plazos del proyecto y acelera la puesta en marcha, elevando directamente el mercado de energía solar búlgaro.
PPA corporativos de centros de datos e industria pesada
Rezolv Energy firmó el primer PPA virtual de Bulgaria en 2024, que cubre 110 GWh anuales para Ardagh Group durante 12 años y fija precios en torno a los 0.11 EUR/kWh, un 20 % por debajo de las tarifas industriales promedio. Las elevadas tarifas, con un promedio de 0.14 EUR/kWh en 2024, convierten a los PPA en una cobertura inmediata para las empresas con un consumo energético intensivo. Aurubis Bulgaria destinó 800 millones de BGN hasta 2027 para construir 41 MWp de energía fotovoltaica in situ, lo que supone una reducción del 15 % en las compras a la red. Los operadores de centros de datos que planean emplazamientos en Sofía y Burgas exigen una contrapartida horaria 100 % renovable para 2025, según los mandatos corporativos, y la liquidación en 15 minutos de IBEX ahora permite el seguimiento granular de certificados IBEX.BG. Estos acuerdos corporativos inyectan flujo de caja a largo plazo, reduciendo los costes de financiación y profundizando el mercado búlgaro de energía solar.
Disminución del LCOE de los módulos mono-PERC y TOPCon
Los precios spot del PERC cayeron a 0.10 EUR/W y los del TOPCon a 0.115 EUR/W a finales de 2024, una caída interanual de más del 40 %, a medida que la capacidad de tipo n china aumentó hasta representar el 70 % de la producción mundial. La eficiencia del 24 % del TOPCon reduce los costes de equilibrio del sistema en aproximadamente un 8 % en comparación con el PERC, una ventaja decisiva para emplazamientos con limitaciones de terreno cerca de subestaciones. El parque St. George de Rezolv Energy especificó paneles bifaciales TOPCon, lo que aumentó el rendimiento en un 12 % sobre grava reflectante. Las entidades crediticias aplican ahora un recorte del 15 % por obsolescencia tecnológica a los proyectos basados en PERC programados para después de 2026, lo que impulsa a los promotores hacia el TOPCon y la heterojunción. Smart Solar Technologies está construyendo una fábrica de 240 millones de BGN para suministrar 900 MW de paneles TOPCon anualmente a partir de 2026, localizando la cadena de valor y apuntalando el mercado solar búlgaro.
“Parques híbridos” con restricciones de red que combinan energía fotovoltaica con baterías
La licitación de abril de 2025 de ESO adjudicó 9.7 GWh de almacenamiento en 82 proyectos, cuadruplicando la capacidad ofrecida, lo que confirma el almacenamiento como la cobertura preferida contra la restricción. El sistema Razlog de Renalfa de 25 MW/55 MWh, puesto en marcha en junio de 2024, obtiene aproximadamente 120,000 EUR por MW anualmente de la regulación de frecuencia, el doble de los ingresos por arbitraje puro. SUNOTEC obtuvo 115 millones de EUR en septiembre de 2025 para un proyecto de 115 MW PV más 763 MWh de batería, con una duración de 6.6 horas dirigido tanto a los mercados de energía como de capacidad. [3] IFC, “IFC financia el parque solar St. George”, ifc.org El BERD está estructurando una línea de crédito de USD 200 millones para parques híbridos búlgaros, lo que normalizaría la integración de baterías en la energía solar a gran escala EBRD.COM. El almacenamiento aumenta los factores de capacidad y desbloquea nuevas fuentes de ingresos, fortaleciendo el mercado búlgaro de energía solar.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Riesgo de congestión y restricción de la red a nivel de distribución | -2.1% | Sur y este de Bulgaria | Corto plazo (≤ 2 años) |
| Permisos de tejado lentos para sistemas <30 kW | -1.3% | Areas urbanas | Mediano plazo (2-4 años) |
| Escasa mano de obra nacional de instaladores fotovoltaicos certificados | -0.8% | Nacional | Mediano plazo (2-4 años) |
| Aumento de los precios de arrendamiento de terrenos cerca de las subestaciones | -0.6% | Sur y este de Bulgaria | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Riesgo de congestión y restricción de la red a nivel de distribución
La red de 110 kV puede evacuar solo 12 GW a nivel nacional, sin embargo, 3.91 GW de energía solar ya están concentrados en el sur, lo que obliga a ESO a reducir hasta un 15 % de la producción máxima de energía fotovoltaica durante el verano de 2024. La reducción cuesta a los generadores un estimado de 8 millones de euros y desencadenó reclamaciones de fuerza mayor en varios PPA. [4] ESO, “Grid Curtailment Report 2024”, eso.bg El plan 2024-2030 de ESO presupuesta 1.2 millones de BGN para modernizar 18 subestaciones, pero la mayor parte del trabajo no terminará hasta después de 2027. Los desarrolladores están autofinanciando refuerzos provisionales. Rezolv Energy construyó 6 km de líneas de 110 kV a 4 millones de euros para cumplir con los plazos de puesta en servicio. La asimetría es evidente: los sistemas instalados en tejados de menos de 30 kW evitan las restricciones de producción mediante la medición neta, mientras que los parques a gran escala sufren paradas no compensadas, lo que frena el crecimiento del mercado búlgaro de la energía solar.
Permisos de tejado lentos para sistemas < 30 kW
Las enmiendas a la Ley de Energía en 2023 limitaron la aprobación a 30 días para techos pequeños, pero las oficinas municipales siguen exigiendo certificados estructurales y de seguridad contra incendios adicionales, extendiendo los plazos reales a 90-120 días. Una encuesta de 2024 encontró que el 42% de las solicitudes residenciales se retrasaron por solicitudes de documentos redundantes, y el 18% se abandonaron por completo. [5] Asociación Búlgara Fotovoltaica, “Encuesta PV Residencial 2024”, bpva.bg El Ministerio de Energía inició un programa de capacitación de seis meses a principios de 2025 para 200 funcionarios municipales, pero la cobertura sigue siendo irregular. Esta brecha ralentiza el despliegue en el segmento residencial de rápido crecimiento, donde los subsidios de hasta 15,000 BGN acortan los períodos de recuperación a menos de seis años. A menos que los procesos locales se alineen con la ley nacional, el mercado búlgaro de energía solar perderá una palanca de crecimiento clave.
Análisis de segmento
Por tecnología: el dominio cristalino sustenta una rápida expansión
La energía solar fotovoltaica mantuvo una posición dominante en el mercado solar búlgaro en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 11.38% hasta 2031, impulsada por los módulos de silicio cristalino que se comercializan cerca de 0.10 EUR/W. La CSP sigue ausente, dado el DNI de Bulgaria de 1,600 kWh/m², muy por debajo del umbral de 2,000 kWh/m² para proyectos de torres de bajo costo. La mayor eficiencia y el menor coeficiente de temperatura de TOPCon respaldan su participación del 60% en las incorporaciones de 2024, mientras que los diseños bifaciales generaron un aumento del 12% en el terreno abandonado de St. George. La energía fotovoltaica flotante totaliza solo 3 MW en estanques de riego debido a la ambigüedad regulatoria sobre los derechos de agua; sin embargo, la fábrica local de módulos de Smart Solar reducirá la dependencia de las importaciones y podría impulsar formatos de nicho.
Las fuertes bajadas de precios reducen drásticamente los costes llave en mano a 500 EUR/kW para una planta fotovoltaica de 100 MW, una quinta parte del coste de un proyecto de CSP de tamaño equivalente, consolidando así la supremacía de la energía fotovoltaica. La fabricación nacional, liderada por Smart Solar Technologies, mejora la seguridad del suministro y genera beneficios indirectos para las exportaciones regionales. Estas tendencias, en conjunto, amplían el tamaño del mercado búlgaro de energía solar, tanto a escala de servicios públicos como de tejados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de red: el dominio de la red sustenta la certeza de los ingresos
Las plantas conectadas a la red representaron el 94.65% de la capacidad instalada en 2025 y se prevé que se expandan a una tasa de crecimiento anual compuesta (TCAC) del 11.76%, impulsadas por los contratos por diferencia (CfD) y la liquidez del IBEX. Los créditos de medición neta inferiores a 200 kW a tarifas minoristas (0.14 EUR/kWh en 2024) generan un aumento de 0.08 EUR/kWh sobre las tarifas mayoristas, lo que reduce la amortización a menos de seis años. Los precios de liquidación de la reciente subasta, de 52-58 EUR/MWh, confirman la paridad de red. Los sistemas aislados, que representan el 5.35% de la capacidad, abastecen a parques y torres de telecomunicaciones remotos donde las extensiones de red superan los 50,000 EUR/km.
Las plantas híbridas conectadas a la red eléctrica difuminan las fronteras tradicionales: el proyecto Razlog de Renalfa y el de 763 MWh de SUNOTEC operan conectados a la red, pero pueden funcionar en isla durante cortes de suministro, lo que genera una prima del 15 % en los contratos de compraventa de energía (PPA) de compradores industriales que buscan resiliencia. Estas configuraciones diversifican los ingresos y amplían el mercado solar búlgaro, a la vez que alivian la presión de las restricciones.
Por el usuario final: El crecimiento residencial supera las ampliaciones a escala de servicios públicos
Los proyectos a gran escala representaron el 59.05 % de la capacidad instalada en 2025; sin embargo, las azoteas residenciales registrarán el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 14.25 % hasta 2031, impulsada por subvenciones de hasta 15 000 BGN por sistema y el aumento vertiginoso de las facturas de electricidad. Las aplicaciones residenciales aumentaron de 4,500 en 2023 a 12 000 sistemas en 2024. Se prevé que el tamaño del mercado búlgaro de energía solar para azoteas residenciales se triplique con creces para 2030, lo que subraya el atractivo de las subvenciones y el impulso de la medición neta.
Las azoteas de C&I, que representan aproximadamente el 27.85% de la capacidad, se concentran en metales, alimentos y textiles, donde las cargas diurnas se complementan con la generación. El despliegue de 41 MWp de Aurubis Bulgaria reduce las compras a la red en un 15%, a la vez que monetiza el excedente en la plataforma intradiaria del IBEX. Los parques a gran escala siguen añadiendo bloques considerables. St. George, de 225 MW, de Rezolv Energy, incrementó la capacidad nacional en 5.8 puntos porcentuales en 2024, pero se enfrenta a un aumento de los costes de arrendamiento de terrenos cerca de las subestaciones, que han aumentado un 40% desde 2023. Esta dinámica mixta refuerza la diversificación y el dinamismo del mercado solar búlgaro.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Las provincias meridionales y orientales de Burgas, Stara Zagora, Plovdiv y Haskovo albergan el 64.25 % de la capacidad solar nacional, gracias a una irradiación de 1,550-1,600 kWh/m² y a la proximidad a subestaciones de carbón inactivas. La subasta de 2024 destinó 1.8 GW de los 3 GW adjudicados a estas regiones, consolidando su dominio. Burgas se perfila como un centro híbrido; el proyecto Vratitsa de 130 MW de TERNA Energy incorporará 50 MWh de almacenamiento, lo que pone de manifiesto la transición de la energía fotovoltaica pura a activos integrados.
El norte y centro de Bulgaria, Pleven, Veliko Tarnovo y Ruse, concentran alrededor del 20.15% de la capacidad, pero ofrecen rentas de la tierra más bajas y albergan proyectos piloto de agrofotovoltaica, como la planta Svishtov de 5 MW de Qn-SOLAR, que redujo la pérdida de humedad del suelo en un 20%. Las pruebas de campo realizadas en Strelcha en agosto de 2025 mostraron un aumento del 8% en la biomasa de trigo con semisombra, lo que sugiere ganancias específicas para cada cultivo que podrían desbloquear las subvenciones de la PAC si Bulgaria adopta la norma alemana del 66% de rendimiento. El Ministerio de Agricultura está elaborando directrices para 2026, que podrían liberar 1 GW de capacidad de doble uso en tan solo el 1% de los 2.1 millones de hectáreas de la zona cerealera.
Bulgaria occidental, incluyendo Sofía y Pernik, suministró solo el 15.60% de su capacidad en 2025, pero cuenta con una gran cantidad de centros de datos y tejados logísticos que ahora favorecen la energía solar comercial e industrial debido a las elevadas tarifas urbanas. Los cuellos de botella en la transmisión agravan el desequilibrio regional: las líneas del sur solo pueden exportar 2.5 GW en las horas punta del mediodía, mientras que los circuitos del norte tienen un margen de reserva de 1.2 GW. El enlace norte-sur de 400 kV de ESO entre Plovdiv y Pleven, previsto para 2028, debería reducir la restricción de la energía del sur en un 60% y crear un nuevo corredor para las ventas transfronterizas a Rumanía. La red HVDC de 1,200 MW a Grecia, en funcionamiento desde 2023, ya permite a la energía solar búlgara aprovechar diferenciales de precios de 30 EUR/MWh, utilizando la red regional como una batería virtual.
Panorama regulatorio
El sector solar en Bulgaria se rige principalmente por la Ley de Fuentes de Energía Renovables (ZEVI) y la Ley de Energía. La Comisión Reguladora de Energía y Agua (EWRC) establece los precios regulados, las tarifas de alimentación y las primas anualmente (con resoluciones que suelen publicarse a mediados de año). En la práctica, este marco normativo favorece los proyectos más pequeños y los proyectos existentes que cumplen los requisitos, mientras que el desarrollo impulsado por el mercado se basa cada vez más en licitaciones competitivas, acuerdos de compraventa de energía (PPA) corporativos y operaciones bursátiles a través de IBEX.
En 2026, el Consejo de Ministros aprobó enmiendas a la ZEVI para completar la transposición de la Directiva 2023/2413/UE (RED III). Las prioridades declaradas incluyen una tramitación administrativa más rápida, condiciones más claras para los PPA y áreas de aceleración de energías renovables diseñadas para acortar los plazos de los proyectos. La presión de la UE para el cumplimiento normativo, derivada de los retrasos anteriores en la transposición de la RED II, también influye en la dirección que está tomando Bulgaria, impulsando hacia plazos de autorización más estandarizados y normas más claras para la conexión de nueva capacidad solar e híbrida (solar más almacenamiento) a la red.
Panorama competitivo
El segmento EPC está moderadamente concentrado: los cinco principales contratistas controlan aproximadamente el 55% de la cuota de mercado, liderados por Solarpro y Sunotec. Solarpro ha entregado más de 7 GW en 30 países y ofrece garantías de rendimiento de 20 años, lo que supone una ventaja competitiva en el servicio. Sunotec, con 8.2 GW construidos en todo el mundo, posee el 12% del mercado europeo de construcción fotovoltaica industrial y está ampliando su presencia a África y Asia. Los gigantes internacionales de módulos JinkoSolar, Trina Solar, Longi Green Energy y Canadian Solar están ofreciendo paquetes EPC llave en mano, compitiendo con los contratistas nacionales por los márgenes de beneficio en el mercado de distribución.
Los proyectos híbridos son el nuevo campo de batalla. Solarpro Technology integró el primer BESS a escala de servicio público de Bulgaria en Razlog, mientras que Hithium suministró las células de litio, logrando una ventaja competitiva. La sobredemanda de la licitación de almacenamiento de 2025 aumentará la demanda de equipos EPC con capacidad para baterías. La próxima planta de paneles de 900 MW de Smart Solar Technologies es una apuesta estratégica para asegurar el suministro de módulos y superar las importaciones chinas, que cubrieron el 75 % de la demanda de 2024. Las normas de responsabilidad del productor, según la Directiva RAEE de la UE, influyen cada vez más en la puntuación de las solicitudes de propuestas (RFP), penalizando a los licitadores que carecen de vías de reciclaje y favoreciendo a los participantes con programas de recogida establecidos, otra palanca de diferenciación competitiva. En conjunto, estos factores configuran un mercado búlgaro de energía solar dinámico pero en consolidación.
Líderes de la industria de la energía solar en Bulgaria
-
Solarpro Holding PLC
-
Jinko Solar Holdings Ltd.
-
Verde amarillo
-
Skytech Energy Ltd.
-
Elsol Ltda.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: OMV Petrom tomó la decisión final de inversión para el proyecto Gabare en la región de Byala Slatina, que combina una planta solar de 415 MWp con un sistema de almacenamiento de energía en baterías de 600 MWh. La escala y la configuración de almacenamiento integrada ponen de manifiesto la apuesta de Bulgaria por activos solares gestionables que pueden adaptarse mejor a las limitaciones de la red eléctrica y generar múltiples fuentes de ingresos.
- Mayo de 2026: Rezolv Energy puso en marcha el parque solar St. George de 225 MW en Silistra, que incorpora un sistema de almacenamiento de energía en baterías de 90 MW/240 MWh. La puesta en marcha de esta planta fotovoltaica a gran escala con almacenamiento consolida el modelo para la mitigación de la limitación de la producción y la participación en servicios auxiliares, junto con la venta de energía en el mercado libre o mediante acuerdos de compraventa de energía (PPA).
- Octubre de 2024: La IFC y Raiffeisen Bank International cerraron una financiación de deuda de hasta 90 millones de euros para apoyar la construcción del parque solar St. George de Rezolv Energy en Bulgaria. Este paquete de financiación sin recurso reforzó el interés de los prestamistas por los grandes proyectos solares búlgaros vinculados a estructuras contractuales financiables y aceleró los procesos de licitación.
Alcance del informe sobre el mercado de energía solar en Bulgaria
La energía solar es la energía obtenida de los rayos del sol, convertida en energía térmica o eléctrica. Es la forma de energía más limpia y abundante en la naturaleza. Se aprovecha mediante la energía fotovoltaica, la calefacción y la refrigeración, y la energía solar concentrada. Gracias al desarrollo de tecnologías resilientes, hoy en día la energía solar se utiliza principalmente para generar electricidad en diversos sectores, como residenciales, industriales y comerciales.
El mercado de energía solar de Bulgaria está segmentado por tipo de tecnología. Por tipo de tecnología, el mercado se divide en energía solar fotovoltaica (FV) y energía solar concentrada (CSP). Por tipo de red, el mercado se divide en conectado a la red y aislado de la red. Por usuario final, el mercado se segmenta en escala de servicios públicos, comercial e industrial, y residencial. Para cada segmento, el dimensionamiento y las previsiones del mercado se han basado en la capacidad instalada (GW).
por Tecnología
| Energía solar fotovoltaica (FV) |
| Energía solar concentrada (CSP) |
Por tipo de cuadrícula
| En la red |
| Fuera de la red |
Por usuario final
| Escala de servicios públicos |
| Comercial e Industrial (C&I) |
| Residencial |
Por componente (análisis cualitativo)
| Módulos/paneles solares |
| Inversores (de cadena, centrales y micro) |
| Sistemas de montaje y seguimiento |
| Equilibrio del sistema y eléctrico |
| Almacenamiento de energía e integración híbrida |
| por Tecnología | Energía solar fotovoltaica (FV) |
| Energía solar concentrada (CSP) | |
| Por tipo de cuadrícula | En la red |
| Fuera de la red | |
| Por usuario final | Escala de servicios públicos |
| Comercial e Industrial (C&I) | |
| Residencial | |
| Por componente (análisis cualitativo) | Módulos/paneles solares |
| Inversores (de cadena, centrales y micro) | |
| Sistemas de montaje y seguimiento | |
| Equilibrio del sistema y eléctrico | |
| Almacenamiento de energía e integración híbrida |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué capacidad habrá instalado Bulgaria hasta finales de 2026?
El país tendrá 5.29 GW de energía solar en línea en 2026.
¿A qué velocidad se espera que crezca la capacidad solar para 2031?
Las previsiones apuntan a 9.07 GW para 2031, una tasa de crecimiento anual compuesta (CAGR) del 11.35%.
¿Qué segmento se está expandiendo más rápidamente?
Se proyecta que los techos residenciales crecerán a una tasa anual compuesta del 14.25 % hasta 2031.
¿Por qué están ganando terreno los parques híbridos de energía solar y almacenamiento?
Mitigan las restricciones, desbloquean ingresos por regulación de frecuencia y mejoran la rentabilidad de los proyectos.
¿Cuál es el mayor obstáculo regulatorio para los techos pequeños?
Los retrasos municipales todavía extienden el permiso legal de 30 días hasta 120 días.
¿Qué tan concentrado está el mercado EPC?
Los cinco principales contratistas poseen aproximadamente el 55% de los trabajos de construcción a gran escala.


