

Tamaño y participación del mercado del butadieno
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
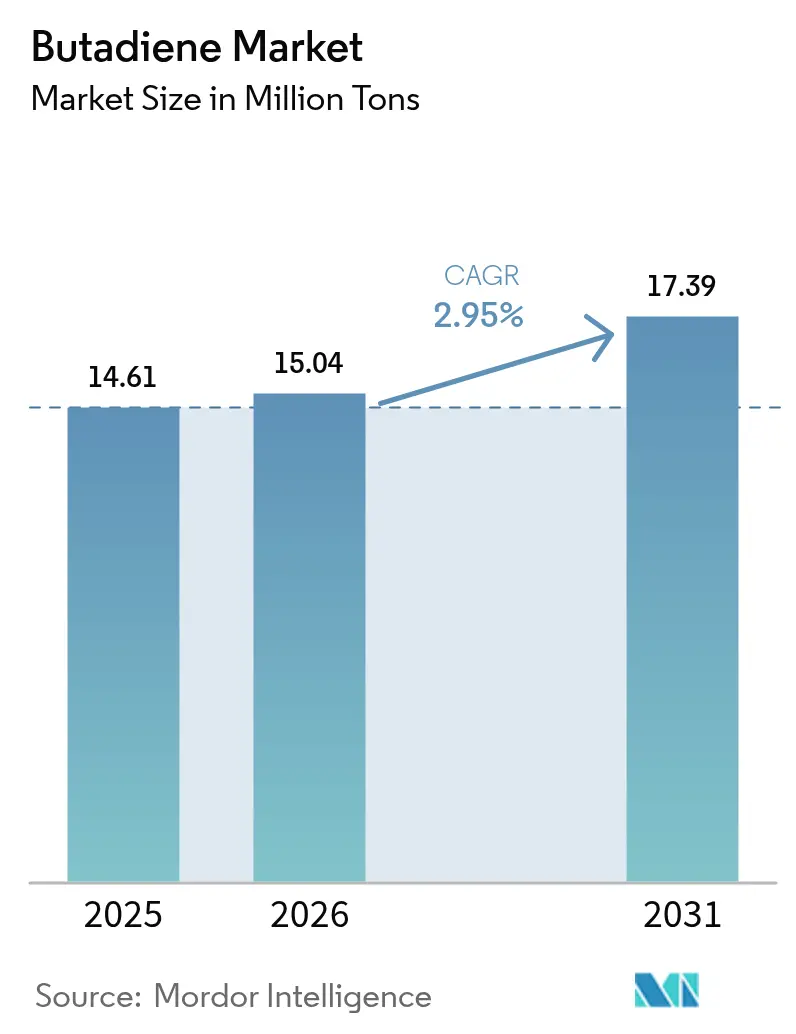
| Volumen de mercado (2026) | 15.04 millones de toneladas |
| Volumen de mercado (2031) | 17.39 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 2.95% CAGR |
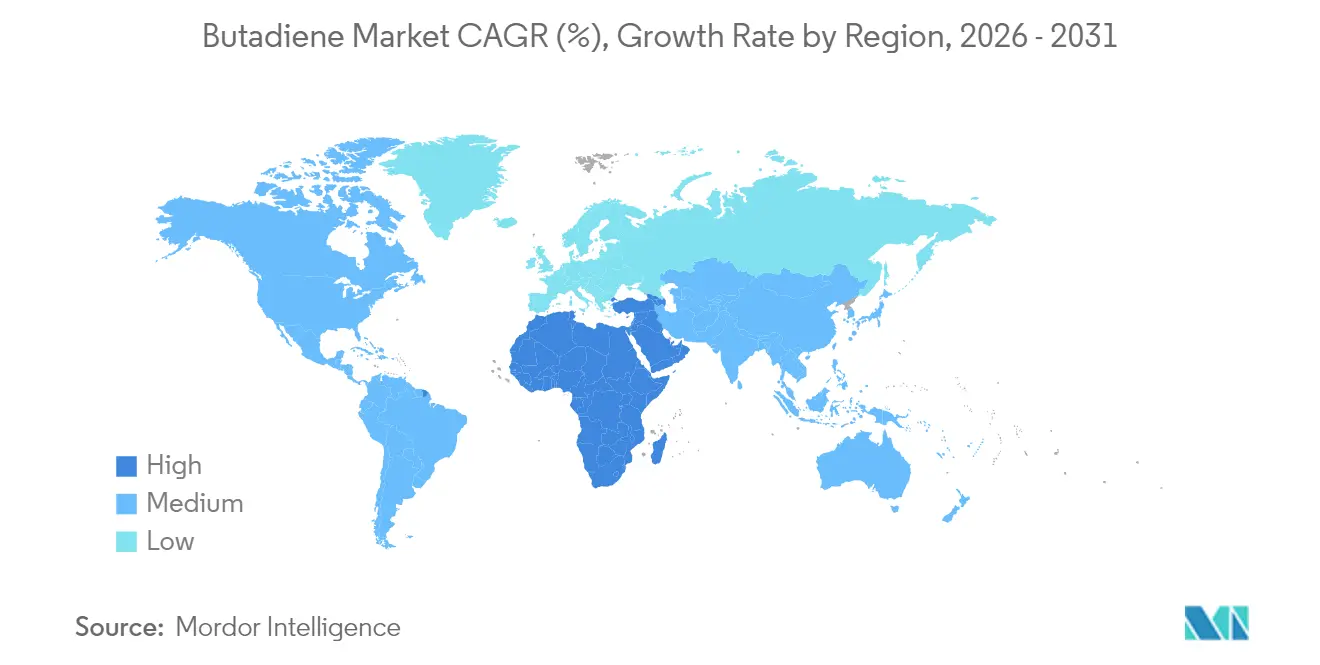
| Mercado de más rápido crecimiento | Medio Oriente y África |
| Mercado más grande | Asia-Pacífico |
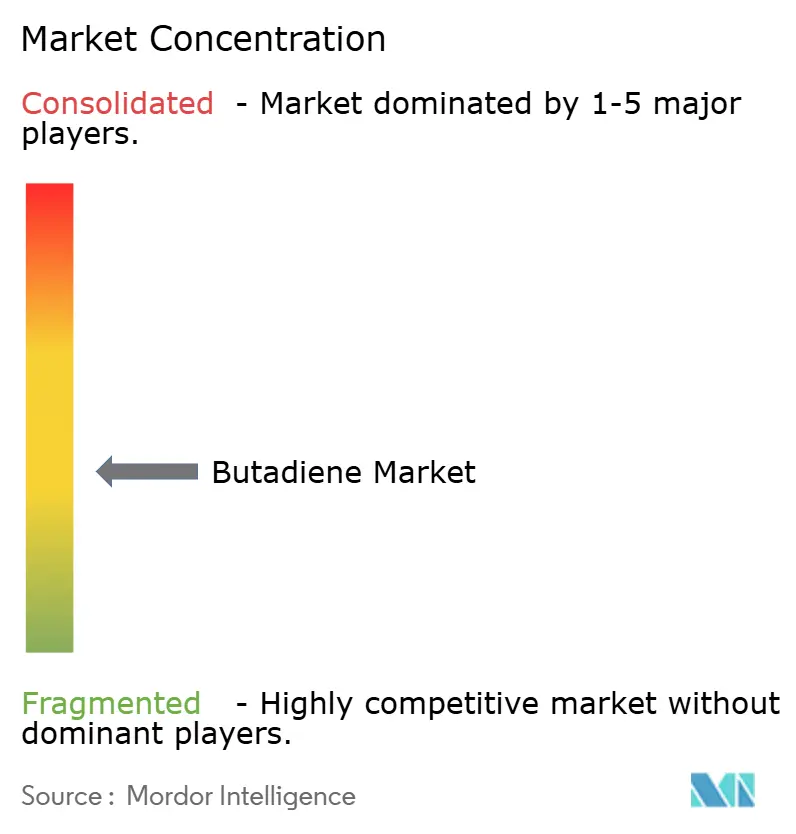
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del butadieno por Mordor Intelligence
Se espera que el tamaño del mercado de butadieno crezca de 14.61 millones de toneladas en 2025 a 15.04 millones de toneladas en 2026 y se prevé que alcance los 17.39 millones de toneladas para 2031 con una CAGR del 2.95 % durante el período 2026-2031. El impulso sostenido proviene de las adiciones de capacidad en Asia-Pacífico, el aumento de la producción de neumáticos para vehículos eléctricos (VE) que favorece el caucho de estireno-butadieno en solución (S-SBR) y las materias primas de base biológica a escala piloto que reducen las ventajas de costos de los craqueadores de vapor tradicionales. El polibutadieno representó el 26.67 % del volumen de aplicación de 2024, ya que los fabricantes de neumáticos continuaron especificando grados de alto cis para los compuestos de la banda de rodadura. Mientras tanto, se proyecta que el acrilonitrilo-butadieno-estireno (ABS) crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4.02 % hasta 2030, impulsado por las marcas de electrónica de consumo que localizan sus cadenas de suministro para compensar los costos arancelarios. La demanda de los usuarios finales se inclinó hacia los neumáticos y el caucho, que representaron el 32.12 % del volumen de 2024; sin embargo, la TCAC del 3.74 % del segmento químico indica que los productores de adiponitrilo están optando por rutas de cianación de butadieno que requieren menor inversión de capital en comparación con la oxidación con ciclohexano. A nivel regional, la región de Asia-Pacífico representó el 52.12% del volumen de 2024, ya que los complejos chinos de deshidrogenación de propano (PDH) aumentaron su capacidad nominal en un 77% entre 2022 y 2025, a pesar de que los precios al contado cayeron por debajo de los 900 USD por tonelada a principios de 2024. La intensidad competitiva sigue siendo alta, con Sinopec a la cabeza en capacidad nominal de caucho sintético con 1,915 kilotones, seguido de cerca por ARLANXEO con 1,889 kilotones y PetroChina con 1,380 kilotones.
Conclusiones clave del informe
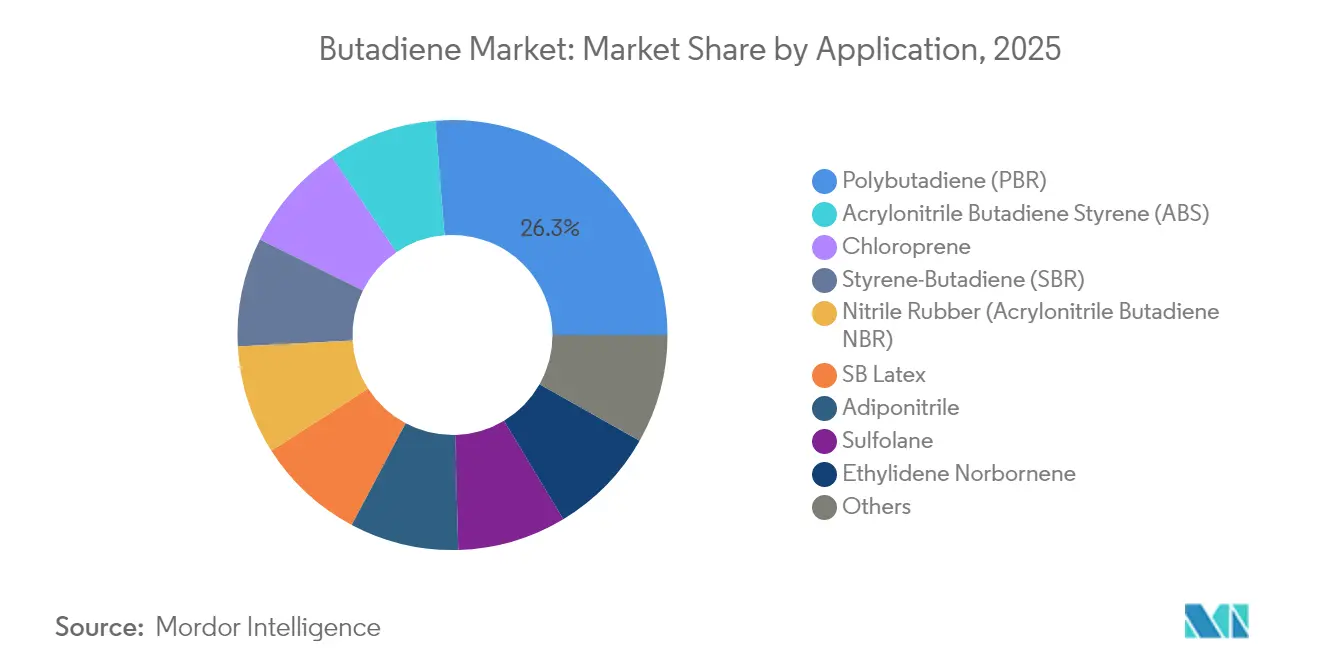
- Por aplicación, el polibutadieno lideró con el 26.27% de la participación de mercado del butadieno en 2025, mientras que se proyecta que el ABS se expandirá a una CAGR del 3.94% hasta 2031.
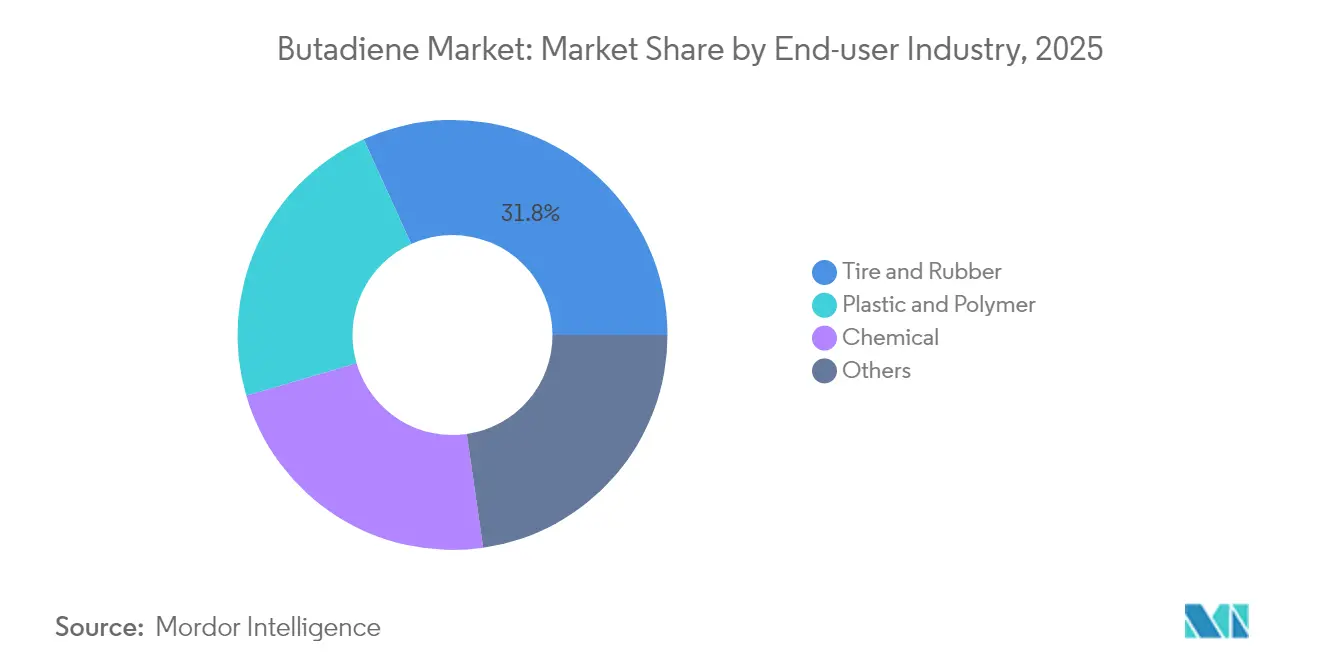
- Por industria de usuario final, el segmento de neumáticos y caucho representó una participación del 31.78% del tamaño del mercado de butadieno en 2025, mientras que se espera que el segmento químico avance a una CAGR del 3.62% hasta 2031.
- Por geografía, la región Asia-Pacífico representó el 51.62% del volumen de 2025, y se prevé que la región de Medio Oriente y África registre el crecimiento más rápido, con una CAGR del 5.89%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del butadieno
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la producción de automóviles y neumáticos en Asia-Pacífico | + 0.9% | Núcleo de Asia y el Pacífico; repercusión en la ASEAN | Mediano plazo (2-4 años) |
| La creciente demanda de ABS en los productos electrónicos de consumo | + 0.5% | Global; más agudo en América del Norte, Europa y Asia Oriental. | Corto plazo (≤ 2 años) |
| Adopción de S-SBR de alto rendimiento listos para vehículos eléctricos | + 0.7% | Centros globales de vehículos eléctricos | Mediano plazo (2-4 años) |
| Aumentos rápidos de capacidad en biobutadieno | + 0.3% | Proyectos piloto en Europa y América del Norte; futura ampliación en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento de aglutinantes para baterías de iones de litio mediante SBR | + 0.4% | Asia-Pacífico, expandiéndose a Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la producción de automóviles y neumáticos en Asia-Pacífico
La producción de neumáticos en Asia-Pacífico superó los 1.3 millones de unidades en 2024, impulsada por China, India y Japón, que en conjunto contribuyeron con aproximadamente el 70% del volumen regional [1] Asociación Europea de Fabricantes de Neumáticos y Caucho, “Estadísticas trimestrales Q1 2025”, etrma.org . El polibutadieno de alto contenido en cis representa entre el 10% y el 15% de las formulaciones de la banda de rodadura de neumáticos para turismos, lo que aumenta directamente la demanda del mercado de butadieno. La fuerte oferta de caucho natural de Tailandia y el ecosistema de neumáticos para motocicletas de Indonesia sustentan el crecimiento regional, mientras que el cambio de India y Vietnam hacia los neumáticos radiales para camiones aumenta el uso de caucho sintético por unidad. Las importaciones a la Unión Europea y al Reino Unido aumentaron un 18% interanual en 2024, lo que indica que los productores asiáticos están capturando la demanda incremental incluso en mercados maduros.
La creciente demanda de ABS en los productos electrónicos de consumo
La resina ABS mantiene un precio entre un 15 % y un 20 % superior al del poliestireno de alto impacto, ya que ofrece una resistencia al impacto superior y un acabado superficial más liso. Las medidas comerciales estadounidenses promulgadas en 2025 elevaron los costos de importación de productos electrónicos en aproximadamente un 10 %, lo que impulsó a las marcas a realizar ensamblajes en el extranjero y a adquirir ABS nacional, lo que redujo los costos de butadieno en Norteamérica. Dado que el butadieno representa entre un 20 % y un 25 % de la composición del ABS, cada punto porcentual adicional en la producción de ABS genera entre 0.2 % y 0.25 puntos porcentuales de consumo adicional de butadieno. El crecimiento de la fabricación de interiores de automóviles impulsa aún más el volumen de ABS, ya que las mezclas de ABS y policarbonato cumplen con los estrictos estándares de resistencia al fuego sin el uso de aditivos halogenados.
Adopción de S-SBR de alto rendimiento listos para vehículos eléctricos
El S-SBR polimerizado en solución ofrece una menor resistencia a la rodadura que el SBR en emulsión porque su microestructura lineal y el contenido de vinilo controlado minimizan las pérdidas por histéresis. Los fabricantes de neumáticos que buscan coeficientes de resistencia a la rodadura inferiores a 6.5 kg por tonelada para los objetivos de autonomía de los vehículos eléctricos prefieren estos grados. LG Chem y Synthos comercializaron compuestos de S-SBR con un contenido de vinilo del 40-50 % en 2024 que cumplen con las etiquetas AA/AAA de la UE al tiempo que preservan la vida útil de la banda de rodadura. Las patentes de Bridgestone presentadas el mismo año describen extremos de cadena funcionalizados que se unen químicamente a los rellenos de sílice, reduciendo los costosos agentes de acoplamiento en aproximadamente un 8 % y mejorando aún más el agarre en mojado [2] Bridgestone Corporation, “Functionalized SBR Patent Filing 2024”, bridgestone.com.
Aumentos rápidos de capacidad en biobutadieno
Michelin, IFP Energies Nouvelles y Axens pusieron en marcha una unidad de demostración francesa en enero de 2024, que convierte el bioetanol en butadieno, alcanzando una conversión en una sola pasada del 64 % y una selectividad del 68 %. Esta ruta evita el craqueo de nafta y puede reducir las emisiones de neumáticos de Alcance 3 hasta en un 50 % cuando la materia prima proviene de caña de azúcar o rastrojo de maíz. Reliance Industries planea integrar el coprocesamiento de bionafta en su complejo de Jamnagar para 2030, lo que indica que las refinerías consideran las materias primas renovables como una protección contra los inminentes impuestos fronterizos sobre el carbono.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Toxicidad y endurecimiento de los límites de exposición | −0.4% | Global; más estricto en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Volatilidad del precio del petróleo crudo | −0.6% | Global; agudo en regiones de craqueo de nafta | Corto plazo (≤ 2 años) |
| El exceso de capacidad de China está deprimiendo los márgenes | −0.8% | Núcleo de Asia y el Pacífico; presión exportadora en otros lugares | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Toxicidad y endurecimiento de los límites de exposición
La Administración de Seguridad y Salud Ocupacional de EE. UU. aplica un límite de exposición permisible de 8 horas de 1 ppm y un límite de excursión de 15 minutos de 5 ppm para el butadieno, lo que obliga a los operadores de plantas de craqueo a instalar sistemas de recuperación de vapor de circuito cerrado y monitores continuos, con un coste que suele oscilar entre 5 y 8 millones de dólares por instalación. Los requisitos de etiquetado de la Proposición 65 de California añaden gastos de cumplimiento posteriores, mientras que la Agencia Europea de Sustancias Químicas propone un límite de 0.5 ppm en el lugar de trabajo, la mitad del umbral actual en EE. UU. Las unidades de extracción más pequeñas se ven afectadas de forma desproporcionada, lo que impulsa la consolidación y reduce el número global de instalaciones de extracción de butadieno a unas 160 para 2026.
Volatilidad del precio del petróleo crudo
El precio spot del butadieno cayó por debajo de los 900 USD por tonelada a principios de 2024, mientras que el crudo Brent fluctuó entre 70 USD y 85 USD por barril, lo que redujo los márgenes de craqueo de nafta a 60 USD por tonelada de etileno. Una oscilación de 10 USD por barril en el petróleo generalmente modifica las ventas de butadieno entre 100 USD y 120 USD por tonelada. Las unidades chinas de PDH mantuvieron tasas de utilización del 85-90 % cuando los diferenciales de propano-nafta superaron los 150 USD por tonelada, lo que las protegió en parte de las fluctuaciones del precio del crudo e intensificó la presión sobre la economía de los craqueadores de vapor en Europa y el noreste asiático.
Análisis de segmento
Por aplicación: Dominancia de polibutadieno anclada en la banda de rodadura del neumático
El polibutadieno representó el 26.27 % del volumen de aplicación en 2025, lo que confirma su papel fundamental en las formulaciones de bandas de rodadura y flancos de neumáticos, donde los grados con alto contenido de cis maximizan la resistencia a la abrasión y la flexibilidad en climas fríos. SIBUR amplió su capacidad de polibutadieno en Rusia en 2024, mientras que ARLANXEO está construyendo una planta de ultra alto contenido de cis de 140 000 toneladas anuales en Jubail, cuya puesta en marcha está prevista para 2026. Se proyecta que las resinas ABS avancen a una tasa de crecimiento anual compuesta (TCAC) del 3.94 % hasta 2031, impulsada por la demanda de electrónica de consumo y revestimientos interiores de automóviles, lo que se espera que ajuste los equilibrios del mercado regional de butadieno. El caucho de estireno-butadieno sigue siendo vital para los principales fabricantes de neumáticos que buscan equilibrar el agarre en mojado y la resistencia a la rodadura; los grados en solución están desplazando constantemente a los tipos de emulsión en los equipamientos para vehículos eléctricos.
El caucho de nitrilo representa el 60% de las aplicaciones de sellado en automóviles, mientras que los cauchos de nitrilo hidrogenados emergentes se destinan a baterías de vehículos eléctricos que soportan ciclos térmicos sostenidos de 150 °C. El adiponitrilo, producido a partir de la cianuración de butadieno, alimenta el nailon 6,6 para componentes bajo el capó. Invista aumentará su capacidad en Norteamérica en 2024 para satisfacer un crecimiento anual del 4-5% en este segmento. Mercados más pequeños, como el caucho de cloropreno, el sulfolano y el etilideno-norborneno, contribuyen a mantener una demanda base estable; el aumento de precios de 500 USD por tonelada en 2024 reflejó el aumento de los costos de las materias primas y la energía.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: Neumáticos y caucho lideran, el segmento químico se acelera
Los neumáticos y el caucho representaron el 31.78 % de la demanda en 2025, gracias a una producción mundial de neumáticos cercana a los 1.8 millones de unidades y a una demanda constante del mercado de repuestos, incluso en medio de la crisis del sector automotriz. La región Asia-Pacífico representa aproximadamente el 60 % de ese volumen, aunque los productores norteamericanos y europeos están introduciendo líneas de ultraalto rendimiento con mayor margen de beneficio basadas en S-SBR funcionalizado y grados especiales de polibutadieno. Se proyecta que el segmento químico se expanda a una tasa de crecimiento anual compuesta (TCAC) del 3.62 % a medida que aumenten las aplicaciones de adiponitrilo, ABS y aglutinantes de iones de litio; cada aumento del 1 % en la producción de ABS, por sí solo, eleva la demanda de butadieno entre 0.2 y 0.25 puntos porcentuales.
Las tendencias de localización están impulsando a los fabricantes de equipos originales (OEM) de electrónica y automoción a abastecerse de polímeros locales, lo que restringe el suministro de butadieno en México y la costa del Golfo de EE. UU. Los proyectos piloto de base biológica, como la unidad de demostración de Michelin de 2024, con una tasa de conversión de una sola pasada del 64 %, ofrecen a los productores de derivados una vía para reducir las emisiones de Alcance 3 hasta en un 50 % y obtener precios superiores de los clientes comprometidos con la sostenibilidad. Los sectores más pequeños, como los adhesivos y recubrimientos, representan aproximadamente el 11 % de la demanda total y se mueven, en general, en línea con los ciclos de la construcción.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de butadieno en Asia-Pacífico
La región Asia-Pacífico representó el 51.62 % del volumen de 2025, gracias a los complejos de PDH chinos, que aumentaron su capacidad un 77 % por encima de los niveles de 2022, lo que permitió costos de producción específicos entre un 10 % y un 15 % inferiores a los promedios de craqueo de nafta cuando los diferenciales de propano-nafta superan los 150 USD por tonelada. Lotte Chemical aumentó su capacidad de extracción a 210 000 toneladas anuales en 2024, mientras que Reliance Industries planea una expansión de 0.7 millones de toneladas en Jamnagar, con integración de bionafta, para 2030. A pesar del aumento de capacidad, los precios spot cayeron por debajo de los 900 USD por tonelada a principios de 2024, lo que obligó a los productores chinos a exportar con descuentos que afectaron a sus competidores de Oriente Medio y Norteamérica. Japón y Corea del Sur están reduciendo la producción (Zeon pretende reducir las líneas de elastómeros de Tokuyama en el año fiscal 2026) y la empresa conjunta Lotte-Ube en Malasia está llegando a su fin después de años de presión sobre los márgenes.
Mercado de butadieno de MEA
Se proyecta que Oriente Medio y África crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5.89 %, impulsada por la aprobación en Arabia Saudita de un craqueador de alimentación mixta Sipchem-LyondellBasell con capacidad para 1.5 millones de toneladas de etileno y 1.8 millones de toneladas de derivados, incluido el butadieno. La decisión final de inversión se tomará en febrero de 2025. El complejo petroquímico de Tasnee, de 3.3 millones de toneladas, previsto para 2030, y la oferta de ADNOC para adquirir activos especializados, como Covestro, ilustran la estrategia de la región para monetizar el gas asociado mediante plataformas integradas. Se prevé que los ingresos del Consejo de Cooperación del Golfo por productos químicos aumenten de 85 800 millones de dólares en 2023 a 133 300 millones de dólares en 2030, lo que consolidará la demanda incremental de butadieno vinculada a la diversificación de las actividades downstream.
El mercado del butadieno en América y Europa
Norteamérica y Europa se enfrentan a la compresión de márgenes y la racionalización de activos. Shell vendió su unidad de extracción Geismar a INEOS en 2023, y Versalis cerró su línea de polibutadieno de 105,000 toneladas en Grangemouth en 2024, ya que los costos de la energía superaron a los de regiones similares. La desinversión anunciada por Goodyear de sus activos químicos en Beaumont y Houston, en el marco de un programa de reducción de costos de 1.300 millones de dólares, subraya la transición hacia neumáticos de alto rendimiento de mayor valor en lugar de elastómeros convencionales. La producción europea de neumáticos aumentó un 3% en el primer trimestre de 2025, pero las importaciones chinas de neumáticos se dispararon un 18% en 2024, lo que pone de relieve los desafíos de competitividad para los productores regionales. Sudamérica sigue siendo un contribuyente menor, pero se beneficia de la capacidad ampliada de Triunfo de ARLANXEO y de su proximidad a plantaciones de caucho natural que facilitan las formulaciones mezcladas.
Análisis de la cadena de valor
El suministro de butadieno depende en gran medida de los flujos de C4 producidos como subproducto del craqueo con vapor de etileno, por lo que la disponibilidad y los precios están más ligados a las tasas de operación de las plantas de craqueo y a la composición de las materias primas que a la economía del butadieno en sí. Las plantas de craqueo con alto contenido de nafta generan más C4 que las plantas con alto contenido de etano, lo que significa que las variaciones regionales en la economía del craqueo y la disponibilidad de materias primas se reflejan rápidamente en los volúmenes de extracción de butadieno.
Las etapas intermedias típicas incluyen el fraccionamiento de C4, la purificación y extracción de butadieno crudo, seguidas de la conversión en polibutadieno, SBR/S-SBR, ABS, adiponitrilo y látex. Estas plantas de derivados son el principal motor de la demanda y suelen estar ubicadas dentro de complejos integrados de refinación y petroquímica en Asia y la costa del Golfo de los Estados Unidos. Los cuellos de botella tienden a concentrarse en torno a los ciclos de mantenimiento de las unidades de craqueo, la logística de C4 y las interrupciones en el suministro de nafta, lo que puede limitar el suministro de materia prima a las unidades de extracción y restringir la disponibilidad comercial incluso cuando la capacidad nominal sigue siendo alta. En marzo de 2026, TPC Group anunció la eliminación de cuellos de botella y la optimización de sus activos de hidrotratamiento de crudo C4 en la costa del Golfo de los Estados Unidos para mejorar la flexibilidad operativa. Al mismo tiempo, nuevos proyectos integrados están avanzando en centros emergentes, incluido Kazajstán, donde en abril de 2026 se anunció la adjudicación de un contrato EPC para una planta de butadieno y caucho sintético con una capacidad de 300,000 toneladas anuales en la región de Atyrau, lo que refuerza la ejecución liderada por contratistas y los ecosistemas industriales basados en zonas económicas especiales para aumentar la capacidad de conversión posterior.
Panorama competitivo
El mercado del butadieno está moderadamente fragmentado. Sinopec lidera la capacidad mundial de caucho sintético con 1,915 kilotones, seguida de ARLANXEO con 1,889 kilotones, PetroChina con 1,380 kilotones y Sibur con 1,278 kilotones, según la clasificación de 2024 del IISRP. La consolidación continúa: Eneos adquirió la división de elastómeros de JSR en 2022, Synthos compró los activos de caucho de Trinseo en 2021 e INEOS se hizo con la planta de Geismar de Shell en 2023, lo que deja a los competidores de nivel medio con el reto de la volatilidad de las materias primas y una normativa ambiental más estricta.
Líderes de la industria del butadieno
Corporación de Petróleo y Productos Químicos de China
Lyondell Basell Industries Holdings BV
BASF
LG Chem
INEOS
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: LyondellBasell anunció una colaboración con Mondelez International para suministrar polímeros con contenido reciclado para el empaque flexible de las barras de chocolate Marabou. Si bien el empaque se ubica en la etapa posterior de los C4, esta colaboración impulsa el desarrollo de la capacidad de producción circular de polímeros y puede influir en cómo los productores integrados asignan capital a lo largo de las cadenas petroquímicas.
- Marzo de 2026: BASF inauguró su planta integrada en Zhanjiang, China, e informó que la planta de craqueo por vapor comenzó a operar a finales de 2025 y principios de 2026. Esta incorporación mejora las opciones de integración en Asia-Pacífico para los coproductos C4 y respalda el suministro local de derivados de butadieno, ya que la demanda regional se concentra en neumáticos, caucho y plásticos de ingeniería.
- Mayo de 2025: Tatneft y el fondo soberano kazajo Samruk-Kazyna anunciaron la fase de inversión de un proyecto para la construcción de una planta de butadieno, con China Tianchen Engineering Corporation como contratista. Este proyecto refleja los continuos esfuerzos por establecer nuevos nodos de suministro regionales vinculados a las cadenas de caucho sintético y reducir la dependencia del butadieno importado en Asia Central.
Alcance del informe sobre el mercado mundial del butadieno
El butadieno es un gas incoloro y no corrosivo que se utiliza para la producción de resinas y plásticos, como caucho de butadieno, caucho de estireno, adiponitrilo, policloropreno, caucho de nitrilo y otros. Se produce principalmente mediante la destilación extractiva de subproductos de los craqueadores de vapor durante la producción de etileno y propileno.
El mercado del butadieno está segmentado por aplicación, industria del usuario final y geografía. Por aplicación, el mercado se segmenta en polibutadieno (PBR), cloropreno, estireno-butadieno (SBR), caucho de nitrilo (acrilonitrilo butadieno NBR), acrilonitrilo butadieno estireno (ABS), adiponitrilo, sulfolano, etilideno norborneno, látex de estireno-butadieno y otras aplicaciones. Por industria del usuario final, el mercado se segmenta en plástico y polímero, neumáticos y caucho, productos químicos y otros. El informe también cubre el tamaño del mercado y las previsiones para el mercado del butadieno en 16 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el volumen (toneladas).
| Polibutadieno (PBR) |
| Cloropreno |
| Estireno-butadieno (SBR) |
| Caucho de nitrilo (acrilonitrilo butadieno NBR) |
| Látex SB |
| Acrilonitrilo Butadieno Estireno (ABS): |
| Adiponitrilo |
| Sulfolano |
| Etilideno norborneno |
| Otros |
| Plástico y Polímero |
| Neumático y Caucho |
| Química |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| por Aplicación | Polibutadieno (PBR) | |
| Cloropreno | ||
| Estireno-butadieno (SBR) | ||
| Caucho de nitrilo (acrilonitrilo butadieno NBR) | ||
| Látex SB | ||
| Acrilonitrilo Butadieno Estireno (ABS): | ||
| Adiponitrilo | ||
| Sulfolano | ||
| Etilideno norborneno | ||
| Otros | ||
| Por industria del usuario final | Plástico y Polímero | |
| Neumático y Caucho | ||
| Química | ||
| Otros | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el volumen global proyectado para el mercado de butadieno en 2031?
Se espera que el mercado de butadieno alcance los 17.39 millones de toneladas en 2031, lo que refleja una CAGR del 2.95 % entre 2026 y 2031.
¿Qué aplicación domina actualmente la demanda de butadieno?
El polibutadieno sigue siendo líder y representa el 26.27 % del volumen de aplicaciones de 2025 debido a su papel fundamental en los compuestos de la banda de rodadura de los neumáticos.
¿Qué región muestra la perspectiva de crecimiento más rápido para los derivados del butadieno?
Se prevé que la región de Medio Oriente y África registre la CAGR más rápida del 5.89 % hasta 2031, impulsada por grandes proyectos de crackers de alimentación mixta.
¿Cómo influyen los vehículos eléctricos en el consumo futuro de butadieno?
Los vehículos eléctricos impulsan la demanda de S-SBR de alto rendimiento, que requiere butadieno como materia prima, y se proyecta que su adopción aumente los requisitos de butadieno en 0.7 puntos porcentuales anuales.
¿Cuáles son los principales desafíos regulatorios que enfrentan los productores de butadieno?
El endurecimiento de los límites de exposición, como el TWA de 1 ppm de la OSHA y los límites de 0.5 ppm propuestos en Europa, obligan a realizar costosas mejoras en los sistemas de recuperación de vapor en los lugares de producción y manipulación.


