

Tamaño y participación en el mercado del ácido butírico
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
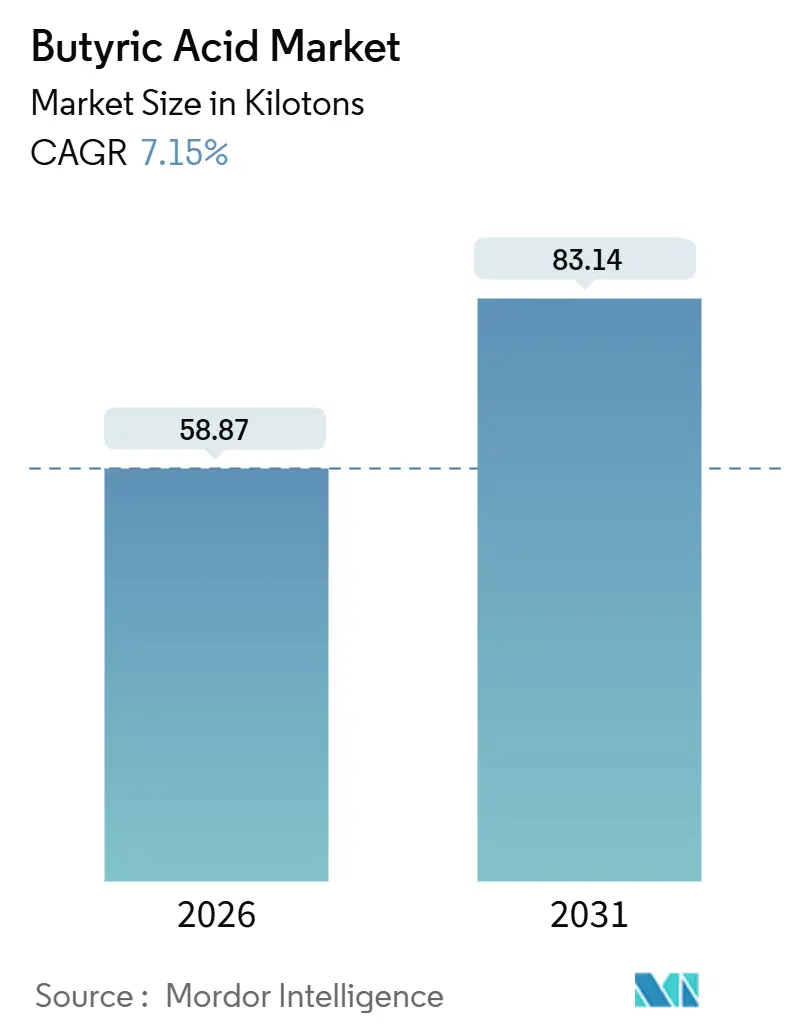
| Volumen de mercado (2026) | Kilotones 58.87 |
| Volumen de mercado (2031) | Kilotones 83.14 |
| Tasa de crecimiento (2026 - 2031) | 7.15% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del ácido butírico por Mordor Intelligence
El tamaño del mercado del ácido butírico se estima en 58.87 kilotones en 2026 y se espera que alcance los 83.14 kilotones para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.15 % durante el período de pronóstico (2026-2031). La mayor demanda de aditivos para piensos de precisión para ganado, conservantes alimentarios de etiqueta limpia y ácidos grasos de cadena corta de grado farmacéutico sustenta este crecimiento constante. Las rutas sintéticas siguen siendo dominantes debido a las eficiencias de escala; sin embargo, los mecanismos incrementales de fijación de precios del carbono y el compromiso de las marcas con el abastecimiento circular continúan dirigiendo la inversión hacia la capacidad de fermentación renovable. Los formuladores de alimentos prefieren los ésteres butíricos que ofrecen auténticas notas de mantequilla y reducen la dependencia del diacetilo sintético, mientras que los desarrolladores clínicos valoran las propiedades inhibidoras de la histona desacetilasa del compuesto en la terapéutica gastrointestinal. Sin embargo, las oscilaciones de precios de las materias primas de butanol y propileno, sumadas a los estrictos requisitos de reducción de olores, mantienen los costos operativos volátiles y plantean barreras para nuevos participantes.
Conclusiones clave del informe
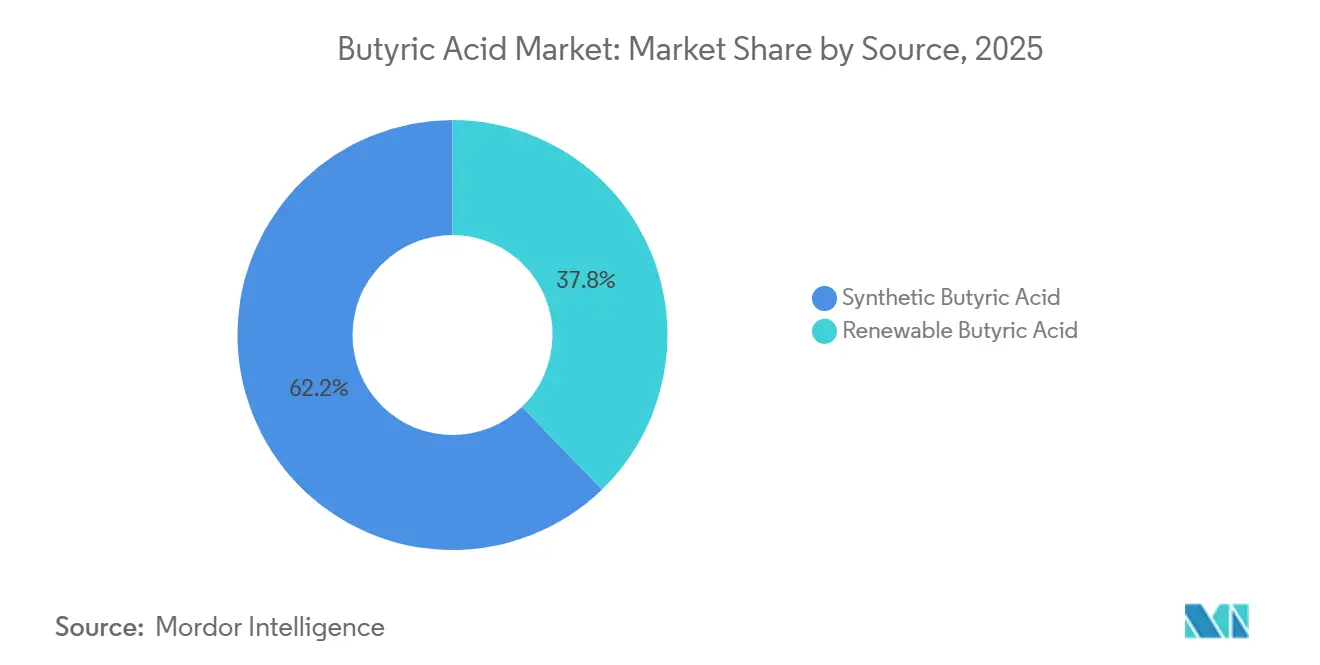
- Por fuente, el ácido butírico sintético representó el 62.24% de la participación de mercado del ácido butírico en 2025, mientras que se proyecta que el ácido butírico renovable se expandirá a una CAGR del 8.92% hasta 2031.
- Por grado, el grado alimenticio lideró con una participación del 40.67 % en 2025, mientras que se pronostica que el grado farmacéutico registrará una CAGR del 9.10 % durante 2026-2031.
- Por aplicación, los alimentos para animales representaron el 38.41 % del tamaño del mercado de ácido butírico en 2025 y se prevé que crezcan a una CAGR del 9.61 % hasta 2031.
- Por geografía, Asia-Pacífico controló el 38.82% del mercado de ácido butírico en 2025, y se espera que la región progrese a una CAGR del 8.14% durante el período de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global del ácido butírico
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Uso creciente de aditivos para la salud intestinal en la alimentación animal | + 2.8% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2–4 años) |
| Demanda como saborizante natural y conservante de etiqueta limpia | + 1.5% | Norteamérica y Europa | Corto plazo (≤2 años) |
| Interés de la industria farmacéutica en terapias y profármacos basados en SCFA | + 1.2% | Norteamérica y Europa | Largo plazo (≥4 años) |
| Adopción de herramientas basadas en butirato que permiten la ganadería de precisión | + 1.0% | Núcleo de Asia y el Pacífico, con repercusiones en América del Sur | Mediano plazo (2–4 años) |
| Impulso a la bioeconomía circular: fermentación de residuos agrícolas para obtener butirato | + 0.9% | Ganancias globales tempranas en China, Europa y Brasil | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Uso creciente de aditivos para la salud intestinal en piensos para animales
Las prohibiciones regulatorias de antibióticos promotores del crecimiento en Europa y las eliminaciones graduales voluntarias en América del Norte han acelerado el cambio al butirato de sodio y la tributirina, que mejoran la función de la barrera intestinal y el equilibrio del microbioma, lo que se traduce en índices de conversión de alimento entre un 5 % y un 8 % más fuertes. Las plataformas de alimentación de precisión dosifican butirato protegido en tiempo real, aumentando el consumo por animal hasta en un 15 % en comparación con las raciones estáticas. Kemin Industries reveló un aumento interanual del 22 % en las ventas de butirato protegido en la acuicultura asiática durante 2025, ya que los productores de camarones buscaban un control de la mortalidad sin antibióticos [1] Kemin Industries, “Boletín técnico: Butirato protegido en la salud del camarón”, kemin.com . El Ministerio de Agricultura de China simplificó los registros de aditivos en 2025, lo que desencadenó adiciones de capacidad de fermentación local que debían estar en línea en 2027.
Demanda como saborizante natural y conservante de etiqueta limpia
Los fabricantes de alimentos en Estados Unidos y la Unión Europea continúan reemplazando el diacetilo sintético con ésteres de ácido butírico para satisfacer las expectativas de etiquetado transparente. La Administración de Alimentos y Medicamentos de EE. UU. reafirmó el estatus GRAS del compuesto para saborizantes en 2024, y la Autoridad Europea de Seguridad Alimentaria eliminó los límites de concentración de ésteres de butirato para aplicaciones lácteas en 2025 [2] Autoridad Europea de Seguridad Alimentaria, “Reevaluación de ésteres de butirato para uso en aplicaciones lácteas”, efsa.europa.eu . Los formuladores informan que pueden reducir las cargas de sorbato de potasio en un 30 % al aprovechar la acción antimicrobiana suave del ácido butírico, lo que reduce tanto el costo como la longitud de la etiqueta. El posicionamiento de etiqueta limpia impulsó un aumento del 12 % en la demanda de grado alimenticio en Norteamérica y Europa durante 2025.
Interés farmacéutico en terapias y profármacos basados en SCFA
Los datos clínicos de fase II publicados en 2025 mostraron que las tabletas de butirato de sodio con recubrimiento entérico redujeron la actividad de la colitis ulcerosa en un 40 % en comparación con placebo, lo que impulsa la investigación de nuevos fármacos para terapias centradas en el butirato. Las versiones profármaco, como la tributirina, mejoran la biodisponibilidad sistémica al evitar el metabolismo hepático rápido, mientras que la materia prima de alta pureza debe cumplir con las estrictas especificaciones de la USP o la Ph.Eur. sobre metales pesados y disolventes. El lanzamiento de ácido butírico con pureza ≥99.5 % por parte de Merck KGaA en 2024 refuerza la confianza en las próximas aprobaciones regulatorias.
Adopción de herramientas de productividad basadas en butirato para la ganadería de precisión
Las líneas de alimentación equipadas con sensores y los rastreadores portátiles de salud intestinal permiten a los productores ajustar la dosis de butirato en función de marcadores inflamatorios vivos, reduciendo el uso excesivo durante períodos de bajo estrés e intensificando la suplementación durante el destete o el estrés por calor. Un estudio publicado en 2025 en una revista científica reveló que la dosificación dinámica redujo el costo del alimento por kilogramo de ganancia de peso en pollos de engorde en un 8%, en comparación con los protocolos fijos. Las granjas de cría de cerdos registraron reducciones de tres puntos porcentuales en la mortalidad al aplicar la administración dirigida de butirato en los primeros 10 días postdestete. Los integradores de Asia-Pacífico emplean cada vez más la trazabilidad blockchain para certificar carne libre de antibióticos, lo que les permite obtener primas de exportación de entre el 15% y el 20% en Japón y Corea del Sur.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios de materias primas volátiles de butanol y propileno | -1.8% | Global | Corto plazo (≤2 años) |
| Desafíos en el control y manejo de olores que limitan la adopción de plantas | -1.0% | Global, agudo en regiones densamente pobladas | Mediano plazo (2–4 años) |
| Competencia de los ácidos propiónico y valérico en piensos y conservación | -0.7% | Global, más fuerte en mercados sensibles a los costos | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Precios de materias primas volátiles de butanol y propileno
Las rutas petroquímicas vinculan los costos de producción a los precios spot del butanol y el propileno, que fluctuaron un 25 % a principios de 2025 debido a las interrupciones en las refinerías de la Costa del Golfo de EE. UU. y Oriente Medio, lo que redujo los márgenes de los productores que carecían de contratos a largo plazo. Las rutas electrolíticas chinas a partir del anhídrido maleico también experimentaron un aumento de costos del 12 % tras la escasez de butano en el país. Si bien existe aislamiento para la fermentación, los costos actuales de separación mantienen al ácido butírico renovable cerca del límite superior de las bandas de precios competitivas descritas en un estudio tecnoeconómico para 2025.
Desafíos en el control y manejo de olores que limitan la adopción de plantas
El olor a mantequilla rancia del compuesto es detectable en partes por mil millones, lo que requiere reactores sellados, depuradores de vapor y almacenamiento especializado, lo que aumenta entre un 20 % y un 30 % la inversión inicial. Una planta alemana propuesta de 15 000 toneladas requirió una modernización para la reducción de olores de 4 millones de euros antes de obtener la aprobación en 2024. Los proveedores de aditivos finales utilizan la microencapsulación lipídica para enmascarar el olor, lo que aumenta el coste del producto terminado entre 0.80 y 1.20 USD por kilogramo. La hoja de datos de seguridad (HDS) de Tokyo Chemical Industry indica un punto de inflamación de 75 °C y una clasificación de corrosivo, lo que subraya las rigurosas necesidades de manipulación.
Análisis de segmento
Por fuente: Las rutas renovables cobran impulso en medio de los mandatos de sostenibilidad
Las vías sintéticas controlaron el 62.24 % del volumen total en 2025, lo que refleja una infraestructura madura para la oxidación del propileno. Sin embargo, el ácido butírico renovable está aumentando a una tasa de crecimiento anual compuesta (TCAC) del 8.92 %, a medida que la fijación de precios del carbono y los objetivos de la bioeconomía circular impulsan a las marcas a desvincularse de las materias primas fósiles. Se proyecta que el tamaño del mercado del ácido butírico para el suministro renovable se expandirá de 22.2 kilotones en 2026 a 36.3 kilotones para 2031, lo que equivale al 44 % de la demanda incremental. Se han demostrado títulos de fermentación superiores a 70 g/L, pero la separación posterior aún representa alrededor del 60 % del coste total. La cuota de mercado del ácido butírico para la materia prima sintética podría descender por debajo del 55 % para 2031 si los aranceles al carbono europeos y los programas de subvenciones chinos se materializan según lo previsto.
Los promotores de energías renovables están forjando alianzas con procesadores de residuos municipales, como lo demuestra la planta de demostración sueca de Perstorp, que fermenta residuos alimentarios clasificados para obtener ácido butírico de grado farmacéutico. El Ministerio de Industria y Tecnología de la Información de China incorporó el ácido butírico en su Plan de Innovación en Química Fina 2024-2027, ofreciendo devoluciones fiscales y financiación piloto para rutas de biomasa no alimentaria. Los productores sintéticos mantienen una ventaja en cuanto a coste y escala para las ventas de grado industrial, pero las marcas de los sectores alimentario y farmacéutico ahora pagan primas del 15 % al 25 % por material renovable verificado.
Por grado: la pureza farmacéutica cobra mayor importancia a medida que avanzan las líneas terapéuticas
El ácido butírico de grado alimenticio representó el 40.67 % de la demanda en 2025, suministrando ésteres sabor mantequilla y conservantes de etiqueta limpia. Los volúmenes de grado farmacéutico siguen siendo menores, pero los márgenes brutos prácticamente duplican los de grado alimenticio. Se prevé que el tamaño del mercado del ácido butírico para aplicaciones farmacéuticas aumente de 5.9 kilotones en 2026 a 9.7 kilotones en 2031, lo que refleja una tasa de crecimiento anual compuesta (TCAC) del 9.10 %. Los ensayos clínicos para la colitis ulcerosa han pasado a la fase III, y los patrocinadores de fármacos exigen una pureza igual o superior al 99.5 % y límites de metales pesados inferiores a ppm. Merck y Tokyo Chemical Industry ampliaron su capacidad de cromatografía durante el período 2024-2025 para atender a este exigente nicho de mercado.
Los usuarios de grado industrial, en particular los fabricantes de butirato de celulosa y plastificantes, priorizan el precio sobre la pureza y adquieren productos que permiten un mayor contenido de aldehídos. Las condiciones favorables de la regulación podrían eventualmente elevar los umbrales de pureza de referencia incluso para los compradores industriales, reduciendo la brecha de costos y beneficiando a los actores con infraestructura de alta pureza existente. El grado alimenticio sigue representando la mayor porción del mercado del ácido butírico, pero el sector farmacéutico ofrece el mayor aumento de ganancias por unidad de capacidad instalada.
Por aplicación: La alimentación animal lidera el volumen y el crecimiento a medida que las alternativas a los antibióticos ganan terreno
El alimento para animales representó el 38.41 % del consumo en 2025 y se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 9.61 %, impulsada por las regulaciones sobre la resistencia a los antimicrobianos y la creciente demanda de proteínas en Asia. Se proyecta que la cuota de mercado del ácido butírico como aditivo para piensos aumentará a medida que las plataformas de dosificación precisa integren datos de salud intestinal en tiempo real, lo que aumentará las tasas de inclusión por animal. Kemin Industries reportó un crecimiento anual de dos dígitos en la adopción de butirato protegido en granjas camaroneras vietnamitas y tailandesas, lo que confirma su aplicabilidad entre especies.
Los productos químicos intermedios captaron aproximadamente una cuarta parte del volumen, pero su vínculo cíclico con la demanda de polímeros en etapas posteriores modera las perspectivas de crecimiento. La cuota de mercado de los ésteres de aromas alimentarios se ve respaldada por las reformulaciones de productos de panadería y lácteos de etiqueta limpia en Europa, tras el dictamen positivo de la EFSA para 2025.
Las aplicaciones de perfumes siguen siendo maduras y sensibles al precio. Las rutas de biocombustibles que convierten el ácido butírico en 1-butanol o hidrocarburos más pesados han superado obstáculos técnicos, pero siguen siendo nichos de mercado hasta que se amplíen los valores de los créditos de política.
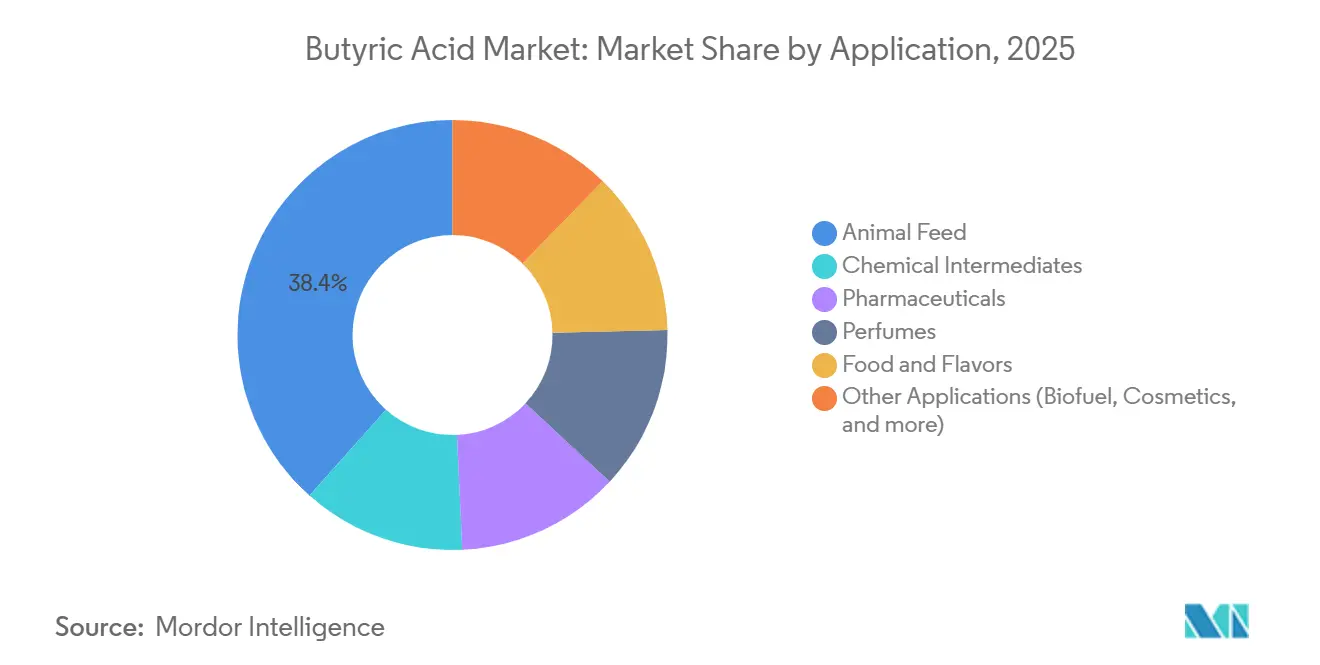
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
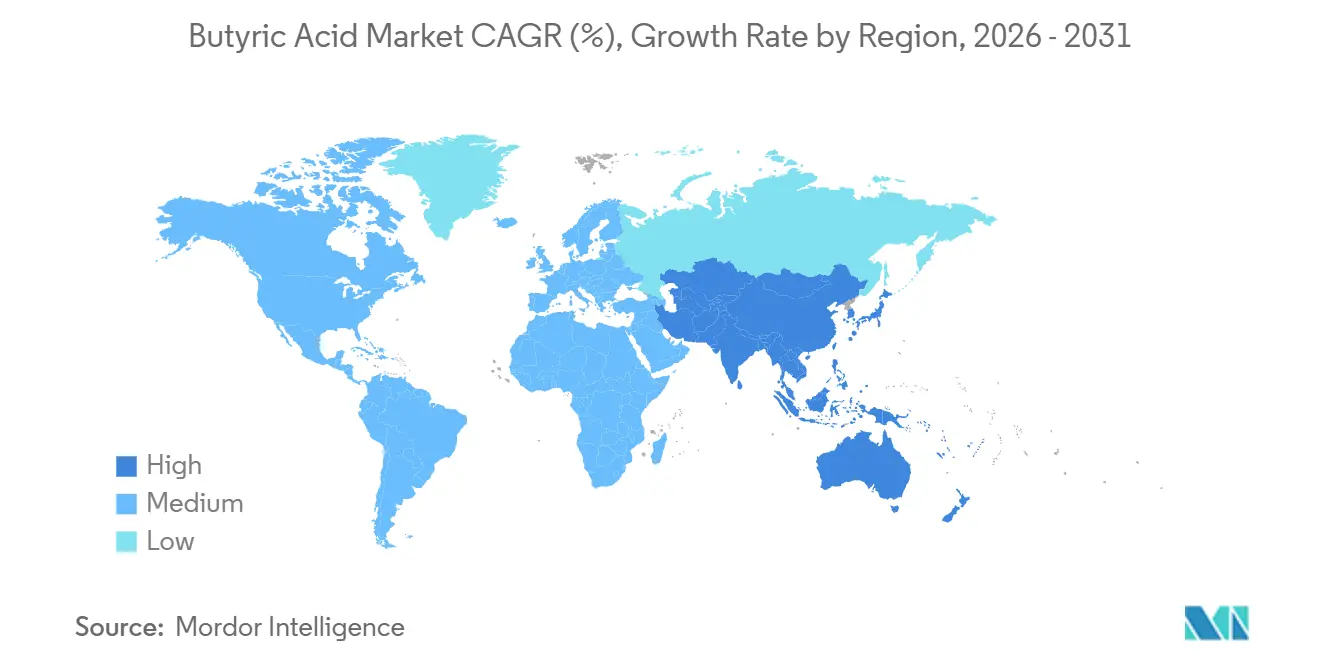
La región Asia-Pacífico retuvo el 38.82 % de la demanda mundial en 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 8.14 % hasta 2031. China representa casi la mitad de la capacidad mundial, aprovechando su proximidad a las materias primas de anhídrido maleico y butanol, mientras que los nuevos proyectos de fermentación buscan cumplir con los estrictos objetivos de sostenibilidad. La expansión de la producción avícola en India, sumada a las políticas de restricción de antibióticos, añade entre 1,200 y 1,500 toneladas anuales de demanda incremental de butirato. Los importadores farmacéuticos japoneses y surcoreanos dependen de los productos de alta pureza de Tokyo Chemical Industry y sus socios europeos. Se prevé una transición gradual hacia el abastecimiento de energías renovables a medida que las provincias chinas implementan esquemas de comercio de carbono y Europa aplica ajustes fronterizos.
Productores estadounidenses como Eastman Chemical invierten en purificación por cromatografía de alta precisión para satisfacer las necesidades de ensayos clínicos, aprovechando la certificación GRAS (Generally Reconfirmed and Raised Assurance) reafirmada por la FDA para aplicaciones de aromatizantes. Las directivas europeas de economía circular otorgan subvenciones para plantas de fermentación alimentadas con residuos, como la unidad de demostración sueca de Perstorp. Las plataformas de ganadería de precisión que modulan el butirato basándose en biomarcadores de salud intestinal se están expandiendo rápidamente en los sectores avícola y porcino estadounidense, impulsando el crecimiento anual de la producción de piensos.
Sudamérica se beneficia de las ambiciones de Brasil en la exportación de pollos de engorde y de la recuperación de la inversión en ganadería en Argentina. Los productores prueban aditivos alimentarios con butirato protegido para satisfacer los requisitos de los importadores europeos de productos sin antibióticos. En Oriente Medio y África, Arabia Saudita y Sudáfrica están expandiendo los sectores lácteo y avícola. Las limitaciones de infraestructura y los factores climáticos ralentizan la adopción en comparación con otras regiones, pero las importaciones farmacéuticas siguen aumentando.
Análisis de la cadena de valor
La cadena de valor del ácido butírico comienza con materias primas y servicios auxiliares. La economía de la producción sintética está estrechamente ligada a insumos petroquímicos como los intermedios derivados del propileno y las cadenas de butanol o butiraldehído, lo que expone a los productores a la volatilidad de las materias primas, como la observada a principios de 2025. Las rutas renovables utilizan azúcares y biomasa (por ejemplo, glucosa, melaza y residuos lignocelulósicos) fermentados con cepas como Clostridium tyrobutyricum, pero la separación posterior sigue siendo una limitación clave en cuanto a costos y escalabilidad, junto con los equipos de control de olores y los requisitos de permisos.
En la fase intermedia, los productores comerciales (incluidos Eastman Chemical Company, OXEA GmbH, Celanese Corporation, BASF y Perstorp) suministran grados alimentarios, industriales y farmacéuticos mediante una combinación de contratos directos y distribución de productos químicos especializados, y los compradores de gran volumen suelen adquirirlos mediante acuerdos plurianuales. La demanda en la fase final se concentra en las empresas de nutrición animal y formulación que transforman el ácido butírico en soluciones para piensos (incluidos formatos protegidos o microencapsulados), y en las empresas de aromatizantes que formulan ésteres de butirato para aromas lácteos y de panadería. Estos clientes priorizan la trazabilidad, la especificación consistente del olor y el cumplimiento normativo (GMP y sistemas de seguridad alimentaria para el suministro de alimentos y productos farmacéuticos). Los principales obstáculos incluyen la capacidad de purificación para grados superiores y la infraestructura logística diseñada para materiales corrosivos y con olores intensos, como la manipulación sellada, la gestión de vapores y el almacenamiento específico.
Panorama competitivo
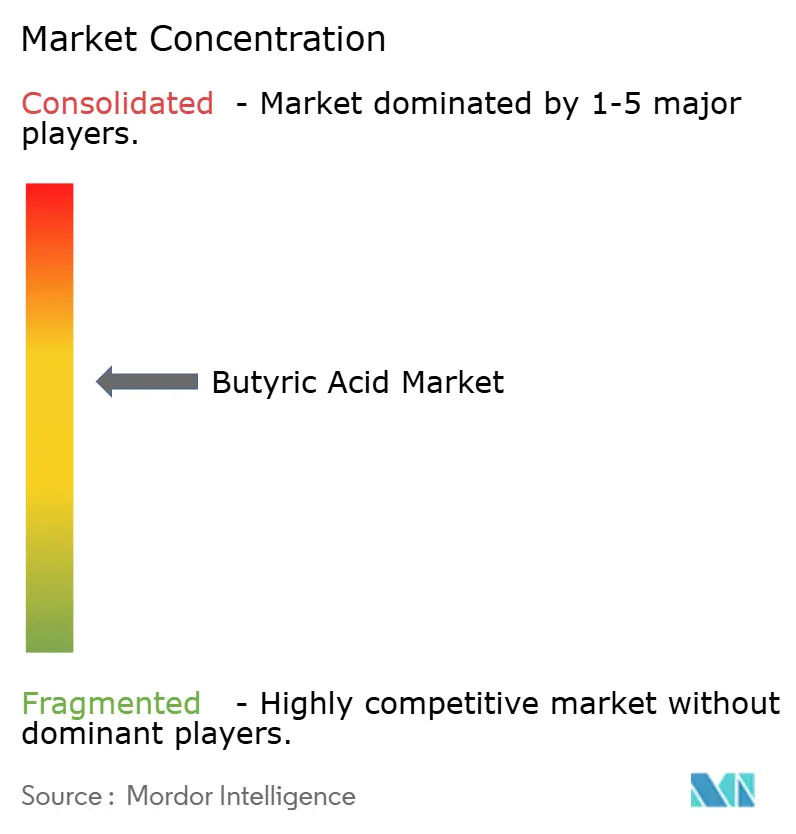
El mercado del ácido butírico presenta una concentración moderada. Empresas emergentes de energías renovables, como Kemin Industries y varias biorrefinerías chinas, se centran en nichos de fermentación respaldados por incentivos políticos. El plan de integración de hidrógeno verde de BASF en Ludwigshafen podría reducir a la mitad la intensidad de CO₂ y proteger su prima en mercados con bajas emisiones de carbono. Las innovaciones en el mercado incluyen la encapsulación para enmascarar olores en aditivos alimentarios y la química de profármacos que libera ácido butírico en el colon. Las solicitudes de patentes destacan la separación por membranas y la eliminación in situ del producto como palancas de reducción de costos para las plantas de fermentación. Un estudio para 2025 proyecta reducciones del costo unitario del 20% al 25% una vez que las separaciones energéticamente eficientes se implementen a escala industrial.
Líderes de la industria del ácido butírico
Eastman Chemical Company
OXEA GmbH
Perspirar
BASF
Corporación Celanese
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Eastman Chemical Company anunció un aumento de precio de 0.05 USD por libra para ciertos ácidos, con vigencia a partir del 1 de abril de 2026 o según lo permitan los contratos. Este anuncio evidencia la continua presión sobre los costos en el suministro de ácidos comerciales y puede ajustar las estrategias de adquisición para los compradores que utilizan ácido butírico en la producción de piensos y productos intermedios para aromatizantes. Los mecanismos de repercusión contractual también cobran importancia a medida que los compradores buscan estabilizar los costos de los insumos.
- Marzo de 2026: Perstorp Oxo AB implementó aumentos de precios para el ácido n-butírico a nivel mundial, incluyendo un incremento de 0.03 USD por libra en Estados Unidos, efectivo a partir del 1 de marzo de 2026. Los ajustes reiterados por parte de los grandes proveedores refuerzan la tendencia del mercado hacia contratos plurianuales basados en fórmulas, especialmente para clientes expuestos a la variabilidad de los sectores petroquímico y energético. Estos anuncios también demuestran cómo los productores protegen sus márgenes manteniendo la disponibilidad global.
- Diciembre de 2024: Perstorp Oxo AB anunció un aumento de precio para el ácido butírico y el ácido valérico, que entrará en vigor el 1 de enero de 2025 o según lo permitan los contratos vigentes. Esta fecha se ajustó al contexto de aumento de costos y estableció una base para la revisión de contratos en 2025 en toda la cadena de producción de oxoácidos. Estas medidas pueden acelerar los esfuerzos posteriores para calificar proveedores alternativos y optimizar las opciones de dosificación y encapsulación en aplicaciones de nutrición animal.
Alcance y metodología
El ácido butírico es un ácido orgánico líquido almibarado e incoloro que se encuentra en la mantequilla rancia y el aceite de árnica.
El mercado del ácido butírico está segmentado por fuente, aplicación y geografía. Por fuente, el mercado se segmenta en ácido butírico renovable y ácido butírico sintético. Por aplicación, el mercado se segmenta en productos químicos intermedios, piensos para animales, productos farmacéuticos, perfumes, alimentos y sabores, y otras aplicaciones. El informe también cubre el tamaño del mercado y las previsiones para el mercado del ácido butírico en 15 países de las principales regiones. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función de los ingresos (millones de dólares).
| Ácido butírico renovable |
| Ácido butírico sintético |
| Seguro |
| Grado industrial |
| Grado farmacéutico |
| Intermedios químicos |
| Nutrición Animal |
| Farmacéuticos |
| Perfumes |
| Alimentos y Sabores |
| Otras aplicaciones (biocombustibles, cosméticos, etc.) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por fuente | Ácido butírico renovable | |
| Ácido butírico sintético | ||
| Por grado | Seguro | |
| Grado industrial | ||
| Grado farmacéutico | ||
| por Aplicación | Intermedios químicos | |
| Nutrición Animal | ||
| Farmacéuticos | ||
| Perfumes | ||
| Alimentos y Sabores | ||
| Otras aplicaciones (biocombustibles, cosméticos, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado del ácido butírico en 2026?
¿Qué tamaño tendrá el mercado del ácido butírico en 2026?
¿Qué segmento crecerá más rápido hasta 2031?
¿Qué segmento crecerá más rápido hasta 2031?
¿Qué impulsa la capacidad de ácido butírico renovable?
¿Qué impulsa la capacidad de ácido butírico renovable?
¿Por qué es importante el ácido butírico de grado farmacéutico?
¿Por qué es importante el ácido butírico de grado farmacéutico?
¿Qué región lidera el consumo?
¿Qué región lidera el consumo?


