

Tamaño y participación en el mercado de gabinetes
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
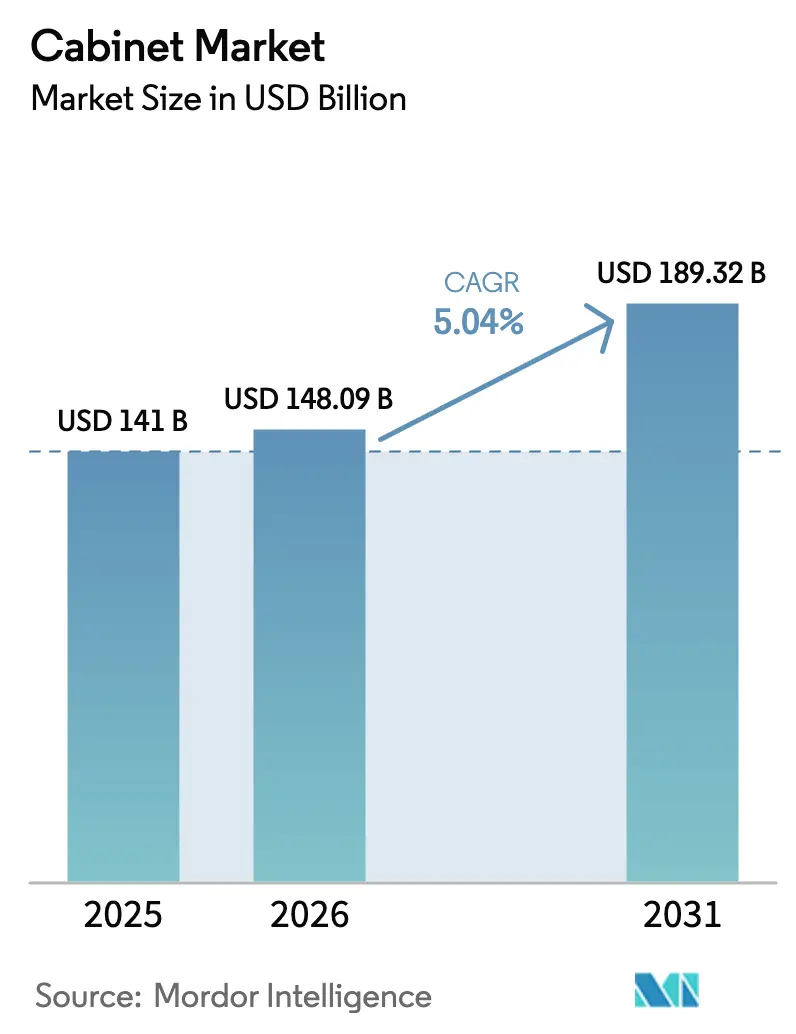
| Tamaño del mercado (2026) | USD 148.09 mil millones |
| Tamaño del mercado (2031) | USD 189.32 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.04% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
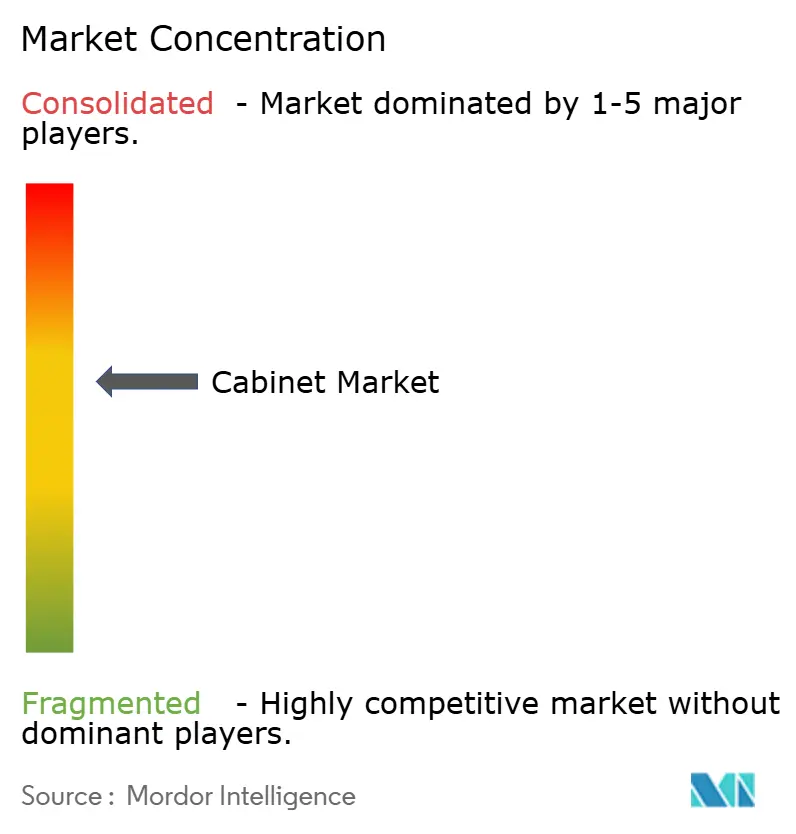
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de gabinetes por Mordor Intelligence
Se espera que el tamaño del mercado de gabinetes crezca de USD 141 mil millones en 2025 a USD 148.09 mil millones en 2026 y se pronostica que alcance los USD 189.32 mil millones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 5.04% durante el período 2026-2031. El mercado de gabinetes incluye gabinetes de cocina, tocadores de baño y otros sistemas de almacenamiento para entornos residenciales y comerciales, con un crecimiento respaldado por cambios en la gama de productos, la realineación de canales y las influencias regulatorias y de diseño que configuran el comportamiento de compra y el posicionamiento competitivo. La demanda se ve impulsada por la actividad de remodelación, la adopción de sistemas modulares y sin marco en diseños urbanos restringidos, y una creciente participación de los procesos de descubrimiento y compra en línea que están transformando la curva de costo-servicio para fabricantes y minoristas. Los efectos de la mezcla son visibles en el crecimiento más rápido de las líneas listas para ensamblar, el dominio sostenido de los materiales de madera junto con una recuperación en las instalaciones exteriores basadas en metal, y la continua transición de los compradores comerciales hacia soluciones estandarizadas y duraderas que acortan los ciclos de instalación. Las cadenas de suministro globales siguen siendo sensibles a los aranceles, las oscilaciones de los costos de los insumos y los requisitos de certificación, que en conjunto dirigen el mercado de gabinetes hacia materiales compatibles, procesos energéticamente eficientes y documentación verificable de la cadena de custodia para los insumos de madera.
Conclusiones clave del informe
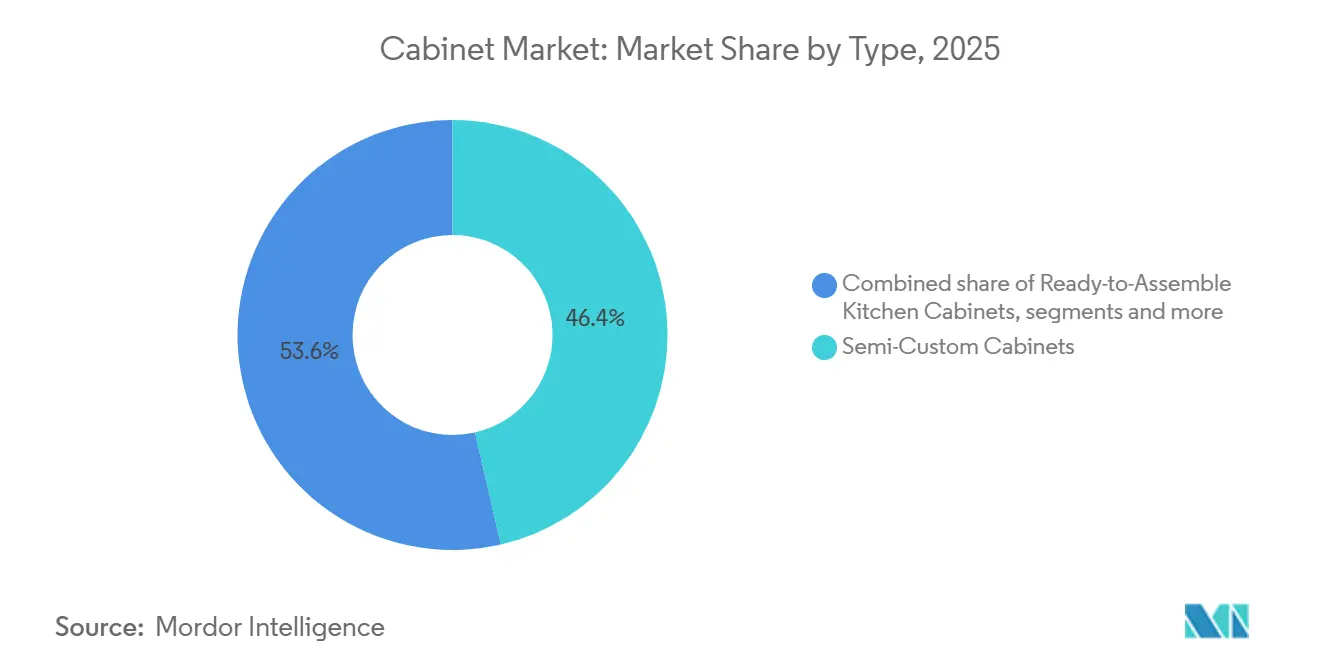
- Por tipo, las configuraciones semipersonalizadas lideraron el mercado con una cuota de mercado del 46.39 % en 2025, la mayor cuota de mercado de gabinetes entre los tipos de producto. Se proyecta que el tamaño del mercado de gabinetes para configuraciones listas para ensamblar se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 7.26 % hasta 2031.
- Por aplicación, los gabinetes de cocina representaron el 69.39 % en 2025, la mayor cuota de mercado en este sector. Se prevé que el tamaño del mercado de gabinetes de baño crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.87 % hasta 2031.
- Por material, la madera representó el 71.84 % en 2025, lo que la convierte en la principal cuota de mercado de gabinetes. Se proyecta que el tamaño del mercado de gabinetes metálicos crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.37 % hasta 2031.
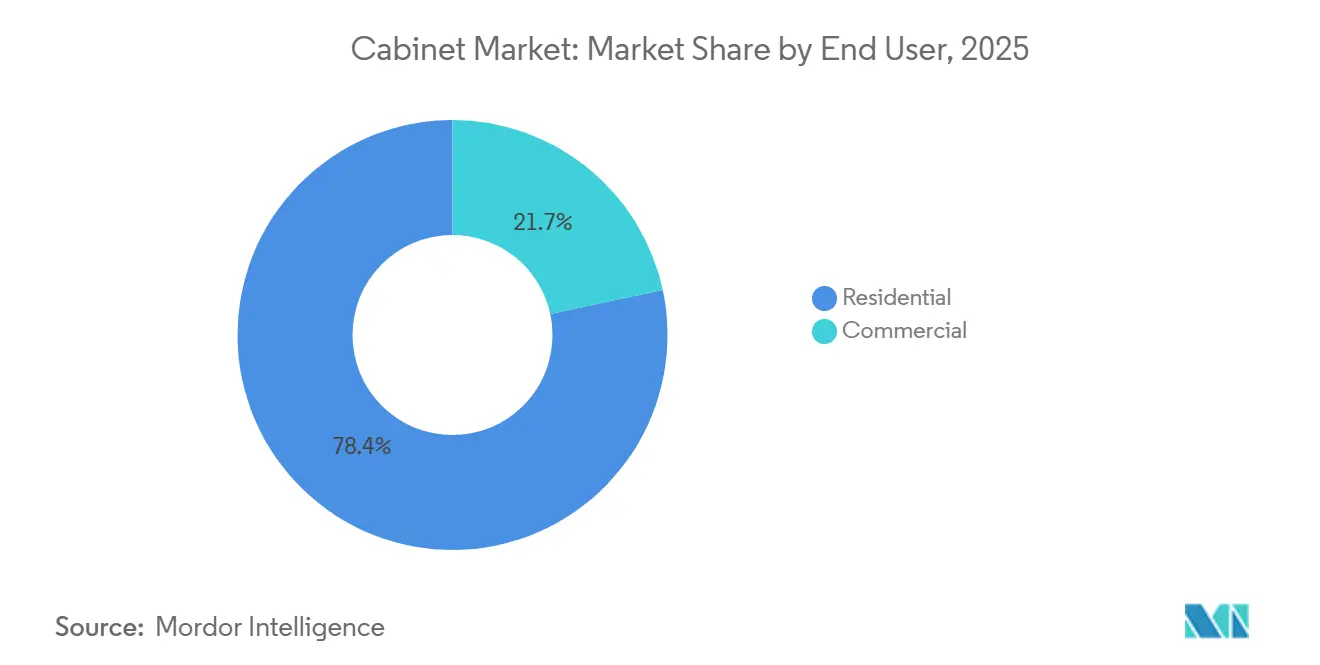
- Por usuario final, el sector residencial representó una participación del 78.35 % en 2025, la mayor cuota de mercado de gabinetes por usuario final. Se espera que el tamaño del mercado de gabinetes para proyectos comerciales crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.24 % hasta 2031.
- Por canal de distribución, el formato offline representó una participación del 66.36 % en 2025, la mayor cuota de mercado de gabinetes por canal. Se proyecta que el tamaño del mercado de gabinetes para los canales online crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.39 % hasta 2031.
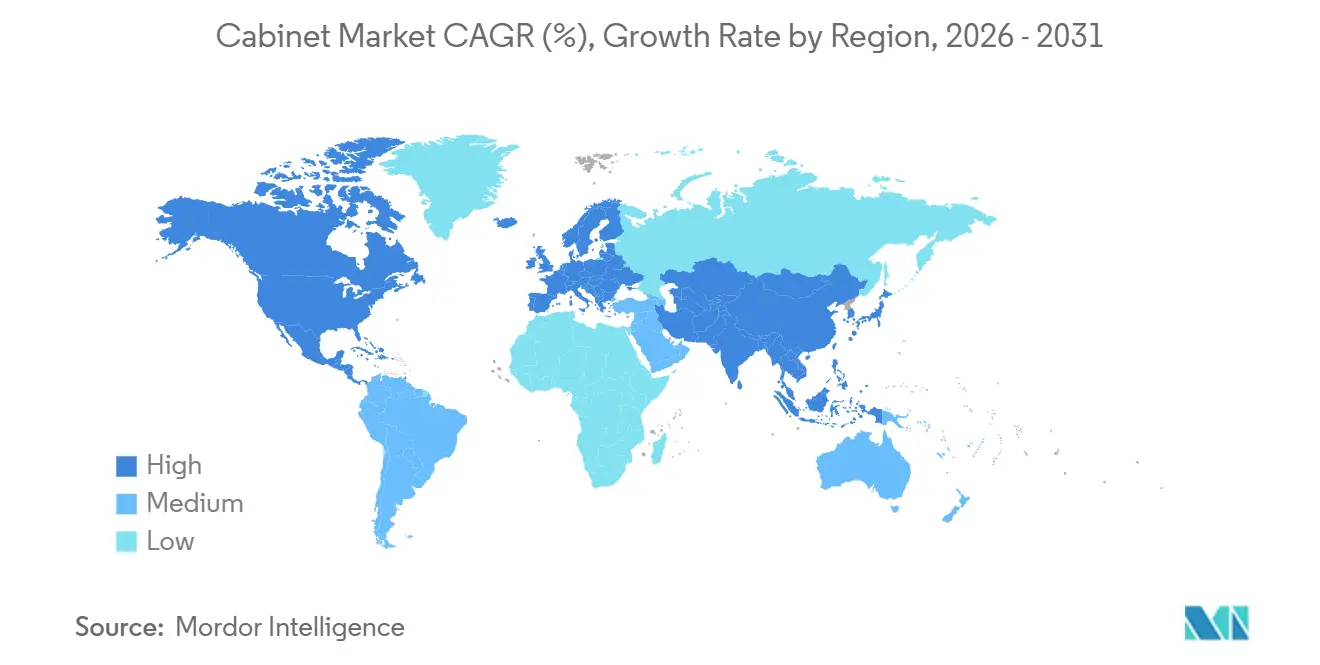
- Geográficamente, Norteamérica lideró el mercado de gabinetes con una participación del 38.39 % en 2025, la mayor cuota de mercado por región. Se prevé que el tamaño del mercado de gabinetes en Asia-Pacífico se expanda a una tasa de crecimiento anual compuesta (TCAC) del 8.38 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de gabinetes
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cambio generalizado hacia diseños de cocinas modulares y sin marco | + 1.3% | Europa, América del Norte, Asia Pacífico | Mediano plazo (2–4 años) |
| El auge de la construcción multifamiliar y el aumento de las renovaciones favorecen las líneas de viviendas en stock y RTA | + 1.0% | América del Norte, Europa, Asia-Pacífico Urbano | Corto plazo (≤2 años) |
| Aceleración del crecimiento del comercio electrónico en el sector de muebles de cocina y baño | + 0.8% | América del Norte, Europa Occidental, Global | Mediano plazo (2–4 años) |
| Mejoras en la vida al aire libre y la hospitalidad que impulsan gabinetes resistentes a la intemperie | + 0.6% | América del Norte, Europa, Resort APAC/MEA | Mediano plazo (2–4 años) |
| Impulso impulsado por políticas para el uso de madera certificada e insumos reciclados | + 0.4% | Europa, América del Norte, Asia Pacífico urbana | Largo plazo (≥4 años) |
| Surgimiento de soluciones de gabinetes inteligentes basadas en IoT | + 0.7% | China, América del Norte, Europa | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Cambio generalizado hacia diseños de cocinas modulares y sin marco
Los gabinetes sin marco, con construcción de acceso completo, están ganando cuota de mercado al eliminar el marco frontal. Este diseño permite cajones más anchos, frentes superpuestos y un mayor rendimiento interior, ofreciendo un aumento de casi dos dígitos en el almacenamiento dentro del mismo espacio. El mercado de gabinetes ha expandido las opciones sin marco, centrándose en apartamentos urbanos y casas pequeñas donde la optimización del espacio y la estética minimalista son clave. La influencia del diseño europeo se mantiene fuerte, con herramientas de planificación modular que permiten a propietarios e instaladores configurar configuraciones sin marco con accesorios de almacenamiento integrados. Los minoristas globales están escalando los formatos de planificación y pedido para el almacenamiento de cocinas y baños, agilizando las decisiones mediante la visualización, el diseño digital y surtidos seleccionados. Los minoristas de gran formato están abriendo nuevos puntos de planificación y pedido, mejorando el conocimiento y el acceso a las configuraciones sin marco y modulares.
El auge de la construcción multifamiliar y el aumento de las renovaciones favorecen las líneas de viviendas en stock y RTA
El mercado de gabinetes se beneficia de una actividad de renovación resiliente y de proyectos de construcción multifamiliar que favorecen las especificaciones estandarizadas y repetibles adecuadas para formatos de existencias y listos para ensamblar. Los ciclos de reemplazo de gabinetes suelen estar en el rango de 15 a 20 años, lo que mantiene una cadencia constante de demanda en los canales de reparación y remodelación y respalda las actualizaciones de productos que enfatizan la función, el almacenamiento y las mejoras del flujo de trabajo en cocinas y baños. Las líneas RTA que cumplen con presupuestos más ajustados y ventanas de instalación más rápidas continúan escalando, ayudadas por el creciente descubrimiento digital y los configuradores que simplifican el diseño y los pedidos a través de opciones guiadas y visualización. La actividad de remodelación en América del Norte se mantuvo favorable de cara a 2026, con proyectos liderados por profesionales que se estabilizan incluso cuando los propietarios de viviendas recalibran los presupuestos para gabinetes, superficies y accesorios [1] NAHB.ORG El mercado de viviendas multifamiliares disminuirá en 2024 mientras que el mercado de remodelación se mantendrá estable | NAHB . El cambio en la oferta hacia configuraciones estándar y listas para ensamblar se ve reforzado por la rapidez de entrega, la sencillez de instalación y la amplia disponibilidad en grandes almacenes de bricolaje, redes de distribuidores y sitios web de venta directa al consumidor, que en conjunto amplían el alcance a segmentos de mercado sensibles al precio.
Aceleración del crecimiento del comercio electrónico en el sector de muebles de cocina y baño
La penetración del comercio electrónico se acelera en las categorías de muebles de baño y cocina a nivel mundial, complementando los canales tradicionales como lo observa la Asociación Nacional de Cocina y Baño en informes de perspectivas de la industria [2] Marcas registradas de NKBA https://kb.nkba.org/research/2025-kitchen-bath-market-outlook-july-update/ . Las plataformas digitales mejoran la accesibilidad para productos de gabinetes, con segmentos minoristas norteamericanos que reportan un crecimiento conservador vinculado a las tendencias en línea. El abastecimiento transfronterizo europeo respalda la distribución de gabinetes de baño. Los mercados de Asia-Pacífico lideran en volumen para el comercio electrónico de muebles para el hogar. Los conocimientos de la asociación señalan que la transparencia de precios influye en las ventas de gabinetes a través de modelos híbridos. El crecimiento de la infraestructura digital de Medio Oriente ayuda a la penetración en áreas emergentes. Los miembros de la Asociación de Fabricantes de Gabinetes de Cocina resaltan el comercio electrónico complementario en medio de la dependencia de las salas de exposición.
Mejoras en la vida al aire libre y la hospitalidad que impulsan gabinetes resistentes a la intemperie
Las tendencias de la hostelería y la vida al aire libre elevan la demanda de armarios exteriores resistentes a la intemperie a nivel mundial, respaldada por el crecimiento sostenido del turismo con llegadas internacionales que aumentaron un 5 % en los primeros nueve meses de 2025 según datos de Turismo de la ONU. Más de 1.1 millones de turistas viajaron internacionalmente hasta septiembre de 2025, impulsando mejoras en resorts y lugares que requieren armarios duraderos [3] Turismo de la ONU Turismo internacional https://www.untourism.int/news/international-tourist-arrivals-up-5-in-the-first-nine-months-of-2025 . Los desarrollos costeros de América del Norte priorizan materiales resistentes para espacios exteriores. Las expansiones de la hostelería de Oriente Medio se centran en integraciones de lujo resistentes a la intemperie. El ecoturismo europeo incorpora armarios exteriores sostenibles. Las regiones costeras de Asia-Pacífico enfatizan unidades modulares y duraderas. El barómetro de Turismo de la ONU indica que la demanda de materiales resistentes impulsa las aplicaciones comerciales de armarios exteriores en todos los climas.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las oscilaciones en los costos de la madera y los paneles reducen los márgenes de los productores | −0.9% | Global, mayor exposición en América del Norte | Corto plazo (≤2 años) |
| La persistente brecha en la mano de obra especializada en carpintería alarga los plazos de entrega | −0.6% | Norteamérica, Europa | Mediano plazo (2–4 años) |
| Los aranceles y las resoluciones antidumping perturban las cadenas de suministro de los ACR | −0.4% | América del Norte, Europa y centros de fabricación asiáticos | Mediano plazo (2–4 años) |
| Las altas tasas hipotecarias frenan el gasto de renovación de las viviendas | −0.3% | Norteamérica | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Las oscilaciones en los costos de la madera y los paneles reducen los márgenes de los productores
La volatilidad de los precios de los insumos ha afectado al mercado de gabinetes, ya que la madera y los paneles representan una parte significativa de las estructuras de costos del producto terminado, lo que reduce los márgenes o fuerza ajustes de precios indirectos que pueden frenar la demanda. Los índices de precios de la madera para enmarcar en Estados Unidos experimentaron descensos intermensuales a finales de 2025, aunque se mantuvieron más altos que el año anterior, lo que ilustra la incertidumbre que los equipos de compras deben gestionar en los distintos trimestres. Los aranceles a la madera blanda canadiense aumentaron durante 2025 y, en combinación con las tasas antidumping, incrementaron la carga transfronteriza efectiva sobre los insumos de madera clave que se utilizan en muchos componentes de gabinetes enviados a las plantas de Estados Unidos. Paralelamente, los fabricantes de gabinetes citaron la presión de los costos de resinas y adhesivos para los sustratos de tableros aglomerados y MDF y redujeron los plazos de fijación de precios en las licitaciones para limitar la exposición a fluctuaciones repentinas en los precios de los insumos y los recargos. En este entorno, el mercado de gabinetes está enfatizando alternativas de diseño que generen valor, optimización de mezclas y disciplina de inventario, al mismo tiempo que refuerza el cumplimiento de los límites de emisiones del Título VI de CARB y TSCA para madera compuesta, que siguen siendo requisitos de acceso al mercado no negociables.
La persistente brecha en la mano de obra especializada en carpintería alarga los plazos de entrega
La escasez de mano de obra cualificada en carpintería, ebanistería e instalación continúa alargando los plazos de entrega de proyectos premium y personalizados, lo que impulsa a algunos compradores a optar por opciones semipersonalizadas y de stock que pueden entregarse con mayor rapidez. En 2025, la mayoría de las empresas de cocinas y baños reportaron una escasez de mano de obra moderada a severa, lo que refleja las dificultades de contratación que influyen directamente en la programación, el rendimiento y la satisfacción del cliente. El mercado de gabinetes está respondiendo con inversiones en capacitación, flujos de trabajo de diseño digital y automatización de fábrica para reducir los cuellos de botella, estabilizar la calidad y mejorar la consistencia de la instalación en la obra. Las empresas del sector de productos de construcción han destacado la necesidad de ampliar los canales de aprendizaje y los esfuerzos de retención para atraer nuevos talentos a los oficios, lo cual sigue siendo crucial a medida que los trabajadores experimentados se jubilan. A corto plazo, los elevados requisitos salariales para instaladores experimentados y la prolongada acumulación de pedidos en talleres personalizados continúan reforzando la demanda de productos modulares bien especificados que puedan ser instalados eficientemente por equipos más pequeños.
Análisis de segmento
Por tipo: Las configuraciones de RTA lideran el crecimiento a pesar del dominio de las configuraciones semipersonalizadas
Los gabinetes semi-personalizados dominan el mercado con una participación del 46.39 % en 2025, ofreciendo un equilibrio entre personalización y rentabilidad que se adapta a los presupuestos de remodelación y a los estándares de los constructores. Su variedad de estilos de puertas, acabados y opciones de almacenamiento atrae a profesionales del diseño e instaladores, ya que equilibra la estética con la disponibilidad. Los gabinetes personalizados siguen siendo un nicho para proyectos de alta gama a pesar de las dificultades de mano de obra y plazos de entrega, mientras que los gabinetes en stock respaldan los programas de construcción a gran escala centrados en la velocidad y la uniformidad. La modularidad está ganando terreno en los segmentos semi-personalizados y personalizados, a medida que los fabricantes optimizan sus plataformas para mejorar la escalabilidad, la intercambiabilidad y la rentabilidad. Se espera que los gabinetes semi-personalizados mantengan su liderazgo, mientras que los gabinetes listos para ensamblar (RTA) crecen rápidamente, impulsados por la rapidez de entrega y consideraciones de costo.
Se prevé que los gabinetes RTA crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.26 % hasta 2031, gracias a los surtidos en línea, los planificadores visuales y la presencia en centros de bricolaje dirigidos a compradores conscientes de los costos y pequeños contratistas. Los minoristas están adoptando formatos de planificación y pedido, asistencia en el diseño y puntos de recogida para reducir costos y plazos de entrega. La sencilla instalación de los RTA reduce la necesidad de mano de obra cualificada, lo que soluciona la escasez de mano de obra. Las marcas líderes están mejorando las herramientas digitales para la configuración del diseño, la exploración de acabados y las listas de productos listos para comprar, compatibles con el empaquetado de los RTA. Se espera que estos avances impulsen la participación de mercado de los RTA, mientras que los gabinetes semipersonalizados siguen siendo fundamentales en las regiones con un alto nivel de remodelación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Dominio de la cocina con tocadores de baño en aceleración
Los gabinetes de cocina representaron el 69.39 % del tamaño del mercado de aplicaciones en 2025, lo que destaca su papel fundamental en el gasto en remodelaciones y las especificaciones de las viviendas nuevas. Las cocinas requieren más espacio, almacenamiento más profundo y un mayor uso de herrajes y accesorios que otras habitaciones, lo que se traduce en mayores ingresos por proyecto. La creciente adopción de despensas de altura completa, almacenamiento oculto y sistemas de organización integrados aumenta la cantidad de materiales asociados a las líneas de gabinetes y accesorios. Los paneles de electrodomésticos integrados y las características de panelado mejoran el atractivo estético de los gabinetes, lo que impulsa precios elevados en los segmentos medio y alto. Estos factores mantienen a las cocinas como líderes en el mercado de gabinetes, incluso cuando otras habitaciones amplían su uso.
Se proyecta que los muebles de baño crecerán a una tasa de crecimiento anual compuesta (TCAC) del 7.87 % hasta 2031, impulsada por la demanda de tocadores con tomas de corriente integradas, organizadores de cajones y acabados con vetas de madera o texturados. El almacenamiento al alcance de la mano sigue siendo una prioridad, lo que fomenta cajones más profundos, extraíbles y un mejor aprovechamiento vertical alrededor de lavabos y espejos. Las soluciones de almacenamiento personalizadas para rutinas de aseo personal, aparatos para el cuidado del cabello y la carga oculta de dispositivos están ganando terreno. La durabilidad y el cumplimiento de las normas de bajo COV son fundamentales en los baños, lo que influye en el desarrollo de productos junto con las tendencias de diseño. A medida que avanzan los ciclos de renovación en los baños principales y secundarios, los proveedores están adaptando sus ofertas para aprovechar las mejoras en viviendas unifamiliares y multifamiliares.
Por material: Retención de madera con ganancias de metal en segmentos exteriores
La madera representará una cuota de mercado del 71.84 % en 2025, impulsada por sus texturas naturales, su variedad de acabados y sus opciones certificadas que cumplen con los estándares de emisiones y cadena de custodia. Los consumidores prefieren las vetas visibles de la madera en puertas y frentes de cajones, especialmente en acabados cálidos y naturales para espacios modernos y de transición. Los ebanistas se abastecen cada vez más de madera certificada bajo los programas FSC y PEFC y garantizan el cumplimiento de las normas de emisiones del Título VI de CARB y TSCA. Las empresas con abastecimiento en Norteamérica y Europa priorizan la trazabilidad y la silvicultura responsable, alineándose con los programas de construcción sostenible preferidos por promotores y compradores institucionales, a la vez que reducen los riesgos regulatorios.
Se proyecta que los gabinetes metálicos crecerán a una tasa de crecimiento anual compuesta (TCAC) del 6.37 % hasta 2031, impulsados por cocinas exteriores, locales de hostelería y aplicaciones de alta durabilidad. El acero inoxidable, incluidas las variantes de grado marino, se valora por su resistencia a la corrosión, su fácil limpieza y su larga vida útil en instalaciones junto al mar y junto a piscinas. Las opciones de polímero, como los gabinetes de exterior de HDPE, están en expansión debido a su resistencia al agua y a los rayos UV, su bajo mantenimiento y su reciclabilidad. El auge de los espacios exteriores con almacenamiento, fregaderos y refrigeración integrados impulsa la demanda de gabinetes de metal y polímero, junto con las superficies de piedra y composite. Se espera que la cuota de mercado del metal crezca en proyectos de exterior de alta gama, mientras que la madera sigue siendo dominante en aplicaciones residenciales y comerciales de interior.
Por usuario final: Mayoría residencial con expansión comercial
Los usuarios finales residenciales representaron el 78.35 % de la demanda de gabinetes en 2025, lo que destaca la importancia de las viviendas unifamiliares y multifamiliares en el mercado. Los propietarios priorizan las mejoras en la cocina y el baño por su valor de reventa y funcionalidad diaria, lo que impulsa una demanda constante de gabinetes. Las viviendas antiguas en Norteamérica y Europa mantienen ciclos de reemplazo, incluso durante la desaceleración de la construcción de viviendas nuevas, lo que mantiene activas las redes de distribuidores y centros de mejoras para el hogar. Los fabricantes mantuvieron un flujo constante de clientes minoristas y constructores en 2025, a pesar de la normalización de la gama de productos y la fijación de precios tras la pandemia. Los servicios accesibles de apoyo al diseño y planificación de proyectos permiten a los compradores residenciales alinear las mejoras con sus presupuestos y plazos, a la vez que cumplen con las necesidades funcionales y de cumplimiento normativo.
Se prevé que los proyectos comerciales, como los de hostelería, oficinas, comercio minorista, sanidad y educación, crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.24 % hasta 2031. Los promotores y propietarios de instalaciones priorizan acabados duraderos, componentes estandarizados e instalaciones rápidas. La industria de los gabinetes satisface estas necesidades con soluciones que equilibran la estética y las piezas reemplazables, reduciendo así los costes del ciclo de vida en zonas de alto tráfico. Los objetivos de construcción sostenible y las normas de calidad del aire interior influyen en las especificaciones, y los recubrimientos con bajo contenido de COV y la madera compuesta que cumple con las normativas son frecuentemente mencionados. Los grandes desarrollos multifamiliares impulsan el crecimiento mediante el uso de paquetes de gabinetes uniformes para instalaciones y rotaciones eficientes. El mercado de gabinetes está bien posicionado para ofrecer sistemas escalables y que cumplen con las normativas en todas las carteras y regiones.
Por canal de distribución: dominio offline con auge online
Los canales offline dominan el mercado de gabinetes con una participación del 66.36%, impulsados por salas de exhibición especializadas, redes de distribuidores y centros para el hogar que ofrecen experiencias táctiles de productos, diseño profesional y servicios de instalación. Estos canales se benefician de la capacitación de los fabricantes, las inversiones en expositores y el marketing cooperativo, lo que permite a los diseñadores y equipos de ventas gestionar proyectos complejos de cocinas y baños. Los fabricantes con sólidas alianzas con minoristas y constructores enfatizan la importancia de las rutas offline para proyectos de alta complejidad y soluciones personalizadas. Los servicios integrados en tienda, como medición, diseño y soporte logístico, agilizan la gestión de proyectos desde la planificación hasta la instalación. Los canales offline siguen siendo vitales para proyectos con un alto nivel de servicio y para compradores que buscan colaboración en el diseño presencial.
Se proyecta que las plataformas en línea crecerán a una tasa de crecimiento anual compuesta (TCAC) del 9.39 % hasta 2031, impulsadas por configuradores, herramientas de visualización y pedidos directos para productos listos para usar (RTA) y líneas semipersonalizadas. Minoristas y marcas están combinando experiencias digitales y físicas con herramientas virtuales de planificación y programación de citas, reduciendo la fricción en la búsqueda y la compra. Las inversiones en buscadores de productos intuitivos, visualización de realidad aumentada (RA) y contenido claro mejoran la comprensión del consumidor sobre las opciones de construcción, acabados y almacenamiento. Los grandes minoristas están expandiendo las plataformas híbridas online-offline con puntos de planificación y pedido y puntos de recogida localizados, lo que reduce costos y mejora la confianza del comprador. Estos avances redefinen la selección de gabinetes, llegando a los consumidores con presupuesto ajustado, manteniendo al mismo tiempo los estándares de cumplimiento y servicio.
Análisis geográfico
Mercado de gabinetes de América del Norte
Norteamérica representó el 38.39 % del tamaño del mercado de gabinetes en 2025, con Estados Unidos a la cabeza gracias a la fuerte actividad de remodelación y a una red consolidada de distribuidores y centros de artículos para el hogar. Las ventas mensuales fluctuaron debido a la normalización de precios, las preocupaciones arancelarias y la gestión del inventario, lo que impulsó la cautela en las compras. Las tendencias de ventas de gabinetes en stock, semi-personalizados y personalizados reflejaron las condiciones macroeconómicas, la estacionalidad y las variaciones regionales de los proyectos. La volatilidad de los precios de la madera y los aranceles canadienses a la madera blanda complicaron la planificación, mientras que las normas sobre emisiones de formaldehído influyeron en el abastecimiento de madera compuesta. El mercado se mantuvo impulsado por los proyectos de reparación y remodelación, la constante demanda de productos semi-personalizados y el mayor uso de herramientas en línea para RTA y paquetes de stock.
Mercado europeo de gabinetes
Europa es un centro clave de fabricación y diseño de armarios, con una alta demanda de diseños modulares y sin marco, respaldados por proveedores y socios de maquinaria de vanguardia. Alemania lidera las categorías de almacenamiento, mientras que los estándares de sostenibilidad, la circularidad y la producción energéticamente eficiente determinan la demanda regional. Los fabricantes se centran en la madera certificada, los compuestos de bajas emisiones y los acabados al agua para cumplir con las normativas y las expectativas de los consumidores. Los minoristas con sedes de fabricación europeas invierten en capacidad y automatización para cocinas y sistemas de almacenamiento, aprovechando la escala y el cumplimiento normativo. Se espera que la estabilización de las condiciones macroeconómicas impulse un crecimiento moderado en las remodelaciones y la nueva construcción selectiva, con un enfoque en diseños premium y sostenibles.
Mercado de gabinetes en la región Asia-Pacífico
Se proyecta que Asia-Pacífico crecerá a una tasa de crecimiento anual compuesta (TCAC) del 8.38 % hasta 2031, impulsada por la urbanización, el aumento de los ingresos y la adopción de cocinas de estilo occidental adaptadas a espacios reducidos. El sector del mueble chino experimentó variabilidad en sus ingresos y beneficios en 2025 debido a la demanda y las condiciones de costes dispares. Los proveedores regionales se están expandiendo al Sudeste Asiático y Oriente Medio, incorporando planificación digital y plataformas modulares en sus salas de exposición. El mercado prioriza el valor, el almacenamiento compacto y la instalación rápida, junto con el cumplimiento de las normas de madera certificada y emisiones. Se espera que las inversiones en infraestructura minorista impulsen las ventas de muebles online y la adopción de productos listos para usar durante el período de pronóstico.
Panorama regulatorio
El mercado de gabinetes opera bajo regímenes de cumplimiento ambiental y de materiales cada vez más estrictos que afectan el abastecimiento de madera, los insumos de madera compuesta y el comercio transfronterizo. En Estados Unidos, los límites de formaldehído para productos de madera compuesta (40 CFR Parte 770), alineados con el Título VI de la TSCA y la CARB, siguen siendo requisitos fundamentales para el acceso al mercado de gabinetes fabricados con madera contrachapada de madera dura, MDF y aglomerado. Los productores de productos laminados están designados como productores de paneles para ciertos productos a partir del 22 de marzo de 2024. En febrero de 2026, la EPA de EE. UU. propuso actualizaciones a las Normas de Emisión de Formaldehído para Productos de Madera Compuesta, centrándose en nuevos métodos de prueba de control de calidad y aumentando la atención al cumplimiento por parte de los proveedores de paneles, fabricantes de gabinetes e importadores.
En Europa, el Reglamento de la UE sobre la deforestación (EUDR) añade requisitos de diligencia debida para los productos relacionados con la madera, incluida la trazabilidad basada en la geolocalización, con fechas de aplicación fijadas para el 30 de diciembre de 2026 (grandes y medianos operadores) y el 30 de junio de 2027 (micro y pequeños operadores). La Comisión Europea publicó medidas adicionales de apoyo a la implementación en julio de 2026, incluidas actualizaciones de las herramientas de alcance del producto (actualizaciones del Anexo I), reforzando la necesidad de que las cadenas de suministro de gabinetes documenten la cadena de custodia de los insumos de madera. En el ámbito comercial, los aranceles de la Sección 301 de EE. UU. siguen influyendo en los costos de llegada para las importaciones de muebles del Capítulo 94 del HTS, en particular los productos de origen chino, lo que determina las decisiones de abastecimiento para las líneas de gabinetes RTA y de nivel de valor.
Análisis de la cadena de valor
La cadena de valor de los gabinetes comienza con materias primas y componentes, incluyendo madera dura, madera contrachapada/MDF/aglomerado, resinas y adhesivos, recubrimientos y herrajes como bisagras y guías, además del embalaje. El cumplimiento normativo (normas para madera compuesta alineadas con el Título VI de la TSCA/CARB) y la volatilidad de los precios de la madera y los paneles influyen en las estrategias de adquisición. Los fabricantes intermedios transforman paneles y madera en estructuras, puertas y sistemas de cajones mediante mecanizado, acabado y ensamblaje, y luego los agrupan con herrajes y accesorios para formatos estándar, semipersonalizados, personalizados y listos para ensamblar (RTA). Las limitaciones de carpintería e instalación aumentan la atención en el diseño para la fabricación, la estandarización y la modularidad lista para la fábrica, mientras que las necesidades de certificación y documentación para los insumos de madera amplían la calificación de proveedores y la actividad de auditoría.
La distribución final depende de centros de bricolaje, distribuidores/salas de exposición de cocinas y baños, canales de construcción y comercio electrónico directo al consumidor, con un uso creciente de planificadores y configuradores digitales que trasladan la carga de trabajo previa a la venta a la búsqueda y cotización en línea. La logística y la política comercial siguen siendo variables de costo de servicio tanto para componentes como para gabinetes terminados, especialmente para surtidos RTA que dependen de importaciones. La exposición a aranceles y el control aduanero amplifican el papel de la diversificación de proveedores, la deslocalización cercana y el posicionamiento de inventario, mientras que los modelos de cumplimiento híbridos (envío a domicilio, envío a tienda y recogida local) coexisten cada vez más con los servicios de entrega e instalación de proyectos impulsados por las salas de exposición.
Panorama competitivo
El mercado de gabinetes en Norteamérica y algunas partes de Europa presenta una consolidación entre moderada y alta, con carteras de marcas, redes de distribuidores y alianzas con minoristas que ofrecen importantes ventajas de escala. Los principales fabricantes optimizaron sus plataformas de productos y mejoraron la utilización de sus plantas en 2025, reinvirtiendo sus ahorros en automatización, herramientas digitales y servicios. Una importante fusión de dos importantes marcas norteamericanas de gabinetes se centró en la adquisición, la optimización de la fabricación y la eficiencia de los gastos generales. Los minoristas de muebles para el hogar de gran formato ampliaron su oferta de gabinetes mediante la planificación y el pedido, priorizando la planificación de sistemas de cocina y baño en nuevas ubicaciones en el área metropolitana de EE. UU. Los organismos de certificación y los reguladores continuaron impulsando la diferenciación competitiva al recompensar las inversiones tempranas en cadena de custodia, materiales de bajas emisiones y eficiencia energética.
MasterBrand informó ventas netas de USD 2,700.4 millones y EBITDA ajustado de USD 363.6 millones en el año fiscal 2024. Una adquisición de una marca de gabinetes en 2024 amplió su alcance de canal y contribuyó a las ventas netas. American Woodmark, con ventas netas de USD 1,709.6 millones en el año fiscal 2025, optimizó sus operaciones, incluyendo el cierre de una planta en Virginia como parte de una iniciativa de costos y servicio. En agosto de 2025, las dos compañías anunciaron una fusión de acciones con el objetivo de alcanzar USD 90 millones en ingresos anuales dentro de tres años y un crecimiento ajustado de EPS diluido para el segundo año posterior al cierre [4] American Woodmark Corporation, “AWC 2025 Annual Report”, American Woodmark, americanwoodmark.com . Estas estrategias enfatizan la estandarización de la plataforma, la optimización de la red y la habilitación digital para mejorar el servicio y reducir los costos unitarios.
Los minoristas globales mantuvieron el crecimiento en el sector de gabinetes en 2025, con ventas en línea que superaron una cuarta parte de la facturación de la principal marca de muebles para el hogar. Este minorista abrió 66 nuevos puntos de venta, centrados en sistemas de cocina, baño y armarios en Estados Unidos, gracias a una inversión multimillonaria en omnicanalidad. Estados Unidos mantuvo un arancel del 25%, según la Sección 232, sobre ciertas importaciones de gabinetes, retrasando un aumento previsto al 50% hasta enero de 2027, lo que añadió complejidad para los importadores y los compradores sensibles al precio. El cumplimiento del Título VI de la TSCA y la Fase 2 de la CARB influyó en las estrategias de materiales, especialmente para productos y acabados de madera compuesta. Fabricantes y minoristas se centraron en la optimización de canales, la planificación digital y los materiales certificados para impulsar la diferenciación y la resiliencia en el mercado de gabinetes.
Líderes de la industria de gabinetes
IKEA
Corporación masco
American Woodmark Corp.
Grupo de ebanistería
Oppein Home Group Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: La Asociación de Fabricantes de Gabinetes de Cocina (KCMA) destacó la orden ejecutiva del presidente Trump para fortalecer el control aduanero, la cual restringe a los importadores extranjeros registrados el uso de procesos de entrada informales para envíos de bajo valor. Esta medida refuerza la rendición de cuentas en el comercio electrónico transfronterizo y los flujos de importación, lo que afecta la dinámica competitiva de las categorías de gabinetes, donde el precio es un factor determinante y que enfrentan envíos subdeclarados o que no cumplen con la normativa.
- Mayo de 2026: MasterBrand, Inc. completó su fusión mediante intercambio de acciones con American Woodmark el 28 de mayo de 2026. La compañía resultante continuará operando como MasterBrand, Inc. (MBC), mientras que American Woodmark se convertirá en una subsidiaria de propiedad absoluta. Esta transacción incrementa la escala en las carteras de gabinetes estándar, semipersonalizados y de alta gama, y optimiza la capacidad de compra y la red de fabricación en Norteamérica.
- Septiembre de 2025: KraftMaid Cabinetry presentó siete nuevos colores de acabado, ampliando su paleta estándar y la colección ColorCast para proyectos de cocina y baño. Esta renovación favorece la diferenciación en salas de exposición y distribuidores, donde la variedad de acabados y estilos influye en la conversión y la combinación de productos, especialmente en programas semicustomizados vinculados a la demanda de remodelaciones.
Alcance y metodología
En el informe se cubre un análisis completo de antecedentes del mercado Gabinete, que incluye una evaluación del mercado matriz, las tendencias emergentes por segmentos y mercados regionales, los cambios significativos en la dinámica del mercado y la descripción general del mercado. El informe también presenta la evaluación cualitativa y cuantitativa mediante el análisis de datos recopilados de analistas de la industria y participantes del mercado en puntos clave de la cadena de valor de la industria.
| Gabinetes de cocina listos para ensamblar (RTA) |
| Gabinetes preensamblados/en stock |
| Gabinetes Semi-Personalizados |
| Gabinetes a medida |
| Gabinetes de cocina |
| Gabinetes de baño |
| Otras aplicaciones |
| Madera |
| Metal |
| Otras materias primas |
| Residencial |
| Comercial |
| Online |
| Sin publicar |
| Norteamérica | Canada |
| Estados Unidos | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Medio Oriente y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por Tipo | Gabinetes de cocina listos para ensamblar (RTA) | |
| Gabinetes preensamblados/en stock | ||
| Gabinetes Semi-Personalizados | ||
| Gabinetes a medida | ||
| por Aplicación | Gabinetes de cocina | |
| Gabinetes de baño | ||
| Otras aplicaciones | ||
| Por material | Madera | |
| Metal | ||
| Otras materias primas | ||
| Por usuario final | Residencial | |
| Comercial | ||
| Por canal de distribución | Online | |
| Sin publicar | ||
| Por geografía | Norteamérica | Canada |
| Estados Unidos | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál será el tamaño del mercado de gabinetes en 2026 y qué tan rápido se espera que crezca hasta 2031?
Se estima que el mercado de gabinetes será de USD 148.09 mil millones en 2026 y se proyecta que alcance los USD 189.32 mil millones para 2031 con una CAGR del 6.18%.
¿Qué tipos de productos lideran la demanda en el mercado global de gabinetes y cuáles están creciendo más rápido?
Las líneas semipersonalizadas lideraron con una participación del 46.39 % en 2025, mientras que se proyecta que las líneas listas para ensamblar crecerán más rápido con una CAGR del 7.26 % hasta 2031.
¿Qué aplicaciones son las más importantes para la demanda de gabinetes hoy en día?
Los gabinetes de cocina representaron el 69.39% de la demanda de 2025 y siguen siendo la aplicación principal, mientras que se prevé que los gabinetes de baño crezcan a una CAGR del 7.87% hasta 2031.
¿Cómo están cambiando los materiales en la producción y especificación de gabinetes?
La madera siguió siendo dominante con una participación del 71.84 % en 2025, mientras que los gabinetes de metal están ganando terreno con las tendencias de vida al aire libre y se proyecta que crecerán a una CAGR del 6.37 %.
¿Qué canales de venta impulsan las compras de gabinetes actualmente?
Los canales fuera de línea representaron el 66.36 % en 2025, impulsados por el soporte de diseño de salas de exposición y los servicios de instalación, mientras que se proyecta que el canal en línea crecerá a una CAGR del 9.39 % hasta 2031.
¿Qué tendencias regionales definen la demanda actual de gabinetes y las perspectivas de crecimiento?
América del Norte lideró con una participación del 38.39 % en 2025 en cuanto a fortaleza en remodelación, mientras que se espera que Asia-Pacífico sea la región de más rápido crecimiento con una CAGR del 8.38 % hasta 2031.


