

Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 391.67 Million |
| Tamaño del mercado (2031) | USD 448.57 Million |
| Tasa de crecimiento (2026 - 2031) | 2.75% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de cámaras para automóviles en Canadá por Mordor Intelligence
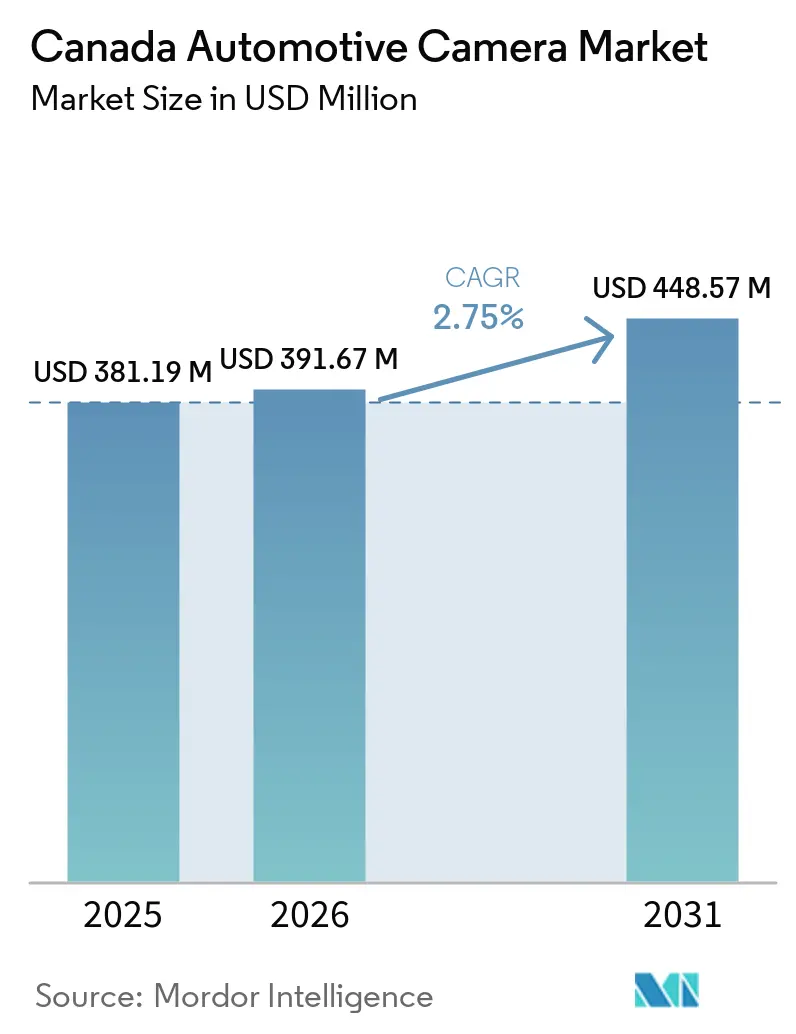
El mercado canadiense de cámaras para automóviles se valoró en 381.19 millones de dólares en 2025 y se estima que crecerá de 391.67 millones de dólares en 2026 a 448.57 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 2.75 % durante el período de pronóstico (2026-2031). La creación de valor incremental ahora se desplaza de las unidades de visión trasera impulsadas por la regulación a los módulos de detección integrados en los sistemas ADAS de nivel 2+ y superiores. Los fabricantes de automóviles están avanzando hacia sistemas de percepción basados únicamente en cámaras que eliminan la necesidad de hardware ultrasónico y de radar. Al mismo tiempo, las aseguradoras ofrecen descuentos en las primas a las flotas que modernizan las cámaras de cabina con capacidad telemática y cubren los costos de instalación hasta por 2 años. Los programas provinciales de autobuses con cero emisiones de carbono están incorporando conjuntos de cámaras de 360 grados en sus flotas eléctricas, y los proveedores de nivel 1 están aprovechando los créditos fiscales federales y provinciales para I+D para adaptar la óptica a las condiciones de iluminación invernal canadienses. Entre los obstáculos persistentes se incluyen la degradación de la imagen provocada por la nieve, que requiere carcasas con calefacción, y la cobertura 5G irregular, que retrasa el retorno total de la inversión para las arquitecturas de cámara preparadas para V2X.
Conclusiones clave del informe
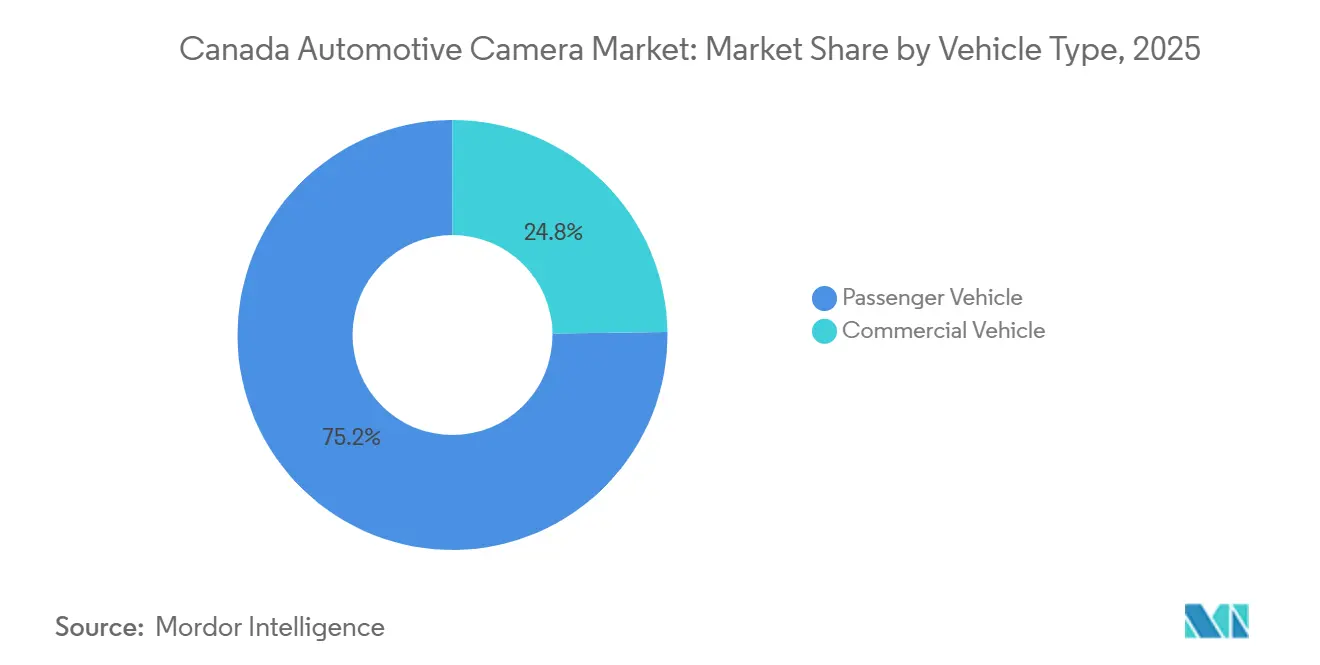
- Por tipo de vehículo, los turismos representaron el 75.23% de la cuota de mercado canadiense de cámaras para automóviles en 2025, mientras que se prevé que los vehículos comerciales registren la tasa de crecimiento anual compuesta (CAGR) más rápida, del 4.28%, hasta 2031.
- Por tipo de cámara, las cámaras de visualización lideraron con una cuota del 62.07% en 2025, mientras que se prevé que las cámaras de detección registren una tasa de crecimiento anual compuesta (CAGR) del 4.31% hasta 2031.
- Por canal de ventas, las instalaciones OEM-Fit captaron una cuota del 83.18 % en 2025, mientras que se prevé que las adaptaciones en el mercado de repuestos muestren la mayor tasa de crecimiento anual compuesto (CAGR) del 4.74 % entre 2025 y 2031.
- Por aplicación, los sistemas avanzados de asistencia al conductor (ADAS) representaron el 48.19 % del tamaño del mercado canadiense de cámaras para automóviles en 2025, mientras que se prevé que los sistemas de monitorización del conductor crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4.98 % durante el período de previsión.
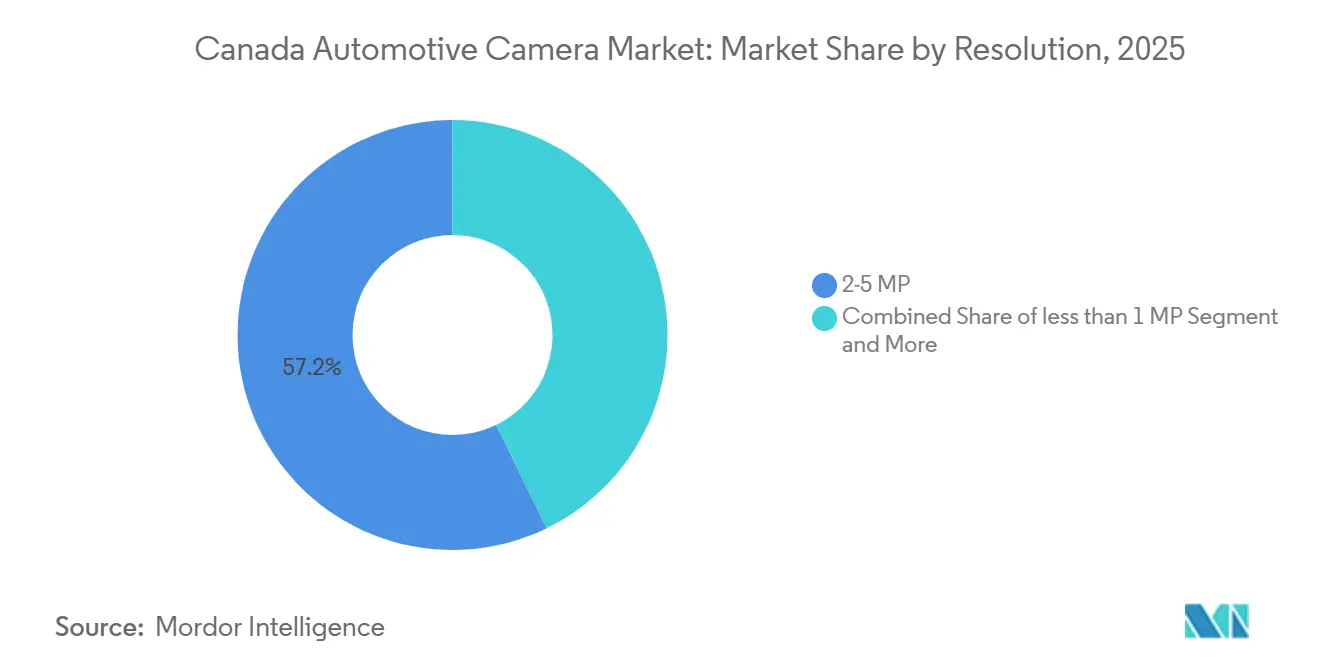
- En cuanto a resolución, el segmento de 2 a 5 megapíxeles dominó con una cuota del 57.22 % en 2025; sin embargo, se espera que los sensores de más de 5 megapíxeles crezcan a una tasa de crecimiento anual compuesta del 5.07 % hasta 2031.
- En cuanto a la ubicación de montaje, las cámaras frontales representaron una cuota de mercado del 35.92 % en 2025, mientras que se prevé que las unidades de montaje interior registren la tasa de crecimiento anual compuesta (CAGR) más rápida, del 4.83 %, entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de cámaras para automóviles en Canadá
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las tasas de instalación de sistemas ADAS de nivel 2+/3 por parte de los fabricantes de equipos originales (OEM) | + 0.8% | Nacional, concentrada en las plantas de ensamblaje de Ontario. | Mediano plazo (2-4 años) |
| Transición a arquitecturas ADAS basadas únicamente en cámaras en plataformas de vehículos eléctricos | + 0.6% | Nacional, liderado por la adopción de vehículos eléctricos en Columbia Británica y Quebec. | Mediano plazo (2-4 años) |
| Descuentos en las primas de seguros vinculados a las grabaciones de la telemática en cabina. | + 0.5% | Nacional, con mayor presencia en Ontario, Quebec y Columbia Británica. | Mediano plazo (2-4 años) |
| Aplicación obligatoria de la norma de visibilidad trasera de Transport Canada | + 0.4% | Nacional, con base de cumplimiento establecida | Corto plazo (≤ 2 años) |
| Créditos fiscales locales para I+D de proveedores de primer nivel que permiten el desarrollo de módulos de cámara personalizados. | + 0.4% | Nacional, con centros de I+D concentrados en Ontario y Quebec. | Largo plazo (≥ 4 años) |
| Incentivos provinciales para la reducción de emisiones de carbono que impulsan los autobuses eléctricos con cámaras de 360°. | + 0.3% | Autoridades de transporte de Ontario, Quebec y Columbia Británica | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las tasas de instalación de sistemas ADAS de nivel 2+/3 por parte de los fabricantes de equipos originales (OEM)
La adopción de características L2+ en las ventas de vehículos nuevos en Canadá ha aumentado significativamente, lo que ha resultado en un aumento sustancial en el contenido de cámaras por vehículo, ya que estos sistemas dependen de múltiples sensores externos para su funcionamiento. Los modelos Cadillac producidos en Oshawa han introducido el sistema Ultra Cruise, mejorando las capacidades avanzadas de asistencia al conductor. Además, la plataforma Mobileye SuperVision, que incorpora numerosas cámaras, está ganando terreno a través de asociaciones de integración con Magna [1] “SuperVision Technical Overview,” Mobileye, mobileye.com . Esta creciente demanda de sistemas avanzados ha impulsado un aumento notable en el costo promedio de los materiales de las cámaras.
Transición a arquitecturas ADAS basadas únicamente en cámaras en plataformas de vehículos eléctricos
La estrategia Vision de Tesla optó por eliminar los sensores ultrasónicos, lo que resultó en una reducción de los costos de producción por vehículo [2] “Transición a Tesla Vision”, Tesla, tesla.com . Este cambio estratégico impulsó a los programas de vehículos eléctricos de la competencia en Ontario y Quebec a adoptar enfoques innovadores, como la experimentación con sistemas de percepción de ocho cámaras. Se han incorporado sistemas de imágenes avanzados de Sony y OmniVision para replicar la funcionalidad que antes proporcionaban los datos de radar. Para abordar desafíos ambientales como la nieve y el hielo, los fabricantes han introducido carcasas de lentes con calefacción, lo que ha resultado en un ligero aumento del costo total del módulo. Esta evolución subraya el énfasis de la industria en lograr un equilibrio entre la eficiencia de costos y los avances tecnológicos.
Aplicación de la normativa de visibilidad trasera de Transport Canada
El mandato CMVSS 111 exigió que se incluyeran cámaras de visión trasera en todos los vehículos ligeros, lo que resultó en una notable reducción de los costos de instalación con el tiempo. Esta regulación también simplificó la integración de los arneses, lo que permitió la adopción de sistemas multicámara más avanzados en el futuro [3] “Motor Vehicle Safety Regulations, CMVSS 111,” , Transport Canada, tc.canada.ca . Además, se espera que una nueva norma que exige el uso de cámaras perimetrales para autobuses escolares impulse una demanda constante. Sin embargo, el mercado se está centrando cada vez más en el desarrollo y la exportación de módulos de detección de alto valor, que a menudo están diseñados para cumplir con los estándares de homologación de EE. UU., lo que refleja un cambio hacia tecnologías más sofisticadas.
Créditos fiscales locales para I+D de proveedores de primer nivel que permiten el desarrollo de módulos de cámara personalizados.
Los créditos fiscales para I+D local reducen significativamente los costos de innovación para los proveedores de primer nivel y aceleran la producción de módulos de cámara personalizados optimizados para las condiciones de conducción únicas de Canadá. Al disminuir el riesgo financiero asociado con la ingeniería especializada, estos incentivos permiten a los proveedores desarrollar sistemas de visión avanzados, como lentes calefactables para combatir la acumulación de hielo, imágenes térmicas para ventiscas de baja visibilidad y carcasas robustas resistentes a la sal de las carreteras. A medida que los fabricantes de automóviles adoptan soluciones de seguridad duraderas y personalizadas para cumplir con las regulaciones canadienses y satisfacer las expectativas de los consumidores en materia de seguridad invernal, se espera que la disponibilidad de módulos personalizados, rentables y diseñados localmente, incremente los volúmenes de compra y respalde la demanda a largo plazo en el mercado canadiense de cámaras para automóviles.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Problemas de degradación de la imagen debido a las bajas temperaturas invernales. | -0.5% | Nacional, con mayor incidencia en Alberta, Manitoba, Saskatchewan y el norte de Ontario. | Corto plazo (≤ 2 años) |
| La infraestructura vial deficiente de 5G/V2X retrasa el retorno de la inversión en la fusión de sensores. | -0.4% | Provincias rurales, norte de Ontario, zonas remotas de la Columbia Británica, Canadá atlántica. | Largo plazo (≥ 4 años) |
| Sensores de alta presión relativa frente a sensores ultrasónicos en versiones de gama básica | -0.3% | Nacional, concentrada en segmentos de vehículos de pasajeros sensibles al precio. | Mediano plazo (2-4 años) |
| Costos de cumplimiento de la privacidad de datos según el proyecto de ley 64 de Quebec | -0.2% | Quebec, con repercusiones en los operadores de flotas nacionales. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Problemas de degradación de la imagen debido a las bajas temperaturas invernales.
La nieve y el hielo reducen significativamente el rendimiento de detección en condiciones gélidas, lo que obliga a los fabricantes a incorporar carcasas con calefacción que consumen energía adicional y aumentan el coste total del sistema de cámara. Estas carcasas son cruciales para garantizar un rendimiento fiable en condiciones climáticas adversas. Por otro lado, las alternativas térmicas ofrecen una funcionalidad excepcional durante fenómenos meteorológicos extremos, como ventiscas. Sin embargo, su elevado coste las hace más adecuadas para vehículos de alta gama y aplicaciones específicas de transporte público, donde un rendimiento avanzado justifica la inversión.
La infraestructura vial deficiente para 5G/V2X retrasa el retorno de la inversión.
La cobertura nacional 5G ha experimentado avances significativos, pero las deficiencias de conectividad en las regiones menos atendidas siguen dificultando la transferencia fluida de datos, esencial para la percepción cooperativa. Los elevados costes asociados a la implementación de unidades en carretera han ralentizado su adopción comercial generalizada. En consecuencia, los sistemas ADAS con cámara deben funcionar de forma independiente, sin aprovechar el soporte en la nube para optimizar su rendimiento.
Análisis de segmento
Por tipo de vehículo: Densidad de cámaras de conducción de flotas comerciales
Se prevé que los vehículos comerciales superen a los turismos con una tasa de crecimiento del 4.28 %, dado que los operadores de flotas valoran la telemática multicámara que permite obtener beneficios en los seguros. Los turismos representaron el 75.23 % del mercado canadiense de cámaras para automóviles en 2025, pero las adiciones de cámaras consistieron principalmente en cámaras de visión trasera obligatorias y actualizaciones de sistemas avanzados de asistencia al conductor (ADAS) de gama media. La industria canadiense de cámaras para automóviles observa que los programas de transporte eléctrico en Ontario y Quebec exigen sistemas de seis cámaras en los autobuses, lo que eleva el coste medio a 680 USD por unidad comercial.
Las furgonetas y camionetas comerciales ligeras incorporan cada vez más sistemas de visión periférica con cuatro cámaras, mientras que los tractores de Clase 8 integran hasta ocho cámaras para el mantenimiento de carril y la monitorización del conductor. Hyundai Mobis firmó un contrato de suministro de 3.5 millones de unidades con Stellantis, lo que impulsa el crecimiento de su flota. Se prevé que el mercado canadiense de cámaras para automóviles siga dependiendo de las aplicaciones de alta densidad para generar ingresos adicionales hasta 2031.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de cámara: Los módulos de detección capturan las ventajas de los sistemas avanzados de asistencia al conductor (ADAS).
Las cámaras de visualización aún representaban el 62.07 % de la cuota de mercado de cámaras para automóviles en Canadá en 2025 debido a la norma CMVSS 111; sin embargo, los módulos de detección experimentaron una expansión del 4.31 % a medida que los fabricantes de equipos originales (OEM) se orientan hacia arquitecturas preparadas para la percepción. El mercado canadiense de cámaras para automóviles se beneficia cuando Mobileye SuperVision o ZF Smart Camera 6 incorporan detección de ocho megapíxeles a un solo módulo, lo que eleva el valor unitario a entre 120 y 200 dólares estadounidenses.
Los diseños convergentes que combinan la monitorización del conductor y la detección de la carretera en una sola carcasa reducen aún más el peso del cableado. Las unidades de visualización tradicionales siguen siendo relevantes para las versiones básicas y las adaptaciones, pero su cuota de mercado disminuye a medida que los vehículos definidos por software dan preferencia a las cámaras inteligentes que pueden recibir actualizaciones inalámbricas.
Por aplicación: la monitorización del conductor cobra impulso regulatorio
Las funciones ADAS representaron el 48.19 % de los ingresos por cámaras en 2025; sin embargo, la monitorización del conductor es el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.98 %, dado que las normas GSR 2 de la UE también se aplican a las plataformas canadienses destinadas a la exportación. Las aseguradoras refuerzan esta tendencia exigiendo la detección de distracciones para obtener las máximas reducciones en las primas. El mercado canadiense de cámaras para automóviles está experimentando una migración de los módulos interiores de las marcas de lujo a los SUV de gran volumen, donde las soluciones basadas en espejos de Gentex minimizan el desorden en el tablero.
Los sistemas de estacionamiento y visión periférica crecen a la par que la popularidad de los SUV. Sin embargo, una vez que las cámaras se generalizan en las versiones de gama media, el crecimiento se centra en el análisis de datos en el habitáculo, que demuestra el retorno de la inversión mediante una conducción más segura y menores costes por siniestros.
Por resolución: los sensores de alta resolución permiten la detección a larga distancia.
En 2025, las cámaras con resolución de 2 a 5 MP dominaban el mercado con una cuota del 57.22 %. Se prevé que las cámaras que superen los 5 MP experimenten un crecimiento del 5.07 %, aprovechando la tendencia del sector hacia un enfoque centrado en la cámara. Cabe destacar que los sensores Pregius de Sony y OX de OmniVision han alcanzado los 8 MP, ofreciendo un impresionante rango dinámico de 120 dB que mejora la capacidad de detección a más de 150 metros. A medida que los fabricantes de equipos originales (OEM) estandarizan el formato de 5 MP, las unidades con menos de 1 MP quedan obsoletas, lo que facilita la actualización a futuras funcionalidades de software. En consecuencia, el mercado canadiense de cámaras para automóviles depende cada vez más de proveedores de sensores capaces de contrarrestar la erosión de precios y, al mismo tiempo, adaptarse a la complejidad de las especificaciones en constante evolución.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de ventas: La modernización de equipos de posventa gana terreno en las flotas.
En 2025, las unidades OEM-Fit alcanzaron una cuota de mercado del 83.18 %. Sin embargo, el mercado de repuestos está experimentando el crecimiento más rápido, con un aumento del 4.74 %. Este auge se debe a que las flotas están instalando cámaras de salpicadero para aprovechar los descuentos de las aseguradoras. La instalación de una cámara de salpicadero suele costar entre 200 y 400 USD, con un periodo de amortización de tan solo dos años. Si bien el cumplimiento de la normativa de privacidad en Quebec plantea desafíos, se observan instalaciones rápidas en Ontario y Columbia Británica. El mercado canadiense de cámaras para automóviles está impulsado principalmente por los fabricantes de equipos originales (OEM); sin embargo, la creciente oferta de kits de repuesto está ampliando el mercado potencial, especialmente para vehículos fabricados antes de 2018.
Por ubicación de montaje: Las cámaras de interior impulsan el crecimiento
Los módulos frontales siguen dominando con una cuota del 35.92%; sin embargo, las cámaras interiores muestran una tasa de crecimiento anual compuesta (TCAC) del 4.83% debido a las normativas de monitorización del conductor y la telemática de flotas. Los diseños combinados de Continental para la parte frontal e interior reducen la cantidad de componentes, impulsando aún más su adopción en el habitáculo. El mercado canadiense de cámaras para automóviles reconoce los obstáculos relacionados con la privacidad, pero los incentivos regulatorios y de las aseguradoras mantienen al segmento interior con una curva de crecimiento más pronunciada que sus homólogos exteriores.
Análisis geográfico
Ontario sigue siendo un importante contribuyente al mercado canadiense de cámaras para automóviles, gracias a la presencia de las principales líneas de ensamblaje de Ford, GM y Stellantis, así como a las plantas locales de módulos de Magna. Quebec desempeña un papel clave en el mercado, impulsado por las operaciones de Lion Electric y el enfoque de la provincia en la expansión de su flota de vehículos eléctricos. Columbia Británica también contribuye significativamente, con incentivos de CleanBC que fomentan la integración de sistemas de cámaras avanzados, como las cámaras de 360 grados, en los autobuses eléctricos.
Las subvenciones provinciales para autobuses ecológicos en Ontario y Quebec ofrecen subsidios sustanciales para autobuses eléctricos, cubriendo una parte significativa de los costos adicionales. Estas subvenciones han acelerado la adopción de sistemas multicámara, reduciendo el tiempo necesario para su implementación generalizada. Las provincias de las praderas se enfrentan a desafíos como inviernos rigurosos e infraestructura 5G limitada, lo que ha ralentizado las inversiones en sistemas avanzados de asistencia al conductor (ADAS). De manera similar, la región atlántica de Canadá ha experimentado un crecimiento más lento debido a limitaciones de infraestructura similares.
Las normativas nacionales, como la CMVSS 111, garantizan una demanda constante de cámaras para automóviles en todas las provincias, mientras que la armonización con los estándares estadounidenses de la FMVSS 111 simplifica los procesos de homologación transfronterizos. En consecuencia, el mercado canadiense de cámaras para automóviles se concentra en torno a los centros de investigación de Ontario y Quebec, con oportunidades de crecimiento adicionales en regiones donde las iniciativas provinciales de cero emisiones impulsan las inversiones en flotas eléctricas.
Panorama competitivo
En el mercado canadiense de cámaras para automóviles, los principales actores incluyen a Magna, Mobileye, Valeo, Continental y Bosch, que aprovechan su experiencia en la integración de óptica, silicio y software de percepción. Magna, con sede en Aurora, se beneficia de su capacidad para realizar validaciones rápidas en climas fríos, una ventaja particular dada su proximidad a las plantas de ensamblaje de Detroit Three. Continental ha desarrollado una innovadora cámara de una sola carcasa para carretera y conductor que reduce la complejidad del cableado y los costos asociados. Valeo, a través de su colaboración con Teledyne FLIR, ha introducido tecnología de imágenes térmicas ASIL-B, que ofrece un rendimiento excepcional en condiciones de nieve. La Smart Camera 6 de ZF destaca la transición de la industria hacia hardware actualizable y conectado a redes troncales electrónicas y eléctricas centralizadas.
A nivel local, LeddarTech, una empresa canadiense innovadora, está aprovechando los créditos fiscales para I+D para impulsar sus algoritmos de fusión de cámara y lidar, diseñados específicamente para condiciones adversas como la niebla y la nieve. Sunny Optical se centra en ofrecer unidades de posventa económicas, pero enfrenta dificultades para consolidarse entre los fabricantes de equipos originales. El panorama competitivo evidencia una carrera entre los proveedores por integrar hardware, software y procesos de validación, con el objetivo de simplificar los desafíos de integración para los fabricantes de equipos originales. El éxito en el mercado canadiense de cámaras para automóviles depende de lograr un equilibrio preciso entre la rentabilidad y el mantenimiento de un alto rendimiento en condiciones invernales. Se prevé que esta dinámica influya en las estrategias de investigación y desarrollo en los próximos años.
Líderes de la industria canadiense de cámaras para automóviles
Continental AG
Robert Bosch GmbH
Mobileye
magna internacional inc.
Valeo S.A.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: El Gobierno de Canadá prioriza el desarrollo de toda la cadena de valor para los vehículos de próxima generación, incluidas las tecnologías de cámaras para automóviles. Mediante inversiones estratégicas específicas, Canadá se posiciona como líder mundial en electrificación vehicular, tecnologías de conducción autónoma y las cadenas de suministro de baterías que impulsarán el futuro de la movilidad.
- Febrero de 2025: En un importante avance, LeddarTech ha sido seleccionada por un fabricante de equipos originales (OEM) líder a nivel mundial para suministrar software de fusión y percepción para su programa ADAS del año modelo 2028. Tras una evaluación exhaustiva, el cliente optó por LeddarVision para su plataforma de vehículos comerciales convencionales. La ventaja de LeddarVision reside en su rendimiento y eficiencia superiores, gestionando con destreza un sistema de sensores multimodal que integra cámaras y radares. Además, su escalabilidad en diversos modelos y configuraciones de sensores la convirtió en la opción preferida.
Alcance del informe sobre el mercado de cámaras para automóviles en Canadá
El informe del mercado canadiense de cámaras para automóviles se segmenta por tipo de vehículo (turismos y vehículos comerciales), tipo de cámara (visualización y detección), aplicación (ADAS y más), resolución (hasta 1 MP, de 2 a 5 MP y superior a 5 MP), canal de venta (fabricación de equipos originales y posventa) y ubicación de montaje (delantera, trasera, lateral e interior/en el habitáculo). Las previsiones del mercado se presentan en dólares estadounidenses (USD).
Por tipo de vehículo
| Vehículo de pasajeros | Hatchback |
| Sedán | |
| Vehículo utilitario deportivo (SUV) | |
| Vehículo multipropósito (MPV) | |
| Vehiculo comercial | Vehículo comercial ligero (LCV) |
| Vehículo comercial mediano y pesado (VCM y VCP) |
Por tipo de cámara
| Cámara de visualización |
| Cámara de detección |
por Aplicación
| ADAS |
| Aparcamiento y vistas panorámicas |
| Monitoreo del conductor |
por resolución
| Hasta 1 MP |
| 2-5 MP |
| Por encima de 5 megapíxeles |
Por canal de ventas
| Ajuste OEM |
| Aftermarket |
Por ubicación de montaje
| Frente |
| Atrás |
| Side |
| Interior/En la cabina |
| Por tipo de vehículo | Vehículo de pasajeros | Hatchback |
| Sedán | ||
| Vehículo utilitario deportivo (SUV) | ||
| Vehículo multipropósito (MPV) | ||
| Vehiculo comercial | Vehículo comercial ligero (LCV) | |
| Vehículo comercial mediano y pesado (VCM y VCP) | ||
| Por tipo de cámara | Cámara de visualización | |
| Cámara de detección | ||
| por Aplicación | ADAS | |
| Aparcamiento y vistas panorámicas | ||
| Monitoreo del conductor | ||
| por resolución | Hasta 1 MP | |
| 2-5 MP | ||
| Por encima de 5 megapíxeles | ||
| Por canal de ventas | Ajuste OEM | |
| Aftermarket | ||
| Por ubicación de montaje | Frente | |
| Atrás | ||
| Side | ||
| Interior/En la cabina | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado canadiense de cámaras para automóviles en 2025?
Su valor se estima en 381.19 millones de dólares en 2025, con proyecciones de alcanzar los 448.57 millones de dólares en 2031.
¿Qué segmento de cámaras está creciendo más rápidamente?
Los módulos de detección lideran el crecimiento con una tasa de crecimiento anual compuesta del 4.31%, a medida que los fabricantes de automóviles migran hacia sistemas avanzados de asistencia al conductor (ADAS) preparados para la percepción.
¿Cómo afecta la cobertura 5G a los sistemas de cámaras avanzados?
La infraestructura incompleta de 5G y V2X fuera de los principales corredores retrasa el retorno de la inversión en percepción cooperativa, lo que obliga a utilizar diseños de cámaras independientes hasta al menos 2027.
¿Qué dificultades limitan el rendimiento de las cámaras durante los inviernos canadienses?
La nieve y el hielo reducen el alcance de detección hasta en un 50%, lo que obliga a utilizar carcasas con calefacción y recubrimientos hidrofóbicos que aumentan el coste unitario.


