

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
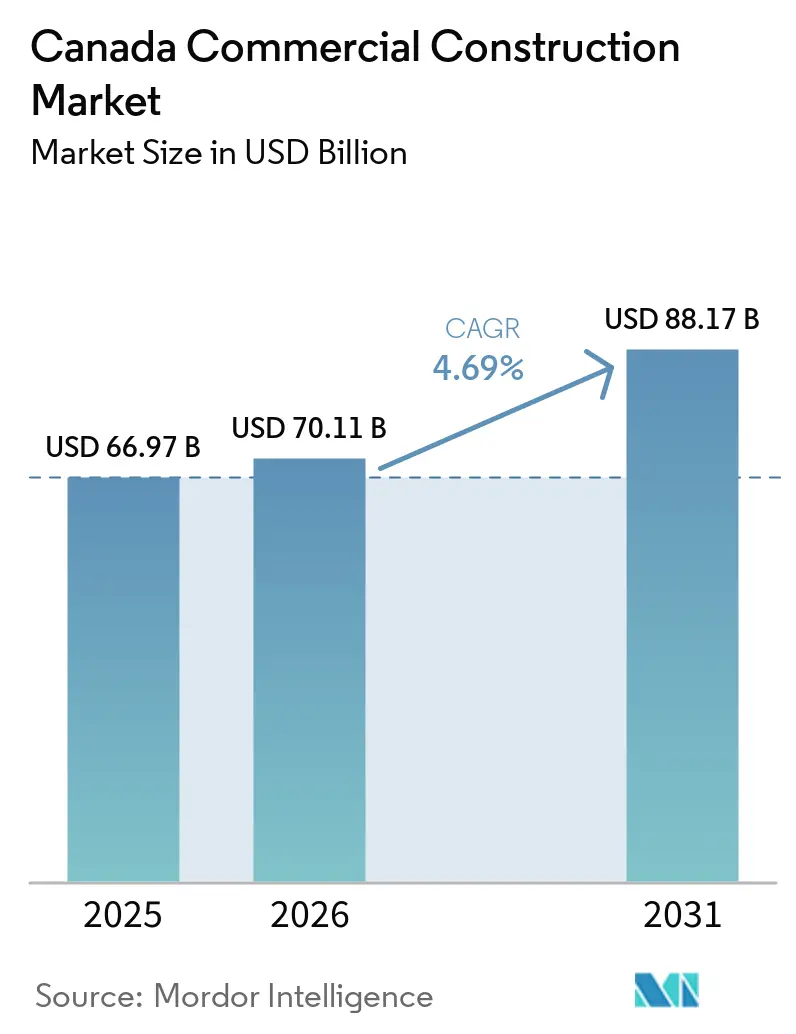
| Tamaño del mercado (2026) | USD 70.11 mil millones |
| Tamaño del mercado (2031) | USD 88.17 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.69% CAGR |
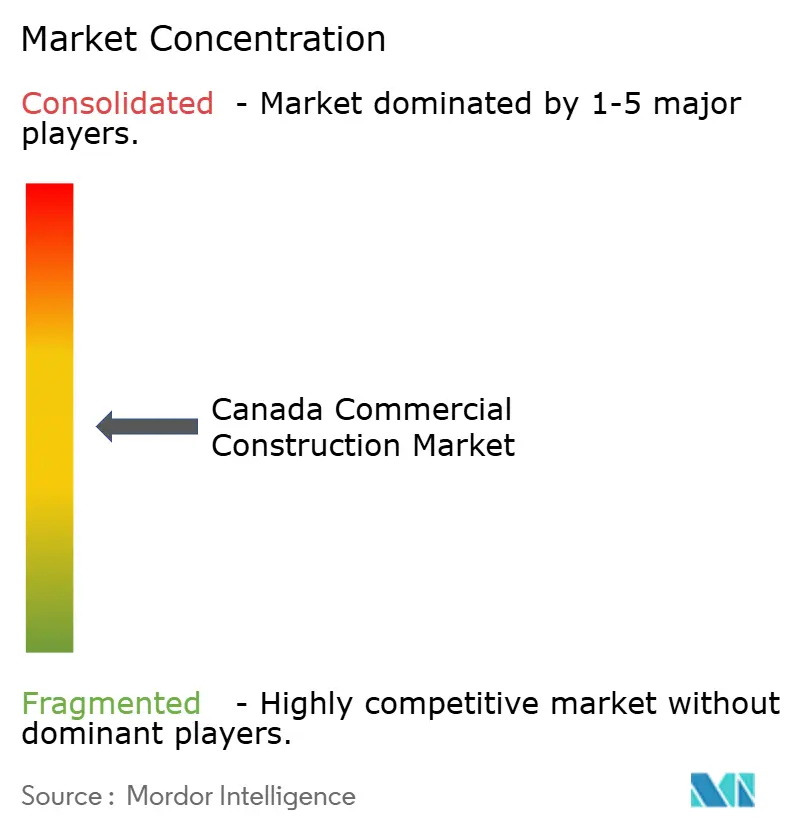
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la construcción comercial en Canadá por Mordor Intelligence
Se espera que el tamaño del mercado de la construcción comercial en Canadá crezca de 66.97 millones de dólares en 2025 a 70.11 millones de dólares en 2026, y se prevé que alcance los 88.17 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.69% durante el período 2026-2031.
El cambio en la demanda hacia los centros de datos y los centros logísticos está redirigiendo el capital lejos de las torres de oficinas tradicionales, mientras que una cartera de proyectos de obras públicas de 159 mil millones de dólares impulsa distritos de uso mixto que combinan usos cívicos, comerciales y hoteleros. Las condiciones de financiación se han suavizado desde el recorte de la tasa de interés de referencia en enero de 2025, pero los promotores siguen siendo selectivos porque la inflación de los costos de construcción aún supera el índice de precios al consumidor. La entrega modular está ganando terreno a medida que los contratistas buscan acortar los plazos y protegerse contra la escasez de mano de obra calificada, pero la inconsistencia en las aprobaciones municipales ralentiza su adopción generalizada. En conjunto, estas fuerzas están transformando cómo, dónde y quién construye el mercado de la construcción comercial en Canadá.
Conclusiones clave del informe
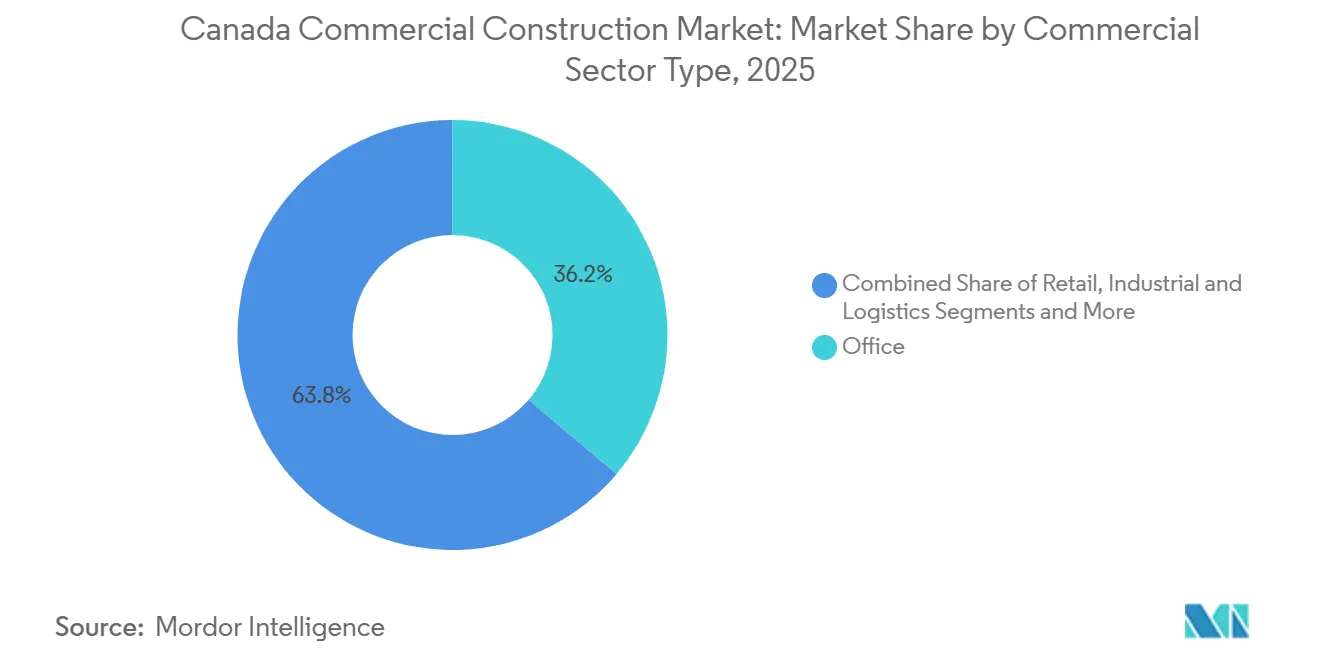
- Por tipo de sector comercial, el espacio de oficinas lideró con el 36.2% de la cuota de mercado de la construcción comercial en Canadá en 2025, mientras que se prevé que las instalaciones industriales y logísticas se expandan a una tasa de crecimiento anual compuesta del 5.23% hasta 2031.
- Por tipo de construcción, la actividad de obra nueva representó el 77.2% del tamaño del mercado de la construcción comercial de Canadá en 2025, mientras que las obras de renovación avanzan a una tasa de crecimiento anual compuesta (CAGR) del 5.09% durante el período 2026-2031.
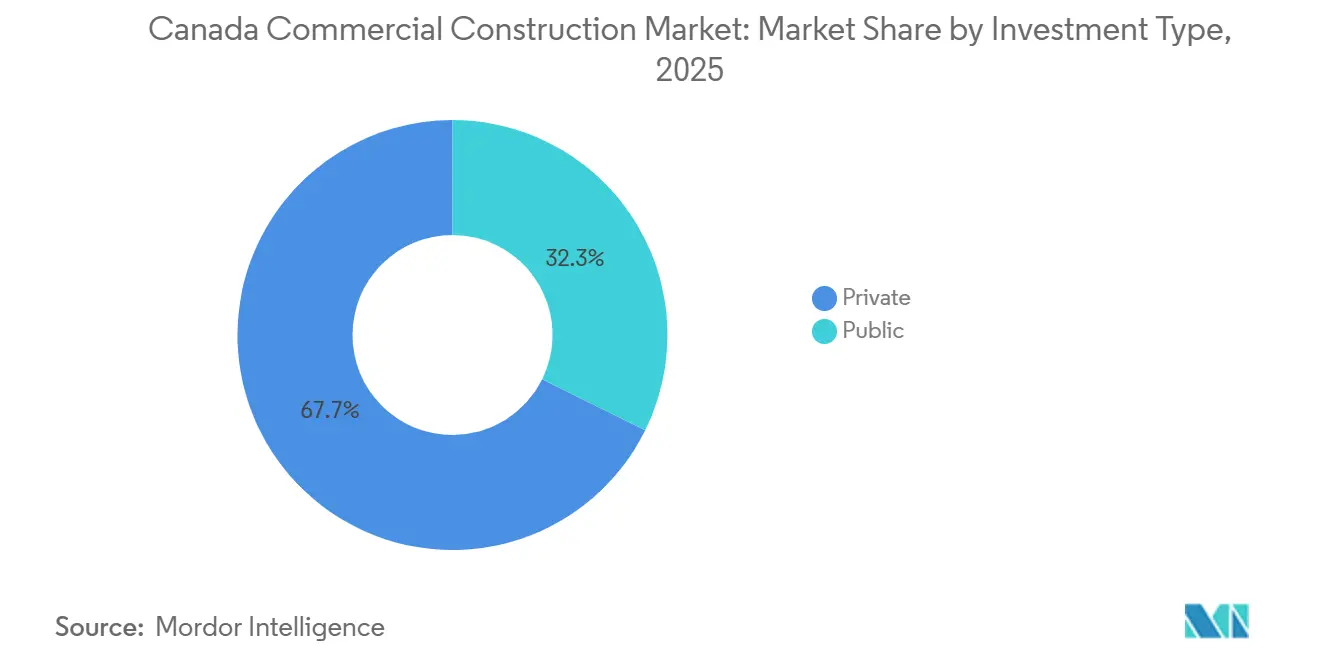
- Por fuente de inversión, el capital privado aportó el 67.7% del gasto total en 2025, pero se prevé que el gasto público registre una tasa de crecimiento anual compuesta (CAGR) del 5.05% hasta 2031.
- Por provincias, Ontario acaparó el 34.1% del mercado canadiense de la construcción comercial en 2025, y se espera que la Columbia Británica registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 5.41%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de la construcción comercial en Canadá
Análisis del impacto de los impulsores
| Factores de la migración | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento de los centros de datos y las instalaciones críticas | + 1.4% | Columbia Británica, Alberta, Ontario, Quebec | Corto plazo (≤ 2 años) |
| Ampliación de las instalaciones logísticas y de almacenamiento. | + 1.2% | Ontario, Columbia Británica, Quebec | Corto plazo (≤ 2 años) |
| Tuberías de infraestructura del sector público que dan soporte a la construcción institucional y cívica. | + 0.8% | Ontario, Quebec, Columbia Británica | Mediano plazo (2-4 años) |
| Programas de modernización y descarbonización | + 0.6% | Núcleos urbanos a nivel nacional | Largo plazo (≥ 4 años) |
| Adopción de la construcción modular y prefabricada | + 0.5% | Grandes metrópolis | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El crecimiento de los centros de datos y las instalaciones críticas impulsa la demanda de construcción especializada.
Los proyectos de hiperescala están absorbiendo mano de obra calificada y capacidad de subestaciones. BCE abrió la primera fase de 73 MW de su campus de Kamloops en junio de 2025, mientras que eStruxture y Vantage obtuvieron cada una rondas de financiamiento de nueve cifras para crecer en provincias ricas en energía hidroeléctrica. El complejo propuesto por QScale en Ontario, de USD 1.85-2.96 mil millones, se ubicaría entre las construcciones de una sola fase más grandes del país. Las empresas de servicios públicos en Columbia Británica y Quebec están acelerando las interconexiones para clientes de infraestructura digital, aplazando ocasionalmente otras conexiones industriales para liberar capacidad. Estas construcciones intensivas en capital mantienen a los contratistas especializados ocupados mucho más allá de 2027 [1] BCE Inc., “BCE abre la primera fase del campus de datos de Kamloops de 73 MW, junio de 2025”, bce.ca.
La expansión de las instalaciones logísticas y de almacenamiento impulsa la actividad de proyectos industriales.
La creciente penetración del comercio electrónico está manteniendo la demanda de almacenes de gran formato con capacidad de cadena de frío y última milla. Metro British Columbia completó 4.3 millones de pies cuadrados de espacio industrial en 2025, la mitad de él construido a medida para inquilinos especializados. La disponibilidad nacional se redujo al 5.0%, incluso cuando el inicio de obras alcanzó su nivel más bajo en cinco años, lo que implica posibles déficits de suministro para 2027. Las mejoras portuarias en British Columbia y Quebec están impulsando nuevos parques logísticos en municipios adyacentes donde los precios de los terrenos continúan aumentando a tasas de dos dígitos. Los principales minoristas como Amazon y Walmart están anclando clústeres de cumplimiento que atraen a proveedores externos y empresas de embalaje [2] Autoridad Portuaria de Montreal, “Actualización de la expansión de la terminal de contenedores de 2025”, port-montreal.com.
Oleoductos de infraestructura del sector público que dan soporte a la construcción institucional y cívica.
Los gobiernos están utilizando presupuestos de capital plurianuales para impulsar distritos comerciales alrededor de estaciones de transporte y campus hospitalarios. El Presupuesto 2025 esbozó USD 85 mil millones para corredores de transporte y USD 22.2 mil millones para instalaciones de defensa, acelerando las aprobaciones de permisos y señalando una demanda a largo plazo. Las remodelaciones de atención médica en Columbia Británica y Ontario están atrayendo proyectos privados de comercio minorista y hostelería que siguen el flujo de personal clínico y pacientes. El Eglinton Crosstown LRT y la Ontario Line han liberado cientos de hectáreas para la rezonificación, impulsando la consolidación de terrenos en el centro de Ontario. Un impulso similar se observa en Quebec, donde las nuevas estaciones del REM están comprimiendo los ciclos de desarrollo [3] Oficial de Presupuesto Parlamentario, “Perspectivas de la cartera de infraestructura y comunidades 2025-26”, pbo-dpb.gc.ca.
Los programas de modernización y descarbonización impulsan las obras de renovación comercial.
Los incentivos federales están redirigiendo capital hacia edificios existentes. El programa Deep Retrofit Accelerator respalda las mejoras de la envolvente y la instalación de bombas de calor, que pueden reducir el consumo de energía en un 30 % o más. Los reembolsos de las compañías de servicios públicos, que cubren hasta el 40 % de los costos de las reformas, están acortando los plazos de recuperación de la inversión, incluso con tasas de interés elevadas. Los propietarios de oficinas que buscan rentas premium están optando por la recertificación LEED, que generó rentas entre un 8 % y un 12 % más altas en 2025. Los códigos municipales actualizados ahora exigen reformas integrales al solicitar permisos importantes, lo que genera una acumulación constante de proyectos pendientes durante la próxima década.
Análisis del impacto de las restricciones
| Dominación | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altas tasas de interés y financiación restrictiva | −0.9% | Calgary, Edmonton, mercados secundarios | Corto plazo (≤ 2 años) |
| Escasez de mano de obra calificada | −0.7% | Columbia Británica, Ontario | Mediano plazo (2-4 años) |
| Volatilidad de los precios de los materiales y largos plazos de entrega | −0.4% | Proyectos con uso intensivo de acero en todo el país | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Los altos tipos de interés y la escasez de financiación están retrasando los proyectos de desarrollo privado.
Incluso después del recorte de tasas de enero de 2025, los bancos se muestran cautelosos. Los requisitos de capital propio ahora superan el 30 % para construcciones especulativas, lo que paraliza el inicio de nuevos proyectos de oficinas en los mercados de Alberta con alta tasa de desocupación. Los diferenciales de los préstamos para la construcción se ampliaron a 250 puntos básicos a finales de 2025, lo que obliga a los promotores de nivel medio a recurrir a deuda privada más costosa. Los proyectos públicos y de construcción a medida dominan la cartera actual, ya que ofrecen condiciones más favorables. Hasta que la tasa de desocupación se normalice, la construcción de oficinas convencionales se verá limitada.
Escasez de mano de obra calificada, aumento de costos y riesgos de ejecución.
Canadá necesita más de 85 000 trabajadores de la construcción adicionales para 2032, pero la finalización de los programas de aprendizaje no alcanza el nivel de jubilaciones. El salario medio de los electricistas en Ontario llegó a 25.16 USD por hora en 2025, un 14 % más en dos años. Los contratistas a menudo renuncian a participar en licitaciones porque no pueden realizar trabajos de personal, lo que oculta la demanda real. Una nueva Alianza de Vivienda y Construcción busca simplificar el reconocimiento de credenciales extranjeras, pero las diferencias provinciales ralentizan su implementación. El aumento de los costos laborales se cita ahora con más frecuencia que los materiales como el principal riesgo presupuestario.
Análisis de segmento
Por tipo de sector comercial: Los centros de datos redefinen el crecimiento industrial.
Se prevé que las propiedades industriales y logísticas registren una tasa de crecimiento anual compuesta (TCAC) del 5.23 % hasta 2031, impulsadas por centros de datos a hiperescala y centros de comercio electrónico que requieren sistemas complejos de energía y refrigeración. El sector de la construcción en Canadá también se beneficia de la evolución de las necesidades inmobiliarias. El espacio de oficinas aún representó el 36.2 % del valor de la construcción en 2025, pero los nuevos proyectos disminuyeron, ya que la tasa de desocupación, aunque menor (18.0 %), se mantiene muy por encima de los niveles de 2019. Las normas de regreso a la oficina de los principales bancos y el mandato de cinco días de Ontario añadieron 2.2 millones de pies cuadrados de absorción neta, pero el exceso de inventario de subarrendamientos mantiene a los promotores cautelosos. La construcción de locales comerciales ahora favorece los mercados gastronómicos y los centros de entretenimiento, mientras que los sitios de hostelería, los vinculados a la atención médica y los de uso mixto se benefician de la presencia de grandes inquilinos institucionales en las cercanías. En general, los incentivos para la reutilización adaptativa y la dinamización del centro de la ciudad están orientando al sector minorista hacia la conversión de oficinas infrautilizadas en espacios experienciales en la planta baja.
La búsqueda de calidad por parte de los inquilinos está ampliando la brecha de clases, con una tasa de desocupación del 9.3 % para las clases AAA y A frente al 17.8 % para las clases B y C. La fase 2 de CIBC Square entregó 1.75 millones de pies cuadrados en 2026 y obtuvo un prearrendamiento completo de empresas financieras que buscaban consolidación. El área metropolitana de Columbia Británica añadió 4.3 millones de pies cuadrados de espacio industrial en 2025, la mitad de ellos construidos a medida para la cadena de frío y la entrega de última milla. Los centros de datos dentro de esta categoría ahora cuestan más de 300 USD por pie cuadrado debido a la redundancia de energía, la refrigeración líquida y la ingeniería sísmica. Los promotores minoristas siguen priorizando la reutilización adaptativa, ayudados por subvenciones municipales que incentivan los proyectos de revitalización del centro de la ciudad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de construcción: La renovación cobra impulso bajo los mandatos de descarbonización.
Las construcciones nuevas aún representaron el 77.2% del volumen de 2025, pero se prevé que las renovaciones aumenten a una CAGR del 5.09% a medida que se implementen códigos energéticos más estrictos. El fondo de USD 148 millones de la Iniciativa Aceleradora de Retrofit Profundo se dirige a edificios anteriores al año 2000 para mejoras en envolventes, HVAC y automatización. Los propietarios de Ontario y Columbia Británica que obtengan la certificación LEED Oro o Platino en 2025 captaron primas de alquiler del 8 al 12% que justifican presupuestos de retrofit de USD 20 a 30 por pie cuadrado. Las conversiones de oficinas a viviendas están creciendo en Calgary y Edmonton, donde las tasas de desocupación superiores al 25% hacen que algunas torres sean obsoletas. Los códigos provinciales adoptados en 2024-2025 ahora activan retrofits integrales cada vez que se retiran permisos importantes.
Los usuarios industriales y logísticos siguen prefiriendo la construcción nueva, ya que las estructuras antiguas no cumplen con los requisitos de altura libre de 40 metros ni con las altas cargas del piso. Todos los centros de datos son proyectos de nueva construcción, lo que exige mano de obra especializada para la instalación de sistemas de refrigeración líquida y fuentes de alimentación redundantes. Los comercios minoristas y las oficinas tradicionales dominan los planes de renovación, incorporando patios de comidas, gimnasios y espacios de coworking para mantenerse competitivos frente al comercio electrónico. El programa del Banco de Infraestructura de Canadá exige un ahorro energético de al menos el 30 % para liberar capital, lo que obliga a realizar mejoras profundas en lugar de incrementales. Estas presiones regulatorias y financieras vinculan la renovación a una demanda sostenida hasta 2031.
Por fuente de inversión: El gasto público sirve de ancla para los distritos institucionales.
Los inversores privados aportaron el 67.7% del capital para 2025, pero se espera que la financiación pública crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.05%, impulsada por hospitales, líneas de transporte público y proyectos cívicos que dan origen a distritos de uso mixto. El plan de infraestructura de Ottawa, con un presupuesto de 159.000 millones de dólares y que se extiende hasta 2030, agrupa juzgados y oficinas con derechos de desarrollo adyacentes. La remodelación de hospitales en Columbia Británica y Ontario está generando una oleada de demanda de comercio minorista, vivienda y oficinas a poca distancia a pie. Las asociaciones público-privadas (APP) de transporte público, como la Línea Ontario y el REM de Quebec, permiten a los consorcios monetizar los derechos aéreos mientras los gobiernos financian la infraestructura básica. Las subvenciones federales para proyectos verdes, por un valor de 298 millones de dólares para el período 2025-2026, orientan aún más el gasto hacia la mejora de los activos comunitarios.
El capital privado se concentra ahora en espacios industriales y centros de datos construidos a medida, donde la solvencia de los inquilinos y los contratos de arrendamiento a largo plazo reducen el riesgo crediticio. La construcción especulativa de torres de oficinas se ha paralizado en mercados con alta tasa de desocupación, lo que ha llevado a los inversores a optar por la reutilización adaptativa y las renovaciones de menor riesgo. El gasto público actúa de forma contracíclica, aliviando la carga de trabajo de los contratistas cuando los proyectos privados se estancan. Ontario y Quebec captan casi el 60 % de los fondos federales para infraestructura, dejando a otras provincias con menos recursos. Los fondos de pensiones y los REIT (fondos de inversión inmobiliaria) recurren cada vez más a la autofinanciación o a los mercados de deuda privada, eludiendo los estándares más estrictos de los bancos para los préstamos a la construcción.
Análisis geográfico
Ontario concentró el 34.1% de la construcción nacional en 2025 gracias al avance de la Fase 2 de CIBC Square y Union Centre. Sin embargo, una tasa de desocupación de oficinas del 18.0% desvió el capital hacia proyectos de centros de datos y logística en los suburbios de Mississauga, Brampton y Vaughan. La absorción neta alcanzó los 2.2 millones de pies cuadrados después de que los bancos restablecieran los mandatos de oficinas y Ontario ordenara el trabajo presencial de cinco días a partir de enero de 2026. Por otro lado, el campus planificado por QScale, con un presupuesto de entre 2.5 y 4.0 millones de dólares canadienses (entre 1.85 y 2.96 millones de dólares estadounidenses), puso de manifiesto la creciente demanda de contratistas especializados y energía. La fortaleza industrial se mantuvo en torno a los centros de Amazon y Walmart, respaldada por los permisos de construcción de febrero de 2025 por valor de 3.7 millones de dólares estadounidenses y las intenciones anuales de construcción no residencial por valor de 57 millones de dólares estadounidenses.
Se proyecta que Columbia Británica crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5.41 % hasta 2031, con una tasa de desocupación industrial del 6.0 % en el área metropolitana y 1.3 millones de pies cuadrados de inicios especulativos en 2026. La ciudad entregó 4.3 millones de pies cuadrados de espacio industrial, en su mayoría construido a medida, en 2025, mientras que operadores de centros de datos como BCE y eStruxture aprovecharon la energía hidroeléctrica a menos de USD 0.05/kWh. La tasa de desocupación de oficinas del 11.6 %, junto con los altos costos del suelo, está impulsando la inversión hacia la reutilización adaptativa, ya que los grandes proyectos de transporte y hospitales aumentan la demanda comercial circundante en medio de una escasez de mano de obra que ha elevado los salarios de los electricistas a CAD 34 (USD 25.16) por hora.
La amplia oferta de contratistas en Ontario, la liberación de terrenos impulsada por el transporte público y la base de inquilinos financieros sustentan su escala, mientras que la escasez de terrenos en Columbia Británica genera almacenes de varios pisos más caros y una mayor presión salarial. Ambas áreas metropolitanas buscan el crecimiento de los centros de datos, pero Ontario depende de la energía nuclear y el gas, mientras que la combinación hidroeléctrica de Columbia Británica ofrece ventajas en cuanto a costos y sostenibilidad. El sector minorista en cada mercado ahora favorece los mercados gastronómicos y los formatos con entretenimiento como eje central, que reutilizan las plantas bajas de edificios antiguos.
Panorama competitivo
El mercado de contratistas en Canadá está moderadamente fragmentado. SNC-Lavalin, PCL y EllisDon suelen ganar megaproyectos gracias a su solidez financiera y sus avanzadas plataformas BIM, mientras que las empresas regionales de tamaño mediano compiten en proyectos convencionales de acondicionamiento de oficinas. Los clientes de centros de datos prefieren constructores que realicen internamente las instalaciones eléctricas, lo que otorga a EllisDon y Pomerleau una ventaja competitiva una vez que la capacidad supera los 20 MW.
Se están produciendo cambios estratégicos. SNC-Lavalin reorientó 2.41 millones de dólares procedentes de la venta de la autopista 407 hacia la modernización de centrales nucleares, orientando su cartera de pedidos hacia infraestructuras con cláusulas de ajuste por inflación. Bird Construction amplió sus divisiones de ejecución propia para mitigar el riesgo de margen derivado de la escasez de subcontratistas, una táctica que se refleja en su informe de cartera de pedidos de 2.07 millones de dólares. Las empresas conjuntas dominan los proyectos de transporte público, como la Línea Ontario, ya que permiten compartir riesgos, pero se disuelven al finalizar la obra, por lo que las alianzas duraderas siguen siendo poco comunes.
La adopción de tecnología amplía la brecha de rendimiento. Las empresas líderes utilizan gemelos digitales y escaneos de progreso con drones para el control de costos en tiempo real, mientras que muchas empresas más pequeñas carecen del capital para adoptar herramientas similares. Los especialistas en módulos y las nuevas empresas de diseño y construcción están incursionando en nichos de mercado como las cápsulas para habitaciones de hotel, prescindiendo de los contratistas generales y contratando directamente con los propietarios. A medida que los paquetes de acero a precio fijo se vuelven más riesgosos, solo las empresas con sólidas estrategias de cobertura pueden mantener los márgenes históricos.
Líderes de la industria de la construcción comercial de Canadá
SNC‑Lavalin Group Inc.
Construcción PCL
Grupo EllisDon
pomerleau inc.
Empresa de construcción de aves
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Febrero de 2026: Empleo y Desarrollo Social de Canadá proyectó un déficit de 1.4 millones de trabajadores cualificados para 2033, poniendo de relieve el riesgo que supone la mano de obra en el sector de la construcción.
- Enero de 2026: Ontario impuso la obligatoriedad de que los empleados públicos asistan a la oficina cinco días a la semana, lo que redujo el espacio subarrendado en el centro de la ciudad.
- Diciembre de 2025: Qu Data Centres inauguró nueve instalaciones modulares con una capacidad total de 49 MW y una superficie de 374,000 pies cuadrados.
- Julio de 2025: eStruxture recaudó 1 millones de dólares para ampliar sus centros de datos en Quebec, Ontario y Columbia Británica.


Alcance del informe sobre el mercado de la construcción comercial en Canadá
Por tipo de sector comercial
| Oficina |
| Venta al Por Menor |
| Industrial y Logística |
| Otros |
Por tipo de construcción
| Nueva construcción |
| Renovación |
Por fuente de inversión
| Público |
| Privado |
Por provincia
| Ontario |
| Quebec |
| Columbia Británica |
| Alberta, Canada |
| Resto de Canadá |
| Por tipo de sector comercial | Oficina |
| Venta al Por Menor | |
| Industrial y Logística | |
| Otros | |
| Por tipo de construcción | Nueva construcción |
| Renovación | |
| Por fuente de inversión | Público |
| Privado | |
| Por provincia | Ontario |
| Quebec | |
| Columbia Británica | |
| Alberta, Canada | |
| Resto de Canadá |


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de la construcción comercial en Canadá en 2026?
Se estima que el mercado de la construcción comercial en Canadá alcanzará los 70.11 millones de dólares estadounidenses en 2026.
¿Qué provincia se prevé que experimente el mayor crecimiento hasta 2031?
Se prevé que la Columbia Británica registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 5.41%, impulsada por la escasez de terrenos industriales y la construcción de centros de datos.
¿Qué segmento domina el gasto actual?
Los activos de oficinas siguen liderando el gasto con un 36.2% del total previsto para 2025, aunque los proyectos industriales están ganando terreno rápidamente.
¿Qué tan grave es la escasez de mano de obra que enfrentan los constructores?
Canadá podría tener un déficit de más de 85,000 trabajadores de la construcción para 2032, lo que provocaría un aumento de los salarios y de los plazos de entrega.
¿Por qué los centros de datos están influyendo en las tendencias de la construcción?
Los centros de datos a hiperescala requieren sistemas de refrigeración especializados y alimentación eléctrica redundante, lo que genera contratos de alto valor que absorben mano de obra especializada y materiales.
¿Está creciendo más rápido la actividad de renovación o de nueva construcción?
Las obras de renovación vinculadas a las normativas de descarbonización están creciendo a un ritmo anual compuesto del 5.09%, superando el crecimiento general del mercado.
Última actualización de la página:



