

Tamaño y participación en el mercado de tarjetas de crédito de Canadá
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
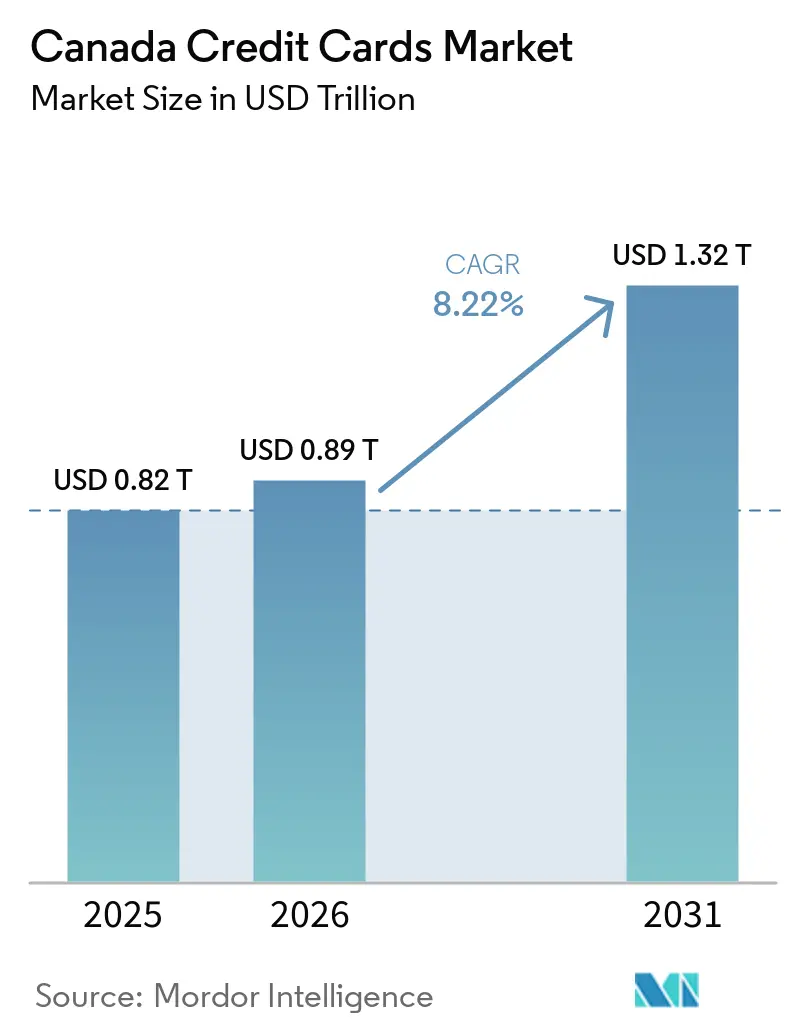
| Tamaño del mercado (2026) | USD 0.89 billones |
| Tamaño del mercado (2031) | USD 1.32 billones |
| Tasa de crecimiento (2026 - 2031) | 8.22% CAGR |
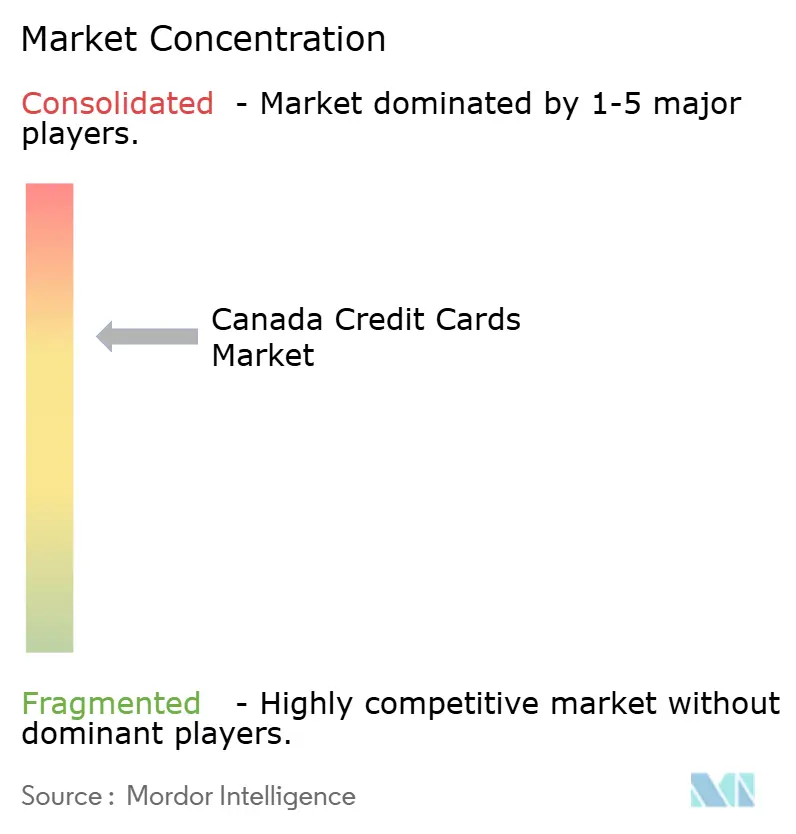
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tarjetas de crédito de Canadá por Mordor Intelligence
Se espera que el tamaño del mercado de tarjetas de crédito de Canadá crezca de 0.82 billones de dólares estadounidenses en 2025 a 0.89 billones de dólares estadounidenses en 2026, y se prevé que alcance los 1.32 billones de dólares estadounidenses en 2031, con una tasa de crecimiento anual compuesta del 8.22 % durante el período 2026-2031.
El uso de tarjetas sigue siendo fundamental para el gasto de los hogares, ya que los ecosistemas de recompensas de los grandes emisores fortalecen la fidelización, y los consumidores priorizan la comodidad y la acumulación de puntos en las categorías cotidianas. La expansión del comercio electrónico y el continuo auge de los pagos sin contacto están aumentando la frecuencia de uso de tarjetas tanto en línea como en tiendas físicas, gracias a una sólida infraestructura digital y una aceptación casi universal entre los comercios. La función Tap to Pay de Apple en el iPhone está ampliando la aceptación para los microcomercios al eliminar la necesidad de terminales dedicadas, lo que permite un mayor volumen de transacciones en segmentos de pequeñas empresas con acceso limitado a estos servicios. Al mismo tiempo, la reducción de las tasas de intercambio para pequeñas empresas en octubre de 2024 está facilitando la aceptación de tarjetas para los comercios, mientras que los modestos pero visibles aumentos en la morosidad de las tarjetas mantienen la gestión de riesgos como prioridad para los emisores, que buscan equilibrar el crecimiento con una evaluación de riesgos prudente.
Conclusiones clave del informe
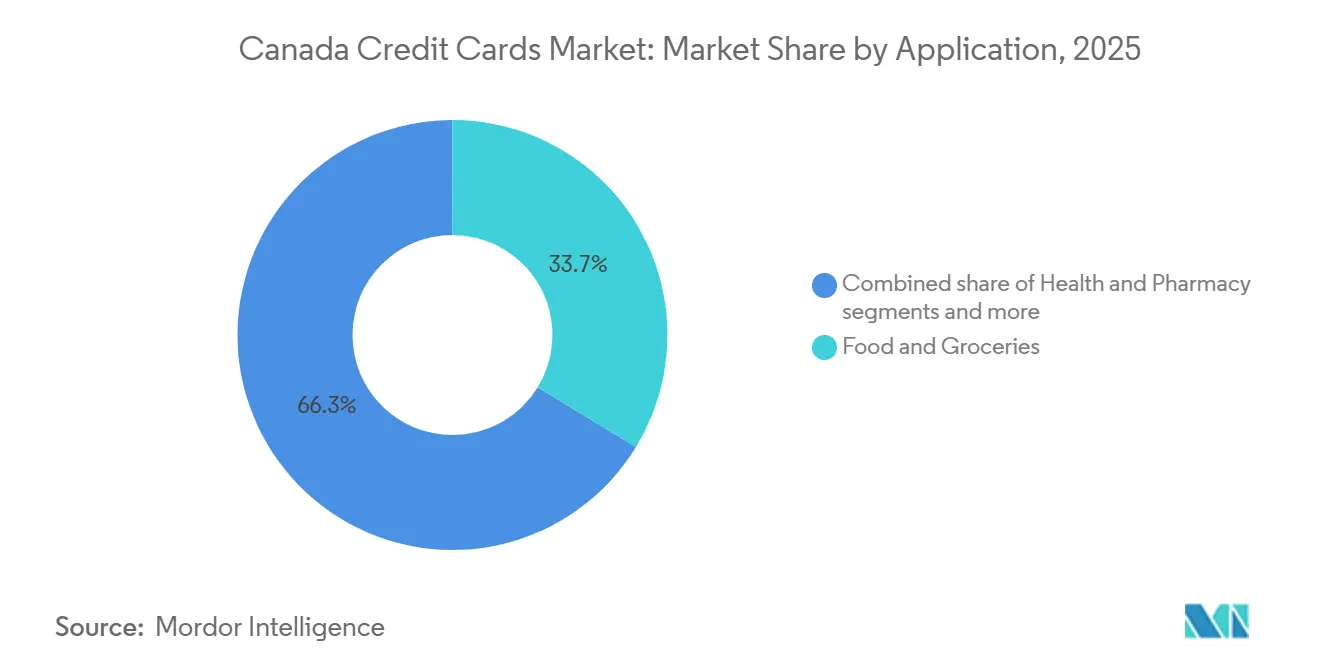
- Por aplicación, el sector de Alimentación y Comestibles lideró con el 33.73% de la cuota de mercado de tarjetas de crédito en Canadá en 2025, mientras que se prevé que el sector de Viajes y Turismo se expanda a una tasa de crecimiento anual compuesta del 9.16% hasta 2031.
- Por tipo de tarjeta, las tarjetas de crédito de uso general representaron el 91.38% de la cuota de mercado de tarjetas de crédito en Canadá en 2025, mientras que se prevé que las tarjetas de crédito especializadas y de marca compartida crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.26% hasta 2031.
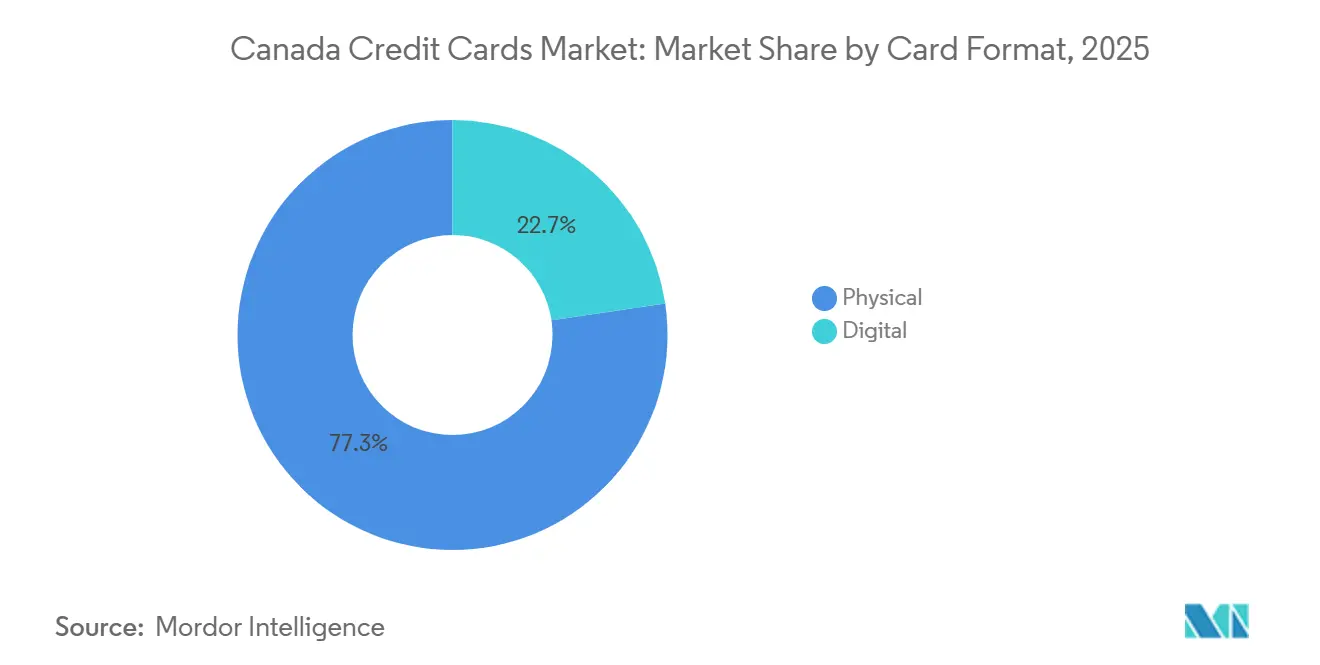
- Por formato de tarjeta, las tarjetas físicas representaron el 77.37% de la cuota de mercado de tarjetas de crédito en Canadá en 2025, mientras que se espera que las credenciales digitales tokenizadas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 13.73% hasta 2031.
- Por proveedor, Visa lideró con el 57.24% de la cuota de mercado de emisores de tarjetas de crédito en Canadá en 2025, mientras que se prevé que Mastercard se expanda a una tasa de crecimiento anual compuesta del 6.77% hasta 2031.
- Geográficamente, Ontario acaparó el 39.87% de la cuota de mercado de tarjetas de crédito de Canadá en valor de transacciones en 2025, mientras que se prevé que Alberta crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.67% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de tarjetas de crédito de Canadá
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los ecosistemas de recompensas y las marcas compartidas intensifican la captación de gastos. | + 1.8% | Con presencia global, especialmente en las áreas metropolitanas de Ontario y Columbia Británica. | Mediano plazo (2-4 años) |
| El auge del comercio electrónico mantiene las tarjetas como elemento central del pago remoto. | + 1.5% | Global, con repercusiones en la región Asia-Pacífico y el comercio transfronterizo. | Largo plazo (≥ 4 años) |
| La omnipresencia de los pagos sin contacto y el creciente uso de las billeteras móviles aumentan la frecuencia de uso de las tarjetas. | + 1.3% | A nivel nacional, los grupos de edad más jóvenes impulsan el uso. | Corto plazo (≤ 2 años) |
| La escala de distribución de los cinco grandes bancos profundiza la penetración de la venta cruzada de tarjetas. | + 1.2% | Centros urbanos grandes y nacionales | Mediano plazo (2-4 años) |
| La función "Tocar para pagar" en iPhone permite la aceptación de crédito por parte de microcomercios a gran escala. | + 0.9% | corredores comerciales urbanos nacionales | Mediano plazo (2-4 años) |
| La reducción del intercambio de SMB disminuye la fricción de aceptación. | + 0.5% | Base nacional amplia de pequeñas empresas | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Los ecosistemas de recompensas y las marcas compartidas intensifican la captación de gastos.
La competencia basada en recompensas ha fortalecido la lealtad, con categorías ricas en puntos para supermercados, gasolina y viajes que fomentan el uso repetido de tarjetas y ganancias constantes de participación en la cartera en 2026 [1] Association des banquiers canadiens, “Cartes de Crédit, Usage et Avantages,” Canadian Bankers Association, cba.ca . Los grandes programas de marca compartida son clave para este patrón, ya que los comercios y emisores alinean incentivos que mantienen el gasto dentro de sus ecosistemas, lo que ancla cestas de alta frecuencia como supermercados y farmacias. La estacionalidad amplifica este efecto, ya que las promociones dirigidas en torno a los principales períodos de compras dirigen los dólares discrecionales hacia programas con tasas de acumulación de bonificación y reglas de canje simplificadas. Los emisores también han mejorado las experiencias digitales para que los titulares de tarjetas puedan canjear, solicitar reemplazos o ajustar límites a través de canales móviles, lo que fortalece la retención y aumenta las probabilidades de que la tarjeta principal siga siendo la primera en la cartera. A medida que más marcas compartidas escalan, el mercado de tarjetas de crédito de Canadá se beneficia de una lealtad integrada creciente que impulsa una frecuencia incremental en los corredores de combustible, supermercados y viajes.
Los vientos favorables del comercio electrónico mantienen las tarjetas como elemento central del pago remoto.
La adopción del comercio electrónico mantiene las transacciones sin presencia de tarjeta como elemento central del comercio minorista en línea, y los pagos digitales representan la mayor parte del valor de las transacciones en los flujos de pago en evolución de Canadá. Los consumidores que utilizan activamente los pagos móviles son más propensos a realizar transacciones en línea con credenciales de crédito y lo hacen con mayor frecuencia, lo que mantiene la prominencia de la tarjeta en el comercio por suscripción y bajo demanda. La modernización de la industria de pagos se centra en la transparencia y la autenticación segura, lo que respalda este crecimiento a través de mensajes estandarizados y divulgación clara de tarifas, lo que ayuda a los comerciantes a mantener una aceptación estable. Las preocupaciones de los titulares de tarjetas sobre el fraude son reales, sin embargo, las políticas de responsabilidad cero y una mejor detección de riesgos han preservado la confianza en los sistemas de tarjetas durante el proceso de pago [2] Equifax Canada, “Credit Card Balances Expected to Peak in December With the Holiday Season,” Equifax Canada, equifax.ca . A medida que aumentan los volúmenes en línea, el mercado de tarjetas de crédito de Canadá continúa capturando cestas remotas a través de credenciales tokenizadas, capas de seguridad alojadas por el emisor y experiencias de pago con un clic optimizadas.
La escala de distribución de los cinco principales bancos profundiza la penetración de la venta cruzada de tarjetas.
Los grandes bancos están utilizando su amplia base de clientes y la adopción digital para ofrecer tarjetas de crédito adicionales durante la incorporación de nuevos clientes y en momentos clave de su vida, reforzando así su cuota de mercado. La adopción móvil visible entre millones de clientes permite aumentos instantáneos de límites, controles de tarjetas de autoservicio y ofertas personalizadas, lo que incrementa las tasas de activación y mantiene el estatus de tarjeta principal dentro de los ecosistemas bancarios. Las divulgaciones de cartera también indican que los bancos gestionan cuidadosamente las provisiones para pérdidas, equilibrando el crecimiento con controles de riesgo prudentes mientras la calidad crediticia se estabiliza a finales de 2025 y principios de 2026. La escala continúa expandiéndose mediante fusiones y adquisiciones; por ejemplo, la adquisición de Canadian Western Bank por parte de National Bank profundiza su alcance en el oeste de Canadá y abre nuevos canales de venta cruzada para tarjetas de pequeñas empresas y clientes comerciales. A medida que la venta cruzada madura, el mercado canadiense de tarjetas de crédito capta el gasto adicional de las relaciones bancarias existentes más rápidamente de lo que los nuevos competidores pueden desplazar a los emisores establecidos.
El sistema de pago sin contacto en iPhone permite a los microcomercios aceptar tarjetas de crédito a gran escala.
La función Tap to Pay de Apple para iPhone permite a los comercios aceptar pagos sin contacto con tan solo un iPhone y una aplicación compatible, lo que elimina los costes de hardware y acelera la adopción de tarjetas para los pequeños comerciantes. Las primeras implementaciones con grandes procesadores y minoristas demuestran cómo el pago en tienda o a través del móvil puede reducir las colas y mejorar la conversión en categorías de productos no esenciales. Este modelo de aceptación simplificado es fundamental, ya que la adopción de tarjetas por parte de los microcomercios se ha visto históricamente rezagada debido a los costes de alquiler de terminales y las comisiones por servicio. A medida que más pequeñas empresas adopten sistemas de punto de venta con software en 2026, el mercado canadiense de tarjetas de crédito se beneficiará de una mayor aceptación en restaurantes, servicios a domicilio, salones de belleza y transporte público. La combinación de Tap to Pay y las bajas comisiones de intercambio para pequeñas empresas contribuye a normalizar la aceptación de tarjetas para los comercios de bajo importe y amplía el número de establecimientos que las aceptan.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El aumento de la morosidad y de los saldos rotatorios incrementa las pérdidas crediticias. | - 1.1% | Zonas de estrés en Alberta y Ontario | Corto plazo (≤ 2 años) |
| Los recortes en las tasas de intercambio para pymes comprimen los márgenes de los emisores en las combinaciones de gasto afectadas. | - 0.7% | Segmentos nacionales de pequeños comerciantes | Mediano plazo (2-4 años) |
| El cumplimiento de las normas de banca abierta (CDBA) y el intercambio de datos aumentan los costos, intensificando la necesidad de cambiar de banco. | - 0.4% | Supervisión nacional y federal | Largo plazo (≥ 4 años) |
| Un mayor fraude y contracargos en el comercio electrónico requieren controles de riesgo más costosos. | - 0.3% | Enfoque nacional en casos de tarjetas no presentes | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El aumento de la morosidad y de los saldos rotatorios incrementa las pérdidas crediticias.
Las tasas de morosidad grave en tarjetas aumentaron al 0.95 % para el cuarto trimestre de 2025, lo que indica un ritmo de deterioro más lento que en años anteriores, pero aún justifica una provisión cuidadosa por parte de los emisores. [3] TransUnion Canada, “La deuda de los hogares canadienses alcanza los 2.6 billones de dólares a medida que emerge un crecimiento equilibrado en ambos extremos del espectro de riesgo”, TransUnion, transunion.ca . Las presiones son desiguales en los diferentes grupos de edad y riesgo, con saldos por debajo del nivel de riesgo óptimo que crecen más rápido que los niveles de riesgo óptimo y algunas regiones muestran un estrés más persistente, lo que requiere un ajuste de riesgo localizado. Las proporciones de pago a saldo de los consumidores se han suavizado desde mediados de 2023, y eso indica que los hogares están extendiendo los plazos de pago para administrar el flujo de efectivo. La educación y la divulgación siguen siendo fundamentales, ya que el comportamiento de pago mínimo puede ocultar los costos de amortización y extender la duración de la deuda para muchos usuarios. Este contexto hace que la evaluación crediticia prudente, la administración de líneas más estricta y las estrategias de intervención temprana dirigidas sean cruciales para el mercado de tarjetas de crédito de Canadá en 2026.
El cumplimiento de las normas de banca abierta (CDBA) y el intercambio de datos aumentan los costos e intensifican el cambio de proveedor.
Canadá está impulsando la banca abierta y la modernización de los pagos bajo un marco federal que prioriza la seguridad, la estandarización y la portabilidad de datos dirigida al consumidor [4] Banco de Canadá, “Making Change, Accelerating Payments Innovation”, Banco de Canadá, bankofcanada.ca . El modelo resultante basado en API admite una transmisión de datos más segura que el web scraping y fomentará el diseño de nuevos productos que aprovechen los historiales de transacciones para la evaluación crediticia. Para los operadores tradicionales, existen costos iniciales de integración y gobernanza vinculados a la gestión del consentimiento, la mensajería estandarizada y los requisitos de resiliencia operativa. El resultado competitivo puede ser un mayor cambio de proveedor, ya que los operadores ágiles utilizan datos autorizados por el consumidor para presentar preaprobaciones dirigidas y recompensas más relevantes. Con el tiempo, estos cambios desafiarán las barreras de distribución tradicionales en el mercado canadiense de tarjetas de crédito, al tiempo que respaldan un acceso más amplio para los consumidores con bajo historial crediticio bajo reglas de intercambio de datos más seguras.
Análisis de segmento
Por aplicación: Los supermercados y los viajes impulsan un crecimiento polarizado.
Los alimentos y comestibles lideraron la mezcla de solicitudes con un 33.73 % en 2025, lo que refleja la consolidación del gasto impulsada por la fidelización en grandes cadenas y la frecuencia diaria que sustenta la cuota de mercado de las tarjetas de crédito en Canadá a nivel de categoría. Los programas de marca compartida que integran el gasto con tarjeta con recompensas de supermercados y farmacias profundizan la participación, y el alcance de los ecosistemas nacionales de fidelización mantiene las cestas de compra en los rieles de la tarjeta durante todo el mes. Los datos de gasto de los titulares de tarjetas de los principales bancos mostraron que los supermercados y el comercio minorista esencial se mantuvieron estables hasta finales de 2025, incluso cuando las categorías discrecionales se debilitaron en algunas regiones. El hábito de pago sin contacto en la tienda y la comodidad de las credenciales guardadas en línea contribuyen a un alto número de transacciones en esta categoría. A medida que más comercios adopten Tap to Pay y la reducción de las comisiones de intercambio para pequeñas empresas, la aceptación entre pequeños supermercados y minoristas independientes debería seguir expandiéndose en 2026.
El sector de viajes y turismo es el de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 9.16 % hasta 2031, impulsada por la renovación de las marcas compartidas entre aerolíneas y agencias de viajes, una mayor movilidad discrecional y estructuras competitivas de acumulación y canje que vinculan el gasto con tarjeta a los objetivos de ocio. Los analistas bancarios observaron que el gasto en viajes se moderó en ocasiones a finales de 2025, pero se mantuvo sólido en 2026, a medida que los itinerarios cambiaron y los consumidores sensibles al precio optimizaron las recompensas durante las reservas. La comodidad de las reservas en línea y las billeteras digitales mejora la aceptación de tarjetas en aerolíneas, hoteles y plataformas de agencias de viajes en línea (OTA), y las credenciales tokenizadas ayudan a mejorar las tasas de aprobación y a reducir las fricciones en el proceso de pago. Con el crecimiento paralelo de las capacidades de desembolso en tiempo real para proveedores de viajes y comercios, las experiencias de pago se vuelven cada vez más inmediatas, lo que anima a los consumidores digitales a priorizar las tarjetas para sus viajes. Estas dinámicas, en conjunto, refuerzan el mercado canadiense de tarjetas de crédito como el medio de pago preferido tanto para las necesidades cotidianas como para los gastos de viaje de mayor valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de tarjeta: Comandos de uso general Compartir, Nichos especializados Crecimiento más rápido
Las tarjetas de crédito de uso general representaron el 91.38 % de la cuota de mercado en 2025, gracias a que los emisores diversificados aprovecharon la incorporación de clientes, la venta cruzada y el servicio digital para mantener su liderazgo en el mercado canadiense de tarjetas de crédito. Los emisores tradicionales revelaron carteras de tarjetas considerables, respaldadas por una amplia adopción de la tecnología móvil, que permite una activación rápida, ajustes de línea de crédito y participación en programas de recompensas a través de la aplicación. Los datos de la cartera también muestran una gestión de riesgos controlada y el uso de análisis para ajustar los límites de los segmentos de clientes preferenciales y de alto riesgo, lo que impulsa un mayor gasto sin tasas de pérdida proporcionales. Los canadienses siguen valorando la comodidad y las recompensas al elegir sus tarjetas principales, lo que mantiene la adopción de tarjetas de uso general como producto básico en el mercado masivo. Estos fundamentos proporcionan al mercado canadiense de tarjetas de crédito una base estable, sustentada por emisores convencionales y productos ampliamente aceptados.
Se prevé que las tarjetas de crédito especializadas y de marca compartida crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.26 % hasta 2031, partiendo de una base menor, impulsadas por ecosistemas específicos que premian la interacción en categorías concretas y se alinean directamente con las estrategias de los comercios. La adquisición anunciada de PC Financial por parte de EQB combina una amplia cartera de marcas compartidas con una plataforma de fidelización a nivel nacional, lo que puede potenciar el gasto en supermercados y farmacias con la tarjeta. A medida que los emisores adaptan sus propuestas a viajeros frecuentes, compradores de combustible o usuarios intensivos de supermercados, las tarjetas especializadas complementan las tarjetas de uso general y generan una mayor cuota de mercado en categorías prioritarias. El sector de las tarjetas de crédito en Canadá también está adoptando diseños inclusivos y funciones de accesibilidad que amplían la relevancia del producto para un mayor número de clientes, lo que respalda un crecimiento sostenido a nivel de producto a lo largo del tiempo. En conjunto, estas tendencias sustentan una combinación de tipos de tarjetas de dos velocidades, donde las tarjetas de uso general proporcionan escala y las tarjetas especializadas se expanden en profundidad en nichos estratégicos.
Por formato de tarjeta: Dominan los formatos físicos, pero se disparan los tokens digitales.
Las tarjetas físicas representaron el 77.37 % de la cuota de mercado de formatos para 2025, gracias a la emisión casi universal y la habilitación de la tecnología sin contacto, que impulsaron el uso de pagos rápidos para compras cotidianas en tiendas de todo Canadá. Los tarjetahabientes siguen valorando los formatos táctiles por la confianza y la familiaridad que les brindan, y el uso de pagos sin contacto en persona continúa en aumento, ya que la mayoría de los terminales están configurados para aceptar NFC. Los canales de sucursales y móviles trabajan en conjunto para mantener la activación, con asesoramiento presencial que facilita la toma de decisiones complejas, mientras que las aplicaciones permiten la gestión continua de la tarjeta y el canje de recompensas. Con tasas de fraude con tarjeta presente comparativamente más bajas que en los canales en línea, comerciantes y consumidores siguen confiando en la seguridad de los métodos con chip y sin contacto. Esta base de uso constante garantiza que el mercado canadiense de tarjetas de crédito mantenga su base en los formatos físicos, incluso a medida que se expanden los tokens.
Se prevé que los formatos digitales y tokenizados crezcan a una tasa de crecimiento anual compuesta (TCAC) del 13.73 % hasta 2031, a medida que las billeteras móviles y las tarjetas virtuales ganen terreno tanto para su uso en tiendas físicas como en línea. La tokenización protege los números de cuenta principales mediante códigos de transacción únicos, y la biometría agiliza la autenticación para compras de importe medio que superan los límites de simple contacto. La función Tap to Pay de Apple vincula aún más los teléfonos inteligentes con la aceptación, lo que ayuda a normalizar las transacciones basadas en dispositivos en microcomercios y tiendas efímeras. A medida que el comportamiento del consumidor se vuelve omnicanal, la capacidad de pagar sin problemas con las mismas credenciales en línea y en tiendas físicas refuerza el impulso hacia las experiencias digitales. Esta preparación multicanal posiciona al mercado canadiense de tarjetas de crédito para dar cabida a una mayor adopción de tokens en puntos de venta sin contacto, comercio electrónico y pagos dentro de aplicaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por proveedor: Visa genera clientes potenciales, Mastercard gana.
Visa lideró con una participación del 57.24 % en 2025, gracias a sólidas alianzas con emisores y una amplia aceptación que mantuvieron su escala en la cuota de mercado de tarjetas de crédito en Canadá a nivel de red. La amplia preparación de los comercios para los pagos sin contacto y el uso robusto de tarjetas registradas en el comercio electrónico respaldan el rendimiento de la red tanto en canales con tarjeta presente como sin ella. La presencia de Visa en las carteras de los principales bancos contribuye a la profundidad de la distribución, lo que estabiliza la cuota de mercado de la red en la cima del sector. Con la modernización de los pagos en Canadá en marcha, las redes globales con ventajas de escala siguen estando bien posicionadas para defender su papel en las categorías de alto volumen. Estos pilares dan forma a la estrategia de los emisores y a las decisiones de los consumidores en todas las categorías de gasto y regiones geográficas.
Se prevé que Mastercard crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.77 % hasta 2031, gracias a su apuesta por las marcas compartidas, los diseños inclusivos y los servicios centrados en las pymes, incluidos los pagos casi instantáneos para empresas. La innovación de productos, como las muescas táctiles para facilitar el acceso, demuestra una mayor cobertura entre los distintos grupos de clientes. Las alianzas que ofrecen a los comercios desembolsos más rápidos y experiencias digitales actualizadas complementan el crecimiento del gasto con tarjeta. En conjunto, estas iniciativas posicionan a Mastercard para competir eficazmente en el mercado canadiense de tarjetas de crédito en lo que respecta a recompensas, experiencia de usuario y apoyo a las pequeñas empresas.
Análisis geográfico
Ontario representó el 39.87 % del valor de las transacciones en 2025, lo que subraya el papel central de la provincia en el mercado canadiense de tarjetas de crédito y refleja la concentración en Toronto, donde se procesa una parte significativa del volumen nacional. Las condiciones económicas se endurecieron en 2025, con un aumento del desempleo y presiones del costo de vida que incrementaron la dependencia del crédito para algunos hogares, lo que contribuyó a mayores tasas de morosidad. Los indicadores bancarios mostraron que el gasto en Ontario superó el promedio nacional en algunos momentos de 2025, con la ropa y los viajes contribuyendo a una relativa fortaleza antes de que el clima y la cautela afectaran la actividad a principios de 2026. La gran presencia de los bancos tradicionales también concentra el marketing de tarjetas en la provincia, incluyendo propuestas premium dirigidas a viajeros frecuentes y segmentos de mayor gasto. Con el tiempo, la estandarización de la banca abierta y las pruebas de pagos en tiempo real interactuarán con la densa base de comercios de Ontario, reforzando los patrones de adopción digital que ya favorecen las plataformas de tarjetas.
Quebec registró la tasa de morosidad total más baja entre las provincias a finales de 2025, lo que refleja un comportamiento crediticio más conservador y una menor deuda promedio no hipotecaria en comparación con regiones de mayor costo. Los pagos electrónicos y el uso sin contacto están arraigados en toda la provincia, lo que mantiene un entorno favorable para la frecuencia de uso de tarjetas a medida que disminuye el uso de efectivo. Los emisores regionales establecidos y los bancos nacionales continúan invirtiendo en servicios y transparencia bilingües, lo que fomenta la confianza y el uso constante entre los consumidores de Quebec. Las tendencias de gasto se mantuvieron sólidas hasta finales de 2025 en comparación con otras regiones, gracias a categorías cotidianas y promociones dirigidas que incentivaron el uso de tarjetas. A medida que avanza la modernización de los pagos, la base digital madura de la provincia está bien posicionada para adoptar experiencias estandarizadas y habilitadas por API que refuercen el uso de tarjetas en todos los canales.
Columbia Británica y Alberta muestran perfiles de riesgo y crecimiento diferentes que dan forma a las estrategias de los emisores hasta 2031, con Alberta proyectada cerca de la cima del crecimiento provincial con una CAGR del 7.67 %. La sólida base de empleo tecnológico de Columbia Británica y la amplia aceptación de la infraestructura respaldan una sólida adopción de pagos sin contacto, lo que aumenta la frecuencia de uso de tarjetas en el comercio minorista diario. Los elevados índices de morosidad en Alberta reflejan la volatilidad salarial cíclica en sectores vinculados a la energía, lo que anima a los emisores a ajustar la evaluación crediticia y la intervención temprana. El dinamismo del gasto varió hasta finales de 2025, con algunas zonas del oeste de Canadá retrocediendo, lo que subraya el valor de adaptar las ofertas y recompensas a nivel local para mantener la activación a lo largo de los ciclos. Los estándares nacionales para las plataformas en tiempo real y la banca dirigida al consumidor se aplicarán de manera uniforme, pero la adopción puede diferir según la región, ya que los centros urbanos con un alto uso de teléfonos inteligentes lideran los comportamientos digitales que refuerzan las plataformas de tarjetas.
Panorama competitivo
La concentración del mercado sigue siendo alta debido a la solidez de la distribución y a la gran base de clientes instalada en los principales bancos. Un emisor líder ostenta una cuota del 27.3 % dentro del universo de seis bancos y cuenta con una fuerte presencia digital que impulsa la venta cruzada. La aceptación de la red es prácticamente universal y los ecosistemas de recompensas están bien desarrollados, lo que mantiene el mercado canadiense de tarjetas de crédito anclado estructuralmente a las capacidades de los operadores ya establecidos. La combinación de la distribución bancaria y la preparación de la red global en terminales con tecnología sin contacto refuerza las ventajas de escala tanto en transacciones con tarjeta presente como sin ella. Dado que los consumidores valoran mucho la comodidad y las recompensas a la hora de elegir su tarjeta principal, los grandes emisores siguen ofreciendo opciones competitivas de acumulación y canje para atraer y retener a los usuarios de alto poder adquisitivo. Los emisores también utilizan análisis para ajustar los límites y las estrategias de adquisición a medida que se estabiliza la calidad crediticia, lo que mantiene la resiliencia de la cartera al tiempo que persiguen un crecimiento controlado.
Las estrategias de las empresas establecidas y las nuevas están transformando la fidelización y la distribución. El acuerdo para que EQB adquiera PC Financial combina una amplia cartera de tarjetas con una plataforma de fidelización de 17 millones de miembros, lo que debería intensificar la captación de gastos en supermercados y farmacias con la tarjeta una vez cerrada. La adquisición de Canadian Western Bank por parte de National Bank amplía su alcance en el oeste de Canadá y debería aumentar las oportunidades de venta cruzada de productos de tarjetas para pequeñas empresas en zonas comerciales. Mastercard ha hecho hincapié en el diseño inclusivo de productos y en desembolsos más rápidos a los comercios, lo que complementa el crecimiento de la red de tarjetas con servicios que atraen a las pymes y mejoran el flujo de caja. Al mismo tiempo, la implementación de Tap to Pay de Apple demuestra cómo la aceptación basada en software puede ampliar la base de comercios potenciales sin necesidad de hardware adicional. Estas iniciativas impulsan el mercado canadiense de tarjetas de crédito hacia una mayor aceptación y programas de fidelización más completos, alineados con las categorías de uso diario y viajes.
Los cambios regulatorios también están influyendo en la estrategia. La reducción de las comisiones de intercambio para pequeñas empresas disminuye la fricción para los comerciantes y puede aumentar la aceptación y el volumen de transacciones en el segmento de servicios y comercio minorista. El Código de Conducta revisado ha agilizado la gestión de quejas y aumentado la transparencia, lo que mejora la experiencia del comerciante y clarifica las estructuras de precios. Mientras tanto, la banca abierta estandarizará el intercambio seguro de datos y podría aumentar la rotación de clientes, ya que las fintech utilizan datos autorizados para preaprobar a los solicitantes con ofertas personalizadas y paquetes de beneficios vinculados a la tarjeta. Los emisores que logran un equilibrio entre personalización, disciplina de riesgo y rentabilidad están mejor posicionados para defender su cuota de mercado y crecer de forma rentable en el mercado canadiense de tarjetas de crédito hasta 2031.
Líderes de la industria de tarjetas de crédito de Canadá
Banco Real de Canadá (RBC)
Toronto-Dominion Bank (TD)
Scotiabank
Banco de Comercio Imperial Canadiense (CIBC)
Banco de Montreal (BMO)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Casa, una plataforma canadiense de pagos y recompensas, se ha asociado con Scotiabank para mejorar las soluciones de pago de vivienda para los canadienses. Esta colaboración permite a los titulares de la tarjeta ScotiaGold Passport Visa pagar el alquiler o las cuotas de condominio a través de la plataforma Casa sin incurrir en comisiones por transacción, en línea con su enfoque compartido de recompensar los gastos importantes.
- Enero de 2026: Royal Bank of Canada (RBC) y Canadian Tire Corporation, Limited han anunciado una alianza estratégica de fidelización destinada a ampliar el alcance de Triangle Rewards y fortalecer el programa Avion Rewards de RBC, al tiempo que mejoran su red de comercios asociados.
- Diciembre de 2025: EQB anunció un acuerdo para adquirir PC Financial y sus filiales de Loblaw, incluyendo una amplia cartera de tarjetas PC Mastercard y una asociación exclusiva a largo plazo con PC Optimum, con el objetivo de cerrar la operación en 2026, sujeto a las aprobaciones correspondientes.
- Noviembre de 2025: Royal Bank of Canada (RBC) y DoorDash ampliaron su colaboración, ofreciendo a los titulares de tarjetas de crédito RBC y miembros de Avion Rewards que cumplieran los requisitos acceso gratuito a DashPass. DashPass ofrecía entrega gratuita, tarifas de servicio reducidas en pedidos de DoorDash que calificaran y ahorros exclusivos.
Alcance del informe sobre el mercado de tarjetas de crédito de Canadá
Una tarjeta de crédito es un instrumento rectangular de plástico o metal emitido por bancos o empresas de servicios financieros, que permite a los titulares de la tarjeta obtener fondos prestados para realizar transacciones en comercios que aceptan pagos con tarjeta.
El informe del mercado de tarjetas de crédito de Canadá está segmentado por aplicación (alimentación y supermercados, salud y farmacia, restaurantes y bares, electrónica de consumo, medios de comunicación y entretenimiento, viajes y turismo, otras aplicaciones), tipo de tarjeta (tarjetas de crédito de uso general, tarjetas de crédito especializadas y otras), formato de tarjeta (física, digital), proveedor (Visa, Mastercard, otros proveedores) y geografía (Ontario, Quebec, Columbia Británica, Alberta, resto de Canadá). Las previsiones del mercado se presentan en términos de valor (USD).
| Alimentos y abarrotes |
| Salud y Farmacia |
| Restaurantes y bares |
| Electrónica de Consumo: |
| Medios y entretenimiento |
| Viajes y turismo |
| Otras aplicaciones |
| Tarjetas de crédito de propósito general |
| Especialidad y otras tarjetas de crédito |
| Física |
| Digital |
| Visa |
| Prepagada Mastercard |
| Otros proveedores |
| Ontario |
| Quebec |
| Columbia Británica |
| Alberta, Canada |
| Resto de Canadá |
| por Aplicación | Alimentos y abarrotes |
| Salud y Farmacia | |
| Restaurantes y bares | |
| Electrónica de Consumo: | |
| Medios y entretenimiento | |
| Viajes y turismo | |
| Otras aplicaciones | |
| Por tipo de tarjeta | Tarjetas de crédito de propósito general |
| Especialidad y otras tarjetas de crédito | |
| Por formato de tarjeta | Física |
| Digital | |
| Por proveedor | Visa |
| Prepagada Mastercard | |
| Otros proveedores | |
| Por geografía | Ontario |
| Quebec | |
| Columbia Británica | |
| Alberta, Canada | |
| Resto de Canadá |
Preguntas clave respondidas en el informe
¿Cuál es la perspectiva del mercado de tarjetas de crédito en Canadá hasta 2031?
Se prevé que el tamaño del mercado de tarjetas de crédito en Canadá sea de 0.82 billones de dólares estadounidenses en 2025, de 0.89 billones de dólares estadounidenses en 2026 y alcance los 1.32 billones de dólares estadounidenses en 2031, con una tasa de crecimiento anual compuesta del 8.22 % entre 2026 y 2031.
¿Qué aplicaciones son las más influyentes en el gasto en Canadá?
Los alimentos y los productos de primera necesidad representaron el 33.73% del gasto en 2025, mientras que los viajes y el turismo constituyen el sector de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 9.16% hasta 2031.
¿Cómo influyen las regulaciones y las políticas en la aceptación de las tarjetas?
Los recortes en las tasas de intercambio implementados por el Gobierno de Canadá en octubre de 2024 redujeron las tarifas para las tiendas a un promedio ponderado anual del 0.95 % para las pequeñas empresas elegibles y actualizaron el Código de Conducta para agilizar la tramitación de quejas y mejorar la transparencia.
¿Qué papel desempeñan los pagos sin contacto y las billeteras móviles en Canadá?
El pago sin contacto está muy extendido en los puntos de venta y se complementa con monederos móviles que utilizan tokenización y biometría, lo que en conjunto aumenta la frecuencia de compra y reduce las fricciones en el proceso de pago.
¿Qué redes y emisores tienen las posiciones más sólidas?
Visa lidera la combinación de proveedores, Mastercard está creciendo a través de asociaciones e innovaciones de productos, y los principales bancos mantienen su dominio gracias a la escala y la venta cruzada, incluyendo un emisor que reveló una participación del 27.3% en el universo de seis bancos.
¿Cuál es la tendencia de la delincuencia juvenil y qué implica eso para el riesgo?
Los índices de morosidad grave en tarjetas de crédito aumentaron ligeramente en el cuarto trimestre de 2025, y los emisores están equilibrando el crecimiento con una evaluación de riesgos disciplinada, una gestión eficaz de las líneas de crédito y estrategias de intervención temprana.


