

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
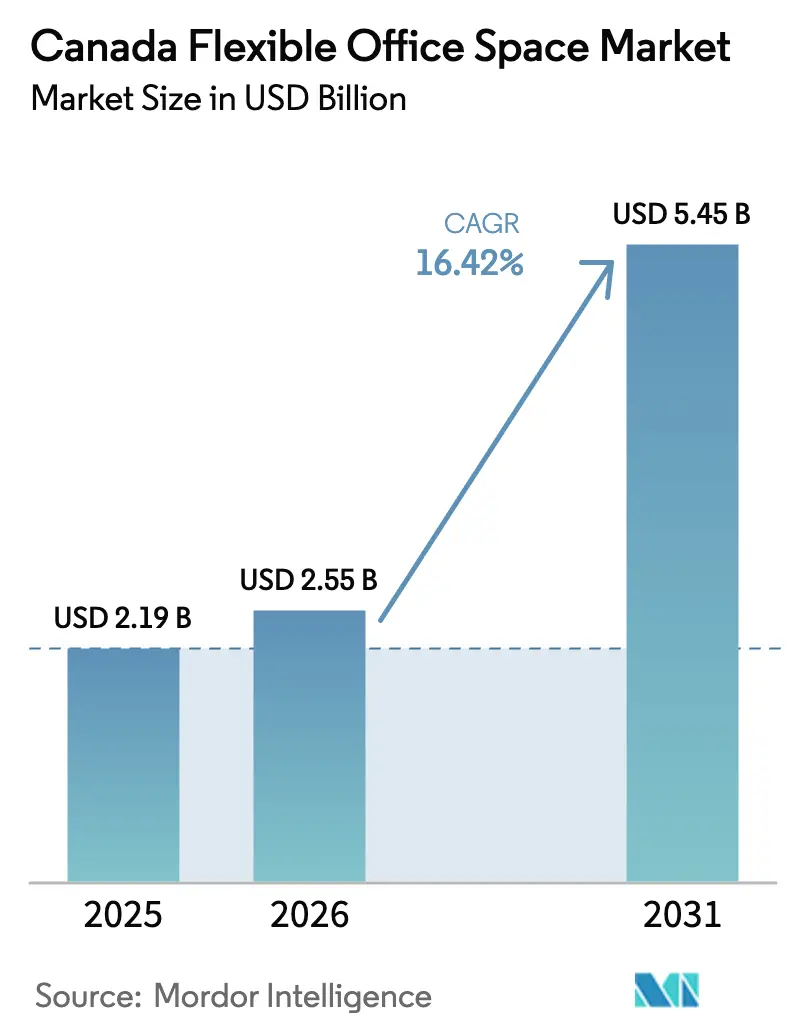
| Tamaño del mercado (2026) | USD 2.55 mil millones |
| Tamaño del mercado (2031) | USD 5.45 mil millones |
| Tasa de crecimiento (2026 - 2031) | 16.42% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de espacios de oficina flexibles de Canadá realizado por Mordor Intelligence
El tamaño del mercado canadiense de espacios de oficina flexibles se estima en USD 2.55 millones en 2026, creciendo desde el valor de USD 2.19 millones de 2025, con proyecciones para 2031 de USD 5.45 millones, con un crecimiento del 16.42% CAGR entre 2026 y 2031. La adopción acelerada de políticas de trabajo híbrido, la presión para obtener datos de utilización del espacio en tiempo real y el auge de los modelos de asociación con activos reducidos están transformando las estrategias laborales en las provincias. La demanda ya no se limita a las startups preocupadas por los costos; las grandes empresas ahora integran el espacio flexible en sus carteras principales para impulsar la retención de talento y la agilidad operativa. Los servicios tecnológicos, las certificaciones ecológicas y la diversificación provincial ayudan a los operadores a contrarrestar la inflación de los alquileres en las ciudades principales. La consolidación, mejor ilustrada por la compra de Industrious por parte de CBRE por USD 800 millones, confirma la confianza de los inversores en el mercado canadiense de espacios de oficina flexibles.
Conclusiones clave del informe
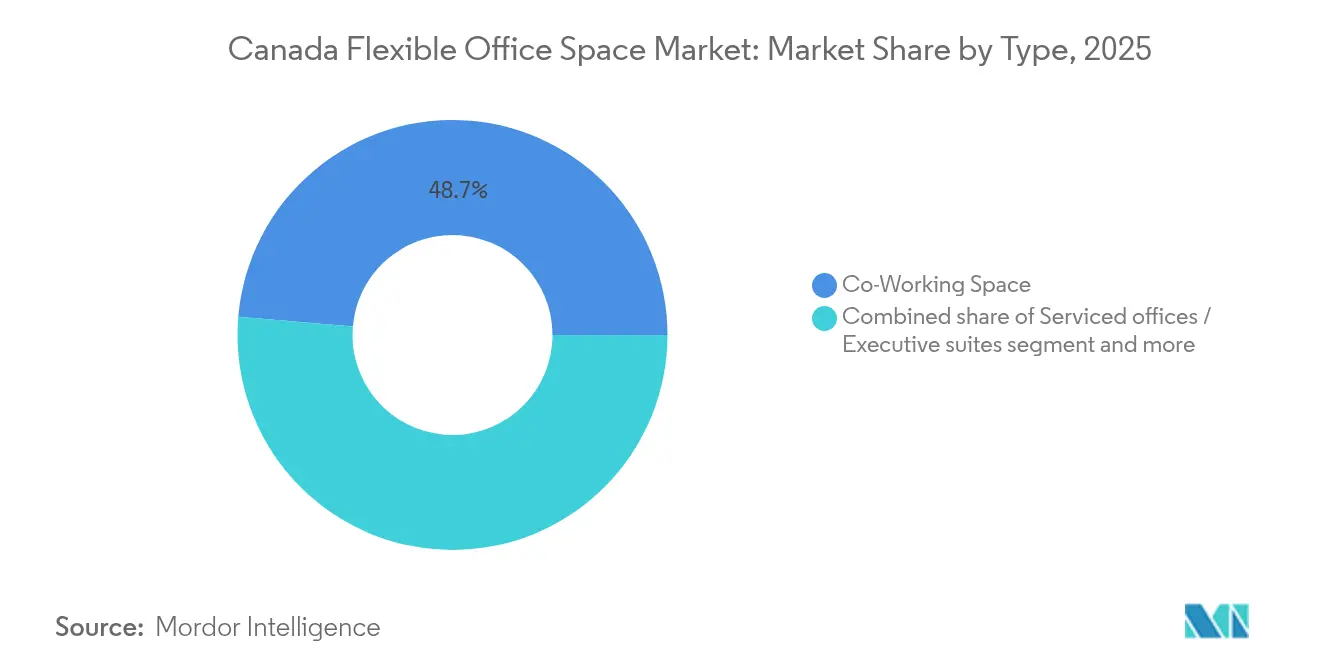
- Por tipo, el coworking lideró con el 48.65% de la participación en el mercado de oficinas flexibles de Canadá en 2025, mientras que se prevé que las soluciones de oficinas híbridas y virtuales crezcan a una CAGR del 17.32% hasta 2031.
- Por sector, la tecnología de la información representó el 30.85% del tamaño del mercado de oficinas flexibles de Canadá en 2025; la consultoría empresarial y los servicios profesionales muestran la expansión más rápida con una CAGR del 17.75% hasta 2031.
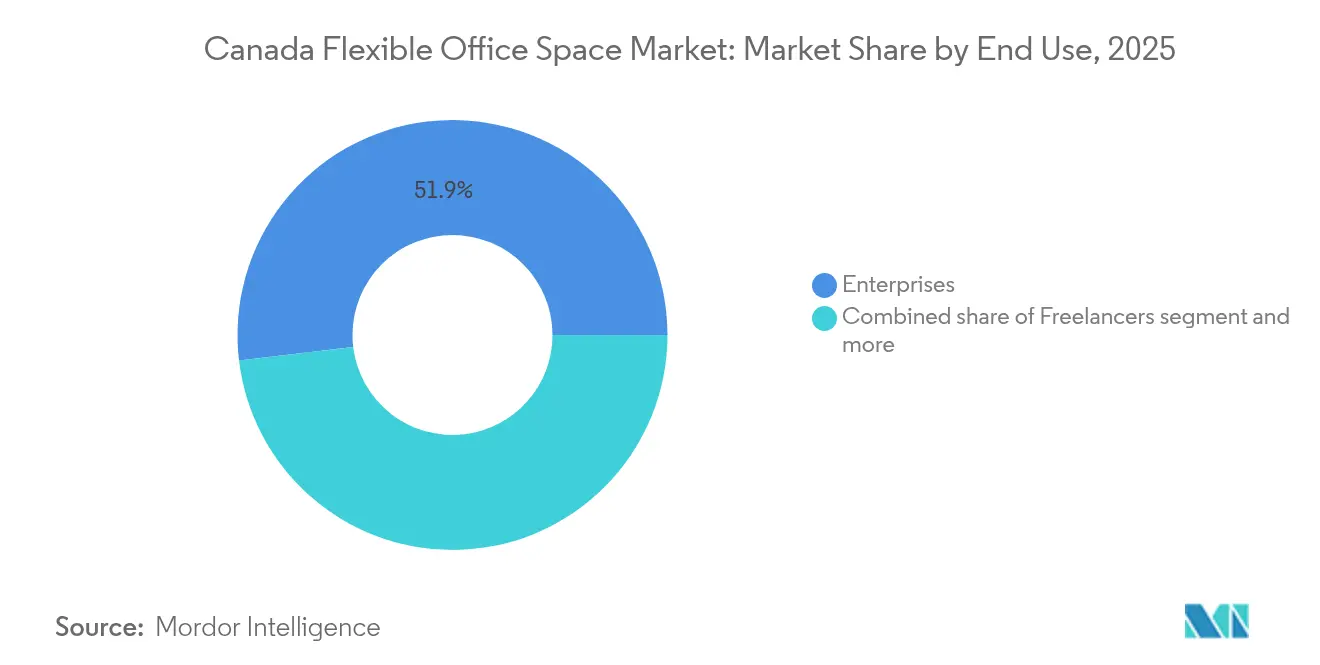
- Por usuario final, las empresas representaban el 51.90 % del tamaño del mercado de oficinas flexibles de Canadá en 2025, pero las empresas emergentes y las empresas emergentes avanzarán a una CAGR del 18.29 % hasta 2031.
- Por provincia, Ontario capturó el 40.75% de la participación del mercado de oficinas flexibles de Canadá en 2025, mientras que se prevé que Alberta se expanda a una CAGR del 18.62% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de espacios de oficina flexibles de Canadá
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proyectos piloto de escritorio empresarial como servicio | + 4.1% | Enfoque nacional en Ontario y Quebec | Largo plazo (≥ 4 años) |
| Mandatos híbridos del sector financiero | + 3.2% | Ontario, Quebec, Columbia Británica | Mediano plazo (2-4 años) |
| Migración de empresas tecnológicas emergentes de Vancouver | + 2.8% | Columbia Británica; propagación a Alberta | Corto plazo (≤ 2 años) |
| Centros híbridos en ciudades secundarias | + 2.5% | Alberta y el resto de Canadá | Mediano plazo (2-4 años) |
| Adopción de tecnología de edificios inteligentes | + 1.9% | Ontario, Columbia Británica | Largo plazo (≥ 4 años) |
| Demanda de certificaciones verdes impulsada por ESG | + 1.5% | Nacional, con adopción temprana en Ontario y Columbia Británica | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los mandatos de trabajo híbrido impulsan la transformación del sector financiero
La evolución de la dinámica del lugar de trabajo está impulsando cambios significativos en las estrategias inmobiliarias en todos los sectores. Los bancos y las aseguradoras están reestructurando sus carteras inmobiliarias, centrándose en mandatos de oficina de dos a tres días que requieren espacios satélite que cumplan con la normativa para una colaboración segura. Los proveedores de oficinas flexibles ahora ofrecen suites de marca con acceso controlado que cumplen con los estándares regulatorios, lo que alivia las preocupaciones de riesgo para su clientela altamente regulada. El respaldo de GCcoworking, una entidad federal, añade una capa adicional de credibilidad a estos entornos compartidos. En consecuencia, el mercado de oficinas flexibles en Canadá experimenta una demanda constante por parte de las empresas, y los operadores están obteniendo contratos a largo plazo en áreas suburbanas [1] Lucie O'Donnell, “Hybrid Work and Federal Office Utilization”, Public Services and Procurement Canada, tpsgc-pwgsc.gc.ca.
La migración de empresas tecnológicas a startups acelera la adopción del coworking
El mercado de oficinas flexibles en Canadá está experimentando una transformación significativa impulsada por la evolución de las necesidades empresariales. Las empresas emergentes de Vancouver están abandonando los contratos de arrendamiento tradicionales y optando por membresías de coworking que se ajustan a sus objetivos de financiación de riesgo. Estos espacios compartidos se han convertido en redes informales para la captación de talento y la negociación de acuerdos, lo que aumenta su atractivo. Siguiendo esta tendencia, Calgary y Toronto demuestran cómo la prudencia fiscal y las ventajas del networking impulsan el mercado de oficinas flexibles de Canadá. Este cambio subraya la creciente importancia de la adaptabilidad y la colaboración en el panorama laboral moderno.
Los modelos de escritorio como servicio empresarial transforman el sector inmobiliario corporativo
El concepto de espacios de trabajo flexibles está transformando la forma en que las grandes organizaciones gestionan sus necesidades de oficina. Ahora, las grandes organizaciones consideran los espacios de trabajo como suscripciones, lo que les permite liberar capital y gestionar las fluctuaciones de ocupación. En el Edificio Vanguard de Ottawa, las empresas están tanteando el terreno con sofisticadas herramientas de reserva, medidas de seguridad de confianza cero y pruebas de asientos sin asignación. Estos programas piloto no son solo experimentos; validan la demanda de soluciones tecnológicas premium en el mercado canadiense de oficinas flexibles.
La expansión de las ciudades secundarias crea diversificación geográfica
La transición hacia los mercados suburbanos cobra impulso a medida que los operadores se adaptan a las tendencias cambiantes del entorno laboral. Se están expandiendo a Ottawa, Calgary y Halifax, buscando estar más cerca de sus empleados y aprovechar las ventajas de los inmuebles más asequibles. La ambiciosa iniciativa "Ciudad de 15 minutos" de IWG, que busca aumentar el número de locales en Canadá de 150 a 250, pone de manifiesto la firme convicción de la creciente demanda de espacios suburbanos. Esta diversificación geográfica no solo protege los ingresos de la imprevisibilidad de los mercados del centro, sino que también amplía la cartera de clientes potenciales. Estas estrategias reflejan un enfoque proactivo para satisfacer las cambiantes demandas del mercado y, al mismo tiempo, garantizar un crecimiento sostenible.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El aumento de las tarifas de alquiler en ciudades importantes como Toronto está reduciendo la rentabilidad de los operadores | -2.1% | Ontario, Columbia Británica | Corto plazo (≤ 2 años) |
| El exceso de oferta en los principales centros está provocando un aumento de las vacantes y presiones de descuento. | -1.8% | Ontario, Quebec, Columbia Británica | Mediano plazo (2-4 años) |
| Las diferentes normativas de arrendamiento y construcción entre provincias están complicando la expansión nacional | -1.4% | Nacional, afectando especialmente a los operadores multiprovinciales | Largo plazo (≥ 4 años) |
| Las preocupaciones en torno a la ciberseguridad en entornos compartidos están disuadiendo a los clientes empresariales | -1.2% | Nacional, concentrado en los sectores BFSI y gubernamental | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La inflación de las tarifas de alquiler presiona los márgenes de los operadores
Toronto está experimentando un aumento en los precios de alquiler, lo que reduce los márgenes de los operadores de oficinas flexibles e impulsa cambios en las estrategias de precios y ubicación. La tasa de desocupación del Área Metropolitana de Toronto aumentó al 12.6 % en el tercer trimestre de 3; sin embargo, las rentas solicitadas para oficinas de Clase A aún subieron ligeramente hasta los 2024 CAD por pie cuadrado. Los proveedores con contratos de arrendamiento convencionales enfrentan la mayor presión sobre los márgenes y están ajustando los precios de las membresías o reubicándose en ubicaciones suburbanas donde los costos son más bajos. Muchos ahora prefieren acuerdos de reparto de ingresos con los propietarios para reducir los pasivos fijos y mantener los planes de expansión en marcha. Los datos de mercado muestran una división entre los activos Trophy, que registran su menor tasa de desocupación en cuatro años, y las torres más antiguas de Clase B/C que se encuentran semivacías, lo que deja a los operadores atrapados entre el aumento de las rentas para pisos premium y las demandas de los inquilinos para entornos profesionales.
El exceso de oferta en el mercado crea presiones competitivas
Los principales mercados canadienses, como Toronto, Vancouver y Montreal, se enfrentan a un exceso de oferta de espacios de oficina flexibles, lo que aumenta las tasas de desocupación y presiona la rentabilidad de los operadores. La desocupación de oficinas a nivel nacional alcanzó el 17.7 % en el primer trimestre de 1, mientras que el centro de Toronto alcanzó el 2023 % y otras grandes áreas metropolitanas registraron máximos históricos. Los anuncios de subarrendamiento representaron el 15.3 % de todas las desocupaciones a finales de 18.1, lo que indica que muchas empresas no pueden utilizar plenamente el espacio que ya poseen. Los propietarios tradicionales se han sumado a la tendencia de los espacios flexibles, añadiendo servicios y contratos de arrendamiento cortos que intensifican la competencia de precios para los operadores dedicados. La absorción neta se volvió positiva a principios de 2022, pero el inventario de subarrendamientos aún se sitúa en 2024 millones de pies cuadrados, lo que mantiene los alquileres bajo control. Las marcas con grandes recursos ahora tienen la mira puesta en activos en dificultades y en rivales más pequeños, apostando a que las adquisiciones restablecerán el equilibrio y elevarán la rentabilidad a largo plazo.
Análisis de segmento
Por tipo: Los modelos híbridos redefinen los patrones de uso
Los espacios de coworking representaron el 48.65 % del mercado canadiense de oficinas flexibles en 2025, lo que subraya su gran atractivo para startups y freelancers. Sin embargo, las soluciones híbridas y virtuales registrarán una tasa de crecimiento anual compuesta (TCAC) del 17.32 % hasta 2031, a medida que las empresas combinen el teletrabajo con la colaboración presencial ad hoc. Los planes híbridos permiten a los empleados reservar escritorios solo cuando los necesitan, lo que permite a los operadores optimizar la densidad de puestos y a las empresas reducir los compromisos fijos. Marcas líderes como IWG y WeWork han introducido paquetes de pases diarios y fichas para salas de reuniones para atender esta demanda puntual. Las comodidades orientadas a la comunidad, que en su día fueron el sello distintivo del coworking, ahora coexisten con zonas de privacidad de nivel empresarial y equipos de conferencias avanzados, lo que refleja la creciente cartera de clientes del sector.
La adopción del acceso por suscripción se está acelerando a medida que los empleadores priorizan la flexibilidad sobre el espacio disponible. Los paquetes de oficinas virtuales ofrecen direcciones postales y soporte administrativo, lo que permite a las empresas establecer presencia en Canadá sin necesidad de espacio físico. A medida que aumenta la adopción de sistemas híbridos, los operadores perfeccionan los algoritmos de reserva para escalonar los picos de uso y mantener la calidad del servicio. Mientras tanto, las oficinas con servicios tradicionales mantienen un nicho sólido entre las firmas legales y de consultoría que valoran las suites cerradas y la asistencia administrativa, lo que garantiza la diversidad de productos dentro del mercado canadiense de oficinas flexibles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por sector: los servicios profesionales cobran impulso
Las empresas de tecnología de la información representaron el 30.85 % de la demanda en 2025, consolidando su posición como pioneras en la adopción de entornos colaborativos y ciclos de planificación cortos. La consultoría empresarial y los servicios profesionales, impulsados por una tasa de crecimiento anual compuesta (TCAC) prevista del 17.75 %, están acortando distancias, ya que los proyectos basados en proyectos exigen un rápido crecimiento de los equipos y una cobertura nacional de clientes. Las consultoras de gestión ahora aprovechan las infraestructuras radiales, alojando a los equipos centrales en el centro de la ciudad y desplegando al personal de proyecto en centros regionales. Este modelo reduce los costes de viaje y facilita la dotación de personal justo a tiempo para el trabajo del cliente. Los usuarios de TI siguen necesitando una conectividad robusta y salas de red seguras, lo que impulsa a los operadores a instalar fibra multiportadora y sistemas de alimentación redundantes. La afluencia de usuarios de servicios profesionales está ampliando la demanda de salas de juntas adaptadas a las necesidades del cliente y de recepción con servicio de conserjería, diversificando las fuentes de ingresos en el mercado canadiense de oficinas flexibles.
La diversificación sectorial también mitiga el riesgo cíclico: las prácticas legales y contables anticíclicas moderan la volatilidad asociada a los flujos de financiación de las startups. Las marcas de oficinas flexibles se diferencian al adaptar sus estructuras (salas insonorizadas para declaraciones legales, salas de datos seguras para la diligencia debida) para satisfacer diversas necesidades de cumplimiento normativo sin desviarse de la economía de servicios compartidos.
Por el usuario final: La demanda empresarial impulsa la escala
Las empresas representaron el 51.90 % de los ingresos de 2025, lo que confirma que las ofertas flexibles se han consolidado como una estrategia inmobiliaria fundamental. Los programas piloto en telecomunicaciones, banca y seguros se han convertido en marcos plurianuales que consolidan los flujos de caja de los operadores. Sin embargo, el crecimiento más rápido proviene de las startups y empresas emergentes, con una proyección de una tasa de crecimiento anual compuesta (TCAC) del 18.29 % hasta 2031. Los equipos con capital de riesgo prefieren las membresías mensuales que reflejan las rondas de financiación, lo que refuerza el rendimiento en salas de reuniones más pequeñas y zonas comunes. Los freelancers se mantienen como una base estable, impulsando la utilización de los escritorios durante el día, pero con un poder de negociación limitado. Dado que ambos grupos coexisten, los operadores crean paquetes de acceso escalonados (suites corporativas, estudios para empresas en crecimiento y escritorios compartidos para freelancers) que maximizan el rendimiento por metro cuadrado.
Las empresas también exigen la integración con los sistemas de RR. HH. y seguridad para el acceso sin credenciales y la autenticación de inicio de sesión único. Los operadores que ofrecen una incorporación fluida e informes basados en datos refuerzan la retención. Por otro lado, los operadores orientados a startups se diferencian mediante programas de mentoría, eventos de presentación a inversores y foros digitales de talento, lo que garantiza una expansión constante de su cuota en el mercado canadiense de oficinas flexibles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Ontario sigue siendo el centro de gravedad, con una cuota del 40.75 % en 2025 gracias al denso ecosistema de servicios financieros de Toronto y la concentración de sedes multinacionales. Las políticas de trabajo híbrido impulsan a las empresas a reservar suites premium de clase A en el centro, a la vez que añaden centros satélite en suburbios como Mississauga y Markham, donde los alquileres más bajos impulsan los márgenes. Los marcos de arrendamiento claros bajo la Ley de Arrendamientos Comerciales simplifican las negociaciones contractuales y reducen las fricciones legales para los operadores. El enfoque de la provincia en iniciativas de ciudades inteligentes fomenta aún más la adopción del IoT en oficinas flexibles, lo que refuerza su posicionamiento premium.
Alberta, con un crecimiento previsto del 18.62 % CAGR hasta 2031, se beneficia de iniciativas de diversificación económica que atraen a inquilinos de tecnología y servicios profesionales a Calgary y Edmonton. Los programas de incentivos públicos financian la conversión de torres, acelerando el crecimiento del inventario y manteniendo gastos generales manejables. Las grandes empresas energéticas que establecen incubadoras de tecnologías limpias recurren a plantas llave en mano con laboratorios avanzados, lo que amplía el sector del mercado canadiense de oficinas flexibles. Además, los competitivos costos de vivienda en Alberta favorecen la atracción de talento, lo que aumenta la disposición de las empresas a abrir oficinas satélite en la región occidental.
Columbia Británica y Quebec presentan tasas de crecimiento de entre el 15 y el 19%, sustentadas por el corredor tecnológico de Vancouver y los sectores aeroespacial y de ciencias de la vida de Montreal. El énfasis de Vancouver en la sostenibilidad encaja con las preferencias de los inquilinos, orientadas a los criterios ESG, lo que impulsa a los operadores a obtener las certificaciones LEED Oro y BOMA BEST Platino. La fuerza laboral bilingüe de Montreal requiere recepción y señalización bilingües, lo que impulsa la localización de la oferta de servicios. Más allá de las cuatro provincias más grandes, ciudades secundarias como Ottawa, Halifax y Winnipeg cobran protagonismo. Las implementaciones federales de GCcoworking y los programas provinciales de ShareSpace validan la demanda en el sector público, a la vez que permiten a los operadores privados generar oportunidades de negocio antes de la saturación.
Panorama regulatorio
En Canadá, las operaciones de oficinas flexibles se encuentran en la intersección de las normas provinciales sobre propiedad y construcción y las directrices federales sobre el lugar de trabajo, lo que influye en cómo los operadores estructuran los contratos y gestionan las instalaciones. La mayoría de las membresías de coworking se documentan como acuerdos de licencia en lugar de arrendamientos tradicionales, lo que afecta los derechos de los miembros (por ejemplo, en lo que respecta a la posesión exclusiva) y la capacidad del operador para gestionar el acceso y los servicios compartidos en entornos con múltiples inquilinos. El cumplimiento tributario también influye en las operaciones diarias, ya que los operadores que superan el umbral de ingresos anuales de 30 000 CAD generalmente necesitan registrarse para el GST/HST y aplicar prácticas de facturación adecuadas.
Las normas sobre accesibilidad y requisitos de construcción varían según la provincia, siendo la Ley de Accesibilidad para Personas con Discapacidad de Ontario (AODA) un referente común para el diseño y la gestión de los espacios de trabajo de atención al público. En cuanto a la demanda, las directrices federales sobre espacios de trabajo emitidas por la Secretaría del Consejo del Tesoro, incluido el cambio del 6 de julio de 2026 a cuatro días semanales de trabajo presencial para los funcionarios públicos, se cruzan con las iniciativas inmobiliarias de Servicios Públicos y Adquisiciones de Canadá (PSPC), como su plan decenal para reducir la cartera de oficinas federales en un 50 %. Esta combinación determina dónde se concentra la demanda del sector público y cómo se utilizan los espacios flexibles de terceros o cómo se sustituyen por espacios controlados por el gobierno.
Análisis de la cadena de valor
La cadena de valor de las oficinas flexibles en Canadá comienza con los propietarios de activos y arrendadores, incluidos promotores e inversores institucionales, que proporcionan plantas de oficinas infrautilizadas. Los operadores de espacios de trabajo flexibles los alquilan, gestionan o se asocian con otras empresas para convertirlos en productos basados en suscripción, como espacios de coworking, oficinas con servicios y ofertas híbridas/virtuales. Los diseñadores de espacios de trabajo, los contratistas de acondicionamiento y los proveedores de tecnología dan soporte tanto a la conversión como a las operaciones continuas, abarcando el control de acceso, el análisis de reservas y utilización, la conectividad y las herramientas de seguridad que las empresas requieren cada vez más en entornos compartidos.
La comercialización suele realizarse a través de equipos de ventas de operadores, referencias de intermediarios y distribución basada en plataformas como mercados de espacios de trabajo y sistemas de reservas. Posteriormente, alimenta la prestación continua de servicios, que incluyen la gestión de la comunidad, las instalaciones, la gestión del correo y las operaciones de las salas de reuniones. Un cambio estructural claro apunta hacia modelos de asociación con activos ligeros con los propietarios. IWG informó que los acuerdos de asociación representaron el 99 % de sus nuevas firmas de ubicaciones en 2025, reforzando las vías de reparto de ingresos y contratos de gestión que reducen la exposición al alquiler fijo para los operadores. A lo largo de toda la cadena, la documentación legal, a menudo acuerdos de coworking con estilo de licencia, y los requisitos de cumplimiento, como el registro del GST/HST una vez que se alcanzan los umbrales de ingresos, ayudan a estandarizar los términos de los miembros, la facturación y la asignación de riesgos.
Panorama competitivo
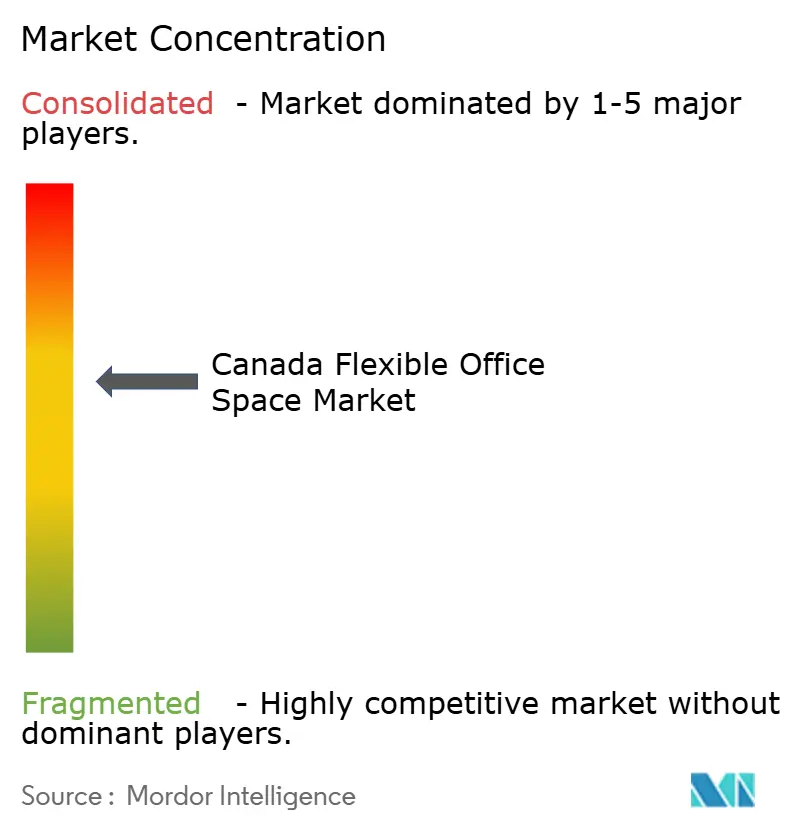
El mercado canadiense de espacios de oficina flexibles está moderadamente concentrado. Gigantes internacionales como IWG y WeWork coexisten con marcas canadienses locales como Workhaus, iQ Offices y TCC Canada, lo que resulta en un mercado moderadamente fragmentado, pero cada vez más competitivo. El acuerdo de 800 millones de dólares entre CBRE e Industrious, previsto para enero de 2025, señala una creciente convergencia entre la intermediación, la administración de propiedades y las operaciones flexibles. Esta integración vertical proporciona a las empresas globales acceso a capital, canales de venta empresariales y plataformas de datos que las pequeñas empresas independientes tienen dificultades para igualar.
El sector de oficinas flexibles canadiense está moderadamente concentrado. La competencia gira cada vez más en torno a modelos de reparto de ingresos con pocos activos en lugar de arrendamientos fijos, lo que reduce el riesgo y permite implementaciones provinciales más rápidas. Los operadores se asocian con los propietarios para reacondicionar pisos subutilizados, compartiendo las ganancias mientras se protegen de la volatilidad de los alquileres. La tecnología se convierte en el nuevo campo de batalla: las aplicaciones de reserva de marca blanca, los paneles de ocupación impulsados por IA y el control de acceso móvil diferencian las ofertas premium. Las empresas que integran métricas ESG en tiempo real también ganan terreno entre las empresas obligadas a rastrear las huellas de carbono [3] Oficina de Competencia de Canadá, “Revisión de fusiones de empresas de servicios inmobiliarios 2025”, competitionbureau.gc.ca.
La especialización surge como una defensa eficaz para las marcas medianas. Workhaus se centra en entornos centrados en la comunidad con eventos de networking seleccionados para empresas en expansión, mientras que iQ Offices se centra en suites boutique con un diseño vanguardista, atractivas para inquilinos del sector legal y financiero. Operadores regionales como The Hive Vancouver y Launch Coworking captan la demanda de nicho mediante una programación hiperlocal y colaboraciones con agencias municipales de innovación. Mientras tanto, los propietarios tradicionales ofrecen cada vez más pisos flexibles con suites a medida, lo que intensifica la competencia y también valida el mercado canadiense de oficinas flexibles en general.
Líderes de la industria de espacios de oficina flexibles de Canadá
Grupo Internacional de Trabajo plc
Espacios
Trabajamos
casa de trabajo
Oficinas iQ
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: International Workplace Group plc (IWG) anunció nuevas ubicaciones de espacios de trabajo flexibles en Toronto y Montreal para julio de 2026, con aperturas previstas en Mission, Columbia Británica, y East Gwillimbury, Ontario, más adelante en 2026. Esta expansión amplía la presencia de espacios de oficina flexibles en Canadá y fortalece los canales de venta para empresas. Esta iniciativa refuerza un modelo de crecimiento con bajos requerimientos de activos en todo Canadá.
- Marzo de 2026: International Workplace Group plc (IWG) publicó sus resultados preliminares para el ejercicio finalizado el 31 de diciembre de 2025, con previsiones prudentes para 2026. Estos resultados ofrecen una visión clara de la trayectoria de rentabilidad y describen las inversiones previstas en Canadá. El comunicado apunta a una posible expansión en Canadá mediante la continua optimización de las operaciones.
- Octubre de 2025: International Workplace Group plc (IWG) ingresó al mercado de Nuevo Brunswick con dos espacios de trabajo flexibles en Moncton. Esta expansión amplía su alcance geográfico en la región atlántica de Canadá y diversifica la presencia provincial de IWG en el país.
Alcance del informe sobre el mercado de espacios de oficina flexibles de Canadá
Un espacio de trabajo flexible también se conoce como espacio de oficina compartido. Este tipo de espacio de oficina está equipado con equipamiento básico, como líneas telefónicas, escritorios y sillas, una configuración que permite a los empleados que normalmente trabajan desde casa o teletrabajan tener una oficina física durante unas horas cada semana o cada mes.
El espacio de oficina flexible es un tipo de espacio de trabajo que permite a los empleados trabajar en varios lugares y de diferentes maneras. Los trabajadores en un espacio de oficina flexible pueden elegir la sección del lugar de trabajo que mejor se adapte al tipo de trabajo que necesitan realizar en ese momento, a diferencia de las oficinas típicas con ubicaciones de escritorio fijas y asignadas.
El mercado de espacios de oficinas flexibles de Canadá está segmentado por tipo (oficinas privadas, espacios de trabajo conjunto y oficinas virtuales), por usuario final (TI y telecomunicaciones, medios y entretenimiento, comercio minorista y bienes de consumo, y otros usuarios finales) y por ciudades clave (Toronto, Vancouver, Montreal y otras ciudades clave).
El informe ofrece tamaño de mercado y pronósticos en valores (USD) para todos los segmentos anteriores.
Por Tipo
| Espacio de trabajo conjunto |
| Oficinas con servicios / Suites ejecutivas |
| Otros (Híbrido, Oficina Virtual) |
Por sector
| Tecnologías de la Información (TI e ITES) |
| BFSI (Banca, Servicios Financieros y Seguros) |
| Consultoría de Negocios y Servicios Profesionales |
| Otros servicios (minorista, ciencias biológicas, energía, servicios legales) |
Por uso final
| Freelancers |
| Empresas |
| Start Ups y otros |
Por provincia
| Ontario |
| Quebec |
| Columbia Británica |
| Alberta, Canada |
| Resto de Canadá |
| Por Tipo | Espacio de trabajo conjunto |
| Oficinas con servicios / Suites ejecutivas | |
| Otros (Híbrido, Oficina Virtual) | |
| Por sector | Tecnologías de la Información (TI e ITES) |
| BFSI (Banca, Servicios Financieros y Seguros) | |
| Consultoría de Negocios y Servicios Profesionales | |
| Otros servicios (minorista, ciencias biológicas, energía, servicios legales) | |
| Por uso final | Freelancers |
| Empresas | |
| Start Ups y otros | |
| Por provincia | Ontario |
| Quebec | |
| Columbia Británica | |
| Alberta, Canada | |
| Resto de Canadá |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de oficinas flexibles de Canadá?
El mercado está valorado en 2.55 millones de dólares en 2026 y se proyecta que alcance los 5.45 millones de dólares en 2031.
¿Qué tan rápido crecerá el mercado de oficinas flexibles de Canadá hasta 2031?
Se espera que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 16.42%, lo que elevará el valor total a USD 5.45 mil millones para 2031.
¿Qué tipo de espacio lidera el mercado de oficinas flexibles de Canadá?
Los espacios de coworking lideran con una participación del 48.65%, mientras que las soluciones híbridas y virtuales muestran el mayor crecimiento previsto.
¿Por qué Alberta es la provincia con mayor crecimiento en oficinas flexibles?
La diversificación económica, los menores costos inmobiliarios y los incentivos municipales impulsan la perspectiva de CAGR del 18.62 % de Alberta.
¿En qué se diferencian las empresas que utilizan oficinas flexibles de las empresas emergentes?
Las empresas implementan modelos de escritorio como servicio para centros satélite, mientras que las empresas emergentes prefieren membresías de corto plazo alineadas con los ciclos de financiación.
¿Qué tecnologías son críticas en las oficinas flexibles modernas?
Los sensores de IoT, el análisis de espacio impulsado por IA y las plataformas de reserva móviles mejoran la utilización, la eficiencia energética y la experiencia de los inquilinos.


