

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 211.73 Million |
| Tamaño del mercado (2031) | USD 254.28 Million |
| Tasa de crecimiento (2026 - 2031) | 3.73% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado canadiense de recubrimientos industriales para madera por Mordor Intelligence
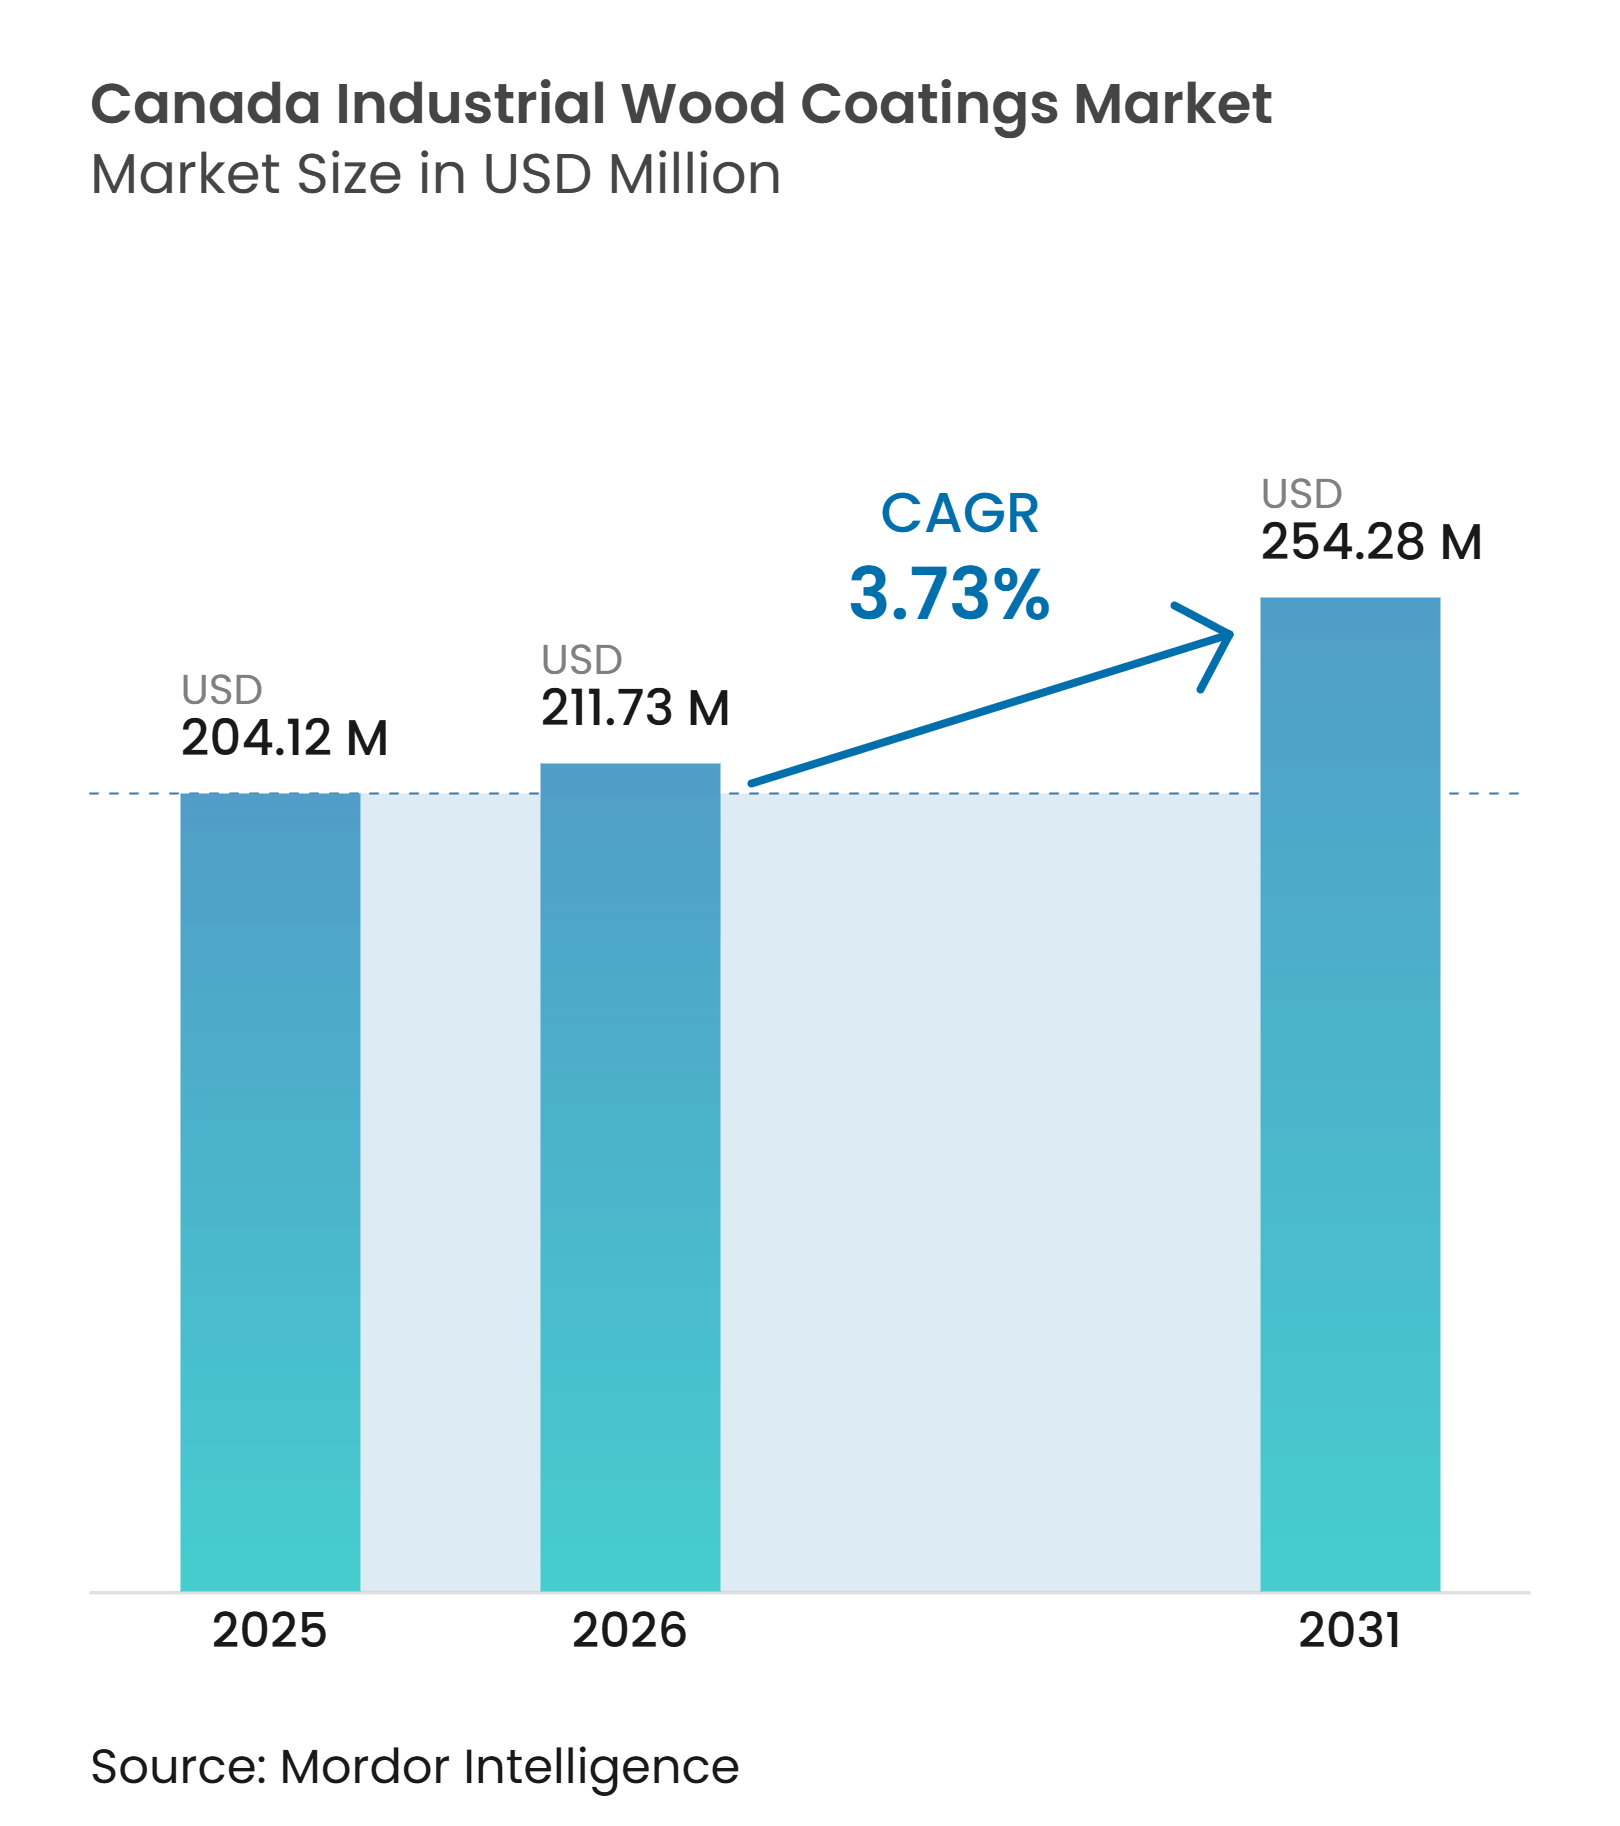
Se proyecta que el tamaño del mercado canadiense de recubrimientos industriales para madera será de USD 204.12 millones en 2025, USD 211.73 millones en 2026 y USD 254.28 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.73 % entre 2026 y 2031. Dado que las garantías de préstamos federales respaldan las fábricas de madera modulares externas, existe una creciente demanda de productos de curado rápido con bajo contenido de COV. Al mismo tiempo, Environment and Climate Change Canada (ECCC) ha propuesto un límite máximo de COV con el objetivo de eliminar gradualmente la nitrocelulosa y los poliuretanos con alto contenido de solventes tradicionales. Los sistemas de resina de poliuretano dominan el mercado, ofreciendo una combinación de durabilidad, atractivo estético y cumplimiento con las próximas prohibiciones de PFAS y formaldehído. Las tecnologías a base de agua se están expandiendo rápidamente a medida que los fabricantes de muebles, ebanisterías y plantas de paneles de madera maciza buscan acabados con certificación GREENGUARD Gold o LEED, con el objetivo de igualar el rendimiento de los productos tradicionales a base de solventes. Sin embargo, persisten desafíos: los aranceles de los Estados Unidos a la madera han provocado una disminución en las ventas de productos de madera canadienses desde 2025. Además, las importaciones de gabinetes prefabricados listos para ensamblar (RTA) de China aumentaron significativamente en diciembre de 2025, lo que afectó los volúmenes de recubrimiento nacionales.
Conclusiones clave del informe
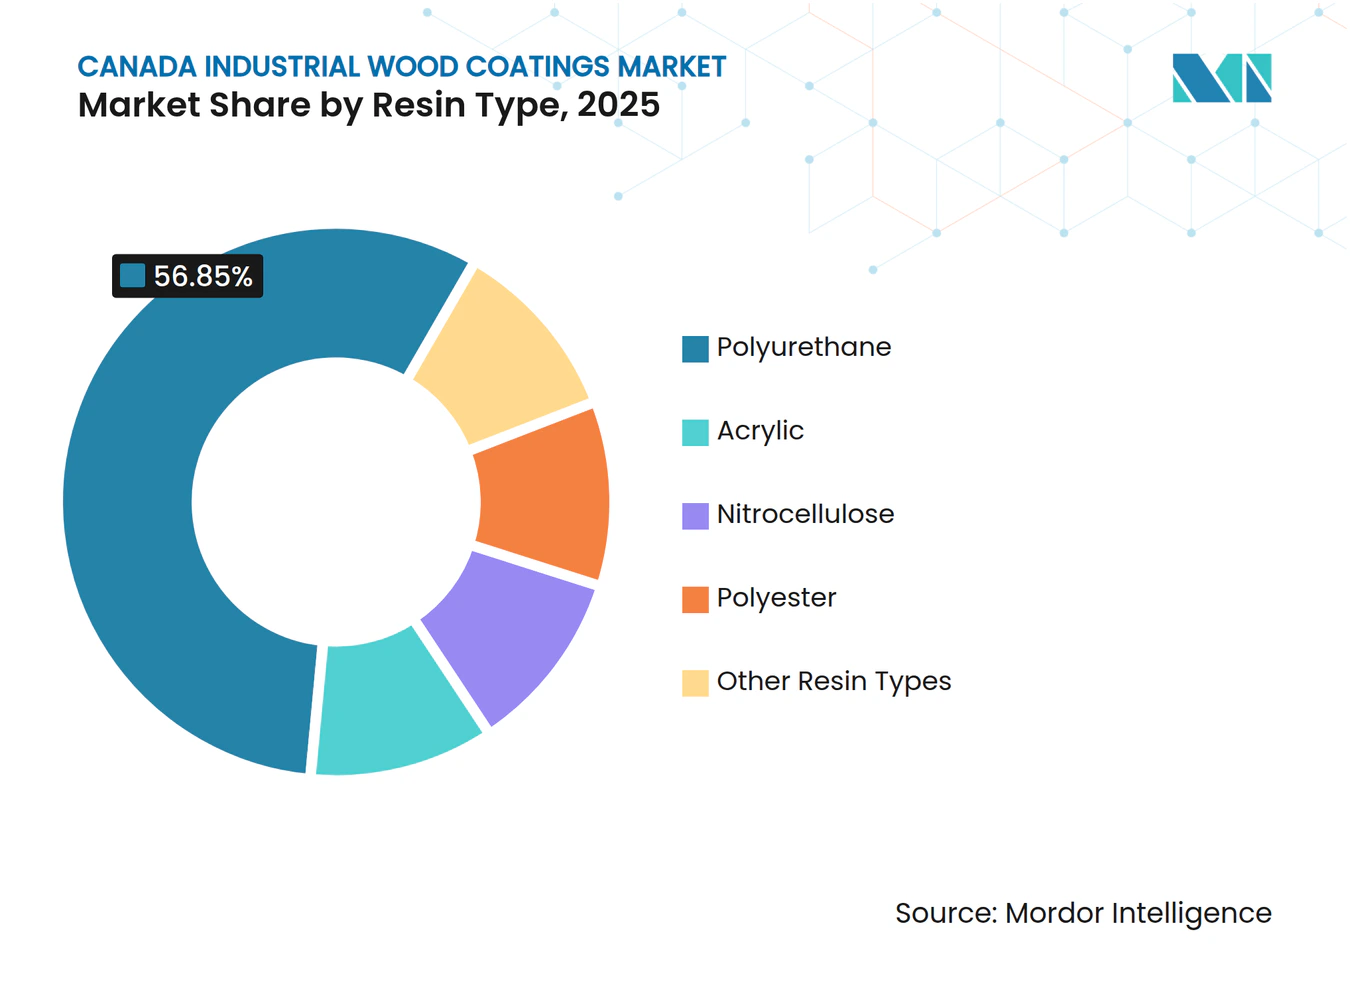
- Por tipo de resina, el poliuretano lideró con el 56.85% de la participación de mercado de recubrimientos industriales de madera de Canadá en 2025 y se prevé que se expanda a una CAGR del 4.03% hasta 2031.
- Por tecnología, los recubrimientos a base de agua son el segmento de más rápido crecimiento, avanzando a una CAGR del 4.48 % entre 2026 y 2031, aunque los sistemas a base de solventes mantuvieron una participación del 52.48 % en 2025.
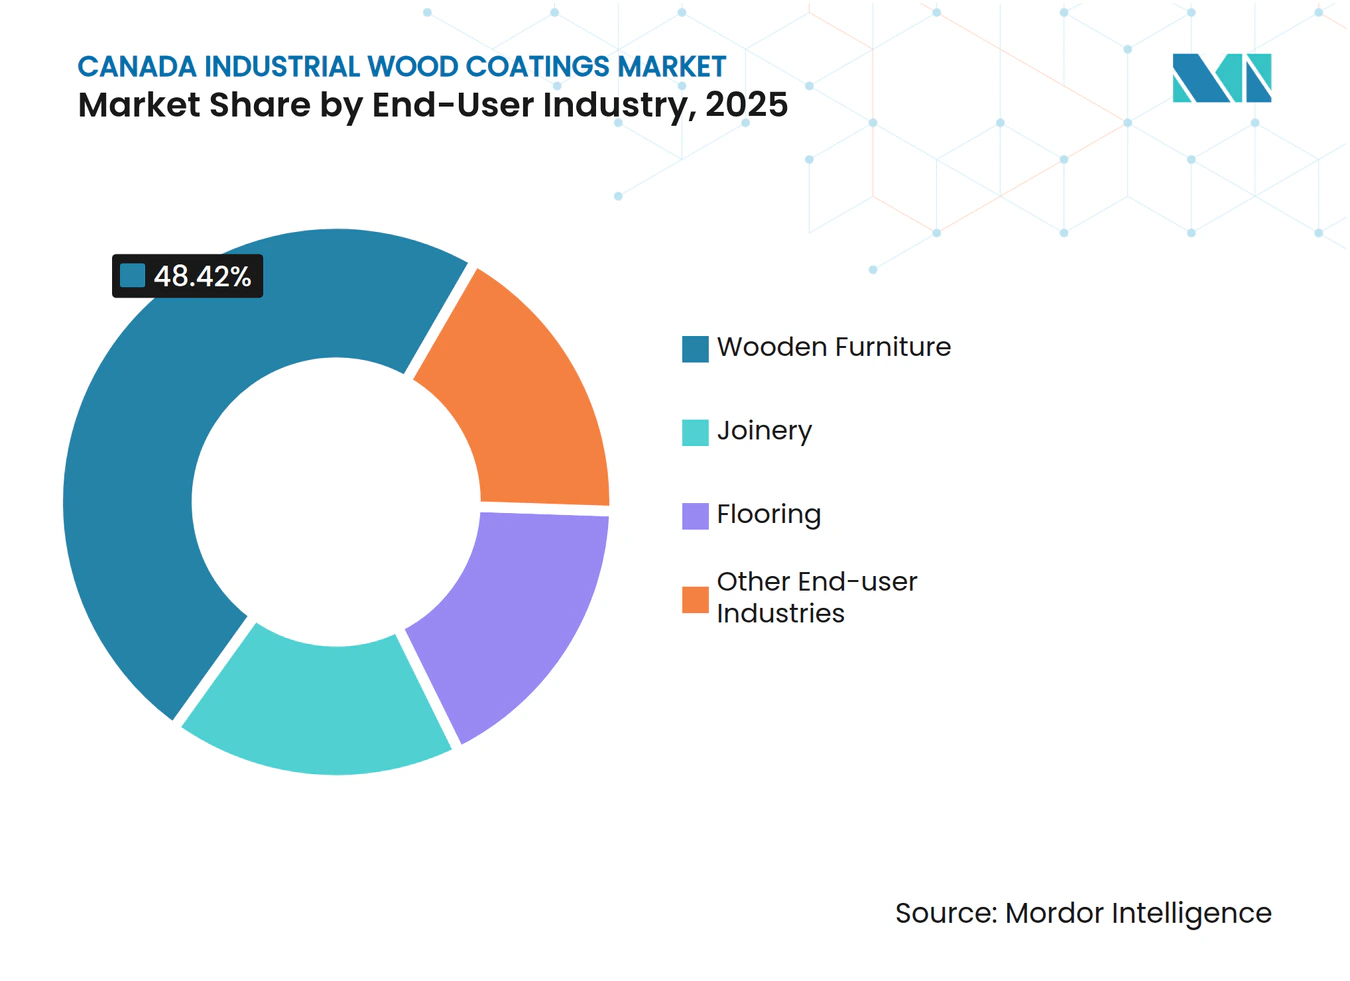
- Por industria de usuario final, los muebles de madera absorbieron el 48.42 % del tamaño del mercado de revestimientos de madera industriales de Canadá en 2025 y se proyecta que crecerán a una CAGR del 4.08 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado canadiense de recubrimientos industriales para madera
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de muebles de madera | + 0.90% | Pasillos de muebles de Ontario y Quebec | Mediano plazo (2-4 años) |
| Aumento de la construcción y la renovación | + 0.70% | Nacional; más fuerte en Montreal | Corto plazo (≤ 2 años) |
| Adopción de sistemas de baja emisión de COV y basados en agua | + 1.10% | Nacional; impulsado por el límite federal de VOC | Mediano plazo (2-4 años) |
| Inversión en construcciones modulares y prefabricadas de madera | + 0.80% | Columbia Británica y provincias del Atlántico | Largo plazo (≥ 4 años) |
| Garantías de préstamos federales para plantas externas | + 0.60% | Regiones con infraestructura forestal | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de muebles de madera
En marzo de 2025, las ventas de muebles aumentaron a medida que los hogares actualizaban sus inventarios desde la época de la pandemia. Este crecimiento también impulsó la demanda de recubrimientos utilizados en muebles y gabinetes de cocina. En una decisión estratégica, Haworth adquirió la extensa planta de Tayco en Toronto en febrero de 2026, posicionándose en un mercado que prioriza los acabados con bajo contenido de COV que cumplen con los estándares WELL y LEED. Una notable mayoría de las pequeñas y medianas mueblerías están recurriendo a proveedores locales para sus necesidades de combinación rápida de colores, lo que está resultando beneficioso para los formuladores regionales. Para diciembre de 2025, los inventarios aumentaron, lo que indica un impulso de reposición que impulsó temporalmente la demanda de recubrimientos. Sin embargo, un aumento repentino en las importaciones de gabinetes prefabricados listos para ensamblar (RTA) de China ha aumentado la presión sobre los precios. Esta evolución ha impulsado a los acabadores nacionales a centrarse en nichos de personalización como estrategia para mantener su participación de mercado.
Aumento de las actividades de construcción y renovación
En mayo de 2025, la construcción de viviendas se situó en aproximadamente 243,000 unidades, pero se observaron importantes disparidades regionales: Montreal experimentó un aumento, mientras que Toronto y Vancouver registraron descensos. Las viviendas de altura media (de categoría intermedia) dependen cada vez más de componentes aplicados en fábrica. Este cambio está impulsando una adopción más rápida de productos químicos a base de agua y UV que curan en minutos. Se espera que la iniciativa Build Canada Homes impulse la demanda de madera. Sin embargo, debido a los retrasos en los desembolsos, la previsión de volúmenes se ha convertido en un desafío. Un arancel a la madera blanda ha reducido la producción de los aserraderos, lo que limita la disponibilidad de sustrato para los talleres de carpintería. El gasto en renovación, que constituye una parte significativa de la construcción residencial, es muy sensible a los tipos de interés. Las políticas del Banco de Canadá en 2026 desempeñarán un papel crucial a la hora de determinar si los propietarios de viviendas proceden con las renovaciones de suelos y armarios o deciden posponerlas.
Adopción de formulaciones bajas en COV y a base de agua
El ECCC de Canadá ha propuesto un nuevo límite para los recubrimientos de madera, lo que reduce significativamente los niveles actuales de disolventes. Además, se han establecido umbrales de formaldehído y, con la prohibición de las PFAS ya en vigor, los proveedores recurren cada vez más a alternativas. Estas incluyen dispersiones de poliuretano, emulsiones acrílicas y oligómeros curados por UV. Cabe destacar que RUBBOL WF 3350 de AkzoNobel y SHER-WOOD EA Hydroplus de Sherwin-Williams se perfilan como alternativas directas, con una dureza similar a la de los disolventes sin el inconveniente del desperdicio de la vida útil de la mezcla. Sin embargo, una investigación de la Universidad de Waterloo indica que los problemas con el flujo de la capa transparente están obstaculizando la adopción más amplia de estos productos de primera calidad. Por otro lado, Cloverdale Paint se ha asociado con iniciativas de resinas de captura de carbono, lo que subraya que las significativas reducciones de CO₂ desde la cuna hasta la puerta se están convirtiendo en un diferenciador clave en el mercado.
Inversión en edificios modulares y prefabricados de madera
En el presupuesto de 2025, se asignó financiación para la transformación del sector forestal. El primer desembolso se realizó en febrero de 2026, beneficiando a siete proyectos del Atlántico centrados en elementos de madera laminada [1] Recursos Naturales de Canadá, “Transformación del Sector Forestal”, NRCAN.GC.CA . Además, se han introducido garantías de préstamos para mitigar los riesgos de suscripción. Estas garantías están dirigidas específicamente a líneas robóticas que utilizan recubrimientos sin disolventes, que se curan en apenas segundos. En Nuevo Brunswick y Nueva Escocia, las plantas de demostración están trabajando en la valorización de subproductos de aserraderos regionales. Sin embargo, existe una necesidad urgente de ampliar los programas de capacitación para formar operadores competentes en sistemas de transporte UV. Las políticas federales de “Compre productos canadienses” han establecido una preferencia por la madera laminada en las licitaciones de edificios públicos. Esta medida genera una demanda significativa de anclajes, supeditada a que las provincias se alineen con este estándar. Sin embargo, si bien GCWood actualmente se centra en construcciones de altura media, este enfoque modera el potencial de crecimiento inmediato para los participantes en el mercado canadiense de revestimientos industriales para madera, especialmente aquellos vinculados a viviendas de baja altura.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normativas estrictas sobre emisiones de COV | -0.5% | Puntos críticos de cumplimiento de la ley en Ontario y Columbia Británica | Corto plazo (≤ 2 años) |
| Disponibilidad de materiales alternativos no madereros | -0.3% | Edificios comerciales y corredores multifamiliares | Mediano plazo (2-4 años) |
| Aumento de las importaciones de gabinetes RTA prefabricados | -0.4% | Grupos de gabinetes de Ontario y Quebec | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Normativas estrictas sobre emisiones de COV
El ECCC de Canadá establece un límite, lo que marca el fin de las lacas de nitrocelulosa, especialmente en los mercados de retoques e instrumentos musicales. A partir de junio de 2026, la prohibición de PFAS, PBDE y HBCD supondrá un reto para los formuladores, despojándolos de agentes humectantes y retardantes de llama, ambos muy valorados en interiores de yates y cocinas comerciales. Mientras que las multinacionales pueden distribuir los costos de investigación y desarrollo entre sus carteras globales, las plantas canadienses de lotes más pequeñas se enfrentan a elevados gastos de reformulación por cada referencia (SKU). Si bien existe el comercio de permisos, su carga administrativa supone un desafío, especialmente para las tiendas de barniz familiares. Además, los cuellos de botella de resina de proveedores globales selectos introducen volatilidad en los precios, lo que reduce aún más los márgenes.
Disponibilidad de materiales alternativos no madereros
Las encimeras de cuarzo y piedra artificial, las fachadas revestidas de metal y los azulejos de vinilo de lujo están desviando cada vez más la demanda de los canales tradicionales de acabado de madera. En los edificios multifamiliares, los sistemas de ventanas de aluminio con recubrimiento en polvo están superando a la madera barnizada en cuanto a resistencia al fuego, lo que está impulsando un cambio en los pedidos hacia líneas de pintura metálica. Los paneles estructurales de madera maciza están priorizando los recubrimientos ignífugos intumescentes sobre las lacas decorativas, lo que ha provocado una disminución en la demanda de barnices transparentes estándar. Además, las cabinas de baño prefabricadas de fibra de vidrio están prescindiendo por completo de la carpintería de madera, redirigiendo el gasto en productos químicos hacia los gelcoats de FRP.
Análisis de segmento
Por tipo de resina: el predominio del poliuretano está determinado por la durabilidad y la conformidad con las normativas.
Los poliuretanos representaron el 56.85 % del mercado canadiense de recubrimientos industriales para madera en 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 4.03 % durante el período de pronóstico de 2026 a 2031. Los sistemas de dos componentes, que alcanzan una dureza König superior a 160 segundos y superan las pruebas de detección química de KCMA, se han convertido en la opción preferida para gabinetes de cocina y suelos. Gracias a los polioles a base de lignina, el biocontenido en el mercado canadiense de recubrimientos de poliuretano para madera está aumentando, al tiempo que se logra una reducción considerable de las emisiones de CO₂ desde la cuna hasta la puerta de producción. Los acrílicos dominan las ventanas exteriores, aprovechando su capacidad de retención de la luz ultravioleta (UV), aunque su formulación monocomponente presenta deficiencias en la resistencia a los arañazos en interiores. Si bien la nitrocelulosa ofrece una rápida capacidad de frotado, enfrenta desafíos con las inminentes regulaciones sobre compuestos orgánicos volátiles (COV). El poliéster encuentra su nicho en aplicaciones de alta gama, como pianos con acabado brillante y superyates, donde la sensibilidad al precio es mínima.
La línea RUBBOL de AkzoNobel, con una formulación 100 % de poliuretano ultravioleta, ejemplifica la transformación de la industria a medida que las familias de resinas se fusionan con oligómeros ultravioleta, logrando una reducción notable del tiempo de secado. Por otro lado, la dispersión Bayhydrol UV 2901 de Covestro combina la manipulación de resinas base agua con un rápido curado instantáneo por ultravioleta, solucionando el problema de la fluidez de la capa transparente que ha dificultado su adopción generalizada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tecnología: Los sistemas a base de agua ganan cuota de mercado a pesar de la preponderancia de los sistemas a base de solventes
Los sistemas a base de solventes aún representaban el 52.48% de la demanda total en 2025, gracias a las cabinas de pintura tradicionales y al rápido tiempo de apilado en talleres de alto rendimiento. Sin embargo, se espera que las plataformas a base de agua alcancen una tasa de crecimiento anual compuesta (TCAC) del 4.48% durante el período de pronóstico de 2026 a 2031, impulsada por la inminente normativa sobre COV. En Canadá, el mercado de recubrimientos industriales para madera, con una tendencia hacia los acabados a base de agua, está a punto de eclipsar a sus homólogos a base de solventes. Se anticipa este cambio a medida que los usuarios finales hacen la transición a pistolas HVLP y deshumidificadores de cabina. Mientras tanto, los líquidos y polvos curados por UV están experimentando un sólido crecimiento en las fábricas que elaboran gabinetes RTA, paneles de MDF y tablones para pisos. En este caso, los ciclos de curado de tres minutos están allanando el camino para la rentabilidad de la producción en un solo turno. Por otro lado, los recubrimientos en polvo para madera aún están en sus inicios. Esto se debe a que las líneas infrarrojas con transportador son caras, lo que representa una barrera significativa para los operadores más pequeños.
Por industria de usuario final: Los muebles de madera lideran en medio de la presión de las importaciones y las inversiones en capacidad
Los muebles de madera representaron el 48.42 % del consumo en 2025 y, a pesar de las dificultades derivadas de las importaciones asiáticas, se espera que su tasa de crecimiento anual compuesta (TCAC) aumente un 4.08 % durante el período de pronóstico de 2026 a 2031, impulsada por las constantes reformas de oficinas y la expansión de oficinas en casa. En Canadá, la cuota de mercado de los revestimientos industriales para madera, principalmente relacionados con el mobiliario, supera a la de la ebanistería o los suelos. Este predominio se atribuye en gran medida a la repetición constante de pedidos realizados por miles de pequeñas y medianas empresas (pymes), que prefieren los envases de cuarto de galón y galón a los bidones. Esta preferencia, a su vez, impulsa los volúmenes de distribución. Si bien la ebanistería y la carpintería arquitectónica se destinan a la construcción comercial, su demanda se ve influenciada por las fluctuaciones en las políticas de construcción del sector público. El segmento de los suelos ha ido evolucionando; las baldosas de vinilo de lujo han acaparado una parte significativa de las instalaciones residenciales en Norteamérica, lo que ha provocado una disminución de los ciclos tradicionales de lijado y reacabado. Mientras tanto, nichos especializados, como guitarras y palos de hockey, priorizan la claridad del solvente y la profundidad frotada a mano, lo que garantiza el uso continuo de nitrocelulosa, incluso en medio de regulaciones más estrictas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Ontario y Quebec, sede de los dinámicos corredores de muebles que van desde Toronto a Kitchener-Waterloo y desde Montreal hasta el valle de Chaudière, representan aproximadamente dos tercios de la facturación nacional de revestimientos. Si bien Toronto experimentó una caída en el inicio de obras de construcción a principios de 2025, lo que frenó el volumen de carpintería, el aumento en Quebec lo contrarrestó. En 2025, Laurentide Paint lanzó "Splendi", una marca que se promociona con orgullo como 100 % de fabricación quebequense, aprovechando el fuerte interés de la provincia por comprar localmente.
A finales de 2025, las ventas de productos forestales de Columbia Británica disminuyeron debido a las restricciones en los aserraderos vinculadas a los aranceles. A mediados de 2025, Cloverdale Paint duplicó la capacidad de su planta en Surrey, anticipando que el impulso de la provincia hacia la madera en masa impulsaría la demanda de imprimaciones y barnices de bajas emisiones. Mientras tanto, la región atlántica de Canadá, impulsada por las subvenciones para la madera en masa, se perfila como un centro potencial. En esta región, plantas de CLT más pequeñas podrían impulsar la demanda de recubrimientos, incluso si la población de la región es relativamente baja.
Las provincias de las Praderas, que representan una parte significativa del consumo, impulsado principalmente por la construcción de viviendas unifamiliares y edificios agrícolas, están experimentando una mayor atención. A finales de 2025, Sherwin-Williams inauguró un nuevo centro en Saskatoon, lo que subraya el optimismo de las multinacionales a pesar de la menor densidad de la región. Si bien las garantías nacionales de préstamos buscan canalizar las inversiones en plantas hacia zonas con madera abandonada, los plazos para ello siguen siendo inciertos. Sin embargo, los proveedores con la agilidad para trasladar la distribución y los equipos técnicos entre provincias están preparados para obtener beneficios inmediatos.
Panorama competitivo
El mercado canadiense de recubrimientos industriales para madera está moderadamente consolidado. Los principales actores como AkzoNobel, Sherwin-Williams, Axalta, PPG y RPM controlan una participación significativa del mercado, dejando espacio para especialistas regionales como Cloverdale Paint, Canlak Coatings y Laurentide Paint. Sin embargo, el panorama ha cambiado con la fusión entre AkzoNobel y Axalta, anunciada en diciembre de 2025. Si los reguladores identifican demasiada superposición en el segmento de madera industrial, podrían ser necesarias desinversiones. Mientras tanto, el movimiento estratégico de PPG a finales de 2024, la venta de su unidad arquitectónica, no solo liberó capital para emprendimientos en los lucrativos sectores de movilidad y aeroespacial, sino que también creó oportunidades para que los actores locales se relacionaran con distribuidores previamente no explorados [2] PPG Industries, “Sale of Architectural Coatings Business”, PPG.COM.
El interés del capital privado es evidente con la plataforma Canlak de SK Capital, que en 2023 adquirió Ceramic Industrial Coatings, incorporando así cuatro plantas norteamericanas especializadas en poliuretanos UV, base agua y 2-K. Cloverdale, por su parte, se está consolidando al enfatizar su identidad regional, siendo pionero en resinas de captura de carbono y adoptando la mezcla justo a tiempo, especialmente a medida que las grandes empresas se alejan de los servicios de lotes más pequeños. RPM fue noticia con la adquisición de Ready Seal en junio de 2025, reforzando su presencia en el segmento de la madera para exteriores. La tecnología se está convirtiendo en el foco de atención de la competencia.
AkzoNobel promueve poliuretanos de curado UV que eliminan las proporciones de mezcla; Sherwin-Williams destaca sus certificaciones GREENGUARD Gold; y Canlak está causando sensación con sus barnices de aplicación directa que se integran a la perfección con las configuraciones de pistola tradicionales. Los distribuidores que ofrecen software de igualación de color, diagnóstico de problemas de viscosidad y documentación LEED se están fidelizando entre los diversos talleres de ebanistería del mercado.
Líderes de la industria canadiense en recubrimientos industriales para madera
El sherwin williams
Akzo Nobel NV
Industrias PPG Inc.
Sistemas de revestimiento Axalta
RPM Internacional Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2025: AkzoNobel lanzó RUBBOL WF 3350, un revestimiento en aerosol a base de agua con un contenido de base biológica del 20 % que cumple con los requisitos de COV inferiores a 50 g/L y está dirigido a proyectos de carpintería y muebles con especificaciones LEED.
- Enero de 2025: AkzoNobel lanzó el sistema de poliuretano-acrílico Selva Pro para cocinas, baños y carpintería a través de la red de distribuidores de Chemcraft, centrándose en la demanda de renovación de viviendas antiguas.
Alcance del informe de mercado de recubrimientos industriales para madera en Canadá
Los recubrimientos industriales para madera son acabados de alto rendimiento diseñados para mejorar la durabilidad, la estética y la resistencia a factores ambientales como la humedad, los rayos UV y los productos químicos. Comúnmente utilizados en muebles, gabinetes y pisos, estos recubrimientos ofrecen diversos acabados, utilizando tecnologías a base de agua, a base de solventes o de curado UV.
El mercado canadiense de recubrimientos industriales para madera está segmentado por tipo de resina, tecnología e industria del usuario final. Por tipo de resina, el mercado se divide en acrílico, nitrocelulosa, poliéster, poliuretano y otros tipos de resina. Por tecnología, el mercado se segmenta en recubrimientos a base de agua, a base de solventes, UV y en polvo. Por industria del usuario final, el mercado se segmenta en muebles de madera, ebanistería, pisos y otras industrias. Para cada segmento, el dimensionamiento y las previsiones del mercado se han basado en el valor (USD).
Por tipo de resina
| Acrílico |
| Nitrocelulosa |
| Poliéster |
| Poliuretano |
| Otros tipos de resina |
por Tecnología
| Llevado por barco |
| base solvente |
| Recubrimientos UV |
| Los recubrimientos en polvo |
Por industria del usuario final
| Muebles de madera |
| Carpintería |
| Revestimento para pisos |
| Otras industrias de usuarios finales |
| Por tipo de resina | Acrílico |
| Nitrocelulosa | |
| Poliéster | |
| Poliuretano | |
| Otros tipos de resina | |
| por Tecnología | Llevado por barco |
| base solvente | |
| Recubrimientos UV | |
| Los recubrimientos en polvo | |
| Por industria del usuario final | Muebles de madera |
| Carpintería | |
| Revestimento para pisos | |
| Otras industrias de usuarios finales |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál será la demanda de recubrimientos industriales de madera en Canadá en 2031?
El tamaño del mercado de recubrimientos industriales de madera de Canadá es de USD 211.73 millones en 2026, y se proyecta que alcance los USD 254.28 millones para 2031 con una CAGR del 3.73%.
¿Qué resina domina los pedidos de los fabricantes de muebles canadienses?
El poliuretano alcanza una participación del 56.85 % gracias a su resistencia a la abrasión y al cumplimiento del próximo límite de COV de 275 g/L.
¿Qué tecnología está creciendo más rápidamente entre los talleres de ebanistería canadienses?
Se proyecta que las formulaciones a base de agua aumentarán a una tasa compuesta anual del 4.48 % a medida que los talleres adopten sistemas con bajo contenido de COV que igualen el rendimiento del solvente.
¿Cómo influirá la fusión AkzoNobel-Axalta en los compradores canadienses?
Las posibles desinversiones podrían desplazar la oferta hacia actores de nivel medio, pero una mayor escala de I+D puede acelerar la innovación en productos de bajas emisiones.
¿Qué política federal afecta más al crecimiento a largo plazo?
700 millones de dólares canadienses en garantías de préstamos para fábricas de madera modulares fuera del sitio respaldan la futura demanda de recubrimientos aplicados en fábrica.


