

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
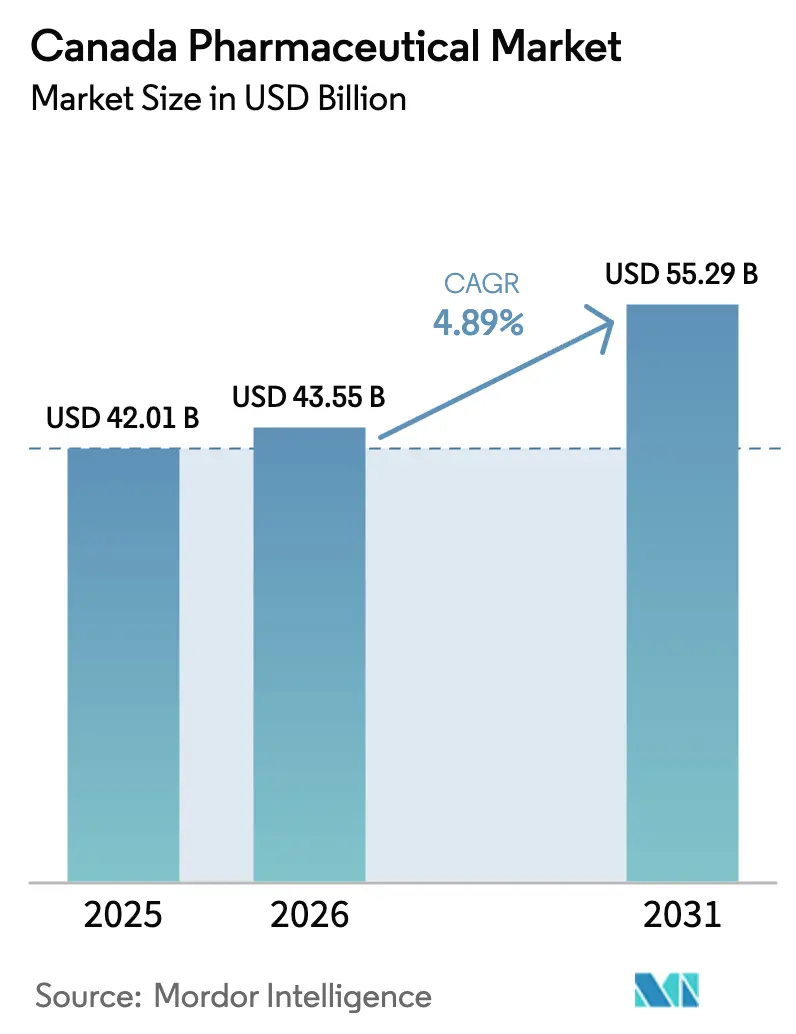
| Tamaño del mercado (2026) | USD 43.55 mil millones |
| Tamaño del mercado (2031) | USD 55.29 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.89% CAGR |
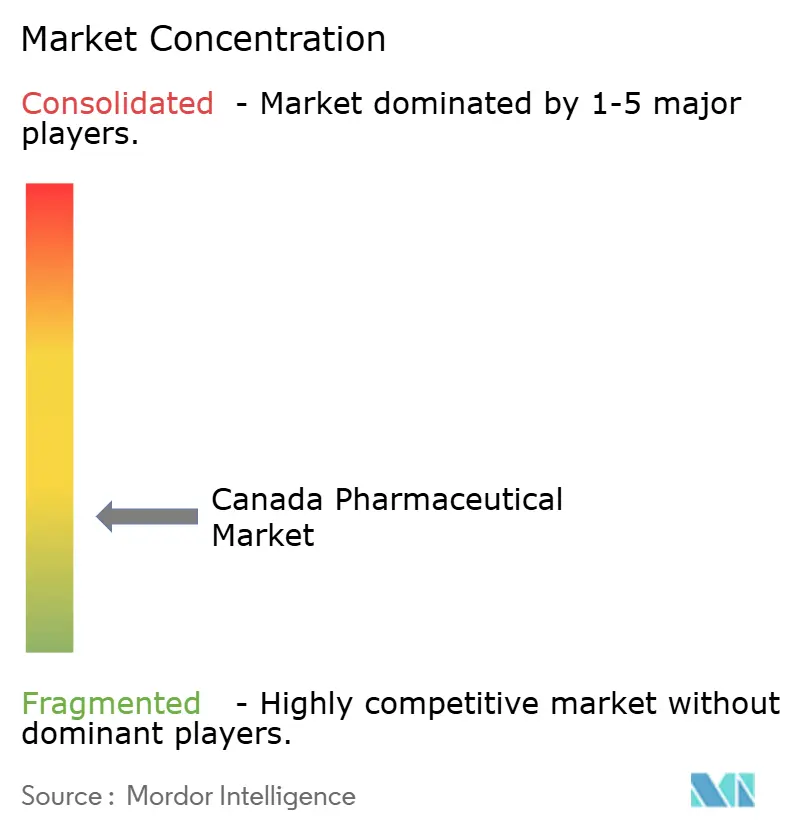
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado farmacéutico canadiense realizado por Mordor Intelligence
El tamaño del mercado farmacéutico de Canadá se valoró en USD 42.01 mil millones en 2025 y se estima que crecerá de USD 43.55 mil millones en 2026 para alcanzar USD 55.29 mil millones en 2031, a una CAGR de 4.89% durante el período de pronóstico (2026-2031).
La trayectoria de crecimiento se deriva del envejecimiento de la población, la creciente carga de enfermedades crónicas y la adopción constante de productos biológicos de alto costo, incluso a pesar de que las normas provinciales de contención de costos comprimen los precios de lista y los márgenes. La oncología, los trastornos metabólicos y las terapias antiinfecciosas siguen siendo los principales impulsores del volumen y el valor, mientras que los mandatos de cambio a biosimilares en Columbia Británica, Alberta y Ontario continúan generando ahorros significativos que ayudan a financiar tratamientos innovadores. Las plataformas de farmacia digital están ampliando el acceso a las zonas rurales, aunque el reembolso de las tarifas de dispensación por correo es inconsistente. Las interrupciones en la cadena de suministro en 2024 pusieron de manifiesto la fuerte dependencia de los ingredientes activos importados y subrayaron la necesidad de capacidad nacional de envasado y acabado. Los fabricantes ahora adaptan sus estrategias de lanzamiento al marco de control de precios más estricto de la Junta de Revisión de Precios de Medicamentos Patentados, que ha extendido el camino desde la aprobación hasta el reembolso, pero no ha frenado el interés en el mercado farmacéutico canadiense. [1] Junta de Revisión de Precios de Medicamentos Patentados, “Informe Anual 2024”, Junta de Revisión de Precios de Medicamentos Patentados, publications.gc.ca
Conclusiones clave del informe
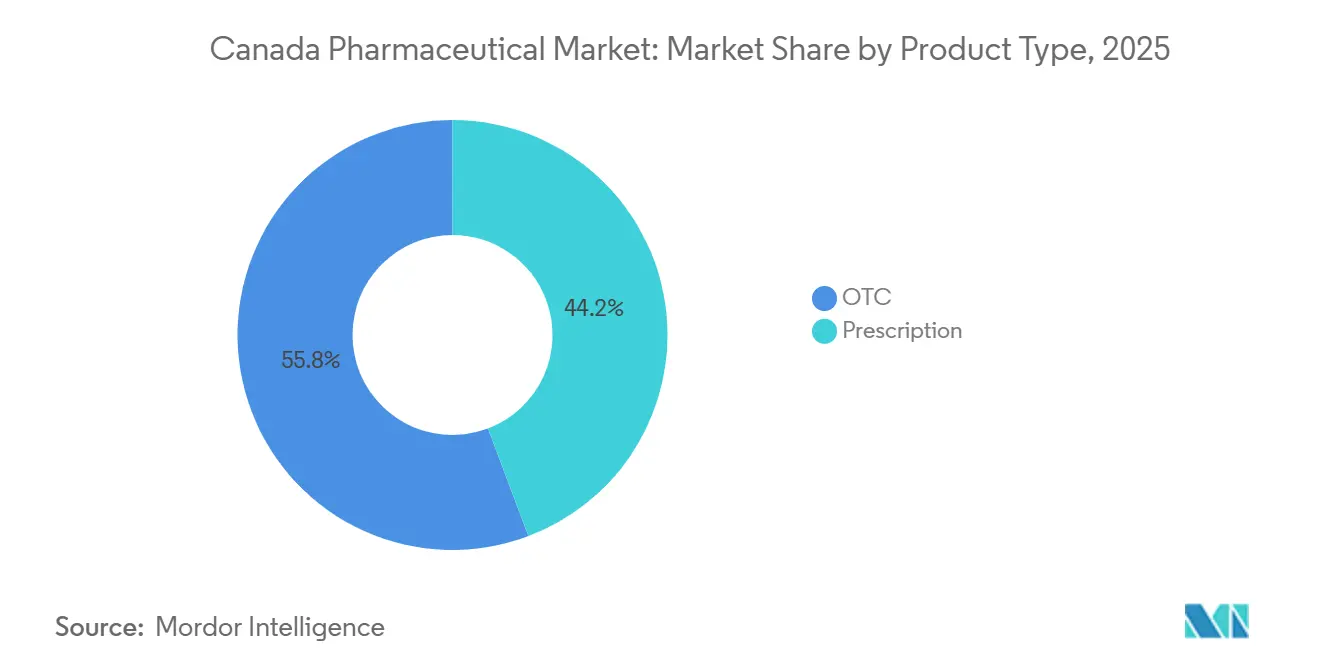
- Por tipo de producto, los medicamentos recetados lideraron con una participación de ingresos del 44.24 % en 2025 y se espera que se expandan a una CAGR de solo el 6.82 % hasta 2031.
- Por clase terapéutica, los antineoplásicos e inmunomoduladores representaron el 26.34% de la participación en el mercado farmacéutico de Canadá en 2025; se espera que los antiinfecciosos registren la CAGR más rápida del 7.02% hasta 2031.
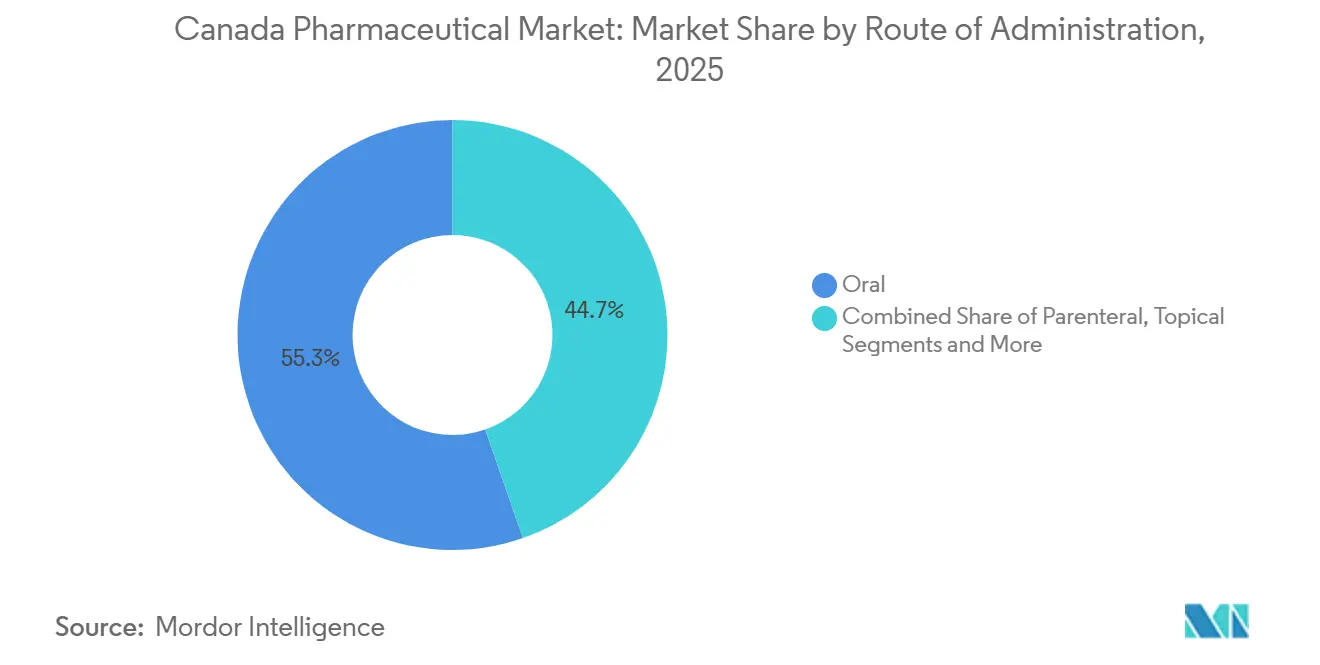
- Por vía de administración, las formulaciones orales representaron el 55.32 % del tamaño del mercado farmacéutico de Canadá en 2025 y se prevé que las terapias parenterales crezcan a una CAGR del 5.44 % hasta 2031.
- Por canal de distribución, las farmacias minoristas captaron el 59.77 % de los ingresos en 2025, mientras que se prevé que las farmacias hospitalarias aumenten a una CAGR del 6.37 % en la demanda de medicamentos especializados.
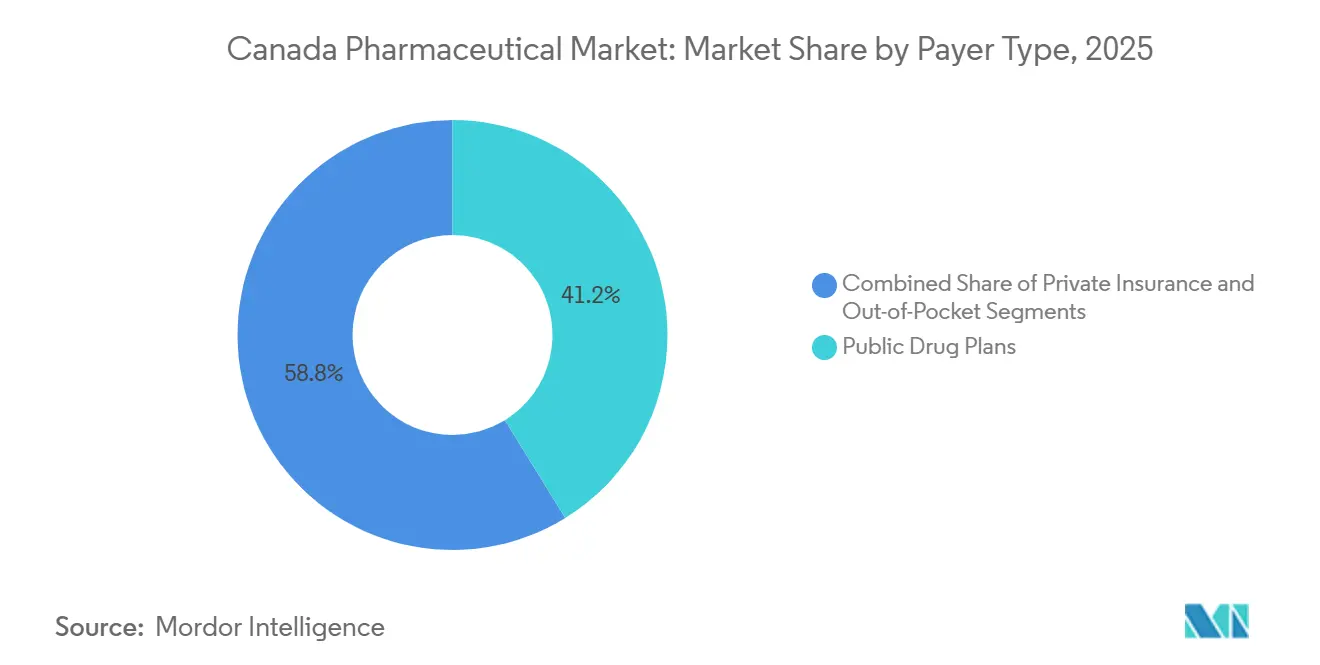
- Por tipo de pagador, los planes públicos de medicamentos financiaron el 41.22 % del gasto nacional en 2025, pero los pagos de bolsillo están aumentando a una tasa compuesta anual del 5.33 % a medida que las aseguradoras privadas ajustan los formularios.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado farmacéutico de Canadá
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia de enfermedades crónicas y envejecimiento de la población | + 0.9% | Nacional, con concentración en Ontario, Quebec, Columbia Británica | Largo plazo (≥ 4 años) |
| Aumento de productos biológicos especializados y medicamentos huérfanos | + 1.2% | Nacional, adopción temprana en centros urbanos (Toronto, Montreal, Vancouver) | Mediano plazo (2-4 años) |
| Las políticas provinciales de cambio de biosimilares generan ahorros | + 0.6% | Columbia Británica, Alberta, Ontario | Corto plazo (≤ 2 años) |
| Expansión de los ensayos clínicos de fase temprana en Canadá | + 0.5% | Nacional, con centros en Toronto, Montreal y Calgary | Mediano plazo (2-4 años) |
| Las plataformas de farmacias digitales amplían el acceso rural | + 0.4% | Territorios del Norte, Ontario rural, Quebec, provincias del Atlántico | Mediano plazo (2-4 años) |
| Impulso hacia la cobertura nacional de atención farmacéutica | + 0.7% | Programas piloto nacionales en provincias seleccionadas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia de enfermedades crónicas y envejecimiento de la población
Canadá contabilizó 7.3 millones de residentes de 65 años o más en 2024, equivalente al 18.5% de la población, y se espera que ese grupo supere los 9.5 millones para 2030. [2] Statistics Canada, “Estimaciones de la población de Canadá: edad y sexo, 1 de julio de 2024”, Statistics Canada, statcan.gc.ca Las enfermedades crónicas ya absorben alrededor del 67% de los costos directos de atención médica, encabezadas por las enfermedades cardiovasculares y la diabetes tipo 2. La multimorbilidad alcanzó el 29% entre los adultos de 45 a 64 años en 2025, lo que impulsó los planes provinciales para integrar las vías de atención farmacéutica y no farmacéutica. Las empresas farmacéuticas han respondido con combinaciones de dosis fijas e inyectables de acción prolongada que simplifican los regímenes, mientras que los pagadores negocian contratos basados en resultados vinculados a reducciones de ingresos hospitalarios. Las directrices cardiovasculares actualizadas de 2024 que favorecen a los agentes SGLT2 y GLP-1 ampliaron las poblaciones elegibles y estimularon aún más la demanda. 40%),” Revista Canadiense de Cardiología, onlinecjc.ca">[3] Sean Virani, “Actualización de la Guía 2025 de la Sociedad Cardiovascular Canadiense/Sociedad Canadiense de Insuficiencia Cardíaca para el Manejo Farmacológico de la Insuficiencia Cardíaca con Fracción de Eyección No Reducida (FEVI > 40%),” Revista Canadiense de Cardiología, onlinecjc.ca
Aumento de productos biológicos especializados y medicamentos huérfanos
Health Canada otorgó 42 Avisos de Cumplimiento para terapias biológicas en 2024, un aumento del 23 % con respecto a 2023. Las indicaciones de oncología e inmunología dominaron las aprobaciones, y las designaciones de medicamentos huérfanos se multiplicaron tras la armonización de los criterios con los marcos regulatorios estadounidenses. La financiación provincial para terapias con células CAR-T en Ontario y Quebec comenzó en 2025, aunque solo en centros certificados que pueden gestionar la aféresis y la monitorización de la liberación de citocinas. Los precios de lista para las terapias génicas emergentes superan regularmente los 2 millones de dólares canadienses (1.5 millones de dólares estadounidenses), lo que impulsa modelos de pago a plazos que vinculan los desembolsos finales a los resultados clínicos. Si bien son elevados, estos precios se ajustan a los presupuestos una vez compensados por los costos de tratamiento y las hospitalizaciones evitadas a lo largo de la vida.
Las políticas provinciales de cambio de biosimilares generan ahorros
La Iniciativa de Biosimilares de Columbia Británica, ampliada en 2024, requirió el cambio de tratamiento no médico para pacientes estables en reumatología, gastroenterología y dermatología, logrando un ahorro anual de 96 millones de dólares canadienses (71 millones de dólares estadounidenses) para 2025. Alberta siguió con un programa por fases que alcanzó una tasa de adopción del 78 % de biosimilares en 18 meses. Ontario reforzó la tendencia en 2025 al incluir en su lista los biosimilares preferentes para trastuzumab y rituximab. Estas medidas redujeron la cuota de mercado de los biológicos de referencia e impulsaron descuentos agresivos, lo que permitió a Sandoz, Amgen y Pfizer superar los 1200 millones de dólares canadienses (890 millones de dólares estadounidenses) en ingresos combinados por biosimilares en 2025. La evidencia práctica, que abarca 1.2 000 pacientes-año, confirmó la paridad en seguridad y eficacia, consolidando la confianza de los pagadores.
Expansión de los ensayos clínicos de fase temprana en Canadá
Los ensayos clínicos activos aumentaron a 1,847 en 2024, un 14 % más que el año anterior, con oncología, trastornos del sistema nervioso central y enfermedades infecciosas dominando los estudios de fase I y II. Las modificaciones al Reglamento de Ensayos Clínicos acortaron los plazos de aprobación y armonizaron los procesos con las directrices internacionales. Los centros académicos de Toronto, Montreal y Vancouver añadieron unidades de fase temprana, y en 2025 se inauguró un centro especializado en células y genes en el Centro Oncológico Princess Margaret. Las subvenciones federales de investigación, por un total de 180 millones de dólares canadienses (133 millones de dólares estadounidenses), se destinaron a ensayos pediátricos y de enfermedades raras. Los patrocinadores aprovechan los sistemas universales de datos sanitarios para integrar ramas de ensayo pragmáticas en las vías de atención en el mundo real, lo que reduce los costes de reclutamiento y facilita las negociaciones de reembolsos posteriores a la comercialización.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las reformas de control de precios del PMPRB aumentan el riesgo de lanzamiento | -0.8% | Nacional, que afecta el lanzamiento de medicamentos patentados | Corto plazo (≤ 2 años) |
| La fuerte dependencia de las importaciones expone la fragilidad de la cadena de suministro | -0.5% | Nacional, con impacto agudo en antibióticos genéricos y medicamentos cardiovasculares | Mediano plazo (2-4 años) |
| Los pagadores privados endurecen los formularios de medicamentos de alto costo | -0.4% | Nacional, concentrado en planes patrocinados por empleadores | Mediano plazo (2-4 años) |
| Capacidad limitada de API/llenado y acabado doméstico | -0.3% | Nacional, afectando la producción de biosimilares y genéricos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Las reformas de control de precios del PMPRB aumentan el riesgo de lanzamiento
Las directrices revisadas de 2024 eliminaron a Estados Unidos y Suiza de la cesta de referencia e introdujeron topes farmacoeconómicos, lo que redujo los precios de lista medianos en un 22 % y retrasó nueve meses la inclusión en la lista de medicamentos oncológicos. Dieciocho productos superaron los topes en 2025, lo que generó recuperaciones de 47 millones de dólares canadienses (35 millones de dólares estadounidenses). Varias multinacionales ahora se lanzan primero en mercados con reembolsos más rápidos, lo que limita el acceso temprano para los pacientes canadienses.
La fuerte dependencia de las importaciones expone la fragilidad de la cadena de suministro
En 2024, Canadá obtuvo el 92% de sus principios activos del extranjero, y China e India suministraron el 74% del volumen. Las interrupciones de ese año provocaron la escasez de 127 medicamentos esenciales, lo que obligó a importaciones de emergencia y provocó desabastecimientos de hasta 14 semanas en las farmacias hospitalarias. Una Reserva Federal de Medicamentos Críticos cuenta actualmente con inventarios semestrales de 25 moléculas de alta prioridad; sin embargo, la cobertura aún abarca menos del 12% del volumen anual de recetas.
Análisis de segmento
Por tipo de producto: Los medicamentos patentados impulsan el crecimiento de las recetas
Los medicamentos con receta representaron el 44.24 % de las ventas en 2025, y se prevé que el segmento crezca un 6.82 % hasta 2031. Las terapias patentadas controlaron el 62 % de los ingresos por recetas, impulsadas por los inhibidores de puntos de control, los agonistas del GLP-1 y las terapias génicas. Los genéricos representaron el 38 % de los ingresos, pero el 78 % del total de unidades dispensadas, lo que refleja una caída sostenida de los precios debido a las licitaciones competitivas.
Los medicamentos de venta libre registraron una modesta tasa de crecimiento anual compuesta (TCAC), ya que la consolidación de supermercados y la competencia de marcas blancas erosionaron la demanda de medicamentos de marca. El programa de innovación de Health Canada ahora reduce a la mitad los tiempos promedio de revisión para afecciones potencialmente mortales; sin embargo, las negociaciones provinciales de reembolso aún prolongan el proceso hasta un año. Ontario limita los precios de la mayoría de los genéricos al 25% del precio de la marca correspondiente, lo que reduce los márgenes de beneficio, pero mantiene un acceso generalizado. La retirada de los analgésicos con codeína de los estantes de venta libre en 2024 desvió aproximadamente CAD 180 millones (USD 133 millones) en ventas a los centros de prescripción.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por clase terapéutica: la oncología domina, los antiinfecciosos aumentan
Los antineoplásicos e inmunomoduladores controlaron el 26.34% del gasto terapéutico en 2025, lo que subraya la inversión continua en tratamientos oncológicos dirigidos y celulares. Se proyecta que los antiinfecciosos aumenten a una tasa de crecimiento anual compuesta (TCAC) del 7.02% hasta 2031, impulsados por los programas de acaparamiento y el aumento de las tasas de resistencia a los antimicrobianos. Los fármacos para el tracto digestivo y el metabolismo representaron el 18.2%, impulsados por la fuerte demanda de agentes SGLT2 y GLP-1. Los medicamentos para el sistema nervioso representaron el 15.7%, mientras que los fármacos cardiovasculares contribuyeron con el 12.4%, ya que los inhibidores de PCSK9 contrarrestaron la erosión de las estatinas genéricas. Health Canada autorizó 14 nuevos antiinfecciosos en 2024, y los antibióticos de reserva, como el cefiderocol, se han convertido en parte integral de los protocolos hospitalarios. El gasto en oncología per cápita alcanzó los 412 CAD (305 USD) en 2025, aunque los reembolsos confidenciales reducen el impacto neto en los presupuestos.
Por vía de administración: la parenteral cobra impulso
Las formulaciones orales mantuvieron una participación del 55.32 % en 2025, aunque se prevé que las opciones parenterales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.44 % hasta 2031, a medida que la cartera de productos biológicos madura. Las salas de infusión hospitalarias aumentaron su capacidad en Ontario y Quebec durante 2025 para gestionar el mayor volumen de pacientes ambulatorios. Las versiones subcutáneas de trastuzumab y rituximab redujeron el tiempo de consulta en un 60 %, lo que redujo las limitaciones de capacidad. Las terapias de inhalación obtuvieron nuevas aprobaciones de triple combinación, aunque la complejidad del dispositivo limita su adopción entre los adultos mayores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: las farmacias hospitalarias amplían el alcance de la especialidad
Las farmacias minoristas mantuvieron una cuota de mercado del 59.77 % en 2025, suministrando farmacoterapia para enfermedades crónicas y productos de salud para el consumidor. Las farmacias hospitalarias están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.37 %, lo que refleja las estipulaciones de los pagadores de que los medicamentos complejos se dispensen en entornos equipados para la monitorización y la gestión de eventos adversos. Ontario designó 42 hospitales como centros de especialidades, centralizando la distribución de terapias CAR-T y génicas. Las plataformas de venta por correo ahora tienen una cuota de mercado del 11.4 %, aprovechando la robótica automatizada y la entrega en el mismo día a clientes urbanos, y llegando a usuarios remotos en un plazo de 48 horas.
Por tipo de pagador: los cambios en los costos impulsan la defensa de los derechos
Los planes públicos de medicamentos financiaron el 41.22 % del gasto de 2025, las aseguradoras privadas cubrieron el 36.5 % y los pacientes pagaron el 22.3 % de su propio bolsillo. Columbia Británica aumentó los deducibles para los hogares con mayores ingresos, lo que generó 62 millones de dólares canadienses (46 millones de dólares estadounidenses) en costos compartidos adicionales. Las normas de terapia escalonada adoptadas por las aseguradoras privadas retrasaron el acceso a algunos medicamentos biológicos de marca, lo que incrementó la carga administrativa tanto para los prescriptores como para los grupos de pacientes. Las demandas de un formulario nacional único siguen intensificándose.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Ontario, Quebec y Columbia Británica representaron en conjunto el 72 % del gasto del mercado farmacéutico canadiense en 2025. Ontario reembolsó 4,400 productos listados a 4.8 millones de beneficiarios, negociando descuentos promedio del 28 % sobre los precios de lista. El modelo de seguro híbrido de Quebec cubría a 8.2 millones de residentes y conserva autonomía para añadir medicamentos al formulario, aunque se alinea con los mandatos de precios de la Alianza Farmacéutica Pancanadiense. Columbia Británica alcanzó una penetración del 74 % de los biosimilares de adalimumab e infliximab tras ampliar su política de cambio de medicamentos en 2024.
Alberta aseguró a 1.2 millones de residentes a través de Alberta Blue Cross, que garantiza descuentos por volumen con fabricantes de genéricos. Las provincias atlánticas armonizan las revisiones a través de la Revisión Común de Medicamentos del Atlántico, lo que mejora su capacidad de negociación para los genéricos de alto volumen. Manitoba y Saskatchewan implementaron un programa piloto de copagos cero para medicamentos para la diabetes en 2025, en el marco de la iniciativa federal de atención farmacéutica, lo que redujo las visitas de emergencia por cetoacidosis diabética en un 14 %.
Los territorios del norte enfrentan una infraestructura farmacéutica limitada, altos costos de transporte y escasez de personal. Las plataformas digitales cubren parcialmente estas carencias, pero los costos de envío y los problemas de confiabilidad de la cadena de frío limitan la paridad total de acceso.
Panorama regulatorio
Health Canada regula los medicamentos para uso humano conforme a la Ley de Alimentos y Medicamentos y el Reglamento de Alimentos y Medicamentos, estableciendo requisitos para la autorización de comercialización, el etiquetado, el control de seguridad y la calidad. Los establecimientos dedicados a la fabricación, el envasado y el etiquetado, las pruebas, la importación, la distribución o la venta al por mayor deben cumplir con las Buenas Prácticas de Fabricación (Parte C, División 2) y contar con una licencia de establecimiento farmacéutico, lo que convierte la preparación para el cumplimiento normativo en un requisito indispensable para operar en toda la cadena de suministro.
La fijación de precios de los medicamentos patentados está supervisada por la Junta de Revisión de Precios de Medicamentos Patentados (PMPRB). La PMPRB publicó directrices actualizadas en junio de 2025, que entraron en vigor el 1 de enero de 2026, introduciendo un enfoque de evaluación en dos etapas (revisión inicial/anual seguida de una revisión exhaustiva) que afecta la secuencia de lanzamiento y la fijación de precios. En cuanto a la continuidad del suministro, Health Canada está implementando un Plan de Fortalecimiento de la Resiliencia ante la escasez de medicamentos (2024-2028) que hace hincapié en la notificación de la escasez por parte de los fabricantes y la planificación de la gestión de la escasez, y el Gobierno de Canadá publicó enmiendas reglamentarias adicionales relacionadas con la escasez en la Gaceta de Canadá en junio de 2026.
Análisis de la cadena de valor
La cadena de valor farmacéutica de Canadá abarca (1) I+D y desarrollo clínico (incluidos hospitales académicos y unidades de ensayos de fase temprana), (2) autorización regulatoria y vigilancia posterior a la comercialización liderada por Health Canada, (3) fabricación y liberación (dosis terminadas e intermedios nacionales e importados), y (4) distribución y dispensación a través de mayoristas y distribuidores, farmacias hospitalarias, farmacias minoristas y plataformas autorizadas de venta en línea y por correo. La concesión de licencias a establecimientos farmacéuticos por parte de Health Canada, conforme a la Parte C del Reglamento de Alimentos y Medicamentos, crea funciones formales para fabricantes, envasadores y etiquetadores, laboratorios de análisis, importadores, distribuidores y mayoristas, y establece expectativas de calidad mediante los requisitos de Buenas Prácticas de Fabricación (BPF).
En la fase posterior, los modelos de distribución consolidados y las plataformas de agregación hospitalaria ayudan a simplificar los flujos de pedidos, entregas y pagos, especialmente cuando los hospitales se abastecen de múltiples fabricantes. Los esfuerzos de mitigación de la escasez, liderados por asociaciones como CGPA y CAPDM, se han centrado en la coordinación con las organizaciones de compras grupales de hospitales y los gobiernos provinciales, lo que refleja la necesidad operativa de visibilidad del inventario, protocolos de sustitución y logística confiable. La base de insumos con alta dependencia de las importaciones, incluidos los principios activos farmacéuticos (API), mantiene la continuidad del suministro y el abastecimiento conforme a la normativa como elementos centrales del desempeño, mientras que los controles para desviar suministros del mercado canadiense para su uso fuera de Canadá respaldan la disponibilidad nacional durante los períodos de escasez.
Panorama competitivo
Las 10 principales empresas representaron aproximadamente más de la mitad de los ingresos por recetas en 2025, lo que indica una concentración moderada del mercado. Pfizer, AstraZeneca y Novo Nordisk dominaron las categorías de patentes, principalmente en oncología y trastornos metabólicos. Sandoz, Amgen y Pfizer controlaron el 64 % de los ingresos por biosimilares gracias a descuentos agresivos y colaboraciones con los pagadores. Los proveedores nacionales de genéricos, como Apotex y Teva, compiten en costes y fiabilidad del suministro, pero aún se enfrentan a límites de precios provinciales estrictos.
Los fabricantes emplean cada vez más la evidencia del mundo real para forjar acuerdos basados en resultados. El acuerdo de Novartis para tisagenlecleucel, firmado en 2024, vincula el pago a una remisión de 12 meses en la leucemia pediátrica. Las directrices de Health Canada sobre ensayos descentralizados han reducido los costos de los centros en un 22 % y han aumentado la inscripción en estudios de enfermedades raras.
Los litigios de patentes siguen activos, con 37 demandas por infracción presentadas en 2024; los tribunales se han inclinado por invalidar las patentes secundarias que carecen de mérito inventivo. Las grandes redes hospitalarias implementaron la receta electrónica con módulos de apoyo a la toma de decisiones, lo que redujo los errores en un 31 %, aunque muchas farmacias pequeñas enfrentan dificultades para afrontar los costos de integración.
Líderes de la industria farmacéutica de Canadá
Johnson & Johnson (Janssen)
Novo Nordisk
AbbVie
Novartis
AstraZeneca
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Novo Nordisk amplió el programa de la Tarjeta de Ahorro Ozempic para los canadienses elegibles con cobertura privada, ofreciendo acceso a precios similares a los de las alternativas genéricas. Esta ampliación respalda las herramientas de retención de marca, dado que las aseguradoras endurecen sus listas de medicamentos cubiertos y los pacientes enfrentan mayores gastos de bolsillo.
- Mayo de 2026: AbbVie logró la inclusión de SKYRIZI (risankizumab) en los formularios públicos de medicamentos de Ontario y Alberta para el tratamiento de la colitis ulcerosa de actividad moderada a grave. La inclusión provincial amplía el acceso financiado con fondos públicos a un fármaco biológico anti-IL-23 e incrementa la presión competitiva sobre otros fármacos biológicos y biosimilares para enfermedades inflamatorias intestinales en las negociaciones de licitaciones y reembolsos.
- Julio de 2025: Bora Pharmaceuticals instaló una línea de llenado Norden de alta velocidad en su planta de Mississauga para aumentar la capacidad de producción de productos dermatológicos. Esta ampliación de capacidad respalda la capacidad de llenado y acabado a nivel nacional y mejora los niveles de servicio para los programas de suministro canadienses, que han sufrido fluctuaciones debido a la escasez.
Alcance y metodología
Según el alcance de este informe, los productos farmacéuticos se refieren a medicamentos o fármacos medicinales destinados a prevenir, diagnosticar, tratar o curar una enfermedad. Pueden ser medicamentos con o sin receta. El mercado farmacéutico canadiense está segmentado por clase terapéutica (ATC), tipo de fármaco, canal de distribución y provincia. Por clase terapéutica (ATC), el mercado está segmentado por tracto digestivo y metabolismo, sangre y órganos hematopoyéticos, sistema cardiovascular, dermatológicos, sistema genitourinario y hormonas sexuales, preparaciones hormonales sistémicas, antiinfecciosos para uso sistémico, agentes antineoplásicos e inmunomoduladores, sistema musculoesquelético, sistema nervioso, productos antiparasitarios, insecticidas y repelentes, sistema respiratorio, órganos sensoriales y otras clases terapéuticas (ATC). Por tipo de fármaco, el mercado está segmentado en medicamentos con receta y medicamentos de venta libre (OTC). El tipo de medicamento con receta se bifurca a su vez en medicamentos de marca y genéricos. Por canal de distribución, el mercado se segmenta en farmacias hospitalarias, farmacias minoristas y farmacias en línea. Por provincia, el mercado se segmenta en Ontario, Quebec, Columbia Británica, Alberta y el resto de Canadá. El informe ofrece el valor (en miles de millones de dólares) de estos segmentos.
Por tipo de producto
| Medicamentos Recetaros | Patentados |
| Genéricos | |
| OTC |
Por Clase Terapéutica
| Antineoplásicos e inmunomoduladores |
| Tracto alimentario y metabolismo |
| Sistema nervioso |
| Cardiovascular |
| Salud respiratoria |
| Antiinfecciosos |
| Sangre y formación de sangre |
| Órganos sensoriales |
| Otros |
Por vía de administración
| Oral |
| parenteral |
| Tópico |
| Inhalación |
| Otros |
Por canal de distribución
| Farmacias minoristas |
| Farmacias Hospitalarias |
| Farmacias de venta por correo/en línea |
| Farmacias especializadas |
| Mayoristas y Distribuidores |
Por tipo de pagador
| Planes públicos de medicamentos |
| Seguro privado |
| Fuera de su bolsillo |
| Por tipo de producto | Medicamentos Recetaros | Patentados |
| Genéricos | ||
| OTC | ||
| Por Clase Terapéutica | Antineoplásicos e inmunomoduladores | |
| Tracto alimentario y metabolismo | ||
| Sistema nervioso | ||
| Cardiovascular | ||
| Salud respiratoria | ||
| Antiinfecciosos | ||
| Sangre y formación de sangre | ||
| Órganos sensoriales | ||
| Otros | ||
| Por vía de administración | Oral | |
| parenteral | ||
| Tópico | ||
| Inhalación | ||
| Otros | ||
| Por canal de distribución | Farmacias minoristas | |
| Farmacias Hospitalarias | ||
| Farmacias de venta por correo/en línea | ||
| Farmacias especializadas | ||
| Mayoristas y Distribuidores | ||
| Por tipo de pagador | Planes públicos de medicamentos | |
| Seguro privado | ||
| Fuera de su bolsillo |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado farmacéutico de Canadá en 2026 y hacia dónde se dirige en 2031?
El mercado se situó en 43.55 millones de dólares en 2026 y está en camino de alcanzar los 55.29 millones de dólares en 2031, avanzando a una CAGR del 4.89%.
¿Qué área terapéutica domina actualmente el gasto en todas las provincias?
La oncología, agrupada bajo antineoplásicos e inmunomoduladores, lideró con el 26.34% del gasto nacional en 2025.
¿Qué está impulsando el rápido aumento de los biosimilares en Columbia Británica y Alberta?
Los programas obligatorios de cambio no médico instituidos por ambas provincias han acelerado su adopción y producido ahorros considerables que financian nuevas terapias.
¿Cómo están cambiando las farmacias digitales el acceso a los medicamentos para los canadienses que se encuentran en zonas remotas?
Las plataformas que vinculan teleconsultas, dispensación automatizada y envíos en cadena de frío ahora atienden a más de 2 millones de usuarios y reducen significativamente los costos de viaje en los territorios del norte.
¿Qué impacto tendrá el programa nacional de seguros farmacéuticos en los planes de medicamentos de los empleadores?
Se espera que la adquisición centralizada reduzca los precios de los genéricos, pero las aseguradoras privadas pueden enfrentar funciones reducidas y podrían trasladar copagos más altos a beneficios complementarios.
¿Por qué algunos fabricantes retrasan el lanzamiento de nuevos medicamentos en Canadá?
Los topes de precios más estrictos del PMPRB, que excluyen a los mercados de precios altos como Estados Unidos de las canastas de referencia, han reducido los precios de lista y aumentado el riesgo de secuencia de lanzamiento.


