

Visión general del mercado
| Periodo de estudio | 2018 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
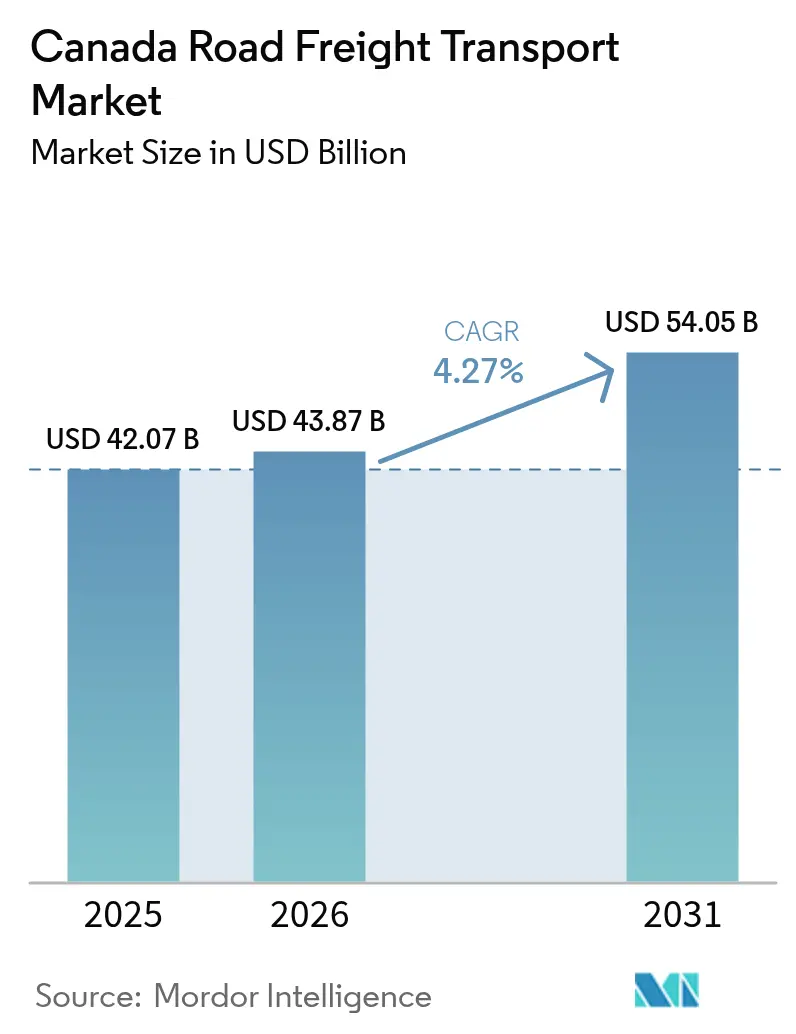
| Tamaño del mercado (2026) | USD 43.87 mil millones |
| Tamaño del mercado (2031) | USD 54.05 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.27% CAGR |
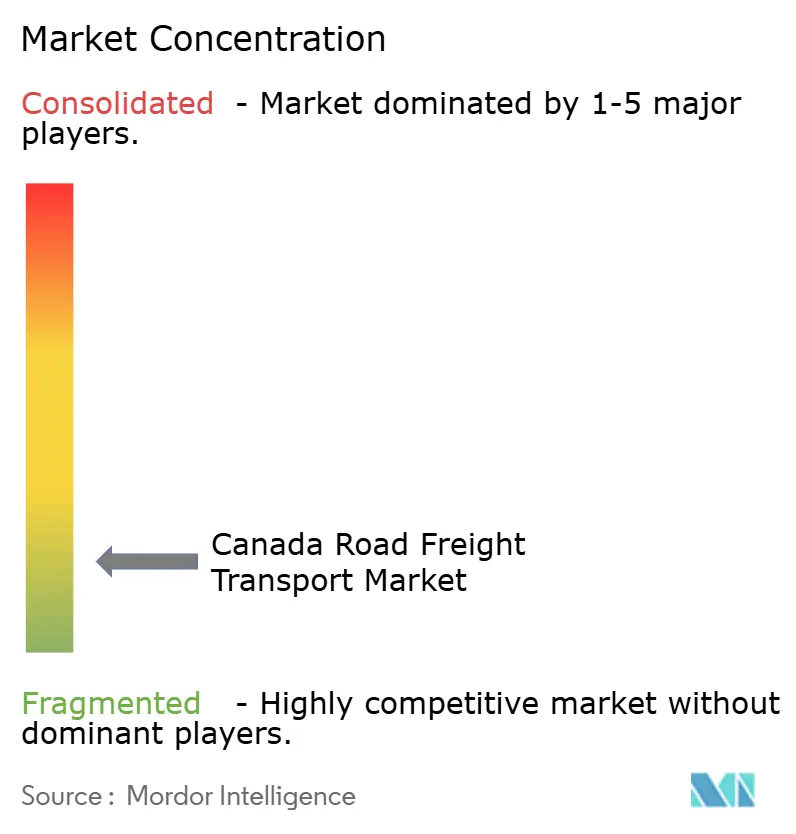
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de transporte de mercancías por carretera en Canadá realizado por Mordor Intelligence
Se espera que el tamaño del mercado de transporte de carga por carretera de Canadá crezca de USD 42.07 mil millones en 2025 a USD 43.87 mil millones en 2026 y se prevé que alcance USD 54.05 mil millones para 2031 con una CAGR del 4.27% durante 2026-2031. La sólida actividad comercial, las mejoras de infraestructura y el creciente volumen del comercio electrónico sustentan esta trayectoria de crecimiento, mientras que la volatilidad de los precios del combustible y los obstáculos demográficos en el mercado laboral moderan las perspectivas generales. El comercio mayorista y minorista genera los mayores volúmenes de carga, pero los corredores internacionales ahora registran los aumentos de tonelaje más rápidos a medida que los proyectos de infraestructura transfronterizos, incluido el Puente Internacional Gordie Howe, entran en funcionamiento. La consolidación entre los principales transportistas se acelera a medida que las grandes flotas aprovechan la escala para financiar camiones de cero emisiones y telemática avanzada, pero el campo competitivo sigue saturado en las rutas de carga completa (FTL) donde las barreras de entrada siguen siendo bajas. La adopción de tecnología continúa impulsando la utilización de activos, y las plataformas digitales directas entre remitentes y transportistas han reducido los kilómetros recorridos en vacío en casi un 10 % a nivel nacional. En general, el mercado canadiense del transporte de mercancías por carretera se centra cada vez más en la rapidez de entrega al cliente, las exigencias de sostenibilidad y las ventajas de capacidad específicas de cada corredor.
Conclusiones clave del informe
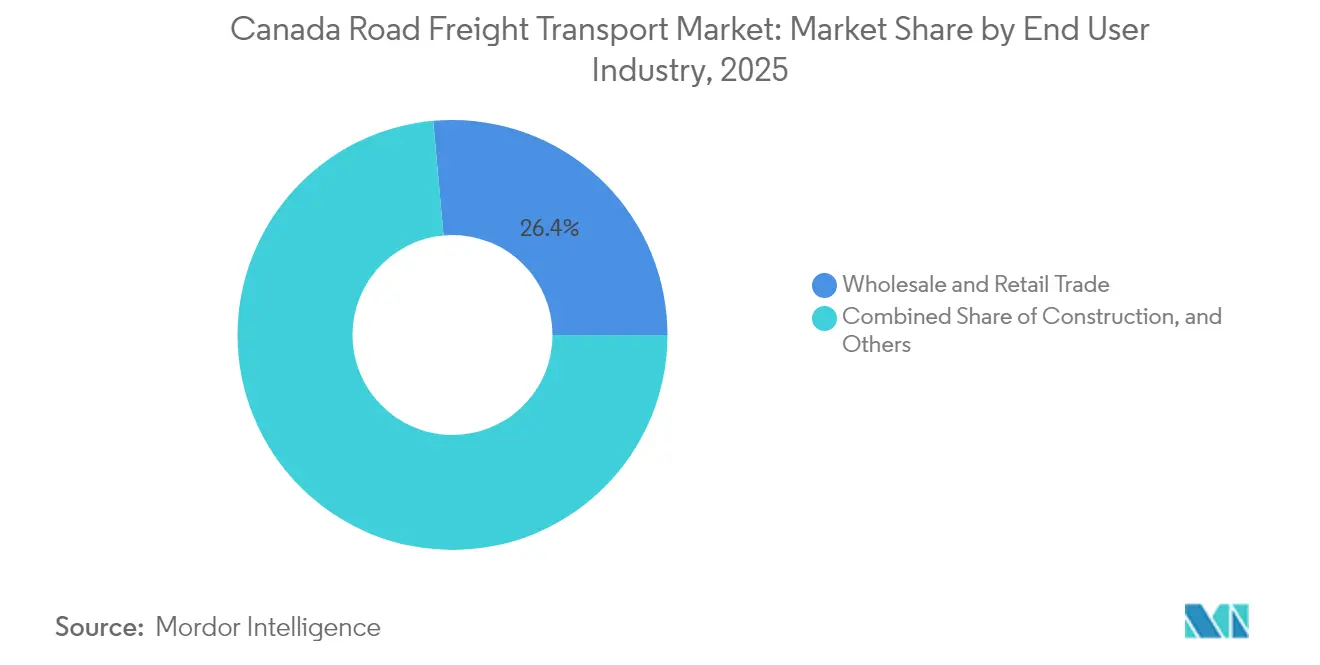
- Por industria de usuario final, el comercio mayorista y minorista representó la mayor participación del mercado de transporte de mercancías por carretera de Canadá con un 26.43 % en 2025, al tiempo que también registró la CAGR más rápida del 4.78 % entre 2026 y 2031.
- Por destino, el transporte de mercancías nacional dominó con un 64.02% del tamaño del mercado de transporte de mercancías por carretera de Canadá en 2025, mientras que se prevé que las rutas internacionales avancen a una CAGR del 4.92% entre 2026 y 2031.
- Según las especificaciones de carga por camión, la carga completa representó el 79.78 % del valor total de 2025, aunque se proyecta que la carga parcial aumentará a una CAGR del 4.71 % entre 2026 y 2031 debido a la fragmentación del comercio electrónico.
- Por contenerización, la carga no contenerizada representó el 86.02% de los ingresos de 2025, pero se prevé que el tráfico en contenedores se expanda a una CAGR del 4.33% entre 2026 y 2031 junto con las ampliaciones de capacidad portuaria.
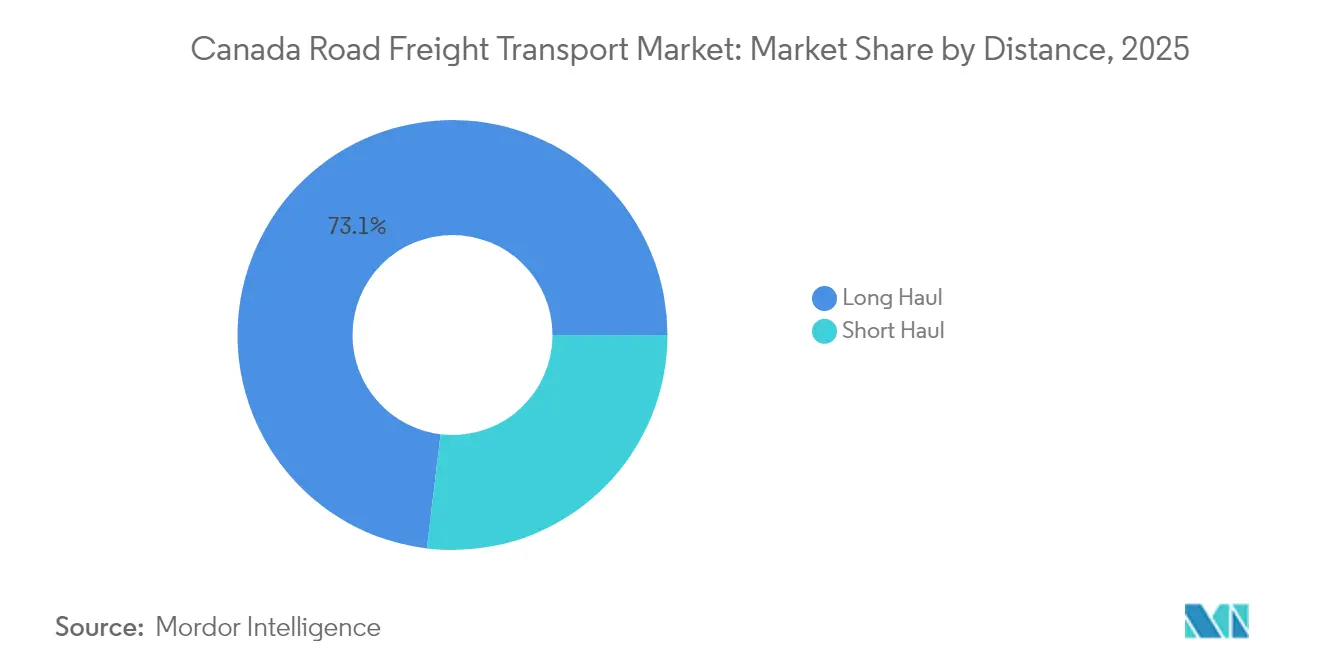
- Por distancia, el transporte de mercancías de larga distancia representó el 73.10% de los ingresos de 2025 y es probable que progrese a una CAGR del 4.42% entre 2026 y 2031 a medida que las exportaciones de recursos se recuperan.
- Por configuración de mercancías, las mercancías sólidas lideraron con una participación del 70.25 % en 2025, mientras que se prevé que la carga fluida alcance una CAGR del 4.47 % entre 2026 y 2031 debido a los requisitos de transporte de petróleo.
- En cuanto al control de temperatura, los movimientos sin control de temperatura capturaron el 94.39 % de la actividad de 2025, aunque se prevé que el segmento refrigerado crezca a una CAGR del 4.60 % entre 2026 y 2031 debido a la demanda farmacéutica y la logística de alimentos frescos.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado del transporte de mercancías por carretera en Canadá
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cumplimiento de comercio electrónico hiperlocal el mismo día | + 0.8% | Principales áreas metropolitanas: Toronto, Vancouver, Montreal | Corto plazo (≤ 2 años) |
| Mandatos de electrificación de clase 7-8 | + 0.6% | Nacional; adopción temprana en Columbia Británica y Quebec | Mediano plazo (2-4 años) |
| Mejoras del Fondo Nacional de Corredores Comerciales | + 0.7% | Puertas de enlace clave: Windsor-Detroit, Pacífico | Largo plazo (≥ 4 años) |
| Plataformas de carga digital OEM | + 0.5% | Cinturones de fabricación de Alberta y Ontario | Corto plazo (≤ 2 años) |
| Reembolsos por precios del carbono | + 0.4% | Dependiente de la provincia | Mediano plazo (2-4 años) |
| Pilotos de camiones de patio autónomos | + 0.3% | Centros de distribución en Ontario y Columbia Británica | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Transición del cumplimiento del comercio electrónico a la distribución hiperlocal y en el mismo día
El valor del comercio minorista en línea de Canadá alcanzó los 84.3 millones de CAD (62.1 millones de USD) en 2024, ya que las expectativas de los consumidores redujeron los plazos de entrega a horas en lugar de días. Este cambio de comportamiento impulsa envíos más frecuentes y pequeños que elevan los volúmenes de carga parcial (LTL) entre un 15 y un 20 % en zonas urbanas densamente pobladas. Los minoristas responden con centros de microdistribución que acortan las distancias de transporte, lo que impulsa a los transportistas a rediseñar las redes de terminales para una rápida eficiencia de transbordo. La modernización de la cadena de suministro de Walmart Canadá, con una inversión de 6.1 millones de CAD (4.60 millones de USD), muestra una optimización de flotas a gran escala orientada a la entrega en el mismo día. Un mayor número de paradas por ruta aumenta el potencial de ingresos, pero también intensifica la congestión del tráfico y las complejidades de la programación laboral. En consecuencia, el mercado canadiense de transporte de mercancías por carretera ahora gira en torno a estrategias de densidad urbana y rutas basadas en datos para mantener el rendimiento a tiempo [1] “Fondo Nacional de Corredores Comerciales”, Transport Canada, TC.CANADA.CA.
Mandatos de electrificación para camiones de clase 7 y 8 después de 2025
Transport Canada tiene como objetivo que las ventas de vehículos pesados de cero emisiones sean del 100% para 2040, lo que ejerce presión sobre los costos de las flotas porque los tractores eléctricos de batería cuestan entre 2.5 y 3 veces más que los modelos diésel. Los incentivos federales por valor de 547 millones de dólares canadienses suavizan el obstáculo, pero la economía unitaria sigue siendo un desafío hasta que los costos de las baterías disminuyan o los impuestos al carbono aumenten aún más. Las primeras implementaciones se concentran en provincias ricas en energía donde la hidroelectricidad ofrece menores costos operativos, lo que subraya la naturaleza regionalizada de la adopción. Los transportistas más grandes aprovechan la escala para probar camiones eléctricos, cultivar acuerdos de compra de energía renovable y obtener contratos de carga verde de remitentes centrados en la sostenibilidad. Los propietarios-operadores más pequeños corren el riesgo de una erosión de los márgenes a medida que aumentan los requisitos de capital, lo que podría acelerar la consolidación de la industria dentro del mercado canadiense de transporte de carga por carretera [2] “Puente Internacional Gordie Howe”, Autoridad del Puente Windsor-Detroit, GORDIEHOWEINTERNATIONALBRIDGE.COM.
Mejoras en los corredores comerciales en el marco del Fondo Nacional de Corredores Comerciales
El Fondo Nacional de Corredores Comerciales, con un presupuesto de 3.4 millones de dólares, destina mejoras de capacidad a puntos de acceso vitales que gestionan la mayor parte del comercio bilateral por carretera. El Puente Internacional Gordie Howe inaugurará 12 carriles de inspección en septiembre de 2025, duplicando el rendimiento entre Windsor y Detroit y evitando la congestión del centro. Mejoras en la zona oeste, como la ampliación de la Terminal 2 de Roberts Bank, añaden 2.4 millones de TEU a la interfaz marítima de Vancouver, reforzando así las conexiones intermodales para los transportistas del interior. Cada mejora redistribuye los flujos de carga, beneficiando a las flotas ubicadas a lo largo de los corredores revitalizados y obligando a otras a realinear las estructuras de rutas. Con el tiempo, la reducción de los tiempos de espera y la previsibilidad de los horarios de cruce mejoran la productividad de los conductores, impulsando el mercado canadiense de transporte de mercancías por carretera hacia una mayor rotación de activos.
Plataformas de transporte de carga digital OEM directas al transportista
Los fabricantes de automóviles y de maquinaria pesada evitan cada vez más a los intermediarios tradicionales contratando cargas a través de portales propios que equilibran las redes mediante algoritmos. La plataforma de transporte de Ford, por sí sola, gestiona más de 50,000 movimientos mensuales y reduce drásticamente el tiempo muerto de los transportistas entre un 8 y un 12 %. Las flotas canadienses agrupadas en torno al corazón del sector automotriz de Ontario aprovechan estos vínculos directos para asegurar compromisos de volumen plurianuales con métricas de rendimiento clave transparentes. La participación requiere una telemática robusta y visibilidad basada en API, lo que incentiva la inversión en herramientas de seguimiento en tiempo real. A medida que proliferan los portales de fabricantes de equipos originales (OEM), los márgenes de los intermediarios se reducen, lo que impulsa a los intermediarios logísticos a centrarse en servicios de valor añadido o a arriesgarse a la desintermediación en el mercado canadiense del transporte de mercancías por carretera.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Déficit de jubilación de conductores | -0.9% | A nivel nacional; agudo en Alberta y Saskatchewan | Corto plazo (≤ 2 años) |
| Tiempos de permanencia en el cruce de fronteras | -0.6% | Corredores Windsor-Detroit y Pacific Highway | Mediano plazo (2-4 años) |
| Escasez de semiconductores para chasis de servicio mediano | -0.4% | Nacional | Corto plazo (≤ 2 años) |
| Aumento de las primas de seguros | -0.5% | Corredores de alto tráfico en todo el país | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La escasez de conductores genera un déficit estructural
Aproximadamente 25,000 operadores veteranos se jubilan cada año hasta 2028, superando a 18,000 nuevos licenciatarios y dejando una brecha de capacidad persistente. El desequilibrio se intensifica en las provincias ricas en energía, donde los salarios de los yacimientos petrolíferos atraen a conductores cualificados, lo que aumenta las nóminas de los transportistas en más del 6% anual. Los transportistas introducen incentivos de retención, como horarios de tiempo en casa garantizados y bonos de contratación, pero los sacrificios de estilo de vida inherentes al trabajo de larga distancia disuaden a los reclutas. Los sistemas avanzados de asistencia al conductor ayudan a reducir la fatiga y amplían el grupo de candidatos al reducir los umbrales de habilidad, pero no pueden resolver completamente el déficit de personal. Por lo tanto, la escasez de mano de obra limita el crecimiento de la flota independientemente de la demanda de carga, limitando el potencial alcista del mercado canadiense de transporte de carga por carretera [3] “Estadísticas de transporte de carga de América del Norte”, Oficina de Estadísticas de Transporte, BTS.GOV.
Tiempos de permanencia crónicos en el cruce de fronteras
Las esperas en hora punta en el Puente Ambassador promedian 45 minutos, el triple de la cola en los cruces de menor volumen, lo que reduce la disponibilidad de horas de servicio de los conductores e incrementa los costos operativos. Los puertos de la Carretera del Pacífico experimentan atascos estacionales similares que impiden las exportaciones forestales y de productos agrícolas. La pérdida de utilización equivale a hasta un 12 % de la capacidad de la red, lo que obliga a los transportistas a aplicar recargos por congestión que, en última instancia, se trasladan a los costos de entrega del remitente. Las mejoras de automatización y el próximo puente Gordie Howe aliviarán, pero no eliminarán, la variabilidad del procesamiento, lo que significa que las flotas aún deben incorporar tiempo de reserva en los horarios. Hasta que mejore la fiabilidad del rendimiento, la congestión fronteriza sigue siendo un lastre para el mercado canadiense de transporte de carga por carretera [4] “Programas comerciales”, Agencia de Servicios Fronterizos de Canadá, CBSA-ASFC.GC.CA.
Análisis de segmento
Por industria de usuario final: el dominio comercial impulsa el crecimiento
El comercio mayorista y minorista generó la mayor participación en el mercado de transporte de mercancías por carretera de Canadá (26.43 %) en 2025, en un contexto de auge en los volúmenes de comercio electrónico y la densa presencia de centros de distribución en el centro de Canadá. La trayectoria de este segmento, con una tasa de crecimiento anual compuesta (TCAC) del 4.78 % entre 2026 y 2031, supera a la de todos los demás sectores verticales, impulsada por la gestión omnicanal y la reposición transfronteriza de las marcas de consumo estadounidenses. El transporte de mercancías para la industria manufacturera mantiene un volumen considerable, vinculado a los sectores automotriz, aeroespacial y de procesamiento de alimentos, aunque su crecimiento se retrasa debido a la relocalización de la cadena de suministro y la escasez de componentes. El transporte energético fluctúa con los ciclos de las materias primas, pero aún sustenta las rutas de larga distancia desde Alberta hasta las terminales marítimas. Los movimientos de materiales de construcción se ajustan a los presupuestos provinciales de infraestructura y al auge de la vivienda urbana, lo que sustenta una demanda constante de capacidad de carga a granel y de plataforma.
La creciente demanda de los consumidores urbanos obliga a los minoristas a invertir en la automatización de almacenes y centros regionales de paquetería, creando así pares origen-destino favorables para las redes LTL. Los transportistas agrícolas dependen de la capacidad flexible de los camiones para cubrir las distancias entre la explotación agrícola y la estación de tren durante el pico de la cosecha, especialmente cuando la congestión ferroviaria amenaza los plazos de exportación de granos. Surgen oportunidades de nicho en la logística de equipos para energías renovables que requieren remolques y permisos especializados, lo que beneficia a los transportistas expertos en procedimientos de manipulación de gran tamaño. En consecuencia, las flotas diversificadas capaces de alternar entre cargas de consumo, industriales y de recursos obtendrán importantes beneficios en el cambiante mercado canadiense del transporte de mercancías por carretera.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por destino: aceleración transfronteriza
El transporte nacional de mercancías representó el 64.02 % del tonelaje en 2025, debido a la dispersión de la población canadiense y sus yacimientos de recursos, que requieren extensos transportes intraprovinciales. Sin embargo, los corredores internacionales prometen una expansión más rápida, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 4.92 % entre 2026 y 2031, vinculada a la liberalización del T-MEC, las ventajas cambiarias y la modernización de la infraestructura de inspección. Los productos terminados de entrada y la madera, los granos y las autopartes de salida dominan los manifiestos transfronterizos, lo que refuerza la economía equilibrada de las rutas. La reducción de los trámites aduaneros mediante el intercambio electrónico de datos reduce aún más los tiempos de ciclo, lo que permite a los transportistas redistribuir sus activos de forma más eficiente.
Dentro de Canadá, la megarregión Quebec-Windsor concentra el 60% del PIB y mantiene altas tasas de retorno, una ventaja raramente igualada en otras geografías. Las alternativas intermodales absorben parte del transporte de carga de gran volumen; sin embargo, los camiones siguen siendo indispensables para la recogida y la entrega en la primera milla en los parques industriales. A medida que el tramo Gordie Howe alivia los cuellos de botella tradicionales, las flotas reoptimizarán los itinerarios de larga distancia para captar la creciente demanda del Medio Oeste de EE. UU. El resultado es una combinación de rutas reequilibrada que favorece los flujos transfronterizos rentables dentro del mercado canadiense de transporte de mercancías por carretera.
Especificación por camión: LTL gana impulso
El servicio de carga completa mantuvo una cuota del 79.78 % en 2025, lo que refleja la prevalencia de productos a granel y la reposición minorista consolidada. Sin embargo, la previsión de una tasa de crecimiento anual compuesta (TCAC) del 4.71 % para el transporte de carga fraccionada (LTL) entre 2026 y 2031 indica una tendencia secular hacia la fragmentación de los paquetes de comercio electrónico y la entrega de piezas industriales justo a tiempo. Los transportistas priorizan cada vez más la agilidad del inventario sobre las economías de escala, lo que impulsa a los transportistas a construir sofisticadas redes de clasificación radiales. El aumento de la densidad de LTL mejora el rendimiento, pero exige una mayor inversión en TI para la fijación de precios por dimensiones y la automatización de los muelles.
Mientras tanto, los carriles FTL siguen siendo cruciales en las cadenas de suministro agrícolas, forestales y mineras, donde la uniformidad de las cargas maximiza la utilización de los remolques. Las políticas ambientales dirigidas a reducir las emisiones de gases de efecto invernadero impulsan a los operadores de FTL a modernizar los tractores con kits aerodinámicos y capacitar a los conductores en prácticas de ahorro de combustible. La presión competitiva persiste porque los emprendedores de un solo camión aún pueden ingresar a los mercados FTL con una inversión de capital modesta, lo que preserva la fragmentación. Por lo tanto, las empresas más grandes consolidan la fidelidad de sus clientes mediante contratos específicos, programas de entrega y enganche, y visibilidad de los datos: factores diferenciadores fundamentales para mantener los márgenes en el mercado canadiense del transporte de mercancías por carretera.
Mediante la contenerización: los métodos tradicionales persisten
El transporte de mercancías no contenerizadas representó el 86.02 % de las cargas en 2025, en consonancia con la alta demanda de recursos de Canadá y sus necesidades de maquinaria de gran tamaño. Sin embargo, se prevé que la carga contenerizada registre una tasa de crecimiento anual compuesta (TCAC) del 4.33 % entre 2026 y 2031, gracias a la recuperación de la industria manufacturera y a la expansión de las terminales portuarias, que priorizan las unidades estandarizadas. Los transportistas de piezas de automóviles, productos electrónicos y prendas de vestir se inclinan por los contenedores nacionales de 53 pies, que simplifican las transferencias modales entre el ferrocarril y la carretera, reduciendo así los costos de manipulación.
Los graneleros emplean remolques de volteo, neumáticos y cisterna, inadecuados para contenedores ISO, lo que preserva la separación modal. Sin embargo, las autoridades portuarias se comprometen a habilitar puertas para camiones exclusivamente de acarreo y a programar citas fuera de las horas punta para acelerar la rotación de contenedores, lo que incentiva a las flotas a invertir en chasis multipropósito. Los depósitos interiores de Calgary y Winnipeg se perfilan como centros de escala, conectando los flujos de importación asiáticos con los mercados de las praderas. Durante el período previsto, una mayor velocidad de los contenedores podría desviar parte del transporte de carga general de los furgones FTL, lo que matizaría la planificación de la capacidad en el mercado canadiense de transporte de mercancías por carretera.
Por distancia: ventajas de eficiencia en viajes de larga distancia
Los viajes de larga distancia superaron el 73.10 % del kilometraje de 2025 gracias a los amplios tramos interprovinciales y las rutas de exportación de materias primas. La eficiente velocidad de crucero, las mínimas paradas urbanas y el favorable consumo de combustible sustentan la proyección de una tasa de crecimiento anual compuesta (TCAC) del 4.42 % para el segmento entre 2026 y 2031. Sin embargo, la rotación de conductores aumenta a medida que el tiempo prolongado en la carretera dificulta la conciliación de la vida laboral y personal. Las estructuras salariales basadas en incentivos y la conducción en equipo mitigan la fatiga, a la vez que preservan los compromisos de transporte.
El transporte de mercancías de corta distancia prospera en los anillos metropolitanos, alimentando los volúmenes regionales de comestibles, construcción y paquetería. La llegada de los centros de consolidación urbana y las ordenanzas municipales sobre ruido impulsan a las flotas hacia camiones medianos más silenciosos y de cero emisiones para los circuitos urbanos. Los tractores de larga distancia incorporan unidades de potencia auxiliares y controles de crucero adaptativos para cumplir con los límites de ralentí reglamentarios y las normativas de seguridad. En consecuencia, el aumento de la productividad impulsado por la tecnología ayuda a los transportistas a compensar la inflación salarial y de seguros, manteniendo la competitividad en el mercado canadiense del transporte de mercancías por carretera.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por configuración de bienes: Liderazgo sólido en bienes
El transporte de mercancías sólidas representó el 70.25 % de la actividad en 2025, abarcando madera, bienes de consumo envasados y metales fabricados. Las normas de manejo predecibles permiten una alta rotación de activos y contratos de carga a granel. Se prevé que las cargas líquidas, si bien solo representan el 29.75 % del volumen, crezcan más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 4.47 % entre 2026 y 2031, a medida que las limitaciones de los oleoductos aumentan la demanda de camiones cisterna para petróleo y productos químicos. Los estrictos protocolos de materiales peligrosos obligan a los transportistas a invertir en accesorios especializados, capacitación de conductores y sensores de temperatura en tiempo real.
Las paradas de refinería y los picos estacionales de combustible para calefacción inyectan volatilidad en los precios del transporte, ofreciendo márgenes superiores para flotas flexibles. Los transportistas de mercancías sólidas buscan remolques ligeros que aumenten la carga útil y reduzcan las emisiones por milla. La diversificación en ambas configuraciones protege a los operadores de los ciclos de las materias primas y fortalece la resiliencia en el mercado canadiense del transporte de mercancías por carretera.
Por control de temperatura: oportunidades de crecimiento especializadas
Los envíos sin control de temperatura representaron el 94.39 % de los movimientos en 2025; sin embargo, el transporte refrigerado registró una tasa de crecimiento anual compuesta (TCAC) del 4.60 % entre 2026 y 2031, impulsada por productos farmacéuticos y perecederos. La distribución de productos biológicos exige una cadena de frío validada con monitoreo continuo, y las auditorías de Health Canada aumentan los costos de cumplimiento. La adquisición de Andlauer Healthcare por parte de UPS por USD 1.6 millones ilustra la importancia que los 3PL globales otorgan a la infraestructura de temperatura certificada.
El crecimiento del comercio electrónico de alimentos frescos requiere rutas con múltiples paradas y plazos de entrega reducidos, lo que aumenta el tiempo de permanencia y el rendimiento de las cargas de alto valor. La modernización de equipos, como las unidades de refrigeración eléctricas para el transporte, se alinea con los objetivos de descarbonización y reduce el ruido en barrios con alta densidad de población. A medida que las tendencias de estilo de vida saludable amplían la oferta de SKU refrigerados, la capacidad de la cadena de frío se convertirá en un factor diferenciador estratégico dentro del mercado canadiense del transporte de mercancías por carretera.
Análisis geográfico
Ontario concentra cerca del 39.58% del transporte nacional de mercancías gracias a su densidad de manufactura y su acceso directo a los mercados de consumo del Medio Oeste a través de los cruces entre Windsor y Detroit. La inauguración del puente en septiembre de 2025 duplicará instantáneamente la capacidad de los carriles, reduciendo drásticamente el kilometraje de los desvíos y aumentando la frecuencia de los viajes de ida y vuelta. Quebec se asegura la segunda mayor participación, aprovechando la vía marítima del San Lorenzo para la entrada de chapa de acero y la salida de alimentos procesados, mientras que las normativas provinciales en materia de lenguaje y seguridad exigen programas de cumplimiento a medida.
El número de camiones de Alberta fluctúa según los ciclos de perforación; sin embargo, su ubicación como punto de acceso a los yacimientos de recursos del norte sustenta la demanda de plataformas y camiones cisterna de gran capacidad. Columbia Británica gestiona las importaciones asiáticas a través de Vancouver, donde la ampliación de la Terminal 2 del Banco Roberts promete atraer un mayor movimiento de acarreo hacia la Carretera 1. Las provincias de las praderas generan picos estacionales durante la cosecha de granos que limitan la disponibilidad de remolques y elevan las tarifas; los operadores expertos reposicionan los equipos vacíos con anticipación para maximizar el rendimiento.
La región atlántica de Canadá, aunque es la más pequeña, se beneficia de las exportaciones de mariscos y del transbordo de automóviles en el puerto de Halifax. Los corredores del norte registran convoyes intermitentes de suministro a minas y operaciones estacionales en las carreteras de hielo, pero siguen siendo un nicho del mercado canadiense de transporte de mercancías por carretera. Las discrepancias provinciales en los precios del carbono complican el cálculo de los costos de las rutas, lo que obliga a las flotas a optar por rutas de bajo consumo de combustible, incluso si el kilometraje aumenta ligeramente.
Panorama competitivo
El mercado canadiense del transporte de mercancías por carretera abarca a miles de transportistas y sigue fragmentado. TFI International, que opera más de 13,000 tractores, impulsa su modelo de compra y construcción, adquiriendo los activos de Daseke, especialista en transporte pesado, por 800 millones de dólares en enero de 2025. UPS consolida su posición competitiva en logística sanitaria con la adquisición de Andlauer, lo que indica un giro hacia el transporte de mercancías regulado con márgenes sostenibles. El acuerdo intermodal de Bison Transport con CPKC combina el ahorro en la distancia de transporte por ferrocarril con la flexibilidad del transporte por carretera, lo que refuerza las estrategias de servicio independientes del modo de transporte.
Los mercados digitales de carga presionan a los corredores tradicionales al ofrecer precios instantáneos y sistemas de puntuación transparentes para los transportistas. La integración telemática entre tractores y remolques proporciona datos granulares que los transportistas aprovechan en las licitaciones, recompensando a las flotas con una fiabilidad de servicio demostrada.
Las métricas ambientales, sociales y de gobernanza (ESG) influyen cada vez más en la adjudicación de contratos, lo que impulsa a las flotas a divulgar la intensidad de carbono por carga. En conjunto, la fluidez tecnológica, la oferta de servicios especializados y la solidez de los corredores transfronterizos determinan el posicionamiento competitivo en el mercado canadiense del transporte de mercancías por carretera.
Líderes de la industria del transporte de mercancías por carretera en Canadá
Day y Ross
Grupo Mullen Ltd.
TFI Internacional
Transporte de bisontes
Grupo de empresas Manitoulin
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2025: UPS finalizó la adquisición de Andlauer Healthcare Group por USD 1.6 millones, aumentando la capacidad de la cadena de frío y la experiencia regulatoria a nivel nacional.
- Enero de 2025: TFI International completó su compra de unidades de transporte especializadas de Daseke por USD 800 millones, agregando 2,400 tractores y 4,200 remolques a la flota de América del Norte.
- Noviembre de 2024: Bison Transport firmó un acuerdo de servicios intermodales de varios años con CPKC Railway que cubre el movimiento de contenedores entre Vancouver y Calgary.
- Septiembre de 2024: Canada Cartage adquirió los activos de la flota privada de Walmart Canadá, incorporando alrededor de 180 tractores a contratos de distribución minorista dedicados.
Alcance del informe sobre el mercado de transporte de mercancías por carretera de Canadá
Agricultura, pesca y silvicultura, construcción, manufactura, petróleo y gas, minería y canteras, comercio mayorista y minorista, otros se segmentan por industria del usuario final. Nacional e internacional se segmentan por destino. Carga completa (FTL) y carga fraccionada (LTL) se segmentan por especificación de carga completa. Contenedorizado y no contenedorizado se segmentan por contenerización. Larga distancia y corta distancia se segmentan por distancia. Mercancías líquidas y sólidas se segmentan por configuración de mercancías. Sin control de temperatura y con control de temperatura se segmentan por control de temperatura.Industria del usuario final
| Agricultura, pesca y silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Canteras |
| Comercio al por mayor y al por menor |
| Otros |
Destino
| Nacional |
| Conferencia |
Especificación de carga de camión
| Carga completa del camión (FTL) |
| Carga inferior a un camión (LTL) |
El uso de contenedores
| En contenedores |
| No en contenedores |
Distancia
| Largo plazo |
| Trayecto corto |
Configuración de mercancías
| Productos fluidos |
| Productos Sólidos |
Control de la temperatura
| Sin control de temperatura |
| Temperatura controlada |
| Industria del usuario final | Agricultura, pesca y silvicultura |
| Construcción | |
| Manufactura | |
| Petróleo y Gas, Minería y Canteras | |
| Comercio al por mayor y al por menor | |
| Otros | |
| Destino | Nacional |
| Conferencia | |
| Especificación de carga de camión | Carga completa del camión (FTL) |
| Carga inferior a un camión (LTL) | |
| El uso de contenedores | En contenedores |
| No en contenedores | |
| Distancia | Largo plazo |
| Trayecto corto | |
| Configuración de mercancías | Productos fluidos |
| Productos Sólidos | |
| Control de la temperatura | Sin control de temperatura |
| Temperatura controlada |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Agricultura, Pesca y Silvicultura (AFF) Este segmento de la industria de usuarios finales captura los gastos logísticos externos (subcontratados) en los que incurren los actores de la industria AFF para el servicio de transporte de mercancías por carretera. Los usuarios finales considerados son los establecimientos dedicados principalmente al cultivo, la cría de animales, la tala de árboles, la pesca y otros animales de sus hábitats naturales, y la prestación de actividades de apoyo relacionadas. En este sentido, a lo largo de la cadena de valor, los Proveedores de Servicios Logísticos (PSL) desempeñan un papel crucial en las actividades de adquisición, almacenamiento, manipulación, transporte y distribución para el flujo óptimo y continuo de insumos (semillas, pesticidas, fertilizantes, equipos y agua) desde los fabricantes o proveedores hasta los productores, y el flujo fluido de productos (productos agrícolas, agroalimentarios) a los distribuidores/consumidores. Esto incluye la logística con y sin control de temperatura, según sea necesario, de acuerdo con la vida útil de los bienes transportados o almacenados.
- Construcción - Este segmento de la industria de usuarios finales captura el gasto logístico externo (subcontratado) incurrido por los actores de la industria de la construcción en el servicio de transporte de mercancías por carretera. Los usuarios finales considerados son los establecimientos que se dedican principalmente a la construcción, reparación y renovación de edificios residenciales y comerciales, infraestructura, obras de ingeniería, subdivisión y desarrollo de terrenos. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el aumento de la rentabilidad de los proyectos de construcción al mantener el inventario de materias primas y equipos, suministros críticos y brindando otros servicios de valor agregado para una gestión eficaz del proyecto.
- Transporte de mercancías por carretera en contenedores - El segmento captura el gasto logístico externo (subcontratado) incurrido por los usuarios finales del servicio de transporte de mercancías por carretera en servicios de carga completa (FTL). El transporte de mercancías por carretera FTL se caracteriza por una sola carga completa no combinada con otros envíos. Comprende envíos (i) dedicados a las mercancías de un solo remitente (ii) tomados directamente desde un punto de origen a uno o más puntos de destino (iii) que comprenden el transporte de correo a granel por camión (iv) que comprenden tanto servicios de transporte por carretera de contenedores (carga completa de contenedores, FCL) como sin contenedores (v) que comprenden mercancías que requieren servicios de transporte con o sin temperatura controlada (vi) que comprenden el transporte de líquidos a granel por cisterna (vii) que implican el transporte por camión de residuos (viii) el transporte por camión de materiales peligrosos. Los servicios de valor añadido (VAS) relacionados de clasificación, consolidación y descongelación se incluyen en el segmento de otros servicios del mercado de transporte y logística.
- Tendencias de exportación y tendencias de importación - El desempeño logístico general de una economía está positiva y significativamente (estadísticamente) correlacionado con su desempeño comercial (exportaciones e importaciones). Por lo tanto, en esta tendencia de la industria, el valor total del comercio, los principales productos/grupos de productos y los principales socios comerciales, para la geografía estudiada (país o región según el alcance del informe) se han analizado junto con el impacto de la principal infraestructura comercial/logística. inversiones y entorno regulatorio.
- Productos fluidos Este segmento abarca los gastos logísticos externos (subcontratados) que realizan los usuarios finales del servicio de transporte de mercancías por carretera para el transporte de líquidos a granel, utilizados habitualmente en las industrias de extracción, manufactura, procesamiento de alimentos y agricultura, entre otras. Incluye el transporte de líquidos como (i) productos químicos/mercancías peligrosas (por ejemplo, ácidos), (ii) agua (potable y de residuos), (iii) petróleo y gas (tanto aguas arriba como aguas abajo, como gasolina, combustible, petróleo crudo o propano), (iv) líquidos a granel de grado alimenticio (como leche o jugos), (v) caucho, (vi) productos agroquímicos, entre otros. Estos productos se transportan generalmente en camiones cisterna.
- Precio del combustible - Los aumentos en el precio del combustible pueden causar retrasos y perturbaciones para los proveedores de servicios logísticos (LSP), mientras que las caídas en los mismos pueden resultar en una mayor rentabilidad a corto plazo y una mayor rivalidad en el mercado para ofrecer a los consumidores las mejores ofertas. Por lo tanto, las variaciones del precio del combustible se han estudiado durante el período objeto de examen y se han presentado junto con las causas y los impactos en el mercado.
- Transporte de mercancías por carretera con carga completa (FTL) - El segmento captura el gasto logístico externo (subcontratado) incurrido por los usuarios finales del servicio de transporte de mercancías por carretera en servicios de carga completa (FTL). El transporte de mercancías por carretera FTL se caracteriza por una sola carga completa no combinada con otros envíos. Comprende envíos (i) dedicados a las mercancías de un solo remitente (ii) tomados directamente desde un punto de origen a uno o más puntos de destino (iii) que comprenden el transporte de correo a granel por camión (iv) que comprenden tanto servicios de transporte por carretera de contenedores (carga completa de contenedores, FCL) como sin contenedores (v) que comprenden mercancías que requieren servicios de transporte con o sin temperatura controlada (vi) que comprenden el transporte de líquidos a granel por cisterna (vii) que implican el transporte por camión de residuos (viii) el transporte por camión de materiales peligrosos. Los servicios de valor añadido (VAS) relacionados de clasificación, consolidación y descongelación se incluyen en el segmento de otros servicios del mercado de transporte y logística.
- Distribución del PIB por actividad económica - El producto interno bruto nominal y la distribución del mismo en los principales sectores económicos de la geografía estudiada (país o región según el alcance del informe) se han estudiado y presentado en esta tendencia de la industria. Como el PIB está relacionado positivamente con la rentabilidad y el crecimiento de la industria de la logística, estos datos se han utilizado junto con las tablas de insumo-producto/tablas de oferta-uso para analizar los principales sectores potenciales que contribuyen a la demanda de logística.
- Crecimiento del PIB por actividad económica - En esta tendencia de la industria se ha presentado el crecimiento del Producto Interno Bruto Nominal en los principales sectores económicos, para la geografía estudiada (país o región según el alcance del informe). Estos datos se han utilizado para evaluar el crecimiento de la demanda logística de todos los usuarios finales del mercado (sectores económicos considerados aquí).
- La inflación - En esta tendencia de la industria se han presentado variaciones tanto en la inflación de precios mayoristas (cambio interanual en el índice de precios al productor) como en la inflación de precios al consumidor. Estos datos se han utilizado para evaluar el entorno inflacionario, ya que desempeña un papel vital en el buen funcionamiento de la cadena de suministro, impactando directamente los componentes de los costos operativos de logística, por ejemplo, precios de neumáticos, salarios y beneficios de los conductores, precios de energía/combustible, costos de mantenimiento, cargos de peaje, alquileres de almacenamiento, corretaje de aduanas, tarifas de envío, tarifas de mensajería, etc., lo que afecta al mercado general de transporte y logística.
- Tendencias clave de la industria - La sección del informe denominada "Tendencias clave de la industria" incluye todas las variables/parámetros clave estudiados para analizar mejor las estimaciones y pronósticos del tamaño del mercado. Todas las tendencias se han presentado en forma de puntos de datos (series temporales o últimos puntos de datos disponibles) junto con un análisis del parámetro en forma de comentarios concisos relevantes para el mercado, para la geografía estudiada (país o región según el alcance del informe). ).
- Movimientos estratégicos clave La acción que una empresa realiza para diferenciarse de su competencia o que se utiliza como estrategia general se denomina Movimiento Estratégico Clave (MCE). Esto incluye (1) Acuerdos (2) Expansiones (3) Reestructuración Financiera (4) Fusiones y Adquisiciones (5) Alianzas y (6) Innovaciones de Productos. Se ha seleccionado a los principales actores del mercado (Proveedores de Servicios Logísticos, PSL), y sus MCE se han estudiado y presentado en esta sección.
- Transporte de mercancías por carretera con carga inferior a un camión (LTL) - El segmento captura el gasto logístico externo (subcontratado) incurrido por los usuarios finales del servicio de transporte de mercancías por carretera en servicios de carga fraccionada (LTL). El transporte de mercancías por carretera LTL se caracteriza por múltiples envíos combinados en un solo camión para múltiples entregas dentro de una red. Comprende establecimientos (i) dedicados principalmente al transporte de mercancías generales y especializadas de cargas fraccionadas, (ii) caracterizados por el uso de terminales para consolidar envíos, generalmente de varios expedidores, en un solo camión para el transporte entre una terminal de montaje de carga y una terminal de desmontaje, donde la carga se clasifica y los envíos se redireccionan para su entrega (iv) envío de carga fraccionada (LCL)/envío de grupaje en caso de servicios de transporte por carretera. Las actividades en el alcance incluyen (i) recogida local, (ii) transporte de línea y (iii) entrega local. Los servicios de valor añadido (VAS) relacionados de clasificación, consolidación y desconsolidación se incluyen en el segmento de otros servicios del mercado de transporte y logística.
- Desempeño Logístico - El desempeño y los costos logísticos son la columna vertebral del comercio e influyen en los costos comerciales, lo que hace que los países compitan globalmente. El desempeño de la logística está influenciado por las estrategias de gestión de la cadena de suministro adoptadas en todo el mercado, los servicios gubernamentales, las inversiones y políticas, los costos de combustible/energía, el entorno inflacionario, etc. Por lo tanto, en esta tendencia de la industria, el desempeño de la logística de la geografía estudiada (país/región según el alcance del informe) ha sido analizado y presentado durante el período objeto de examen.
- Proveedores principales de camiones - La participación de mercado de las marcas de camiones está influenciada por factores como las preferencias geográficas, la cartera de tipos de camiones, los precios de los camiones, la producción local, la penetración del servicio de reparación y mantenimiento de camiones, la atención al cliente, las innovaciones tecnológicas (como vehículos eléctricos, digitalización, camiones autónomos), la eficiencia del combustible, las opciones de financiación, los costos anuales de mantenimiento, la disponibilidad de sustitutos, las estrategias de marketing, etc. Por lo tanto, la distribución (porcentaje de participación para el año base del estudio) del volumen de ventas de camiones para las principales marcas de camiones y los comentarios sobre el escenario actual del mercado y la anticipación del mercado durante el período de pronóstico se han presentado en esta tendencia de la industria.
- Manufactura - Este segmento de la industria del usuario final captura el gasto de logística externa (subcontratada) incurrido por los actores de la industria manufacturera en el servicio de transporte de carga por carretera. Los actores usuarios finales considerados son los establecimientos que se dedican principalmente a la transformación química, mecánica o física de materiales o sustancias en nuevos productos. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el mantenimiento de un flujo fluido de materias primas a lo largo de la cadena de suministro, permitiendo la entrega oportuna de productos terminados a los distribuidores o clientes finales y almacenando y suministrando las materias primas a los clientes para la fabricación justo a tiempo. .
- Compartir modal - La participación modal de carga está influenciada por factores como la productividad modal, las regulaciones gubernamentales, la contenedorización, la distancia del envío, los requisitos de control de temperatura, el tipo de mercancías, el comercio internacional, el terreno, la velocidad de entrega, el peso del envío, los envíos a granel, etc. Además, la participación modal por tonelaje (toneladas) y participación modal por volumen de negocios de carga (toneladas-km) difieren según la distancia promedio de los envíos, el peso de los principales grupos de productos transportados en la economía y el número de viajes. Esta tendencia de la industria representa la distribución de la carga transportada por modo de transporte (tanto en toneladas como en toneladas-km), para el año base del estudio.
- Petróleo y Gas, Minería y Canteras Este segmento de la industria de usuarios finales abarca los gastos logísticos externos (subcontratados) que incurren las empresas de la industria extractiva en el servicio de transporte de mercancías por carretera. Se consideran usuarios finales los establecimientos que extraen sólidos minerales naturales, como carbón y menas; minerales líquidos, como petróleo crudo; y gases, como gas natural. Los Proveedores de Servicios Logísticos (PSL) abarcan todas las fases, desde la fase inicial hasta la fase final, y desempeñan un papel crucial en el transporte de maquinaria, equipos de perforación, minerales extraídos, petróleo crudo y gas natural, y productos refinados/procesados.
- Otros usuarios finales - El segmento de otros usuarios finales captura los gastos de logística externos (subcontratados) incurridos por los servicios financieros (BFSI), bienes raíces, servicios educativos, atención médica y servicios profesionales (administrativos, gestión de residuos, legales, arquitectónicos, de ingeniería, de diseño, de consultoría, científicos). I+D), en el servicio de transporte de mercancías por carretera. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y documentos hacia y desde estas industrias, como el transporte de cualquier equipo o recurso necesario, el envío de documentos y archivos confidenciales, el movimiento de bienes y suministros médicos (suministros e instrumentos quirúrgicos, incluidos guantes, mascarillas, jeringas, equipos), por nombrar algunos.
- Inflación de precios al productor - Indica la inflación desde el punto de vista de los productores, es decir. el precio de venta promedio recibido por su producción durante un período de tiempo. El cambio anual (YoY) del índice de precios al productor se informa como inflación de precios mayoristas en la tendencia de la industria "Inflación". Dado que el WPI captura los movimientos dinámicos de precios de la manera más completa, es ampliamente utilizado por gobiernos, bancos, industria y círculos empresariales y se considera importante en la formulación de políticas comerciales, fiscales y otras políticas económicas. Los datos se han utilizado junto con la inflación de los precios al consumidor para comprender mejor el entorno inflacionario.
- Tendencias de precios del transporte por carretera - Los precios del flete por modo de transporte (USD/tonkm), durante el período objeto de examen, se han presentado en esta tendencia de la industria. Los datos se han utilizado para evaluar el entorno inflacionario, el impacto en el comercio, el volumen de negocios de carga (tonkm), la demanda del mercado de transporte de carga por carretera y, por tanto, el tamaño del mercado de transporte de carga por carretera.
- Tendencias del tonelaje del transporte por carretera - El tonelaje de carga (peso de las mercancías en toneladas) manipulado por modo de transporte, durante el período objeto de examen, se ha presentado en esta tendencia de la industria. Los datos se han utilizado como uno de los parámetros además de la distancia promedio por envío (km), el volumen de carga (tonkm) y el precio del flete (USD/tonkm) para evaluar el tamaño del mercado de transporte de carga.
- Transporte de mercancías por carretera - La contratación de un proveedor de servicios logísticos de transporte de mercancías por carretera (LSP) o transportista (logística externalizada), para el transporte de mercancías constituye el mercado del transporte de mercancías por carretera. El alcance del estudio incluye (i) el transporte por carretera de mercancías notificado por transportistas registrados en los países informantes (ii) el transporte de materias primas o productos manufacturados (sólidos y fluidos) (iii) el transporte mediante vehículos comerciales (camiones rígidos o tractocamiones, (iv) el transporte de carga completa (FTL) o carga fraccionada (LTL) (v) el transporte en contenedores o sin contenedores (vi) el transporte con o sin temperatura controlada, (vii) el transporte de corta o larga distancia (por carretera, OTR), (viii) el transporte de artículos usados de oficina o del hogar (empresas de mudanzas y embalajes), (ix) otro transporte de carga especializado (mercancías peligrosas, carga de gran tamaño) y (x) los envíos externalizados de primera milla/media milla/última milla realizados por los actores del transporte de mercancías por carretera. El alcance no incluye (i) el transporte realizado por transportistas registrados en otros países (ii) el mercado de entrega de comidas de última milla (iii) el mercado de entrega de comestibles (iv) el transporte a través de la red de carreteras realizada/informada por los actores del servicio de mensajería, mensajería urgente y paquetería (CEP).
- Longitud del camino - Dado que la infraestructura desempeña un papel vital en el desempeño logístico de una economía, variables como la longitud de las carreteras, la distribución de la longitud de las carreteras por categoría de superficie (pavimentadas frente a no pavimentadas), la distribución de la longitud de las carreteras según la clasificación de las carreteras (autopistas frente a carreteras frente a otras carreteras), han sido analizados y presentados en esta tendencia de la industria.
- Ingresos segmentarios - Los ingresos segmentarios se han triangulado o calculado y presentado para todos los principales actores del mercado. Se refiere a los ingresos específicos del mercado de transporte de mercancías por carretera obtenidos por la empresa, durante el año base del estudio, en la geografía estudiada (país o región según el alcance del informe). Se calcula mediante el estudio y análisis de parámetros importantes como finanzas, cartera de servicios, fuerza de los empleados, tamaño de la flota, inversiones, número de países presentes, principales economías de interés, etc., que han sido informados por la empresa en sus informes anuales. Página web. Para las empresas que tienen escasa información financiera, se ha recurrido a bases de datos pagas como D&B Hoovers y Dow Jones Factiva, que se han verificado a través de interacciones entre la industria y los expertos.
- Transporte de mercancías por carretera de corta distancia Este segmento abarca los gastos logísticos externos (subcontratados) que incurren los usuarios finales del servicio de transporte de mercancías por carretera en el transporte local (menos de 100 kilómetros). Incluye el transporte de mercancías por carretera (i) dentro de una misma zona administrativa y su zona de influencia, (ii) mediante camiones pequeños y camionetas pickup, (iii) mediante servicios de contenedores y carga seca a granel, (iv) intermodal desde puertos, terminales de contenedores o aeropuertos, y (v) envíos externalizados de primera y última milla realizados por empresas de transporte de mercancías por carretera.
- PIB del sector transporte y almacenamiento - El valor y el crecimiento del PIB del sector de transporte y almacenamiento tienen una relación directa con el tamaño del mercado de transporte de mercancías y logística y, por tanto, con el tamaño del mercado del transporte de mercancías por carretera. Por lo tanto, esta variable ha sido estudiada y presentada durante el período objeto de examen, en términos de valor (USD) y como porcentaje del PIB total, en esta tendencia de la industria. Los datos han sido respaldados por comentarios concisos y relevantes sobre las inversiones, los desarrollos y el escenario actual del mercado.
- Tendencias en la industria del comercio electrónico - La mejora de la conectividad a Internet y el auge de la penetración de los teléfonos inteligentes, junto con el aumento de los ingresos disponibles, han dado lugar a un crecimiento fenomenal en el mercado del comercio electrónico a nivel mundial. Los compradores en línea requieren una entrega rápida y eficiente de sus pedidos, lo que genera un aumento en la demanda de servicios de logística, especialmente servicios de cumplimiento de comercio electrónico. Por lo tanto, en esta tendencia de la industria se han analizado y presentado el valor bruto de la mercancía (GMV), el crecimiento histórico y proyectado, la desintegración de los principales grupos de productos básicos en la industria del comercio electrónico para la geografía estudiada (país o región según el alcance del informe).
- Tendencias en la industria manufacturera - La industria manufacturera implica la transformación de materias primas en productos terminados, mientras que la industria logística garantiza el flujo eficiente de materias primas a la fábrica y el transporte de productos manufacturados a los distribuidores y consumidores. La oferta y la demanda de ambas industrias están altamente interrelacionadas y son críticas para una cadena de suministro fluida. Por lo tanto, en esta tendencia de la industria se han analizado y presentado el valor agregado bruto (VAB), la división del VAB en los principales sectores manufactureros y el crecimiento de la industria manufacturera durante el período objeto de examen.
- Tamaño de la flota de camiones por tipo - La participación de mercado de los tipos de camiones está influenciada por factores como las preferencias geográficas, las principales industrias de usuarios finales, los precios de los camiones, la producción local, la penetración del servicio de reparación y mantenimiento de camiones, la atención al cliente, las disrupciones tecnológicas (como vehículos eléctricos, digitalización, camiones autónomos), etc. Por lo tanto, la distribución (% de participación para el año base del estudio) del volumen del parque de camiones por tipo de camión, disruptores del mercado, inversiones en fabricación de camiones, especificaciones de camiones, regulaciones de uso e importación de camiones y anticipación del mercado durante el período de pronóstico se han presentado en esta tendencia de la industria.
- Costos operativos del transporte por carretera - Las razones principales para medir/evaluar el desempeño logístico de cualquier empresa de transporte por carretera son reducir los costos operativos y aumentar la rentabilidad. Por otro lado, medir los costos operativos ayuda a identificar si se deben realizar cambios operativos y dónde, para controlar los gastos e identificar áreas para mejorar el desempeño. Por lo tanto, en esta tendencia de la industria, los costos operativos del transporte por carretera y las variables involucradas, a saber. Los salarios y beneficios de los conductores, los precios del combustible, los costos de reparación y mantenimiento, los costos de los neumáticos, etc. se estudiaron durante el año base del estudio y se presentaron para la geografía estudiada (país o región según el alcance del informe).
- Comercio al por mayor y al por menor - Este segmento de la industria de usuarios finales captura el gasto logístico externo (subcontratado) incurrido por los mayoristas y minoristas en el servicio de transporte de mercancías por carretera. Los actores usuarios finales considerados son los establecimientos que se dedican principalmente a la venta al por mayor o al por menor de mercancías, generalmente sin transformación, y a la prestación de servicios accesorios a la venta de mercancías. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y productos terminados desde las casas de producción hasta los distribuidores y, finalmente, hasta el cliente final, cubriendo actividades como abastecimiento de materiales, transporte, cumplimiento de pedidos, almacenamiento, previsión de la demanda, gestión de inventarios, etc.
| Palabra clave | Definición |
|---|---|
| Cabotaje | Transporte por carretera mediante vehículo de motor matriculado en un país realizado en el territorio nacional de otro país. |
| Cross Docking | El cross-docking es un procedimiento logístico en el que los productos de un proveedor o planta de fabricación se distribuyen directamente a un cliente o cadena minorista con un tiempo de manipulación o almacenamiento mínimo o nulo. El cross-docking se realiza en una terminal de distribución; Por lo general, consta de camiones y puertas de muelle en dos lados (de entrada y de salida) con un espacio de almacenamiento mínimo. El nombre "cross-docking" explica el proceso de recibir productos a través de un muelle de entrada y luego transferirlos a través del muelle hasta el muelle de transporte de salida. |
| Comercio transfronterizo | Transporte internacional por carretera entre dos países diferentes realizado por un vehículo de motor matriculado en un tercer país. Un tercer país es un país distinto del país de carga/embarque y del país de descarga/desembarque. |
| Mercancías peligrosas | Las clases de mercancías peligrosas transportadas por carretera son las definidas por la decimoquinta edición revisada de las Recomendaciones de las Naciones Unidas sobre el Transporte de Mercancías Peligrosas, Naciones Unidas, Ginebra 2007. Incluyen la Clase 1: Explosivos; Clase 2: Gases; Clase 3: Líquidos Inflamables; Clase 4: Sólidos inflamables: sustancias susceptibles de combustión espontánea; sustancias que, en contacto con el agua, desprenden gases inflamables; Clase 5: Sustancias oxidantes y peróxidos orgánicos; Clase 6: Sustancias tóxicas e infecciosas; Clase 7: Material radiactivo y Clase 8: Sustancias corrosivas, Clase 9: Sustancias y artículos peligrosos diversos. |
| Envío directo | El envío directo es un método de entrega de mercancías desde el proveedor o propietario del producto al cliente directamente. En la mayoría de los casos, el cliente solicita los productos al propietario del producto. Este esquema de entrega reduce los costos de transporte y almacenamiento, pero requiere planificación y administración adicionales. |
| Drayage | Un acarreo es una forma de servicio de transporte por carretera que conecta los diferentes modos de envío (intermodal), como el transporte marítimo o el transporte aéreo. Es un viaje de corta distancia que transporta mercancías de un lugar a otro, generalmente antes o después de su proceso de envío de larga distancia. Los camiones de acarreo mueven carga hacia y desde varios destinos, como buques portacontenedores, lotes de almacenamiento, almacenes de cumplimiento de pedidos y patios ferroviarios. Normalmente, el acarreo sólo transporta mercancías en distancias cortas y opera únicamente en un área metropolitana. También requiere solo un camionero en un solo turno. Pero a pesar de esto, juega un papel importante en el transporte marítimo de larga distancia porque lleva las mercancías a la carga y viceversa. Hace que el transporte intermodal sea mucho más eficiente y permite la transferencia fluida de mercancías al cliente final. |
| Contenedor | Una camioneta seca es un tipo de semirremolque que está completamente cerrado para proteger los envíos de elementos externos. Diseñadas para transportar carga paletizada, en cajas o suelta, las furgonetas secas no tienen temperatura controlada (a diferencia de las unidades refrigeradas “reefer”) y no pueden transportar envíos de gran tamaño (a diferencia de los remolques de plataforma). |
| Demanda final | La demanda final incluye todos los tipos de productos básicos (bienes y servicios) consumidos como uso final y puede incluir el consumo personal, o el consumo por parte del gobierno, por parte de las empresas como inversión de capital y como exportaciones. Incluye todos los tipos de productos básicos (bienes y servicios) consumidos como uso final y puede incluir el consumo personal, o el consumo por parte del gobierno, por parte de las empresas como inversión de capital y como exportaciones. |
| Camión de plataforma | Un camión de plataforma es un tipo de camión con diseño rígido. Tiene un cuerpo trasero de forma plana para facilitar la carga y descarga de mercancías. El camión de plataforma se utiliza principalmente para transportar mercancías pesadas, de gran tamaño, anchas y poco delicadas, como maquinaria, materiales de construcción o equipos. Debido a la carrocería abierta del camión, las mercancías transportadas con él no deben ser vulnerables a la lluvia. En términos de funcionalidad, un camión de plataforma es comparable a un remolque de plataforma. |
| Logística entrante | La logística de entrada es la forma en que se introducen los materiales y otros bienes en una empresa. Este proceso incluye los pasos para ordenar, recibir, almacenar, transportar y gestionar los suministros entrantes. La logística entrante se centra en la parte de oferta de la ecuación oferta-demanda. |
| Demanda Intermedia | La demanda intermedia incluye bienes, servicios y construcciones de mantenimiento y reparación vendidos a empresas, excluidas las inversiones de capital. |
| Cargado Internacional | Lugar de carga de mercancías en el país declarante (es decir, país en el que está matriculado el vehículo que realiza el transporte) y lugar de descarga en un país diferente. |
| Internacional descargado | Lugar de descarga de mercancías en el país declarante (es decir, país en el que está matriculado el vehículo que realiza el transporte) y lugar de carga en un país diferente. |
| Carga OOG | La carga fuera de calibre (OOG) es cualquier carga que no se puede cargar en contenedores de envío de seis lados simplemente porque es demasiado grande. El término es una clasificación muy vaga de toda la carga con dimensiones más allá de las dimensiones máximas del contenedor 40HC. Es decir, una longitud superior a 12.05 metros, una anchura superior a 2.33 metros, o una altura superior a 2.59 metros. |
| Paletas | Plataforma elevada, destinada a facilitar la elevación y apilado de mercancías. |
| Carga parcial | Una carga parcial describe mercancías que sólo llenan parcialmente un camión. En esencia, la cantidad del envío es mayor que el envío de carga inferior a un camión (LTL). Además, el envío no puede ocupar completamente un camión, es decir, su capacidad es mucho menor que la de un envío de carga completa (FTL). |
| Camino pavimentado | Camino pavimentado con piedra triturada (macadam) con aglomerantes hidrocarbonados o agentes bituminosos, con hormigón o con adoquines. |
| Logística inversa | La logística inversa forma parte del sector de las cadenas de suministro que procesan cualquier cosa que regrese hacia adentro a través de la cadena de suministro o que viaje "hacia atrás" a través de la cadena de suministro. |
| Servicio de transporte de mercancías por carretera | La contratación de una agencia de transporte por carretera para el transporte de mercancías (materias primas o productos manufacturados, incluidos sólidos y líquidos) desde el origen hasta un destino dentro del país (nacional) o transfronterizo (internacional) constituye el mercado de transporte de carga por carretera. El servicio puede ser de carga completa o inferior a un camión, en contenedores o no, con temperatura controlada o sin temperatura controlada, de corta o larga distancia. |
| vehículo tautliner | Tautliner y Curtainsider se utilizan como nombres genéricos para camiones/remolques con cortinas laterales. Las cortinas están fijadas permanentemente a un corredor en la parte superior y a rieles/postes desmontables en la parte delantera y trasera, lo que permite abrir las cortinas y usar montacargas a lo largo de los lados para una carga y descarga fácil y eficiente. Cuando está cerrado para viajar, las correas verticales de sujeción de carga están unidas a un riel de cuerda debajo de la plataforma del camión, conectando la plataforma del camión y la cortina a lo largo de ambos lados. Los cabrestantes en cada extremo de la cortina la tensan, de ahí el nombre "Tautliner". Esto evita que la cortina se agite o golpetee con el viento y también puede ayudar a evitar que las cargas ligeras se deslicen hacia los lados. |
| Transporte por contrato o recompensa | El transporte a cambio de remuneración de mercancías. |
| Carretera sin asfaltar | Carretera con base estabilizada y no pavimentada con piedra triturada, aglutinantes de hidrocarburos o agentes bituminosos, hormigón o adoquín. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación se considera parte del precio y el precio de venta promedio (ASP) varía durante el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




