

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
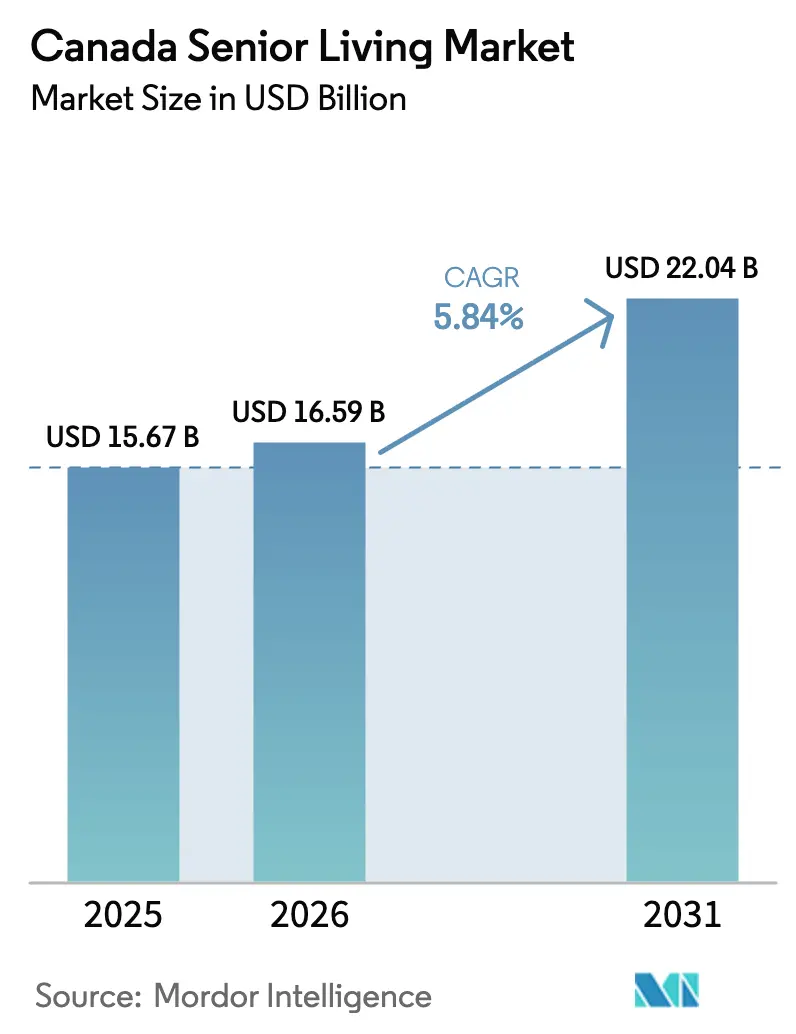
| Tamaño del mercado (2026) | USD 16.59 mil millones |
| Tamaño del mercado (2031) | USD 22.04 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.84% CAGR |
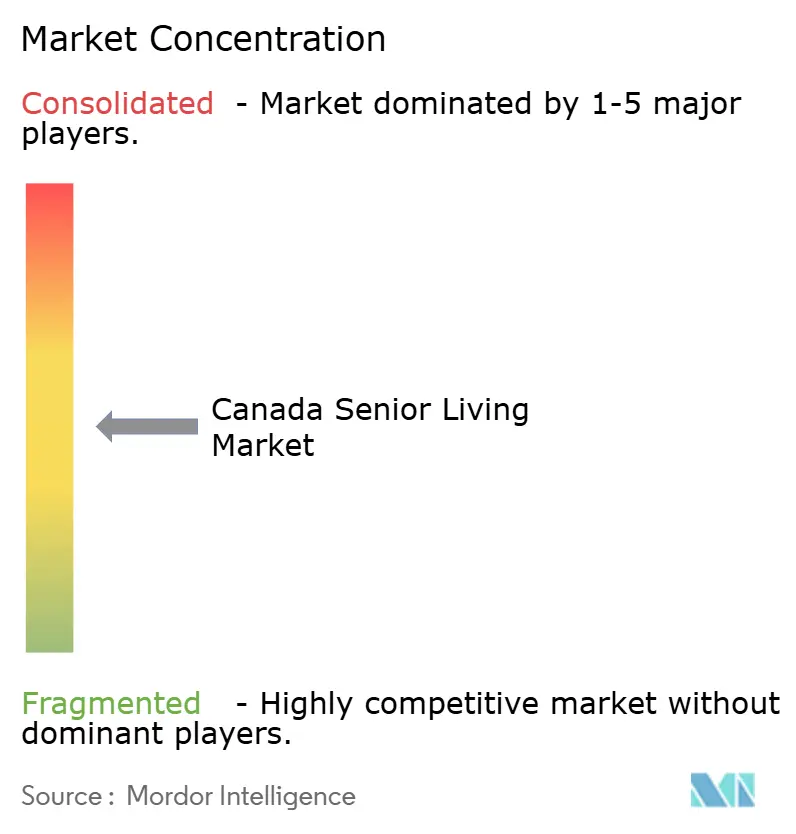
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de residencias para personas mayores en Canadá por Mordor Intelligence
El mercado canadiense de residencias para personas mayores alcanzó un valor de 15.67 millones de dólares en 2025 y se estima que crecerá de 16.59 millones de dólares en 2026 a 22.04 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.84% durante el período de pronóstico (2026-2031). La demanda se ve impulsada por la rápida expansión de la población mayor de 85 años, el creciente número de altas hospitalarias pendientes y la preferencia de los baby boomers con alto poder adquisitivo por comunidades diseñadas específicamente para este fin, que integran atención médica, servicios de hostelería y programas sociales. El cambio acelerado de las viviendas unifamiliares hacia residencias con servicios integrales para el envejecimiento en el propio hogar está aumentando la penetración en los centros urbanos. Mientras tanto, los operadores se enfrentan a una grave escasez de mano de obra (35,000 vacantes de enfermería en todo el país) y a una creciente presión salarial, incluso cuando la ocupación se recupera a los niveles previos a la pandemia. El capital sigue fluyendo hacia el mercado canadiense de residencias para personas mayores procedente de REITs y fondos de infraestructura, y los modelos de atención basados en la tecnología y las adaptaciones para la sostenibilidad se perfilan como factores diferenciadores clave.
Conclusiones clave del informe
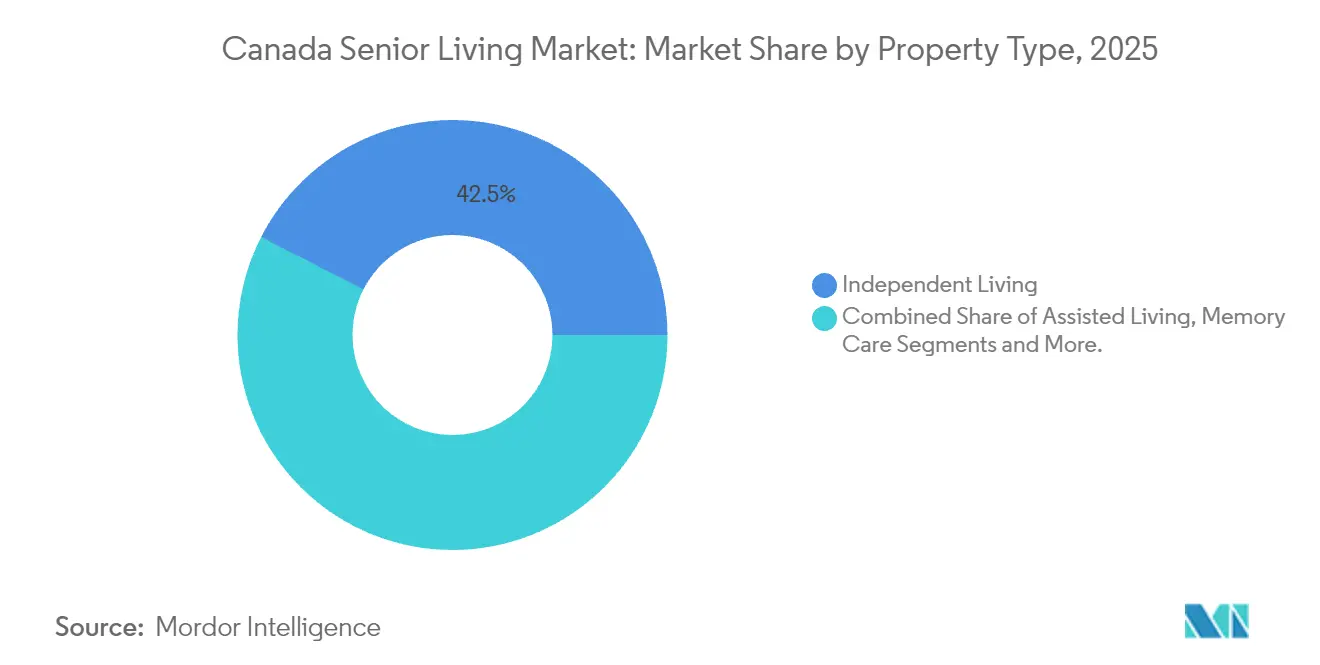
- Por tipo de propiedad, Independent Living lideró con el 42.46% de la participación de mercado de residencias para personas mayores de Canadá en 2025, mientras que Memory Care está avanzando a una CAGR del 6.33% hasta 2031.
- Por modelo de negocio, el alquiler/arrendamiento a largo plazo representó el 79.28 % del tamaño del mercado de residencias para personas mayores de Canadá en 2025; el modelo híbrido (venta + arrendamiento) está creciendo más rápido con una CAGR del 6.55 %.
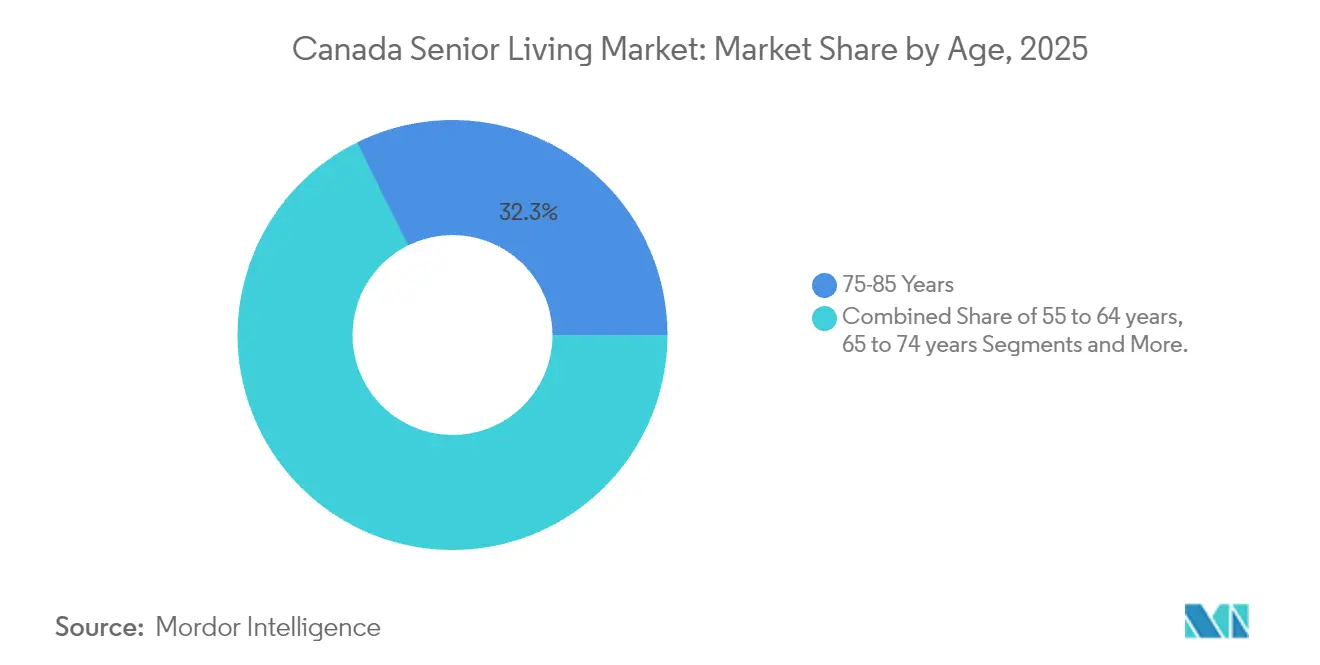
- Por edad, el grupo de 75 a 85 años representó el 32.32% de la demanda en 2025, mientras que el grupo de mayores de 85 años se está expandiendo a una CAGR del 6.74%.
- Por provincia, Ontario tenía una participación del 45.02 % en 2025, aunque Columbia Británica es la geografía con mayor crecimiento, con una CAGR del 6.98 %.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de residencias para personas mayores en Canadá
Análisis del impacto de los impulsores
| Factores de la migración | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El rápido envejecimiento de la cohorte de 75 a 85 años o más aumenta la demanda de atención independiente, asistida y para la memoria. | + 1.8% | Nacional; más fuerte en Ontario y Columbia Británica | Largo plazo (≥ 4 años) |
| La alta riqueza de los hogares de los baby boomers permite opciones de pago privado y servicios premium | + 1.2% | Nacional; picos en Vancouver y GTA | Mediano plazo (2–4 años) |
| Pasar de viviendas unifamiliares a comunidades ricas en servicios, con opciones para personas mayores en el lugar, cerca de centros de atención médica y transporte público. | + 0.9% | Toronto, Vancouver, Montreal, Calgary | Mediano plazo (2–4 años) |
| La presión sobre la capacidad de los hospitales y la atención domiciliaria impulsa las derivaciones hacia viviendas para personas mayores | + 0.7% | Nacional; aguda en Ontario y Quebec | Corto plazo (≤ 2 años) |
| Atención basada en tecnología que mejora los resultados y la eficiencia operativa | + 0.5% | Nacional; adopción temprana en Columbia Británica y Ontario | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
El rápido envejecimiento de la cohorte de 75 a 85 años o más aumenta la demanda de atención independiente, asistida y para la memoria.
Se prevé que la población mayor de 85 años se triplique para 2073, lo que generará una amplia necesidad de vivienda que permita aumentar la intensidad de la atención. Los residentes mayores de 80 años presentan tasas más altas de enfermedades crónicas, limitaciones de movilidad y demencia, lo que desplaza la demanda hacia la vida asistida y la atención a la memoria. Los operadores han respondido asignando más capital a suites de alta agudeza e integrando colaboraciones con personal de enfermería para gestionar perfiles clínicos complejos. El impulso demográfico sostenido protege al mercado canadiense de residencias para personas mayores de las fluctuaciones cíclicas y sustenta las oportunidades de desarrollo. La estrategia de dotación de personal se centra ahora en la creación de cartera de personal de enfermería antes de que el aumento de la agudeza supere la mano de obra disponible.
La alta riqueza de los hogares de los baby boomers permite opciones de pago privado y servicios premium
Las personas mayores controlan el 61% del patrimonio familiar nacional, con un patrimonio neto familiar promedio de 806,000 USD, lo que respalda la disposición a pagar por comunidades de lujo. Operadores de lujo como Amica logran una ocupación superior al 90% al combinar restaurantes con chefs, clínicas de bienestar y servicios de conserjería. El efecto riqueza es más pronunciado en el Gran Vancouver y el Área Metropolitana de Vancouver (GTA), donde el capital inmobiliario genera liquidez para financiar las cuotas de entrada. Persisten las disparidades regionales, lo que deja a los mercados del Atlántico desatendidos. Los inversores consideran que los segmentos de alto patrimonio están protegidos de las presiones sobre los precios, lo que refuerza un patrón de oferta de dos niveles en el mercado canadiense de residencias para personas mayores.
Cambio de viviendas unifamiliares a comunidades con abundantes servicios, ideales para personas mayores en el hogar, cerca de centros de salud y transporte público
La escasez de terrenos urbanos y el aumento de los costos de mantenimiento de las viviendas están persuadiendo a los jubilados a cambiar sus casas unifamiliares por torres construidas específicamente para este fin, ubicadas cerca de hospitales y centros de transporte. La Residencia Don Mills de Verve en Toronto, con suites médicas integradas y sistemas de edificios inteligentes, alcanzó una ocupación estable en tiempo récord. Los servicios de salud ubicados en el mismo lugar reducen los reingresos por emergencias y la carga de trabajo de los cuidadores, impulsando las derivaciones al sector público. La deuda a 50 años asegurada por la CMHC a tasas inferiores al 4% fomenta aún más los formatos de alquiler que prometen una tenencia a largo plazo. La prima por ubicación se ha convertido en un factor decisivo en la velocidad de los contratos de arrendamiento en el mercado canadiense de residencias para personas mayores.
La presión sobre la capacidad de los hospitales y la atención domiciliaria impulsa las derivaciones hacia modelos de vivienda y atención de transición para personas mayores
Las salas de emergencia están operando a una capacidad del 120-140%, con el 92% de los pacientes de nivel de atención alternativo mayores de 55 años [1] Instituto Canadiense de Información sobre la Salud, “Nivel de atención alternativo en Canadá”, cihi.ca. Las provincias ahora financian camas de transición dentro de residencias privadas para jubilados para aliviar la saturación de los hospitales. Extendicare abrió 448 camas de cuidados a largo plazo a través de tales asociaciones en 2024-25. Los planificadores de alta están integrados en los hospitales para dirigir a los pacientes directamente a comunidades con licencia, creando un embudo de derivación predecible. Los operadores que integran registros médicos electrónicos y enfermería 24/7 obtienen mayores ingresos por día y fortalecen las relaciones con los pagadores, mejorando la resiliencia del mercado de residencias para personas mayores de Canadá.
Análisis del impacto de las restricciones
| Dominación | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Brechas de asequibilidad y productos limitados para el mercado medio en provincias de alto costo | −0.5% | Núcleos urbanos de Columbia Británica y Ontario, Alberta | Mediano plazo (2–4 años) |
| La grave escasez de personal y el aumento de los salarios de las enfermeras y los trabajadores sociales reducen los márgenes y los niveles de servicio. | −0.6% | Nacional; más grave en Quebec y las provincias del Atlántico | Corto plazo (≤ 2 años) |
| Las complejas regulaciones y licencias provincia por provincia ralentizan las aprobaciones y la expansión | −0.4% | Nacional; aguda en Ontario, Quebec, Columbia Británica | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Brechas de asequibilidad y productos limitados del mercado medio en provincias de alto costo
Las tarifas mensuales de las residencias para adultos mayores oscilan entre USD 2,565 y USD 4,030, un nivel que el 40% de los adultos mayores canadienses no pueden alcanzar sin vender sus bienes o depender de familiares [2] Corporación Canadiense de Hipotecas y Vivienda, “Perspectivas del Mercado de la Vivienda”, cmhc-schl.gc.ca . Los precios de los terrenos, la inflación de la construcción y los cargos municipales elevan aún más los nuevos alquileres en Vancouver y Toronto, ampliando la brecha entre las torres de lujo y las camas de enfermería subsidiadas. Los hogares que ganan USD 36,650 a USD 58,640 se encuentran en un segmento “medio” desatendido que encuentra pocas opciones construidas específicamente para este fin. El modelo privado de RPA de Quebec demuestra que la escala puede reducir los costos (las tarifas promedio rondan los USD 2,418), pero incluso este nivel excluye a los dos quintiles de ingresos más bajos. Los operadores deben reducir el tamaño de las unidades, compartir servicios o asociarse con las provincias en los subsidios de alquiler para liberar esta demanda latente.
La grave escasez de personal y el aumento de los salarios de enfermeras y trabajadores sociales reducen los márgenes y los niveles de servicio
En Canadá, faltan 35,000 enfermeras y una de cada cinco planea abandonar la profesión, lo que genera una fuerte dependencia de la mano de obra temporal, con un margen de beneficio del 30-50 %. Los trabajadores de apoyo personal ganan tan solo entre 13.20 y 16.10 dólares por hora, lo que dificulta competir con los salarios del comercio minorista y la hostelería. La falta de personal reduce la calidad del servicio y obliga a algunos centros a limitar los nuevos ingresos a pesar de la fuerte demanda. Los mercados rurales y del Atlántico son los que más sufren, ya que los cuidadores migran a centros urbanos con salarios más altos. Los operadores están probando aumentos salariales, bonificaciones por retención y colaboraciones con universidades, pero los resultados tardarán hasta dos años en materializarse.
Análisis de segmento
Por tipo de propiedad: la vida independiente domina, el cuidado de la memoria se acelera
La Vida Independiente capturó el 42.46% del mercado canadiense de residencias para personas mayores en 2025, lo que subraya su papel como punto de entrada para el segmento de jóvenes y mayores. Las suites priorizan la interacción social, la oferta gastronómica y el bienestar, lo que permite a los operadores gestionar una dotación de personal clínico reducida. Sin embargo, el Cuidado de la Memoria es el motor de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.33% hasta 2031, a medida que aumenta la prevalencia de la demencia y las familias buscan centros especializados. La adquisición de la cartera de Aspira por parte de Sienna por 880 millones de dólares estadounidenses reflejó la prima que los inversores asignan a los modelos de mayor agudeza. Las cuotas mensuales promedio en las unidades dedicadas a la memoria alcanzan entre 4,398 y 5,864 dólares estadounidenses, superando en ingresos a las unidades independientes en un 40-60%.
Los promotores ahora priorizan los centros de atención continua que combinan opciones independientes, asistidas y de memoria bajo un mismo techo, lo que aumenta el valor de vida y la retención. La comunidad Don Mills de Verve ejemplifica esta integración vertical, con 94 suites independientes, 23 unidades asistidas y 17 camas de memoria seguras. Para 2031, se espera que los campus multinivel proporcionen más de la mitad de las nuevas camas en el mercado canadiense de residencias para personas mayores. La atención de enfermería, si bien está fuertemente regulada, se beneficia de los mandatos provinciales de capacidad; la cartera de Extendicare ilustra la necesaria coordinación entre el sector público y el privado para ampliar el inventario de cuidados a largo plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modelo de negocio: el alquiler sigue siendo preeminente, el híbrido gana impulso
Las comunidades de alquiler/arrendamiento a largo plazo controlaban el 79.28 % del tamaño del mercado canadiense de residencias para personas mayores en 2025, lo que refleja la financiación consistente de la CMHC y la preferencia de los residentes por la liquidez. Esta estructura permite a los operadores renovar los paquetes de servicios y ajustar los alquileres sin complicaciones de reventa. Los formatos híbridos de venta y arrendamiento, aunque más pequeños, avanzan a una tasa de crecimiento anual compuesta (TCAC) del 6.55 %, ya que las personas adineradas que reducen su tamaño buscan preservar el patrimonio neto mientras acceden a la atención médica. La adquisición por parte de Fengate de Arbutus Walk y Wesbrook Village, que suman un total de 88 condominios y 295 suites de alquiler, ilustra la confianza de los inversores en la acumulación de rendimientos con tenencia mixta.
Los contratos híbridos suelen ofrecer a los residentes una participación reembolsable del 50% al 70% en el arrendamiento vitalicio, lo que equilibra la planificación patrimonial con la flexibilidad de las cuotas mensuales. La complejidad regulatoria es mayor (los contratos de arrendamiento vitalicio pueden regirse por la legislación sobre valores), lo que limita su adopción a promotores sofisticados. La venta directa sigue siendo un nicho de mercado, con una participación inferior al 5% debido a la preocupación por la iliquidez. Durante el horizonte de pronóstico, se espera que el modelo híbrido amplíe su alcance geográfico, especialmente en el Gran Vancouver, donde el precio promedio de la venta de viviendas supera los 732,600 USD, lo que proporciona capital para las cuotas de entrada.
Por edad: 75-85 tiene la corona, por encima de los 85 explota
El grupo de 75 a 85 años representó el 32.32 % de los residentes en 2025, lo que confirma su posición como el bloque de clientes más grande. Las personas en este grupo suelen pasar de la vida independiente a la vida asistida a medida que disminuye su movilidad, lo que facilita el acceso a unidades de mayor agudeza. El segmento de mayores de 85 años es el de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.74 % hasta 2031, gracias a una mayor esperanza de vida y una mayor fragilidad. La velocidad de los alquileres en las alas de memoria refleja este aumento demográfico, con algunas comunidades de Vancouver y Toronto con listas de espera de seis meses.
Los operadores ahora diseñan estrategias de marketing dirigidas a los hijos adultos, quienes suelen ser los que impulsan las decisiones de los padres mayores de 85 años. El valor de vida es considerable: un recién llegado de setenta y pocos años que envejece en su hogar, en todos los niveles de atención, puede generar entre 1 y 2 millones de dólares en ingresos acumulados. El grupo de 65 a 74 años sigue siendo un nicho emergente, generalmente atraído por campus enfocados en el estilo de vida con programas de salud preventiva. Las residencias para adultos activos dirigidas al grupo de 55 a 64 años siguen siendo un canal de alimentación hacia el mercado canadiense de residencias para personas mayores, pero el volumen sigue siendo comparativamente bajo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Ontario conservó la mayor parte, con un 45.02 % en 2025, lo que refleja sus 14.8 millones de residentes y un régimen de licencias consolidado bajo la Ley de Residencias de Ancianos de 2010. Las principales cadenas ubican sus campus insignia cerca de los hospitales universitarios de Toronto, beneficiándose de una amplia red de enfermeras y conexiones de transporte público. Sin embargo, la escasez de terrenos y las tasas de desarrollo están moderando el crecimiento, impulsando a los promotores hacia mercados secundarios como Londres y Kingston, donde Extendicare incorporó recientemente 448 camas de cuidados de larga duración mediante colaboraciones público-privadas.
Columbia Británica lidera el sector, con una tasa de crecimiento anual compuesta (TCAC) del 6.98 %, gracias a que el valor medio de la vivienda en Vancouver, de 732,600 USD, libera capital para cubrir las tasas de entrada y el capital de los REIT se centra en la limitada oferta de alta densidad. La adquisición de Amica por parte de Welltower por 3.4 millones de USD enfatizó el lujo costero, mientras que los proyectos híbridos de Fengate subrayan el interés de los inversores por la tenencia mixta. El mandato de Edificios Ecológicos de la provincia acelera la modernización de las bombas de calor, lo que aumenta el gasto de capital y libera la deuda respaldada por la CMHC en condiciones favorables.
Las 1,449 RPA privadas de Quebec ofrecen tarifas mensuales más asequibles de 2,418 USD, pero imponen personal bilingüe y certificación MSSS, lo que disuade a algunos operadores anglófonos. Operadores ya establecidos como Cogir logran economías de escala mediante torres estandarizadas de más de 300 suites fuera del centro de Montreal. Alberta se beneficia de menores costos de terreno y riqueza energética, pero se encuentra a la zaga de Columbia Británica en crecimiento debido a su menor población. Las provincias atlánticas y las praderas siguen estando desatendidas; los operadores dispuestos a conformarse con márgenes más reducidos y a asociarse con las autoridades provinciales pueden aprovechar la demanda latente en estas regiones del mercado canadiense de residencias para personas mayores.
Panorama regulatorio
La regulación de las residencias para personas mayores en Canadá es mayoritariamente provincial y territorial, lo que genera un entorno de cumplimiento fragmentado entre las residencias para jubilados y los centros de cuidados a largo plazo. En Ontario, la Ley de Residencias para Jubilados de 2010 y el Reglamento de Ontario 166/11 establecen los requisitos de licencia, derechos de los residentes y operativos para las residencias, bajo la supervisión de la Autoridad Reguladora de Residencias para Jubilados (RHRA). Los marcos regulatorios para los centros de cuidados a largo plazo varían según la provincia (por ejemplo, la Ley de Mejora de los Centros de Cuidados a Largo Plazo de Ontario de 2021), lo que afecta a las aprobaciones, las normas de personal y los estándares de atención que determinan los plazos de expansión y los modelos operativos.
A nivel federal, Health Canada ha impulsado consultas para la elaboración de una Ley de Cuidados Seguros a Largo Plazo, basándose en las normas nacionales de cuidados a largo plazo publicadas en 2023 por el Consejo de Normas de Canadá, la Organización de Normas de Salud y el Grupo CSA. Si bien la Ley de Salud de Canadá define los servicios de salud asegurados, los cuidados a largo plazo se consideran un servicio de atención médica extendida, por lo que las estructuras de financiación y rendición de cuentas siguen siendo principalmente provinciales. Esto refuerza la necesidad de que cada provincia cuente con manuales operativos específicos para los operadores de múltiples centros.
Análisis de la cadena de valor
La cadena de valor de las residencias para personas mayores en Canadá comienza con la adquisición de terrenos, el desarrollo y la construcción, para luego pasar a la concesión de licencias y la puesta en marcha, seguidas del arrendamiento y las operaciones diarias en residencias independientes, residencias asistidas, centros para personas con demencia y residencias de ancianos. Los proveedores de capital (REIT, fondos de pensiones e inversores en infraestructuras) configuran la oferta mediante adquisiciones, estructuras de propiedad y modelos de venta con arrendamiento posterior o de empresas conjuntas, mientras que operadores como Chartwell, Sienna, Revera y Extendicare transforman la plataforma inmobiliaria en servicios de hostelería, atención y experiencia para los residentes.
El rendimiento operativo depende de la captación y comercialización de residentes, la dotación de personal clínico y de servicios de hospitalidad, y la gestión centralizada de compras de alimentos, limpieza y suministros médicos. La tecnología se integra cada vez más en los flujos de trabajo de atención. Muchos operadores también recurren a plataformas escalables para estandarizar la capacitación, reclutar personal en diferentes regiones e implementar herramientas como registros electrónicos y monitoreo remoto, lo que ayuda a gestionar la intensidad laboral y a mantener la coherencia del servicio a pesar de la escasez de personal y la creciente presión salarial.
Panorama competitivo
La competencia es moderada, y los tres principales operadores —Chartwell, Sienna y Revera— controlan aproximadamente un tercio de las camas nacionales. La escalabilidad permite condiciones preferenciales para los prestamistas, la contratación centralizada y la contratación de personal a nivel nacional. No obstante, el campo sigue abierto: más de la mitad de las propiedades pertenecen a cadenas regionales, organizaciones sin fines de lucro u operadores con sede única, lo que genera margen para fusiones. La inversión en tecnología es un factor clave; las cadenas que implementan HCE y monitorización remota obtienen mayor ventaja operativa y una relación más sólida con los pagadores.
El capital institucional está reestructurando la propiedad. La adquisición de Amica por parte de Welltower por 3.400 millones de dólares posiciona al REIT como el principal arrendador urbano, con comisiones de gestión adicionales y una exposición al lujo. La compra de Aspira por parte de Sienna por 880 millones de dólares pone de manifiesto un enfoque estratégico en la atención a la demencia, que exige dietas más altas y presenta una menor rotación. Los ingresos de Extendicare aumentaron un 11.8 % en el cuarto trimestre de 2024 gracias a la puesta en funcionamiento de nuevas camas financiadas con fondos públicos, lo que ilustra cómo la experiencia clínica y las colaboraciones con el gobierno pueden compensar la exposición a la volatilidad de los pagos privados.
Las empresas independientes más pequeñas compiten dirigiéndose a nichos culturales (comunidades de habla mandarín o del sur de Asia) y estableciéndose en ciudades secundarias donde los conglomerados carecen de conocimiento local. Las renovaciones sostenibles y la construcción modular se perfilan como herramientas de control de costos, especialmente para las empresas del mercado medio. Se espera que el impulso de consolidación se acelere a medida que los propietarios listos para la sucesión se retiren y el costo de capital de los REIT se mantenga bajo, lo que reforzará un aumento gradual de la concentración en el mercado canadiense de residencias para personas mayores.
Líderes de la industria de residencias para personas mayores en Canadá
Residencias de jubilación Chartwell
Residencia para personas mayores en Siena
Revera Inc.
Extendicare Inc.
Atria Senior Living
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Sienna Senior Living remodela la comunidad de Streetsville en Mississauga, Ontario (proyecto de 256 camas) con un costo estimado de 125 millones de dólares. El proyecto comienza en el primer trimestre de 2027 y está previsto que finalice a finales de 2029, ampliando la capacidad de residencias para personas mayores de alta calidad y diseñadas específicamente para este fin en el área metropolitana de Toronto. Fortalece la plataforma del centro urbano e indica una transición hacia activos más modernos y un mayor potencial de ingresos diarios.
- Junio de 2026: Chartwell Retirement Residences cierra la adquisición de Palermo Village Retirement Residence en Oakville, Ontario, por 43.0 millones de dólares. Esta adquisición amplía la capacidad de alojamiento en el segmento medio-alto del mercado en una zona estratégica de Ontario. La expansión de la cartera en mercados atractivos de Ontario mejora la escala y la diversificación de la base de activos para jubilados.
- Mayo de 2026: Chartwell Retirement Residences firma un acuerdo definitivo para adquirir una participación del 30 % en la cartera de Seasons Retirement Communities mediante una empresa conjunta con Fengate Asset Management. Este acuerdo representa una expansión de la cartera respaldada por capital institucional. Acelera el crecimiento a través de la asociación, expande la plataforma de Seasons y se alinea con la diversificación de capital y cartera.
Alcance del informe sobre el mercado de residencias para personas mayores en Canadá
La vida para personas mayores es un concepto que se refiere a una variedad de opciones de vivienda y estilo de vida para personas mayores que se adaptan a los desafíos del envejecimiento, como la movilidad limitada y la susceptibilidad a las enfermedades. El mercado canadiense de viviendas para personas mayores está segmentado por provincia (Alberta, Nueva Escocia, Quebec, Columbia Británica, Ontario y el resto de Canadá). El informe también cubre el impacto de COVID-19 en el mercado. El informe ofrece el tamaño del mercado en términos de valor en USD para todos los segmentos mencionados anteriormente.
Por tipo de propiedad
| Vida asistida |
| Vida Independiente |
| Cuidado de la memoria |
| Cuidado de enfermera |
Por modelo de negocio
| Venta directa (propiedad absoluta) |
| Arrendamiento a largo plazo / Alquiler |
| Híbrido (Venta + Arrendamiento) |
Por edad
| 55 a 64 años |
| 65 a 74 años |
| 75 a 85 años |
| Por encima de 85 años |
Por provincia
| Ontario |
| Quebec |
| Columbia Británica |
| Alberta, Canada |
| Resto de Canadá |
| Por tipo de propiedad | Vida asistida |
| Vida Independiente | |
| Cuidado de la memoria | |
| Cuidado de enfermera | |
| Por modelo de negocio | Venta directa (propiedad absoluta) |
| Arrendamiento a largo plazo / Alquiler | |
| Híbrido (Venta + Arrendamiento) | |
| Por edad | 55 a 64 años |
| 65 a 74 años | |
| 75 a 85 años | |
| Por encima de 85 años | |
| Por provincia | Ontario |
| Quebec | |
| Columbia Británica | |
| Alberta, Canada | |
| Resto de Canadá |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de residencias para personas mayores en Canadá en 2026?
El tamaño del mercado de residencias para personas mayores de Canadá será de USD 16.59 mil millones en 2026, con un valor proyectado de USD 22.04 mil millones para 2031.
¿Qué está impulsando el crecimiento más rápido de los tipos de propiedades residenciales para personas mayores en Canadá?
Memory Care lidera el crecimiento a una tasa de crecimiento anual compuesta (CAGR) del 6.33 % a medida que aumenta la prevalencia de la demencia y los operadores buscan ofertas de mayor margen y alta agudeza.
¿Qué provincia muestra las mayores perspectivas de crecimiento?
La Columbia Británica está avanzando a una tasa de crecimiento anual compuesta (CAGR) del 6.98 % hasta 2031, impulsada por la alta riqueza de los hogares y una inversión agresiva en REIT.
¿Cómo afecta la escasez de personal a los operadores?
Las vacantes de enfermería y PSW inflan los costos laborales de las agencias hasta en un 50%, lo que reduce los márgenes y obliga a un mayor uso de la atención basada en tecnología.
¿Qué movimientos estratégicos están transformando la propiedad del mercado?
La adquisición de Amica por parte de Welltower por USD 3.4 millones y la compra de productos para el cuidado de la memoria por parte de Sienna por USD 880 millones destacan la consolidación impulsada por REIT hacia activos premium y de alta agudeza.


