

Tamaño y participación en el mercado del atún enlatado
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
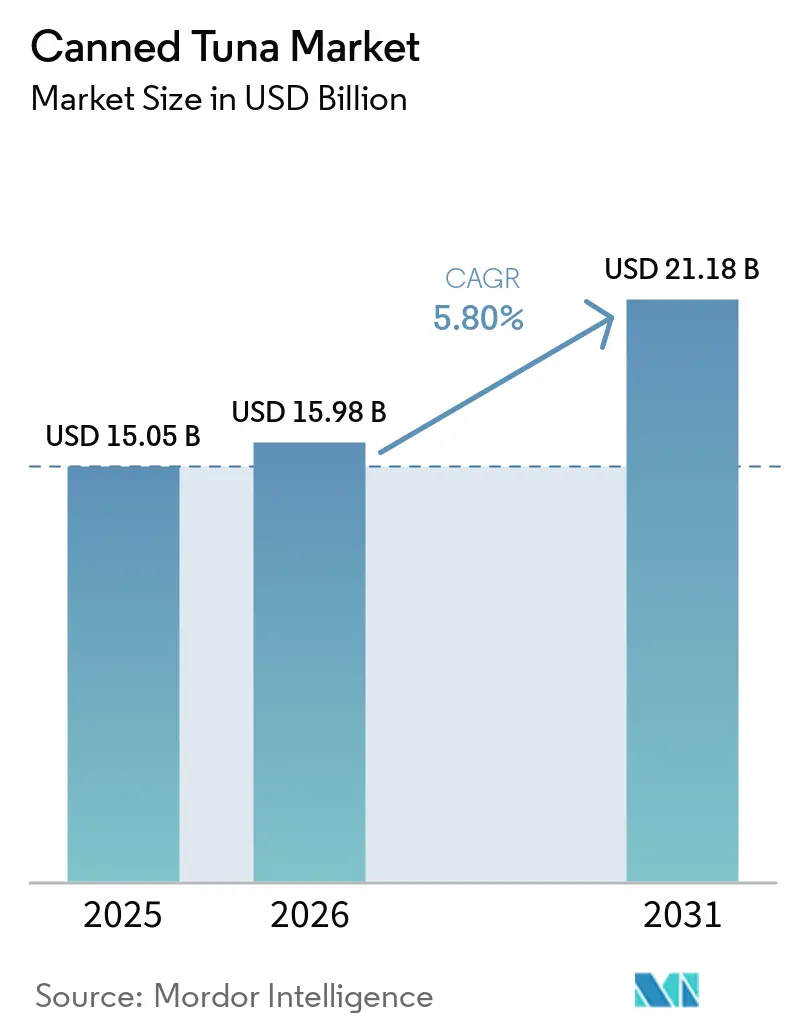
| Tamaño del mercado (2026) | USD 15.98 mil millones |
| Tamaño del mercado (2031) | USD 21.18 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.80% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Europa |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado del atún enlatado por Mordor Intelligence
Se proyecta que el mercado de atún enlatado alcance los 15.05 millones de dólares en 2025, los 15.98 millones en 2026 y los 21.18 millones en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.8% entre 2026 y 2031. La demanda sigue aumentando a medida que los consumidores, sensibles al precio, buscan proteínas de larga duración, los compradores del sector de la restauración recuperan volumen tras la pandemia y los procesadores invierten en envases flexibles que reducen el uso de acero y materiales secundarios. El atún claro sigue siendo el principal referente en volumen, ya que su bajo contenido en mercurio se ajusta a la guía "Best Choice" de la FDA, mientras que la mejora de la calidad del atún blanco, la certificación MSC y la pesca con caña impulsan un crecimiento de mayor margen en el comercio minorista especializado. Europa domina el volumen, pero Oriente Medio y África registran ahora los mayores avances, como demuestra la nueva planta de Omán, con capacidad para 100 millones de latas, que representa un cambio de la dependencia de las importaciones a la captación de valor local. El comercio electrónico está impulsando las compras recurrentes mediante paquetes de suscripción, y las grandes empresas integradas verticalmente mantienen sus márgenes estables a pesar de las fluctuaciones en los precios del listado, al asegurar contratos a largo plazo con pesquerías certificadas.
Conclusiones clave del informe
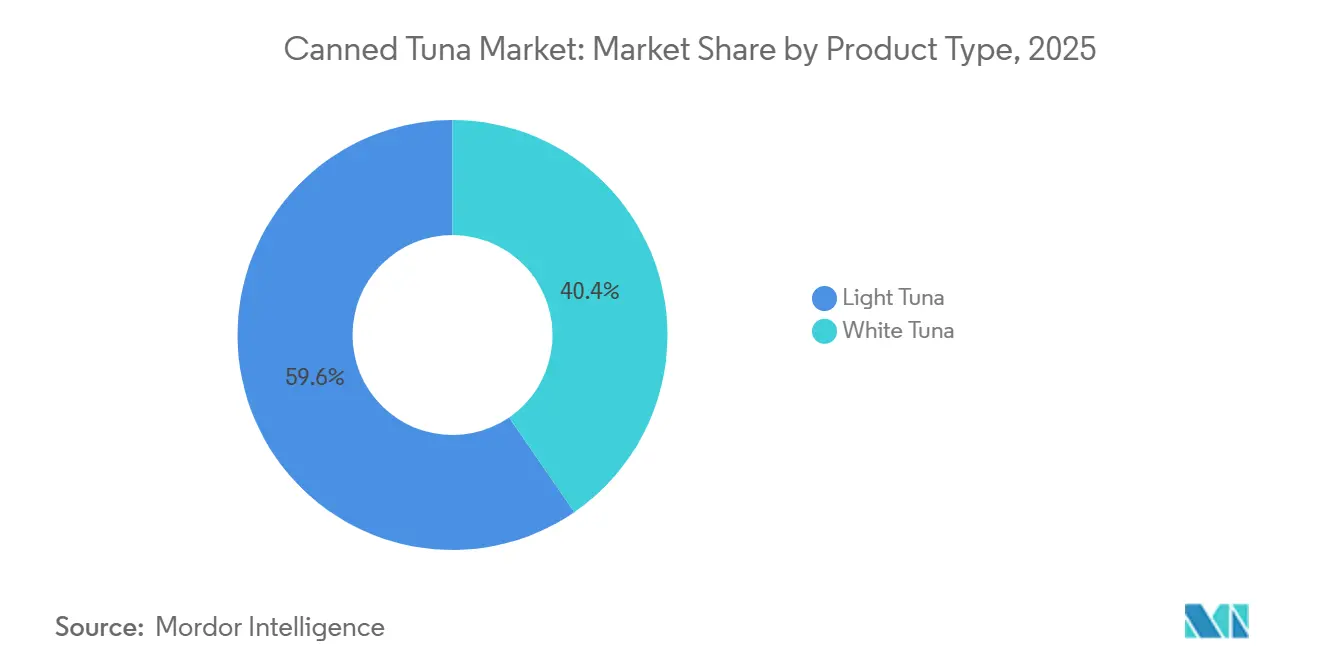
- Por tipo de producto, el atún claro lideró con el 59.59% de la cuota de mercado del atún enlatado en 2025, mientras que se prevé que el atún blanco crezca a una tasa compuesta anual del 6.48% hasta 2031.
- Por tipo de sabor, la oferta sin sabor representó el 85.69% de la base de 2025, mientras que se espera que las variedades con sabor crezcan a una tasa de crecimiento anual compuesta del 6.97% hasta 2031.
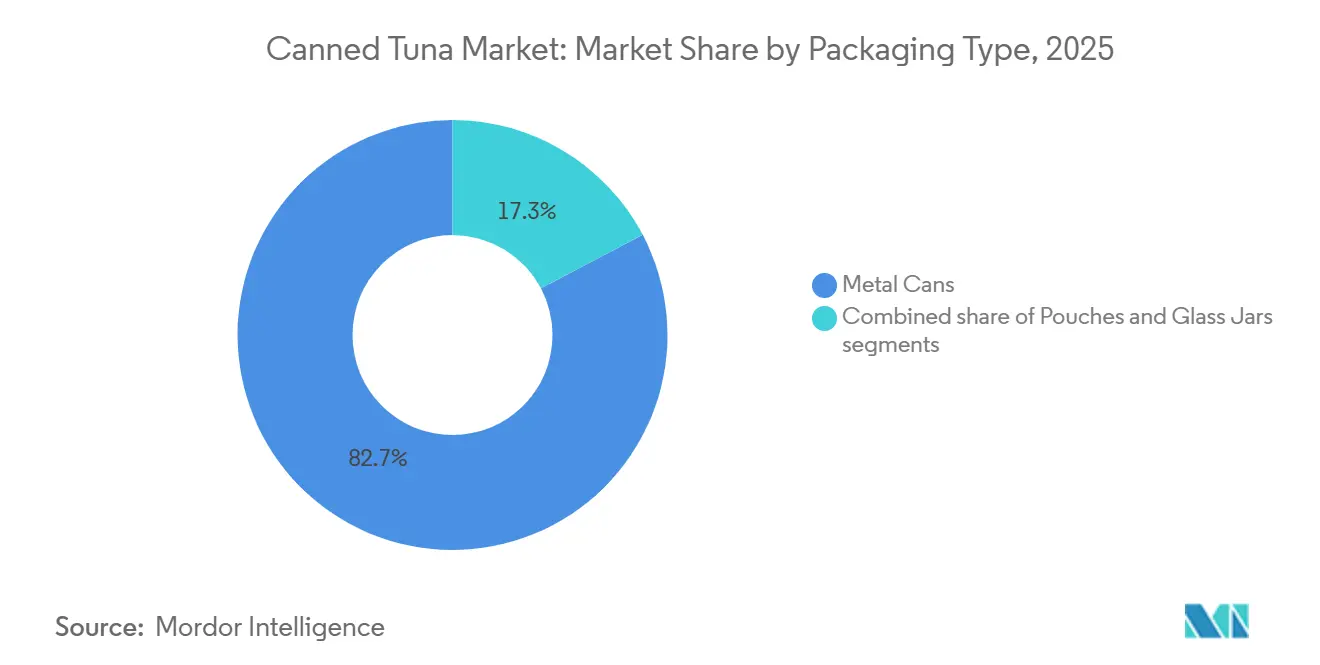
- Por tipo de envase, las latas metálicas representaron el 82.72% de los ingresos de 2025, mientras que se prevé que las bolsas registren una tasa de crecimiento anual compuesta (CAGR) del 6.70% entre 2026 y 2031.
- Por canal de distribución, el canal Off-trade representó el 60.72% en 2025, mientras que se prevé que el canal On-trade crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.20% hasta 2031, a medida que se acelere la recuperación del sector de la restauración.
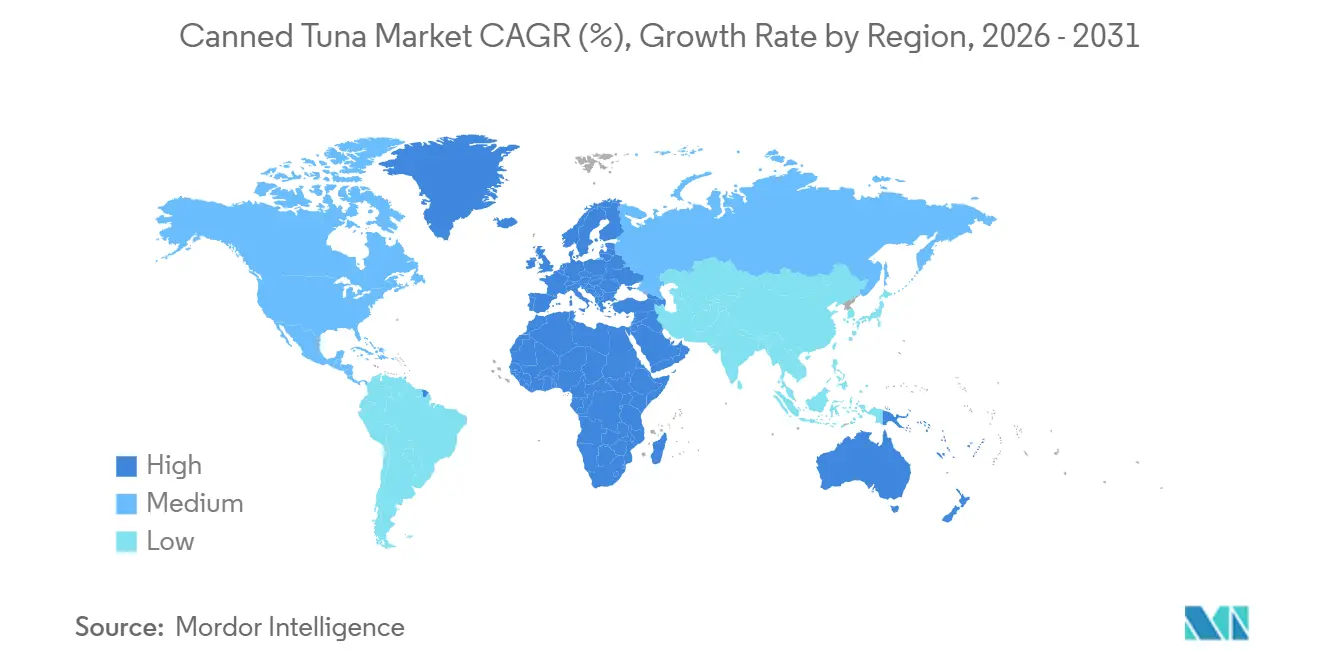
- Geográficamente, Europa representó una cuota del 35.40% en 2025, mientras que se prevé que la región de Oriente Medio y África lidere el crecimiento con una tasa de crecimiento anual compuesta del 6.58% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del atún enlatado
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Comodidad y atractivo de producto listo para comer | + 1.2% | Global, con mayor impacto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Innovación de productos y variedades saborizadas | + 0.8% | Centros urbanos de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión del comercio electrónico y la venta minorista en línea | + 0.6% | Global, liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Avances tecnológicos en procesamiento y envasado | + 0.5% | Global, con adopción temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| Alto valor proteico y nutricional. | + 0.7% | Demografía global, especialmente preocupada por la salud | Largo plazo (≥ 4 años) |
| Larga vida útil y estatus de alimento básico en la despensa. | + 0.4% | Global, mejorado durante las interrupciones de la cadena de suministro | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Comodidad y atractivo de producto listo para comer
La comodidad y el atractivo de las latas de atún listas para consumir son un factor clave en el mercado, ya que los consumidores buscan cada vez más opciones de comida rápida y nutritiva que se adapten a estilos de vida ajetreados. El atún enlatado no requiere preparación, se puede almacenar durante largos periodos y se incorpora fácilmente a ensaladas, sándwiches y diversos platos, lo que lo convierte en un producto básico tanto en hogares como en servicios de restauración. Su portabilidad y mínima necesidad de refrigeración lo hacen aún más atractivo para el consumo en marcha, loncheras y suministros de alimentos de emergencia. El aumento de hogares unipersonales y la vida urbana incrementan la demanda de fuentes de proteína listas para consumir, mientras que los consumidores preocupados por su salud valoran el atún enlatado por su contenido de proteína magra y omega-3. Además, los fabricantes están innovando con opciones saborizadas y premezcladas para satisfacer los gustos cambiantes y las expectativas de comodidad. Esta tendencia es especialmente evidente en regiones con una rápida urbanización y cambios en los hábitos alimentarios. En general, la comodidad no solo mantiene una demanda estable, sino que también anima a los actores del mercado a diversificar su oferta de productos y formatos de envasado.
Innovación de productos y variedades saborizadas
Las variedades de atún saborizadas están transformando el panorama del mercado al atraer a un público más joven y ampliar las ocasiones de consumo más allá de los usos tradicionales. El sólido crecimiento de la tasa de crecimiento anual compuesta (TCAC) del 7.12 % del segmento destaca la eficacia de las estrategias de diferenciación que no solo exigen precios premium, sino que también abordan la fatiga del consumidor con los productos de atún natural. Empresas como Thai Union impulsan la innovación integrando la sostenibilidad en sus operaciones, con el 85 % de su atún procedente de pesquerías con certificación MSC. Este enfoque demuestra que la innovación va más allá de los perfiles de sabor e incluye prácticas de abastecimiento éticas y responsables, cada vez más valoradas por los consumidores. Además, las enmiendas propuestas por la FDA a las normas del atún enlatado en agosto de 2023, que permiten un uso más amplio de saborizantes y especias, proporcionan un marco regulatorio que apoya la innovación continua.[ 1 ]Registro Federal, "Pescados y mariscos; Norma de identidad y de llenado del envase para atún enlatado", www.federalregister.govEsta flexibilidad permite a los fabricantes explorar sabores étnicos y conceptos de fusión, atendiendo los gustos cambiantes de una base de consumidores diversa y mejorando aún más el potencial de crecimiento del segmento.
Expansión del comercio electrónico y la venta minorista en línea
Los canales de comercio digital están alterando significativamente los patrones de distribución del atún enlatado, un cambio que se aceleró durante la pandemia a medida que los consumidores adoptaban cada vez más las compras de comestibles en línea. El auge del comercio electrónico ha resultado especialmente beneficioso para el atún enlatado debido a su larga vida útil y su empaque estandarizado, que minimizan las dificultades de envío en comparación con los mariscos frescos. Reconociendo el potencial del atún enlatado para impulsar el tráfico en línea, las principales cadenas de supermercados han introducido promociones específicas de mariscos. Por ejemplo, en 2025, Natural Grocers ofreció atún enlatado gratis a sus miembros de fidelización durante su Semana de Reajuste de Resoluciones, destacando la importancia estratégica de estos productos en las estrategias de venta minorista en línea. Además, las plataformas en línea han creado oportunidades para que las marcas de atún premium y de especialidad interactúen directamente con los consumidores, eliminando los márgenes de beneficio tradicionales y mejorando los márgenes de beneficio. Este modelo directo al consumidor también permite a las marcas construir relaciones más sólidas con los clientes y satisfacer las demandas de nichos de mercado de forma más eficaz.
Avances tecnológicos en procesamiento y envasado
Las innovaciones en procesamiento y envasado están revolucionando la industria pesquera, prolongando la vida útil del producto y mejorando la comodidad del consumidor. Las bolsas flexibles se han convertido en un formato de envasado innovador, sustituyendo a las latas metálicas tradicionales para satisfacer las demandas de los consumidores de una apertura más fácil, un mejor control de las porciones y un menor espacio de almacenamiento. Este cambio refleja una tendencia más amplia hacia la comodidad y la funcionalidad en el envasado. Por ejemplo, la adopción por parte de Bumble Bee de multipacks de cartón reciclable, con una producción anual de 26 millones de unidades, demuestra cómo la innovación en el envasado puede abordar simultáneamente los objetivos de sostenibilidad y mejorar la eficiencia operativa. Asimismo, se están desarrollando tecnologías de envasado activo que utilizan materiales biodegradables, como el almidón de sagú y el quitosano, para prolongar la vida útil del atún y minimizar el impacto ambiental, en consonancia con la creciente apuesta por las soluciones ecológicas. Asimismo, la importante inversión de Thai Union de 172 millones de dólares estadounidenses en 2023 para establecer nuevas instalaciones de hidrolizado de proteínas y péptidos de colágeno subraya la transición de la industria hacia productos de valor añadido, demostrando cómo los avances tecnológicos están abriendo oportunidades más allá de la oferta tradicional de atún enlatado.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones sobre la sostenibilidad y la sobrepesca | -0.9% | Global, particularmente Europa y América del Norte | Largo plazo (≥ 4 años) |
| Aumento de las alternativas de mariscos enlatados de origen vegetal | -0.3% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Cadena de suministro y volatilidad de precios | -0.7% | Global, con un impacto agudo en las regiones dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Preocupación por los niveles de mercurio entre las consumidoras embarazadas y jóvenes. | -0.5% | Global, concentrado en grupos demográficos preocupados por la salud | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones sobre la sostenibilidad y la sobrepesca
A medida que los consumidores se conciencian más sobre el impacto de la sobrepesca, la industria del atún enlatado se enfrenta al apremiante reto de la sostenibilidad ambiental. El Océano Pacífico Centro-Occidental, responsable de aproximadamente la mitad de la captura mundial de atún, corre el riesgo de perder la certificación de sus 33 pesquerías de atún certificadas por el MSC a menos que se establezcan normas de control de capturas. En respuesta a las presiones de sostenibilidad, la CICAA introdujo nuevas medidas para el atún tropical y procedimientos de ordenación para el atún listado en noviembre de 2024; sin embargo, persisten los desafíos de implementación.[ 2 ]Consejo de Administración Marina, "¿Por qué la certificación de la pesca de atún en el océano Pacífico centro-occidental está en peligro?", www.msc.orgEmpresas como Pacifical lideran la iniciativa, empleando la verificación basada en Ethereum mediante sistemas blockchain para rastrear más de 200 millones de unidades de consumo cada año. Esta mayor concienciación del consumidor ha generado una mayor disposición a pagar precios más altos por productos sostenibles, lo que genera oportunidades lucrativas para las marcas certificadas, a la vez que intensifica la presión sobre aquellas que siguen incumpliendo las normas.
Aumento de las alternativas de mariscos enlatados de origen vegetal
Las alternativas de origen vegetal a los mariscos están ganando terreno como competidoras del atún enlatado tradicional, impulsadas por la creciente demanda de consumidores con conciencia ambiental y personas con restricciones dietéticas. La inversión de 13 millones de euros de Thai Union en Algama, empresa especializada en productos de origen vegetal a base de algas, como análogos de atún enlatado, subraya el creciente interés de la industria en el mercado de proteínas alternativas. Además, el desarrollo de atún de origen celular aborda directamente las apremiantes preocupaciones ambientales y de bienestar animal, a la vez que ofrece opciones sin mercurio, especialmente atractivas para los consumidores preocupados por su salud. A pesar de estos avances, el segmento de origen vegetal sigue enfrentándose a importantes desafíos para replicar la textura y el sabor de los mariscos convencionales. Sin embargo, se espera que la innovación sostenida y el progreso tecnológico mejoren la calidad del producto, permitiendo a este segmento asegurar una mayor participación en el mercado. Al mismo tiempo, la evolución del panorama regulatorio para las proteínas alternativas introduce incertidumbres que podrían condicionar la dinámica competitiva y el crecimiento del mercado a mediano plazo.
Análisis de segmento
Por tipo de producto: Dominio del atún claro vs. Crecimiento premium del atún blanco
En 2025, el atún claro dominará el mercado con una cuota de mercado del 59.59%, gracias a su rentabilidad y versatilidad. Es un producto básico, desde la preparación de comidas básicas hasta las operaciones de restauración, donde las fuentes de proteína consistentes y asequibles son primordiales. La estabilidad del segmento se ve reforzada por el buen estado de las poblaciones de atún listado, que constituye el 60% de la captura mundial de atún y goza de una gestión eficaz en las principales regiones pesqueras. Si bien el atún aleta amarilla aporta diversidad a los productos de atún claro, se enfrenta a retos regionales en el océano Índico, a diferencia de sus homólogos del Pacífico, que son más estables. Los programas de control de mercurio de la FDA garantizan la inocuidad de los productos de atún claro, que, debido al menor tamaño del listado en comparación con las especies de albacora, suelen presentar niveles más bajos de mercurio. Este dominio del mercado subraya una clara preferencia del consumidor: opciones de proteína asequibles que se integren a la perfección con diversos ingredientes y condimentos.
El atún blanco está en rápido ascenso, con una tasa de crecimiento anual compuesta (TCAC) del 6.48 % hasta 2031. Este aumento se atribuye a estrategias inteligentes de posicionamiento premium que aprovechan la percepción del consumidor sobre su calidad y sabor superiores a los de las variedades de atún claro. La diferencia de precio entre el atún blanco y el claro ofrece a los procesadores una lucrativa oportunidad de expansión de márgenes, especialmente en mercados desarrollados donde la renta disponible de los consumidores se inclina hacia compras de mayor valor. El atún blanco, la estrella de los productos de atún blanco, disfruta de unas condiciones de stock relativamente estables, lo que garantiza un suministro constante que refuerza su posición en el mercado premium. Esta trayectoria de crecimiento indica un cambio en las preferencias del consumidor, con compradores preocupados por la salud dispuestos a pagar una prima por la calidad percibida. Además, el estatus premium del atún blanco se ve amplificado por sus vínculos con la pesca tradicional del atún blanco y los métodos de procesamiento artesanal, lo que resuena entre los consumidores centrados en la calidad.
Por sabor: liderazgo tradicional sin sabor vs. crecimiento impulsado por la innovación
En 2025, el atún sin sabor dominará el mercado con una cuota de mercado del 85.69%, lo que subraya su adaptabilidad culinaria y la tendencia de los consumidores con presupuesto ajustado a optar por productos básicos que se adaptan a sus gustos personales en casa. La sólida posición de este segmento se atribuye a su amplio uso, desde las clásicas ensaladas de atún hasta los modernos tazones de cereales y adaptaciones culinarias globales. Los productos sin sabor disfrutan de menores costos de producción y una gestión optimizada de la cadena de suministro, lo que permite precios competitivos que atraen tanto a los consumidores con presupuesto ajustado como a los compradores a granel del sector de la restauración. Las actualizaciones propuestas por la FDA a las normas del atún enlatado buscan mantener la integridad del producto y, al mismo tiempo, otorgar a los fabricantes un margen de maniobra en las formulaciones básicas. La supremacía del atún sin sabor en el mercado se ve reforzada por su condición de producto esencial de despensa, ya que proporciona proteína fiable sin limitaciones de sabor que podrían limitar sus aplicaciones culinarias.
Las variedades de atún con sabor están en plena expansión, con una tasa de crecimiento anual compuesta (TCAC) del 6.97 %. Este auge se debe a estrategias efectivas de diferenciación de productos que amplían las ocasiones de consumo y atraen a consumidores más jóvenes que buscan opciones de comida prácticas y sabrosas. El repunte de este segmento refleja una tendencia general en la industria hacia la conveniencia y la diversidad de sabores. Los fabricantes están invirtiendo en investigación y desarrollo, creando productos que satisfacen las diversas preferencias gustativas y las tendencias culinarias globales. Se observa un notable énfasis en los sabores étnicos y de fusión, y las empresas aprovechan las tendencias gastronómicas mundiales para producir ofertas únicas que alcanzan precios superiores a los de las variedades tradicionales sin sabor. Además, el crecimiento del segmento de atún con sabor se ve impulsado por campañas en redes sociales que destacan usos innovadores para el atún sazonado, aumentando su visibilidad entre el público joven que prioriza la conveniencia y la diversidad de sabores.
Por tipo de embalaje: tradición de latas de metal vs. innovación en bolsas
En 2025, las latas de metal dominarían el mercado con una cuota de mercado del 82.72%, testimonio de décadas de confianza del consumidor y una cadena de suministro optimizada. Estos envases cilíndricos no solo destacan por su excelente protección del producto, sino que también garantizan su durabilidad. Su larga reputación de preservar la calidad del producto a lo largo del tiempo se ve reforzada por una sólida infraestructura de reciclaje, que aborda los objetivos de sostenibilidad en un contexto de preocupación por el impacto ambiental de la producción de metal. Además, las latas de metal aprovechan las economías de escala tanto en la producción como en la distribución, lo que permite un embalaje rentable que garantiza precios competitivos en todos los segmentos del mercado. Su durabilidad inherente protege los productos durante el transporte y el almacenamiento, minimizando las pérdidas y manteniendo los estándares de calidad característicos del atún enlatado. Asimismo, las latas de metal poseen propiedades de barrera mejoradas, protegiendo el contenido de la luz, el oxígeno y la humedad, preservando así la integridad del producto durante toda la distribución.
Las bolsas están en rápido auge, con una tasa de crecimiento anual compuesta (TCAC) del 6.70 %, impulsada por el deseo de los consumidores de un acceso más fácil, un control preciso de las porciones y un almacenamiento compacto. Este cambio en el envasado refleja una tendencia más amplia hacia la comodidad, ya que las bolsas no solo son portátiles para consumir en cualquier lugar, sino que también eliminan la necesidad de abrelatas, que no siempre están a mano. La transición de Bumble Bee hacia los multipacks de cartón reciclable, con una producción anual de 26 millones de unidades, subraya cómo las innovaciones en envasado pueden abordar la sostenibilidad a la vez que impulsan la eficiencia operativa. Las bolsas también destacan en la diferenciación del producto, gracias a sus gráficos mejorados y su presentación en el lineal, lo que refuerza el posicionamiento premium y la visibilidad de la marca en espacios minoristas competitivos. Además, se están explorando avances en envasado activo, que utilizan materiales biodegradables como el almidón de sagú y el quitosano, para prolongar la vida útil del atún y minimizar el impacto ambiental.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: dominio del comercio minorista frente a aceleración del comercio minorista
En 2025, el canal de alimentación alcanzará una cuota de mercado dominante del 60.72%, lo que subraya la sólida posición del atún enlatado en el sector minorista de alimentación. Los supermercados e hipermercados lideran este canal, aprovechando las compras a granel y las estrategias promocionales para conseguir precios competitivos. Cabe destacar que las plantas de procesamiento de España actúan como centros de distribución clave, abasteciendo al creciente mercado europeo. Las tiendas online en el sector de alimentación están experimentando un auge, impulsadas por la creciente penetración del comercio electrónico. Las principales cadenas de alimentación están capitalizando esta tendencia, como Natural Grocers, que ofrece atún enlatado de cortesía a sus clientes durante eventos promocionales. El mercado de alimentos enlatados de los Emiratos Árabes Unidos, con una tasa de crecimiento anual del 5-10%, cuenta con grandes hipermercados como Lulu y Carrefour que desempeñan un papel fundamental en la distribución. Esto pone de relieve cómo la concentración de esfuerzos del sector minorista puede impulsar el crecimiento del mercado en las regiones emergentes. Además, el canal off-trade prospera gracias a la condición del atún enlatado como un producto básico de la despensa, lo que incita a los consumidores a comprar al por mayor y aumentar sus inventarios.
El canal de hostelería está experimentando un sólido crecimiento acelerado, alcanzando una impresionante tasa de crecimiento anual compuesta (TCAC) del 7.20 %. Este auge señala un cambio notable en la dinámica de la restauración, donde restaurantes y operadores institucionales recurren cada vez más al atún enlatado. Esta tendencia refleja un movimiento más amplio en el sector, que prioriza ingredientes de conveniencia que garantizan una calidad constante, un control preciso de las porciones y fomentan la innovación en los menús y la eficiencia operativa. Un ejemplo de ello son los Quick Catch Tuna Bowls de Bumble Bee, que debutaron como platos listos para consumir con entre 12 y 15 gramos de proteína, aptos para consumir fríos o calientes. Su introducción impulsó un notable crecimiento del 21.5 % en la categoría. La expansión del canal se ve impulsada aún más por la adaptabilidad del atún enlatado, que adorna desde sándwiches tradicionales hasta modernos tazones de cereales y ensaladas, todos ellos ideales para los comensales preocupados por su salud. Destacando esta tendencia, Chicken of the Sea tiene previsto lanzar su 'No Drain Tuna' en julio de 2025, con una proyección de ventas de unos impresionantes 86.4 millones de dólares, un testimonio del enfoque de la industria en la conveniencia del servicio de alimentos.
Análisis geográfico
En 2025, Europa se mantiene como el principal mercado de atún enlatado, con una cuota de mercado del 35.40%. Este dominio se atribuye principalmente al papel de España como potencia procesadora de la región, representando el 70% de la producción europea de atún enlatado. La avanzada capacidad de procesamiento de España y sus sólidas redes de distribución permiten un acceso eficiente a mercados europeos más amplios. Además, la sólida aceptación de los consumidores en el sur de Europa refuerza aún más el liderazgo de la región. El crecimiento del mercado se ve impulsado cada vez más por la creciente demanda de productos premium y una mayor atención a la sostenibilidad en las decisiones de compra. Alemania, Italia y Francia son mercados de consumo clave, con importaciones conjuntas de atún enlatado por un valor superior a los 1.5 millones de dólares anuales. A pesar de las disrupciones comerciales causadas por el Brexit, el Reino Unido sigue mostrando altos niveles de consumo. El énfasis del mercado europeo en la certificación MSC proporciona una importante ventaja competitiva a las marcas sostenibles, ya que los consumidores con conciencia ambiental están dispuestos a pagar un precio superior por productos certificados que se ajusten a sus valores.
La región de Oriente Medio y África está experimentando un sólido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 6.58 % hasta 2031. Este crecimiento se sustenta en el aumento de la renta disponible, la rápida urbanización y una creciente transición hacia hábitos alimentarios occidentales. Los Emiratos Árabes Unidos lideran la región en consumo de atún enlatado, superando significativamente el promedio mundial. Arabia Saudita y Egipto se perfilan como mercados de crecimiento clave, impulsados por iniciativas gubernamentales centradas en la seguridad alimentaria y el desarrollo de la acuicultura. La población joven y en expansión de clase media de la región impulsa aún más la expansión del mercado. Sin embargo, la inestabilidad económica y las tensiones geopolíticas presentan desafíos periódicos. Los mercados dependientes de las importaciones, como los Emiratos Árabes Unidos, se benefician de aranceles bajos que facilitan el comercio interregional, aunque la limitada capacidad de procesamiento local de la región sigue siendo un obstáculo para el crecimiento.
Los mercados de Asia-Pacífico presentan trayectorias de crecimiento diversas, condicionadas por las diversas condiciones económicas y preferencias de los consumidores en la región. La industria alimentaria japonesa se enfrenta a importantes desafíos debido a la debilidad del yen, que ha incrementado los costos de importación. A pesar de un declive generalizado en la industria, el segmento de alimentos enlatados y embotellados se mantuvo estable en 1.24 millones de dólares en 2023, lo que refleja una demanda estable.[ 3 ]Departamento de Agricultura de los Estados Unidos, "Nombre del informe: Ingredientes de procesamiento de alimentos anual", www.apps.fas.usda.govVietnam se ha consolidado como el segundo mayor proveedor de atún del mercado estadounidense, aunque la implementación de las nuevas regulaciones del Decreto n.º 37/2024/ND-CP, que impone tallas mínimas de captura, ha generado dificultades para la exportación. Las perspectivas de crecimiento de la región se mantienen optimistas, impulsadas por el crecimiento de la clase media y el aumento del consumo de proteínas. Sin embargo, las interrupciones en la cadena de suministro y la evolución de los marcos regulatorios siguen generando volatilidad, lo que afecta la dinámica general del mercado.
Panorama competitivo
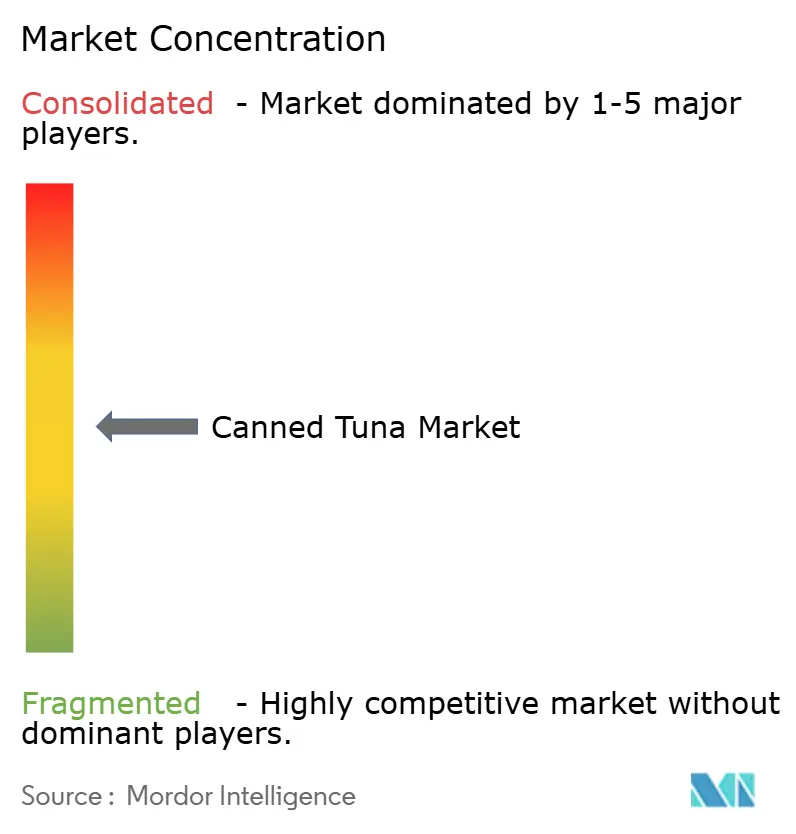
El mercado del atún enlatado está moderadamente concentrado, con unas pocas empresas importantes que ostentan cuotas de mercado significativas, junto con varias marcas regionales y de marca blanca. Las empresas líderes se benefician de sólidas cadenas de suministro, una sólida fidelidad a la marca y economías de escala. Entre las empresas destacadas del mercado se incluyen Thai Union Group PCL, Dongwon Group, Century Pacific Group, Inc. y Bolton Group, entre otras. Sin embargo, las empresas más pequeñas siguen compitiendo ofreciendo productos de nicho, abastecimiento sostenible y precios competitivos. Esta estructura mantiene un equilibrio entre el control del mercado y una sana competencia entre regiones.
La adopción de tecnología se ha convertido en un factor crucial para obtener una ventaja competitiva. Las empresas líderes están implementando sistemas de trazabilidad basados en blockchain y tecnologías avanzadas de envasado para mejorar el atractivo de sus productos y la eficiencia operativa. Por ejemplo, la industria atunera de Taiwán ha adoptado la tecnología de circuito cerrado de televisión (CCTV) y blockchain en sus buques pesqueros, abordando así las preocupaciones sobre prácticas laborales y mejorando la transparencia de la cadena de suministro. Estos avances ponen de relieve la creciente importancia de la tecnología para garantizar prácticas éticas y mejoras operativas.
Existen oportunidades de crecimiento en el posicionamiento de productos premium y el desarrollo de fuentes alternativas de proteínas. La inversión de 13 millones de euros de Thai Union en alternativas de mariscos a base de algas refleja el reconocimiento de la industria ante las cambiantes preferencias de los consumidores y las tendencias emergentes. La dinámica regional también influye en la intensidad competitiva, ya que los mercados europeos priorizan las credenciales de sostenibilidad, mientras que la competencia de precios sigue siendo un factor dominante en los mercados en desarrollo. Además, los disruptores emergentes, como los productores de alternativas vegetales y las marcas de venta directa al consumidor que utilizan plataformas de comercio electrónico, están transformando el mercado al eludir los canales minoristas tradicionales y ofrecer soluciones innovadoras para satisfacer las cambiantes demandas de los consumidores.
Líderes de la industria del atún enlatado
-
Grupo de unión tailandesa PCL
-
Grupo Dongwon
-
Grupo Bolton
-
Bumble Bee Foods
-
Siglo Pacífico Group, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: La empresa británica de conservas Princes Group anunció la ampliación de su catálogo de pescado enlatado con dos nuevos productos premium con sabor a atún. Los dos sabores son aceite de oliva con limón y aceite de oliva con chile dulce.
- Febrero de 2025: EROSKI ha lanzado al mercado español su primera conserva de atún claro de marca propia con la certificación de pesca sostenible del Marine Stewardship Council (MSC). Según la marca, esta conserva de atún claro en aceite de oliva, con el sello azul «MSC», ya está disponible en toda su red comercial y en su supermercado online.
- Enero de 2025: La Compañía de Pesca Industrial de Maldivas (MIFCO) lanzó al mercado un nuevo producto de atún enlatado de 140 gramos, dirigido a hogares con pocos recursos y con el objetivo de reducir el desperdicio de alimentos. Según la compañía, el nuevo producto es 40 gramos más ligero que el anterior producto más pequeño de MIFCO, de 180 gramos, lo que ofrece una opción más económica para los consumidores.
Alcance del informe sobre el mercado mundial del atún enlatado
El atún enlatado es un producto alimenticio de larga duración que consiste en la carne procesada de especies específicas de atún, cocinada, sellada en envases herméticamente cerrados (generalmente latas de metal, frascos de vidrio o bolsas selladas al vacío) y esterilizada térmicamente para evitar su deterioro. El mercado del atún enlatado se segmenta por tipo de producto, sabor, tipo de envase, canal de distribución y geografía. Por tipo de producto, el mercado se segmenta en atún blanco y atún claro. Por sabor, el mercado se segmenta en atún con sabor y sin sabor. Por tipo de envase, el mercado se segmenta en latas de metal, bolsas y frascos de vidrio. Por canal de distribución, el mercado se segmenta en consumo en establecimientos y consumo fuera de ellos. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Las previsiones del mercado se proporcionan en términos de valor (USD).
| Atún blanco |
| Atún claro |
| De Sabor |
| Unflavored |
| Latas de metal |
| Bolsas con cremallera |
| Jarras en vidrio |
| En el comercio | |
| Fuera de comercio | Supermercados / Hipermercados |
| Tiendas de conveniencia | |
| Tiendas minoristas en línea | |
| Tiendas Especializadas | |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Atún blanco | |
| Atún claro | ||
| Por sabor | De Sabor | |
| Unflavored | ||
| Por tipo de embalaje | Latas de metal | |
| Bolsas con cremallera | ||
| Jarras en vidrio | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Supermercados / Hipermercados | |
| Tiendas de conveniencia | ||
| Tiendas minoristas en línea | ||
| Tiendas Especializadas | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de atún enlatado en 2026?
El tamaño del mercado de atún enlatado será de USD 15.98 mil millones en 2026, con una CAGR proyectada del 5.80 % hasta 2031.
¿Qué región lidera el consumo de atún enlatado?
Europa lidera con una participación del 35.40%, apoyada en el dominio del procesamiento de España y la alta aceptación de los consumidores.
¿Qué impulsa el crecimiento en Oriente Medio y África?
El aumento de los ingresos disponibles, la adopción de una dieta occidental y la alta dependencia de las importaciones de productos del mar impulsan una CAGR del 6.58 % en la región.
¿Por qué las bolsas están ganando popularidad frente a las latas?
Las bolsas ofrecen una apertura más fácil, son más livianas y tienen mayor control de las porciones, lo que genera una CAGR del 6.70 % en este segmento de empaque.


