

Tamaño y participación del ecosistema de intercambio de capitales
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 1.17 billones |
| Tamaño del mercado (2031) | USD 1.53 billones |
| Tasa de crecimiento (2026 - 2031) | 5.48% CAGR |
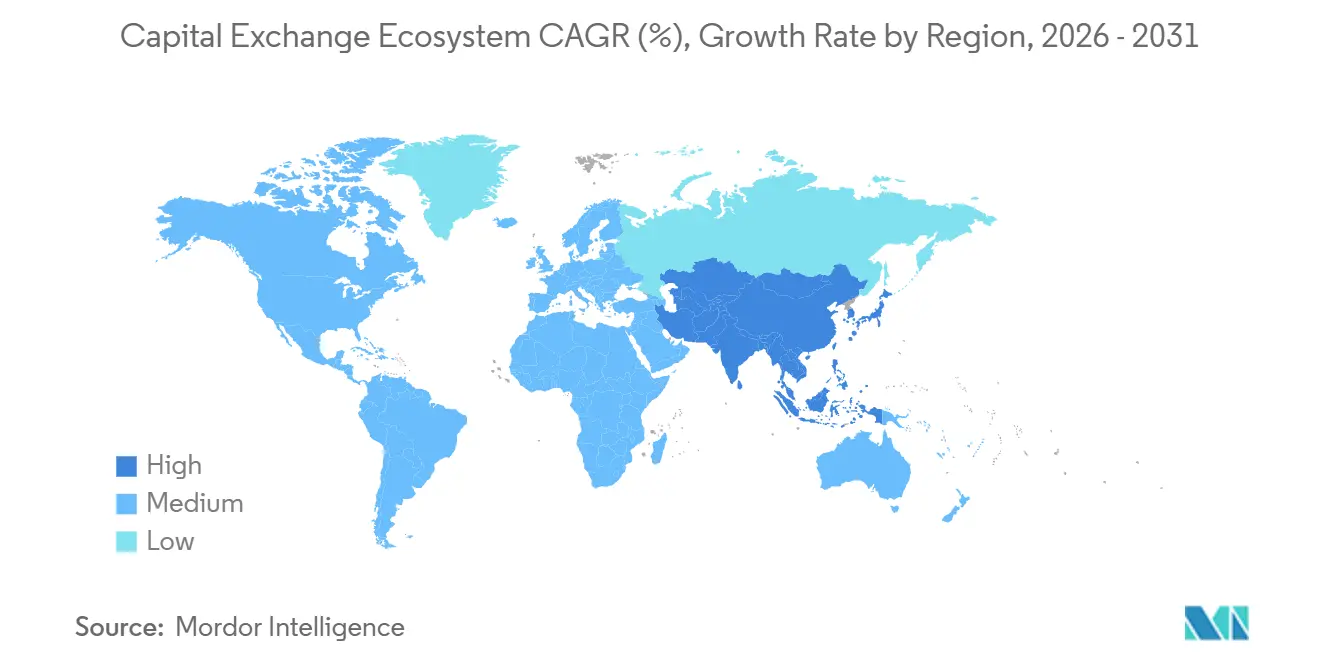
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
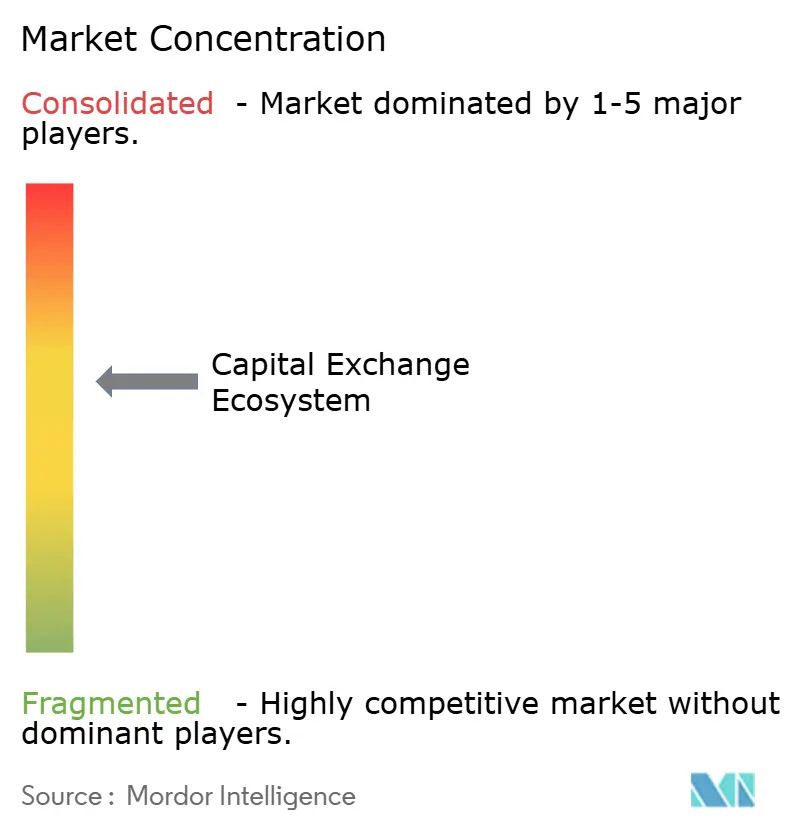
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del ecosistema de intercambio de capitales por Mordor Intelligence
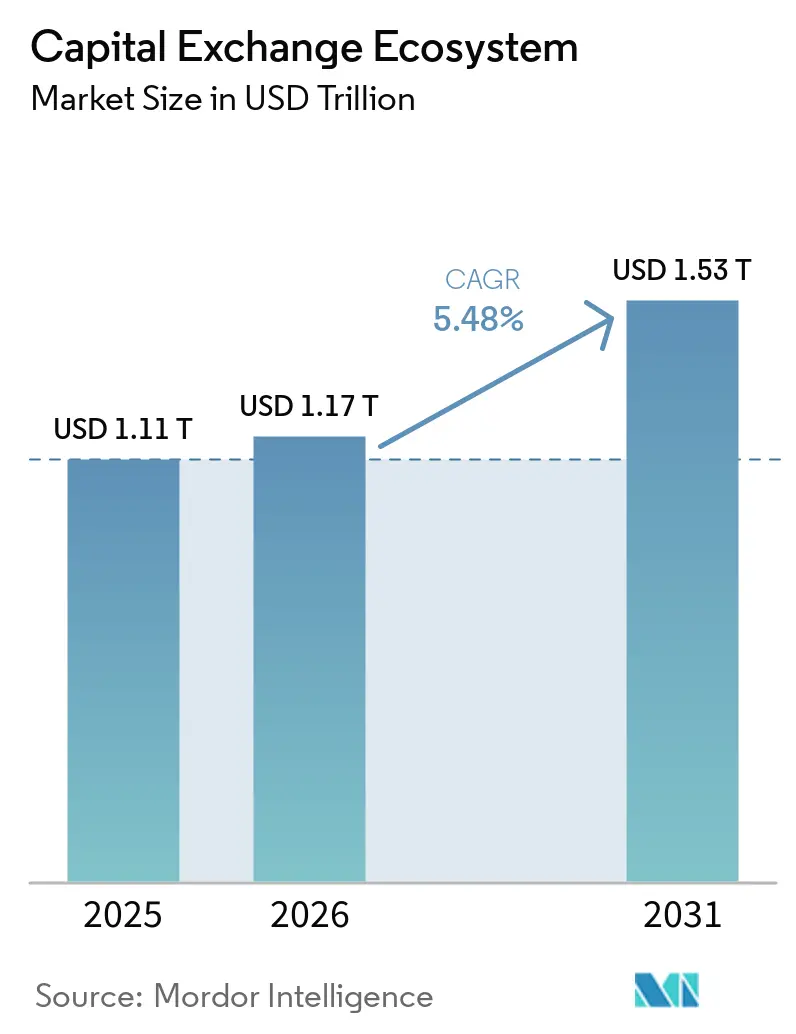
Se espera que el tamaño del mercado del ecosistema de intercambio de capitales crezca de 1.11 billones de dólares en 2025 a 1.17 billones de dólares en 2026, y se prevé que alcance los 1.53 billones de dólares en 2031, con una tasa de crecimiento anual compuesta del 5.48 % durante el período 2026-2031.
En 2025, el volumen de negociación global de acciones experimentó un fuerte aumento, con todas las regiones registrando cifras récord de volumen anual. Esta tendencia subraya un cambio de enfoque hacia el acceso al mercado en lugar de la búsqueda de comisiones más elevadas. Las bolsas están respondiendo a la presión de los sistemas de negociación alternativos con precios más transparentes y horarios extendidos que priorizan la continuidad de la liquidez. Los volúmenes récord de derivados y opciones en las principales plataformas destacan cómo los datos, la compensación y la ejecución ininterrumpida constituyen ahora la base de la diferenciación competitiva. El ecosistema de las bolsas de capitales continúa convergiendo en torno a plataformas multiactivos que integran la cotización, la negociación y los servicios post-negociación en flujos de ingresos similares a los de una suscripción. La emisión global de acciones también mostró un renovado impulso, ya que el número de OPV aumentó en 2025, lo que reforzó la idea de que la formación de capital se está recuperando a medida que la volatilidad se normaliza y la regulación se clarifica en los centros clave.
Conclusiones clave del informe
- Por composición del mercado, el Mercado Secundario lideró con una participación del 72.35% del Ecosistema de Intercambio de Capitales en 2025, mientras que se prevé que el Mercado Primario se expanda a una tasa de crecimiento anual compuesta del 11.68% hasta 2031.
- En el mercado de capitales, las acciones representaron el 67.39% del ecosistema de intercambio de capitales en 2025, mientras que se espera que los bonos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.14% entre 2026 y 2031.
- Por tipo de acción, las acciones ordinarias y preferentes representaron el 54.84% del ecosistema de Capital Exchange en 2025, mientras que se prevé que las acciones de crecimiento crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9.87% hasta 2031.
- Por tipo de bono, los bonos gubernamentales representaron el 59.36% del ecosistema de intercambio de capitales en 2025, mientras que se prevé que los bonos corporativos crezcan a una tasa compuesta anual del 10.18% hasta 2031.
- Geográficamente, Norteamérica representaba el 37.87% del ecosistema de intercambio de capitales en 2025, mientras que se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 9.83% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Perspectivas y tendencias del ecosistema de intercambio de capitales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor participación de los inversores minoristas a través de plataformas digitales. | + 0.4% | A nivel mundial, en particular Estados Unidos, Reino Unido, Corea del Sur, India y China. | Corto plazo (≤ 2 años) |
| Crecimiento de los vehículos de inversión pasiva basados en índices (ETF) | + 0.3% | Su actividad principal se centra en Norteamérica y Europa, con un crecimiento acelerado en Asia-Pacífico. | Mediano plazo (2-4 años) |
| Aumento de las cotizaciones transfronterizas y de los flujos de capital | + 0.2% | Núcleo de la región Asia-Pacífico, efecto indirecto hacia Oriente Medio y flujos selectivos hacia Norteamérica. | Mediano plazo (2-4 años) |
| Expansión de la infraestructura de comercio electrónico y algorítmico | + 0.3% | A nivel mundial, liderada por Estados Unidos y Europa, la adopción está aumentando en la región de Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Tokenización de activos del mundo real que permite el comercio fraccional. | + 0.2% | Estados Unidos y Europa, pioneros en este ámbito, impulsan la adopción gracias a la claridad regulatoria. | Largo plazo (≥ 4 años) |
| La integración del análisis de datos ESG mejora la diferenciación de productos. | + 0.1% | Europa y América del Norte, creciente interés en la región de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la participación de inversores minoristas a través de plataformas de intermediación digital
Los precios sin comisiones, el acceso a acciones fraccionadas y las experiencias optimizadas para móviles ayudaron a que las cuentas minoristas alcanzaran el 16 % del volumen de negociación de acciones individuales a mediados de octubre de 2025, reforzando una presencia minorista estructural en la liquidez diaria. Las obligaciones regulatorias, como la Regulación SP reforzada de la SEC, que exige la notificación al cliente en un plazo de 30 días y las alertas a los proveedores de servicios externos en un plazo de 72 horas tras una violación de seguridad, están modificando las estructuras de costes y las opciones de diseño de plataformas para los corredores que atienden a inversores minoristas. Las estrategias competitivas reflejan una carrera por combinar interfaces fáciles de usar con una ejecución de nivel institucional, como lo demuestra la empresa conjunta de Robinhood con Susquehanna en noviembre de 2025 para construir una bolsa y cámara de compensación con licencia de la CFTC. Las bolsas que agilizan los procesos de incorporación y simplifican el enrutamiento de órdenes para los intermediarios minoristas pueden captar una cuota incremental del flujo de órdenes a medida que las nuevas generaciones pasan del ahorro pasivo a la asignación activa. El ecosistema de intercambio de capitales ya está absorbiendo estos cambios a través de mayores volúmenes fuera de las horas pico y productos de datos minoristas más detallados que los corredores y creadores de mercado compran para optimizar los modelos de precios [1] Citi Global Perspectives & Solutions, “Retail Trading Volume Analysis,” Citi, citivelocity.com.
Crecimiento de los vehículos de inversión pasiva basados en índices (ETF)
Los activos globales de ETF alcanzaron los 13.90 billones de dólares en enero de 2026, un aumento interanual del 30%, mientras que las entradas netas de ETF en Estados Unidos totalizaron un récord de 1.48 billones de dólares en 2025, lo que confirma a los vehículos pasivos como pilares fundamentales tanto para inversores minoristas como institucionales. Diciembre de 2025 se convirtió en el primer mes con más de 200 millones de dólares en entradas de ETF, cerrando en 230 millones de dólares y reforzando el impulso en 2026. Las estrategias activas capturaron una parte significativa de los flujos de ETF de 2025, y el desarrollo de productos se aceleró con el lanzamiento de nuevos ETF durante el año, la mayoría estructurados como activos. Las bolsas que listan derivados de índices o apoyan la creación de mercado de ETF capturan ingresos indirectos a medida que la determinación de precios se concentra en el nivel del índice. La negociación de ETF europeos se expandió con fuerza, y Deutsche Börse observó un crecimiento en 2025 en los índices STOXX, lo que ayudó a Xetra a liderar la negociación de ETF europeos. El ecosistema de intercambio de capitales se beneficia cuando las bolsas amplían las cotizaciones de ETF, reducen los diferenciales a través de programas designados de creadores de mercado y lanzan futuros y opciones relacionados que cubren las exposiciones de ETF [2] Investment Company Institute, “Total ETF Assets and Net Issuance,” ICI, ici.org.
Aumento de las cotizaciones transfronterizas y de los flujos de capital
El número de OPV globales aumentó a 1,293 en 2025, ya que el capital captado creció a un ritmo de dos dígitos en comparación con 2024, lo que indica que los emisores están participando en múltiples mercados para acceder a una mayor liquidez. Hong Kong se recuperó como centro principal de cotización en 2025 al admitir 119 OPV y acelerar los marcos especializados para las cotizaciones de tecnología y biotecnología a través de un canal simplificado. Los flujos netos de capital transfronterizos del índice y los inversores en ETF proporcionaron un apoyo constante a las ofertas para las cotizaciones de gran capitalización, a medida que los gestores de carteras reequilibraban sus inversiones en diferentes regiones geográficas. La capitalización bursátil mundial agregada aumentó en 2025, con todas las regiones registrando ganancias de dos dígitos, y el valor de las operaciones subió año tras año, lo que demuestra una participación sincronizada en diferentes zonas horarias. Las bolsas que establezcan puentes regulatorios y plantillas de divulgación favorables para los emisores captarán más cotizaciones duales e instrumentos negociables en diferentes mercados, a medida que los fondos de pensiones y los inversores soberanos diversifiquen sus inversiones, alejándose de su sesgo local. El ecosistema de intercambio de capitales está evolucionando hacia plataformas que puedan conciliar múltiples conjuntos de reglas y regímenes monetarios, al tiempo que preservan el procesamiento directo para los custodios globales.
Expansión de la infraestructura de comercio electrónico y algorítmico
Las principales plataformas de derivados y acciones registraron mayores volúmenes diarios promedio hasta finales de 2025, gracias al aumento de la participación de fuera de Estados Unidos y a la mejora de la liquidez fuera de sesión con la implementación de horarios extendidos. Los reguladores estadounidenses aprobaron ventanas de negociación significativamente más largas en NYSE Arca, y las bolsas se están preparando para ofrecer capacidades de 24/7 o casi 24/7 en 2026 para productos seleccionados, lo que consolidará la liquidez en torno a plataformas con sólidos controles de riesgo y sistemas resilientes. CME Group planea lanzar la negociación de criptomonedas 24/7 en mayo de 2026, pendiente de la revisión regulatoria, y está combinando la ejecución continua con un modelo de distribución de datos nativo de la nube a través de su asociación con Google Cloud. Nasdaq amplió su liderazgo en cotizaciones en Estados Unidos en 2025, al tiempo que impulsaba proyectos piloto de negociación 23/5 y aumentaba los ingresos por software como servicio (SaaS) vinculados a la vigilancia, el riesgo y la infraestructura del mercado. El ecosistema de intercambio de capitales premia a las plataformas que reducen la latencia, mejoran la coubicación y añaden conjuntos de datos puntuales que permiten realizar pruebas retrospectivas y recalibrar modelos algorítmicos. Las sesiones más largas están intensificando la carrera armamentística en las operaciones de seguridad, a medida que las plataformas incorporan redundancia multirregional y amplían sus protocolos de actuación ante incidentes cibernéticos para cumplir con las expectativas de los reguladores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Fragmentación regulatoria entre jurisdicciones | -0.3% | Global, agudo en Europa con muchos distribuidores de bebidas alcohólicas en diferentes países y zonas horarias. | Largo plazo (≥ 4 años) |
| Preocupaciones sobre la volatilidad del mercado y el riesgo sistémico | -0.2% | Exposiciones globales y concentradas en valores vinculados a la IA y deuda soberana. | Corto plazo (≤ 2 años) |
| Las amenazas a la ciberseguridad están incrementando los costos operativos de las bolsas. | -0.2% | Impacto global, mayor en Norteamérica y Europa debido a mandatos regulatorios. | Mediano plazo (2-4 años) |
| La modernización de la liquidación diferida limita la liquidez intradía. | -0.1% | Europa apunta a T+1 en 2027, Asia-Pacífico progreso selectivo, Norteamérica completado | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Fragmentación regulatoria entre jurisdicciones
Una revisión de IOSCO en marzo de 2025 puso de relieve las persistentes deficiencias en la vigilancia y el manejo de datos, y muchos centros de negociación señalaron dificultades relacionadas con la supervisión de las operaciones de alta frecuencia y la identificación de la ejecución algorítmica. La transición prevista de Europa a la liquidación T+1 para el 11 de octubre de 2027 se enfrenta a una complejidad operativa excepcional debido a la gran cantidad de depositarios centrales de valores de la región, distribuidos en numerosas jurisdicciones y zonas horarias. Las directrices de ESMA señalaron la necesidad de inversiones tecnológicas coordinadas y pruebas entre mercados para prevenir fallos en la liquidación y minimizar el riesgo operativo durante la transición. Las obligaciones divergentes en materia de privacidad y ciberseguridad entre jurisdicciones, incluidos los plazos de notificación de violaciones de datos de la SEC y los requisitos del RGPD y la NIS2 de la UE, obligan a los centros de negociación e intermediarios multinacionales a mantener marcos de cumplimiento paralelos y costosos. La competencia en materia de políticas también desalienta la armonización rápida, ya que los mercados flexibilizan o endurecen las normas de cotización para atraer emisores, lo que puede generar fricciones para las ofertas transfronterizas. El ecosistema de intercambio de capitales seguirá experimentando una tendencia al alza en el gasto en cumplimiento normativo a medida que los grupos de negociación y compensación se adapten a un conjunto heterogéneo de estándares antes de que se establezcan nuevas vías de convergencia.
Las amenazas a la ciberseguridad están elevando los costos operativos de las plataformas de intercambio.
El costo promedio de una violación de datos fue de USD 4.88 millones en 2024, lo que destaca que incluso una sola vulneración puede afectar materialmente los presupuestos anuales de los operadores del mercado y los proveedores críticos. La actividad de cumplimiento en 2025 incluyó multas multimillonarias que reforzaron las expectativas de los reguladores de notificación rápida, evaluaciones de riesgo sistemáticas y mejora continua en los controles cibernéticos. Las bolsas han aumentado el gasto en centros de operaciones de seguridad, inteligencia de amenazas y herramientas de postura de seguridad en la nube a medida que amplían las ventanas de negociación y agregan nuevos servicios de activos digitales. Los ejercicios de mesa de incidentes y las pruebas de conmutación por error son ahora requisitos de cumplimiento recurrentes que exigen personal y herramientas a una escala que las plataformas regionales más pequeñas pueden tener dificultades para lograr. Estos gastos pueden comprimir los márgenes para la ejecución mientras aceleran la consolidación de datos, compensación y funciones posteriores a la negociación donde las economías de escala son más fuertes. Es probable que el ecosistema de intercambio de capitales vea fusiones o asociaciones continuas entre plataformas de tamaño mediano que enfrentan crecientes costos fijos de ciberseguridad y cumplimiento [3] IBM Security, “Cost of a Data Breach Report 2024,” IBM, ibm.com.
Análisis de segmento
Por composición del mercado: la emisión primaria supera la liquidez secundaria.
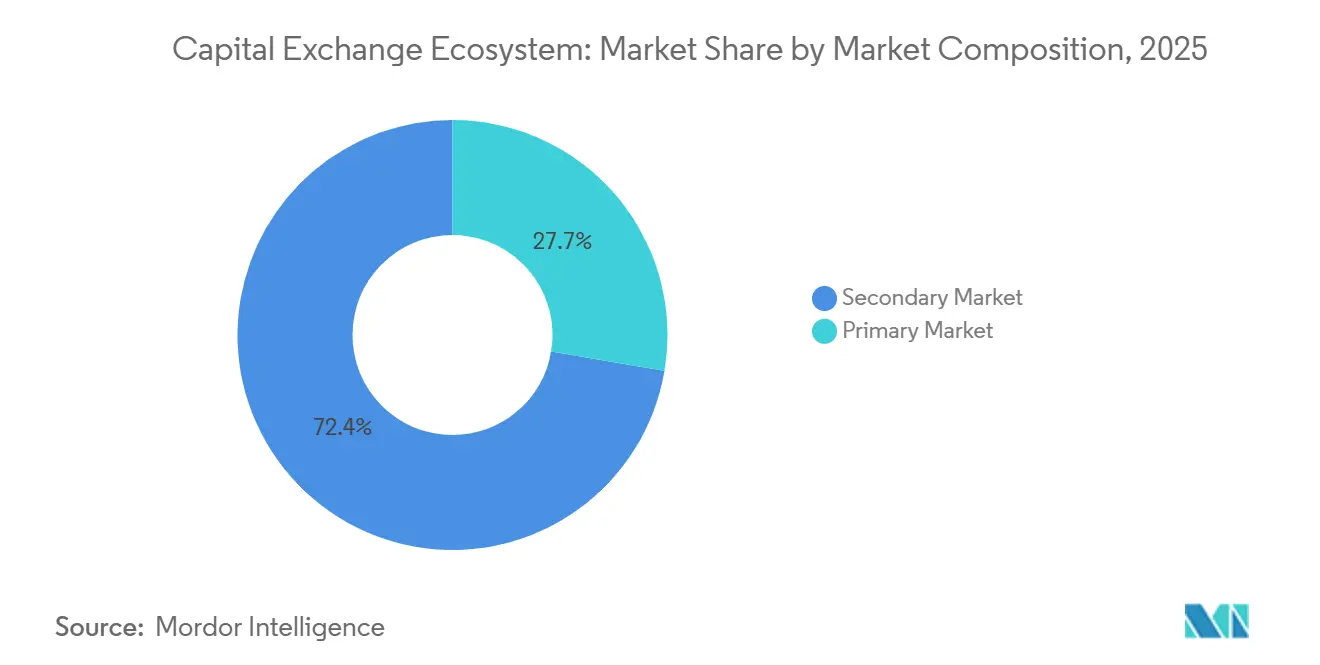
El mercado secundario representó el 72.35 % en 2025, mientras que se proyecta que el mercado primario crezca a una tasa compuesta anual del 11.68 % entre 2026 y 2031, lo que indica que la formación de capital se está acelerando en relación con el crecimiento de los ingresos por operaciones. Los emisores globales regresaron a los mercados públicos a medida que el número de OPI aumentó en 2025 y los centros seleccionados simplificaron los procesos de cotización para tecnología y biotecnología, lo que mejoró las perspectivas para nuevas emisiones. Hong Kong admitió 119 OPI en 2025 y amplió un canal especializado que mejoró el acceso para sectores de alto crecimiento, lo que apoyó un repunte en la actividad posterior. El mercado del ecosistema de intercambio de capitales está reorientándose gradualmente hacia los servicios para emisores, como la divulgación de información ESG, las herramientas de relaciones con inversores y el apoyo a la liquidez posterior a la cotización. Los mercados norteamericanos también se beneficiaron a medida que aumentaron las nuevas cotizaciones en 2025, con Nasdaq manteniendo su liderazgo en ingresos por séptimo año consecutivo. El mercado del ecosistema de intercambio de capitales sigue atrayendo operaciones posteriores a medida que las valoraciones se recuperan y la demanda institucional se amplía más allá de las grandes empresas líderes.
El comercio secundario alcanzó nuevos máximos en 2025, ya que el valor agregado de las operaciones aumentó año tras año y cada región registró su nivel anual más alto de la historia. El volumen de negociación diario promedio de Hong Kong alcanzó los 249.8 millones de HKD (32.0 millones de USD), lo que refleja una recuperación de la profundidad de liquidez en todos los sectores. Los volúmenes de derivados y acciones al contado de Estados Unidos aumentaron, ya que CME Group registró un volumen diario promedio récord en 2025 de 28.1 millones de contratos y a medida que la negociación al contado amplió la participación en todas las zonas horarias. La plataforma multimercado líder de Europa vio aumentar el volumen de negociación de acciones al contado en el tercer trimestre de 2025, con una cuota de mercado superior al 60%, respaldada por una demanda sólida de productos cotizados en bolsa. El mercado del ecosistema de intercambio de capitales está invirtiendo en herramientas de liquidez y análisis entre diferentes lugares que pueden convertir la actividad bruta en ingresos por suscripción y servicios para emisores. Las bolsas reconocen que la compresión de las comisiones de ejecución puede compensarse con relaciones más profundas en las cotizaciones y la infraestructura posterior a la negociación durante el período previsto [4] CME Group, “CME Group informa los resultados del cuarto trimestre y del año completo 2025”, Relaciones con los inversores de CME Group, investor.cmegroup.com.
Por Capital Market: El crecimiento de los bonos se acelera en medio de la expansión fiscal.
Las acciones representaron el 67.39 % del ecosistema en 2025, mientras que se proyecta que los bonos crecerán a una CAGR del 8.14 % entre 2026 y 2031, lo que indica un cambio hacia la inversión en infraestructura de renta fija. La capitalización del mercado de renta variable se expandió en 2025 con todas las regiones registrando ganancias de dos dígitos, ya que los servicios de ejecución y datos se beneficiaron de mayores volúmenes y lanzamientos de nuevos productos. La emisión de acciones en Estados Unidos aumentó en 2025, excluyendo las SPAC, con valores de OPI y ofertas secundarias que aumentaron año tras año, lo que respaldó los servicios de emisor y la demanda de datos de mercado. Los volúmenes de negociación se mantuvieron sólidos hasta principios de 2026, lo que indica una profunda liquidez secundaria a pesar de la estacionalidad en los períodos de emisión. El ecosistema de intercambio de capitales está agregando nuevos derivados de índices y productos vinculados a ETF para alinearse con la preferencia de los inversores por construir exposición a la renta variable a nivel de índice. La concentración de liquidez en torno a los principales lugares de negociación continúa respaldando la inversión en coubicación y entrega en la nube para datos en tiempo real.
La renta fija en circulación se expandió en los principales mercados durante 2024 y 2025, y los patrones de emisión respaldan las perspectivas de crecimiento para las cotizaciones corporativas y soberanas. La emisión a largo plazo en Estados Unidos aumentó en 2024 en bonos del Tesoro, bonos corporativos, bonos municipales y productos titulizados, mientras que el volumen de emisión a principios de 2026 mostró una moderación selectiva, ya que los emisores sincronizaron las operaciones con las expectativas de política monetaria. Los volúmenes de negociación diarios en renta fija en Estados Unidos aumentaron a principios de 2026, lo que indica una fuerte actividad secundaria incluso cuando la oferta neta se ralentizó. El ecosistema de intercambio de capitales está canalizando recursos hacia plataformas electrónicas de bonos, futuros y opciones vinculados a índices, y servicios de datos estandarizados que mejoran la transparencia de precios. El cambio en la composición de la deuda hacia una mayor presencia soberana también implica una demanda sostenida de subastas, repos y compensación para valores gubernamentales. El ecosistema de intercambio de capitales reflejará estas asignaciones a medida que las bolsas se inclinen por plataformas de renta fija que ofrezcan escala y resiliencia de grado regulatorio.
Por tipo de acción: Las acciones de crecimiento dominan en medio de los debates sobre valoración.
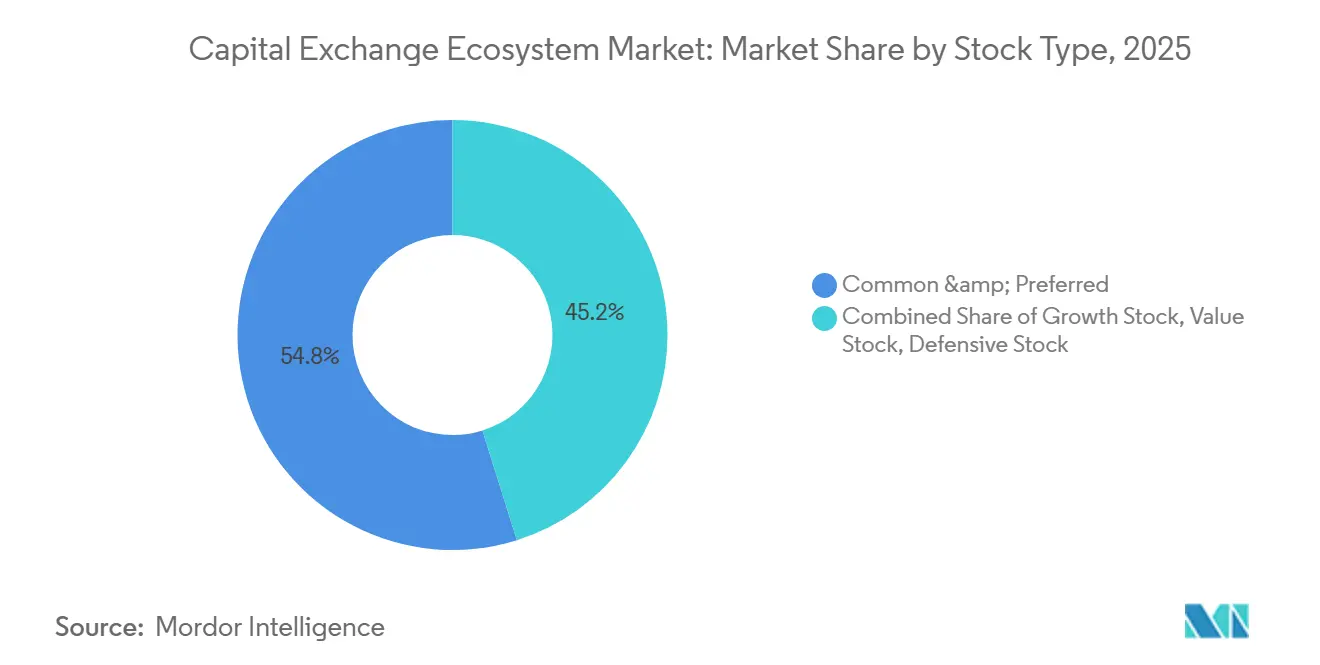
Las acciones ordinarias y preferentes representaron el 54.84 % del segmento bursátil en 2025, mientras que se proyecta que las acciones de crecimiento crezcan a una tasa compuesta anual del 9.87 % hasta 2031, lo que prolonga el impulso de los sectores impulsados por la innovación. Las asignaciones institucionales y minoristas a temas de mayor crecimiento han respaldado las valoraciones a nivel de índice e impulsado un flujo constante de nuevos productos indexados e instrumentos cotizados en bolsa relacionados. Las grandes plataformas se han beneficiado al lanzar nuevos índices y ampliar la concesión de licencias de datos que respaldan los productos cotizados en bolsa vinculados a exposiciones de crecimiento global. El ecosistema de intercambio de capitales está adaptando el diseño de productos para alinearse con la demanda de liquidez, cobertura y sesgos sectoriales específicos. Las valoraciones de las acciones reflejan una prima para los activos de crecimiento en relación con los índices de referencia de igual ponderación, lo que determina dónde se introducen nuevos índices y derivados. Es probable que el ecosistema de intercambio de capitales vea opciones y futuros de índices adicionales vinculados a clústeres de tecnología e innovación a medida que evolucionen las necesidades de gestión de riesgos.
Los segmentos de valor y defensivos siguen cotizando con descuentos respecto a las exposiciones al crecimiento, con precios de pequeña capitalización por debajo de los múltiplos de gran capitalización según análisis selectos del lado vendedor. Las asignaciones de cartera siguen siendo sensibles a las expectativas de tipos de interés, la dinámica de la inflación y las ganancias de productividad derivadas de la inteligencia artificial, lo que respalda la durabilidad de las cotizaciones centradas en el crecimiento y los derivados relacionados. Las bolsas han respondido a estas tendencias con el lanzamiento de nuevos índices que capturan exposiciones tanto regionales como temáticas. Las entradas netas a productos cotizados en bolsa que replican índices de crecimiento fueron sólidas hasta finales de 2025, lo que impulsó los ingresos por datos y licencias asociados en las plataformas de cotización. El ecosistema de bolsas de capitales seguirá añadiendo programas de liquidez e incentivos para la creación de mercado en torno a estos productos para mantener diferenciales ajustados y promover la rotación. El ecosistema de bolsas de capitales está posicionado para monetizar esta tendencia mediante la amplitud de la oferta de productos y una mejor compensación de márgenes entre opciones y futuros sobre índices.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de bono: la emisión corporativa se acelera tras la pandemia.
Los bonos gubernamentales representaron el 59.36% en 2025, mientras que se prevé que los bonos corporativos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.18% hasta 2031, lo que refleja un próximo ciclo de refinanciamiento y necesidades de inversión de capital. Los títulos del Tesoro de Estados Unidos en circulación alcanzaron los 30.2 billones de dólares en enero de 2026, y los volúmenes de negociación de bonos del Tesoro se mantuvieron altos incluso cuando la oferta neta nueva se moderó a principios de año. Los bonos corporativos estadounidenses en circulación crecieron durante el tercer trimestre de 2025, y las nuevas emisiones en enero de 2026 aumentaron modestamente con respecto al año anterior, a medida que aumentaron los volúmenes de negociación secundaria. El ecosistema de intercambio de capitales está canalizando la inversión hacia la negociación de bonos corporativos, la transparencia previa a la negociación y la presentación de informes estandarizados que respaldan una mayor penetración electrónica. Los títulos municipales se mantuvieron activos hasta principios de 2026 tras un récord en 2025, ya que los emisores estatales y locales financiaron proyectos de infraestructura y vinculados al clima. Los operadores de bolsas y las plataformas electrónicas de renta fija registraron un mayor volumen de negociación de productos corporativos y titulizados en 2025, lo que incrementó los ingresos por datos, análisis y compensación.
Los valores respaldados por hipotecas y otros segmentos titulizados completan la composición del mercado de bonos y contribuyen a la amplitud de instrumentos que las bolsas admiten mediante datos y compensación. Se espera que los periodos de emisión sigan los ciclos de política monetaria y el posicionamiento de duración entre las instituciones, lo que implica periodos concentrados de alta cotización y negociación que benefician a las plataformas con capacidad elástica. El tamaño del ecosistema de intercambio de capitales para datos e índices vinculados a renta fija aumentará a medida que los gestores de bonos busquen índices de referencia de mayor frecuencia y conjuntos de datos para pruebas de estrés. Los próximos muros de refinanciación corporativa hasta 2030 apuntan a calendarios predecibles que las plataformas pueden monetizar mediante herramientas de descubrimiento de precios y servicios previos a la emisión. Las bolsas que escalen el margen entre activos y proporcionen conectividad flexible para las mesas de compra estarán mejor posicionadas para captar una mayor cuota de mercado. El ecosistema de intercambio de capitales continúa inclinándose hacia plataformas con una sólida gestión posterior a la negociación y de garantías que puedan atender tanto volúmenes gubernamentales como corporativos.
Análisis geográfico
Ecosistema de intercambio de capitales de Norteamérica y Asia-Pacífico
América del Norte representó una participación del 37.87% en 2025, mientras que se proyecta que Asia-Pacífico crecerá a una tasa de crecimiento anual compuesta (TCAC) del 9.83% entre 2026 y 2031, lo que apunta a un desplazamiento gradual hacia el este en la formación de capital y la profundidad de liquidez. La liquidez de derivados en Estados Unidos también alcanzó récords, ya que CME Group logró ingresos de 6.500 millones de dólares en 2025 y un máximo histórico de 28.1 millones de contratos diarios promedio, lo que refleja tanto la demanda de cobertura como las necesidades de liquidez las 24 horas. Estados Unidos completó su transición a la liquidación T+1 en mayo de 2024, lo que mejoró la eficiencia posterior a la negociación para los inversores nacionales e internacionales. Las propuestas de negociación ampliadas y los programas piloto avanzaron en 2025 y 2026 en NYSE Arca, Nasdaq y otros mercados estadounidenses, lo que respalda un marco de negociación en constante evolución que opera las 24 horas para productos seleccionados. El ecosistema de intercambio de capitales en América del Norte está utilizando la credibilidad regulatoria y los estándares de protección al inversor para atraer a emisores internacionales que buscan un estado de derecho predecible. Canadá adoptó el sistema de liquidación T+1 en mayo de 2024 y continúa centrándose en las cotizaciones de derivados y acciones en TMX, mientras que el mercado de valores mexicano registró un sólido desempeño en 2025 y se preparó para una nueva emisión soberana en 2026, según comentarios de inversionistas regionales.
Ecosistema de intercambio de capitales europeo
En 2025, Euronext reforzó su posición como principal plataforma de cotización de Europa, registrando 76 nuevas admisiones y alcanzando una capitalización bursátil total de 6.7 billones de euros (7.9 billones de dólares) en diciembre. Durante ese mismo periodo, Euronext impulsó su estrategia transfronteriza mediante la adquisición de una participación mayoritaria del 74.25 % en la Bolsa de Atenas (ATHEX), integrando así el mercado griego en su red europea. Simultáneamente, Deutsche Börse presentó resultados financieros récord para 2025, generando ingresos netos (excluyendo tesorería) de 6,026 millones de euros (7,088.4 millones de dólares) y un EBITDA de 3,512 millones de euros (4,131.2 millones de dólares), lo que refleja un sólido desempeño en todos sus segmentos de negocio. Para 2026, Deutsche Börse proyectó ingresos netos (excluyendo tesorería) de 5.7 millones de euros (6.7 millones de dólares) y un EBITDA de 3.1 millones de euros (3.6 millones de dólares), tal como se detalla en su documentación para inversores. En octubre de 2025, LSEG mejoró su estrategia de posnegociación al obtener una inversión de 170 millones de libras esterlinas de 11 bancos globales a cambio de una participación del 20 % en su negocio de Soluciones de Posnegociación, alineando los mecanismos de reparto de ingresos a largo plazo, en particular mediante la actualización de los términos de participación en el excedente de SwapClear. Además, la transición de Europa hacia un ciclo de liquidación más corto cobró impulso, con la UE, el EEE, el Reino Unido y Suiza fijando conjuntamente el 11 de octubre de 2027 como fecha límite para la liquidación obligatoria T+1, respaldada por marcos regulatorios y sectoriales coordinados.
Ecosistema de intercambio de capitales de APAC
Se proyecta que Asia-Pacífico se expanda a una CAGR del 9.83% entre 2026 y 2031, a medida que múltiples centros escalan sus conjuntos de productos y adoptan infraestructura nativa de la nube que reduce la deuda técnica. Las principales bolsas de China registraron una mayor capitalización y volumen de negociación en diciembre de 2024, en comparación con el año anterior, y el mercado de ETF de la región creció rápidamente en 2025. Hong Kong recuperó una posición de liderazgo mundial en OPI en 2025 con 119 cotizaciones y también duplicó el volumen de negociación diario promedio de ETF para finales de noviembre de 2025, mientras que los volúmenes de derivados y opciones sobre acciones aumentaron. El volumen de negociación diario promedio del mercado al contado de enero a noviembre de 2025 alcanzó los 255.8 millones de HKD (32.8 millones de USD), lo que respaldó la liquidez a lo largo del ciclo. Las perspectivas de Japón para 2026 incluyeron una mejora continua en el retorno sobre el capital y el apoyo político a la inversión en IA, lo que puede mantener condiciones elevadas de negociación y emisión. La Bolsa de Singapur reforzó la conectividad transfronteriza mediante el lanzamiento de futuros del real brasileño con B3 en junio de 2025. El ecosistema más amplio de intercambio de capitales se beneficia de la rápida adopción en la región Asia-Pacífico de la liquidación instantánea o casi instantánea en determinados segmentos y de una mayor participación minorista que aumenta la liquidez en los periodos de menor actividad.
Panorama competitivo
El ecosistema global de intercambio de capitales presenta una concentración moderada a nivel mundial, pero muestra una consolidación dentro de las regiones a medida que la tecnología y la economía posterior a la negociación superan los monopolios geográficos. Un grupo central de operadores multiactivos, entre los que se incluyen CME Group, Intercontinental Exchange, Nasdaq, LSEG, HKEX, Deutsche Börse, Euronext, Japan Exchange Group y las principales bolsas chinas, mantiene el liderazgo a través de datos, compensación y efectos de red. Las estrategias competitivas convergen en la ejecución ininterrumpida (24/7) para clases de activos seleccionadas, proyectos piloto de tokenización, alianzas transfronterizas y servicios de software y datos integrados verticalmente que fidelizan a los clientes. Los resultados de Nasdaq en 2025 mostraron un crecimiento de los ingresos del 13%, con el Software como Servicio (SaaS) contribuyendo con el 38% de los ingresos recurrentes anuales, y 129 nuevos clientes de tecnología financiera añadidos en el cuarto trimestre, lo que demuestra el impulso de los márgenes impulsados por el software. La transacción posterior a la negociación de LSEG en octubre de 2025, que incorporó a 11 bancos globales a su negocio de compensación con una inversión de 170 millones de libras esterlinas (210.8 millones de dólares), ilustró cómo las franquicias de posnegociación alcanzan valoraciones superiores. Los volúmenes récord de CME Group en 2025 y el lanzamiento previsto de la negociación de criptomonedas las 24 horas del día, los 7 días de la semana, en mayo de 2026, pendiente de aprobación regulatoria, ponen de manifiesto cómo la capacidad de operar ininterrumpidamente define el próximo campo de batalla por la liquidez.
Los competidores especializados se centran en nichos y regiones geográficas desatendidas. MIAX Global adquirió The International Stock Exchange en junio de 2025 y amplió su capacidad de opciones con MIAX Sapphire. Intercontinental Exchange escaló la negociación electrónica de renta fija, registrando un valor nominal récord en bonos corporativos en 2025 y un fuerte crecimiento en la actividad de opciones sobre derivados municipales y de crédito. Singapore Exchange y B3 establecieron un corredor de futuros de divisas para el real brasileño en junio de 2025, conectando fondos de liquidez en diferentes zonas horarias y creando un modelo para futuros corredores de derivados transfronterizos. El ecosistema de intercambio de capitales también refleja la integración de la entrega en la nube para datos históricos y en tiempo real. La estrategia de nube de CME Group, que abarca una década, y sus alianzas europeas demuestran cómo el acceso a los datos se vuelve tan importante como la coubicación. Las bolsas que combinan la ejecución con el cumplimiento normativo, la supervisión y el software de gestión de riesgos generan relaciones sólidas con los clientes, lo que resiste la reducción de comisiones en la mera ejecución. Los negocios de post-negociación siguen atrayendo capital de clientes estratégicos y bancos debido a sus ingresos recurrentes y a las condiciones regulatorias favorables.
La estructura del mercado de activos digitales está convergiendo con la infraestructura tradicional, como lo demuestra la exención de responsabilidad otorgada por DTCC en diciembre de 2025 para tokenizar acciones, ETF y bonos del Tesoro de gran capitalización seleccionados, con un lanzamiento previsto para la segunda mitad de 2026. Este puente de grado institucional sitúa a las utilidades de compensación y liquidación en el centro de los flujos de trabajo tokenizados, mientras que las bolsas tradicionales prueban oportunidades de ingresos en derivados de criptomonedas disponibles las 24 horas y servicios de datos relacionados con la tokenización. La decisión de Robinhood en noviembre de 2025 de construir una bolsa y cámara de compensación con licencia de la CFTC junto con Susquehanna indicó que las fintech buscan integrarse verticalmente y competir tanto en distribución como en infraestructura. Euronext inició una recompra de acciones en noviembre de 2025 tras reportar un mayor volumen de operaciones y márgenes, lo que subraya la confianza en su modelo multimercado. Es probable que el ecosistema de intercambio de capitales experimente una convergencia continua de la liquidez dentro y fuera de las bolsas, con el riesgo en tiempo real y la movilidad de las garantías como factores diferenciadores. Los grupos de intercambio que combinen un diseño de producto innovador con una gobernanza sólida y una ciberresiliencia estarán en posición de captar una mayor cuota de mercado a medida que los fondos de capital globales se reasignen en 2026 y en adelante.
Líderes del ecosistema de intercambio de capitales
CME Group Inc.
intercambio intercontinental inc.
nasdaq inc.
Bolsa de Valores de Londres Group plc
Bolsas y compensación de Hong Kong Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Intercontinental Exchange lanzó los productos de datos Polymarket Signals, de nivel institucional, y los contratos de futuros de criptomonedas CoinDesk, ampliando así su ecosistema de activos digitales para competir con el lanzamiento previsto de la plataforma de negociación de criptomonedas 24/7 de CME Group, programado para el 29 de mayo de 2026. Esta medida refleja el giro estratégico de las bolsas hacia productos de volatilidad disponibles las 24 horas, a medida que aumenta la demanda global de derivados de activos digitales, tanto para inversores minoristas como institucionales.
- Enero de 2026: B3 completó la salida a bolsa de PicPay por 434 millones de dólares, la primera cotización en Brasil desde 2021, lo que indica una reactivación de la actividad en los mercados de capitales de América Latina tras dos años de sequía. El éxito de la oferta demuestra que la estabilidad política puede restablecer la confianza de los emisores en las economías emergentes.
- Noviembre de 2024: Nasdaq completó la adquisición de la tecnología de gestión de riesgos de Adenza por USD 10.5 millones, ampliando las capacidades de tecnología regulatoria y creando soluciones de cumplimiento integradas para instituciones financieras globales que buscan una supervisión integral de riesgos.
- Noviembre de 2025: Robinhood Markets anunció una empresa conjunta con Susquehanna el 25 de noviembre de 2025 para crear una bolsa de derivados y una cámara de compensación con licencia de la CFTC, desafiando a los operadores tradicionales mediante la integración de la distribución móvil orientada al consumidor final con una infraestructura de mercado de nivel institucional.
- Junio de 2025: La Bolsa de Singapur (SGX) y B3 lanzaron futuros del real brasileño el 9 de junio de 2025, estableciendo el primer corredor de futuros de divisas entre Singapur y Brasil. La SGX informó de un volumen de futuros de divisas de 4.5 billones de dólares estadounidenses en los últimos doce meses hasta mayo de 2025.
Alcance del informe sobre el ecosistema de intercambio de capitales
El mercado de capitales se compone de acciones negociadas, que a su vez consta de valores negociados, la industria de fondos mutuos y fondos cotizados en bolsa. El mercado de capitales actúa como un lugar donde se pueden adquirir o enajenar inversiones financieras. Las bolsas de valores actúan como un medio donde se negocian estas acciones y bonos emitidos.
El ecosistema de intercambio de capitales se segmenta por composición del mercado, mercado de capitales, tipo de acción y tipo de bono. Según la composición del mercado, el mercado se subdivide en mercado primario y mercado secundario. Por mercado de capitales, el mercado se subdivide en mercado de valores y mercado de bonos. Por tipo de acción, el mercado se subdivide en acciones comunes y preferentes, acciones de crecimiento, acciones de valor, acciones defensivas, entre otras. Por tipo de bono, el mercado se subdivide en gobierno, corporativo, municipal, hipotecario, etc. El informe ofrece el tamaño del mercado y las previsiones para el ecosistema de intercambio de capitales en términos de ingresos (USD) para todos los segmentos mencionados.
| Mercado Primario |
| Mercado Secundario |
| Acciones |
| Bonos |
| Acciones comunes y preferentes |
| Stock de crecimiento |
| Valor Stock |
| Acciones defensivas |
| Bonos del gobierno |
| Bonos corporativos |
| Bonos municipales |
| Bonos respaldados por hipotecas |
| Otros tipos de bonos |
| Norteamérica | Canada |
| Estados Unidos | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (SG, MY, TH, ID, VN, PH) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por composición del mercado | Mercado Primario | |
| Mercado Secundario | ||
| Por el Mercado de Capitales | Acciones | |
| Bonos | ||
| Por tipo de stock | Acciones comunes y preferentes | |
| Stock de crecimiento | ||
| Valor Stock | ||
| Acciones defensivas | ||
| Por tipo de bono | Bonos del gobierno | |
| Bonos corporativos | ||
| Bonos municipales | ||
| Bonos respaldados por hipotecas | ||
| Otros tipos de bonos | ||
| Por geografía | Norteamérica | Canada |
| Estados Unidos | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (SG, MY, TH, ID, VN, PH) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del ecosistema de intercambio del mercado de capitales en 2026 y cuáles son sus perspectivas de crecimiento hasta 2031?
El tamaño del ecosistema de intercambio del mercado de capitales es de 1.17 billones de dólares en 2026, y se prevé que alcance los 1.53 billones de dólares en 2031 con una tasa de crecimiento anual compuesta del 5.48 %.
¿Qué segmentos lideran y cuáles crecen más rápido dentro del ecosistema de intercambio del mercado de capitales?
En 2025, el mercado secundario lideró con una participación del 72.35%, mientras que se proyecta que el mercado primario crezca a una tasa compuesta anual del 11.68% hasta 2031; las acciones mantuvieron una participación del 67.39%, se espera que los bonos crezcan a una tasa compuesta anual del 8.14%, y se prevé que los bonos corporativos se expandan a una tasa compuesta anual del 10.18%.
¿Qué región lidera actualmente y cuál es la que experimenta el crecimiento más rápido en el ecosistema de intercambio del mercado de capitales?
América del Norte representó el 37.87% de la cuota de mercado en 2025, mientras que se prevé que Asia-Pacífico sea la región de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 9.83% entre 2026 y 2031.
¿Cuáles son los principales motores de crecimiento del ecosistema de intercambio del mercado de capitales?
Entre los principales factores que impulsan estos cambios se incluyen el aumento de la participación minorista a través de intermediarios digitales, el incremento vertiginoso de los activos y las entradas netas de ETF, un mayor número de cotizaciones y flujos transfronterizos, y la expansión de la infraestructura electrónica y algorítmica, incluidos los horarios de negociación ampliados.
¿Qué tendencias estructurales están configurando la competencia entre las bolsas de valores en 2026?
Las plataformas están dando prioridad a los proyectos piloto de negociación 24/7, las iniciativas de tokenización en la fase posterior a la negociación, las asociaciones transfronterizas y la integración vertical en datos, software y compensación para compensar la compresión de las comisiones en la ejecución.
¿Cómo afecta la ciberseguridad a la economía y la estrategia de los mercados de valores?
El aumento de los costes por filtraciones de datos y las normas de notificación más estrictas están elevando los costes fijos de las operaciones de seguridad, lo que presiona los márgenes de las plataformas más pequeñas y acelera la consolidación en plataformas a gran escala con servicios de post-negociación y gestión de datos más sólidos.


