

Tamaño y participación en el mercado de las centrales eléctricas cautivas
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 241.6 mil millones |
| Tamaño del mercado (2031) | USD 323.74 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.03% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de centrales eléctricas cautivas por Mordor Intelligence
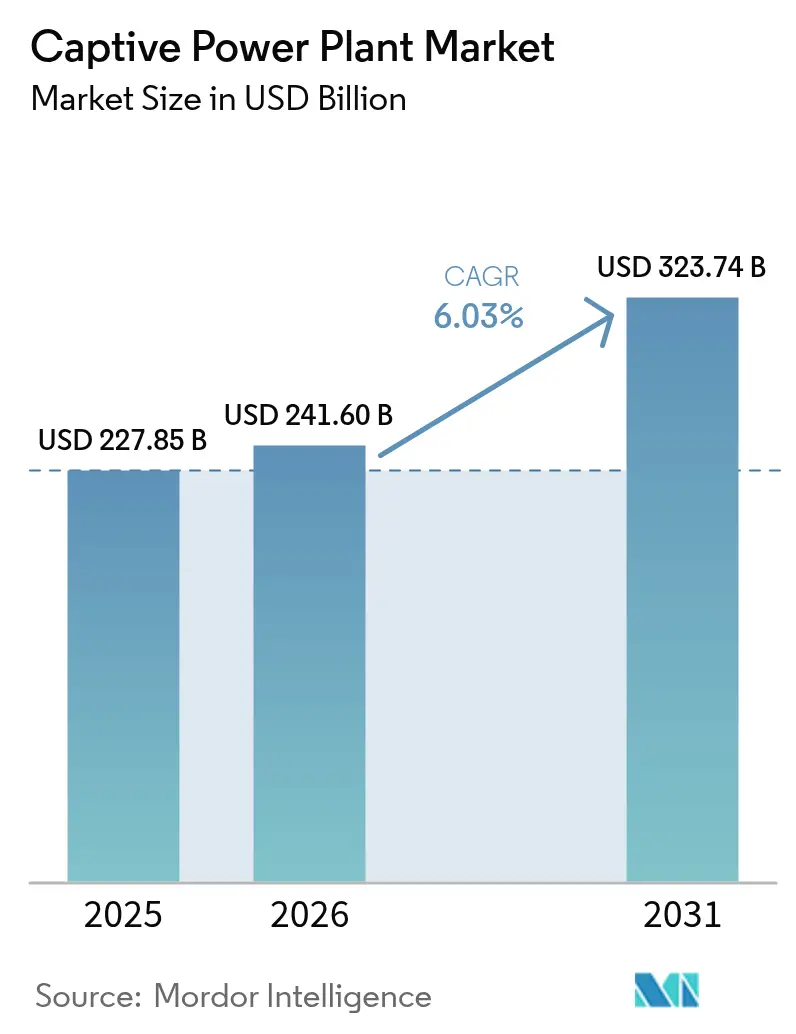
Se estima que el tamaño del mercado de plantas de energía cautivas en 2026 será de USD 241.6 mil millones, creciendo desde el valor de 2025 de USD 227.85 mil millones, con proyecciones para 2031 que muestran USD 323.74 mil millones, creciendo a una CAGR del 6.03% durante 2026-2031.
El aumento de las tarifas eléctricas, las frecuentes interrupciones de la red y la expansión de los centros de datos están impulsando a las empresas industriales a internalizar la generación, protegiendo así sus operaciones de la volatilidad de los precios y las interrupciones del suministro. Las empresas también consideran la energía in situ como un puente hacia la descarbonización, ya que las turbinas de gas preparadas para hidrógeno y las microrredes renovables pueden implementarse con mayor rapidez que las actualizaciones a escala de la red. La escasez de suministro en turbinas y sistemas de baterías está alargando los plazos de entrega; sin embargo, la demanda a largo plazo se mantiene firme, ya que la relocalización industrial, las cargas de trabajo de inteligencia artificial y la electrificación de procesos superan el ritmo de desarrollo de la transmisión. Por lo tanto, los activos cautivos cumplen una función tanto de mitigación de riesgos como de cumplimiento normativo, lo que sustenta una trayectoria de crecimiento de amplio alcance para el mercado de centrales eléctricas cautivas.
Conclusiones clave del informe
- Por fuente de combustible, el diésel y el fueloil pesado lideraron el mercado de plantas de energía cautivas con una participación del 37.15% en 2025, mientras que se proyecta que los sistemas renovables crecerán a una CAGR del 12.05% hasta 2031.
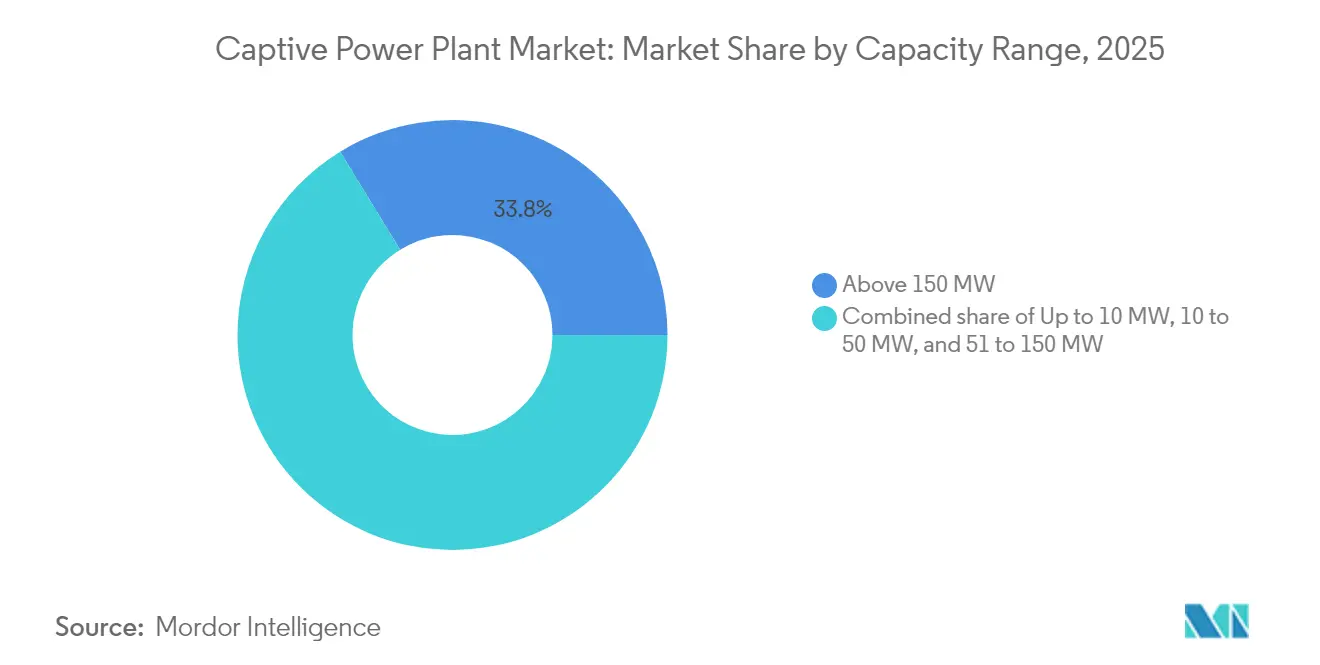
- Por rango de capacidad, las plantas superiores a 150 MW representaron el 33.75% del tamaño del mercado de plantas de energía cautivas en 2025, mientras que se espera que los sistemas con una capacidad de hasta 10 MW se expandan a una CAGR del 10.86% hasta 2031.
- Por tecnología, los motores alternativos representaron una participación del 28.60% del tamaño del mercado de plantas de energía cautivas en 2025, mientras que se proyecta que las celdas de combustible y los sistemas de hidrógeno avanzarán a una CAGR del 24.1% hasta 2031.
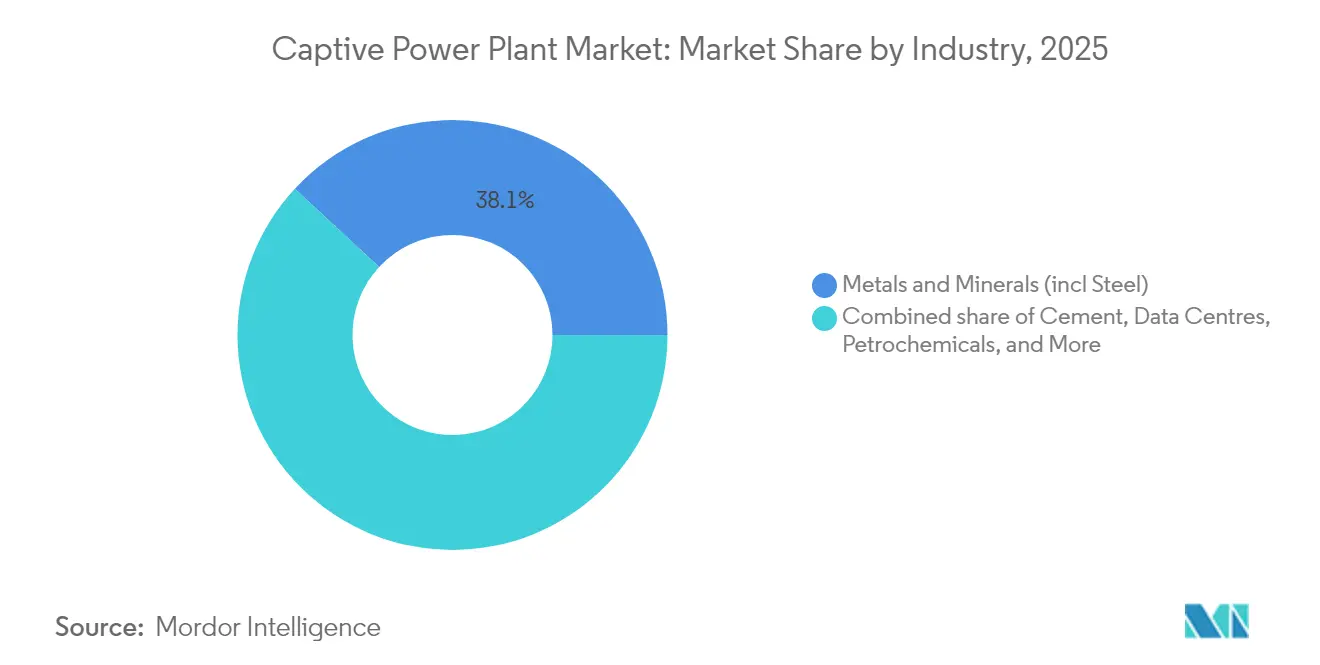
- Por industria, el procesamiento de metales capturó el 38.10% de la participación de mercado de las centrales eléctricas cautivas en 2025, mientras que los centros de datos registraron la CAGR más rápida, del 14.55% hasta 2031.
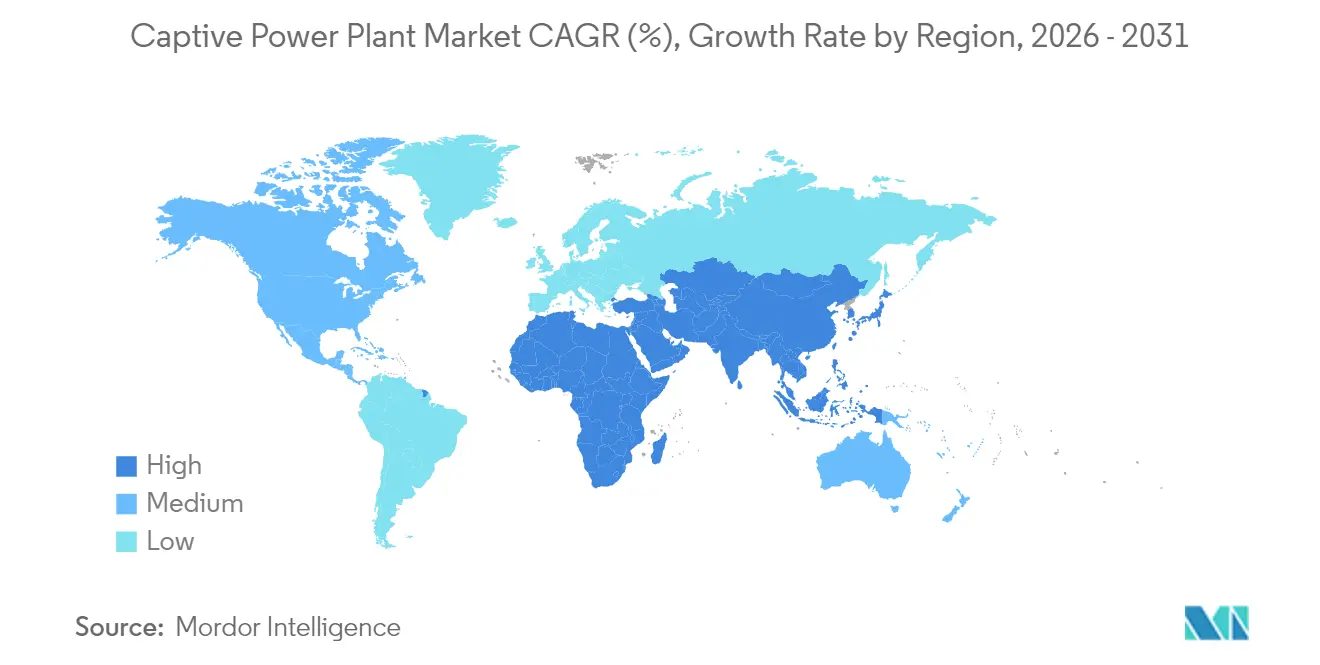
- Por geografía, América del Norte dominó el mercado con una participación de mercado del 36.25 % en 2025, y se proyecta que la región de Medio Oriente y África registre una CAGR del 10.25 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de centrales eléctricas cautivas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de electricidad industrial y redes poco fiables | 1.80% | Asia-Pacífico, África subsahariana, global | Mediano plazo (2-4 años) |
| Impulso a la reducción de carbono hacia el gas y las energías renovables | 1.20% | América del Norte, UE, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Normativas favorables de libre acceso y circulación | 0.90% | India, algunos estados de EE. UU. y América Latina | Corto plazo (≤ 2 años) |
| El auge de los centros de datos exige energía de misión crítica | 1.10% | Centros de América del Norte, Europa del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Los motores de gas preparados para hidrógeno reducen el riesgo de incumplimiento futuro | 0.70% | UE, Australia, Japón, California | Largo plazo (≥ 4 años) |
| El mantenimiento predictivo basado en IA reduce drásticamente los gastos operativos | 0.50% | Global (adopción temprana en mercados desarrollados) | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de electricidad industrial y redes eléctricas poco fiables
La relocalización de la producción, el despliegue de IA y la electrificación de procesos están aumentando las cargas industriales más rápido de lo que las empresas de servicios públicos pueden construir nuevas líneas de transmisión. El CSIS proyecta que la demanda máxima de invierno en EE. UU. aumentará en 78 GW en una década, erosionando las reservas de la red y aumentando la probabilidad de recortes. [1] Programa de Seguridad Energética del CSIS, “Gestión de la creciente demanda de electricidad en los Estados Unidos”, csis.org Brechas de suministro similares surgen en África subsahariana, donde Nigeria generó un récord de 6,003 MW en 2024, pero solo pudo despachar 5,700 MW en promedio debido a las limitaciones de la red. Por lo tanto, los operadores industriales instalan plantas en el sitio para evitar pérdidas de producción y para arbitrar tarifas; en India, las unidades cautivas suministran energía a tarifas inferiores a 5 INR/kWh, en comparación con las tarifas de la red de casi 8 INR/kWh. Este margen económico, junto con primas de confiabilidad, refuerza la adopción en todo el mercado de plantas de energía cautivas.
Impulso a la reducción de carbono hacia el gas y las energías renovables
Los compromisos corporativos de cero emisiones netas están acelerando la transición del carbón y el diésel hacia configuraciones de gas natural y energías renovables. Las normas de rendimiento pendientes de la EPA de EE. UU. exigen que las grandes turbinas de combustión cumplan con un límite de 3 ppm de NOx en el gas, lo que obliga efectivamente al uso de reducción catalítica selectiva para nuevos proyectos. [2] Agencia de Protección Ambiental de EE. UU., “Estándares de rendimiento para turbinas de combustión estacionarias”, epa.gov Los proveedores de equipos respondieron con máquinas compatibles con hidrógeno; GE Vernova validó la combustión de H₂ al 100 % en sus bastidores de clase B y E, logrando ganancias de eficiencia del 4 % al 7 % en comparación con los sistemas heredados. [3] GE Vernova, “Combustión de hidrógeno al 100 % validada en turbinas de clase B y E”, ge.com Los proyectos piloto de campo, como la prueba de mezcla de hidrógeno al 60 % de Chevron en California, demuestran la viabilidad técnica de la vía. Estos desarrollos reducen los riesgos de cumplimiento a largo plazo y hacen que la financiación de proyectos bajos en carbono sea más accesible, dando más impulso al mercado de centrales eléctricas cautivas.
Normativa favorable de acceso abierto y circulación
Las reformas políticas que permiten a los consumidores industriales comprar o vender energía a través de las redes de servicios públicos están mejorando la economía de los proyectos. Las Reglas de Acceso Abierto a la Energía Verde de la India redujeron el mínimo de transacción de 1 MW a 100 kW y eliminaron los cargos de transmisión interestatal para proyectos renovables puestos en marcha antes de junio de 2025. [4] Ministerio de Energía (India), “Reglas de Acceso Abierto a la Energía Verde 2022”, powermin.gov.in Medidas similares en algunos estados de EE. UU. y mercados latinoamericanos simplifican la interconexión para unidades de propiedad privada. El acceso abierto convierte activos que antes estaban aislados en recursos generadores de ingresos, lo que permite que la generación excedente fluya a la red durante los períodos de baja demanda. Los cambios en las reglas, junto con las disposiciones bancarias, acortan los períodos de recuperación de la inversión y amplían el mercado potencial de centrales eléctricas cautivas.
El auge de los centros de datos exige energía de misión crítica
Se prevé que la demanda de centros de datos a hiperescala alcance los 35 GW de carga en EE. UU. en cinco años, con clústeres de IA que buscan tarifas inferiores a $0.05/kWh y un tiempo de actividad del 99.999 %. Las interrupciones del servicio pueden costar a los operadores millones de dólares por minuto, lo que los impulsa a construir centrales eléctricas cautivas diseñadas específicamente para ello en lugar de depender únicamente del suministro de la red eléctrica. Se están evaluando las asociaciones nucleares y las turbinas de gas preparadas para hidrógeno por sus características de carga base libre de carbono. NERC está elaborando nuevas directrices de fiabilidad adaptadas a grandes cargas digitales, lo que implícitamente respalda la autogeneración como medio para mejorar la resiliencia. A medida que estas instalaciones se multiplican, crean un nicho de alto valor que sustenta el crecimiento en el mercado de centrales eléctricas cautivas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Requisitos elevados de CAPEX y OPEX | -1.40% | Mercados emergentes con capital limitado | Mediano plazo (2-4 años) |
| Endurecimiento de las normas de emisiones de los CPP fósiles | -0.80% | UE, California, expansión global | Largo plazo (≥ 4 años) |
| Aumento de los PPA corporativos externos | -0.60% | Norteamérica, Europa, Australia | Mediano plazo (2-4 años) |
| Cuellos de botella en la cadena de suministro de turbinas/BESS | -0.90% | América del Norte, Europa, global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Requisitos elevados de CAPEX y OPEX
Los proyectos de ciclo combinado y cogeneración pueden oscilar entre 5 y 200 millones de dólares, y las limitaciones de los balances financieros disuaden a las pequeñas empresas a pesar de los atractivos ahorros a largo plazo. El almacenamiento en baterías, vital para las microrredes renovables, solo experimentará un alivio del 18% al 52% en los costos de capital para 2035, lo que limita el retorno de la inversión (ROI) a corto plazo en muchos emplazamientos. Existen modelos de arrendamiento y propiedad de terceros, pero añaden complejidad contractual, por lo que la penetración sigue estando sesgada hacia grandes conglomerados con calificación de grado de inversión. Este obstáculo financiero frena el mercado cautivo de centrales eléctricas en regiones con escasez de capital.
Endurecimiento de las normas de emisiones de CPP fósiles
Las instalaciones de reducción catalítica selectiva inflan los presupuestos de capital y aumentan los gastos operativos (OPEX) relacionados con el manejo de amoníaco, lo que eleva el costo de equilibrio de los proyectos basados en combustibles fósiles. Los límites divergentes de NOx, SOx y mercurio por estado y país generan incertidumbre en el cumplimiento normativo para los operadores con múltiples emplazamientos. La carga acumulada acorta la vida útil de los activos y fomenta la migración temprana a combustibles más limpios, lo que modera el crecimiento de las unidades fósiles tradicionales dentro del sector de las centrales eléctricas cautivas.
Análisis de segmento
Por fuente de combustible: El dominio del diésel se enfrenta a la disrupción de las energías renovables
El diésel y el fueloil pesado mantuvieron el 37.15 % de la cuota de mercado de las centrales eléctricas cautivas en 2025, ya que los generadores tradicionales siguen respaldando las operaciones en zonas remotas donde la logística del combustible supera los costes ambientales. Sin embargo, las opciones renovables están creciendo a mayor velocidad, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 12.05 %, impulsadas por la caída de los precios de la energía solar fotovoltaica y las exigencias de descarbonización de las empresas. Las unidades diésel ofrecen una fiabilidad probada y una rápida aceleración; sin embargo, sus elevados costes operativos y emisiones exponen a los usuarios a penalizaciones por emisiones de carbono, lo que impulsa una transición hacia arquitecturas de gas e híbridas de energía solar y baterías.
Las plantas de gas natural sirven como tecnología de transición, acortando la distancia entre la fiabilidad y los objetivos de emisiones hasta que las mezclas de hidrógeno se generalicen. Los activos cautivos basados en carbón están en proceso de retirada estratégica, especialmente en mercados con precios del carbono. Los proyectos híbridos de almacenamiento solar alcanzan la paridad con el diésel en términos de costo nivelado en jurisdicciones insulares y mineras, lo que acelera la transición a combustibles alternativos. Esta dinámica mantiene el mercado de centrales eléctricas cautivas diversificado, pero con una clara tendencia hacia las energías renovables.
Por rango de capacidad: eficiencia a gran escala versus flexibilidad distribuida
Las unidades de más de 150 MW representaron el 33.75 % del mercado de centrales eléctricas cautivas en 2025, gracias a las economías de escala que se adaptan a los sectores del acero, el aluminio y la petroquímica. Las configuraciones de ciclo combinado multieje aprovechan el calor de escape para generar vapor de proceso, lo que aumenta la eficiencia general a más del 60 %.
Las instalaciones de menos de 10 MW, aunque más pequeñas, registrarán la tasa de crecimiento anual compuesta (TCAC) más rápida, del 10.86 %, ya que los conjuntos estandarizados en contenedores acortan los plazos de entrega y reducen los costes de ingeniería. Estas microplantas se complementan bien con sistemas de energía solar y de gestión energética en tejados, ofreciendo a las fábricas coberturas tarifarias sin necesidad de ampliar la red. A medida que evolucionan las normas sobre recursos energéticos distribuidos, numerosos proyectos pequeños amplían colectivamente el mercado de centrales eléctricas cautivas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: los motores alternativos lideran mientras las pilas de combustible avanzan
Los motores alternativos representaron el 28.60 % de los ingresos de 2025 debido a su mejor gestión de cargas variables y arranques frecuentes que las turbinas. Las turbinas de gas dominan la carga base de servicio continuo, pero los diseños de cogeneración compacta ofrecen una ventaja en eficiencia al capturar el calor de escape. Se prevé que las pilas de combustible y los sistemas de hidrógeno crezcan a una tasa de crecimiento anual compuesta (TCAC) del 24.1 %, impulsada por los incentivos para el hidrógeno verde en el marco de la Ley de Reducción de la Inflación de EE. UU. y programas similares de la UE.
Las eficiencias eléctricas superiores al 60% y las emisiones de combustión cero hacen que las pilas de combustible sean atractivas para centros de datos y plantas de fabricación de electrónica que buscan calidad energética. Las microrredes renovables que integran energía fotovoltaica, eólica y almacenamiento de iones de litio amplían las aplicaciones de nicho donde las limitaciones de espacio y ruido son importantes. Esta combinación de innovaciones enriquece la gama tecnológica del mercado de centrales eléctricas cautivas.
Por industria: el dominio de los metales se combina con el dinamismo de los centros de datos
El procesamiento de metales y minerales representó el 38.10 % de la cuota de mercado de las centrales eléctricas cautivas en 2025, utilizando gases de proceso y calor residual para crear circuitos energéticos integrados. Las plantas siderúrgicas, por ejemplo, reciclan el gas de alto horno para reducir las compras netas de combustible y las tasas de carbono. Los hornos de cemento utilizan unidades de generación de energía a partir de calor residual, lo que mejora la autosuficiencia energética sin necesidad de nuevos combustibles fósiles.
Los centros de datos registrarán una tasa de crecimiento anual compuesta (TCAC) del 14.55 % hasta 2031, ya que los sitios de hiperescala demandan paquetes de energía de varios gigavatios con una fiabilidad de cinco nueves. Colaboraciones como el programa de 50 000 millones de dólares de KKR y ECP ponen de relieve la magnitud del flujo de capital hacia la generación dedicada a clústeres de IA. Esta diversificación garantiza que el mercado de centrales eléctricas cautivas atraiga tanto a las empresas ya establecidas de la industria pesada como a las emergentes de la economía digital.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de centrales eléctricas propias en Norteamérica
La participación del 36.25% de Norteamérica se basa en la abundancia de gas de esquisto, la sofisticada financiación de proyectos y la sólida demanda de los centros de datos. El crecimiento del 16% de la electricidad en EE. UU. para 2029, confirmado por las colas de interconexión de gasoductos, subraya por qué los operadores de fábricas y granjas de servidores recurren a plantas in situ. La alta cartera de pedidos de turbinas favorece a los pioneros con reservas de equipos, mientras que Canadá y México contribuyen mediante inversiones en minería y automoción en regiones con transmisión limitada.
Mercado europeo de centrales eléctricas propias
Europa ocupa el segundo lugar, caracterizada por estrictos límites de emisiones y generosos incentivos para la cogeneración. Las turbinas de gas preparadas para hidrógeno cobran importancia a medida que Bruselas se centra en la descarbonización industrial, y las normas de cogeneración apoyan las plantas integradas. Los mecanismos de participación en el mercado permiten la venta de excedentes de energía, lo que rentabiliza aún más los proyectos.
Mercado de centrales eléctricas cautivas en MEA y APAC
La región de Oriente Medio y África lidera el crecimiento global con una tasa de crecimiento anual compuesta (TCAC) del 10.25 %, impulsada por la diversificación industrial y proyectos de recursos aislados. Los gobiernos implementan sistemas cautivos de energía solar y almacenamiento en campamentos mineros y zonas industriales, mientras que los países del Golfo, ricos en gas natural, invierten en turbinas preparadas para hidrógeno para satisfacer el crecimiento de la demanda sin afectar los objetivos climáticos. El impulso de Asia-Pacífico se basa en China e India, donde la generación cautiva abastece el 14 % del consumo industrial total y, a menudo, supera ampliamente las tarifas de las compañías eléctricas. Ante la presión sobre las redes eléctricas, la autogeneración cubre el vacío, ampliando el mercado de centrales eléctricas cautivas.
Panorama regulatorio
La política de generación de energía para autoconsumo se está volviendo más estricta en cuanto a la claridad de las definiciones y la verificación, con cambios dirigidos a los mercados industriales de alto crecimiento. En India, el Ministerio de Energía notificó las Reglas de Electricidad (Enmienda) de 2026 (que sustituyen la Regla 3 de las Reglas de Electricidad de 2005), reafirmando los criterios básicos de calificación para autoconsumo, como una propiedad mínima del 26 % por parte del usuario y un consumo anual agregado de al menos el 51 % para uso propio, con ciertas subreglas de cumplimiento que entraron en vigor a partir de abril de 2026. Las reglas también formalizan la verificación por parte de las instituciones de despacho de carga, canalizando el cumplimiento de autoconsumo de un solo estado a las autoridades estatales y los proyectos interestatales al Centro Nacional de Despacho de Carga (NLDC), lo que reduce la ambigüedad para las estructuras de autoconsumo grupal y de acceso abierto.
Las normas y estándares vinculados a la descarbonización siguen influyendo en la elección de tecnologías para la generación in situ. En Estados Unidos, los estándares de rendimiento de la Agencia de Protección Ambiental (EPA) a los que se hace referencia en el informe, incluido un límite de 3 ppm de NOx para las nuevas turbinas de combustión de gran tamaño que funcionan con gas, elevan el nivel de cumplimiento para los activos de generación propia de combustibles fósiles y aumentan la importancia de los equipos de mitigación, como la reducción catalítica selectiva. En India, la integración del almacenamiento de energía en las definiciones de las normas de generación propia respalda los modelos de generación propia ininterrumpida, al permitir que la energía almacenada conserve su carácter de generación propia, lo que mejora la viabilidad financiera de las microrredes híbridas renovables para usuarios comerciales e industriales.
Panorama competitivo
El mercado de centrales eléctricas cautivas está moderadamente fragmentado. General Electric, Siemens Energy y Wärtsilä se encargan del suministro de turbinas y motores, aprovechando sus amplias carteras de servicios. Desarrolladores de energías renovables como Capton Energy y Enerwhere se centran en la energía solar con almacenamiento para emplazamientos aislados, mientras que Bloom Energy e INNIO promueven plataformas de alta eficiencia de pilas de combustible y motores de gas.
Los vehículos de inversión estratégica están escalando; ADQ y Energy Capital Partners formaron una empresa conjunta estadounidense de 25 000 millones de dólares en 2025, centrada en proyectos de gas natural e híbridos que dan servicio a centros de datos. Los fabricantes de equipos se distinguen por su preparación para el hidrógeno y las capas de servicios digitales que reducen el tiempo de inactividad. Los cuellos de botella en la cadena de suministro favorecen a las empresas integradas verticalmente que pueden asegurar componentes de larga duración.
Las oportunidades de espacio blanco incluyen la recuperación de calor residual, que podría reemplazar el 9% de la energía industrial estadounidense, a la vez que reduce los costos entre un 10% y un 20%. Las empresas que combinan la integración de procesos con la experiencia financiera están bien posicionadas para captar cuota de mercado, ya que los clientes prefieren cada vez más los modelos llave en mano de energía como servicio. Esta dinámica competitiva continúa ampliando el mercado potencial de centrales eléctricas cautivas.
Líderes de la industria de plantas de energía cautivas
General Electric Company
Verrugas Oyj Abp
Siemens AG
Caterpillar Inc.
Mitsubishi Heavy Industries Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: NALCO y NLC India firman un acuerdo de empresa conjunta para desarrollar una central termoeléctrica de 1,080 MW en Anugola, Odisha, vinculada a la ampliación de la planta de fundición de aluminio de NALCO. El proyecto pone de manifiesto cómo las industrias de alto consumo energético están adquiriendo grandes bloques de capacidad propia para reducir el riesgo y el coste de la disponibilidad de energía durante los ciclos de expansión.
- Marzo de 2026: Atlas Energy Solutions anunció un Acuerdo Marco Global con Caterpillar que abarca aproximadamente 1.4 GW de activos de generación de energía adicionales, incluyendo grupos electrógenos alternativos de gas natural para instalaciones detrás del contador. La escala y la estandarización de la adquisición de grupos electrógenos facilitan un despliegue más rápido de capacidad modular propia para usuarios industriales que enfrentan limitaciones en la red eléctrica.
- Junio de 2024: DCM Shriram anunció el inicio de las operaciones de su planta de energía propia de 120 MW. La puesta en marcha de esta gran capacidad in situ aumenta la resiliencia de las operaciones industriales de proceso continuo e ilustra la inversión constante en autogeneración, donde las consideraciones de tarifa y confiabilidad justifican la inversión en activos dedicados.
Alcance del informe sobre el mercado global de centrales eléctricas cautivas
Una planta de energía cautiva es una instalación que ofrece una fuente de energía localizada a un usuario de energía. Estos usuarios suelen ser complejos industriales, grandes oficinas o centros de datos. Estas plantas pueden operar en modo paralelo a la red con la capacidad de exportar el excedente de electricidad a la red de distribución eléctrica local. Por otro lado, pueden funcionar independientemente del sistema de distribución eléctrica local.
El mercado cautivo de centrales eléctricas está segmentado por uso de combustible, industria y geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África). Por uso de combustibles, el mercado se segmenta en carbón, gas, diésel, renovables y otros. Por industria, el mercado se segmenta en cemento, acero, metales y minerales, petroquímicos y otras industrias. El informe también cubre el tamaño del mercado y las previsiones para el mercado de centrales eléctricas cautivas en las principales regiones.
Para cada segmento, la capacidad instalada y las previsiones se han realizado en función de los ingresos (USD).
| Carbón mineral |
| Gas Natural |
| Diésel/HFO |
| Renovables (solar, eólica, biomasa, WHR) |
| Híbrido y Otros |
| Hasta 10 MW |
| 10 a 50 MW |
| 51 a 150 MW |
| Por encima de 150MW |
| Turbina de gas |
| Motor alternativo |
| Energía y calor combinados (CHP) |
| Microrred renovable (fotovoltaica/eólica + BESS) |
| Pilas de combustible/hidrógeno |
| Cemento |
| Metales y minerales (incluido el acero) |
| petroquímica |
| Centros de Datos |
| Pulpa y Papel |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por fuente de combustible | Carbón mineral | |
| Gas Natural | ||
| Diésel/HFO | ||
| Renovables (solar, eólica, biomasa, WHR) | ||
| Híbrido y Otros | ||
| Por rango de capacidad | Hasta 10 MW | |
| 10 a 50 MW | ||
| 51 a 150 MW | ||
| Por encima de 150MW | ||
| por Tecnología | Turbina de gas | |
| Motor alternativo | ||
| Energía y calor combinados (CHP) | ||
| Microrred renovable (fotovoltaica/eólica + BESS) | ||
| Pilas de combustible/hidrógeno | ||
| Por industria | Cemento | |
| Metales y minerales (incluido el acero) | ||
| petroquímica | ||
| Centros de Datos | ||
| Pulpa y Papel | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de centrales eléctricas cautivas para el año 2031?
Se pronostica que el tamaño del mercado de plantas de energía cautivas alcanzará los USD 323.74 mil millones para 2031 desde los USD 241.6 mil millones en 2026, creciendo a una CAGR del 6.03% entre 2026 y 2031.
¿Por qué las empresas industriales invierten en centrales eléctricas cautivas en lugar de confiar en la red?
La generación en el sitio ofrece ahorros en las tarifas, protege las operaciones de cortes y ayuda a las empresas a alcanzar los objetivos de descarbonización más rápido que esperando actualizaciones de la red.
¿Qué combustibles dominan las instalaciones energéticas cautivas actuales?
El diésel y el fueloil pesado siguen liderando con una participación del 37.15% en 2025, aunque los sistemas renovables registran el mayor crecimiento con una CAGR del 12.05% hasta 2031.
¿Qué tan grande es la oportunidad que representan los centros de datos para el mercado de plantas de energía cautivas?
Se espera que los centros de datos crezcan a una CAGR del 14.55%, impulsando una demanda de varios gigavatios para soluciones energéticas de misión crítica y bajas emisiones de carbono para 2031.
¿Están disponibles comercialmente turbinas de gas preparadas para hidrógeno?
Sí. GE Vernova validó la combustión de hidrógeno al 100 % en marcos estándar y planea su lanzamiento comercial para 2026, brindando a los operadores una opción a prueba de futuro.
¿Cuáles son las principales barreras para la instalación de una central eléctrica cautiva?
El alto capital inicial, las regulaciones cada vez más estrictas sobre emisiones para las unidades fósiles, los retrasos en la cadena de suministro de turbinas y baterías y la disponibilidad de PPA fuera del sitio limitan su adopción.
¿Qué región se expandirá más rápido durante el período de pronóstico?
Se proyecta que la región de Medio Oriente y África registre una CAGR del 10.25 % hasta 2031 gracias a la diversificación industrial y las necesidades energéticas de sitios remotos.


